

データ分析:2025年第2四半期の東南アジアにおけるローカルステーブルコインの現状
原題:2025年第2四半期:東南アジアのローカルステーブルコイン(米ドル以外)の現状
原著者:rafi、暗号研究者
原訳:TechFlow
主なポイント
・シンガポールドルにペッグされたステーブルコインの優位性: XSGDは、シンガポールドルにペッグされた唯一のステーブルコイン発行者です。GrabおよびAlibabaとのパートナーシップを活用して、XSGDは東南アジアのローカルステーブルコイン市場を支配しています。
・市場指標: 8つの発行者と5つのローカル通貨によってサポートされている8つ以上のEVMチェーンで実行されています。 2025年第2四半期、分散型取引所(DEX)の取引量は1億3,600万ドル(Avalanche Chainとシンガポールドルが牽引)に達し、第1四半期の4億400万ドルから66%減少しました。規制の動向:シンガポール通貨庁は、シンガポールドルやシンガポールドル(SGD)など、G10通貨にペッグされたステーブルコインの枠組みを推進しており、インドネシアとマレーシアは規制サンドボックスの試験運用を開始しています。国境を越えた貿易:2023年には東南アジアの貿易のうち、域内貿易はわずか22%にとどまり、米ドルへの過度の依存は遅延や手数料の増加につながります。ローカルステーブルコインは、即時かつ低コストの送金を提供することで決済プロセスを合理化することができ、これはASEANビジネス諮問委員会(ASEAN BAC)の地域QRコード決済イニシアチブを通じてさらに加速される可能性があります。金融包摂:東南アジアでは、2億6,000万人以上が依然として銀行口座を持たない、または銀行口座を持たない状態です。 GoPayやMoMoといったスーパーアプリウォレットに統合されれば、米ドル以外のステーブルコインは、送金、小額取引、日常的なデジタル決済をサポートし、手頃な金融サービスへのアクセスを拡大することができます。東南アジア(SEA)は、GDP合計3.8兆米ドル、人口6億7,100万人を擁する世界第5位の経済大国であり、他の経済圏と競争しながら4億4,000万人のインターネットユーザーを擁し、デジタル変革を推進しています。こうした経済の活況を背景に、地域通貨または通貨バスケットにペッグされた米ドル以外のステーブルコインやデジタル通貨は、東南アジアの金融エコシステムに変革をもたらすツールを提供します。これらのステーブルコインは、米ドルへの依存を減らすことで、国境を越えた貿易の効率性を向上させ、域内取引を安定化させ、多様な経済圏における金融包摂を促進することができます。
この記事では、東南アジアの金融機関や政策立案者が回復力のある統合経済の未来を築くことを目指す上で、非米ドルステーブルコインがなぜ重要なのかを探ります。
取引
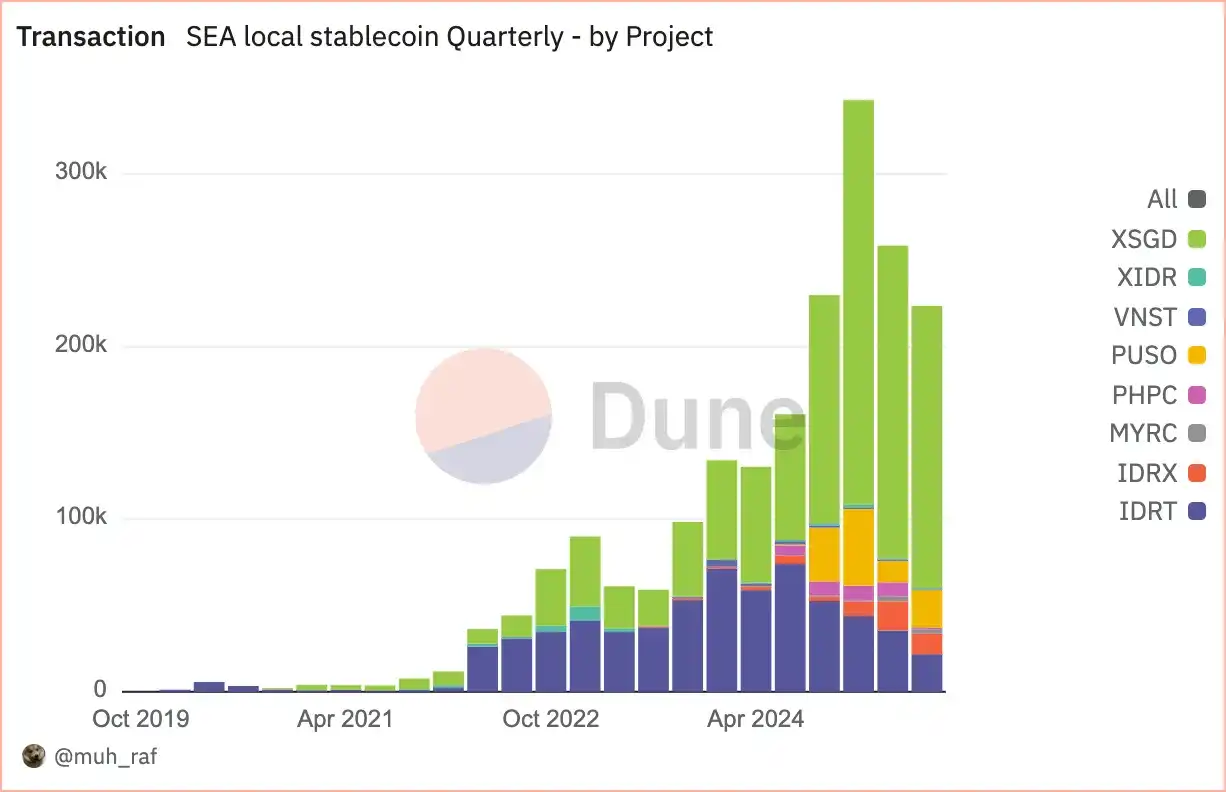
出典: https://dune.com/queries/5728202/9297229
2020年1月以降、東南アジアでは非米ドルステーブルコインの採用が急速に増加しており、当初の2つのプロジェクトから2025年までに8つに増えています。この成長は、取引量の増加と多様なブロックチェーン プラットフォームの利用によって推進されています。 2025年第2四半期、東南アジアでは25万8,000件の米ドル以外のステーブルコイン取引が見られ、シンガポールドル(SGD)ペッグのステーブルコイン(特にXSGD)が市場シェアの70.1%を占め、インドネシアルピア(IDR)ペッグのステーブルコイン(IDRTとIDRX)が20.3%で続きました。これは、地域の経済活動の活発さと規制当局による支援を反映しており、東南アジアのデジタル経済におけるこれらのステーブルコインの重要な役割を浮き彫りにしています。2020年以降の過去4年間で、東南アジアにおける米ドル以外のステーブルコインの取引量は100万件を超えました。これは、EVMチェーンの広範な採用と、四半期ごとの市場シェアの拡大を牽引し続けているEVMチェーンへの強いエクスポージャーによるものです。 2025年第2四半期には、Avalancheが39.4%の市場シェア(101,000件の取引)で市場をリードし、Polygon(83,000件の取引、32.5%)、Binance Smart Chain(28,000件の取引、10.9%)がそれに続きました。Avalancheの急成長は、現在Avalancheチェーン上で稼働している唯一のステーブルコインであるXSGDプロジェクトによるところが大きく、ローンチ以来大きな注目を集めています。XSGDはシンガポールドルに1:1でペッグされたステーブルコインで、シンガポール通貨庁(MAS)から認可を受けた大手決済機関であるStraitsXによって発行されています。
アクティブアドレス
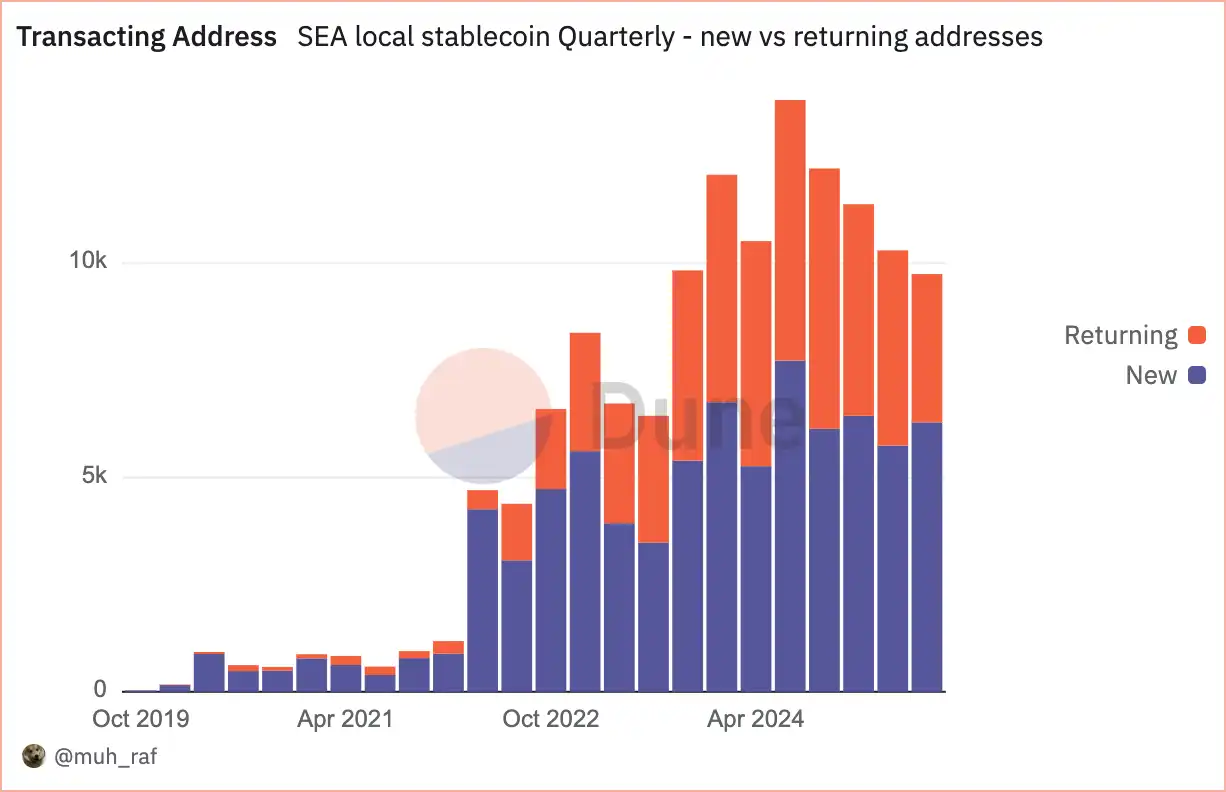
出典: https://dune.com/queries/5728541/9297706
2025年第2四半期以降、東南アジアでは米ドル以外のステーブルコインが広く採用されており、アクティブ(トランザクション)アドレスの数は大幅に増加して10,000を超えています。そのうち4,558はリターンアドレス、5,743は新規アドレスであり、ステーブルコインユーザーの着実な成長と参加の増加を示しています。
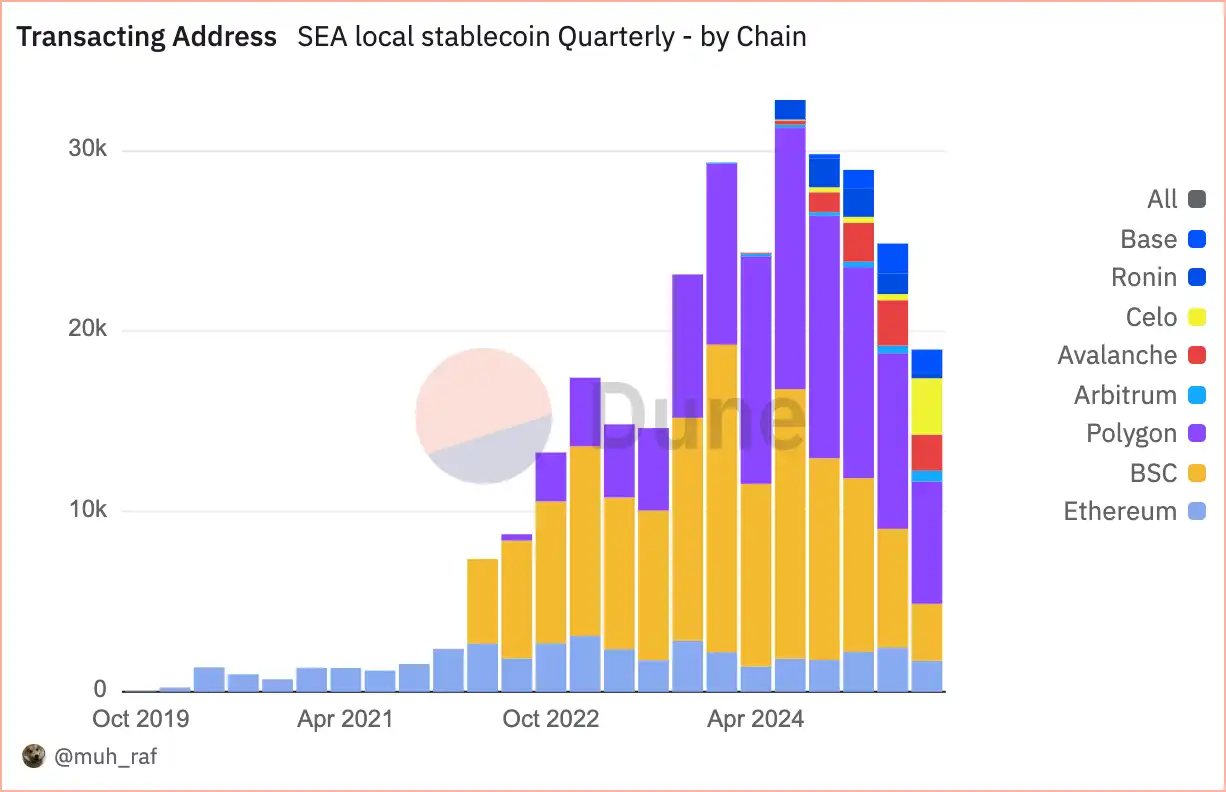
出典: https://dune.com/queries/5728383/9297467
全体的なアクティビティレベルを反映するトランザクション数とは異なり、アクティブな(トランザクション中の)アドレスはユーザーのエンゲージメントと採用を反映します。2025年第2四半期の東南アジアの非米ドルステーブルコインでは、Polygonが39.2%のシェアでトップとなり、Binance Smart Chain(BSC)が23.1%、Avalancheが10.1%で続きました。
注: 「チェーン別にグループ化」ビューでは、複数のチェーン(PolygonやBaseなど)にまたがるステーブルコインをトランザクションするアドレスは、各チェーンの個別のアドレスとしてカウントされるため、「グループ化されていない」ビュー(重複データが削除される)よりも合計値が高くなります。出典: https://dune.com/queries/5748360/9327460 2025年第2四半期のDEX取引量は、第1四半期の4億400万ドルから66%減少し、1億3,600万ドルとなりました。Avalancheが51%(6,900万ドル)のシェアでトップに立ち、次いでPolygonが33%(4,500万ドル)、Ethereumが9%(1,200万ドル)と続きました。この減少は、ブロックチェーンにおけるスケーラビリティへのシフトを浮き彫りにしており、AvalancheとPolygonが優勢となっています。出典: https://dune.com/queries/5748398/9327527前述の通り、2025年第2四半期のDEXにおける現地通貨建て取引量は1億3,200万ドルに達し、シンガポールドル建てステーブルコインが東南アジアの非米ドル建てステーブルコイン市場を席巻しました。シンガポールドル建て資産は全体の93.1%(1億2,700万ドル)を占め、次いでフィリピンペソ(PHP)が3.9%(500万ドル)、インドネシアルピア(IDR)が2.7%(360万ドル)と続いています。これは、シンガポールドルが東南アジアのDEX市場において優位に立っていることを示唆しています。
東南アジアのステーブルコイン:機会と課題
機会
越境貿易の効率化
2023年、東南アジアの域内貿易は総貿易の22%を占めましたが、取引は米ドル建てのコルレス銀行を介して行われることが多く、高額な手数料と最大2日間の遅延が発生しています。東南アジア通貨にペッグされたステーブルコインは、より効率的な代替手段を提供し、ほぼ瞬時の決済を低コストで可能にします。これに基づき、ASEANビジネス諮問委員会(BAC)は、現地通貨で決済される越境QRコード決済を採用しました。BACと東南アジアのステーブルコイン発行者との連携により、送金手数料がさらに削減され、為替レートが改善すると期待されています。金融包摂の促進 東南アジアでは2億6000万人が銀行口座を持たない、または銀行口座を持たない状況にあり、米ドル以外のステーブルコインはこうした金融サービスのギャップを埋めることができます。インドネシアのGoPayやベトナムのMoMoなどのプラットフォームに統合されたモバイルベースのステーブルコインウォレットは、低コストの送金や小額取引を可能にします。 課題 規制の不確実性と断片化 東南アジアの多様な規制枠組みは、ステーブルコインの発行者と利用者に不確実性をもたらしています。政策は国によって大きく異なります。例えば、シンガポールの政策はより積極的である一方、他の国ではより厳しい規制を設けているため、コンプライアンス上の課題や不均等な導入につながる可能性があります。
提言:東南アジアの政策立案者は協力して、ステーブルコインの統一された規制枠組みを策定し、ライセンス、消費者保護、マネーロンダリング対策(AML)コンプライアンスに関する明確なガイドラインを確立し、信頼と一貫性を構築する必要があります。
・市場のボラティリティと通貨ペッグリスク
地域通貨にペッグされたステーブルコインは、現地通貨の変動の影響を受けやすく、その安定性とユーザーの信頼を損なう可能性があります。準備金の裏付けが不十分であったり、管理が不十分だったりすると、リスクがさらに悪化する可能性があります。
推奨事項:ステーブルコインの発行者は、透明性が高く、完全に裏付けられた準備金を維持し、定期的に独立した第三者による監査を受ける必要があります。また、ペッグ通貨の分散化されたバスケットは、ボラティリティリスクを軽減することもできます。
結論
2025年第2四半期には、東南アジアの非米ドルステーブルコイン市場が大幅な成長を遂げました。シンガポールドルにペッグされている唯一の発行者であるXSGDが、GrabやAlibabaとの提携によって牽引されました。これらのステーブルコインは、8つの発行者と5つの現地通貨をサポートする8つ以上のEVMチェーンで運用されています。分散型取引所(DEX)の取引量は1億3,600万ドルに達し、主にAvalancheとシンガポールドルに集中しており、第1四半期の4億400万ドルから66%減少しました。シンガポール通貨庁(MAS)は、シンガポールドルとG10通貨向けのステーブルコインの枠組みを推進し、インドネシアとマレーシアは規制サンドボックスを導入しました。
この成長は、東南アジアにおける国境を越えた貿易と金融包摂を促進する上での米ドル以外のステーブルコインの可能性を浮き彫りにしていますが、持続可能な開発のためには、規制の断片化、通貨の変動性、サイバーセキュリティのリスク、デジタルインフラの不均一性などの要因を慎重に管理する必要があります。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia







