元バイナンスCFOがフィリピンでステーブルコインをローンチ

記事 | Jack, kkk
編集者 |
周偉氏のキャリアの軌跡は、ある意味で、過去 7 年間の仮想通貨業界の劇的な変動を反映しています。
2018 年、同氏は仮想通貨業界外から初のプロフェッショナル マネージャーとして Binance に入社し、投資、M&A、法定通貨ビジネス、グローバル コンプライアンス開発を主導し、取引所の急速な拡大を目の当たりにしました。
2021 年に Binance を退職した後、同氏はフィリピンのローカル決済および仮想通貨プラットフォームである Coins.ph を引き継ぎ、より具体的でありながらより挑戦的な分野であるステーブルコインに目を向けました。
この 3 年間で、世界のステーブルコインの状況は大きく変化しました。米国議会はステーブルコインの立法化を進めており、Circle の IPO の成功につながっています。香港はステーブルコインの規制枠組みを正式に導入し、ステーブルコインを活用して国境を越えた決済と金融イノベーションを推進しようとしています。ステーブルコインは「交換ツール」から「金融システムのインフラ」へと進化し、新たな競争サイクルが始まっています。東南アジアにおいて、フィリピンは比類なき実験場となっています。世界第4位の送金市場であるだけでなく、海外からの労働者からの送金も年間約400億ドルに達しています。一方、フィリピン中央銀行は、Coins.phが2024年にペソペッグのステーブルコインPHPCを発行することを承認しました。フィリピン中央銀行は2025年夏に規制サンドボックスを正式に終了し、世界で初めて規制に準拠したステーブルコイン・プロジェクトとして完全導入を開始しました。これは、送金量が多く米ドルへの依存度が高い市場でステーブルコインが制度化された初めての事例です。これは、地域的な金融実験であるだけでなく、世界のステーブルコインの未来を垣間見る機会でもあります。ステーブルコインは本当にクロスボーダー決済や外貨決済に参入できるのでしょうか?彼らは、コンプライアンス遵守の枠組みの中で、従来の銀行システムに挑戦できるでしょうか?
そこで、私たちは、Binanceの元CFOで、現在Coins.phのCEOを務めるZhou Wei氏にインタビューする機会を得ました。同氏のキャリアは、従来の金融機関と暗号資産ネイティブの機関にわたります。同氏の個人的な変革とPHPCの立ち上げは、よりマクロな疑問への答えを見つける助けとなるかもしれません。「この新たなグローバルなステーブルコイン競争のサイクルにおいて、将来のルールを定めるのは誰か?」
BinanceからCoins.phへ:Zhou Wei氏は、暗号資産の世界におけるコンプライアンスとグローバリゼーションをどのように理解していますか?
Dynamic Observer:Binanceに在籍していた頃、投資や買収は主にコンプライアンスと法定通貨交換会社に重点を置いていましたか?
周偉氏:Binanceに入社して以来、私は同社のほぼすべての主要なM&A案件を主導、あるいは指揮してきました。当時、当社には既にコンプライアンスおよび法務チームが存在していましたが、新規事業を立ち上げるには、自社チームを編成する、社内でインキュベーションを行う、投資を行う、そして買収するという4つの主要な道がありました。スピードを最優先に考えていたため、M&Aは多くの場合、最速の道でした。ライセンスをゼロから申請する(通常1~2年かかり、当時多くの国では暗号資産ライセンス制度すら存在していませんでした)のと比較して、既存のライセンスを保有する企業を買収することで、事業展開に必要なチャネルに即座にアクセスできるようになりました。特に2017年から2020年の間は、暗号資産企業にサービスを提供する金融機関が非常に少なかったのです。現地企業が既に銀行や決済チャネルにアクセスしている場合、投資や買収は、会社を設立し、ライセンスを申請し、銀行口座を開設するよりもはるかに迅速になることがよくありました。例えば、ユーロ、ペソ、円の法定通貨チャネルを開設できるパートナーを見つけると、Binanceはユーザー資金の入出金チャネルを増やすことができました。そこで、米国、シンガポール、韓国、EU、英国に直接法定通貨取引所を設立する、特定の市場でパートナーを通じてコンプライアンスおよび決済チャネルを確立する、ラテンアメリカやアフリカなどの地域では現地子会社や金融機関と直接連携して輸出入にアクセスするなど、様々なアプローチを模索しました。設立、投資、買収、提携など、どの方法を選ぶにしても、私たちは最も迅速かつ効率的な道を選びました。振り返ってみると、この幅広く多様な戦略によって、Binanceは当時の中国および米国資本の海外取引所の最前線に立つことができました。今日に至るまで、Binanceの法定通貨チャネルのカバレッジと事業展開国の広さは、業界で最も包括的なものの一つとなっています。 Dongcha:当時取得した主なライセンスは何ですか? Zhou Wei:世界的に、取引所と決済ライセンスの取得方法は様々です。例えば、米国では依然として暗号資産取引所の統一ライセンス制度が整備されておらず、多くの企業は決済ライセンス(MTL)に依存して業界サービスを提供しています。2025年現在、EUの統一規制下にある34か国を除けば、暗号資産取引所のライセンスを実際に発行しているのは世界でわずか20か国強です。一部の市場では、証券仲介ライセンスで取引サービスを提供できますが、他の市場では決済ライセンスが必須となっています。法的枠組みは法域によって異なるため、世界中で100を超える法定通貨に対応するには、ユーザーができるだけ早く取引所に資金を入金できるように、多様なアプローチとローカライズされたユーザーエクスペリエンスが必要です。2018年にBinanceに入社したとき、私の最初の責任はこの種の法定通貨ビジネスでした。私は、この分野に専念する会社の最初の従業員でした。当時、プロセスは単純に見えましたが、深く掘り下げていくと、それがいかに複雑であるかを知りました。今日でも、多くの人がそれを完全に理解するのに苦労しています。当時、USDTは世界中の取引所の主要な入出金ツールでした。USDTを入手した人は誰でも取引所で取引でき、入手方法は数多くありました。たとえば、米国では、ユーザーはCoinbaseを通じて合法的にUSDTを購入できました。2018年から2019年にかけて、中国のユーザーは上流供給を主にHuobiとOKExのピアツーピアマーケットプレイスに依存していました。他の国は、現地の状況に基づいて準拠したチャネルを通じてプラットフォームにアクセスしました。例えば、ヨーロッパのユーザーは、銀行システムに裏付けられたプラットフォームであるCoinbaseやKrakenを通じて取引することが多かったです。そこで、私たちは現地で直接ライセンスを取得し、銀行口座を開設することで、ユーロや米ドルなどの主要な法定通貨の公式入金チャネルを確立する可能性を模索し始めました。これは、コンプライアンス拡大の重要なステップであるだけでなく、ユーザーエクスペリエンスと資金フローの効率性を向上させるための中核戦略でもありました。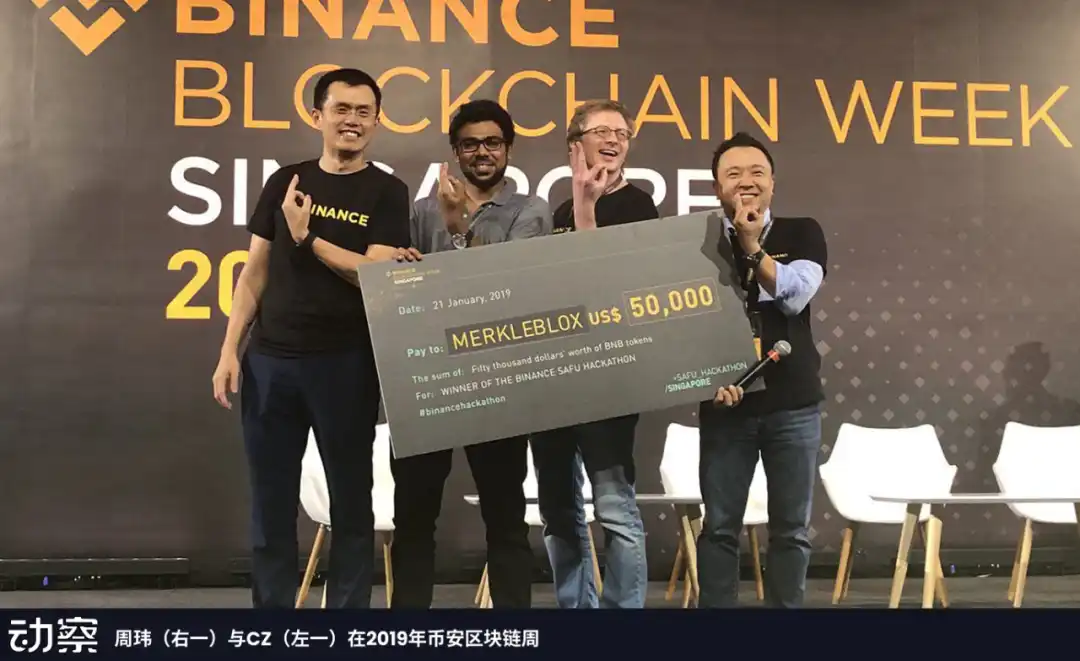 :ステーブルコインを法定通貨に交換する際のコストと難しさは?多くの企業が気づいていない落とし穴にはどんなものがありますか? 周偉:この業界は、特に従来の金融機関出身者や様々な国からの新規ユーザーにとって、落とし穴だらけだと思います。ステーブルコインの使用経験や難易度は、国や地域によって大きく異なります。
例えば、香港、シンガポール、フィリピン、タイ、日本、韓国などのアジア市場では、現地の規制や暗号資産業界にサービスを提供できる金融機関が比較的整備されています。例えば、日本では2017年に暗号通貨業界のライセンス制度を導入しました。これにより、ユーザーは銀行、決済機関、ウォレットを通じて、金融庁(JFSA)が規制する取引所の口座に日本円を直接入金することで、ビットコインを購入できます。
しかし、日本のステーブルコインの規制は比較的厳しく、USDTへのアクセスは制限されている一方、USDCは一般的に利用可能です。
タイも同様の状況です。タイでの事業は2016年と2017年に現地ユーザーへのサービス提供を開始し、当初はタイバーツ(THB)でビットコインを購入できましたが、現在でもタイバーツでUSDTを直接購入できます。マネーロンダリング防止法は国によって異なり、法定通貨の入金額、購入限度額、出金先に関する要件が定められています。しかし、一般的には、合法的な居住者または法人である限り、規制された取引所で口座を開設し、現地通貨(香港ではHKD/USD、シンガポールではSGD/USDなど)でUSDTまたはUSDCを購入することは難しくありません。フィリピンでは、現地の就労ビザを保有する中国国籍の方にもサービスを提供しています。シンガポールと米国でも同様です。米国ではCoinbaseなどの準拠チャネルが提供されており、欧州のユーザーもCoinbaseやKrakenを通じてUSDとEURを入金できます。機関投資家にとって、ステーブルコインを法定通貨に交換する方法は 2 つあります。1 つ目は、Circle で直接機関口座を開設し、そのミント プログラムを使用して USD を USDC に変換するか、USDC を USD に引き換えることです (1 日の制限が適用されます)。2 つ目は、より一般的な方法として、取引所を介する方法です。取引所は、法定通貨からステーブルコインへの変換を容易にするだけでなく、クロスチェーン スワップ (異なるブロックチェーン間で同じステーブルコインを変換すること) やクロスステーブルコイン スワップ (USDT を USDC に交換することなど) も容易にします。Binance の初期の頃、私が USDT 法定通貨から通貨へのチャネルに遭遇した頃は、ステーブルコインのエコシステムは比較的シンプルで、種類も参加者も少なかったのです。USDC が主流の流通に入ったのは 2019 年になってからです。2014 年から 2018 年までは、USDT がほとんどの取引所のコア ステーブルコインでした。USDT へのアクセスには、規制対象と非規制対象の両方の OTC チャネルが含まれており、当時は比較的実現可能でした。当時、USDTの流通量はわずか10~20億ドルでしたが、現在の規模は大きく異なります。Binance時代には、2019年末から2020年初頭にかけて、規制対象の米国信託会社Paxosと提携し、独自のステーブルコインBUSDを発行しました。これもまた、ゼロから立ち上げたものです。一方、今日のステーブルコイン市場は、参加者、通貨、チェーン、取引所、認可企業の急増により、より複雑になっています。USDTは、準備金の透明性の問題もあって、怪しい業界と結び付けられることが多いです。当初は、準備金の妥当性や資金が保管されている特定の銀行を確認することが不可能でした。しかし、Bitfinexと同じグループが所有するUSDTは、銀行口座の開示を一時的に試みたものの、1ヶ月以内に閉鎖されてしまいました。これは暗号資産業界の黎明期によく見られたジレンマであり、銀行とのいたちごっこでした。当時、Binanceと規制当局の関係も同様でした。USDTが初期の生き残りを支えたのは、主にこの「ワイルドグロース」モデルによるものでした。透明性の欠如や不正な運営に対する外部からの批判にもかかわらず、その回復力は今もなお揺るぎません。このような環境下において、チームの生き残り戦略はシンプルでした。生き残りこそが最優先だったのです。暗号資産業界の匿名性は、悪意のある活動のコストを低下させ、利益獲得の可能性を高めました。そのため、初期には不正な市場と合法的な市場が共存していました。時が経つにつれ、業界は必然的にコンプライアンス、透明性、そして制度化へと向かい、この流れの中でステーブルコイン市場の将来の方向性も徐々に明確になるでしょう。ステーブルコインは外国為替市場に混乱をもたらすことができるのでしょうか?クロスボーダー決済の機会と課題ダイナミック・オブザーバー:当時、BinanceはCoins.phに投資しなかったのに、なぜあなたは投資したのですか?
周偉:2021年、私は世界中のほぼすべてのコンプライアンス準拠の取引所を調査し、その過程で多くの合併や買収、投資プロジェクトに参加しました。会社の最終決定については、私が退職した後はもう知りませんでした。
しかし、私の観点からすると、特定のターゲットについて楽観的な理由には、市場の可能性、ライセンスの障壁、ブランドの影響力、歴史的な蓄積などがあります。
Coins.phを例に挙げましょう。この会社は2014年に設立され、決済会社としてのビジネスバックグラウンドと暗号通貨取引所の運営経験の両方を持っています。
フィリピン市場への参入当初、Alipayに似たローカル決済オプションとCoinbaseに似た暗号資産取引体験の両方を提供していたため、非常に幅広いユーザーベースと利用シナリオが生まれました。私は、Axie Infinityを単なる取引所としてではなく、決済と取引の両方の機能を備えた企業として注目しました。
フィリピン市場を選んだもう一つの重要な要因は、2021年にAxie Infinityが爆発的に成長したことです。当時、フィリピンは世界で最も暗号資産の普及率が高い国の一つとなっていました。
ほぼすべての人がこの「遊びながら稼ぐ」ゲームに参加し、まず暗号資産を直接購入し、その後ゲームをプレイすることで「マイニング」していました。この驚異的なブームは2~3年続き、2021年から2023年にかけて、地元の草の根ユーザーの間で暗号資産が広く普及しました。
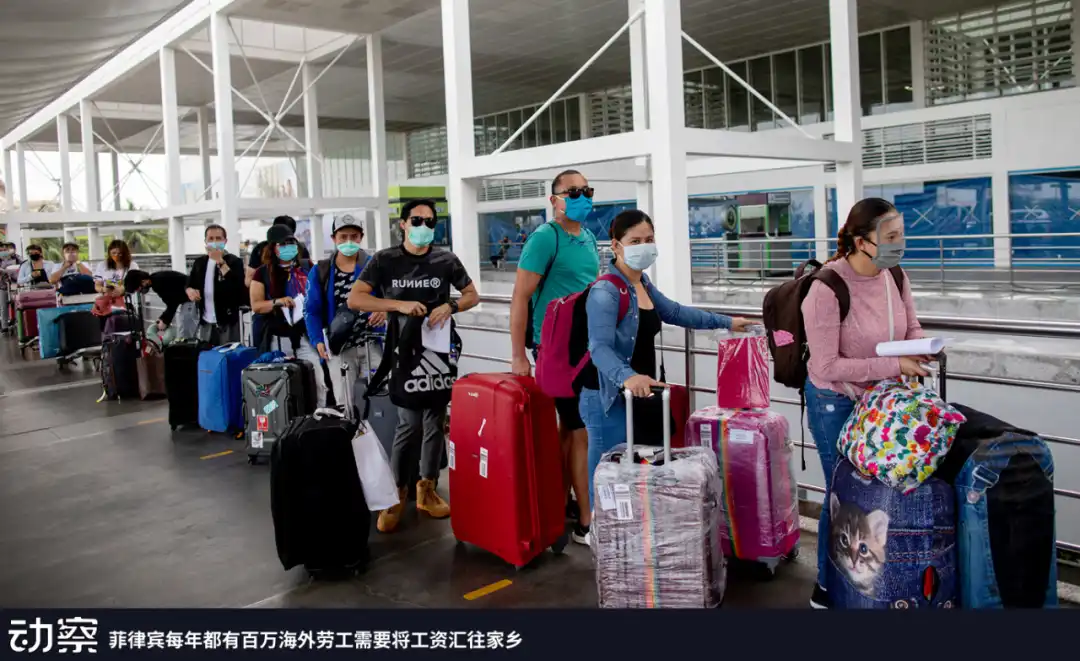
フィリピン市場のもう一つの魅力は、中国、インド、メキシコに次ぐ世界第4位の国際送金取扱高です。海外で働く労働者によって、年間約400億ドルの外貨が母国に送金されています。この大規模で安定した決済市場は、フィリピンが仮想通貨やステーブルコインを用いた国際決済の最適化をいち早く試みた国の一つにもなっています。当初、現地での決済は、従来の米ドル電信送金に代わるものとして、ステラ(XLM)などのオンチェーン・ステーブルコインを用いて行われました。銀行の週5日8時間体制のサービスサイクルと比較して、取引所の24時間365日決済機能は、ステーブルコインを用いた決済・交換の効率を大幅に向上させます。したがって、この企業は3つの重要な優位性を持っていると私は考えています。第一に、ライセンスやコンプライアンス認証の少なさ、第二に、豊富な仮想通貨ユーザーベース、そして第三に、国際決済およびB2B決済市場への直接参入能力です。過去1年半から2年の間に、私たちは単純な取引所から、グローバル決済やクロスボーダー送金に対応できるライセンス取得済みの暗号資産プラットフォームへと徐々に変貌を遂げてきました。これは私たちのビジネスモデルの単なる延長ではなく、新たな成長軌道の始まりです。[文脈不明瞭 - おそらく翻訳ミス]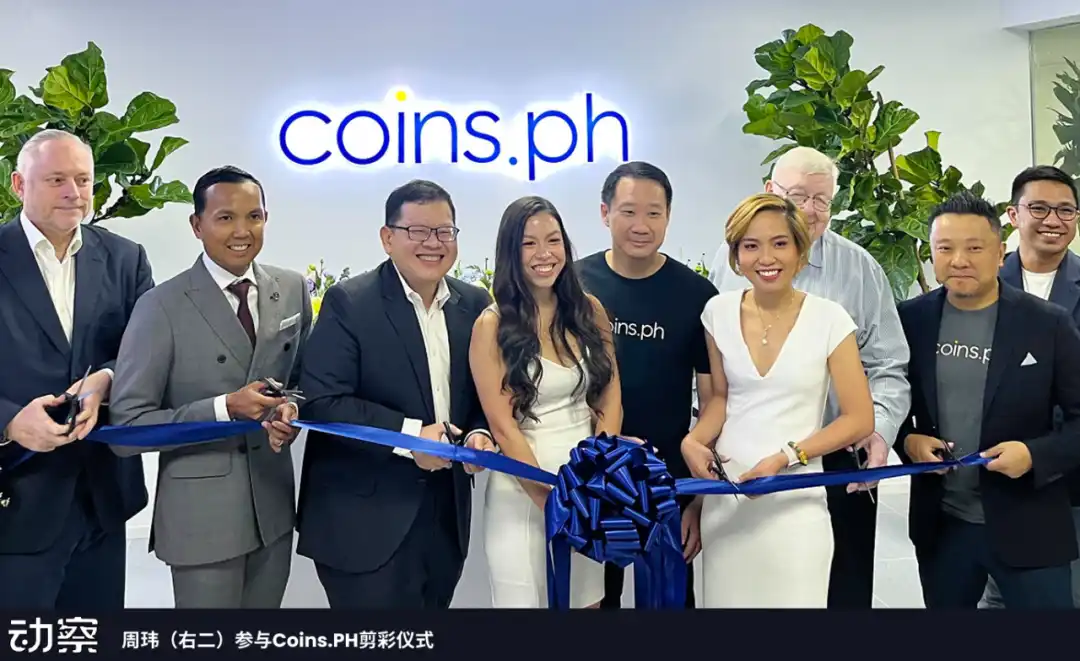 : フィリピン政府は2024年末にようやくステーブルコイン政策の実施を開始しました。これはCoins.phの事業展開に大きな影響を与えるでしょうか? 周偉: この政策が私たちの事業に直接影響を与えるとは考えていません。より根本的な理由は、ユースケースの拡大です。私の観察では、世界最大の単一市場の一つは外国為替市場であり、フィリピンでは1日あたり約150億から200億ペソが米ドルに対して取引されています。もしこれらの外国為替取引が、米ドル建てステーブルコイン(USDTやUSDCなど)とフィリピンペソの交換に置き換えられれば、全く新しい代替市場が生まれるでしょう。しかし、このような取引はコンプライアンスに準拠した取引所で行われなければなりません。まず、取引所には顧客の需要が必要です。売り手は主に地元または越境決済会社です。買い手は暗号通貨投資家や、海外に進出する中国のeコマース企業など、ステーブルコインを使って国境を越えた資金移動を必要とする人々です。私たちの役割は、これらの需要者を単一の「マーケットプレイス」に集め、取引をマッチングさせることです。取引所を彼らの出会いの場とすることです。フィリピンでは、私たちの取引所は常にUSDTとUSDCのコンプライアンスに準拠した取引を提供しており、これはコンプライアンスに準拠した取引所の基盤です。タイなどの市場でも同様のモデルを採用しています。
近年、香港がステーブルコインを正式に法規制の枠組みに組み込み、Circleのような米国のステーブルコイン発行会社のIPOが成功し、米国の新政権下で規制の道筋が明確になったことなど、変化が起こりました。これにより、米国の主要金融機関はステーブルコインを合法的に利用し始めました。
同時に、香港の越境企業、電子商取引企業、決済機関は、決済にステーブルコインを合法的に利用できるようになりました。
これにより、ステーブルコインの越境流通ネットワークがさらに拡大し、フィリピンが「港」の役割を果たします。外国資金はUSDCの形で到着し、そこで「荷降ろし」され、ペソに交換されます。
また、国内資金は港を通じてUSDTに換金され、その後海外に送金されることもあります。越境ステーブルコイン決済の需要が高まるにつれ、「港」の業務量も急速に増加しています。 Dongcha:外国為替やクロスボーダー決済におけるステーブルコインの高コストを疑問視する声もあります。例えば、Airwallexの創業者は、ステーブルコインのコストが従来の外国為替よりも低くなることはないと考えています。あなたの考えをお聞かせください。 Zhou Wei:私は、この種のビジネスは本質的に、各当事者がそれぞれの「商品」を販売することだと考えています。従来の銀行の商品は外貨プールと従来の決済機能であり、私の商品はステーブルコイン取引とデジタル決済機能です。この2つは全く異なる特性を持っています。例えると、従来の銀行は「海上輸送」、ステーブルコインは「航空輸送」、そして一部のローカライズされた決済手段は「陸送」のようなものです。海上輸送は最もコストが低いですが、時間がかかり、時間的制約があります。航空輸送はコストは高くなりますが、24時間365日利用可能で柔軟性があり、銀行が閉まっている場合でも送金を完了できます。現在、ステーブルコインのコストは従来の外国為替よりも高くなっていますが、これは主にプールの規模が小さいことが原因です。例えば、フィリピンでは、銀行は1日あたり10億から20億ペソの外貨取引を処理でき、外貨市場の流動性と厚みはステーブルコイン市場をはるかに上回っています。そのため、現段階では、銀行は外貨コストにおいて明らかに優位に立っています。しかし、ステーブルコインとペソ取引の流動性プールが徐々に拡大するにつれて、コストの差は縮まり続け、将来的には従来の外貨取引と同等になる可能性があり、その時点でステーブルコインの利用事例はさらに広がるでしょう。重要な要素は流動性であり、ステーブルコインのクロスボーダー決済の流動性と、ステーブルコインと法定通貨の対比における流動性の両方が重要です。例えば、米ドルと米ドル建てのステーブルコイン間のコストはほとんど発生しませんが、米ドル以外の法定通貨を米ドルと交換する場合はスプレッドが発生します。現在、米ドルと香港ドルの為替レート差は小さいですが、USDTと香港ドルの為替レート差は相対的に大きくなっています。これは、従来の外貨プールがステーブルコイン取引プールよりもはるかに大きいためです。しかし、ステーブルコインと香港ドルの取引量が徐々に増加するにつれて、この差も縮小していくでしょう。タイやフィリピンなどの市場でも同様のロジックが当てはまります。米ドルと現地通貨の外貨プールは大きく、USDTと現地通貨のプールは比較的小さいため、取引コストが高くなっています。しかし、ステーブルコインプールが拡大し、流動性が高まると、より多くの取引量を処理できるようになり、この差は自然に縮小します。これはまさに現在市場で起こっている変化であり、ステーブルコイン決済ネットワークの競争力を高めるための重要な道筋です。動態観察:ステーブルコイン外貨市場は24時間365日稼働できるか?周偉氏:フィリピンのPESONetやInstaPay、米国のACH(一部24時間365日対応)など、どの国にも24時間365日対応の決済システムがあります。私たちがすべきことは、24時間365日対応の暗号通貨を、現地の24時間365日対応の法定通貨決済システムに統合することです。フィリピン・テストグラウンド:PHPCはサンドボックスを出た後、どこへ行くのでしょうか? 東茶氏:ステーブルコインの発行と香港での発行の違いは何でしょうか? 周偉氏:香港とフィリピンは、ステーブルコイン規制に対するアプローチが根本的に異なります。香港は包括的なステーブルコイン規制法案を導入し、明確な規制枠組みと参入要件を定め、多くの市場参加者を引き付けています。一方、フィリピンは同様の法律を導入しておらず、より柔軟なアプローチを採用しており、中央銀行は選ばれた機関にのみパイロットライセンスを付与しています。フィリピンでは、当社のステーブルコイン事業は2023年にライセンスを申請した後、中央銀行の「規制サンドボックス」に初めて参加しました。1年間サンドボックス内で事業を展開し、すべての主要業績指標(KPI)を達成した後、今年正式にサンドボックスから脱却し、市場へのアクセスを許可されました。中央銀行がパイロットプログラムに当社を選んだ主な理由は、当社が中央銀行の監督下にある最大の取引所であることです。ステーブルコインの発行と償還(MintとRedeem)はどちらも取引所を通じて行われます。ユーザーはプラットフォームにペソを預け入れ、手数料なしで1:1の比率でPHPCに直接交換できます。償還にはわずか0.01%の手数料がかかります。獲得したPHPCは、ブロックチェーン上で自由に流通させることができます。当初はRoninパブリックブロックチェーン上に展開しました。多くのゲーマーがゲーム収益をPHPCに変換し、プラットフォームを通じて法定通貨にオフランプしています。
今後は、クロスボーダー決済のシナリオ、特に海外で働くフィリピン人労働者の送金ニーズに焦点を当てていきます。フィリピンは世界第4位の外貨送金の受取国であり、主に海外で働く労働者からの年間約400億ドルのクロスボーダー送金が行われています。 PHPCを使って母国に送金できれば、コストはブロックチェーンのガス料金とほとんど変わらず、口座に届くまでの時間も数秒に短縮できます。
例えば、米国で働くフィリピン人はCoinbaseで直接PHPCを購入し、フィリピンに送金すれば、受取人は即座にペソに両替できます。
同様に、香港がライセンス供与に門戸を開いた場合、私たちは香港でPHPCを登録する予定です。これにより、そこで働く何十万人ものフィリピン人労働者は香港ドルでPHPCを購入し、母国に直接送金できるようになり、為替レートの差額ゼロと低コストの決済が実現します。このモデルはシンガポールなどの市場にも拡大され、既存のグローバル法定通貨ゲートウェイネットワークと統合される予定です。 PHPCがより多くの取引所(Binanceのようなグローバルプラットフォームを含む)に上場されれば、クロスボーダー決済機能と市場への受け入れ度が大幅に向上するでしょう。Dongcha:PHPCの収益モデルは、USDTやUSDCといった従来のステーブルコインと異なるのでしょうか? Zhou Wei:ステーブルコインにとって、金利や資産運用手数料の獲得は当然の直接的な収益モデルです。しかし、より長期的な視点から見ると、この商品を通して、フィリピンに居住していない海外労働者にローカライズされた金融サービスを提供したいと考えています。ステーブルコインは本質的に金融包摂のためのツールです。世界中の人々が、これまで米ドル建て銀行口座を持つ人だけが利用できた預金金利、投資機会、ローンなどのサービスにアクセスできるようになります。
かつては、これらの権利や利益は米ドル建て口座を持たないとほとんど手の届かないものでしたが、米ドル建てステーブルコインの登場により、地理的制約や銀行システムの制約を打破できるようになりました。
同じ論理はフィリピンの金融システムにも完全に当てはまります。香港、シンガポール、中東などで働く多くのフィリピン人海外労働者は、母国で不動産を購入したり、消費したり、投資したりすることを望んでいます。
しかし、これまでは国境を越えた資金移動や現地銀行口座の開設が制限されていたため、これは非常に困難でした。ステーブルコイン、特にPHPCは、こうしたチャネルを彼らに開放し、現地住民と同じように国内の経済活動に参加できるようにする機会を与えています。
現在、世界には約1,000万人のフィリピン人海外労働者がいます。彼らの金融ニーズは最終的には母国にまで及びますが、これまで適切なツールが不足していました。PHPCはそうしたツールとして機能し、フィリピン国内の金融サービスシステムに世界規模で直接アクセスできるようにすることで、国境を越えた低コストで即時の金融活動への参加を可能にします。Dongcha:フィリピンの外国為替市場の規模は年間40億ドルとおっしゃっていましたが、これは正しいでしょうか? Zhou Wei:はい、年間です。主な構成要素は個人送金、つまり海外労働者が母国に送金する送金で、年間約400億ドルに上ります。Dongcha:2030年を見据えて、今後5年間でステーブルコインはこの市場においてどの程度のシェアを占めるとお考えですか? Zhou Wei:おそらく、国境を越えた資金の半分、約200億ドルがステーブルコインで決済されることになると思います。Dongcha:そのうちCoins.phを経由する金額はどれくらいになるのでしょうか?周偉:PHPCだけを見るのは適切ではないと思います。PHPCは取引量の指標だからです。その取引量は常にアクティブユーザー数(AU)を上回ります。AUはそれほど多くないかもしれませんが、取引量は相当なものになるでしょう。海外労働者はほんの一例に過ぎず、他にも多くのユースケースが登場しています。Dongcha:Axie Infinityのようなゲーム内通貨取引所以外にも、フィリピンには請求書の支払いに利用できるローカルデジタルソリューションが数多くあります。ステーブルコインを使うと、かえってコストが上がってしまいます。現在、PHPCを使って請求書の支払いをしているユーザーの割合はどれくらいですか?周偉:現在、ほとんどいません。製品はまだサンドボックス段階にあり、チェーン上にローンチされていません。当初ローンチしたチェーンはテスト段階だったため、メインストリームチェーンには組み込まれませんでした。今年、サンドボックステストを終え、9月からプロモーションを開始する予定です。
Dongcha:では、どのような期待をお持ちですか?
周偉:主要なユースケースは、オンチェーンシナリオと外貨決済の2つです。国内決済への参入は、その後になります。例えば、先ほどおっしゃったように、ステーブルコインを実際の国内決済商品として、食品配達、日常生活の決済、地域決済プラットフォームなど、様々な場面で活用していく予定です。
しかし、このステップは最も難しいと考えています。なぜなら、すでに成熟したサービスシステムを置き換える必要があるからです。現在のローカル決済システムは、ほとんどの基本的なニーズをすでに満たしており、ユーザーの習慣もすでに形成されています。そのため、将来の応用シナリオは、前述の2つの分野、つまりオンチェーンと外貨決済に重点を置くことになると思います。
Dongcha:では、ステーブルコインは請求書の支払いシナリオにどのように適合するのでしょうか?
Zhou Wei:実のところ、その必要はありません。従来の決済システムではすでにこれらの問題にうまく対処しているため、ステーブルコインへの置き換えを強制する必要はありません。
Dongcha:これらのシナリオは普遍的なものでしょうか、それともフィリピンに特有のものですか?
Zhou Wei:ステーブルコインは、国境を越えた需要があるあらゆる市場で価値があります。しかし、国内のP2P取引においては、その活用事例は非常に限られています。Dongcha氏:この見解は、ステーブルコインは同一の法定通貨システム内での決済、特に国内のB2BまたはC2C取引に適していると考える多くの見解とは異なります。Zhou Wei氏:私の意見では、ステーブルコインは国内決済市場、特に決済システムが高度に成熟した国や地域では、果たす役割が小さいと考えています。ほとんどのアジア市場では、ユーザーの決済習慣が既に確立されており、デジタルウォレットが広く普及しており、決済速度とコストは非常に低いレベルに最適化されています。すべての取引がT+0ベースで即時決済できるわけではありませんが、少なくとも1日以内、あるいは当日中に決済でき、手数料も既に非常に低くなっています。このような環境では、ステーブルコインを導入しても効率性は向上せず、むしろ複雑さが増すだけです。ステーブルコインが国内決済手段として実用化される可能性は、アフリカの一部の国など、決済システムが未発達な地域でのみあります。対照的に、インドのような成熟した国内決済インフラを持つ国では、既に非常に効率的な国内送金サービスが提供されているため、ステーブルコインの付加価値は実質的にゼロです。興味深いことに、米国の状況は正反対です。世界的な金融センターであるにもかかわらず、米国の決済システムは一部の分野でアジアほど進んでおらず、多くの場面で依然として小切手、銀行間決済、クレジットカードネットワークに依存しています。そのため、ステーブルコインは米国、特に決済分野でより大きな適用可能性を秘めており、アジア太平洋市場よりも大幅な効率性向上をもたらす可能性があります。したがって、ステーブルコインにとって真のチャンスは、より多くの問題点、より高い障壁、そしてより大きなコストが存在するクロスボーダー決済にあります。特に、決済サイクルとコンプライアンスプロセスには、最適化の余地が大きくあります。 Dongcha:つまり、デジタル決済が高度に発達したアジアのような地域では、ステーブルコインは国内決済において競争上の優位性を提供しにくいということですね? Zhou Wei:はい、全くそうではありません。むしろ、プロセスはより複雑になる可能性があります。一方、クロスボーダー決済は、特にコンプライアンスコストと決済時間に関して、より多くの障害と高いコストを伴うため、より大きなチャンスをもたらします。 Dongcha:例を挙げていただけますか?例えば、100万ペソを米ドルに両替したい場合、従来のチャネルとステーブルコインチャネルのコスト構造はどのようなものでしょうか? Zhou Wei:銀行は週末は閉まっているため、従来のチャネルでは送金できません。一方、ステーブルコインは24時間365日利用可能です。フィリピンでは外貨管理が比較的緩いですが、タイ、ブラジル、インドネシアなど管理が厳しい国では、従来の通貨交換には承認が必要で、時間がかかります。少額であれば、USDTに両替するだけですぐに送金できます。
ダイナミック・ディテクション:現在、ステーブルコインは主に消費者市場(B2B)向けですか、それとも企業市場(B2B)向けですか? 周偉:フィリピンでは、当社のサービスはB2BとB2Bの両方のシナリオをカバーしています。例えばB2Bの場合、多くの中国の越境EC事業者、特にTikTok Commerceのようなプラットフォームに参加している事業者は、フィリピン、タイ、ブラジルなどの市場で販売を行っています。しかし、これらの事業者は現地の法人や銀行口座を持っていない場合が多く、越境資本の本国送金が困難になっています。 当社は、「集金+ステーブルコイン決済」の包括的なソリューションを提供できます。加盟店の現地での売上(例:ペソ)を集金し、決済サイクル中にUSDTまたはUSDCに直接換金します。その後、ステーブルコインは加盟店の香港にある会社の口座に送金されます。 香港の加盟店は、ステーブルコインを香港ドルなどの法定通貨に迅速に換金して支払いを受けることができます。これにより、企業は複数の国で会社を設立したり銀行口座を開設したりすることなく、スムーズに越境決済を完了できます。 このモデルは、グローバル展開を目指す中国の中小企業に特に適しています。24時間365日いつでも利用可能なステーブルコインの即時決済を活用しながら、時間とコンプライアンスコストを節約できるため、従来の越境送金に伴う高額な手数料や遅延を回避できます。 Dongcha: では、大企業の場合、平日は従来のチャネルを使用し、週末はステーブルコインを利用できるのでしょうか?
通貨の発行と管理は国家主権の重要な要素です。国が自国通貨の支配権を放棄することは、経済主権の一部を放棄することに等しいのです。
例えば、アルゼンチンはここ数年、深刻なインフレに見舞われ、国民は通貨切り下げを緩和するために米ドル建てステーブルコインへの依存度を高めてきました。しかし、政権交代後、新政権は金融政策を強化し、インフレを徐々に抑制し、ペソの市場機能を回復させました。
米ドル建てステーブルコインが広く普及したとしても、これらの国々は依然として自国通貨の優位性を維持する意欲と能力を有しています。
したがって、「米ドル建てステーブルコインがすべての国内法定通貨に取って代わる」という絶対的な主張には賛同できません。国家という概念が存在する限り、大多数の政府は自国通貨の発行権と使用権を維持しようと努めるでしょう。これは経済運営に関係するだけでなく、主権の象徴であり、その根幹を成すものでもあります。
熱狂が冷めた後、ステーブルコインの可能性はどこにあるのでしょうか?
ダイナミック・オブザーバー:香港にはステーブルコインにとって大きなチャンスがあるのでしょうか?
周偉:香港が提供するステーブルコインの機会は非常に注目に値すると思います。なぜなら、USDTのコアユーザーベースの大部分が世界中の中国系コミュニティから来ているからです。
私の推測では、おそらく世界中のUSDT保有者の半分は中国系コミュニティとつながっており、香港はこの資本ネットワークの重要な転換点にあります。香港がこの資本フローを吸収し、引き付けることができれば、香港のステーブルコイン市場の規模と活性は大幅に向上するでしょう。
私の意見では、香港にとって最大のチャンスは米ドル建てステーブルコインの発行にあります。結局のところ、国際市場や地域市場において、香港ドルのクロスボーダー需要は比較的限られています。香港株や香港ドル建ての債券、ファンドといった現地の金融商品のプロモーションに使用され、これらの商品が香港ドルステーブルコインの形でオンチェーン上で流通しない限り、需要を急速に拡大することは難しいでしょう。
一方、米ドルステーブルコインはクロスボーダー決済、投資、価値保管において世界的に適用可能であるため、香港にとってほぼ必須となっています。
動的観察:これらのUSDTユーザーが香港ドルステーブルコインユーザーに切り替える動機は何ですか?
周偉:現在の観察では、香港でライセンスを申請している機関は、一般的に典型的な高頻度USDTユーザーではありません。彼らの資本構成や取引習慣は、従来の暗号通貨ネイティブとは異なります。各機関の詳細なプロフィールは把握していませんが、公開データから傾向を垣間見ることができます。例えば、HashKeyの取引記録を見ると、USDTからUSDへの取引量は1日あたり5,000万ドルから1億ドルの間で安定しており、通貨間交換の需要が安定していることがわかります。[以下、無関係なテキスト:] Dongcha:Coins.ph以外に、ステーブルコインの発展をどのような方向に推進していきたいと考えていますか?あるいは、他にどのような機会があるとお考えですか? Zhou Wei:私の見解では、現在の米国政権は自己革命の真っ只中にあり、金融システムの軽微な調整だけでなく、SWIFTのような従来のクロスボーダー決済システムをドル建てのステーブルコインに直接置き換えることを推進しています。この動きは、テクノロジーとイノベーションを積極的に受け入れるという、稀有な姿勢を示しています。ホワイトハウスの政策方針とSECの規制調整は、どちらも同じシグナルを発しています。米国はデジタル資産業界への道を切り開いているのです。大統領は本日、デジタル通貨業界へのサービス提供を繰り返し拒否する銀行に制裁を課す大統領令に署名しました。これは間違いなく大きな転換です。かつては、多くの地域で銀行口座を開設できなかったのは、現地の銀行が仮想通貨企業へのサービス提供で米ドル建て口座を失うことを恐れたためです。米国がこの障害に根本から取り組むことで、事実上、業界全体が解放されることになります。これは決済市場や外国為替市場にとって良いニュースだけではありません。チャネルと流動性プールの確立により、ステーブルコインの応用範囲はクロスボーダー決済から、投資、資産管理、融資など、より幅広い分野に拡大するでしょう。新興市場では、規制に準拠したチャネルを通じて米ドル建てステーブルコインを効率的に交換できるようになれば、現地のユーザーはより幅広い米ドル建て投資商品に直接アクセスできるようになります。私が現在取り組んでいるのは、新興国における米ドル建てステーブルコインの交換プールとチャネルの確立です。これにより、現地の人々が私たちを通してより多くの米ドル建て投資商品を購入できるようになります。Dongcha:VisaとStripeも新興市場でステーブルコインを推進しています。どのような機会があるとお考えですか? Zhou Wei:まず第一に、クリーンな交換事業を確保する必要があります。この基盤があって初めて、VisaやStripeのような国際決済ネットワークへのアクセスと提携を獲得できるのです。コンプライアンス遵守の徹底は取引量の増加につながり、交換コストの削減がさらに多くのユーザーと資本を引き付けます。これは典型的な好循環です。コンプライアンスはアクセスをもたらし、アクセスは規模をもたらし、規模はコストを削減し、コスト優位性は規模へとフィードバックされます。フィリピンでは、私たちのプラットフォームはこの好循環に入り、市場の成長はもはや単一の外部刺激に依存することなく、自律的になりました。
ダイナミックディテクション:米ドル建てステーブルコインがSWIFTに取って代われば、Visaも置き換えられるのでしょうか?
周偉: いいえ。Visaの加盟店ネットワークは規模が大きすぎて、すぐには変更できません。また、Visaは数百、数千もの銀行と取引することを望んでいません。もしUSDCが500の銀行口座の決済を代替できるのであれば、喜んでそうします。私たちはフィリピンにおけるステーブルコインの港のようなものです。最大の流動性プールを有しているため、フィリピンに出入りするすべてのステーブルコインはここで交換されなければなりません。
Dongcha:どのように実現するのでしょうか?
周偉:決済プロセスは様々ですが、基本的には同じです。APIを介して資金にアクセスし、二次申請と取引を完了し、需要に応じて資金を任意の口座に分配します。当社の決済ライセンスがあれば、受取人の口座に法定通貨を支払うだけでなく、資金の即時売買、引き出し、換金が可能になります。
つまり、市場の「ファーストマイル」と「ラストマイル」に法定通貨チャネルを開設し、取引所、各種ステーブルコイン、マルチチェーンサポートと組み合わせることで、国境を越えた資本移動の全プロセスを完全にカバーできるということです。このシステムでは、取引所が「ラストマイル」において重要な役割を果たし、ローカルユーザーとグローバル金融ネットワークを直接繋ぎます。
実際、ステーブルコインがVisaなどの国際決済会社とのAPI連携を完了できれば、決済プロセス全体における技術的な障壁はなくなります。これはVisaに限ったことではありません。取引にアクセスし、識別できる限り、あらゆるグローバル決済ネットワークは、シームレスな国境を越えた資本移動を実現できます。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事