

ADL、最後の防衛線
この大暴落と巨額のマージンコールは、依然として世論の議論を巻き起こしました。
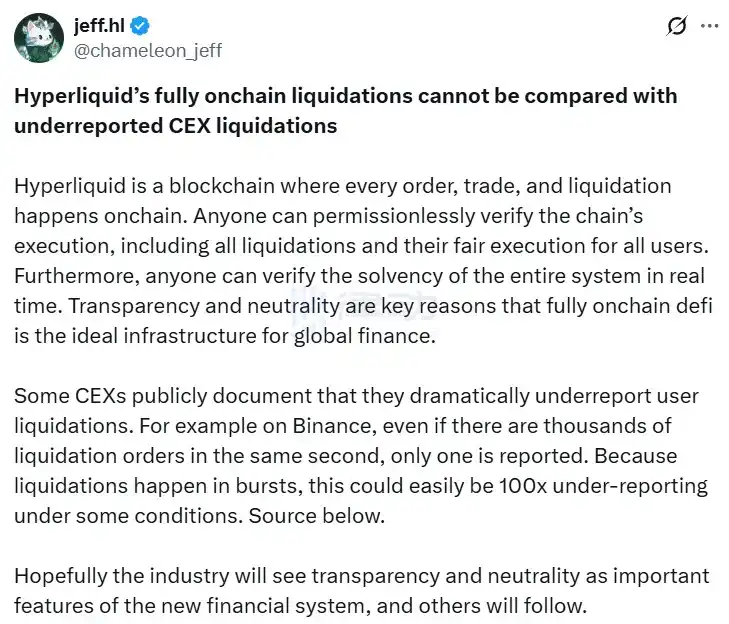
Hyperliquidの創設者であるジェフ・ヤン氏は、ソーシャルメディアで直接反論しました。「一部の中央集権型取引プラットフォームは、ユーザーの清算を大幅に過小報告していると公に発表しています。例えば、Binanceでは、同じ秒間に数千件の清算注文があっても、報告されるのは1件だけです。清算は突発的な出来事であるため、場合によっては過小報告が100倍に達することもあります。」
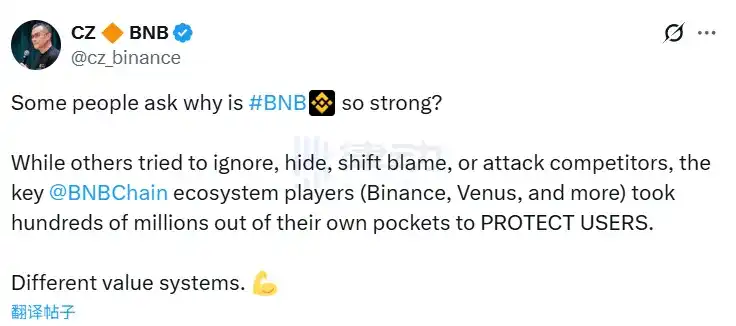
この発言はCZ氏への痛烈な批判であり、彼はすぐにジェフ氏に反論しました。「他社が責任を無視したり、隠したり、逃げ回ったり、競合他社を攻撃したりしている間、BSCエコシステムの主要プレーヤーであるBinanceやVenusなどは、ユーザーを守るために自腹で数億ドルもの費用を負担しました。価値観の違いです。」
この議論はすぐに立場を揺るがしました。DeFi のベテランである Andre Cronje 氏は Binance を支持し、Solana コミュニティの中心メンバーであり Helius Labs CEO である Mert 氏は Hyperliquid を支持することを選択しました。これにより業界は 2 つの陣営に分裂しました。結局のところ、この問題の核心は、分散型取引所と中央集権型取引所の立場の根本的な違いにあります。この違いを示す最良の例は ADL メカニズムです。今回の暴落とその後の清算がなければ、ほとんどの人は Hyperliquid と Binance の ADL の違いを完全に理解していなかったかもしれません。しかし、この違いは、分散型取引所と中央集権型取引所のリスク管理の哲学がまったく異なることを示しています。
ADL:最後の防衛線
ADL(Auto-Deleveraging)は、仮想通貨取引プラットフォームの最後の防衛線です。清算による損失が保険基金の許容量を超えると、取引プラットフォームはこのメカニズムを作動させ、利益のあるポジションを強制的に決済することで、プラットフォームの支払い能力を維持します。
厳しいように聞こえますが、これは必要悪です。そうでなければ、取引プラットフォームは破綻し、すべてのユーザーの資金が危険にさらされることになります。
HyperliquidのADL:稀少ながらも透明性を確保 まずはHyperliquidのADLメカニズムについて見ていきましょう。HyperliquidのADLシステムは、多層的なセーフティネットのように設計されており、他のすべてのメカニズムが機能不全に陥った場合にのみ起動します。トレーダーのポジションが維持証拠金要件(通常はポジションの想定元本の2%から5%)を下回ると、システムはまず標準的な清算手順を用いて、注文板上の清算注文をマッチングさせようとします。注文板の残高が清算に十分な額でない場合はどうなるでしょうか?その場合、ポジションと担保はHyperliquidの流動性プロバイダープール(通称HLP Vault)に移管されます。ADLは、HLP Vaultまたは分別ポジション口座の価値がマイナスになった場合、つまり未実現損失が利用可能なすべてのバッファーを超えた場合にのみ起動されます。具体的な発動条件は、保険基金残高 + ポジション証拠金 + 未実現損益の合計が0以下になることです。このメカニズムには固定のパーセンテージしきい値はなく、維持証拠金違反に基づいて動的に調整されます。たとえば、レバレッジを 2 倍にした場合、ADL が発動するには 50% を超える下落が必要になる場合があります。Hyperliquid は、ADL が極めて稀に発生するように意図的に設計しました。2025 年 10 月 11 日のインシデントは、プラットフォームの 2 年を超える運用の中で、クロスマージン モードで発動された最初の ADL でした。それ以前は、分離マージン モードで散発的にしか発生していませんでした。
ADL が発動されると、システムはまず最大のクジラを優先します。ランキングの式は次のとおりです。マーク価格 ÷ エントリー価格 × 想定ポジション ÷ 口座残高。少し複雑に聞こえますが、ロジックは単純です。マーク価格とエントリー価格の比率は、利益率を測るものです。比率が高いほど利益が大きく、強制清算の優先順位が高くなります。想定ポジションと口座残高の比率は、実効レバレッジを表します。口座サイズに対するポジションが大きいほど、システミック リスクへの影響が大きくなるため、優先されます。
アルゴリズム全体は、未実現損益(最重要)、レバレッジ(2番目)、ポジションサイズ(3番目)の3つの要素を考慮します。このキューは動的なオンチェーン優先キューであり、各資産または永久契約には独自の独立したキューがあります。キューは、マーク価格とオラクルデータに基づいて約3秒ごとにリアルタイムで更新されます。実行中、システムはHyperBFTコンセンサスメカニズムの1秒未満のファイナリティを利用してバッチ処理を行います。ただし、プラットフォームはクロスアセットマージンをサポートしているため、ヘッジ戦略の片側のみが清算されるなど、アンバランスな清算が発生する場合があることに注意してください。
中央集権型取引所と比較して、HyperliquidのADLはいくつかの独自の機能を備えています。まず、分散型取引執行です。すべてのステップはHyperliquid L1ブロックチェーン上のスマートコントラクトによって自動化されており、オフチェーンエンジンや人的介入は一切不要です。これにより完全な透明性が確保され、すべての清算とADLイベントはブロックエクスプローラーを介してリアルタイムで監査可能となり、ブラックボックス操作の余地が排除されます。プラットフォームとHLPの緊密な統合も興味深い点です。ADLの収益はコミュニティの資金に還元され、プラットフォームは取引手数料の97%をHLPトークンとHYPEトークンの買い戻しに使用しています。注文書の流動性を高めるため、プラットフォームは清算手数料を無料とし、HLP資金は利益の出る取引だけを厳選しないため、いわゆる「有害な流動性」の問題を回避しています。BinanceのADL:従来型でありながら透明性が高い それでは、BinanceがどのようにADLを実現しているのか見てみましょう。 BinanceのADLは、USDT証拠金先物プラットフォームにおける最後の安全弁であり、保険基金が枯渇した後にのみ発動します。このメカニズムが発動するには、いくつかの条件を満たす必要があります。第一に、トレーダーのポジションが破産状態に達し、損失が維持証拠金を超え、口座残高がマイナスになる必要があります。第二に、清算注文が著しく不利な価格で執行され、損失が証拠金を超える必要があります。そして最後に、先物保険基金が枯渇し、損失を完全にカバーできなくなる必要があります。Binanceは具体的な発動率を発表していません。メカニズム全体は、特定の契約と市場状況に応じて動的に変化します。つまり、これは保険基金が破産基準値に対して底を打ったことを意味します。プラットフォームは、永久スワップ契約ごとに個別の保険基金を維持しており、その資金は取引手数料と清算時に発生する剰余金によって賄われます。BinanceはADLスコアを使用して、どのポジションを最初に清算するかを決定します。利益が出るポジションの場合、ADLスコア = 損益率 × 実効レバレッジとなります。損益率は、未実現損益を当初証拠金で割った値×100として計算されます。実効レバレッジは、ポジションの想定元本をウォレット残高で割った値です。損失ポジションについては、損益率を実効レバレッジで割って順位付けを行い、これらのポジションの優先順位を下げます。最後に、ユーザーのADLスコアを対象ユーザー総数で割って、最終的な順位を決定します。例えば、利益が50%でレバレッジが20倍の場合、ADLスコアは1000になります。これは、利益が20%でレバレッジが10倍のトレーダー(ADLスコアは200)よりも大幅に高いため、最初に清算されるトレーダーとなります。Binance は、取引インターフェース内にポジションの詳細の下にある 5 段階のインジケーター ライト システムを提供しており、ADL リスク レベルを視覚的に確認できます。緑のライトが 0 から 1 個の場合は低リスクを示し、キューの下位 80% に位置し、一般的に安全です。2 個の場合は中リスクを示し、60% から 80% にランク付けされ、注意が必要です。黄色のライトが 3 個の場合は高リスクを示し、40% から 60% にランク付けされ、綿密な監視が必要です。オレンジ色のライトが 4 個の場合は高リスクを示し、20% から 40% にランク付けされ、レバレッジを下げることを検討する必要があります。5 個すべてのライトが赤の場合、リスク レベルは最高であり、上位 20% に位置し、極端な市場状況では最初に清算されることになります。ADL がアクティブになると、システムは清算後の破産を監視し、保険資金が不十分であることを検出するとキューをアクティブにします。反対に利益のある取引のあるすべてのポジションは、ADL スコアによって最高から最低の順に並べ替えられます。最高ランクのポジションは、破産価格またはマーク価格で強制的に清算され、清算額は不足額をちょうど相殺するのに十分な額となります。このプロセスは、不足額が満たされるか、キューがなくなるまで繰り返されます。極端なケースでは、キューがなくなり、ギャップが埋まらない場合、いわゆる社会化損失が発生します。清算後、影響を受けたユーザーの損益が確定し、保険基金が余剰金の一部を受け取る場合があります。このプロセス全体は中央集権型エンジンによって迅速に実行されますが、公開オーダーブック上で行われるわけではありません。各契約には、動的に更新される個別のキューがあります。システムは、ヘッジされたポジションやレバレッジが低すぎるポジションを自動的に除外し、ユーザーがオプトアウトできないようにします。
Binanceには包括的な通知システムがあります。ADLが発生すると、アプリのプッシュ通知、メール、SMSメッセージで、決済されたポジション数、損益への影響、清算の理由の詳細がすぐに通知されます。 ADLが発動される前に、5段階のライトバーで警告が表示されます。また、設定で高リスクランキングのプッシュ通知を有効にすることもできます。
その後、すべてのADLイベントは取引履歴に記録され、特別な実行タイプとしてマークされます。システムは異議申し立てを容易にするためにカスタマーサービスチケットを自動的に生成します。これらの通知は必須であり、オフにすることはできません。
主要なメカニズムの違いの比較
実行に関して、Hyperliquidは完全に分散化されたオンチェーンスマートコントラクトを使用します。一方、Binanceは集中型のリスク管理エンジンと内部サーバーに依存しています。しかし、より大きな違いは透明性にあります。Hyperliquidのすべてのステップはオンチェーンで検証可能であり、誰でもプロセス全体を監査できます。Binanceはランキングの計算式を公開していますが、具体的な実装は外部から完全に見えず、半透明のブラックボックスとなっています。
例えば、10月11日の暴落時、HyperliquidはADL(自動取引停止)を引き起こしました。しかし、創業者のジェフ・ヤン氏は、プラットフォームは100%の稼働率を維持し、不良債権ゼロを維持し、すべての清算データを公開していると強調しました。コミュニティはこれを透明性の模範と位置付けました。一部のユーザーは、HyperliquidのADLメカニズムは「無差別」かもしれないものの、少なくとも情報隠蔽につながりかねない中央集権型取引所とは異なり、正直であるとコメントしました。対照的に、中央集権型取引所の「ブラックボックス」的な運用は、広く懐疑的な見方を招きました。10月11日の暴落時、一部のユーザーは、Binanceが一部の主要顧客と「非ADL契約」を締結し、一般ユーザーのADLリスクを高めていることに疑問を呈しました。これは、プラットフォームの中立性の喪失の兆候と見なされました。一部のトレーダーは、中央集権型取引所の注文板が偽造されている可能性があり、清算価格に関する知識を悪用してユーザーを搾取し、API制限などの措置を通じて清算データを過少報告しているのではないかとさえ考えています。 Hyperliquid のランキング アルゴリズムでは、マーク価格 ÷ エントリー価格 × 想定ポジション ÷ アカウント価値が使用されます。Binance は、利益を上げているトレーダーには P/L パーセンテージ × 実効レバレッジを使用し、損失を出しているトレーダーには P/L パーセンテージ × 実効レバレッジを使用します。保険基金の構造も異なります。Hyperliquid は、約 35 億ドルを保持する HLP コミュニティ プールに依存しており、独立したサブ金庫システムも備えています。Binance は、取引手数料によって資金が調達された各契約の独立した保険基金を維持しています。BTC USDT のような大規模な契約の場合、保険基金は数百万ドルに達することがあります。Hyperliquid は、標準的な清算と HLP 買収の両方が失敗した後に、アカウント価値が ≤ 0 に達したときにトリガーされます。Binance のトリガーは、保険基金が破産損失をカバーできなかったときにトリガーされます。固定の割合はありません。手数料の面では、Hyperliquid は流動性を促進するために清算手数料を提供していません。 Binanceは、保険基金の補充に充てられるメイカー手数料として0.015%、テイカー手数料として0.04%を徴収します。リスク警告に関しては、HyperliquidのインターフェースにADLリスクスコアが表示され、これはオンチェーンデータに基づいてリアルタイムで更新されます。Binanceは、リアルタイムのマーク価格に基づいて更新される5段階のライトバーを提供しています。
手動介入の可能性も異なります。JELLYトークン発行などの緊急バリデータガバナンス投票を除き、Hyperliquidが手動介入することはほとんどありません。Binanceはこれを公に認めていませんが、同プラットフォームがVIP顧客に非ADLプロトコルの特別待遇を提供しているという疑惑があります。
データの検証可能性が最大の違いです。Hyperliquidは完全に監査可能であり、ブロックエクスプローラーとオンチェーンデータを通じて誰でも検証できます。Binanceのデータはプラットフォーム自体によってのみ開示され、独立して検証することはできません。実行速度に関しては、HyperliquidはHyperBFTコンセンサスに基づいて1秒未満のレイテンシを実現し、理論上の容量は1秒あたり10万件のトランザクションです。Binanceの中央集権型エンジンは通常ほぼ瞬時ですが、高負荷時には遅延が発生する可能性があります。希少性に関しては、HyperliquidのADLは非常にまれになるように設計されています。最初のフルポジションADLは、プラットフォームが2年以上運用された後に発生しました。ADLは、ポジション制限とディープペグによって最小限に抑えられています。BinanceのADLはより従来的なリスク手段であり、過去の推定では清算の0.1%未満がADLにつながります。結局のところ、これらは2つの全く異なる哲学です。 Hyperliquidは構造的な透明性を重視しています。つまり、技術的なアーキテクチャを通じて透明性を強制することで、誰もそれを偽造できないようにしています。Binanceは効率性を重視しており、取引の中央集権化によってスピードを確保していますが、その代償として、プラットフォームが悪意のある行為を行わないという信頼が求められます。通常の状況では、この違いは目立たないかもしれません。しかし、10月11日のような極端な市場状況では、その差は際限なく拡大します。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia







