Ethena の大規模な資本逃避: USDe は 2 か月で 65 億ドルの損失を被り、さらに深刻な課題が待ち受けている?
原題:「USDe発行額が65億ドル急落、しかしEthenaはさらに大きな問題に直面」
原著者:Azuma、Odaily
Ethenaは設立以来最大の資金流出を経験している。
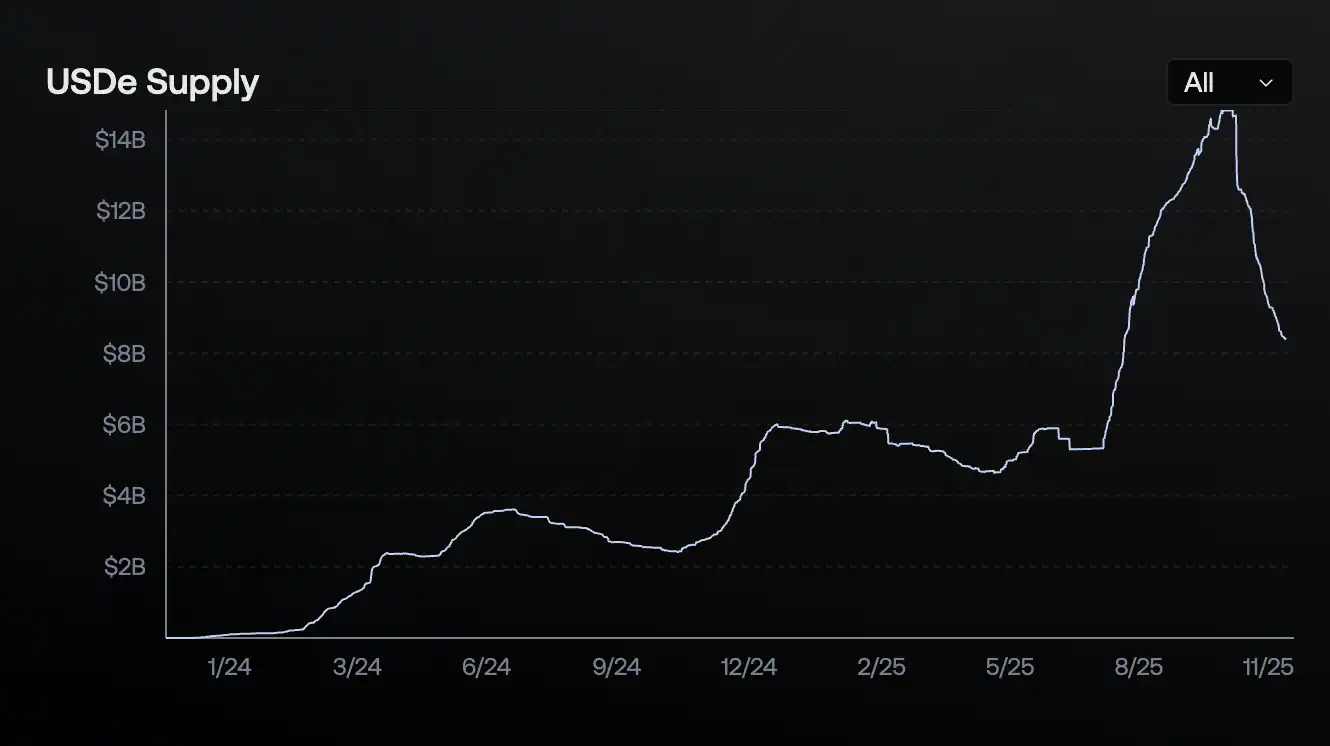
オンチェーンデータによると、Ethenaの主要ステーブルコインであるUSDeの流通量は83億9500万枚に減少しており、10月初旬のピーク時の約148億枚から約65億枚減少している。「半減期」とまではいかないものの、この減少は依然として非常に憂慮すべきものだ。
最近、DeFiのセキュリティインシデントが相次いで発生しており、特に2つの利付ステーブルコイン、Stream Finance (xUSD) と Stable Labs (USDX) は、Ethena と同様のデルタ中立モデルを使用していると主張していました。噂によると、これらの崩壊のきっかけは、10 月 11 日の市場暴落時に CEX の ADL によって中立バランスが強制的に破壊されたことです。USDe が Binance のペッグから一時的に逸脱した鮮明な記憶と相まって、Ethena を取り巻く FUD (恐怖、不確実性、不確実性) が広がっています。
USDe はまだ安全ですか?
Ethena の現在の市場規模を考えると、予期せぬことが起こった場合、Terra に匹敵するブラックスワン イベントが発生する可能性があります... では、Ethena は本当に危機に瀕しているのでしょうか? 資金流出は本当にリスク回避によって引き起こされているのでしょうか?
USDe とそのデリバティブ戦略に資金を投入し続けることは、まだ安全でしょうか?結論から始めましょう。私は個人的に、Ethenaの現在の戦略は依然として正常に機能していると考えています。DeFiを取り巻くリスク回避はEthenaの資本流出をある程度悪化させていますが、それが主な理由ではありません。USDeの現在のセキュリティ状況は比較的安定していますが、回転融資は可能な限り避けることをお勧めします。私がEthenaの現在の運用状況を承認する主な理由は2つあります。まず、ポジション構造、レバレッジ比率、ヘッジ交換、さらには清算リスクパラメータを明確に開示していないほとんどの利子付きステーブルコインとは異なり、Ethenaは透明性の点でベンチマークです。Ethenaのウェブサイトでは、準備金情報と証明、ポジションの配分と割合、実装収益を明確に確認できます。2点目は、前述の通り、ADLによって引き起こされる中立戦略の不均衡です。Ethenaが一部の取引所とADL免除契約を結んでいるという噂もありますが、確認されていないため、ここでは割愛します。免除契約がなくても、Ethenaは実際にはADLの影響を受けにくいです。これは、公開されている戦略を見ると、Ethenaが主にBTC、ETH、SOLをヘッジ資産として利用している(BNB、HYPE、XRPの割合はごくわずか)ためです。これらの3つの資産は、10月11日の暴落時に比較的低いボラティリティを記録し、取引相手はより強い衝撃に耐える能力を持っています。ADLは実際には、よりボラティリティが高く、衝撃への耐性が低いアルトコイン市場で発生する可能性が高くなります。したがって、現在問題を抱えているプロトコルは、透明性に欠けているもの(過度に積極的な戦略、あるいは完全に中立的でないアプローチが原因である可能性があります)であることが多いのです。 Ethenaからの資金流出の主な理由としては、2点が挙げられます。第一に、市場センチメントの冷え込み(特に10月11日以降)、先物市場とスポット市場間の裁定機会が縮小し、プロトコル利回りとsUSDeの年率利回り(本稿執筆時点で4.64%に低下)が同時に低下しました。AaveやSparkといった主流のレンディング市場のベースレートと比較して、sUSDeはもはや大きな優位性を失い、一部のファンドは他の金利獲得手段を模索するようになりました。第二に、10月11日にBinanceにおけるUSDeの価格が急騰したことで、リボルビングローンに伴うリスクに対する市場の認識が高まりました。オフチェーン(CEXの補助金削減)とオンチェーンの両方での利回り低下と相まって、大量の資金がリボルビングローンから解放され、市場から撤退しました。以上の論理に基づき、EthenaとUSDeは現在、比較的安定した運営を維持していると考えています。最近の資金流出は、極端な市場環境とセキュリティイベントの影響により、ある程度予想を上回りましたが、主な原因は、冷え込んだ市場センチメントによる裁定取引機会の縮小によって魅力が低下したことにあります。これはEthenaの設計ロジックによって正確に決定づけられており、プロトコルの利回りと魅力は市場のボラティリティに応じて変動します。より厳しい試練:スケーラビリティ 一時的な資金流出と比較して、Ethenaが直面しているより深刻な問題は、永久契約市場に依存するデルタ中立モデルが、スケーラビリティの面でボトルネックに達しているように見えることです。11月6日、DeFiの第一人者ミンダオ氏は、ニュートラル戦略ステーブルコインの最近の暴落について、「これらの戦略の長期リターンは国債水準(あるいはそれ以下)に収束し、流動性は取引所の公開市場操作(OI)によって制限され、カウンターパーティリスクは中央集権型取引所(CEX)のブラックボックスの中に完全に閉じ込められている。このモデルは完全に反証されている…スケールできず、最終的にはニッチな金融商品にとどまり、法定通貨ステーブルコインと競合できないだろう」と述べた。これはまるで「トゥルーマン・ショー」のようだ。Ethenaはかつて限られた小さな世界で繁栄していたが、この世界は永久契約市場のポジションサイズや取引プラットフォームの流動性やインフラといった要因によって制限されていた。Ethenaが挑戦を目指すUSDTは、制限のない外部世界に存在している。この成長環境の本質的な違いこそが、Ethenaが直面する最大の課題なのかもしれない。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事