

DeFiにおけるキュレーターの役割とは?このサイクルに隠された罠なのだろうか?
原題:DeFiにおけるキュレーターの役割とは?今サイクルに潜む危険とは?
原著者:東、Odaily Planet Daily
2つの大規模なセキュリティインシデント(Balancer、Stream Finance)の突如発生により、DeFiセキュリティの問題が再び注目を集めています。特にStream Financeインシデントは、DeFi市場で重要となっているキュレーターの大きな潜在的リスクを露呈しました。
いわゆるキュレーターは、主にDeFiレンディングプロトコル(Streamインシデントの影響を受けたEulerやMorphoなど)に存在し、通常、特定の「戦略的金庫」の設計、展開、管理を担当する個人またはチームを指します。 ...br>
キュレーターは主にDeFiレンディングプロトコル(Streamインシデントの影響を受けたEulerやMorphoなど)に存在し、通常、特定の「戦略的金庫」の設計、展開、管理を担当する個人またはチームを指します。
キュレーターは主にDeFiレンディングプロトコル(Streamインシデントの影響を受けたEulerやMorphoなど)に存在し、通常、特定の「戦略的金庫」の設計、展開、管理を担当する個人またはチームを指します。
キュレーターは主に特定の「戦略的金庫」の設計、展開、管理を担当する個人またはチームです。
キュレーターは主に特定の「戦略的金庫」の設計、展開、管理を担当する個人またはチームです。
キュレーターは主に設計を担当する個人またはチームです。キュレーターは通常、 Curatorは、比較的複雑な利回り戦略を使いやすい流動性プールに統合し、一般ユーザーが「ワンクリックで入金して利息を稼ぎ始める」ことを可能にします。Curatorは、資産配分のウェイト、リスク管理、リバランスサイクル、出金ルールなど、バックエンドで資産の具体的な利回り戦略を決定します。**Odaily注:** 上の画像は、Morpho上のCurator流動性プールを示しています。赤でハイライトされているSteakhouseとGauntletはCuratorエンティティの名前であり、これらのエンティティが流動性プールの設計、展開、管理を担当していることを示しています。従来の中央集権型資産管理サービスとは異なり、Curatorはユーザーの資金に直接アクセスしたり、制御したりすることはできません。ユーザーがレンディングプロトコルに預けた資産は、常に非管理型スマートコントラクトに保管されます。Curatorの権限は、コントラクトインターフェースを介した戦略操作の設定と実行に限定されており、すべての操作はコントラクトのセキュリティ制限に従う必要があります。 Curator の市場需要 Curator の当初の目的は、専門的な戦略管理とリスク管理機能を活用して、市場の需給ミスマッチを埋めることでした。一方では、DeFi の複雑化への対応に苦慮している一般ユーザーが収益を増やせるように支援し、他方では、システムイベントの発生確率を低減しながら融資プロトコルの TVL を拡大できるようにすることです。 Curator が管理する流動性プールは、従来の融資市場 (Aave など) よりも大きな収益を提供することが多いため、このモデルは自然に資本を引き付けます。Defillama のデータによると、Curator が管理する流動性プールの総規模は過去 1 年間で急速に成長し、10 月 31 日には一時 100 億ドルを超え、現在は 81 億 9,000 万ドルと報告されています。 激しい競争の中で、Gauntlet、Steakhouse、MEV Capital、K3 Capitalは、運用資産規模で徐々に最大手のCuratorに成長し、それぞれ数億単位の巨額の資金を運用しています。同時に、Curator流動性プールモデルを主に使用しているEulerやMorphoなどのレンディングプロトコルもTVLの急速な成長を実現し、市場のトップ層への参入に成功しました。 現時点では、Curatorの役割は明確であり、十分な市場需要があるようです。では、なぜこれが今日のDeFiの世界を脅かす潜在的なリスクなのでしょうか? リスクを分析する前に、キュレーター事業の利益ロジックを理解する必要があります。 キュレーターは主に以下の方法で利益を得ています。 * **パフォーマンスシェア:** キュレーターは、戦略が収益を生み出した後、純利益の一部を受け取ります。 * **ファンド管理手数料:** 手数料は、ファンドプールの総資産に基づいて毎年請求されます。 * **プロトコルインセンティブと補助金:** レンディングプロトコルは通常、キュレーターにトークン報酬を与えて、新しい高品質の戦略を作成することを奨励します。 * **ブランド由来の収益:** キュレーターは、強力なブランドを確立した後、独自の製品やトークンを立ち上げることができます。実際には、パフォーマンスシェアはキュレーターにとって最も一般的な収入源です。図に示すように、MEV Capitalが管理するEthereumメインネット上のMorphoのUSDCファンドプールは、7%のパフォーマンスシェアを受け取ります。この収益モデルでは、キュレーターが運用する資金プールの規模が大きければ大きいほど、また戦略利回りが高ければ高いほど、キュレーターの利益は大きくなります。理論的には、キュレーターは手数料率を上げることで収益分配率を高めることができますが、競争の激しい市場では、ユーザーから恣意的に収益を奪おうとするキュレーターは存在しません。一方、ほとんどの預金者はキュレーター間のブランドの違いに敏感ではないため、どのプールに預金するかは、見かけ上のAPY(年利)の数値のみに依存することが多いのです。これは、プールの魅力と戦略利回りを直接結び付け、最終的にキュレーターの収益性を決定づける中核的な要因となります。 賢明な読者なら、すでに問題が起こりつつあることに気づいているかもしれません。利回り重視のモデルでは、キュレーターは常に高い利回りの「機会」を模索することによってのみ、より高い利益を上げることができます。利回りとリスクはしばしば正の相関関係にあるため、一部のキュレーターはセキュリティという主要な懸念を徐々に無視し、リスクを取ることを選択します。「元本はユーザーのもの、利益は私のもの」と。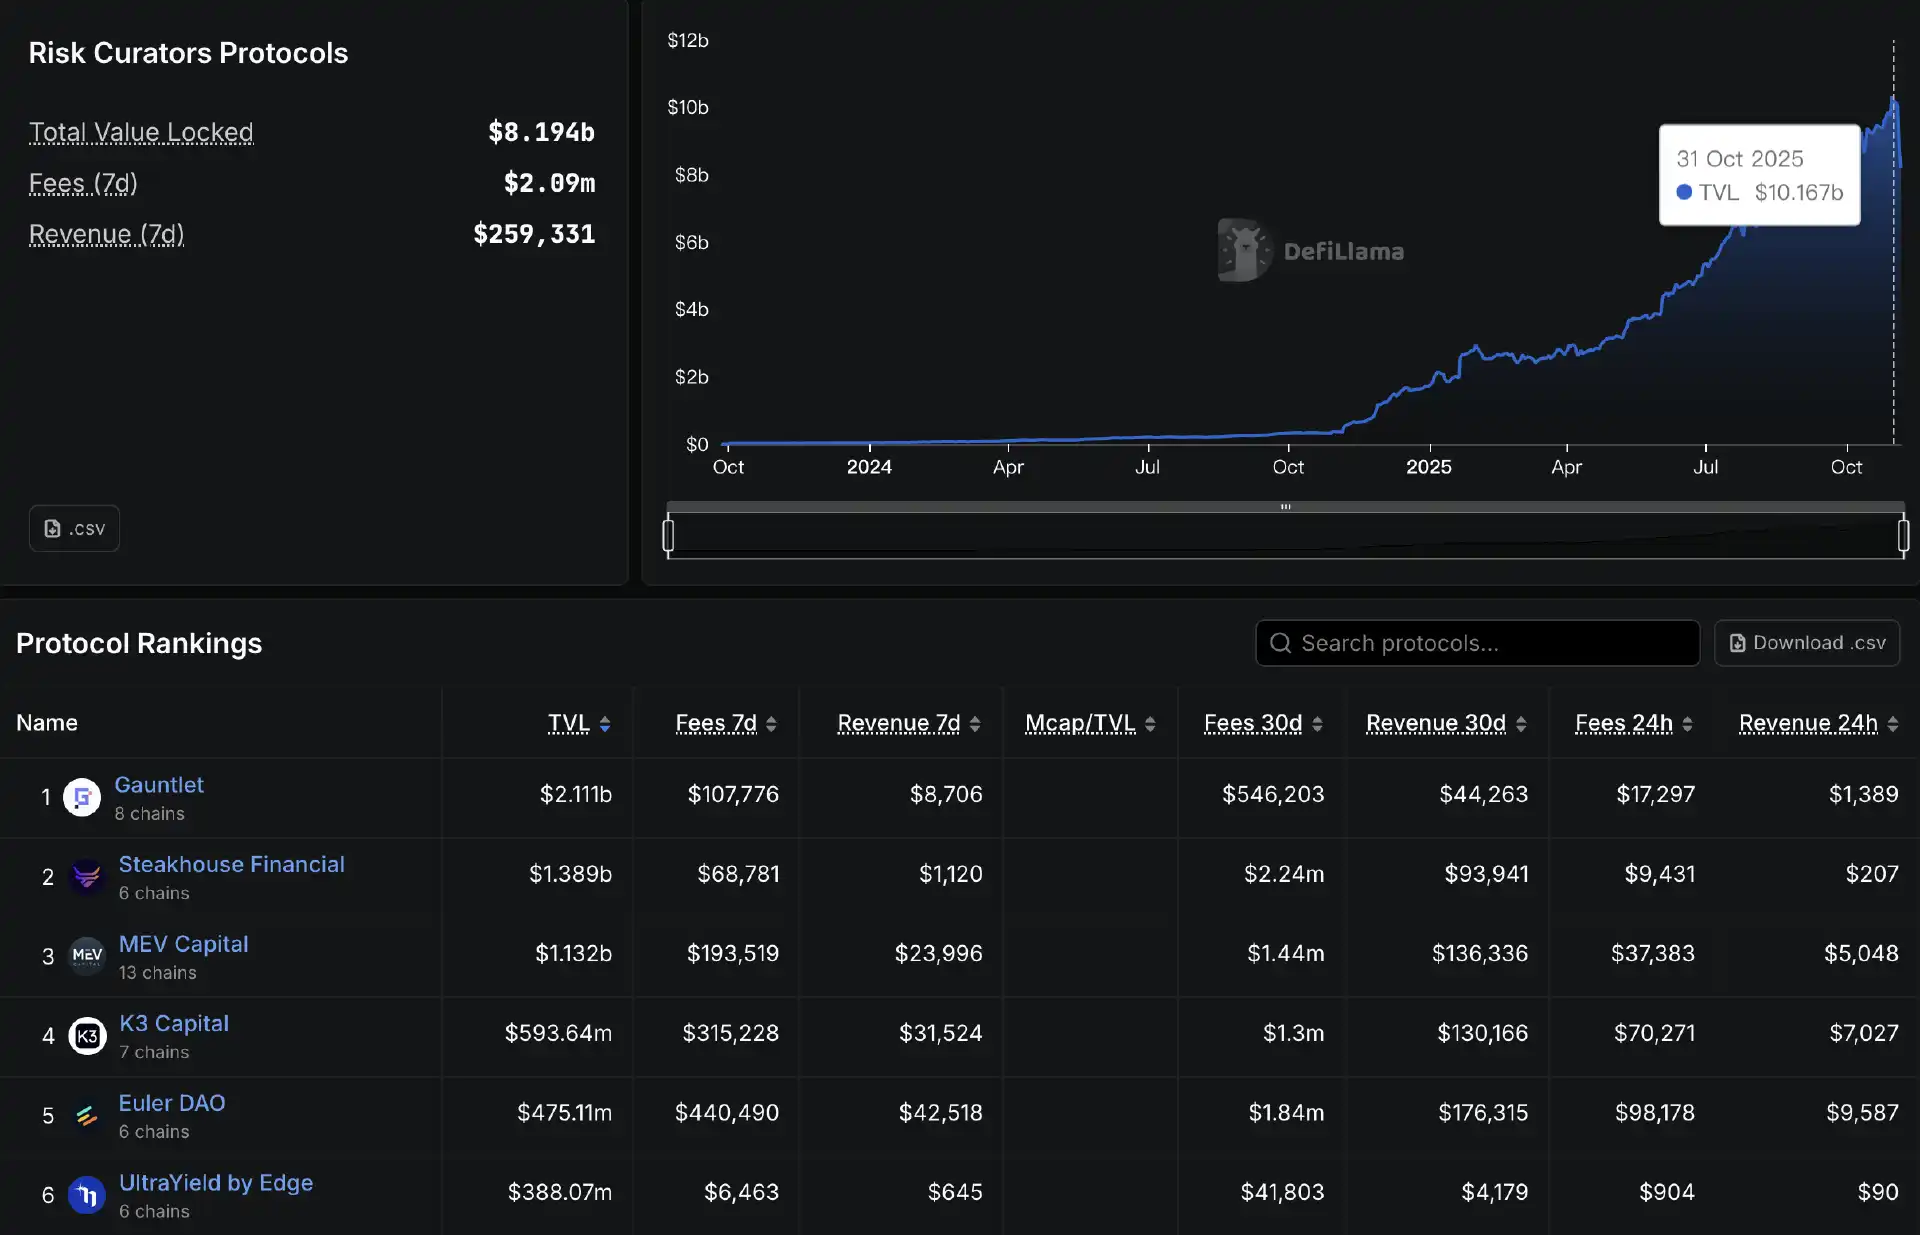
Curatorの収益モデル
利回り重視でリスクが徐々に無視される
Stream Financeを例に挙げると、このような大規模な影響の主な理由は、EulerとMorphoの一部のキュレーター(MEV CapitalやRe7などの有名ブランドを含む)がリスクを無視してStream FinanceのxUSD市場に資金を配分し、関連するキュレーターのプールに資金を預けたユーザーに直接影響を与えたことです。これは、レンディングプロトコル自体の不良債権につながり、間接的に影響の範囲を拡大しました。
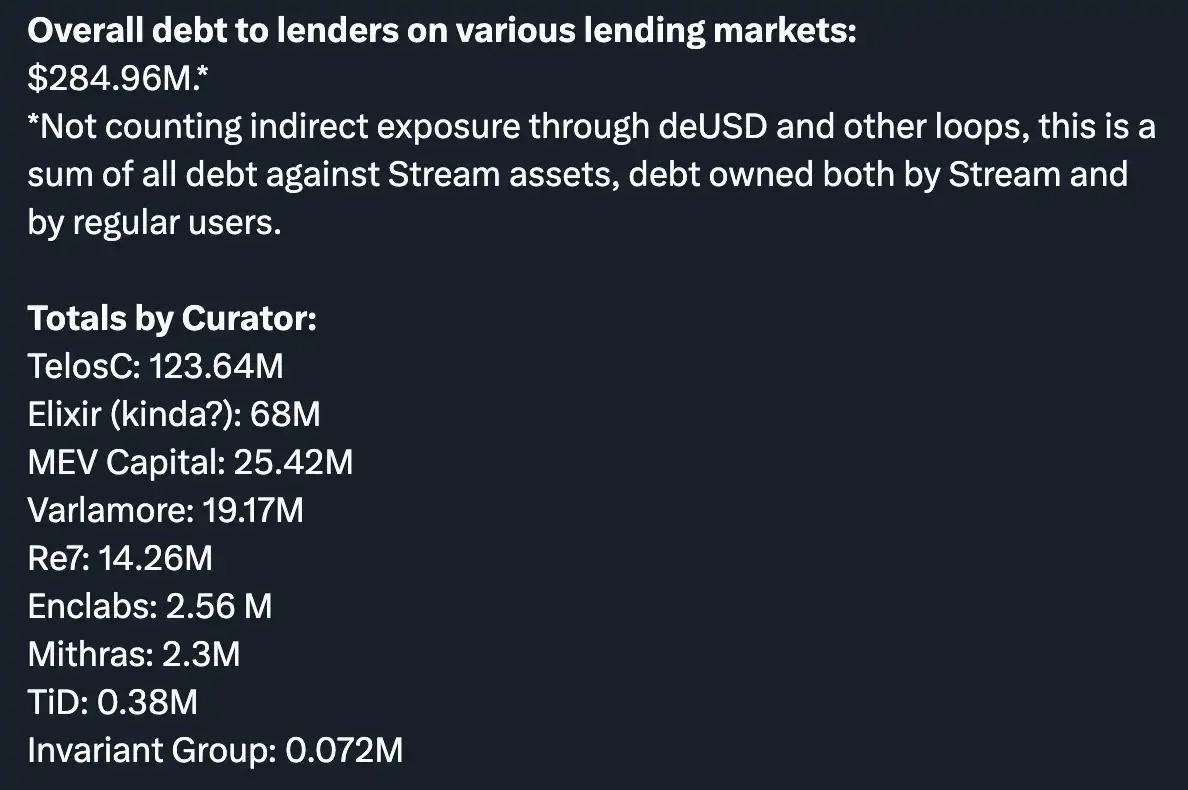
日刊注記:この画像は、DeFiコミュニティYAMによるStream Finance事件で、さまざまなキュレーターが抱えていた債務状況の概要を示しています。
Stream Finance事件の数日前、CBB (@Cbb0fe) を含む複数のKOLや機関が、xUSDに関連する潜在的な透明性とレバレッジのリスクについて警告していましたが、これらのキュレーターは明らかにそれを無視することを選択しました。
もちろん、すべてのキュレーターがStream Financeの影響を受けたわけではありません。 Gauntlet、Steakhouse、K3 Capital など、いくつかの大手キュレーターは、xUSD に資金を投入したことがありません。これは、キュレーターのような専門組織が、セキュリティ責任を効果的に果たす際に、潜在的なリスクを特定して軽減できることを示しています。
キュレーターはさらに大きなリスクを引き起こすでしょうか?
Stream Finance の事件を受けて、キュレーターとその潜在的なリスクは注目を集めています。Chorus Oneの投資アナリスト、エイドリアン・チョウ氏は、Xに掲載された記事の中で、今回のサイクルにおいてCuratorと関連レンディングプロトコルをCelsiusやBlockFiと直接比較しました。実際、純粋にデータの観点から見ると、総額80億ドルを超えるCuratorの流動性プールは、既に前サイクルのブラックスワンイベントに匹敵する影響力を持っており、Curatorが主流のレンディングプロトコルに広く浸透していることからも、その影響範囲は相当に大きいことが示唆されます。では、Curatorは今回のサイクルでさらに大規模なリスクイベントを引き起こすのでしょうか?これは難しい質問です。Curatorの本来の意図は、専門的な管理機能を通じて一般ユーザーの個々のリスクを軽減することにあるはずでしたが、そのビジネスモデルと収益経路は、Curator自体を集中リスクの容易な入り口にしています。例えば、市場における複数のレンディングプロトコルが少数のCuratorに依存している場合、それらのモデルに予期せぬ逸脱(オラクル価格の誤差など)が発生すると、すべてのパラメータが同時に誤調整され、複数の流動性プールに同時に影響を及ぼします。さらに、現在の市場環境において、レンディング契約に資金を預け入れるユーザーの多くは、キュレーターの役割や存在すらほとんど認識しておらず、単によく知られたレンディング契約に資金を投資して利息を得ているだけだと考えていることも特筆に値します。これはキュレーターの役割と責任を曖昧にし、問題が発生した場合、レンディング契約自体がユーザーの怒りと説明責任の要求に直接直面することを意味します。これは、一部のキュレーターが利益を過度に追求する傾向をさらに強めています。DeFiance Capitalの創設者であるアーサー氏も昨日、この現象について次のように述べています。「だからこそ、私はキュレーターベースのDeFiレンディングモデルに常に懐疑的でした。レンディングプラットフォームは、レピュテーションリスクとユーザーへの配慮を負っています。好むと好まざるとにかかわらず、管理が不十分で非倫理的なキュレーターが少数存在すれば、プラットフォームに影響を与える可能性があります。」私は個人的に、流動性プールの運営にキュレーターを利用することは失敗したビジネスモデルだとは考えていませんし、実際にいくつかのキュレータープールに資金を保有しています(現在はSteakhouseのみが残っています)。しかしながら、一部のキュレーターの攻撃的な傾向がより広範なリスクを生み出す可能性があることにも同意します。こうした状況の根本的な原因は、ユーザーベースと一部のキュレーターによるリスク管理の不十分さにあります。そして、前述の利益追求の動機により、後者には主観的な要素が関与している可能性があります。私たちは常にユーザーにプロトコル、流動性プール、そして戦略構成を自ら評価するよう促していますが、ほとんどのユーザーには時間、専門知識、あるいは意欲が不足しているため、これは明らかに困難です。こうした背景から、多くのユーザーは、一般的に高い利回りを提供するキュレーター流動性プールに無意識のうちに投資し、キュレーターの運用資産の急速な増加を招いています。一方で、一部のキュレーターは、この状況を巧みに利用してより多くの資金を引きつけようとしています。彼らは、より積極的な戦略を用いてプールの利回りを高め、さらに高いリターンでより多くの資金流入を引きつけています。この状況をどのように改善すればよいのでしょうか?成長には常に成長痛が伴います。Stream Financeの事件はDeFi市場に新たな打撃を与えましたが、ユーザーがキュレーターへの理解を深め、市場がキュレーターの行動に対する制約を改善する機会となる可能性があります。ユーザーの観点から言えば、可能な限り自ら調査を行うことを強くお勧めします。特定のキュレータープールに資金を投資する前に、ユーザーはキュレーターの評判とプールの設計に注意を払う必要があります。調査には、以下を含む必要がありますが、これらに限定されるものではありません。• 公開されているリスクモデルやストレステストレポートはありますか?• アクセス境界は透明ですか?マルチ署名やガバナンスの制限はありますか?• 過去の戦略におけるドローダウンの頻度はどのくらいで、極端な市場状況でのパフォーマンスはどうでしたか?• 第三者による監査は実施されていますか?• インセンティブメカニズムはユーザーの利益と一致していますか?最も重要なのは、リスクは常にリターンと正の相関関係にあることをユーザーが認識する必要があることです。投資判断を行う前に、最も極端なシナリオに備える必要があります。Bitwiseの最高投資責任者であるマット・ホーガン氏の言葉を常に心に留めておくことが重要です。「暗号資産の暴落の大部分は、投資家が2桁のリスクフリーリターンを誤って信じていることに起因しています。実際には、リスクフリーの2桁リターンなど存在しません。」キュレーターは、リスク認識とリスク管理能力を同時に向上させる必要があります。DeFi調査会社Tanken Capitalは、優れたキュレーターに必要な基本的なリスク管理要件を以下のようにまとめています。* 伝統的な金融に典型的なコンプライアンス意識を有する。 * ポートフォリオリスクを管理し、リターンを最適化する。 * 新しいトークンとDeFiのメカニズムを理解する。 * オラクルとスマートコントラクトを理解する。 * 市場を監視し、インテリジェントな再構成を行う能力を持つ。Curatorに直接関連するレンディングプロトコルについては、Curatorに戦略モデルの開示、モデルのデータの独立した検証、Curatorへの説明責任を維持するためのステーキングペナルティメカニズムの導入、Curatorのパフォーマンスの定期的な評価と交換の判断を義務付けることで、Curatorの制約を継続的に最適化する必要があります。継続的なプロアクティブな監視とリスク空間の最小化を通じてのみ、システム全体のリスク共鳴をより効果的に回避できます。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia







