

マクロ分析:パウエル議長の「霧の中の運転」と金融の「ハンガー・ゲーム」
原題:「霧の中の運転」と金融ハンガー・ゲーム
原著者:arndxt、暗号アナリスト
原訳:Dingdang、Odaily Planet Daily
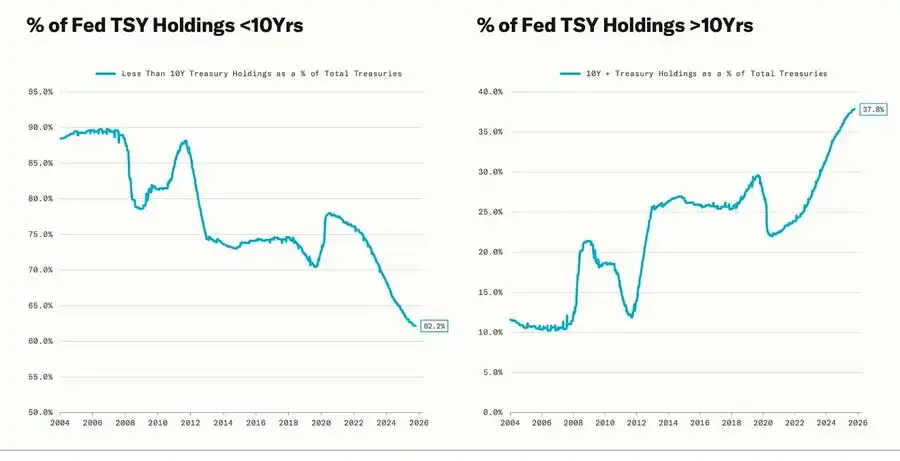
急激な引き戻しは、量的緩和(QE)サイクルと一致しています。量的緩和サイクルとは、連邦準備制度理事会(FRB)が長期金利を抑制するために保有資産の満期を意図的に延長するものです(この操作は「オペレーション・ツイスト」およびQE2/QE3として知られています)。
パウエル議長の「霧の中の運転」という比喩は、もはや連邦準備制度理事会自身に限定されず、現在の世界経済を反映するものとなっています。政策担当者、企業、投資家は皆、明確なビジョンを欠いた環境の中で、流動性の反射神経と短期的なインセンティブメカニズムにのみ頼りながら、手探りで前進しようとしています。
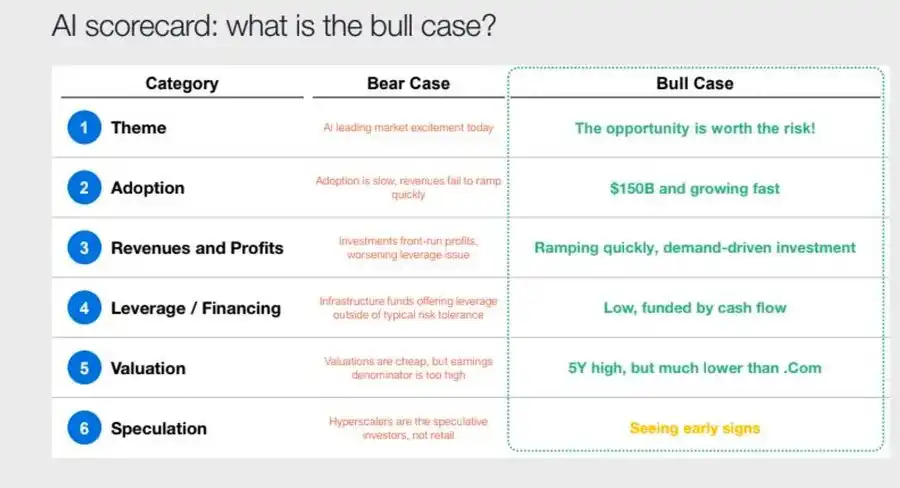
新たな政策体制には、3つの特徴が見られます。それは、限られた可視性、脆弱な信頼、そして流動性に起因する歪みです。FRBの「タカ派的利下げ」 この25ベーシスポイントの「リスク管理」利下げは、金利レンジを3.75%~4.00%に引き下げ、金融緩和というよりも「選択肢の温存」を目的としています。正反対の意見が2つあったため、パウエル議長は市場に明確なシグナルを送りました。「ペースを落とせ。可視性は失われた」。政府閉鎖によるデータ不足のため、FRBは事実上「盲目的な金融緩和」を行っていました。パウエル議長がトレーダーに示唆したヒントは非常に明確でした。12月に金利が発表されるかどうかは依然として不透明です。利下げ期待は急速に後退し、短期イールドカーブはフラット化し、市場は「データ主導型」から「データ不足型」への慎重姿勢の転換を消化しつつある。2025年:流動性の「ハンガー・ゲーム」 度重なる中央銀行の介入により、投機的な行動が制度化されてきた。今日、資産のパフォーマンスは生産性ではなく流動性そのものによって決定される。この構造は、実体経済への信用が弱まる一方で、バリュエーションが上昇し続けることにつながっている。議論はさらに広がり、現在の金融システム、すなわちパッシブな集中投資、アルゴリズムの反射性、そして個人投資家によるオプション投資の熱狂といった、冷静な検証へと展開していく。パッシブファンドとクオンツ戦略が流動性を支配し、ボラティリティはファンダメンタルズではなくポジションサイズによって決定される。個人投資家によるコールオプションの買いと「ミームセクター」におけるガンマスクイーズが合成的な価格モメンタムを生み出し、機関投資家はますます狭いマーケットリーダーに群がる。司会者はこの現象を「金融版ハンガー・ゲーム」と呼んでいる。これは、構造的な不平等と政策の反射性によって形作られ、個人投資家を投機的なサバイバル主義へと駆り立てるシステムである。2026年の展望:設備投資のブームと隠れた危険性 AI投資の波は、「ビッグテック」をポストサイクルの産業化段階へと押し進めている。現在は流動性に牽引されているが、将来的にはレバレッジに敏感なリスクに直面する。企業収益は依然として堅調だが、その根底にある論理は変化しつつある。かつての「資産の少ないキャッシュマシン」は、資本集約型のインフラ企業へと変貌を遂げつつあるのだ。当初はキャッシュフローに依存していたAIとデータセンターの拡張は、現在、Metaの応募超過となった250億ドルの社債発行のように、記録的な負債による資金調達へと移行しつつあります。この移行は、利益率への圧力、減価償却の増加、借り換えリスクの増大を意味し、次の信用サイクルにおけるシフトの土台を築いています。
構造的コメンタリー:信頼、分配、そして政策サイクル
パウエル議長の慎重な口調から最後の反省に至るまで、明確な主題が貫かれています。それは、**権力の集中と信頼の喪失**です。
ほぼすべての政策救済は、最大の市場参加者を強化し、富の集中をさらに進め、市場の健全性を継続的に弱めます。連邦準備制度理事会と財務省の協調的なオペレーション(量的引き締め(QT)から短期国債(ビル)購入への転換)は、この傾向を悪化させました。**ピラミッドの頂点では流動性が豊富である一方で、一般世帯は賃金の停滞と負債の急増の重圧に窒息しつつあります。**
今日、最も重大なマクロ経済リスクはもはやインフレではなく、むしろ制度疲労です。市場は表面的には活況を呈しているように見えますが、「公正性と透明性」への信頼は失われつつあります。これこそが、2020年代の真のシステム的脆弱性なのです。マクロ週報 | 2025年11月2日更新
この号では、以下の内容を取り上げています。
· 今週のマクロイベント
· ビットコイン人気指標
· 市場概要
· 主要経済指標
今週のマクロイベント
先週
来週

ビットコイン人気指標• マウントゴックス、返済期限を2026年に延長。約40億ドル相当のビットコインが凍結されたまま。• SECの承認が行き詰まっているにもかかわらず、Bitwise Solana ETFは最初の1週間で記録的な3億3,890万ドルの資産を調達。• コンセンシスは2026年のIPOを計画。JPモルガン・チェースやゴールドマン・サックスなどの引受会社と提携し、70億ドルの評価額を目指す。• トランプ・メディア・グループは、ソーシャルメディア・プラットフォームがCrypto.comと提携した初の予測市場「Truth Predict」を立ち上げ。金融・決済インフラのアップグレード:マスターカードが暗号資産インフラのスタートアップ企業Zerohashを最大20億ドルで買収。Western Unionは、2026年にSolanaでステーブルコインUSDPTを立ち上げる予定で、WUUSDの商標を登録しています。CitibankとCoinbaseは、機関投資家向けの24時間365日対応のステーブルコイン決済ネットワークを立ち上げるために提携しました。CircleはArcパブリックベータ版をリリースし、BlackRockやVisaを含む100以上の機関投資家の関心を集めました。エコシステムとプラットフォームの拡張MetaMaskは、EVMとSolanaをサポートするマルチチェーンアカウントをリリースし、まもなくビットコインのサポートを追加する予定です。
世界および地域のニュース
· キルギスタンがBNBに裏付けられたステーブルコインを立ち上げました。一方、トランプ大統領はCZを恩赦し、Binanceの米国市場への復帰の道を開きました。
· 米国のSOLスポットETF(シード資金を除く)には1億9,920万ドルの資金流入がありました。
· 日本は円建てステーブルコイン「JPYC」を完全準拠で発行し、2028年までに650億~700億ドルの発行規模を目指しています。
· Ant Groupは「ANTCOIN」の商標を登録し、香港ステーブルコイン市場にひっそりと復帰しました。
· AWSとMicrosoftのクラウドサービス停止により、双方の説明が食い違い、市場に混乱が生じました。
· JPモルガンのKinexysブロックチェーンは、プライベートエクイティファンドのトークン化取引を初めて完了し、機関投資家による採用をさらに促進しました。
· Tetherは米国債の主要保有者の1つとなり、保有額は1,350億ドルに達し、年間収益は100億ドルを超えています。
· Metaplanetは純資産の減少に対処するため、自社株買いプログラムを開始しました。
· プライバシー資産の取引活動が増加し、ZECの価格は2021年の高値を更新しましたが、今週のDASHの上昇には依然として遅れをとっています。
· SharplinkはDeFiの利回りを獲得するためにLineaに2億ドル相当のETHをデプロイしました。
· スポーツ賭博がホットな分野になる中、Polymarketは11月末に米国で正式に製品を発売する予定です。
· Securitize が 12 億 5,000 万ドルの SPAC との合併と IPO を発表。
· Visa が 4 つのステーブルコインと 4 つのブロックチェーンのサポートを追加。
· 21Shares が Hyperliquid ETF の申請を提出、さらに多くの暗号通貨ファンドが市場に参入。
· KRWQ が Base ブロックチェーンで発行される初の韓国ウォン建てステーブルコインとなる。
市場概況
世界経済はインフレリスクから信頼感リスクへと移行しつつあり、将来の安定性は流動性ではなく政策の明確さに左右される。
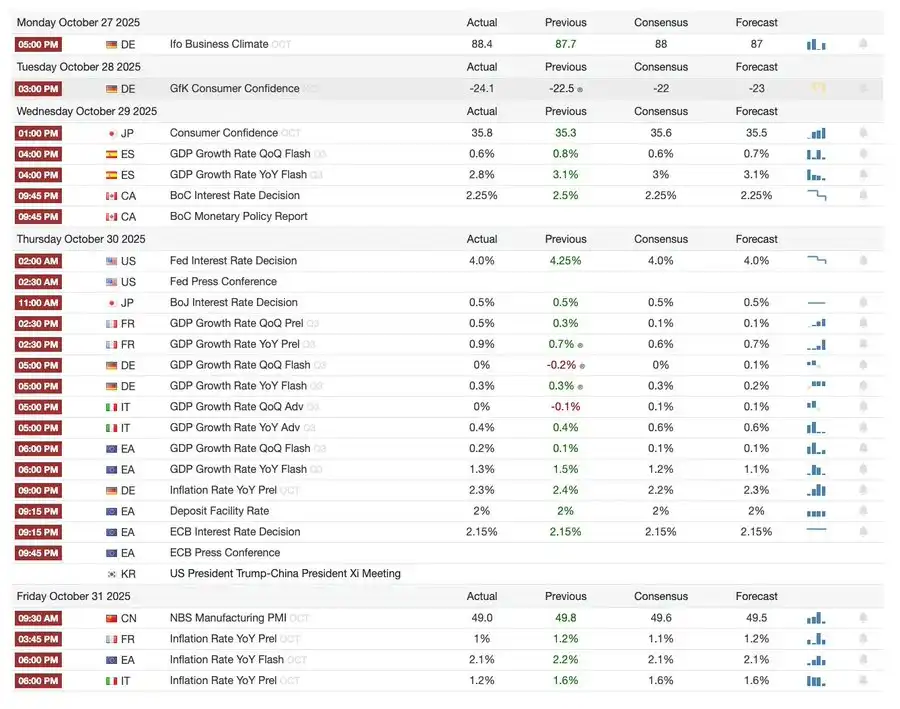
世界の金融政策は、可視性が限られる段階に入っている。米国では、FOMC が金利を 25 ベーシスポイント引き下げて 3.75%~4.00% とし、内部対立の拡大を明らかにした。パウエル議長は、追加緩和は「確実ではない」と示唆した。政府閉鎖が続いているため、政策担当者は主要データにアクセスできず、政策誤算のリスクが高まっている。消費者信頼感の低下と住宅市場の減速は、景気刺激策ではなく市場心理が経済の「ソフトランディング」の軌道に影響を与えていることを示唆している。G10諸国のうち、カナダ銀行は最終利下げを完了し、欧州中央銀行は政策金利を2.00%に据え置き、日本銀行は慎重に利下げを一時停止した。各国が直面する共通の課題は、サービス部門のインフレが続く中で、いかに経済成長を抑制するかである。一方、中国の購買担当者景気指数(PMI)は再び縮小領域に落ち込み、回復の弱さ、民間需要の低迷、そして政策疲労を示唆している。米国政府閉鎖は政治リスクと相まって、福祉プログラムの正常な運営を脅かし、主要データの公表を遅らせ、ひいては財政統治への信頼を損なう可能性がある。債券市場は利回り低下と経済成長の減速への期待を消化し始めているが、真のリスクは制度的フィードバックメカニズムの崩壊にある。データ遅延、政策の躊躇、そして国民の信頼低下が絡み合い、最終的に危機につながるのだ。主要経済指標 米国インフレ率:緩やかな回復、より明確な道筋 インフレの回復は、需要主導型ではなく、主に供給主導型である。コアインフレ圧力は依然として抑制されており、雇用の勢いが弱まっていることで、連邦準備制度理事会(FRB)はインフレの反発を引き起こすことなく利下げを継続する余地がある。9月のインフレ率は前年比3.0%、前月比0.3%と、1月以来の高水準となったが、依然として予想を下回っており、「ソフトランディング」説を裏付けている。
· 食品とエネルギーを除いたコアCPIは、前年比3.0%、前月比0.2%上昇し、物価基盤の安定を示した。
· 食品価格は2.7%上昇し、肉価格は8.5%上昇した。これは、移民制限による農業労働力不足の影響を受けている。
· 公共料金は大幅に上昇した。電気料金は5.1%上昇、天然ガス料金は11.7%上昇した。これは主に、インフレの新たな要因となっているAIデータセンターのエネルギー消費によるものである。
· サービスインフレ率は3.6%に低下し、2021年以来の低水準となった。これは、冷え込む労働市場が賃金圧力を緩和していることを示している。
· 市場の反応は好意的だった。株価は上昇し、金利先物は利下げ期待を強め、債券利回りは概ね横ばいだった。
米国の人口動態:重大な転換点 純移民数がマイナスに転じ、経済成長、労働力供給、イノベーションの課題となっている。米国は、今世紀初の人口減少に直面する可能性がある。出生数は依然として死亡数を上回っているものの、純移民数のマイナスは、2024年に予測される人口増加300万人を相殺している。米国は、出生率の低下ではなく、政策主導による移民の急激な減少によって、人口動態の逆転に直面している。短期的な影響としては、労働力不足と賃金の上昇が挙げられ、長期的なリスクは、財政圧力とイノベーションの鈍化に集中している。この傾向が逆転しない限り、米国は日本の人口高齢化の軌跡、すなわち経済成長の鈍化、コストの上昇、構造的な生産性の問題を繰り返す可能性がある。AEIの予測によると、2025年の純移民数は52万5千人減少し、これは近代史上初のマイナスとなる。ピュー・リサーチ・センターのデータによると、2025年上半期の外国生まれの人口は、主に国外追放と自主的な出国により150万人減少しました。労働力の伸びは停滞しており、農業、建設、医療分野では深刻な労働力不足と賃金圧力に直面しています。アメリカの若者の28%は移民またはその子供です。移民がゼロになった場合、18歳未満の人口は2035年までに14%減少し、年金と医療費の負担が悪化する可能性があります。医師の27%、看護助手の22%は移民です。この供給減少は、医療業界における自動化とロボット化を加速させる可能性があります。イノベーションのリスク:移民はノーベル賞の38%と、数十億ドル規模のスタートアップ企業の約50%に貢献してきました。この傾向が逆転すれば、アメリカのイノベーションの原動力に損害を与えるでしょう。
日本の輸出が回復:関税の影の下での回復
米国の関税に引きずられていたにもかかわらず、日本の輸出は回復しました。9月の輸出は前年比4.2%増と、4月以来初のプラス成長となり、主にアジアと欧州の需要回復に牽引されました。
数ヶ月にわたる縮小の後、日本の輸出は成長に復帰し、9月には前年比4.2%増と、3月以来最大の増加となりました。この回復は、米国との新たな貿易摩擦にもかかわらず、地域の需要は依然として堅調であり、サプライチェーンがそれに応じた調整を行ったことを浮き彫りにしています。
日本の貿易実績は、自動車(日本の主要輸出品目)に対する米国の関税にもかかわらず、アジアと欧州からの外部需要が安定し始めていることを示しています。輸入の回復は、円安と在庫補充サイクルに牽引され、国内需要が緩やかに回復していることを示唆している。
見通し:• 輸出は、サプライチェーンの正常化とアジア域内のエネルギー価格の上昇に牽引され、徐々に回復すると予想される。 • 米国の保護主義の継続は、2026年の輸出の勢いを維持する上で依然として大きな障害となる。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia







