8大投資銀行は2026年についてどう考えているのでしょうか?Geminiがそれを読み解き、重要なポイントをまとめました。
原題: Bank Outlooks 2026 Research Plan
原作者:szj capital
オリジナル記事の翻訳:Deep Tide TechFlow
年末が近づくにつれ、さまざまな機関が来年の市場見通しを予測し始めています。
最近、海外のネットユーザーがゴールドマン・サックス、ブラックロック、バークレイズ、HSBCなど8大投資銀行の年次展望レポートをまとめて、Gemimi Pro3に総合的な解釈と分析を依頼した。
以下は、あなたの時間を節約し、来年の重要な経済動向の概要を示すための完全な翻訳です。
エグゼクティブサマリー:「K型」新世界秩序の航海
2026年は、もはや単一の同期した世界経済サイクルではなく、経済の現実、政策の乖離、そしてテーマの激変が複雑に絡み合う、深刻な構造変化の時代となることが確実視されています。この包括的な調査レポートは、JPモルガン・アセット・マネジメント、ブラックロック、HSBCグローバル・プライベート・バンキング、バークレイズ・プライベート・バンク、BNPパリバ・アセット・マネジメント、インベスコ、T.ロウ・プライス、アリアンツといった世界有数の金融機関による将来を見据えた戦略と経済予測をまとめたものです。
これらの機関は総じて、「柔軟だが壊れていない」世界経済の姿を描き出しています。過去10年間の「金融緩和政策」の時代は、「長期にわたる高水準」、財政主導、そしてテクノロジーによる破壊的変化という新たな状況に取って代わられました。バークレイズ・プライベートバンクが言うように、2026年の中心テーマは「解釈ゲーム」です。これは、矛盾する経済データと急速に変化するナラティブが渦巻く環境において、市場参加者は受動的な投資に頼るのではなく、相反するシグナルを積極的に解釈しなければならない状況です。
2026年の主要な柱の一つは、米国と他国との大きな乖離です。JPモルガン・チェースとT.ロウ・プライスは、米国経済は人工知能(AI)関連の設備投資と「ワン・ビッグ・ビューティフル・ビル法」(OBBBA)として知られる財政刺激策による独自の成長モメンタムによって牽引されていると見ています。この刺激策は、2026年初頭に3%を超える経済成長の「刺激効果」をもたらすと予想されていますが、その後は徐々に減少していくでしょう。一方、アリアンツとBNPパリバは、ユーロ圏は「フラット」な回復パターンを示すと予測しています。
しかし、表面的な成長率の裏には、より不安定な現実が隠されている。アリアンツは、世界の企業倒産率が「史上最高」に達し、2026年までに5%増加すると予測しており、これは高金利の遅延効果が「ゾンビ企業」に及ぼす最終的な影響を示している。このシナリオは「K字型」の景気拡大を描いている。つまり、大手テクノロジー企業とインフラセクターは「AIメガフォース」(ブラックロックのコンセプト)によって繁栄する一方で、レバレッジに依存する中小企業は存亡の危機に直面するのだ。
資産配分に関するコンセンサスは大きな変化を遂げています。従来の60/40ポートフォリオ(株式60%、債券40%)は再定義されつつあります。ブラックロックは「ニュー・コンティニュアム」という概念を提唱し、公的市場と私的市場の境界線が曖昧になりつつあり、投資家は私的クレジットとインフラ資産への恒久的な資産配分が必要だと主張しています。インベスコとHSBCは、債券投資において「質の高い」投資への回帰を推奨し、投資適格債と新興国債券を選好し、ハイイールド債は放棄すべきだと述べています。
このレポートでは、「物理AI」取引、「エレクトロテック経済」、保護主義と関税の台頭、そして分断された世界において投資家が取るべき戦略的優先事項など、さまざまな機関の投資テーマを分析しています。
パート1:マクロ経済情勢 - 多様な速度で成長する世界
パンデミック後の時代において、多くの人が期待していた世界同時回復は実現しませんでした。2026年は、それぞれ異なる成長ドライバーと政策の相違が特徴となっています。主要経済国は、それぞれの財政、政治、構造的な要因により、それぞれ異なるペースで成長を遂げています。
1.1 米国:世界経済の「北極星」とOBBBAによる景気刺激策
米国は依然として世界経済の揺るぎない牽引役ですが、その成長の原動力は変化しつつあります。もはや消費者の自然需要だけに頼るのではなく、政府の財政政策や企業の人工知能(AI)関連設備投資への依存度が高まっています。
「ビッグ・アンド・ビューティフル・アクト」(OBBBA)現象
JPモルガン・アセット・マネジメントとT.ロウ・プライスによる2026年の見通しにおける重要な知見の一つは、ビッグ・アンド・ビューティフル法(OBBBA)の影響予測です。この法制度は、2026年の財政を決定づける重要な出来事と考えられています。
• 運用メカニズム:JPモルガン・チェースは、OBBBAは2017年減税・雇用法(TCJA)の主要条項を継承しつつ、新たな支出項目を導入する広範な立法プログラムであると指摘しています。このプログラムには、約1,700億ドルの国境警備(法執行、国外追放)予算と1,500億ドルの国防費(ゴールデン・ドーム・ミサイル防衛システムや造船など)が含まれています。さらに、この法案は債務上限を5兆ドル引き上げており、財政緩和が継続されることを示唆しています。
• 経済への影響:T.ロウ・プライスは、この法案とAI関連支出を組み合わせることで、米国経済が2025年末の成長パニックから脱却するのに役立つと考えています。JPモルガン・チェースは、OBBBAによって税還付と支出が直接経済に投入されるため、実質GDP成長率は2025年第4四半期に約1%、2026年前半には3%以上に加速すると予測しています。しかし、この成長は一時的な加速、つまり「財政の崖」の反転と見られており、景気刺激策の効果が薄れるにつれて、成長率は年後半に1~2%のトレンドラインに再び低下するでしょう。
• 税制への影響:この法案は、個人所得税の最高税率37%を恒久的に延長し、法人ボーナスの100%減価償却と研究開発費の控除を復活させると予想されています。モルガン・スタンレーは、これは供給側にとって大きなインセンティブとなり、一部の業界では実効法人税率を12%まで引き下げ、製造業とテクノロジー分野における「設備投資スーパーサイクル」を促進する可能性があると指摘しています。
労働市場のパラドックス:「経済の漂流」
財政刺激策にもかかわらず、米国経済は依然として労働供給という大きな構造的な逆風に直面している。JPモルガン・チェースはこの状況を「経済の漂流」と表現し、純移民の急激な減少が労働年齢人口の絶対的な減少につながると指摘している。
• 成長への影響:この供給制約は、2026 年に毎月 50,000 件の新規雇用しか創出されないと予測されていることを意味します。これは需要側の失敗ではなく、供給側のボトルネックです。
• 失業率上限:その結果、失業率は低水準にとどまり、ピーク時には4.5%にとどまると予想されます。この「完全雇用」のダイナミクスは深刻な景気後退を回避しますが、同時に潜在的なGDP成長率に厳しい上限を設定し、経済の「漂流感」、つまり好調なデータにもかかわらず経済が停滞しているように見えるという感覚をさらに悪化させています。
1.2 ユーロ圏:シンプルさの驚くべき美しさ
不安定で財政状況が劇的な米国とは対照的に、ユーロ圏は徐々に安定の象徴となりつつあります。アリアンツとBNPパリバは、欧州が2026年に予想を上回り、非常に好調な業績を上げる可能性があると考えています。
ドイツの「財政リセット」
BNPパリバは、ドイツが重要な構造変化を経験していると指摘しています。ドイツは伝統的な「ブラック・ゼロ」と呼ばれる財政緊縮政策から徐々に脱却し、インフラと防衛への支出を大幅に増やすと予想されています。この財政拡大はユーロ圏全体に乗数効果をもたらし、2026年までに経済活動のレベルを押し上げると予測されています。
消費者サポートポリシー
さらに、BNPパリバは、外食産業に対するVATの恒久的な削減やエネルギー補助金などの政策が消費者支出を支え、需要の崩壊を防ぐだろうと指摘した。
成長予測
アリアンツは、ユーロ圏の2026年のGDP成長率が1.2%から1.5%になると予測しています。この数字は米国の「OBBBA景気刺激策」と比較すると控えめですが、2023年から2025年の停滞からの力強い持続的な回復を示しています。バークレイズもこの見解に賛同し、ユーロ圏は「ポジティブなサプライズをもたらす可能性がある」と考えています。
1.3 アジアと新興市場:「滑走路の延長」と構造的な減速
アジアの見通しは明らかに二極化しています。一方では、成熟し成長が鈍化する中国があり、他方では、ダイナミックで急速に発展するインドと ASEAN 地域があります。
中国:秩序ある減速
ほとんどの機関は、中国の高度成長時代は終わったと考えている。
• 構造的な逆風:BNPパリバは、中国の経済成長率が2027年末までに4%を下回るまで減速すると予測している。T.ロウ・プライスは、不動産市場と人口構造に深く根付いた問題のため、景気刺激策にもかかわらず、これらの措置が「大幅な押し上げ」をもたらす可能性は低いと付け加えた。
• ターゲットを絞った景気刺激策:中国政府は、広範囲かつ全面的な景気刺激策とは異なり、「先進製造業」と戦略的産業の支援に重点を置くと予想されています。この転換は、経済をバリューチェーンの上位へと押し上げることを目指していますが、短期的な消費の伸びは犠牲になるでしょう。バークレイズは、中国の消費の伸びは2026年にはわずか2.2%になると予測しています。
インドとASEAN:成長エンジン
対照的に、HSBCとS&Pグローバルは、南アジアと東南アジアが新たな世界的成長のリーダーとして台頭していると考えています。
インドの成長軌道:HSBCは、インドのGDP成長率を2026年に6.3%と予測しており、インドは主要経済圏の中でも最も高い成長率を誇る国の一つとなるとしています。しかし、HSBCは戦術的な警告も発しています。マクロ経済は好調であるものの、企業収益の成長モメンタムは短期的には比較的弱く、現在のバリュエーションと水準の間に乖離が生じる可能性があり、株式投資家に影響を及ぼす可能性があります。
• 人工知能サプライチェーン:JPモルガン・チェースとHSBCは共に、「人工知能テーマ」が新興アジア市場、特に台湾と韓国(半導体セクター)、そしてASEAN諸国(データセンター組立および部品製造)において大きな牽引力となっていると強調しています。人工知能貿易の「拡大」は、この地域における重要な牽引力となっています。
1.4 世界貿易:関税の「税効果」
2026年の見通しに影を落とす可能性がある。それは保護主義の復活だ。HSBCは、主に米国による「多目的関税」を理由に、世界経済の成長率予測を2.5%から2.3%に明確に引き下げた。
貿易成長は停滞
HSBCは、2026年の世界貿易の成長率はわずか0.6%になると予測しています。このほぼ停滞状態は、サプライチェーンが縮小し(「ニアショア・アウトソーシング」)、関税障壁を回避するために再構築されている世界を反映しています。
インフレ圧力
T・ロウ・プライスは、これらの関税は消費税として機能し、米国のインフレが「目標水準を継続的に超える」ことになると警告した。
第2部:インフレと金利のジレンマ
2020年代に先立つ「大いなる安定」の時代は、ボラティリティの新たな常態に取って代わられた。米国の持続的なインフレと欧州のデフレ圧力が絡み合い、中央銀行の政策における「大いなるデカップリング」を引き起こした。
2.1 インフレの乖離
• 米国:頑固で構造的な
T.ロウ・プライスとBNPパリバは、OBBBA(米国長期金利政策)による財政刺激策と関税導入により、米国のインフレ率は高止まりすると予測しています。JPモルガン・チェースはより詳細な分析を提供しており、関税導入の影響でインフレ率は2026年上半期に4%近くでピークを迎えるものの、経済が徐々にショックを吸収するにつれて年末までに2%まで低下すると予測しています。
欧州:デフレの予期せぬサプライズ
一方、BNPパリバは、欧州市場への「安価な中国輸出品の再循環」も一因となり、欧州はデフレ圧力に直面すると指摘している。これは、米国のインフレ動向とは対照的に、欧州中央銀行(ECB)の目標を下回るインフレにつながる可能性がある。
2.2 中央銀行の政策からのデカップリング
インフレ動向の相違は金融政策の不一致に直接つながり、マクロ投資家にチャンスを生み出している。
• 連邦準備制度理事会(「緩やかな」経路)
連邦準備制度理事会(FRB)は限界に直面すると予想されている。JPモルガン・チェースは、FRBが2026年に利下げを行うのは2~3回程度と見ている。一方、T・ロウ・プライスはよりタカ派的な見方を示し、OBBBAの財政刺激策が経済の過熱を招いた場合、FRBは2026年前半に利下げを一切行えない可能性があると警告している。
• 欧州中央銀行(「ハト派」路線)
成長見通しの弱さとデフレ圧力に直面し、欧州中央銀行(ECB)は大幅な利下げに踏み切ると予想されています。アリアンツとBNPパリバは、ECBが現在の市場予想を大幅に下回る1.5%~2.0%に金利を引き下げると予測しています。
外国為替市場の影響
この金利差の拡大(米国金利は高止まりし、ユーロ圏金利は低下)は、ドルがユーロに対して構造的に強くなっていることを示唆しており、景気循環が成熟するにつれてドルが弱まるという一般的な見方とは矛盾しています。しかし、インベスコは逆の見方をしており、ドル安は新興国資産を支えると考えています。
パート3:テーマ「強大な力」と構造変化の徹底分析
2026年の投資戦略は、もはや従来の景気循環に焦点を当てるのではなく、四半期GDPデータを超えた構造的な「メガフォース」(ブラックロックが提唱する概念)を中心に展開されることになる。
3.1 人工知能:「誇大宣伝」から「物理的現実」へ
人工知能の物語は、ソフトウェア (大規模言語モデルなど) からハードウェアとインフラストラクチャ (「物理 AI」) へと移行しています。
• 「設備投資のスーパーサイクル」 :JPモルガン・チェースは、データセンター投資が既に米国GDPの1.2~1.3%を占めており、引き続き増加していると指摘しています。これは一時的なトレンドではなく、鉄鋼、セメント、シリコンベースの技術の大幅な拡大を示しています。
• 「エレクトロテック・エコノミー」 :バークレイズは「エレクトロテック・エコノミー」という概念を提唱しています。人工知能(AI)のエネルギー需要は無限です。送電網、再生可能エネルギー発電、そして公益事業への投資は、AIの波に乗る最も安全な方法と考えられています。HSBCもこれに同意し、この革命の原動力となる公益事業と産業セクターへの投資ポートフォリオのシフトを推奨しています。
• 逆張りの見解(HSBCの警告) :市場の楽観的なコンセンサスとは対照的に、HSBCは現在のAIモデルリーダー企業の財務的実行可能性に強い懐疑心を抱いています。同社の内部分析によると、OpenAIのような企業は、2030年までに最大1.8兆ドルのコンピューティングパワーリース費用に直面する可能性があり、その結果、資金不足に陥る可能性があります。HSBCは、AIは現実的な可能性を秘めているものの、モデル作成者の収益性には疑問符が付くと考えています。これは、モデル開発者ではなく「ツールと設備」(チップメーカーや公益事業会社など)への投資を推奨するHSBCの姿勢をさらに裏付けています。
3.2 プライベート・エクイティ市場の「新たな連続体」
ブラックロックの2026年展望は、プライベート市場の進化に焦点を当てています。彼らは、「公開市場」(高流動性)と「プライベート市場」(低流動性)という従来の二分法は時代遅れだと主張しています。
• 継続性の台頭:「エバーグリーン」な構造、欧州長期投資ファンド(ELTIF)、そしてセカンダリー市場を通じて、プライベート・エクイティ資産は徐々に半流動性化しています。この民主化の潮流により、より多くの投資家が「流動性プレミアム」にアクセスできるようになります。
• プライベートレンディング2.0 :ブラックロックは、プライベートレンディングが従来のレバレッジド・バイアウト(LBO)モデルから「アセットベース・ファイナンス(ABF)」へと進化していると考えています。このモデルでは、企業のキャッシュフローのみに頼るのではなく、実物資産(データセンター、光ファイバーネットワーク、物流センターなど)を担保として活用します。ブラックロックは、このモデルが2026年に「大きな追加的機会」をもたらすと考えています。
3.3 人口構造と労働力不足
JPモルガン・チェースとブラックロックは、人口動態をゆっくりだが止めることのできない原動力と見ている。
• 移民の崖:JPモルガン・チェースは、米国への純移民数の減少が経済成長の大きな制約要因になると予測しています。これは、労働力が不足し、高騰し続けることを意味し、賃金インフレを助長するだけでなく、企業が人間の労働力を代替するために自動化や人工知能への投資を加速させる要因にもなります。
第4部:資産配分戦略 – 「60/40+」とアルファの復活
2010年代に人気があったパッシブな「市場買い」戦略は、2026年にはもはや適切ではないと、複数の機関投資家が一致して考えています。新たな市場環境において、投資家はアクティブ運用に頼り、オルタナティブ資産への配分を分散し、「質」を重視する必要があります。
4.1 ポートフォリオ構築:「60/40+」モデル
JPモルガン・チェースとブラックロックは、従来の株式60%、債券40%のポートフォリオの改革を明確に求めている。
• 「+」要素:両機関は「60/40+」モデルを提唱しており、ポートフォリオの約20%をオルタナティブ資産(プライベート・エクイティ、プライベート・クレジット、実物資産)に配分しています。この配分は、株式と債券の相関が高まる中で、ポートフォリオ全体のボラティリティを低減しながら、伝統的資産に依存しないリターンを提供することを目指しています。
4.2 株式市場:品質とローテーション
• 米国株式:ブラックロックとHSBCは、主に人工知能(AI)のテーマと経済の回復力に牽引され、米国株式をオーバーウェイトとしています。しかし、HSBCは最近、割高感を理由に米国株式への配分を減らしました。彼らは「メガハイテク株」から金融セクターや製造業セクターといったより幅広い恩恵を受ける銘柄へのシフトを推奨しています。
• 国際バリュー株:JPモルガンは、欧州と日本のバリュー株に強力な投資機会があると考えています。これらの市場は「コーポレートガバナンス革命」(自社株買いや増配を含む)の真っ只中にあり、そのバリュエーションは米国と比較して歴史的な割安水準にあります。
新興市場:インベスコは新興市場に対して最も強気な見方を示しています。彼らは、ドル安(他の機関の予想に反して)が新興市場資産の価値を解き放つと見込んでいます。
4.3 固定収入:リターンの復活
債券の役割は変化しており、もはや元本の増加(金利低下への賭け)だけに頼るのではなく、「利回り」という本質的な性質に戻りつつあります。
• 信用力:アリアンツが企業倒産率の上昇を警告していることを踏まえ、HSBCとインベスコはハイイールド債よりも投資適格債(IG債)を強く推奨しています。ハイイールド債のリスクプレミアムは、差し迫ったデフォルトサイクルを相殺するには不十分だと考えられています。
• デュレーション配分:インベスコは、中央銀行の利下げが市場予想よりも速いペースで進むと予想し、デュレーション(特に英国国債)をオーバーウェイトとしています。一方、JPモルガン・チェースは、大規模な方向性の賭けではなく、レンジ内での取引という「柔軟な」姿勢を維持することを推奨しています。
• CLO(ローン担保証券) :インベスコは、AAA格付けのCLO(ローン担保証券)の利回り向上と構造的安全性が現金資産よりも優れていると考え、モデルポートフォリオに明示的に含めています。
4.4 代替資産とヘッジ手段
• インフラ:インフラ投資は「実物資産」の中で最も取引が期待できる分野です。ブラックロックは、インフラ投資を「世代を超えた機会」と呼び、インフレヘッジだけでなく、人工知能への設備投資の波から直接利益を得ることも可能だと述べています。
• 金:HSBCとインベスコは、金をポートフォリオの重要なヘッジ手段と見なしています。地政学的な分断や潜在的なインフレ変動を背景に、金は必要な「テールリスク」保険と考えられています。
第5部:リスク評価 - 破産の影
米国のマクロ経済見通しは財政刺激策により堅調に見えるものの、信用データはより暗い側面を示している。アリアンツは市場の楽観的な見方について冷静な見解を示している。
5.1 破産の波
アリアンツは、世界の企業破産率が2025年に6%上昇し、2026年にさらに5%増加すると予測している。
• 「遅延トラウマ」 :この成長は高金利の遅延効果に起因する。2020年から2021年にかけて低金利を固定した企業は、2026年に「満期の壁」に直面し、大幅に高いコストでの借り換えを余儀なくされる。
• 「テクノロジーバブル崩壊」シナリオ:アリアンツは、特に「人工知能バブル」の崩壊というマイナスシナリオをシミュレーションしました。このシナリオでは、米国で4,500件、ドイツで4,000件、フランスで1,000件の新たな倒産が発生すると予測されています。
5.2 脆弱な産業
報告書では、特にショックに対して脆弱な業界をいくつか特定しています。
• 建設業界:金利と人件費の影響を非常に受けやすい。
• 小売/使い捨て消費財:「K 字型」の消費傾向に圧迫され、低所得の消費者は支出を大幅に削減しました。
• 自動車業界は、高額な資本コスト、サプライチェーンの再編、関税戦争など、さまざまな圧力に直面しています。
このリスク評価は、資産配分における「質第一」のアプローチをさらに裏付けるものです。報告書は、投資家に対し、安価な資本でしか生き残っていない「ゾンビ企業」を避けるよう警告しています。
第六部:制度的視点の比較分析
以下の表は、機関レポートで提供された 2026 年の GDP とインフレの具体的な予測をまとめたもので、予想の相違点を強調しています。
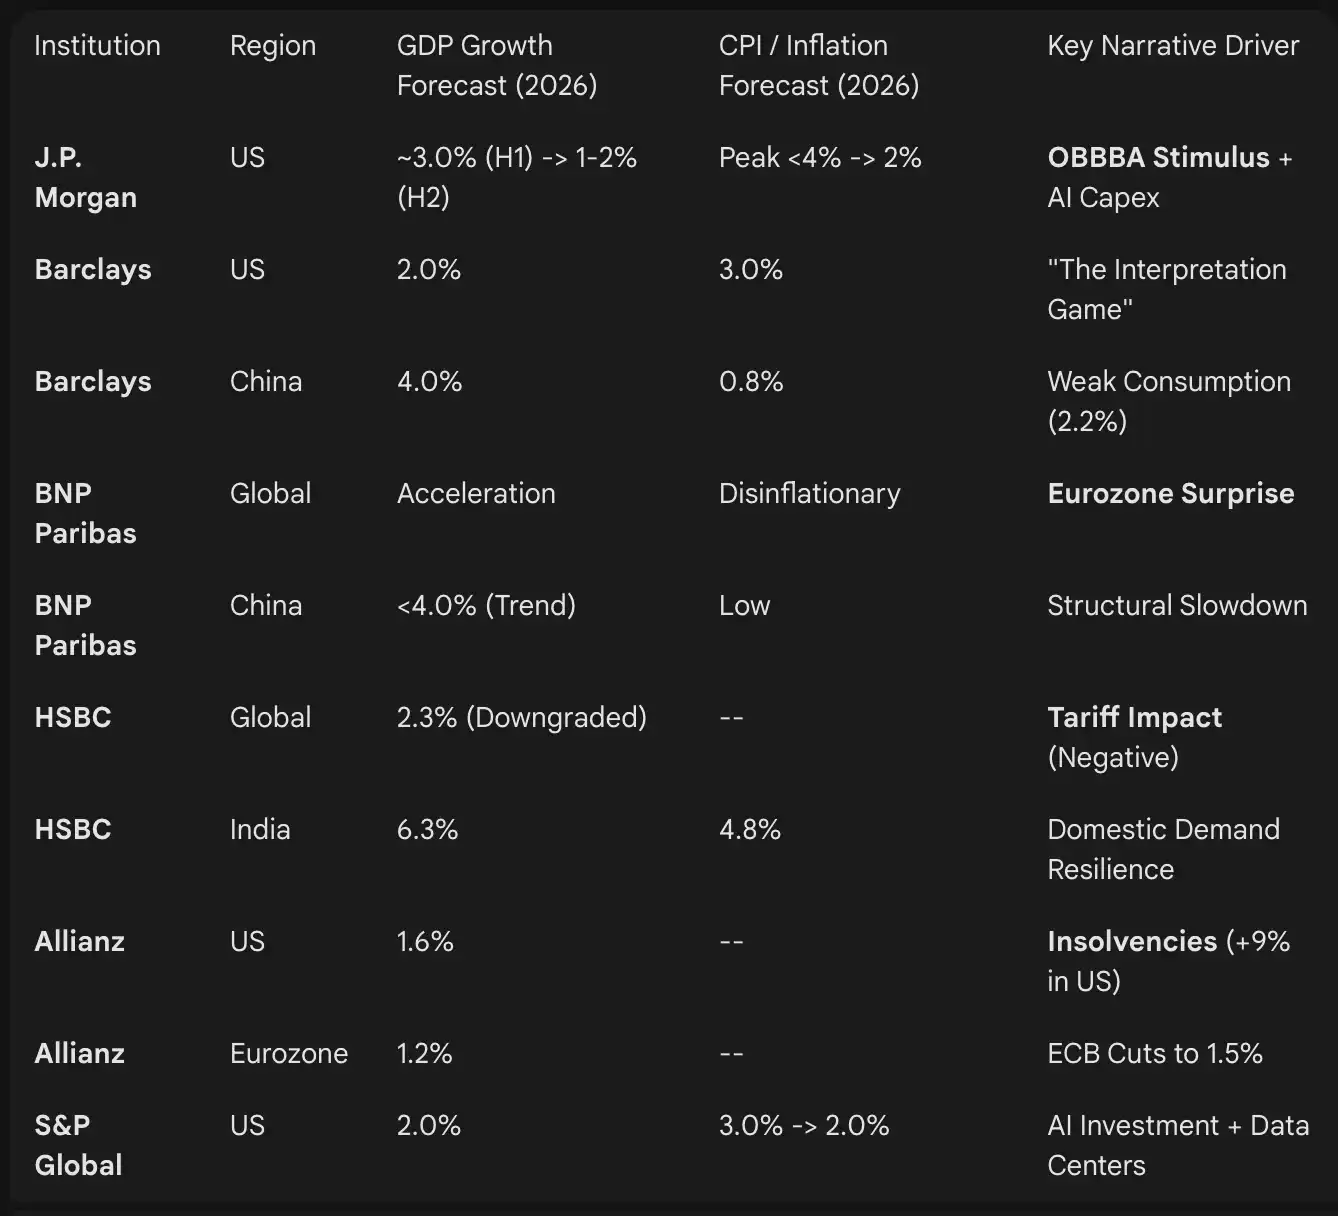
結論:2026年に向けた戦略的優先事項
2026 年の投資環境は、財政および技術に関する楽観主義 (米国 OBBBA プログラム、人工知能) と信用および構造に関する悲観主義 (破産の波、人口動態の問題) という 2 つの勢力間の緊張によって特徴づけられます。
プロの投資家にとって、将来は広範なインデックス投資からの脱却が求められます。データセンターのブームや建設会社の倒産といった「K字型」経済の特徴を踏まえると、投資家は積極的に業種を選別する必要があります。
重要な戦略ポイント:
• 「OBBBA」の動向を注視:米国の財政刺激策のタイミングが、2026年前半のペースを決定する。第1四半期と第2四半期の米国資産に対する「刺激効果」と、後半の潜在的な反落に対応して戦術的な取引戦略を策定することは賢明な動きである(JPモルガン・チェース)。
•人工知能のための「ツールと機器」への投資:純粋なAIモデルの評価リスクを回避し(HSBCの警告)、公共事業、送電網、データセンターREIT(バークレイズ、ブラックロック)などの物理インフラに焦点を当てます。
• 民間市場を通じて多様化を図る:「新しい連続体」を活用して民間の信用およびインフラ部門に参入し、これらの資産が「資産ベース」であることを確保して、一連の破産の影響に耐えられるようにする(ブラックロック、アリアンツ)。
• ヘッジ「ゲームを解読する」 :急速に変化する物語環境においては、金などの構造的なヘッジツールを維持し、ボラティリティに対処するために「バーベル戦略」(成長株+高利回り資産)を採用する(HSBC、インベスコ)。
2026 年は受動的な投資の年ではなく、むしろ市場のシグナルをうまく解釈できる投資家にとっての年となるでしょう。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事