

Fintech 4.0 時代の到来により、ユーザーに対する深い理解が競争上の優位性の核となるでしょう。
原題: ステーブルコインに特化したフィンテック
原著者:スペンサー・アップルバウム&イーライ・チアン、マルチコインキャピタル
編集:ペギー、BlockBeats
編集者注:過去20年間、フィンテックのイノベーションは主に流通層に焦点を当て、ユーザーエクスペリエンスの向上に努めてきましたが、資金フローの根底にあるロジックを変革することはできていませんでした。その結果、業界の均質化、高コスト、そしてわずかな利益しか生み出せませんでした。ステーブルコインの出現は、この状況を一変させています。オープンでプログラム可能なオンチェーン・インフラによって、保管、決済、融資、そしてコンプライアンスにかかるコストは大幅に削減されました。フィンテック企業はもはや銀行やカードネットワークに依存せず、オンチェーン上で直接製品を構築できるようになりました。
インフラが手頃な価格になれば、専門化が可能になります。フィンテックの未来は、もはや規模を優先するのではなく、特定のグループに深く貢献し、彼らのニーズを真に満たす製品を生み出すことに焦点を当てるようになります。フィンテック4.0における競争の核心は、「誰が顧客にリーチできるか」から「誰が顧客を真に理解しているか」へと移行するでしょう。
以下は原文です。
過去20年間、フィンテックは人々が金融商品にアクセスする方法を変革しましたが、お金の流れそのものは変えていません。イノベーションは主に、よりシンプルなインターフェース、よりスムーズな口座開設プロセス、そしてより効率的な流通に焦点を当てており、中核となる金融インフラはほとんど変わっていません。この期間の大部分において、テクノロジースタックは再構築されるのではなく、単に繰り返し転売されてきたのです。
一般的に、フィンテックの発展は次の4つの段階に分けられます。
フィンテック1.0:デジタル配信(2000~2010年)
フィンテックの初期の波は金融サービスへのアクセスを向上させましたが、効率性を大幅に向上させることはできませんでした。PayPal、E*TRADE、Mintなどの企業は、従来のシステム(数十年前に構築されたACH、SWIFT、カードネットワーク)をデジタル化し、インターネットインターフェースを通じて既存製品にパッケージ化しました。
決済は依然として遅く、コンプライアンスは依然として手作業に依存しており、支払いは依然として決まったスケジュールで完了します。この時代は金融をオンライン化しましたが、資金の流れを全く新しい形で変革したわけではありません。変わったのは、金融商品を誰が利用できるかであり、その仕組みではありません。
フィンテック2.0:銀行の新時代(2010~2020年)
次のブレークスルーはスマートフォンとソーシャルディストリビューションから生まれます。Chimeは時間給労働者に早期給与を提供し、SoFiは将来有望な卒業生のための学生ローンの借り換えに注力しています。そしてRevolutとNubankは、ユーザーフレンドリーな体験を提供することで、世界中のサービスを受けられていない消費者にリーチしています。
各社は特定の顧客層に向けて、より魅力的なストーリーを描いていますが、本質的には同じ商品を販売しています。つまり、従来の方法で運営されている当座預金口座とデビットカードです。彼らは、先駆者たちと同様に、スポンサー銀行、カードネットワーク、そしてACHに依存しています。
これらの企業が成功したのは、新たな決済チャネルを構築したからではなく、顧客へのリーチを強化したからである。ブランド、口座開設体験、そして顧客獲得力が彼らの強みだった。この時代のフィンテック企業は、銀行の基盤の上に構築された、非常に効率的な流通企業へと成長した。
フィンテック3.0:組み込み型金融(2020~2024年)
2020年頃、組み込み金融が登場しました。APIの登場により、事実上あらゆるソフトウェア企業が金融商品を提供できるようになりました。Marqetaは企業がAPI経由でカードを発行できるようにし、Synapse、Unit、Treasury PrimeはBank as a Service(BaaS)を提供しました。間もなく、ほぼすべてのアプリケーションが決済、カード、ローンサービスを提供できるようになりました。
しかし、この抽象化レイヤーの下にあるコアは変わっていません。BaaSプロバイダーは依然として、同じスポンサー銀行、コンプライアンスフレームワーク、そして決済システムに依存しています。抽象化レイヤーは銀行からAPIへと移行しましたが、経済性と制御は依然として従来のシステムに依存しています。
金融テクノロジーの商品化
2020年代初頭までに、このモデルには至る所で亀裂が生じていました。ほぼすべての大手新興銀行は、少数のスポンサー銀行とBaaSプロバイダーに依存していました。
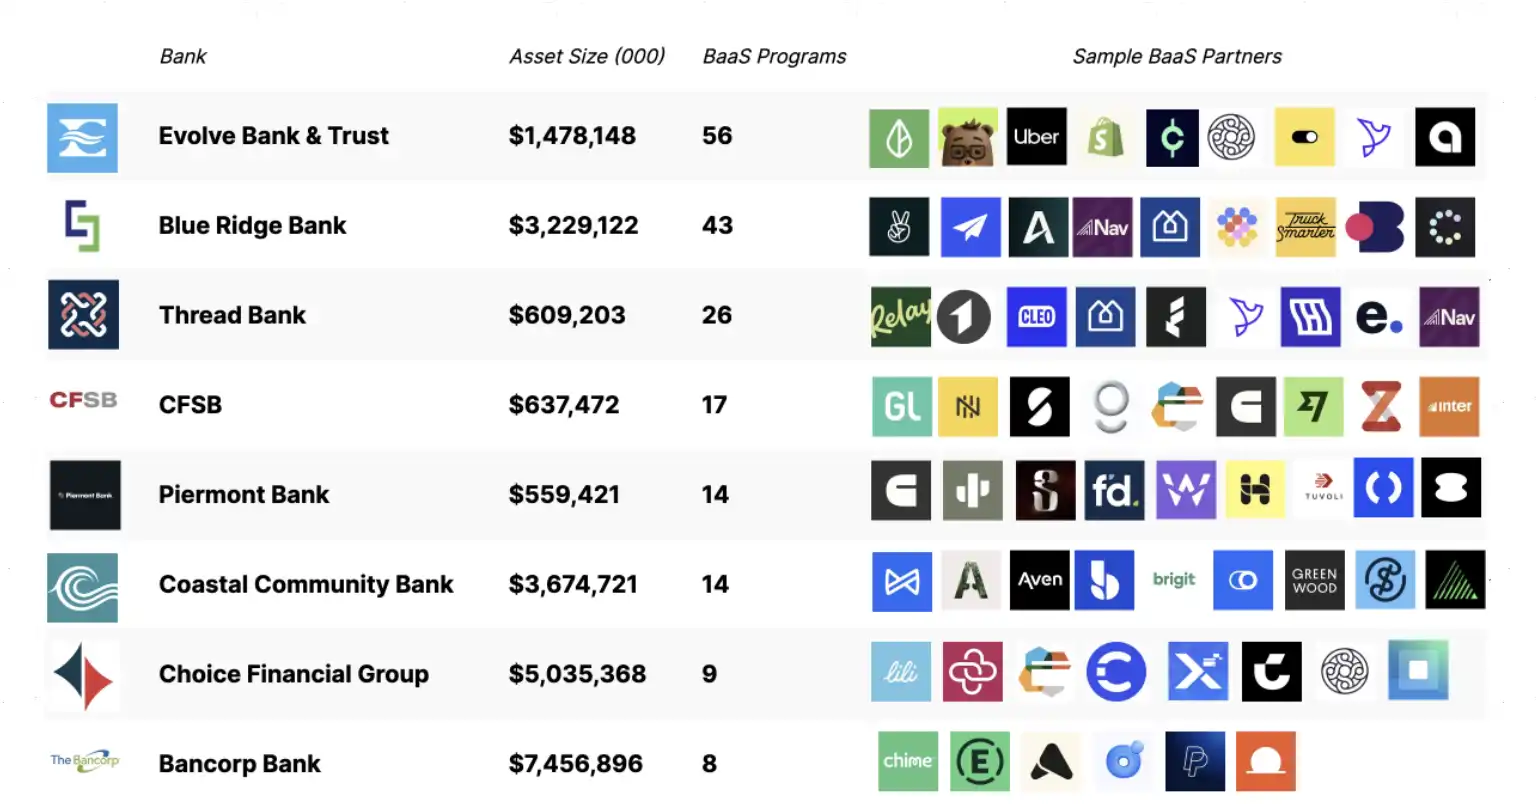
その結果、顧客獲得コストは急騰し、企業はパフォーマンスマーケティングを通じた熾烈な競争に巻き込まれ、利益率は圧迫され、不正行為やコンプライアンスコストは膨れ上がり、インフラは事実上区別がつかなくなってしまいました。競争はマーケティング競争へと発展し、多くのフィンテック企業はカードの色、入会特典、キャッシュバックなどのギミックで差別化を図ろうとしました。
一方、リスクと価値の獲得は銀行レベルに集中しています。JPモルガン・チェースやバンク・オブ・アメリカといった巨大企業は、通貨監督庁(OCC)の規制下にあり、預金の受け入れ、融資の発行、連邦決済システム(ACHやFedwireなど)へのアクセスといった中核的な権限を保持しています。一方、Chime、Revolut、Affirmといったフィンテック企業はこれらの権限を持たず、サービス提供のために認可を受けた銀行に依存しています。銀行は金利スプレッドとプラットフォーム手数料を稼ぎ、フィンテック企業は取引手数料から利益を得ています。
フィンテックプロジェクトが急増するにつれ、規制当局はそれらをスポンサーとする銀行への監視をますます厳しくしています。規制命令と厳格な監督により、銀行はコンプライアンス、リスク管理、そしてサードパーティプロジェクトの監督に多額の投資を迫られています。例えば、クロス・リバー銀行は連邦預金保険公社(FDIC)から規制命令に署名し、グリーン・ドット銀行は連邦準備制度理事会(FRB)から強制措置を受け、さらにFRBはエボルブに対しても業務停止命令を出しました。
銀行は口座開設プロセスを厳格化し、支援するプロジェクト数を制限し、製品のイテレーションを遅らせることで対応しました。かつては実験が許可されていたモデルも、コンプライアンス上の負担を正当化するために規模拡大が求められるようになっています。フィンテックは速度とコストが上昇し、特化した製品ではなく、幅広く汎用的な製品を開発する傾向にあります。
私たちの見解では、過去 20 年間にわたってイノベーションがテクノロジー スタックのトップに留まってきた主な理由は 3 つあります。
資金移動のインフラは独占化され、閉鎖的です。Visa、Mastercard、そして連邦準備制度のACHネットワークは、事実上競争の余地を残していません。
スタートアップ企業は金融商品を開発するために多額の資金を必要とします。規制対象の銀行アプリを立ち上げるには、コンプライアンス、不正防止、資金管理のために数百万ドルの資金が必要です。
直接参加は規制により制限されており、コアトラックを通じて資金を保管または送金できるのは、認可を受けた機関のみです。
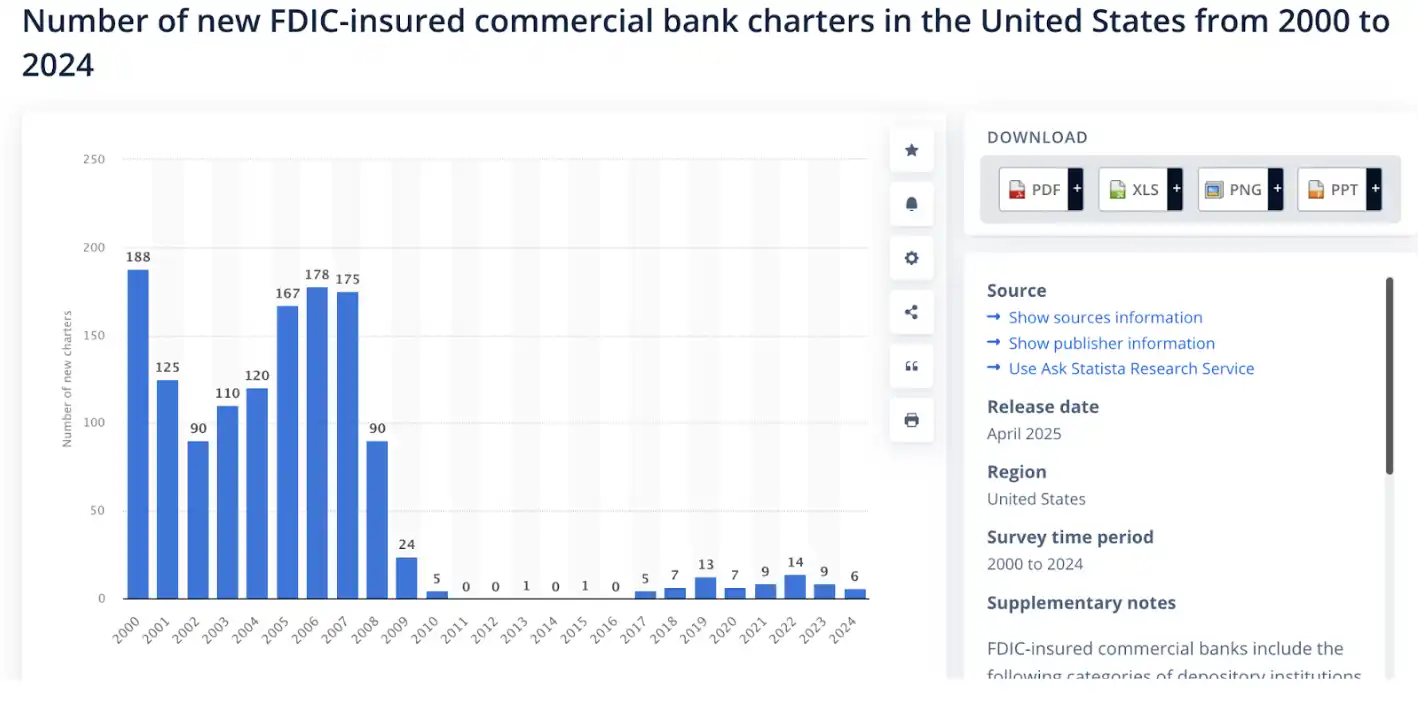
こうした制約を考えると、決済システムそのものに挑戦するよりも、製品を構築する方が理にかなっています。結果として、ほとんどのフィンテック企業は、銀行APIを巧妙にラップしているに過ぎません。20年にわたるイノベーションにもかかわらず、業界は真に新しい金融プリミティブをほとんど生み出していません。そして、長い間、実行可能な代替手段はほとんどありませんでした。
一方、暗号通貨は正反対の道を歩んできました。開発者たちはまず、基盤となる基本要素に着目しました。自動マーケットメーカー、拘束曲線、永久契約、流動性金庫、そしてオンチェーンクレジットが、ゼロから生み出されました。金融ロジックが初めてプログラム可能になったのです。
フィンテック4.0:ステーブルコインとパーミッションレス金融
最初の3つのフィンテック時代には数々のイノベーションがもたらされましたが、その基盤となるインフラはほとんど変わっていません。商品が銀行、新しいタイプの銀行、あるいは組み込みAPIを通じて提供されるかどうかに関わらず、資金は依然として仲介業者によって管理される、閉鎖的で許可制の経路に沿って流れています。
ステーブルコインはこのモデルを破壊します。ネイティブステーブルコインシステムは、もはや銀行にソフトウェアを追加するのではなく、主要な銀行機能を直接置き換えます。開発者はオープンでプログラム可能なネットワークとやり取りします。支払いはオンチェーンで決済されます。保管、貸付、コンプライアンスは、契約関係からソフトウェアロジックへと移行します。
サービスとしてのバンキング(BaaS)は摩擦を軽減しましたが、経済構造は変化していません。フィンテック企業は依然として、スポンサー銀行へのコンプライアンス手数料、カードネットワークへの決済手数料、仲介業者へのアクセス手数料を支払わなければなりません。インフラは依然として高価で制約が多い状態です。
ステーブルコインは、レンタルアクセスの必要性を完全に排除します。開発者は銀行APIを呼び出す必要がなくなり、オープンネットワークに直接書き込みます。決済はオンチェーンで直接行われます。手数料は仲介業者ではなくプロトコルに帰属します。銀行経由で構築する場合数百万ドル、BaaS経由では数十万ドルかかるコストが、パーミッションレスチェーン上でスマートコントラクトを使用する場合はわずか数千ドルにまで下がると私たちは考えています。
この変化は既に規模において顕著です。10年足らずで、ステーブルコインの時価総額はほぼゼロから約3,000億ドルにまで成長し、取引所間送金やMEVを除いた場合でも、実世界の経済取引の処理において従来の決済ネットワーク(PayPalやVisaなど)を上回っています。真にグローバルで、銀行やカードを介さないシステムが初めて誕生したのです。

この変化の実際的な意味を理解するには、まず今日のフィンテックの構造を検証する必要があります。典型的なフィンテック企業は、多数のベンダーの技術に依存しています。
- ユーザーインターフェース/ユーザーエクスペリエンス(UI/UX)
- 銀行およびカストディアン:Evolve、Cross River、Synapse、Treasury Prime
- 支払い方法: ACH、Wire、SWIFT、Visa、Mastercard
-アイデンティティとコンプライアンス: 味方、ペルソナ、イワシ
不正防止:SentiLink、Socule、Feedzai
-クレジット/融資インフラ:チェック柄、アーガイル柄、風車柄
- リスクおよび資本管理インフラストラクチャ:Alloy、ユニット21
-資本市場:Prime Trust、DriveWealth
-データ集約: Plaid、MX
- コンプライアンス/報告: FinCEN、OFAC の検査
このテクノロジースタック上でフィンテック企業を立ち上げるには、数十ものパートナーにまたがる契約、監査、インセンティブ、そして障害モードの管理が必要になります。レイヤーごとにコストとレイテンシが増加し、多くのチームは製品構築とほぼ同程度の時間をインフラストラクチャの調整に費やしています。
ステーブルコインのネイティブシステムは、この複雑さを大幅に軽減します。以前は6~7社のサプライヤーを必要としていた機能が、今では少数のオンチェーンプリミティブにまで削減されます。
ステーブルコインとパーミッションレス金融の世界では、銀行とカストディはAltitudeに置き換えられ、決済トラックはステーブルコインに置き換えられます。アイデンティティとコンプライアンスは依然として必要ですが、zkMeのような技術によってオンチェーンで実現し、機密性と安全性を確保できると考えています。信用と融資のインフラは再構築され、オンチェーンに移行します。すべての資産がトークン化された後、資本市場企業は時代遅れになります。データ集約は、完全準同型暗号化(FHE)などの技術を活用したオンチェーンデータと選択的透明性に置き換えられます。コンプライアンスとOFACチェックはウォレットレベルで完了します(例:アリスのウォレットが制裁リストに載っている場合、彼女はプロトコルを操作できません)。
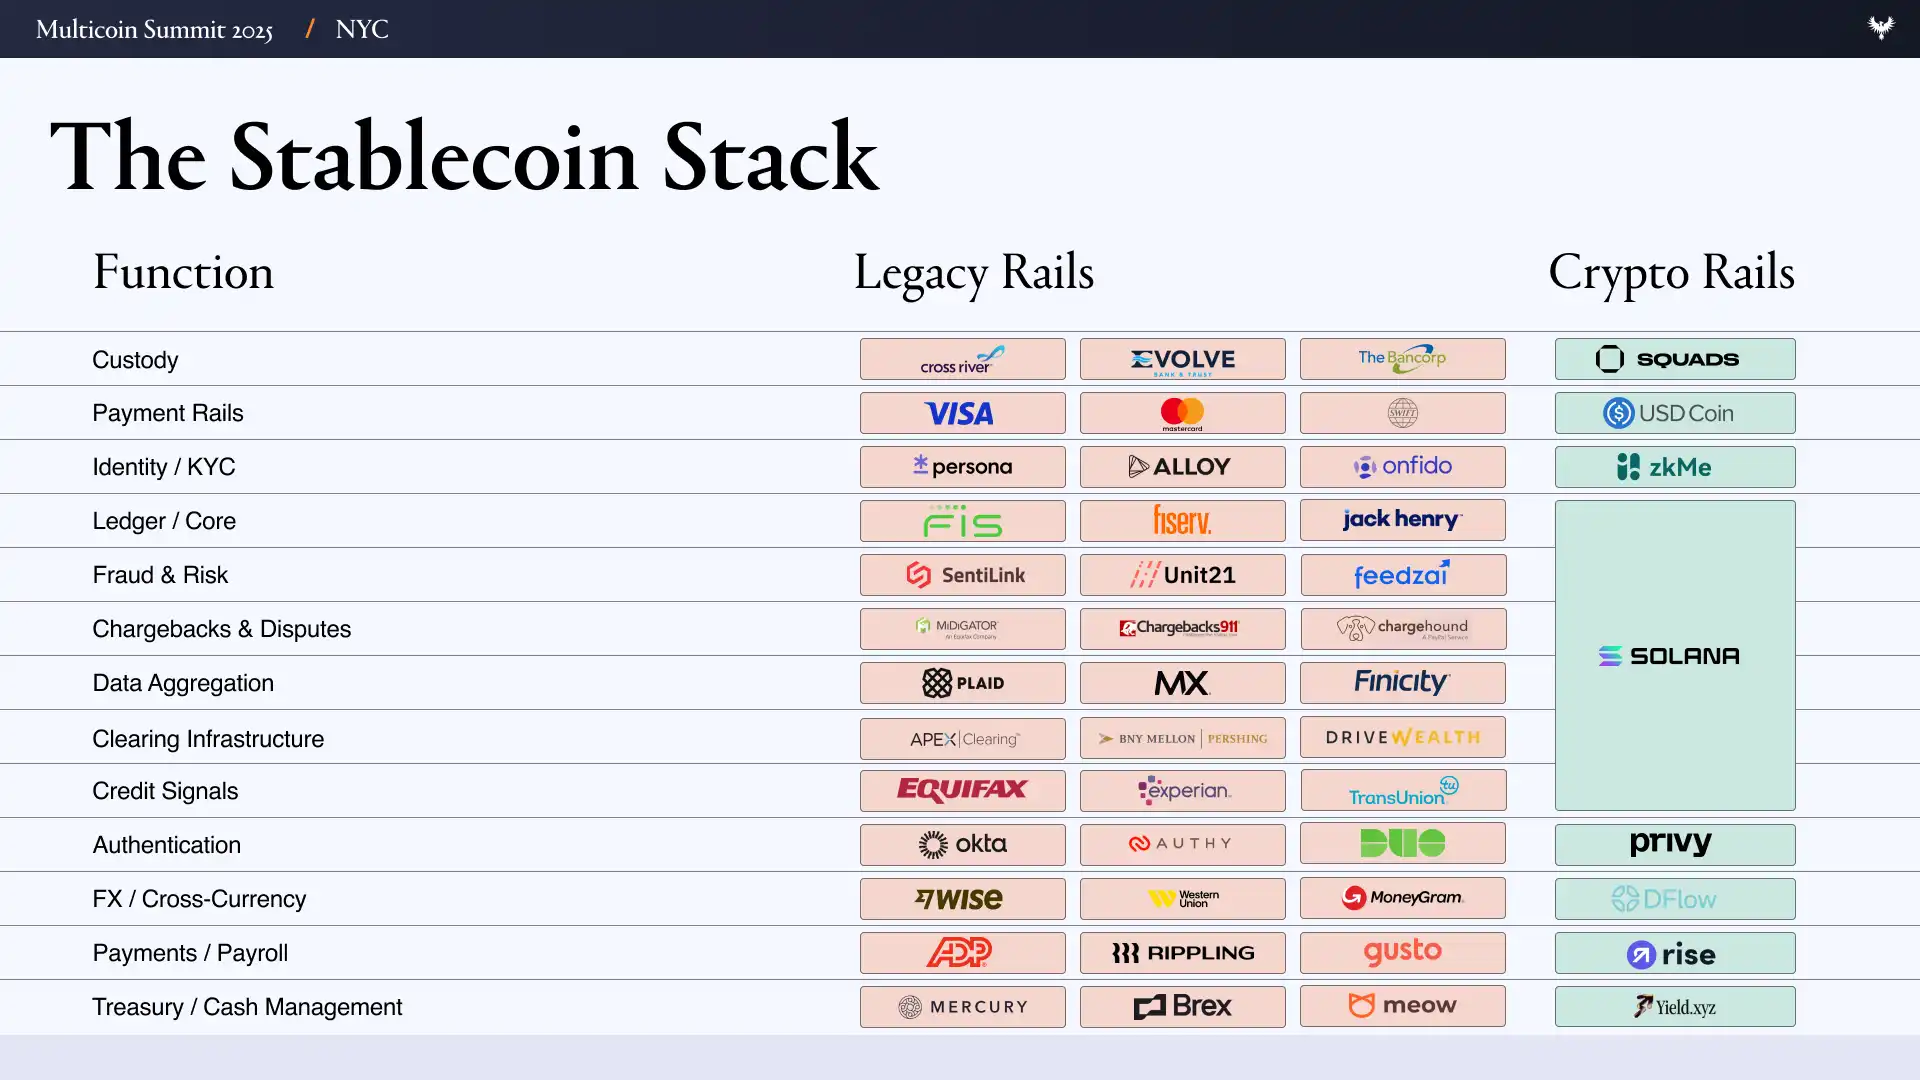
まさにこの点がフィンテック4.0の真の違いです。金融の基盤インフラがついに変化しつつあるのです。もはや、単に「銀行にひっそりと許可を求める」だけのアプリを開発する人はいません。銀行機能の大部分をステーブルコインやオープンソースプロジェクトに直接置き換えているのです。開発者はもはや借家人ではなく、「土地」を所有し始めているのです。
ステーブルコインに特化したフィンテックの機会
この変化の最初の影響は単純明快です。フィンテック企業の数がはるかに増える可能性があるのです。カストディ、レンディング、送金が事実上無料かつ瞬時に行われるようになると、フィンテック企業の立ち上げはSaaS製品の立ち上げのように感じられるようになります。ステーブルコインが本来持つ世界では、スポンサーとなる銀行、カード発行の仲介業者、数日間の決済期間、反復的なKYC監査といった、物事を遅らせる要因は存在しません。
「金融ファースト」なプロダクトを立ち上げる際の固定費は、数百万ドルから数千ドルへと大幅に削減されると考えています。インフラ、顧客獲得コスト(CAC)、そしてコンプライアンス上のハードルがなくなることで、スタートアップ企業は「特化型ステーブルコイン・フィンテック」と呼ばれるサービスを通じて、より小規模で特定の社会集団に利益を上げながらサービスを提供できるようになるでしょう。
ここに明確な歴史的類似点があります。前世代のフィンテックは、特定の顧客層へのサービス提供から始まりました。SoFiは学生ローンの借り換え、Chimeは給与の繰り上げ支給、Greenlightは10代の若者向けデビットカードの導入、Brexは従来の商業信用にアクセスできない起業家へのサービス提供を行っていました。しかし、こうした特化は持続可能な事業モデルにはなりませんでした。取引の共有によって収益は制限され、規模に応じてコンプライアンスコストが増加し、スポンサー銀行への依存度が高かったため、チームは元の市場セグメントを超えて事業を拡大せざるを得ませんでした。生き残るために、彼らは水平展開を迫られ、最終的にはユーザーからの強い需要ではなく、インフラを拡張可能にするために製品を追加せざるを得なくなりました。
暗号資産の追跡とパーミッションレスな金融APIによって初期コストが大幅に削減されるにつれ、ステーブルコインを基盤とした銀行の新たな波が押し寄せるでしょう。これらの銀行は、初期のフィンテック革新者たちと同様に、それぞれ特定の顧客層をターゲットとしています。管理コストが大幅に低いため、これらの新しい銀行は、より狭く専門化された市場に特化し、その専門性を維持することができます。例えば、シャリーア(イスラム法)に準拠した慣行を遵守し、暗号資産の「ハードコアプレイヤー」や、独自の収入・支出パターンを持つアスリートのライフスタイルに応える銀行などが挙げられます。
第二層の効果はさらに強力です。専門化はユニット経済モデルを改善します。顧客獲得コスト(CAC)が低下し、クロスセルが容易になり、顧客生涯価値(LTV)が増加します。専門化されたフィンテックは、ニッチなグループに高いコンバージョン率で製品とマーケティングを的確にマッチングさせ、強力な口コミマーケティングを通じて特定の層にリーチすることができます。これらの企業は、前世代のフィンテックと比較して、管理コストを抑えながら「顧客一人当たりの収益増加」への明確な道筋を実現しています。
誰でも数週間でフィンテック企業を立ち上げられるようになると、焦点は「誰が顧客にリーチできるか?」から「誰が顧客を本当に理解できるか?」に移ります。
専門的な金融テクノロジーの設計空間を探る
最も魅力的な機会は、従来の方法が通用しないところに生まれることが多い。
アダルトクリエイターやパフォーマーを例に挙げましょう。彼らは年間数十億ドルもの収益を生み出しているにもかかわらず、評判の問題やチャージバックのリスクから、銀行やカード会社からしばしば締め出されています。支払いは数日遅れ、「コンプライアンス審査」のために保留され、EpochやCCBillなどの高リスク決済ゲートウェイを利用することで10~20%の手数料が課せられます。私たちは、ステーブルコインベースの決済は、即時かつ不可逆的な決済とプログラム可能なコンプライアンスを実現し、クリエイターやパフォーマーが収入を自己管理し、その一部を税金や貯蓄用のウォレットに自動的に振り分け、高リスクの仲介業者に頼ることなく世界中で支払いを受け取ることを可能にすると考えています。
プロアスリート、特にゴルフやテニスといった個人競技の選手は、独特のキャッシュフローとリスク構造に直面しています。収入は短期間に集中し、エージェント、コーチ、そしてチームに分配されることが多く、複数の州や国にまたがって税金を支払わなければならず、怪我によって収入が突然途絶えることもあります。ステーブルコインを基盤としたフィンテックソリューションは、将来の収入をトークン化し、チームへの支払いにマルチシグネチャウォレットを使用し、管轄区域ごとに自動的に源泉徴収を行うといった、アスリートの負担を軽減できる可能性があります。
高級品や時計の販売業者は、従来の金融インフラが十分に機能していないもう一つの市場です。これらの企業は、高額在庫の国境を越えた移動を容易にするために、6桁の取引を電信送金や高リスクの決済処理業者を利用することが多く、決済までに数日かかります。運転資金は銀行口座ではなく、金庫や在庫陳列ケースに保管されていることが多く、短期融資は高額で入手が困難です。ステーブルコインに固有のフィンテック、すなわち大口取引の即時決済、トークン化された在庫によって担保される信用枠、そしてスマートコントラクトに組み込まれたプログラム可能な保管機能は、これらの制約に直接対処できると考えています。
十分な事例を観察すると、同じ制約が繰り返し存在することに気づくでしょう。銀行は、グローバル化、不均一化、あるいは非伝統的なキャッシュフローを持つ利用者へのサービス提供に長けていません。しかし、こうしたグループは、ステーブルコインの軌道上で収益性の高い市場となる可能性があります。「特化型ステーブルコイン・フィンテック」にとって魅力的な理論的パラダイムには、以下が含まれると考えています。
1. プロスポーツ選手: 収入が短期的に集中し、頻繁に旅行や転居があり、複数の場所で税金を申告する必要がある場合があり、チームへの支払いにコーチ、エージェント、トレーナーなどが関わり、怪我のリスクを回避したい場合があります。
2. 成人向けクリエイターとパフォーマー: 銀行やカード会社により排除されていますが、視聴者は世界中に広がっています。
3. ユニコーン企業の従業員:現金不足、純資産が非流動性の株式に集中、オプション行使に高い税負担。
4. オンチェーン ビルダー: 純資産は変動性の高いトークンに集中しており、法定通貨の入出金や税金処理は困難です。
5. デジタル遊牧民: 従来のパスポートや銀行との取引は不要、外国為替は自動、場所に基づいて課税は自動、旅行や移住は頻繁に行われる。
6. 被拘禁者の家族や友人への送金シナリオ: 従来の方法で彼らに資金を送るのは困難であり、費用もかかります。
7. シャリーア法に準拠した規則に従う: 利息を避ける。
8. Z 世代: 信用要件が低い銀行サービス、ゲーミフィケーションによる投資、ソーシャル機能を備えた金融体験。
9. 国境を越えた中小企業: 高い為替コスト、決済の遅延、運転資金の凍結。
10. 暗号通貨のヘビーユーザー(Degens):リスクの高い嗜好を中心とした支払いおよびクレジット体験(「ギャンブルテーブル」の精神で請求書を管理するなど)。
11. 外国援助: 援助資金の流れは遅く、多層的な仲介者を介し、透明性が欠如しています。コスト、汚職、不一致により、多額の「漏出」が生じています。
12. Tandas / ローテーション貯蓄クラブ: グローバル化した家族にとって自然な国境を越えたものであり、共同貯蓄を通じて収益を獲得し、オンチェーンに記録された累積収入履歴に基づいてクレジットに使用される可能性があります。
13. 高級品/時計販売業者: 運転資金が在庫に縛られ、短期ローンが必要であり、高額の国境を越えた取引が頻繁に行われ、取引は WhatsApp や Telegram などのチャット アプリケーションを通じて完了することが多い。
要約
過去20年間の大部分において、フィンテックのイノベーションはインフラよりも流通層に重点を置いてきました。企業はブランディング、口座開設体験、有料顧客獲得で競争していますが、資金自体は同じ閉鎖的な経路を流れ続けています。これは確かに金融サービスへのアクセス性を高めましたが、同時に、商品の均質化、コストの上昇、そして抜け出すのが難しい利益率の低下にもつながっています。
ステーブルコインは、金融商品開発の経済論理に革命をもたらす可能性を秘めています。カストディ、決済、融資、コンプライアンスといった機能をオープンでプログラム可能なソフトウェアに転換することで、フィンテック企業の立ち上げと運営にかかる固定費を大幅に削減します。これまではスポンサーとなる銀行、カードネットワーク、そして大規模なベンダースタックに依存していた機能を、今やオンチェーン上で直接構築できるようになり、管理コストも劇的に削減されます。
インフラが安価になるにつれて、専門化が可能になります。フィンテック企業は、もはや収益を上げるために何百万人ものユーザーを抱える必要はありません。代わりに、「画一的な」製品では対応しきれないニッチなグループに注力することができます。アスリート、アダルトクリエイター、K-POPファン、高級時計ディーラーといったグループは、既に共通の文脈、信頼、行動パターンを持っているため、有料マーケティングではなく、オーガニックな方法で製品を広めやすくなります。
同様に重要なのは、これらのコミュニティは、キャッシュフロー特性、リスクプロファイル、そして財務上の意思決定プロセスにおいて類似性を持つ傾向があることです。この一貫性により、抽象的な人口統計カテゴリーではなく、人々の実際の収入、支出、そして金銭管理の習慣に基づいて製品を設計することが可能になります。口コミマーケティングが成功するのは、ユーザーが互いに知り合いであるだけでなく、製品がグループの運営方法と真に共鳴しているからです。
私たちのビジョンが実現すれば、この経済的な変化は大きなものとなるでしょう。流通が地域密着型になるにつれて、顧客アカウントコンバージョン率(CAC)は低下し、仲介業者が市場から撤退するにつれて利益率は上昇します。かつては規模が小さすぎたり採算が取れないと思われていた市場も、持続可能で収益性の高いビジネスへと変貌するでしょう。
この世界では、フィンテックの優位性は「規模とマーケティング費用」から「真の文脈理解」へと移行します。次世代のフィンテックは、すべての人にサービスを提供しようとするのではなく、特定のグループに卓越したサービスを提供しながら、実際の資金の流れに沿ったインフラを構築することで勝利を収めるでしょう。
[オリジナルリンク]
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia






