リスク回避セクターも売られる可能性があり、今回の米国株のローテーションはなぜ避けにくいのか?
TL;DR
・逃避先板块は相対的に底堅いが、売却されないわけではない。11月5日の米国株は全面安となり、生活必需品等権重ETF(RSPS)は0.7%下落、一般消費財等権重ETF(RSPD)は2.5%下落した。低ボラティリティ・高配当因子は依然としてモメンタムとグロース因子を上回っているが、資金の継続的な流入により逃避的な取引は混雑しつつある。
・テクノロジー株は反発しても下落を続けても、逃避ポジションに打撃を与える可能性がある。AIと半導体が反発すれば、資金は逃避株からテクノロジー株へ還流する可能性がある。米国株が下落を続ければ、投資家は逃避株を含む資産を売却して現金を調達する可能性がある。これにより伝統的な逃避ローテーションは双方向の圧力に直面している。
・過去3年間のテクノロジー株主導の構図は揺らぎつつある可能性がある。2023年から2026年にかけて、テクノロジー株のオーバーウェイトは超過収益を得る主要戦略の一つであった。市場がより広範な業種分散配分へ転換するにつれ、バリューと低ボラティリティ因子は引き続き恩恵を受ける可能性があるが、短期的な激しいローテーションは反転リスクが高まっていることも意味する。
・ヘッジファンドのデレバレッジが市場の変動を増幅する可能性がある。マルチマネージャーヘッジファンドのWalleyeは内部の株式ロング・ショート業務を閉鎖しており、極端な因子と個別株の変動が伝統的なマルチストラテジーファンドに与える打撃を反映している。同様の調整がさらに広がれば、集中的なポジション解消によりファンダメンタルズの良好な銘柄も売却される可能性がある。
・消費株内部ではすでに顕著な分化が生じている。Tapestryは好調な業績とガイダンス引き上げにより7.1%上昇したが、Ralph LaurenとZegnaは業績が予想を上回っても下落し、Wayfairは決算後の上昇分を完全に吐き出した。市場は逃避性を模索する一方で、利益成長とバリュエーションを見直している。
逃避株は新たな混雑取引になりつつある
11月5日、米国株は広範な売りに見舞われ、市場にほぼ逃げ場はなかった。
テクノロジー株とグロース株は大きな圧力を受けたが、消費セクターは一定の相対的な底堅さを示した。生活必需品等権重ETF(RSPS)は0.7%下落、一般消費財等権重ETF(RSPD)は2.5%下落した。スタイル因子別では、低ボラティリティと高配当が引き続きリードし、モメンタムとグロース因子は劣後した。
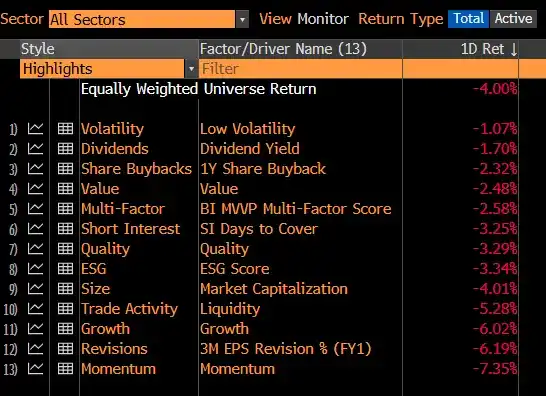
各スタイル因子の1日リターン比較
この分化は最近の市場の典型的な資金フローを継続するものである。投資家はAI、半導体、高バリュエーションのテクノロジー株へのエクスポージャーを減らす一方、低ボラティリティ、高配当、バリューセクターへの配分を増やしている。
しかし資金の流入が続くにつれ、市場には新たな矛盾が生じつつある。本来テック株のリスクを回避するために用いられていた逃避的な取引が、保有の集中によって新たなリスクを生み出す可能性があるのだ。
これは消費株、バリュー株、低ボラティリティ株のファンダメンタルズが突然悪化したことを意味するのではなく、その短期的なパフォーマンスが資金フローとスタイルファクターのポジションにますます影響されるようになっていることを意味する。
多くの投資家が類似した理由で同一の資産クラスを買い入れると、たとえこれらの資産自体が強い逃避属性を持っていても、取引の混雑により集中的な売り圧力に直面する可能性がある。
これまでの間、市場の主な課題はAIおよび半導体セクターの調整をいかに避けるかであったが、資金のローテーションが深まるにつれ、新たな課題は次のようになった。逃避セクターがすでに大量の逃避資金を吸収しているなら、次に誰がこれらのポジションを引き受けるのか。
テック株の反発または下落継続のいずれでも、逃避セクターは圧力にさらされる可能性
現在の逃避的な取引が直面する最大の課題は、テック株の二つの動きのいずれもが悪影響を及ぼし得る点にある。
第一のシナリオ:テック株が反発し、資金が逃避セクターから流出する。
これまでの間、投資家はAIおよび半導体の保有を減らし、バリュー株や低ボラティリティ株を増やすことでポートフォリオのリスクを管理してきた。
テック株が明らかに反発した場合、特に以前に集中的な減倉に見舞われた高モメンタム株が再び強含みとなれば、投資家はグロース株のエクスポージャーを再び高める可能性がある。これにより、これまで逃避的なローテーションの恩恵を受けてきた株は資金還流の圧力に直面することになる。
米国株全体が上昇しても、低ボラティリティ、高配当、バリューの各セクターはスタイルローテーションの反転により市場に劣後する可能性があり、一部の混雑したポジションは絶対価格の下落さえ生じ得る。
第二のシナリオ:テック株が下落を続け、市場がより広範な流動性売りに陥る。
AIおよび半導体セクターが引き続き弱含めば、株式市場全体の下落がさらに拡大する可能性がある。
投資家が解約、証拠金のプレッシャー、または全体的なリスクエクスポージャーの削減に直面した場合、減倉行動はもはや企業のファンダメンタルズを主な根拠とせず、迅速に現金化できる資産の売却へと向かう可能性がある。
このような状況では、消費株、バリュー株、低ボラティリティ株も売却される可能性がある。逃避性株の利益の安定性やバリュエーションの優位性は、流動性収縮の局面で引き続き資金の受け皿となることを保証するものではない。
二つのシナリオのトリガーメカニズムはまったく異なるが、最終的には同じ結果を生み得る。すなわち、これまで最も好調だった逃避セクターが、次の段階の資金流出先となるのである。
したがって、この相場で警戒すべきはテクノロジー株の下落だけではなく、異なるスタイル間の資金ローテーションが過度に激しくなり、リスク低減のために用いていた配分までもが新たな取引リスクにさらされることである。
2023年以降のテクノロジー株の取引パラダイムは、変わりつつあるかもしれない
より長期的な観点から見ると、米国株の業種別パフォーマンスを主導する論理も変化しつつある可能性がある。
2023年から2026年にかけて、テクノロジー株のオーバーウェイトは市場をアウトパフォームする主要戦略の大部分を占めてきた。AI関連の投資ブーム、利益成長期待、資金の集中的な流入が相まって、大型テクノロジー株は市場の主導的地位を維持し続けた。
こうした環境では、投資家は大規模な業種間ローテーションを行わなくても、比較的集中したテクノロジー株の配分によって超過収益を得ることができた。しかし、AIの設備投資、バリュエーション、そして将来の利益実現能力が再検討されるにつれ、資金は他の業種の相対的な魅力を再評価し始めている。
これは、米国株がテクノロジー株に高度に集中した市場構造から、より広範な業種分散配分へと移行しつつある可能性を示唆している。
この構造的転換は依然として続く可能性があり、短期的にテクノロジー株から資金が流出しただけで終わるものではない。しかし、構造的トレンドと短期的な取引機会は別物である。
最近、バリュー、低ボラティリティ、高配当の各ファクターの相対パフォーマンスには顕著な変化が現れている。投資家が業種分散化を引き続き看好するとしても、前期のローテーション幅が過大であったことによるポジションの混雑および反転リスクを考慮する必要がある。
こうした背景の下、バリューファクターETF(VLUE)と低ボラティリティETF(USMV)は、ポートフォリオのスタイルエクスポージャーを調整し、ボラティリティリスクを管理するツールとして活用できるが、流動性の売りやリスク回避的なファクター反転による損失を完全にヘッジできるものではない。
中長期的な業種分散化は依然として合理的な方向性かもしれないが、短期的にすでに大幅にアウトパフォームしたリスク回避ファクターを追いかけることにも同様にリスクがある。
Walleyeが株式ロング・ショート業務を閉鎖、機関投資家のポジション調整が追加の売り圧力をもたらす可能性
業種ローテーションに加え、ヘッジファンドのポジション調整も最近の市場変動の重要な要因となり得る。マルチマネージャーヘッジファンドのWalleyeは、内部の株式ロング・ショート業務を段階的に閉鎖している。この変化は、マルチマネージャーの株式投資分野でより広範な構造調整が始まりつつある初期のシグナルかもしれない。
伝統的なマルチマネージャープラットフォームは通常、複数の独立した投資チームを通じてリスクを分散し、各チームは独自の戦略とリスク予算に基づいて取引を行う。しかし、異なるチームが類似した銘柄を保有し、近いスタイルファクターに依存し、あるいは同時に大きな単一個別株の変動に直面する場合、本来分散された投資戦略が高度に相関したポジションを形成する可能性がある。
この構造は市場が安定している時には必ずしも問題を露呈しないが、激しいローテーションの局面ではリスクが急速に増幅される可能性がある。例えば、一部の銘柄が複数のチームによって同時に低ボラティリティやバリュー投資の対象と見なされることがある。関連する戦略がリスクエクスポージャーの削減を始めると、売り圧力が集中的に出現する可能性がある。
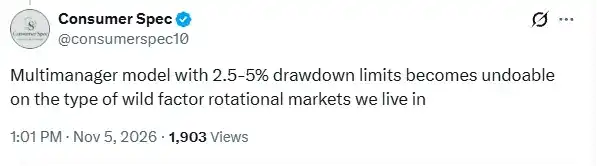
Consumer Specは、激しいファクターローテーションが従来のマルチマネージャーファンドのリスク管理モデルに挑戦していると指摘
より多くのマルチマネージャープラットフォームが業務調整を行い、リスクバジェットを縮小し、または重複ポジションを解消すれば、市場は追加的な短期的売り圧力に直面する可能性がある。
注目すべきは、このような売り圧力が必ずしも関連企業の経営状況の悪化を意味するわけではなく、純粋に機関がポートフォリオを調整する必要性から生じる可能性があることだ。
Walleyeの調整は、マルチマネージャーファンド業界全体が集中的にポジションを清算していることを証明するには不十分だが、極端なファクター変動と個別株の変動が従来の株式ロング・ショート戦略に圧力をかけていることを反映している。
長期的には、混雑したポジションが整理され、強制取引が減少し、類似戦略における資本集中度が低下することで、市場構造の改善に寄与する可能性がある。短期的には、調整プロセス自体がボラティリティを悪化させる可能性がある。
消費株の分化:好決算でも売り圧力を防げないとは限らない
11月5日の消費株のパフォーマンスは、現在の市場におけるファンダメンタルズと資金フローの複雑な関係をさらに示している。
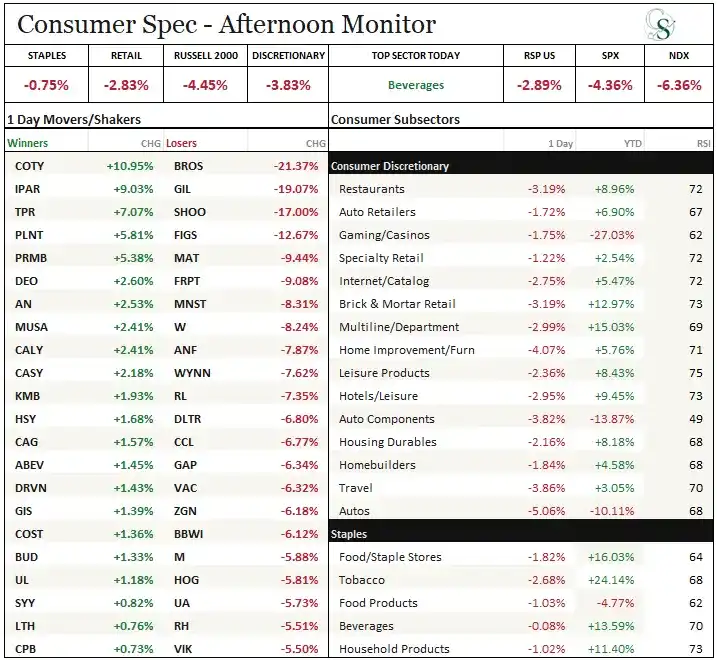
11月5日の消費セクターのパフォーマンスと主要銘柄の騰落率
利益の質が高く、成長モメンタムが明確な企業は依然として物色されている。
Tapestry(TPR)は7.1%上昇。傘下のCoachブランドの売上高は16%増加し、国際市場は30%成長、同社は同時に通年の1株当たり利益ガイダンスを7.80〜7.90ドルから8.25〜8.35ドルに引き上げた。
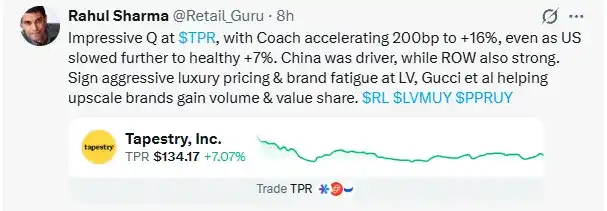
Coachブランドの成長加速がTapestryの逆行高を後押し
Costco(COST)は1.4%上昇。10月の米国市場におけるガソリン除く既存店売上高は8.1%増加し、デジタル関連売上高は22.6%成長した。
Kimberly-Clark(KMB)は1.9%上昇。北米事業のオーガニック売上高は0.3%のプラス成長に回復し、販売量は2%増加、同時に低ボラティリティファクターへの資金流入の恩恵を受けた。
しかし、好調な業績の消費株がすべて上昇を続けられるわけではない。
Ralph Lauren(RL)は7.4%下落した。売上高は21億8000万ドル、1株当たり利益は4.64ドルと市場予想の4.25ドルを上回り、アジアの既存店売上高は2桁成長を達成した。しかし、来四半期の為替影響を除いた収入成長ガイダンスはわずか3%から4%で、市場予想の4.3%をやや下回り、従来の高いバリュエーション期待を支えるには不十分だった。
Zegna(ZGN)は6.2%下落した。オーガニック売上高は8.2%増加し、市場予想の約6.8%を上回ったが、経営陣は通期ガイダンスの下限を再確認したのみで、為替の逆風とThom Browneブランドの弱さが引き続き市場センチメントを圧迫した。
Wayfair(W)は8.2%下落し、先の決算発表後の上昇分を完全に吐き出した。収入は9.7%増加、米国収入は11.4%増加、注文数は12.2%増加し、第3四半期の利益率は2020年以来の同時期最高水準に達したが、これらのファンダメンタルズの好材料も株価の反転を止められなかった。
一方、ファンダメンタルズが明らかに弱体化した銘柄は、より大きな売り圧力にさらされた。
Dutch Bros(BROS)は21.4%下落した。主な理由は、既存店売上高の伸びが前四半期の5.8%から4.4%に減速し、市場予想を下回ったことだ。
Gildan(GIL)は19.1%下落し、通期売上高ガイダンスを約10%引き下げ、1株当たり利益ガイダンスを4.65~4.75ドルから3.70~3.80ドルに下方修正し、今後3年間の財務目標を撤回した。
Steve Madden(SHOO)は17%下落した。報告された収入は16%増加したが、成長はすべて買収事業によるもので、オーガニック売上高は関税の打撃と卸売注文の弱さにより14.8%減少した。
これらの動きは、市場が企業の将来の利益成長を再価格評価しているだけでなく、すでに高い期待を織り込んでいる銘柄をより厳格に評価していることを反映している。
区別すべきは、消費株の下落がすべてリスク回避取引の撤退に起因するわけではないということだ。その一部は、利益ガイダンスの弱さ、売上成長の減速、バリュエーションの圧力によって説明できる。
しかし、決算が市場予想を上回った企業でさえ、市場全体のリスク選好低下と資金フローの衝撃に耐えられないことがある。
これは、単純なセクターローテーションによって市場下落を回避する難しさをさらに高めている。
リスク回避取引そのものが混雑化したとき、市場は次に何を見るのか?
現在の米国株が直面しているリスクは、もはやAIや半導体セクターが下落を続けるかどうかだけではない。
過去数年間のハイテク株主導の構図が挑戦を受けており、市場はより広範な収益源を探し始めている。しかしその過程で、大量の資金がバリュー株、低ボラティリティ株、高配当株のセクターに集中して流入し、新たなリスク回避取引もまた混雑リスクに直面している。
次に観察すべきは、三つの層における変化である。
第一に、ハイテク株が下げ止まれるか、そして反発がリスク回避セクターからグロース株への資金還流を引き起こすかどうか。明らかなスタイル反転が起これば、最近最も好調だった低ボラティリティ株やバリュー株は利益確定の売り圧力にさらされる可能性がある。
第二に、市場全体の下落がさらなる流動性圧力に転化するかどうか。投資家が無差別なポジション削減によって現金比率を引き上げ始めれば、ファンダメンタルズが堅調でバリュエーションが妥当な銘柄であっても、下落を避けられない可能性がある。
最後に、マルチマネージャーのヘッジファンドにより多くのポジション調整が現れるかどうか。Walleyeの事業変化は個別機関の出来事にすぎないかもしれないが、より広範な戦略再編の初期シグナルである可能性もあり、その後の展開は注目に値する。
今回の市場調整が明らかにした核心的な問題は、リスク回避資産の相対的な下落耐性と絶対的な価格リスクとの違いである。
低ボラティリティ、高配当、バリューの各セクターはポートフォリオのハイテク株依存を軽減できるが、大量の資金が類似した戦略を採用すると、リスク回避取引そのものが新たな集中リスクを形成する。
ハイテク株の反発はリスク回避ポジションの撤退を招く可能性があり、ハイテク株の下落が続けば投資家にリスク回避資産の売却を迫る可能性がある。これにより市場のローテーションは、単に一つのセクターから別のセクターへ切り替えるものではなく、業種のファンダメンタルズ、資金の流れ、ポジションの混雑度を同時に判断する必要があるものとなっている。
このような環境で本当に避けがたいのは、ある業種の下落ではなく、ますます多くの投資家が同じリスク回避の手法を選ぶとき、本来の避難港もまた次ラウンドの売りの源泉となり得るということである。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事