

イーサリアムETFの配当が開始されると、\_構造的なターニングポイントが訪れるのでしょうか?
原文タイトル:《ステーキングの新記録、キャッシュアウト、ETH が構造的なターニングポイントを迎える?》
原文出典:imToken
イーサリアム ETF を保有していると、債券を保有しているように定期的に利息を得ることができる?
月初に、Grayscale は Grayscale Ethereum Staking ETF(ETHE)の株主に、2025年10月6日〜2025年12月31日の期間にステーキングで得られた収益を分配したことを発表しました。これにより、アメリカ初の現物暗号資産取引製品が、株主にステーキング収益を分配しました。
この行為は、Web3 Native プレイヤーにとっては単なるチェーン上の操作に過ぎないかもしれませんが、暗号金融の歴史を振り返ると、イーサリアムネイティブの収益が初めて伝統的金融の標準的な枠組みに包括されたことは、間違いなく画期的な意義を持ちます。
さらに注目すべきは、これが単発の出来事ではないことです。チェーン上のデータレベルでは、イーサリアムのステーキング率が持続的に上昇し、検証者の退出が段階的に吸収され、再び待機リストに入る一連の変化が同時に発生しています。
これら見かけ上分散したシグナルは、共通して、イーサリアムが価格変動を中心とした資産配置から、長期的な資金が受け入れられ、安定した収益特性を持つ「インカムアセット(生息資産)」の一種に徐々に進化しているのではないかと指摘しています。
一、ETF 収益配当:伝統投資家のステーキング「初体験」
客観的に言って、長い間、イーサリアムのステーキングは、ややギークな雰囲気を持ち、『オンチェーンワールド』に限定された技術実験のようでした。
なぜなら、それはユーザーにウォレット、プライベートキーなどの暗号基礎知識を求めるだけでなく、検証者メカニズム、コンセンサスルール、ロックアップサイクル、罰則ロジックを理解する必要があったからです。Lido Finance を代表とする流動性ステーキング(LSD)プロトコルをはじめ、参加のハードルがかなり低下していますが、ステーキング収益自体は、主に暗号ネイティブの文脈(stETH などの包装トークン)にとどまっています。
要するに、Web2 投資家にとっては、このシステムは直感的ではなく、直接アクセスすることが難しいものであり、乗り越えるのが困難な壁でした。
今、この壁を ETF が埋めています。グレースケールの今回の配当案によれば、ETHE の保有者は、1株あたり0.083178ドルを受け取ります。この金額は、対応する期間にステーキングで得られた収益を反映しており、分配は2026年1月6日(配当日)に行われ、分配対象は2026年1月5日(記録日)までに ETHE 株を保有していた投資家です。
要は、これは企業経営からではなく、ネットワークセキュリティとコンセンサス参加そのものから来ているもので、過去にはこのような収益はほぼ暗号業界内にしか存在せず、現在ではETFなどの金融アウターシェルに包装され始めており、米国株口座、従来の401(k)や共同基金投資家はプライベートキーに触れることなく、イーサリアムネットワークのコンセンサスによって生成されたネイティブ収益(米ドル形式)にアクセスできるようになりました。
強調すべきは、これがイーサリアムのステーキングがすでに完全に規制されていることを意味するわけではなく、監督当局がETFステーキングサービスに一貫したアプローチを取っていることを意味するわけでもないということですが、経済的事実から言えば、重要な変化が起こっています:非暗号資産のユーザーが、初めてノード、プライベートキー、オンチェーン操作を理解する必要がない状況で、イーサリアムネットワークコンセンサスから生じるネイティブ収益を間接的に得ることができました。

Grayscaleも例外ではありませんし、21Shares傘下のイーサリアムETFも、既存株主にETHステーキングから得た収益を配当すると発表しました。今回の配当金額は1株あたり0.010378米ドルで、関連する配当と支払いプロセスはすでに公開されています。
これは間違いなく良い先駆けとなりました、特にGrayscale、21SharesのようなTradiFiとWeb3の両方の領域で影響力を持つ機関にとっては、そのデモンストレーション効果は、単なる一時的な配当にとどまらず、機関イーサリアムステーキングと収益配布の実質的な有効性と普及を促進し、また、イーサリアムETFが価格変動を追うだけの影の資産であることを超えて、現金フローを生み出す能力を真に備えた金融商品であることを示しています。
二、過去最高のステーキング率と消えた「キューからの退出」
ETFの収益が主に物語の面でのブレークスルーであるとすれば、全体のステーキング率とステーキングキューの変化は、資金の行動そのものをより直接的に反映しています。
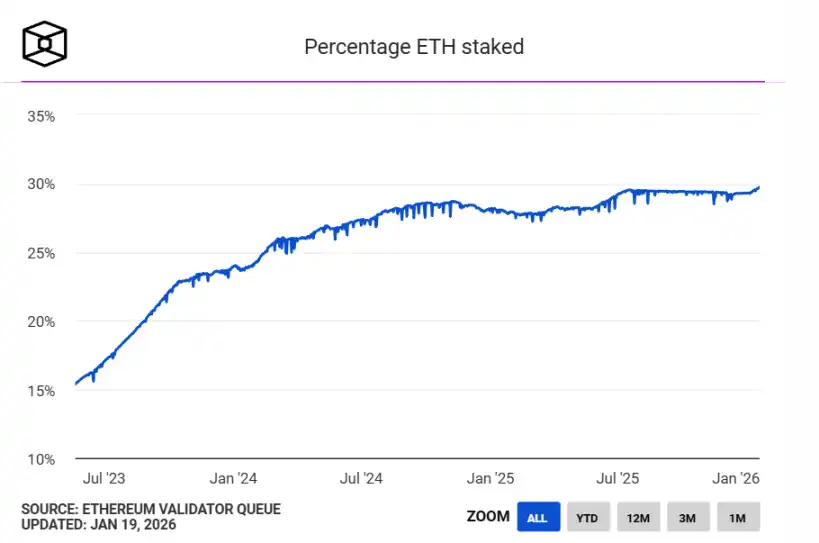
まず第一に、イーサリアムのステーキング率が史上最高を記録しました。The Blockの統計データによると、現在、3600万以上のETHがイーサリアムビーコンチェーンにステーキングされており、ネットワークの流通供給量の約30%を占め、ステーキング市場価値は1180億ドルを超え、史上最高を更新しています。 以前の流通供給量の割合の最高記録は、2025年7月に29.54%でした。
出典:The Block
供給と需要の観点から、多くのETHがステーキングされており、一時的に自由な流通市場から離れていることを意味し、同時に流通中のETHのかなりの部分が、高頻度取引資産から、長期保有型アセットの機能的な役割に移行していることも示唆しています。
つまり、ETHはもはやガス、取引媒体、または投機ツールにとどまらず、一種の「生産物」としての役割を果たしており、ステーキングを通じてネットワークに参加し、持続的に収益を生み出しています。
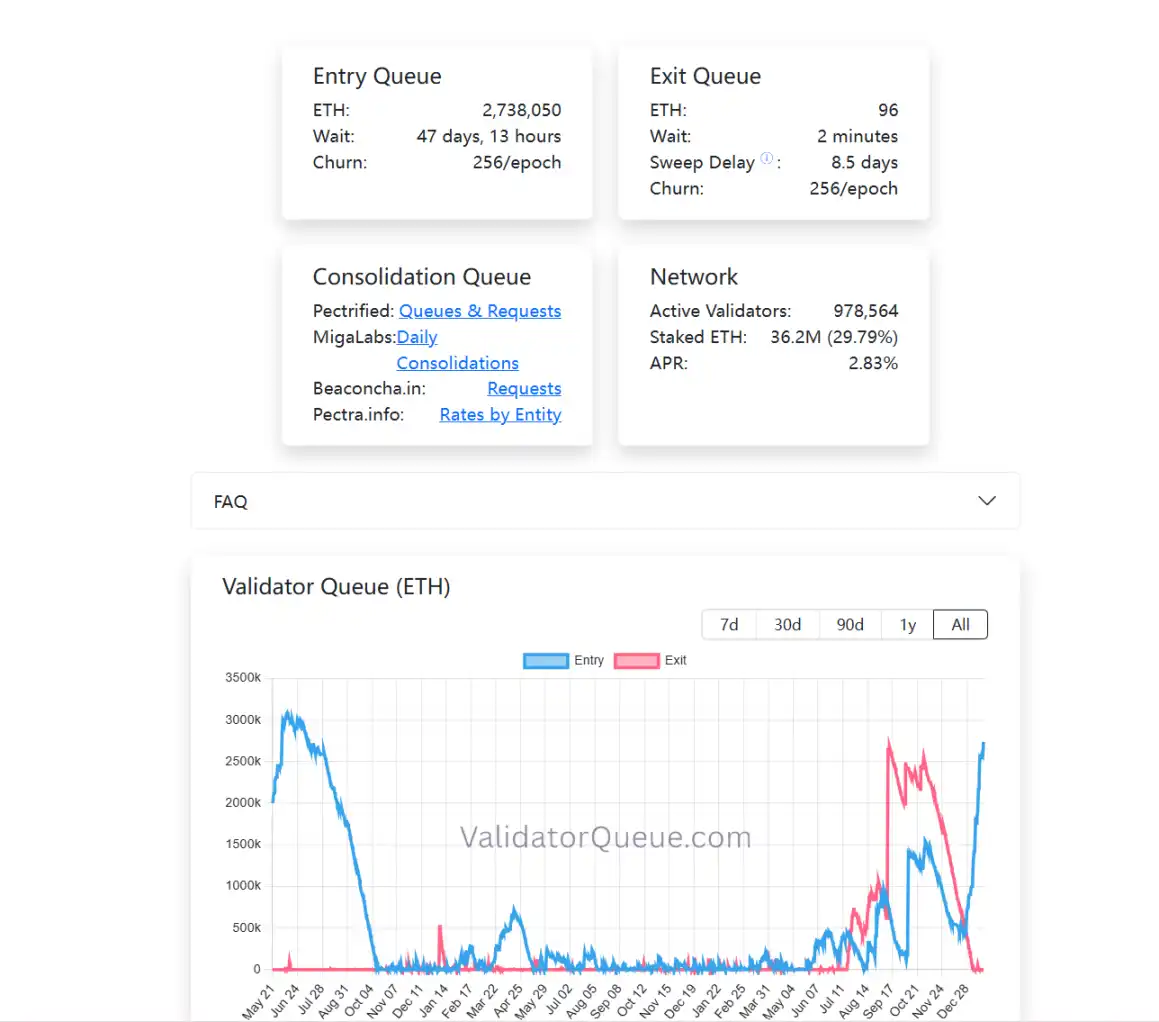
同時に、バリデーターの待機列にも興味深い変化が現れています。この投稿時点で、現在のイーサリアムPoSのステーキング退出列はほぼ空になりつつあり、一方でステーキングに参加する列は増加を続けています(270万以上)、つまり、現在は多くのETHがこのシステムに長期間ロックされることを選択しているということです。
取引行動とは異なり、ステーキング自体は低流動性であり、長期間であり、安定したリターンを重視する配置方法であり、資金がステーキング待機列に再投入される意志は、少なくとも1つのことを意味しています。すなわち、現時点では、ますます多くの参加者がこの種の長期間ロックを受け入れ、機会費用を受け入れることを望んでいるということです。
機関ETFの収益分配、ステーキング率の過去最高、および待機列構造の変化を組み合わせると、比較的明確なトレンドが見えます:イーサリアムのステーキングは、初期のチェーン上参加者の恩恵から、徐々に受け入れられつつある伝統的金融システムによる再評価と長期資金のTradFi構造的収益階層に進化しています。
どれか1つだけを見ても、トレンドを判断するには十分ではありませんが、すべてをまとめると、イーサリアムのステーキングエコノミーが次第に成熟している概要が描かれています。
三、ステーキング市場の成熟化を加速させる未来
しかし、これはETHを「リスクのない資産」に変えたわけではなく、その代わりに、参加者構造の変化とともに、ステーキングが直面するリスクの種類が変化しており、技術リスクが徐々に消化され、構造リスク、流動性リスク、メカニズム理解のコストがより重要となっています。
よく知られているように、前回の規制サイクルでは、米国証券取引委員会(SEC)がさまざまな流動性ステーキング関連プロジェクトに対して取り締まり行動を起こし、その中にはMetaMask/Consensys、Lido/stETH、Rocket Pool/rETHに対する未登録証券の非難も含まれており、これは一時的にイーサリアムETFの長期的な発展に不確実性をもたらしました。
現実の観点から、ETF は、イーサリアムネットワーク自体の否定ではなく、むしろ製品プロセスとコンプライアンス構造の設計の問題として、ステーキングに参加する方法については、もっとも本質的な問題です。境界線を探るために、ますます多くの機関が実践しており、市場も実際の資金で投票しています。
例えば、BitMine は、イーサリアムの PoS ステーキングで 100 万以上のETHを超え、103.2 万ETH、約 32.15 億ドル相当に達しました。これは、同社の全ETH保有量(414.3 万ETH)の4分の1に相当します。
要するに、イーサリアムのステーキングは、今日では、もはやギークサークルのニッチなゲームではありません。
ETF が利回りを安定的に提供し始め、長期資金がコンセンサス層に45日待ちたいと考えている間、30%のETHがセキュリティバリアに変換されている時、我々はイーサリアムが世界の資本市場で受け入れられるネイティブなリワードシステムを構築しているという正式な変革を目撃しています。
そして、この変化を理解すること自体も、参加するか否かと同じくらい重要です。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia







