ビットコインやイーサリアムはなぜ下落相場に参加するが、上昇相場には参加しないのですか?
原文タイトル:Why BTC and ETH Haven』t Rallied with Other Risk Assets
原著者:@GarrettBullish
翻訳:Peggy,BlockBeats
編集者注:多様な資産の価格が上昇する中、BTCとETHの価格が停滞していることは、単純に「リスク資産属性」に起因するわけではありません。本稿では、問題の核心はマクロではなく、むしろ暗号市場そのものの未レバレッジ化段階と市場構造にあると考えています。
レバレッジ清算が終盤に近づき、取引活動が低下する中、保有資金は、高レバレッジの小売トレーダー、パッシブファンド、および投機取引から生じる短期的な変動を克服するのが難しい状況にあります。新規資金やFOMO感情が戻る前に、市場は否定的なストーリーに敏感であり、これは構造的な結果です。
歴史的な比較から、このようなパフォーマンスは、基本的な欠落ではなく、長期的なサイクル内の段階的な調整である可能性が高いことを示唆しています。本稿は、短期の価格変動から脱却し、サイクルと構造から出発して、BTCとETHの現在位置を再評価しようとしています。
以下は原文です:
最近、ビットコイン(BTC)とイーサリアム(ETH)は他のリスク資産と大きく乖離しています。
この現象が起こった主な理由には、取引サイクルの段階、市場のミクロ構造、および一部の取引所、メーカー、または投機ファンドによる市場操作が含まれます。
市場の背景
まず、昨年10月以降のレバレッジ清算型の下落は、特に小売トレーダーなどの高レバレッジ参加者にとって、非常に厳しい状況をもたらしました。多くの投機的資金がマーケットから洗い流され、市場全体が脆弱になり、避難的傾向を示しました。
同時に、中国、日本、韓国、米国のAI関連株が非常に急激な上昇を示し、貴金属市場もFOMO感情による「ミーム相場」と呼べる急騰を経験しました。これらの資産の上昇には、多くの小売投資資金が流入しました。これは特に重要です。なぜなら、アジアと米国の小売投資家は、依然として暗号市場で最も重要なトレード勢力だからです。
もう1つの構造的な問題は、暗号資産がまだ本格的に従来の金融システムに統合されていないことです。従来の金融システムでは、大口商品、株式、外国為替を同じ口座で取引でき、資産の配分を切り替えることにほぼ摩擦がありません。しかし、TradFiから暗号市場に資金を移動することは、依然として規制、手続き、および心理的な障壁に直面しています。
さらに、暗号市場におけるプロの機関投資家の割合はまだ限られています。ほとんどの参加者は専門家投資家ではなく、独自の分析フレームワークを欠いており、スペキュレーター資金やメーカー業務を兼ねる取引所の影響を受けやすく、感情やナラティブに誘導されやすいです。「4年サイクル」「クリスマスの呪い」といったナラティブが繰り返し強調されていますが、それらは厳密な論理や確かなデータの支持がないにもかかわらずです。
市場には過度に線形的な思考方法が普及しており、例えば BTC の価格変動を単一のイベントである2024年7月の円高に帰属させるなど、より深い分析を欠いています。この種のナラティブはしばしば迅速に広まり、価格に直接的な影響を与えます。
次に、短期のナラティブから脱却し、この問題を独自の視点から分析してみましょう。
時間的次元は重要です
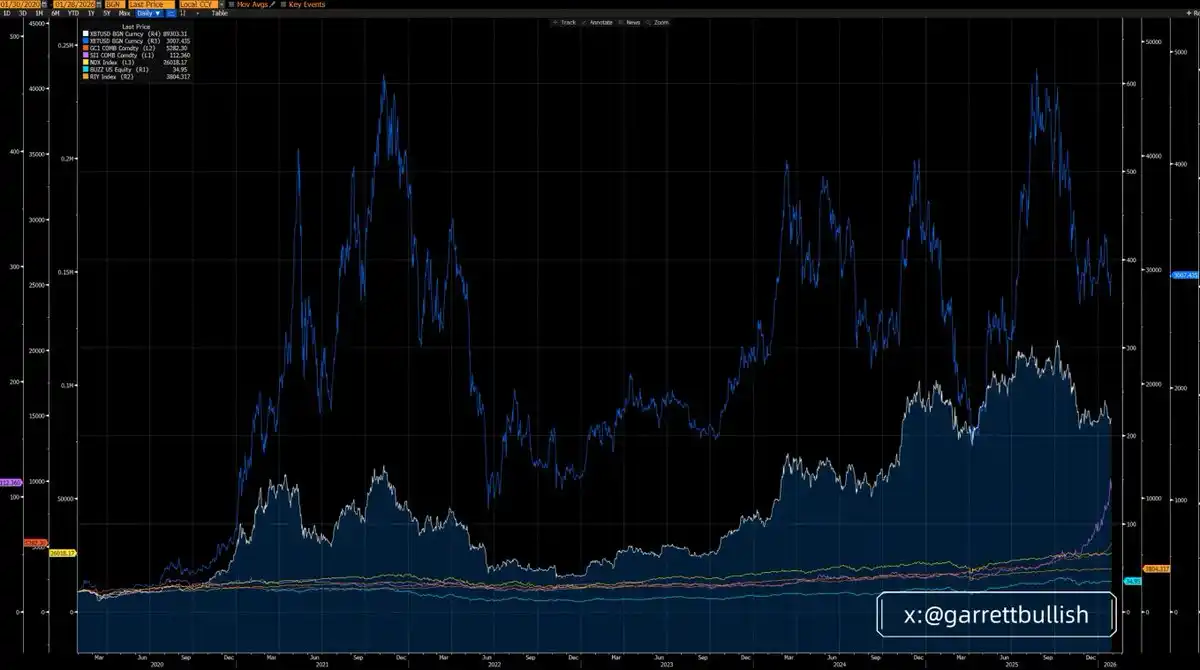
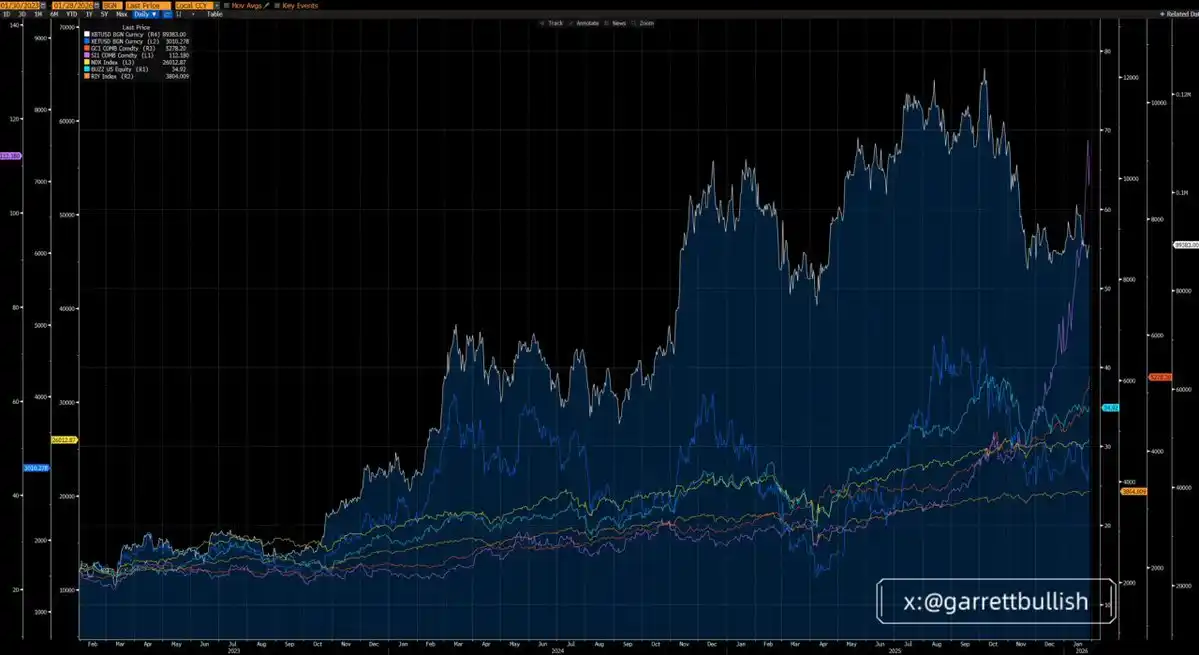
3年サイクルで見ると、BTC と ETH のパフォーマンスは実際、多くの主要アセットに劣っています。そのうち ETH のパフォーマンスが最も弱いです。
しかし、6年サイクル(2020年3月12日以降)に拡張すると、BTC と ETH のパフォーマンスは多くのアセットを上回ることが明らかになり、ETH は逆に最も強いパフォーマンスを示しています。
より長い時間軸で、マクロ的な背景に置いて、現在の所謂「短期的な遅れ」は、本質的にはより長期の歴史的サイクルの平均回帰プロセスに過ぎません。
基本的な論理を無視し、短期価格変動にのみ目を向けるのは、投資分析において最も一般的であり、また最も致命的な間違いの一つです。
リロケーションは正常な現象です
昨年10月、シルバー価格が空売り攻撃を受ける前、シルバーもまた最もパフォーマンスの悪い一般リスク資産の一つでした。そして今日、3年サイクルの観点から見ると、シルバーは最も強いパフォーマンスを示しています。
この変化は、BTC と ETH の現在の状況と非常に似ています。短期的にはパフォーマンスが良くないかもしれませんが、6年サイクルの視点では、それでも最も優位なアセットクラスの1つです。
BTC が「デジタルゴールド」としての役割や価値保存ツールとしてのナラティブが根本的に覆されていない限り、ETH が引き続き AI の波に統合し、RWA(リアルワールドアセット)のトレンドの中心的なインフラとして存在し続ける限り、それらが他の資産に対して長期的に遅れ続けるという合理的な根拠は存在しません。
再度強調しますが、基本を無視し、短期的な価格トレンドだけを選んで結論を導くことは、深刻な分析上の誤りです。
市場構造とデリーバレッジ
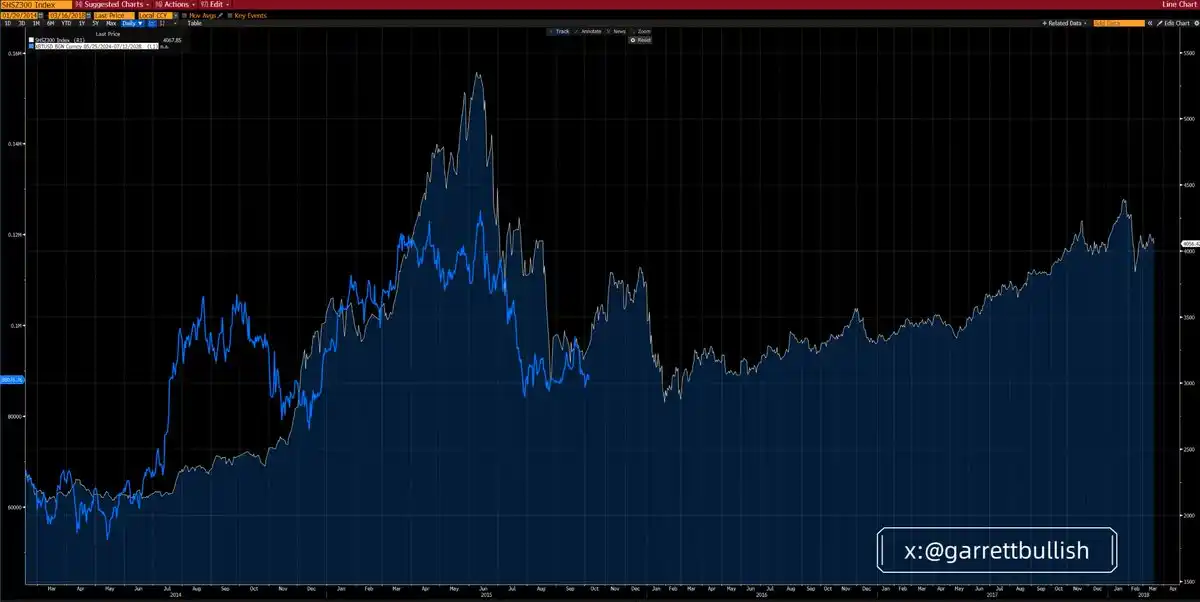
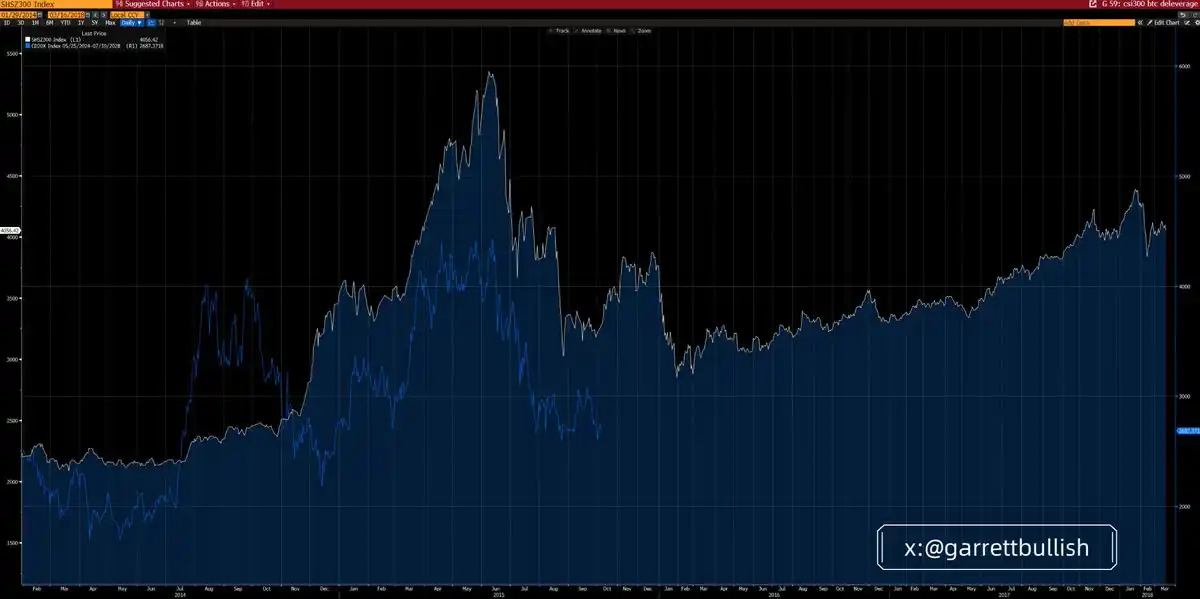
現在の暗号資産市場は、2015年に中国A株市場がハイレバレッジを推進した後にデリーバレッジフェーズに入った環境と驚くほど似ています。
2015年6月、レバレッジ駆動のブルランが停滞し、バリュエーションのバブルが崩壊した後、A株市場はエリオット波動理論に従ったA-B-Cの三段階の下落構造に入りました。C波が底を打った後、市場は数ヶ月の横ばいを経験し、その後、長年にわたるブルランに徐々に移行しました。
その長期ブル市場の核心的なドライバーは、ブルーチップ資産のバリュエーションが低水準にあり、マクロ政策環境の改善、そして著しい緩和された通貨条件から来ています。
ビットコイン(BTC)およびCD20指数は、このサイクルでほぼ完全にこの「レバレッジ-デリーバレッジ」の進化パスを複製しました。時間的なリズムや構造形態の両方で高度に一貫しています。
その基本的な類似性は非常に明確です:両市場環境には次の特徴があります—ハイレバレッジ、極端な波動、バリュエーションのバブルと群衆行動によるトップ、繰り返し発生するデリーバレッジショック、長くて緩やかな下落プロセス、波動率の持続的な低下、そして先物市場が長期間コンタンゴ構造にあります。
現在の市場では、このコンタンゴ構造は、デジタル資産トレジャリー(DAT)に関連する上場企業の株価(MSTR、BMNRなど)が、調整後純資産価値(mNAV)に対してディスカウントされていることを示しています。
同時に、マクロ環境は徐々に改善しています。規制当局による確実性が高まっており、例えば「Clarity法」などの立法が推進され続けています。米国証券取引委員会(SEC)や商品先物取引委員会(CFTC)も、米国株式のオンチェーン取引の開発を積極的に推進しています。
通貨条件も緩和傾向にあります:利下げ期待が高まり、量的引き締め(QT)が終了に近づき、リポ市場には持続的に流動性が供給され、次期連邦準備制度議長が鳩派的な見通しを持っているという市場の予想が、流動性環境全体を改善しています。
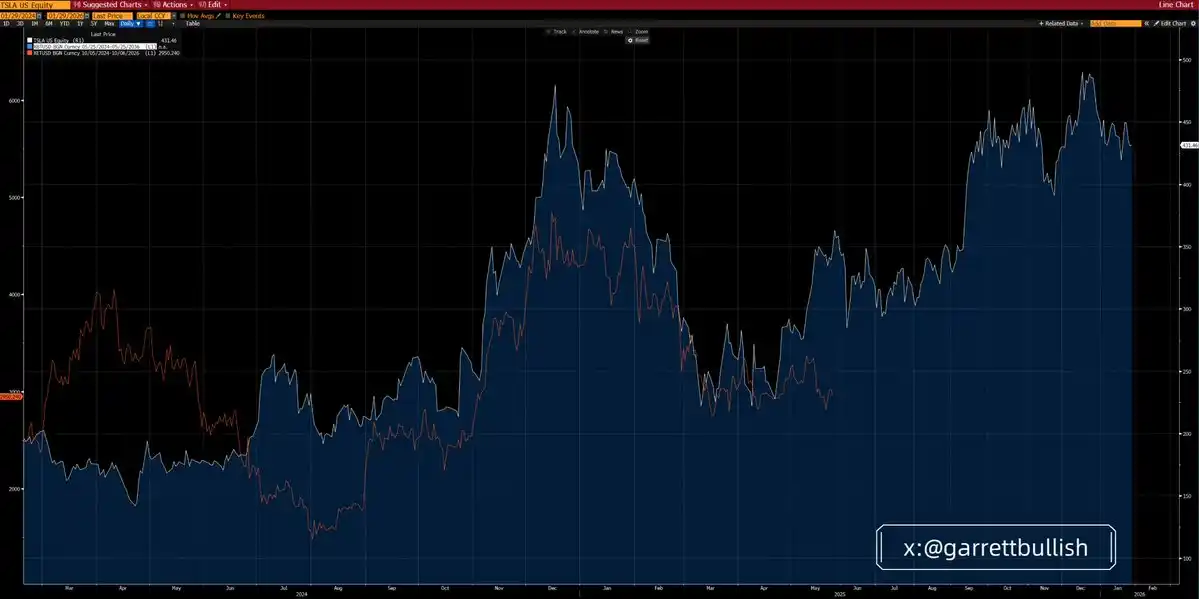
ETH とテスラ:参考になる比較
ETHの最近の価格動向は、2024年のテスラの相場動向と非常に似ています。
当時、テスラの株価はまずヘッドアンドショルダーの形成をし、その後反発して横ばいとなり、再び上昇し、その後長期にわたる天井形成段階に入り、その後急落し、底値で長期間横ばいとなりました。
2025年5月まで、テスラは最終的に上方ブレイクし、新たな牛相場を開始しました。その上昇勢は主に中国市場での販売台数の増加、トランプの再選確率の上昇、そして政治的ネットワークのビジネス化から来ています。
現在の段階から見ると、ETH は技術形態も基本的背景も当時のテスラと非常に類似しています。
基礎となるロジックも比較可能性があります:両者とも技術的語りとミーム属性を共にし、多額のレバレッジ資金を引きつけ、激しい変動を経験し、集団行動による評価バブルで天井を打ち、その後再びレバレッジを減らす調整サイクルに入りました。
時間の経過とともに、市場のボラティリティは徐々に低下し、基本的面とマクロ環境は継続的に改善しています。
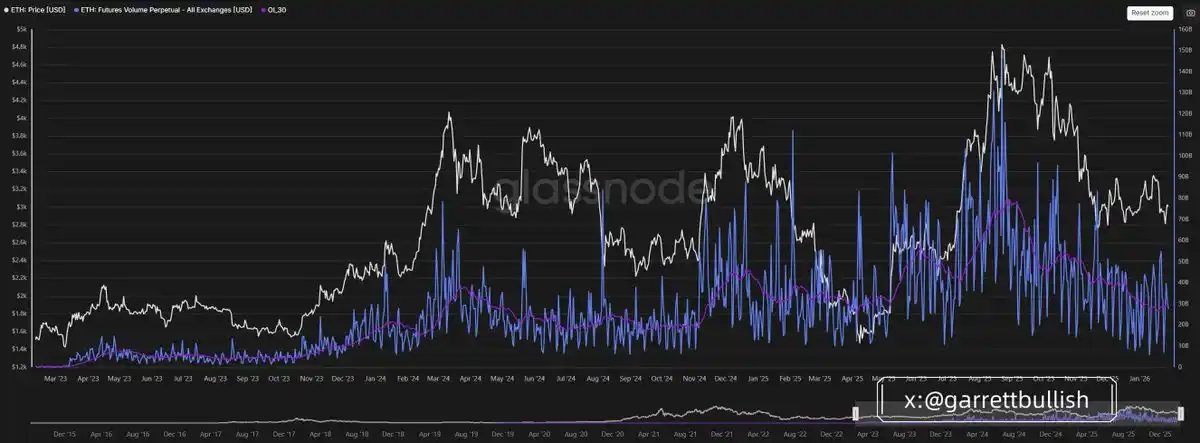
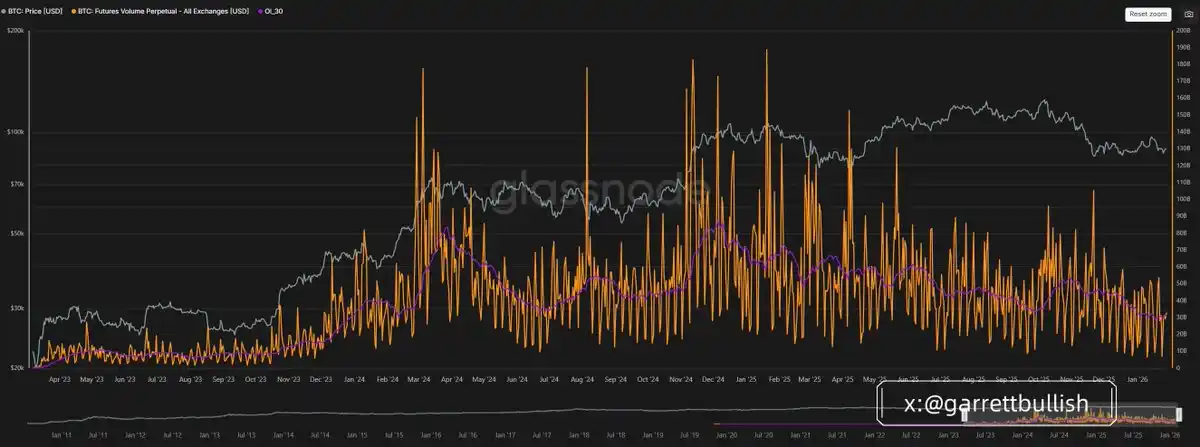
先物取引量を見ると、BTC と ETH の市場活動は歴史的な低水準に近づいており、これはレバレッジ減少プロセスが終盤に近づいていることを示しています。
BTC と ETH は「リスク資産」ですか?
最近、市場でBTCとETHを単純に「リスク資産」と定義し、これによりなぜこれらが米国株、A株、貴金属や基本金属の上昇に追随しないのかを説明する奇妙な語りが現れました。
定義上、リスク資産は通常、高いボラティリティと高いベータ特性を持っています。行動ファイナンスや定量統計の観点から見ても、米国株式市場、A株、基本金属、BTC、ETHはこれらの基準に合致し、「リスクオン」環境ではよく恩恵を受けています。
しかし、BTC と ETH には追加の属性もあります。DeFiエコシステムとオンチェーン決済メカニズムの存在により、特定の状況下で貴金属のような避難特性を示し、特に地政学的圧力が高まる時に顕著です。
BTC と ETH を単純に「純粋なリスク資産」としてラベリングし、これに基づいてマクロの拡大から恩恵を受けられないと主張することは、本質的には否定的な要因を選択的に強調する語りです。
よく引用される例には次のようなものがあります:
グリーンランド問題から発生した EU-米国の潜在的な関税紛争
カナダ-米国の関税紛争
そして米国-イラン間の可能性のある軍事紛争
この論法は、本質的には「チェリーピッキング」と二重基準の一種である。
理論的には、もしこれらのリスクが実際に体系的なものであるならば、戦争需要から恩恵を受ける可能性のある基本金属を除き、すべてのリスク資産は同期して下落するはずだ。しかし、現実的な状況は、これらのリスクが重大かつ体系的な影響にエスカレートする基盤を持っていないということだ。
AIおよびハイテク関連の需要は引き続き非常に強力であり、特に中国や米国などの主要経済体では地政学的ノイズの影響をほとんど受けていない。したがって、株式市場はこれらのリスクを実質的に価格に反映していない。
さらに重要なのは、これらの懸念のほとんどが軽減されたか、事実が否定されたという事実だ。これは1つの重要な問題を引き起こす:なぜBTCやETHは否定的な叙事に非常に敏感であり、一方でポジティブな進展や否定的な要素の後退に対する反応が遅れるのだろうか?
真の原因
私たちは、これらの反応の主な原因が、暗号市場自体の構造的な問題に由来していると考えています。現在の市場は、レバレッジを減らすサイクルの終盤にあり、参加者全体のセンチメントは強く、下方リスクに非常に敏感です。
暗号市場はまだ小売投資家が支配し、プロの機関の参加は限られています。ETFの資金流入は、主に基本的な判断や選択に基づくものではなく、受動的な追従心情を反映しています。
同様に、多くのDAC(デジタル資産カストディ)のポジション取りは受動的な傾向があります—直接的な運用であっても、第三者の受動的な資産運用者を通じてであっても、通常はVWAP、TWAPなどの攻撃的でないアルゴリズム取引戦略が採用され、主要目標は日中の波動を低減することです。
これは投機的なファンドとは明確な違いを示しています。後者の主な目標は、日中の波動を作り出すことであり、現在の段階では、この種の波動はより多く下向きの方向に現れ、価格行動を操作するために使用されます。
同時に、小売トレーダーは一般的に10倍から20倍のレバレッジを使用しています。これにより、取引所、流動性プロバイダ、または投機的なファンドは、中長期的な価格変動を耐えるのではなく、市場のミクロ構造を利用して利益を上げる傾向があります。
私たちはよく、流動性が薄い時期に集中的な売りが生じることを観察します、特にアジアやアメリカの投資家が睡眠状態にある時間帯、例えばアジア時間の深夜00:00-08:00。こうした動きは強制ロスカット、追加の証拠金通知、および受動的な売り注文を引き起こし、下落をさらに拡大させることがよくあります。
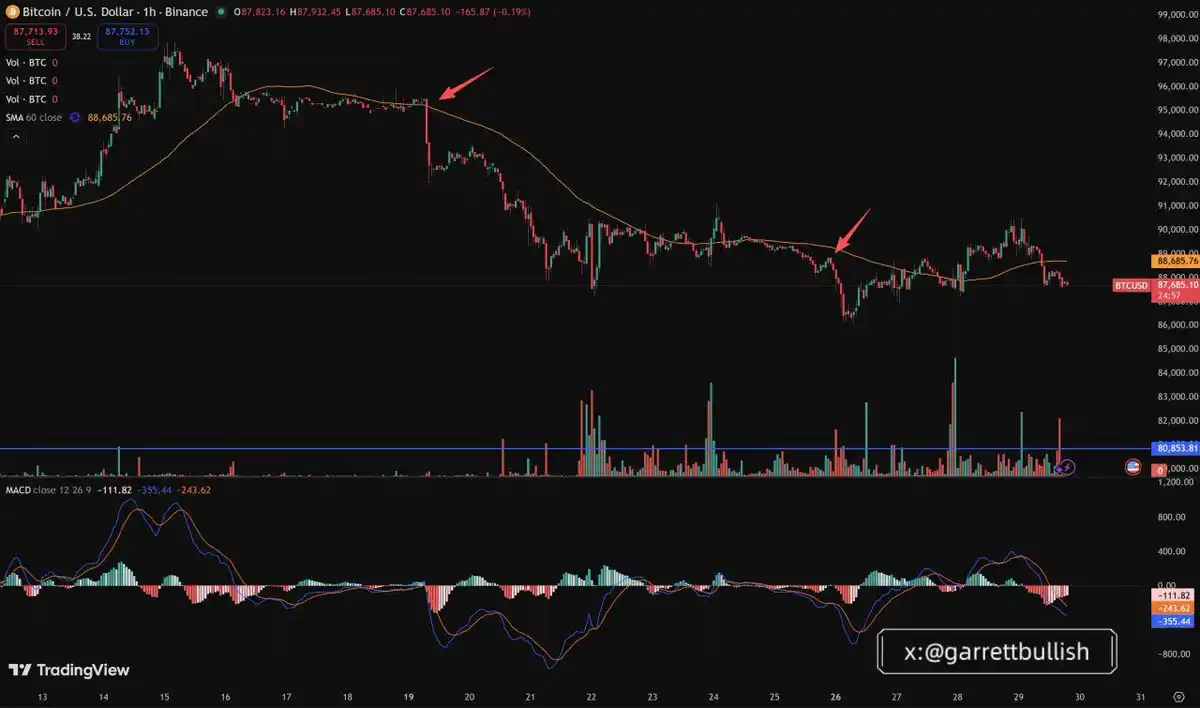
実質的な新規資金流入が不足しているか、または FOMO 感情が戻っていない状態では、既存の在庫資金だけでは、このタイプの市場行動に対抗するのは難しい。
リスク資産の定義
リスク資産(Risk Assets)とは、株式、商品、ハイイールド債券、不動産、通貨など、一定のリスク特性を持つ金融商品を指します。
広義には、リスク資産は「無リスク」と見なされない金融証券や投資ツールを指します。これらの資産の共通点は、価格が変動し、価値が時間と共に大きく変動する可能性があることです。
一般的なリスク資産のタイプには次のものがあります:
株式(Equities / Stocks):
上場企業の株式であり、市況や企業の経営状況など、さまざまな要因の影響を受け、価格が大きく変動する可能性があります。
商品(Commodities):
原油、金、農産物などの物理的資産であり、価格は主に需要と供給の関係の変化に影響されます。
ハイイールド債券(High-Yield Bonds):
信用格付けが低いために高い利回りを提供する債券ですが、デフォルトリスクも高くなります。
不動産(Real Estate):
不動産投資であり、価値は市況、経済環境、政策変更に応じて変動します。
通貨(Currencies):
外国為替市場のさまざまな通貨で、価格は地政学的イベント、マクロ経済データ、政策変更などによって急速に変動する可能性があります。
リスク資産の主な特徴
変動性(Volatility)
リスク資産の価格は頻繁に変動し、利益をもたらすこともあり、損失を被ることもあります。
リターンとリスクの共存(Investment Returns)
一般的に、資産のリスクが高いほど、潜在的なリターンも高くなりますが、同時に損失を被る可能性もより高くなります。
市場環境への高い感応度(Market Sensitivity)
リスク資産の価値は、金利の変化、マクロ経済状況、投資家の感情など、さまざまな要因の影響を受けます。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事