

$HYPEのDAT社の買いポジションはどれくらいですか?
原文タイトル:PURR の HYPE 入札はあなたが考えているものとは異なります
原著者:@ericonomic
翻訳:Peggy,BlockBeats
編者注:HYPE に関する DAT PURR の議論では、市場は通常、注目すべき問題が1つだけであると考えています:HYPE を購入するためにまだ利用可能な「弾丸」の残量です。しかし、この記事では、重要なのは残高ではなくメカニズムであると指摘しています。S-1 ファイルと DAT の発行ロジックを解説することで、著者は広く見逃されている事実を明らかにしました:mNAV プレミアムと実際の流動性の存在の前提の下で、ATM 追加発行により、「火力」を取引量に応じて動的に拡張させ、非線形的に消費することができます。
これにより、PURR の行動モチベーションが再定義され、資金を消費するだけでなく、モーメンタムを維持し、将来の資金調達能力を拡大する可能性があることも示されます。記事はさらに、なぜほとんどの DAT が失敗し、HYPE が資産属性と構造設計で典型的な罠を回避したかについて説明しています。
以下はオリジナルの記事です:
多くの人が PURR(以前は Hyperliquid Strategies または HSI として知られていました)に注目するのは、1つの理由だけです:それはHYPEのDATの1つであり、現在最大のものであり、HYPEを持続的に蓄積しています。
したがって、みんなの心の中のモデルはとてもシンプルです。「PURR はまだ数百万のクレジットを持っており、保持し続けるか価格を押し上げるか選択できます。」
このモデルは役立ちますが、完全ではありません。
なぜなら、背後には「残りの火力」をほぼ無限の弾薬に変えるメカニズムが存在するからです。
この点を理解すると、あなたはもはやPURRを「残高のあるウォレット」として見なすのではなく、別のものとして考え始めるでしょう。
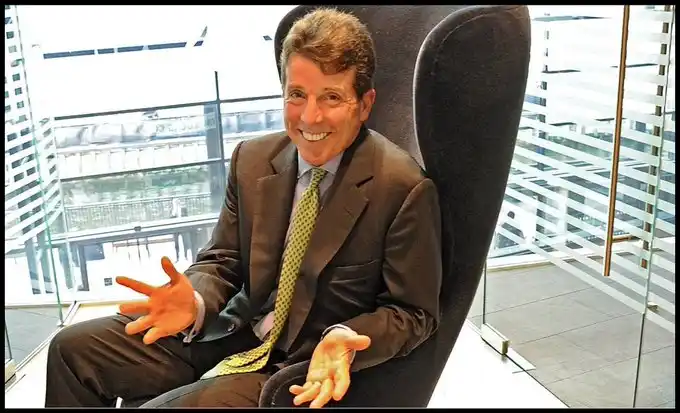
Bob Diamond,HSI Chairman
この先に進む前に、PURR および HYPE との関係をより深く理解したい場合は、以前の記事をご覧いただくことをお勧めします。特に第3項目に焦点を当て、この問題について詳しく説明しています。一部のデータはすでに古くなっている可能性がありますが、次の文章でもう一度取り上げます。
前回同様、この記事の情報はすべて公式のS-1ファイルから取得しました。さらに、一部のインタビューコンテンツを組み合わせ、合理的な仮定を文章に加えます。
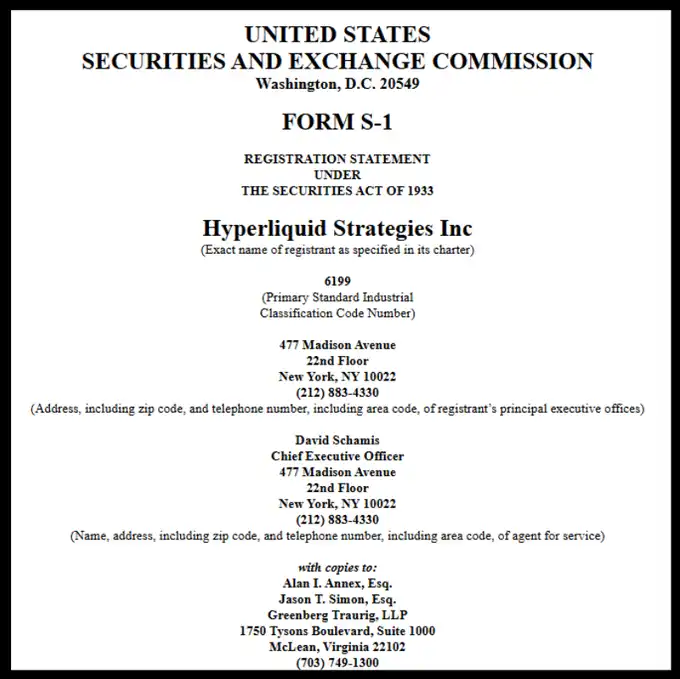
HSIのS-1ファイル
では、直接本題に入りましょう。
「PURRはHYPEを買うために1億ドル以上の資金を保持している可能性がありますが、それ以外に知っておくべきことは何ですか?」
実は、核心はこの点に集約されます。彼らの「ファイアパワー」は、1億ドル以上に限定される可能性がありません。それは固定された金庫の規模ではなく、mNAVおよび市場の流動性によってダイナミックに拡大できます。
この点を理解するためには、まずDATの基本メカニズムから始める必要があります。
DATの基本メカニズム
ボビーが算定を始める
デジタルアセットトレジャリー会社(Digital Asset Treasury, DAT)は、主に暗号資産を持続的に蓄積することを目的とする会社の一種です。彼らの資金調達は通常、主に次の3つの方法によって行われます:
暗号資産のポジションをディスカウントで取得したい投資家は現金を提供し、DATは代わりに株式を発行して暗号資産を直接提供する代わりに購入します;
暗号資産のポジションから「脱退」したい保有者は暗号資産を提供し、DATは現金を支払いますが、通常は現在の市場価格よりも低い価格で取引されます;
新しい株式を発行および売却する(これは非常に重要です)。
PURRの場合はやや複雑ですが、これは複数の企業が合併してできたものです。ただし、議論を簡略化するために、主に(1)および(2)の方法で資金調達を行ったと仮定できます。
しかし、現実には、ほとんどの DAT が「価格を引き上げて出荷」する古い手法を取り、最終的にはラグのようにほぼ失敗しています。
これが市場純資産価値比(Market Net Asset Value、mNAV)の登場する場所です。mNAV は企業の株価が割引で取引されているのか、プレミアムで取引されているのかを判断するための指標です。
単純な例を挙げてみましょう。HYPE をコアアセットとする DAT があるとします:10 億ドル相当の HYPE を保有しており、負債も現金もありません。総発行株式数は 50 万株で、1 株あたりの価格は 2,000 ドルです。
その場合、mNAV の計算方法は次のとおりです:(500,000 × 2,000)/ 1,000,000,000 = 1
mNAV = 1 は、企業の株価が適正に評価されていることを意味します。
株価がこれより高い場合、mNAV > 1 は、企業がプレミアムで取引されていることを示します。
株価がこれより低い場合、mNAV < 1 は、割引で取引されていることを意味します。
さて、最初に触れた第 (3) 点、そして DAT メカニズムで最も重要であり、かつ最も見落とされやすい部分に戻りましょう:新株の発行方法。これが物語が本当に分かれる場所です。
分かれ道:DAT の新株発行方法
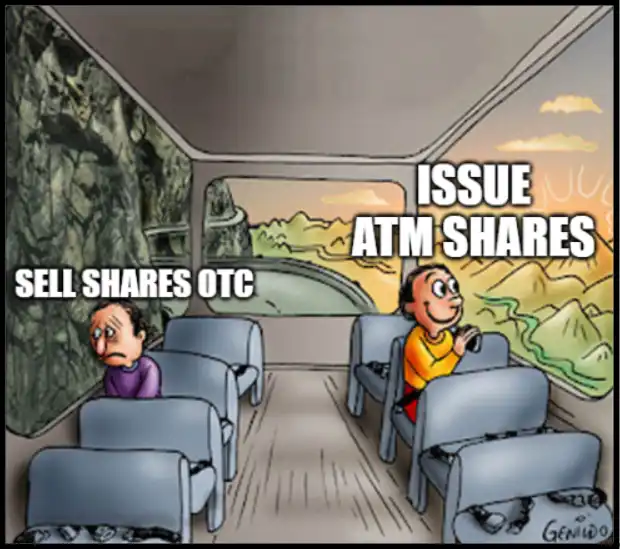
新株発行の 2 つのアプローチ
一部の DAT は株式を増やし、割引価格で特定のバイヤーに OTC 経由で売却し、同時に短期のロックアップ期間を設定することを選択します。
これはしばしばクラシックな「デススパイラル」を引き起こします:ロックアップ期間が終了すると、バイヤーが集中的に売却;株価が下落;さらなる資金調達を続行したい場合、より大きな割引を提供しなければならない;mNAV がさらに低下;悪循環が続きます。
もう1つのタイプの DAT は、mNAV がプレミアムの状態であるときに、ATM 方式で新株を発行することを選択します。
ATM(At-The-Market)発行とは、企業が公開市場で段階的に新株を発行および売却することであり、流動性と取引量の制約を厳密に守ります。
これらの ATM 新株の価格設定は、割引価格の OTC ではなく、市場価格(通常は VWAP、出来高加重平均価格を基準とします)に固定されています。
ここには、非常に微妙だが非常に重要なメカニズムの違いがあり、実際の操作において極めて重要です。
ATM 発行は最新取引価格ではなくVWAPを参照しています。従って、強気の上昇相場では、現在価格が一時的にVWAPよりも高くなることがよくあります。この時、新株は明示的なディスカウントや特別条件を提供することなく、やや現在価格よりも低い水準で市場に取り込まれることがあります。
例を挙げると、もし PURR が 10 ドルから急速に 12 ドルに上昇し、この時 VWAP がまだ 10.80 ドルである場合、そのため、ATM 新株は実際には現在価格よりも約 10% 低い価格で売られることになります。ルール上は「市場価格での発行」になりますが。
より高い価格での取引量が蓄積されるにつれて、VWAP は自然に上昇し、現在価格に追いつきます。
予想通り、PURR は第2の道を選択しました。ここから、事態は本当に興味深くなり始めました。
次に、課題は:PURR はいつ、そしていくらの新株を発行できるか?
一部のインタビュー内容によると、David Schamis(@dschamis)は、PURR の取引価格が mNAV の 1 倍を超えると、彼らはATM 追加発行を検討すると述べています。
そして、@Keisan_crypto の計算によると、現在の PURR の mNAV は約 1.10 であるため、彼らがそれを望めば、現時点で株式の発行条件が揃っていることを意味します。
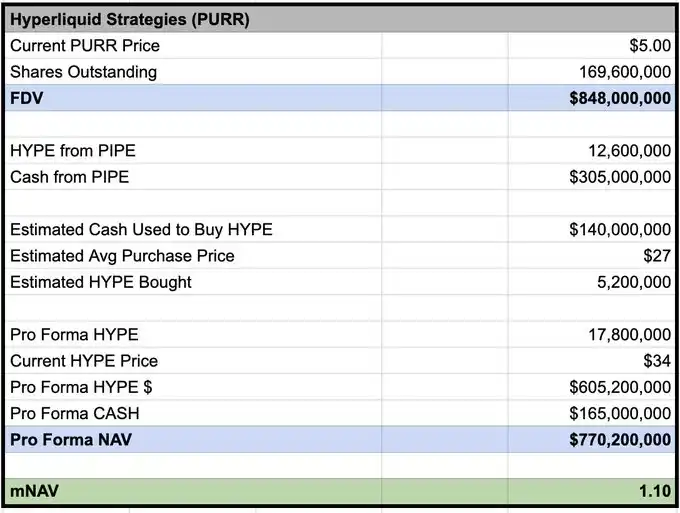
Keisan による 03/02 の価格に基づく mNAV
しかし問題は、果たしてどれだけ発行できるかということです。多くの人はここで立ち往生します。そして、本当の優位性は、実際にここから始まります。
多くの人が理解していない S-1 メカニズム
S-1 ファイルの開示によると、市場で代わりに株式を売却する中間者として、Chardan の利益所有権上限は 4.99% です。現在の価格を元に見積もると、これは一時的に約 5,000 万ドル規模の PURR 株式を保有できる最大限度であることを意味します。
しかし、これは彼らが発行できる新株の最大額が 5,000 万ドルであることを意味するわけではありません。
真の意味は、Chardan がいつでも規模を超える株式を「ストック」することはできないということです。株式が市場に売却され続け、配布が完了する限り、新しい株式を引き続き発行することができます。
さらに、実際の操作では、Chardan は取引規則や市場操作の制約を受けることになります。通常、これによりATM発行の当日取引比率は、当日の取引量の約20%以下に制限されます。
直近の取引日を例にすると:PURR の当日取引量は約700万株(約4200万米ドル)でした。このペースで計算すると、Chardan はATMを通じて約840万米ドル規模の株式を1日に売却できる可能性があります。
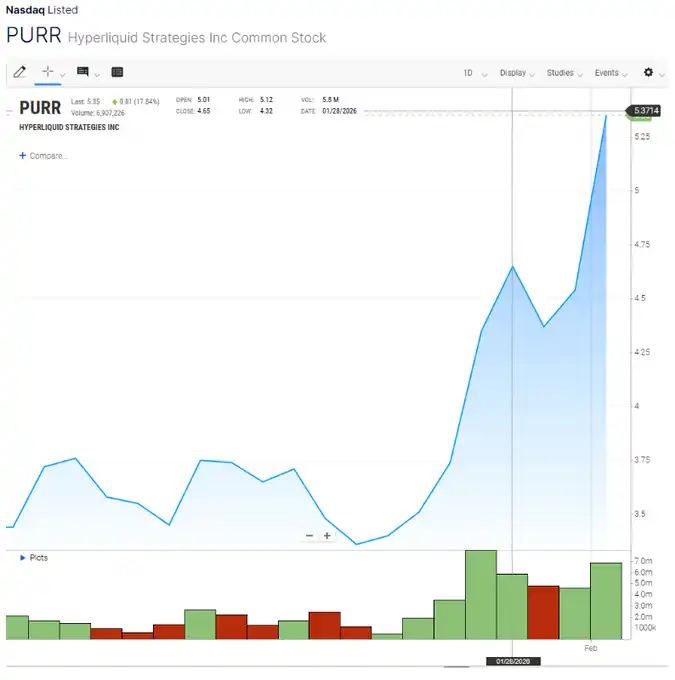
PURR チャート
キーポイント(The punchline)
つまり、取引量が現在の水準を維持できる場合、PURR は1日にHYPEの購入に約800万米ドルの「火力」を追加する可能性があります。
再度強調しますが、これは彼らが単純に扫盘を行い、購入を支持することを意味するものではありません。しかし、ここでのインセンティブ構造はPIPEとは全く異なります。
PIPEファイナンス:資金は一括で提供され、緊急性がなく、現金を持って売盤が出現するのをゆっくり待つことができます。
ATM発行:インセンティブ構造は変化します。
発行能力が取引量とモーメンタムに連動し、より高いPURRの取引量がATMウィンドウを継続的に開くことができれば、HYPEを維持する強力なモーメンタムは、将来の発行およびファイナンス能力を拡大させる可能性があります。
この構造の下では、上昇トレンド中に積極的に買い増しを行うことは非合理的ではありません。これは、流動性を維持し、取引量を増やし、時間の観点からATMが募集できる資金規模を最大化する手段として機能する可能性があります。
これは「ブラインドリーディング」ではありません。これは、特定の条件下で売り板を迅速に吸収し、トレンドに沿って追加投資を行うことが、戦略的に合理的な選択肢になることを意味します。
これは多くの人が見落とす部分です。
彼らはPURRを、絶えず残高が減少する購入者としてモデル化しています。ただし、ATMがオープン状態にある場合(mNAVプレミアム)、かつ実際の流動性が存在する場合、真の制約はもはや「資金が残っているか?」ではなく、「市場全体の支配とは無関係に、自身をいかに流動性の供給者として継続し、モーメンタムと取引活性を維持できるか?」になります。
ほぼすべてのDATが失敗した場合、今回はなぜ違う可能性がありますか?
ほとんどのDATが失敗した理由は、それが「DATという考え自体が間違っているからではなく」、構造上の問題や資産の選択ミスに起因しています。
通常、それらは以下の理由で失敗します:
1. 発行メカニズムの不備
オーバーカウンターでの割引+短いアンロック期間は、自らが「強制的な売り手」を作り出そうとしている本質的なものです。
2. 基礎となる資産の持続可能性の欠如
内生的な収益がない(またはほとんどない)場合、価格の上昇に頼る必要があり、価格が停滞するとすぐに物語が崩壊します。
3. インフレ型供給の物語
基礎となる資産がインフレしている(または排出が非常に多い)場合、それは構造的な逆風と戦っていることに等しいです。
4. 株主側面の悲劇的な見解
mNAV < 1の状況で新株発行することは、自傷行為です:強力な希釈、感情の破壊、次のラウンドの資金調達をより悪化させます。
HYPEは上記のほとんどの失敗経路を回避しました:プロトコル収益は最終的にHYPEへの需要と価値捕捉に変換されます。持続的な利用の前提で、供給は縮小し、構造的インフレではなく通貨が取引されます。まだアンロック中の大口保有者やVCは存在しません。
この組み合わせは非常に重要です。なぜなら、それが「numbaが上昇しなければ成立しない」物語か、「基本的な状況が悪くない限り、市場が揺れても継続的に機能する」構造かを決定するからです。
もちろん、まだ失敗の可能性があります:mNAVの圧縮、取引量の枯渇、ATMの一時停止、またはHYPEの物語の弱体化があります。しかし、構造的に見て、HYPEは数少ないDATサイクルの1つであり、天然の「詐欺機械」ではありません。
私も以前「中曲線」を経験したことがあります
最後に、一部の人々は、発行が継続されるPURRは投資に適さず、増発が株価を抑制すると考えるかもしれません。
私も以前はよくそう考えていました(典型的なmidcurve)。しかし、「バーベル構造」がどのように機能するかを従来の金融が本当に理解すると、状況は非常に異なるかもしれません。
歴史的事例:
MSTR:3.3× mNAV
Metaplanet:8.3×
BMNR:5.6×
そしてこれらのターゲット、正直言ってあまり良くありません。「良い」とはどのようなレベルで実現できるか想像してみてください。
Bobby は紙幣を印刷し始めました。
紙幣を印刷機で開けてください、Bobby さん。
ハイパーリキッド。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia






