2000億ドル価値の終末論:2028年にAIがもたらす世界的な経済危機
原文タイトル:THE 2028 GLOBAL INTELLIGENCE CRISIS
原著者:CITRINI および ALAP SHAH、Citrini Research
翻訳:Peggy、BlockBeats
編集者メモ:過去の春節連休中、AI の発展は昨年の DeepSeek が春節中に登場した際の衝撃よりもはるかに大きく、ただし今回は興奮よりも不安が大きかった。
2 月 20 日、香港株の馬年初の取引日に、わずか 4 年の歴史を持つ AI 企業 MiniMax の時価総額が一時的に 3000 億香港ドルを超えました。ほぼ同時期に上場したスペクトラム AI もまた急騰しました。両社の合算時価総額は 6200 億香港ドルを超え、既存の巨大インターネット企業である抖音、京東、携程などを凌駕するまでに成長しました。
この不安は中国だけでなく、世界各地で発生しています。中米両国を巻き込んだ AI 周りの感情はほぼ鏡像になっています。一方では、2026 年の春晩は既に AI とロボットの集中デモンストレーションの舞台となっており、技術の語りが密度の高い、リズミカルな方法で一般の生活に入っています。もう一方では、米国株は揺れ動き、ソフトウェア、Saas、レストランなどのセクターが下落し、市場は AI の第2次影響について再び議論し始めました。重要なのは、どの企業が勝つかだけでなく、それが雇用、消費、クレジット、およびマクロサイクルをどのように変えるかです。
技術過剰への一般大衆の抗議感と金融エリートの構造的リスクへの懸念が結びつきつつあります。こうした感情的背景の中、Citrini Research のこの記事が現れ、急速に不安の具体的表現となりました。この記事では、架空のシナリオが設定されており、2028 年 6 月、人工知能の破壊的影響により大量のホワイトカラーが失業し、消費支出が減少し、ソフトウェアによるローンのデフォルトが発生し、経済が収縮状態に陥ります。
現時点で、この記事は Twitter 上で 2300 万回以上読まれ、最近のパブリックイベントの中で最も話題となっており、さらには月曜日(2 月 23 日)の米国株式テクノロジーセクターの激しい動きの引き金と見なされ、道琼斯指数は大幅に下落し、800 ポイント以上下落しました。米国株の騰落比率が悲惨であり、株価が上昇したのはわずか 27% に過ぎません。ソフトウェア、支払い、デリバリー関連の株が大きな打撃を受け、記事で言及された DoorDash(DASH)、アメリカンエキスプレス(AXP)、KKR(KKR)、ブラックストーン(BX)はそれぞれ 8% 以上下落しました。
この記事は市場の下落を必ずしも説明していませんが、確かに市場に既存の不安を拡大させました。AI の変革、地政学、およびマクロの不確実性が重なる段階で、十分に陰惨で自己整合性のある語りは、脆弱な感情が逃げ場を見つけるのに十分です。
本文作者为 Citrini Research 与 Alap Shah。Citrini Research 由 James van Geelen 创立;Alap Shah 毕业于哈佛大学经济学专业,毕业后曾在 Citadel LLC 任职分析师,自 2024 年 9 月起担任 Littlebird CEO。
以下为原文:
如果我们对 AI 的长期看多判断始终成立,会不会反而意味着,对整个经济并不是好消息?
以下内容并非预测,而是一种情景推演。它既不是刻意渲染恐慌的熊市叙事,也不是关于 AI 的末日幻想。本文的目的只有一个,尝试对一种此前讨论并不充分的可能路径进行系统化建模。这个问题最早由我们的朋友 Alap Shah 提出,我们在交流中共同推演了这一思路。本篇由我们完成,另外两篇由他撰写,可另行查阅。
希望这篇文章能在 AI 逐步改变经济运行方式、甚至让结构本身变得愈发反直觉之前,帮助读者对潜在的左尾风险做好更充分的心理准备。
下文为 CitriniResearch 于 2028 年 6 月撰写的一份宏观备忘录,试图回溯并复盘全球智能危机的形成过程及其带来的连锁影响。
宏观备忘录:智能过剩的经济后果
CitriniResearch
(2026年2月22日)2028年6月30日
今早公布的失业率为 10.2%,较市场预期高出 0.3 个百分点。受此影响,市场下跌 2%,标普 500 指数自 2026 年 10 月高点以来的累计回撤已达 38%。
交易员对此几乎已无反应,就在六个月前,如此幅度的失业率,足以触发熔断机制。
短短两年时间,经济便从「风险可控、冲击局限于个别行业」,演变成一个已不再符合我们任何人成长经验的体系。本季度的宏观备忘录,正是试图复原这一演化过程,对危机真正到来之前的经济结构,进行一次事后的系统解剖。
かつて、市場のムードはまだ高揚していた。2026年10月、S&P 500 は一時8000ポイントに迫り、ナスダック指数は3万ポイントを超えた。2026年初に人間の労働力が置き換えられる第一次のレイオフが開始され、確かに資本市場が期待していた効果、利益率の向上、予想を上回る業績、株価の上昇が実現された。
企業の記録的な利益は迅速にAI計算能力の拡大に再投資された。
マクロデータは表面的には依然として明るいが、名目GDPは何度も年率で中高一桁の成長を記録し、生産性が著しく向上し、労働時間当たりの実質生産性の成長率は1950年代以来の新記録を達成した。これらすべては、休むことなく、病欠することなく、福利厚生を必要としないAIエージェントから生まれた。
計算能力の所有者の富は急速に拡大し、これに比例して実質賃金の成長が明らかに弱まっている。公式には生産性が記録的であると強調され続けているにもかかわらず、ますます多くのホワイトカラーの職が機械に置き換えられ、労働者は収入が低い職に流れることを余儀なくされている。
消費側に緩みの兆候が現れ始めたとき、コメント界は新しい概念、「幽霊GDP」を提唱した:統計報告書には反映されているが実際の経済循環には本当に入っていない生産物。
ほとんどの技術指標において、AIは予想を上回るペースで進化している。資本市場の物語はほぼ完全にAIに囲まれている。唯一の逸脱点は、経済構造自体が同期的に恩恵を受けていなかったことである。
事後に振り返ると、このロジックは実際には複雑ではなかった。ノースダコタ州のGPUクラスターが、その生産をマンハッタンのミッドタウン1万人のホワイトカラーの経済貢献と同等と見なされる場合、その影響はむしろ経済的なパンデミックに近く、解毒剤ではなかった。
通貨の循環スピードは停滞していった。人間中心、GDPの約70%を占める消費型経済は急速に縮小した。おそらく、私たちはもっと早く気づくことができたかもしれない、単純な質問を提起するだけで、機械は選択消費財にいくら費やすか?
答えは明白、ゼロ。
その後、負のフィードバックが自己強化し始め、AIの能力向上→企業の従業員需要の減少→ホワイトカラーの解雇拡大→置き換えられる者の支出削減→利益圧力が企業をさらにAI投資に追い込む→AIの能力が引き続き向上......
これは、自己抑制メカニズムを欠いた循環であり、人間の知能が体系的に置き換えられるスパイラルプロセスである。
ホワイトカラーの収入力及びそれに伴う消費意欲は、構造レベルで浸食されている一方、この収入は実際には13兆ドルの住宅ローン市場を支える基盤となっている。アンダーライターは、長年当然のことと見なされてきた「クオリティモーゲージ」が、十分な安全マージンをまだ持っているかどうかを再評価せざるを得なくなった。
その一方で、過去 17 年間にわたり、本当の意味でのデフォルトサイクルを経験していないことが、プライベートエクイティ市場において、多数のプライベートエクイティに支えられたソフトウェア資産取引を築き上げました。これらの取引はほぼ例外なく、年間継続収益(ARR)が長期にわたり安定し、持続的な成長をし、複利効果を持つという同じ仮定に基づいて構築されています。
しかし、2027 年、AI による破綻を引き起こす最初のラウンドにより、この前提が直接揺るがされました。
もしその衝撃がソフトウェア業界に限定されている場合、状況はまだ制御可能な範囲内に留まるかもしれませんが、現実はそうではありません。
2027 年末までに、中間業者ベースのビジネスモデルに依存するほぼすべての企業が圧力を受け始め、人間に摩擦をもたらす中間サービスに依存して利益を得ていた企業は、大規模な崩壊が発生しました。
さらに深く見ると、経済全体は、白カラー労働者の生産性が持続的に向上することを前提とした連鎖的賭けである。2027 年 11 月の市場暴落は、ショックの始まりではなく、既に存在していたさまざまな負のフィードバックメカニズムを完全な速度で加速させただけでした。
市場は、悪いニュースが良いニュースである転機を待ちわびており、政府は対処策を議論し始めましたが、一般市民の政府が有効な援助を実施できるかどうかに対する信頼は急速に失われています。政策の反応は経済の現実に遅れており、現在の段階では、システミックな解決策の欠如自体がデフレのスパイラルをさらに深刻化させています。
すべてはどのように始まったか
2025 年末、代理プログラミングツールの能力が飛躍的に向上しました。
経験豊富な開発者は、Claude Code または Codex を利用して、数週間で中規模の SaaS 製品の中核機能を複製できるようになりました。すべてのエッジケースを網羅することは難しいかもしれませんが、その成熟度は、50 万ドルの年間契約更新に対する上級IT責任者のレビュー中に、「なぜ自分たちでやらないのか?」と真剣に考えさせるほどに高まっていました。
企業のほとんどの財政年度は自然年度と一致しているため、2026 年のIT支出予算は既に2025 年第四半期に確定していました。その時点で、「代理AI」はまだ概念段階にとどまっていました。
そのため、年中のレビューは、購買チームがこれらのシステムの実際の能力を十分理解した前提のもとで、既存の支出決定を再評価する初めての本格的なストレステストとなりました。
その夏、私たちはあるフォーチュン500社の調達マネージャーにインタビューしました。彼は、重要な予算交渉を振り返り、販売側が元々昨年と同じ交渉テンプレートで進める予定であり、年間 5% の値上げに加えて、「あなたたちのチームは当社なしではやっていけない」という標準的な弁明を組み合わせる予定だったことを語りました。しかし、この調達マネージャーは率直に、OpenAI と協議中であり、現在のサプライヤーを直接置き換えるために、同社のフロントライン展開エンジニアがAIツールを活用することを検討していることを明かしました。
最終、この契約は30%の割引で更新されました。彼にとって、これは比較的理想的な結果だったと考えています。Monday.com、Zapier、AsanaなどのSaaSロングテール企業の場合、状況ははるかに困難です。
投資家は実際、SaaSロングテールが最初に影響を受けると予想していました。なにしろ、これらは企業のテックスタックの支出の約三分の一を占めており、すでに最も露出度が高いとされています。
無視されていた盲点は、システムレベルの記録システムと見なされていたコアソフトウェアが本来安全と考えられていたことです。
ServiceNowの2026年第3四半期決算報告まで、リフレクティブなメカニズムは実際に表面化しませんでした:
ServiceNowのACV成長率が23%から14%に緩和し、15%の人員削減および構造的効率化プログラムの開始が発表され、株価が18%下落しました。
——Bloomberg, 2026年10月
SaaSは死んでおらず、自己構築システムには引き続き運用コストと複雑さのトレードオフが存在します。しかし、自己構築が実現可能な選択肢となったこと自体が価格交渉の出発点を根本的に変えました。
さらに重要なのは、競争環境が構造的に変化したことです。AIによって、機能開発と製品イテレーションの障壁が大幅に低下し、差別化が急速に崩壊しています。老舗企業は価格競争に追い込まれ、お互いに戦い、歴史的コスト負担のない、エージェント型プログラミング能力によって直接エンパワーされた新興の挑戦者に直面しなければなりません。
この瞬間まで、市場はこれらのシステム間の高度な相互依存に本当に気づいていませんでした。
ServiceNowはシート数で請求され、その「フォーチュン500」の顧客が15%のリストラを実施すると、15%のライセンスが即時にキャンセルされることを意味します。
同様に、顧客の利益率向上を促進しているAIリストラの論理も、自社の収益基盤をほぼ機械的に浸食しています。仕事の自動化を販売しているこの企業は、最終的にはより効率的なワークフロー自動化によって転覆されます。そして、その対処策は、リストラを行い、節約したコストを自身を転覆させているテクノロジーに再投資するしかありません。
何ができるでしょうか?じっとしていて、ゆっくりと消滅を待つしかありませんか?
したがって、最もAIの脅威にさらされている企業が、逆に最も積極的にAIを採用する企業となった、これこそが最も直接的で同時に最も皮肉な結果です。
これを振り返ると、それは当然の帰結のように思えますが、当時(少なくとも私にとっては)そうではありませんでした。従来のテクノロジーの転換モデルは通常、既存の巨人が新技術に抵抗し、より柔軟な後続者にシェアを侵食され、最終的には徐々に衰えていくというものでした。Kodak、Polaroid、BlackBerryもそうでした。
しかし、2026 年は異なります。多くの企業は、抵抗を選択しなかったのではなく、根本的に抵抗する力を失いました。株価が 40% から 60% 下落し、取締役会が経営陣に対策を明確に求めるとき、AI の影響を受けるこれらの企業は実質的に裁員しか選択肢が残されていません。節約されたコストを AI に投資し、その後 AI を使用してより低コストで生産性を維持するためです。
個々の企業の視点からは、このような意思決定は完全に合理的ですが、全体的なレベルでは、破滅的な結果をもたらします。1 ドルの人件費の節約ごとに、AI 能力を強化する投資に転換され、これが次のラウンドの人員削減につながります。
ソフトウェアは、たったの序章に過ぎません。
投資家がまだ SaaS の評価が底に達したかどうかを議論している間に、より重要な変化がすでに発生しており、その自己言及的な論理はソフトウェア業界からすでにあふれ出しています。ServiceNow の裁員を支えるその論理は、すべてのホワイトカラーコストを中心とする企業にも同様に適用されます。
摩擦がゼロになるとき
2027 年初頭までに、大規模言語モデルの使用はデフォルトの選択肢となっています。人々は無自覚に AI エージェントを使用しており、AI エージェントの概念すら明確でないかもしれません。それは、ほとんどの人がクラウドコンピューティングが何であるかを理解していなかったが、すでに動画をストリーミング視聴することに慣れていたのと同様です。一般ユーザーにとって、それは自動補完やスペルチェックのような基本的な機能であり、デバイスが持つべき当然の能力です。
Qwen がオープンソースでリリースした代理型ショッピングアシスタントは、消費者の意思決定を AI が引き継ぐカギとなる触媒となりました。数週間足らずで、ほとんどすべての主要 AI アシスタントにさまざまな形式の代理型電子商取引機能が組み込まれました。蒸留モデルの成熟により、これらのエージェントは端末機器(スマートフォンやノートパソコンなど)で直接実行できるようになり、もはや完全にクラウドコンピューティングに依存する必要がなくなり、推論の余分なコストが大幅に削減されました。
投資家がさらに警戒すべき重要な点は、これらのエージェントがユーザーから明確な命令を待っていないということです。これらは、事前に設定された好みに従ってバックグラウンドで継続的に動作します。消費はもはや人間による個々の選択の連続ではなく、7x24 時間の自動最適化プロセスに変わり、すべてのオンライン接続された消費者に対して持続的に機能しています。2027 年 3 月までに、アメリカ合衆国の一般個人が1日あたり消費するトークンの数量は、年末の 2026 年から 10 倍に増加し、40 万枚に達しました。
そして、この連鎖の次のリンクはすでに緩んでいます。
中間層(Intermediation)
過去 50 年間、アメリカ経済は、人間の制約の上に位置する巨大な収奪構造を段積みしてきました。意思決定には時間がかかり、忍耐が限られているため、ブランドの認知度が詳細な比較の代わりとしてよく用いられ、多くの人はいくつかの画面を見る手間を省くために、理想的とは言えない価格を受け入れることがよくありました。数兆ドルの企業価値が、これらの行動上の障壁が長期にわたって存続している前提に建設されています。
最初の変化はささいに見えましたが、代理が摩擦を取り除き始めました。数ヶ月間使用されていないが自動更新される定期サービス、無料トライアル期間が終了した後に静かに値上げされる料金体系など、再交渉可能な条件として再定義されました。サブスクリプション経済全体を支える主要な指標である顧客生涯価値(LTV)が実質的に低下し始めました。
消費者代理はほぼすべての消費取引の運行ロジックを徐々に書き換えました。人がプロテインバーを購入する前に、5つのプラットフォームで個別に価格を比較するのは困難ですが、機械はできます。
旅行予約プラットフォームは最初に影響を受けました、なぜならそのビジネスロジックは高度に標準化されていました。2026年第4四半期までに、AI代理は従来のプラットフォームを完全に凌駕する、より高速で低コストな方法で、航空券、ホテル、地上交通、ポイント最適化、予算制約、およびキャンセル規定を含む完全な旅程を組み立てることができるようになりました。
保険更新も同様に免れませんでした。本来、加入者の怠惰さに依存して利益を維持していたビジネスモデルは、年次自動比較の代理によって迅速に崩壊しました:自動更新から得られる15%~20%のプレミアムスペースは、ほとんどすぐに消失しました。
ファイナンシャルアドバイザー、税務サービス、一般的な法的業務...顧客の複雑で煩雑な業務を処理することに基づく付加価値主張に基づいている業界はすべて影響を受けました。代理にとって、煩雑という概念は存在しないためです。
人間関係の価値が保護されていると考えられていた分野でさえも同じです。
不動産業界は長い間、情報の非対称性に依存しており、5%~6%の手数料構造を維持してきました。AI代理がMLSデータにアクセスし、数十年の取引記録を即座に呼び出せるようになると、この知識の優位性は迅速に複製されました。
2027年3月の売り手報告書では、この現象を代理人同士の戦争と表現しています。主要都市の買い手手数料の中央値は2.5%~3%から1%未満に圧縮され、ますます多くの取引が買い手の完全なる人工仲介なしで完了しています。
私たちは人間関係の価値を過大評価していました。多くのいわゆる関係は、本質的には摩擦を取り除いたものに過ぎませんでした。
これは単なる仲介層の瓦解の始まりに過ぎません。成功した企業は何十億ドルを投じ、消費者の行動バイアスと心理的慣性を利用して堅牢なシームを構築しましたが、機械の前では、これらのメカニズムは迅速に機能しませんでした。
機械は価格とマッチングの最適化のみを行います。それはあなたが好きなアプリケーションに関心を持つことはありませんし、洗練されたチェックアウトページに惹かれることはありません。また、疲れているために最も便利な選択肢を選択することはありませんし、習慣から同じプラットフォームで何度も注文することもありません。
破壊されたものは、特定の堀であり、慣習的な中間層です。
DoorDash は典型的な例となりました。代理プログラミングにより、フードデリバリープラットフォームの参入障壁が大幅に低下し、熟練した開発者は数週間で機能を備えた競合他社を展開することができます。多数の新しいプラットフォームが登場し、配達手数料の 90%~95% をドライバーに直接割り当てることで、急速にドライバーを引き寄せました。複数のプラットフォームを一斉に管理するパネルにより、ギグワーカーは数十のプラットフォームに同時にアクセスできるようになり、従来のロックイン効果はほぼ消滅しました。市場は非常に短期間で分断され、利益率はほぼゼロに圧縮されました。
代理は両端の崩壊を加速しました:競合他社を生み出すと同時にそれらを優先的に呼び出します。DoorDash の堀は、基本的に単純な前提に基づいて築かれています。「お腹が減ったら、比較するのが面倒くさい、このアプリがホーム画面にある。」
しかし、代理には「ホーム画面」はなく、DoorDash、Uber Eats、レストランの公式ウェブサイト、および数十の新しいプラットフォームを同時に検索し、常に最も低いコストで最速の配達を選択します。
機械にとって、習慣的な忠誠心は存在しません。
皮肉なことに、この連鎖反応の中で、これはおそらく代理が置き換えられる人々を助けた唯一の機会です。彼らが配達員に転身する際、少なくとも収入の半分がプラットフォームに持って行かれなくなりました。ただし、この技術による好意は長続きしませんでした。自動運転が普及するにつれ、状況はすぐに逆転しました。
代理が取引そのものを制御し始めると、それらはさらなる最適化の余地を探します。
単純な価格比較と集約には限界があります。ユーザーのコストを継続的に削減するためには、特に代理同士が取引し始めた後は、手数料を排除することが最も直接的な方法です。機械間の取引シナリオでは、2%~3% のクレジットカード処理手数料が自然な標的となります。
代理は、従来のカード組織よりも迅速でコストのかからない決済経路を探し始めました。多くは Solana やイーサリアムのレイヤー2ネットワークを使用してステーブルコインで支払いを行い、決済はほぼリアルタイムで行われ、取引コストは数セントにすぎません。
2027 年第1四半期の Mastercard の決算報告書:純収益が前年比で6%増加;購入取引量の成長率が前四半期の 5.9% から 3.4% に鈍化;経営陣は「代理主導の価格最適化」と「選択的な消費カテゴリーの圧力」に言及。
——Bloomberg、2027 年4月29日
この決算報告書は、不可逆な転機となりました。
代理プログラムビジネスは、製品レベルの革新から決済インフラ層への衝撃に移行しました。MA はその翌日に9%下落し、Visa も同様に圧迫されましたが、ステーブルコインインフラ分野での布陣が早かったため、下落幅は縮小しました。
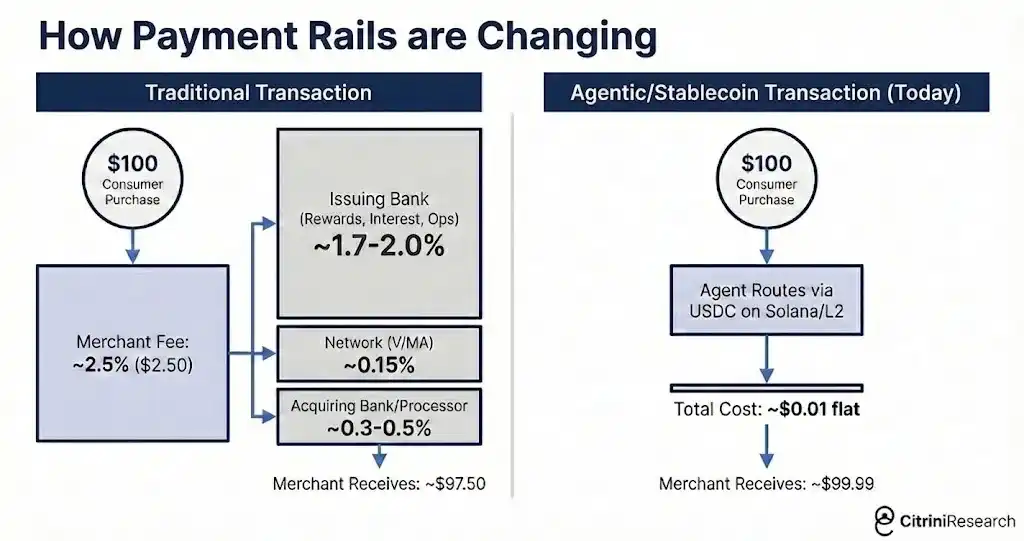
代理式商業が交換手数料の経路を回避し、銀行カードビジネスを中心とする銀行や、単一のイシュアーによる機関により、より厳しい影響を与えています。これらの機関は長年にわたり、2%–3% の交換手数料の大部分を受け取り、商業主体が補助金を提供し、ポイントやリワードプログラムを支えることにより、包括的なビジネスセグメントを構築してきました。
その中でも、アメリカン・エキスプレスは最も大きな圧力を受けており、一方ではホワイトカラーの雇用の縮小が継続して高付加価値顧客基盤を弱体化させています。他方では、代理人による交換手数料の回避により、その中核的な収入モデルが直接揺らいでいます。その数週間後、Synchrony(SYF US)、Capital One(COF US)、Discover(DFS US)の株価も次々に10%以上下落しました。
彼らのエンタレンチメントは、本質的に摩擦の上に築かれており、そしてその摩擦は急速にゼロに向かっています。
業界リスクからシステミック・リスクへ
2026年を通じて、市場はAIによるネガティブな影響を、業界全体に対する影響として見てきました。ソフトウェアおよびコンサルティング業界が最も直撃を受け、支払いシステムやその他の手数料関門が揺らぎ始めましたが、より広範なマクロ経済は引き続き安定して見えます。労働市場は冷えていますが、失控した急落は見られません。主流の合意では、創造的破壊はどんな技術革新サイクルにも付随する必須段階であり、局所的な損失はありますが、AIによる総合的利益はそのネガティブな影響を補うでしょう。
私たちは2027年1月のマクロメモにおいて、これは誤った認識フレームであると指摘しました。アメリカは本質的に白カラー主導のサービス経済です。白カラー労働者は総雇用の50%を占め、約75%の自由に支配可能な消費支出を提供しています。AIが浸食しているのはアメリカ経済の周辺部分ではなく、それがアメリカ経済そのものである部分です。
「技術革新は仕事を破壊する反面、より多くの雇用を生み出す」という言葉は当時最も流布している、かつ最も説得力のある反論でした。
それはこれまでほとんど例外なく健全だったために成り立っています。将来の仕事の具体的な形態をはっきりと想像できなくても、その仕事は常に現れるでしょう。ATMは銀行のフットプリントの運営コストを削減しましたが、銀行はより多くのフィリアルを開設し、行員のポジションはその後20年間継続的に成長しました。インターネットは旅行代理店、電話帳、実店舗小売業を変革しましたが、同時に新しい産業を生み出し、多くの新しい雇用を創出しました。
しかし、常に前提条件があります。それは、これらの新しい仕事は、人間によって遂行されなければならないということです。
そして AI はこの前提を変えつつあります。現在、AI は汎用知能となり、人間が元々再配置されるはずだったタスクで急速に進歩を遂げています。置き換えられたプログラマーたちは、単純に AI 管理に移行することはできません。なぜなら AI 自体が管理能力を備えているからです。
今日、AI エージェントは数週間にわたる研究開発タスクを独自で遂行することができるようになりました。経営学の教授たちは毎年、これらのデータに新しい S カーブを当てはめようとしますが、指数関数的成長はすでに私たちの可能性の境界を超えています。
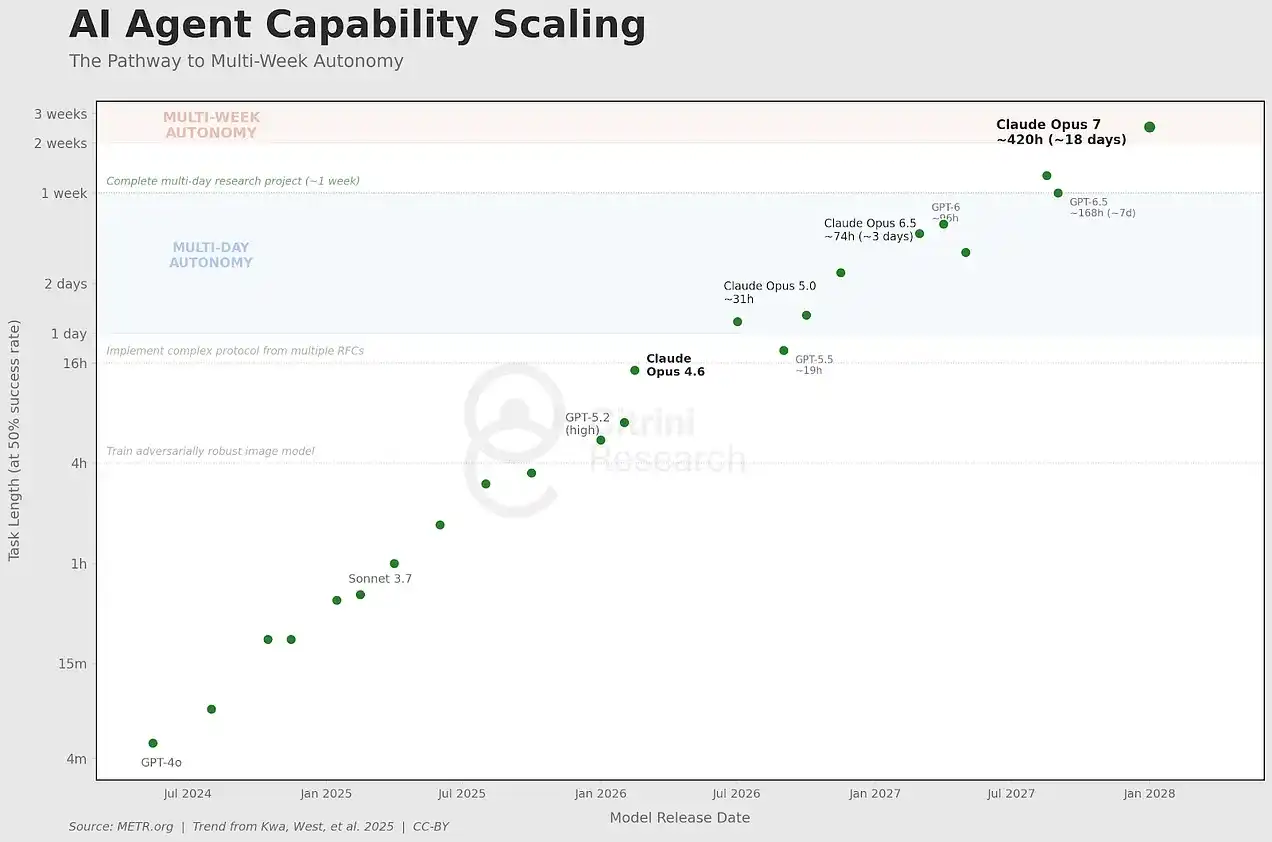
それらはほとんどすべてのコードを書き、最も優れたパフォーマンスを発揮するエージェントは、ほとんどすべてのことにおいてほとんどすべての人間よりも賢いです。そして、ますます安価になっています。
AI は確かに新しい仕事を生み出し、キーワード エンジニア、AI セキュリティ リサーチャー、インフラ技術者などを提供しています。人間はまだ、最高のレベルで調整を行い、品味をコントロールしています。しかし、新しい職位が追加されるたびに、しばしば数十の旧職位が削減されます。そして新しい職位の給与水準は、置き換えられた職位のごく一部です。
米国の JOLTS データ:職位空白が 550 万以下に低下; 失業者数と職位空白率が約 1.7 に上昇し、2020 年 8 月以来の最高水準に —— ブルームバーグ、2026 年10 月
通年の採用率は低迷していましたが、2026 年 10 月の JOLTS データはいくつかの決定的な証拠を提供しました。職位空白は 550 万を下回り、前年比で 15% 減少しました。
INDEED:「生産性イニシアチブ」が広がる中、ソフトウェア、金融、コンサルティング業界の求人広告が大幅に減少 —— インディード ハイリング ラボ、 2026 年 11–12 月
白襷の空白職位は急速に縮小し、一方で青襷の空白(建設、医療、技術職)は比較的安定しています。離職率は、メモ書きを作成し、予算を承認し、中間管理職を維持している職位に集中しています。しかし、これら2つのグループの実質賃金は、1年の大部分でマイナスであり、引き続き低下しています。
株式市場は JOLTS データに対する反応が Vernonova のゼネラル・エレクトリックによるタービンの受注期間が既に 2040 年までに達しているという別のニュースには及びません。市場は、一方では否定的なマクロ経済データ、他方では積極的な AI インフラ拡大の間で揺れ動き、全体として横ばいが続いています。
しかしながら、債券市場(常に株式市場よりも賢明であり、少なくともよりロマンチックではない)は、消費側の低迷リスクを価格設定し始めました。その結果、10年物国債の利回りはその後の4か月で4.3%から3.2%に下落しました。全体的な失業率は制御不能な急増を見せず、一部の人々によって依然として微妙な構造上の違いが見過ごされました。
通常の経済後退では、問題はしばしば自己修復メカニズムを持っています。過剰建設は建設の減速につながり、それが利率の低下をもたらし、これがさらなる建設を刺激します。在庫過剰は在庫削減につながり、再度の補充を引き起こします。周期的メカニズムには、自らの回復の種が内包されています。
しかし今回の場合、サイクルの原因は周期的ではありません。
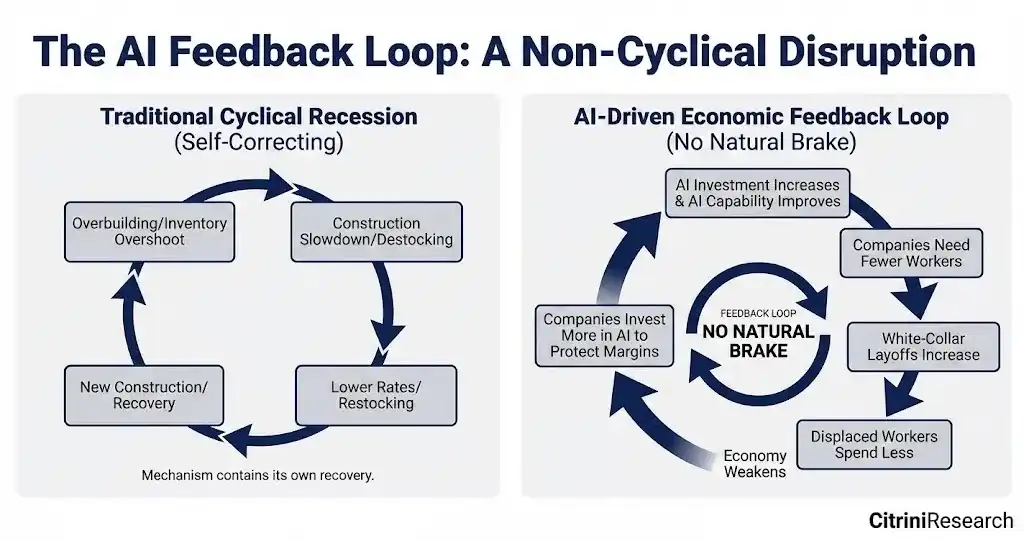
AIはますます優れ、かつますます安価になっています。企業はまず人員を削減し、その後節約されたコストをさらにAI能力に投資することで、さらなる人員削減の条件を整えます。解雇された従業員の消費は縮小し、消費者向け企業の販売は減少し、利益は圧迫され、利益率を維持するためにAIに対する投資を続けざるを得ません。その結果、AIは再びより強力でより安価になります。
これは、自然な減速機構のない負のフィードバックループです。
直感的には、総需要の低下がAIの展開ペースを遅くすると思われるかもしれません。しかし、これは従来の、巨額のキャピタル支出(CapEx)に依存するものではなく、運用支出(OpExの構造的代替)です。
以前は年間1億ドルを人件費に支出し、AIにはわずか500万ドルしか投資していなかった企業は、今や人件費を7000万ドルまで削減し、AI予算を2,000万ドルに増やしています。AIへの投資は複数回増加していますが、これは拡大からではなく、全体的な運用コストの低下過程で起こっています。つまり、各社のAI予算は増加していますが、総支出は縮小しています。
皮肉なことに、AIが組み込まれた経済システムを再構築し弱体化させつつあるにもかかわらず、AIインフラストラクチャ複合体自体は依然として強力なパフォーマンスを発揮しています。
NVIDIA(NVDA)は引き続き収益を過去最高に伸ばし、台湾半導体(TSM)は引き続き95%以上の稼働率を維持し、超大規模なクラウドプロバイダは毎四半期1500億ドルから2000億ドルをデータセンター建設に投資しています。台湾や韓国など、このトレンドを最も集中的に体現している経済体は、資本市場でも明らかに大幅に上昇しています。
インドでは、まったく異なる状況が見られます。そのITサービス産業は年間2000億ドルを超える規模の輸出を行っており、インドの経常収支の主要な源泉であり、長年の商品取引赤字を補うための重要な支柱でもあります。この全体的なモデルは、単純な比較優位の上に構築されています:インドの開発者のコストは、米国の同僚のごく一部分にすぎません。
しかし、AIプログラミング代理店の限界コストは、ほぼ電気料金だけにまで押し下げられました。2027年に入ると、Tata Consultancy Services(TCS)、Infosys、Wiproなどの契約の中止件数が急速に増加しました。インドの対外サービス貿易黒字を支えることになっていたものが急速に消滅する中、ルピーは4か月でドルに対して18%の下落を見せました。2028年第1四半期には、国際通貨基金(IMF)がニューデリーと初期接触を開始していました。
転覆を推進するエンジンは、各四半期ごとにますます強くなり、これは転覆の速度が着実に加速していることを意味します。労働市場には、自然な最低ラインが存在しない。
アメリカでは、AIインフラのバブルがいつ崩壊するかという問題ではなくなりました。本当に繰り返し尋ねられるようになったのは、消費者自体が機械的に置き換えられる時、消費信用に基づく経済体がどこに向かうのかということです。
知能置換スパイラル
2027年は、もはや微妙でないマクロ経済の物語が展開する年でした。過去12ヶ月間、逆行していたが明確にネガティブな発展トレンドの導入機構が明らかになりました。アメリカ労働統計局(BLS)のデータを見なくても、友人のディナーパーティーに1回参加するだけで分かります。
置き換えられたホワイトカラー労働者たちは怠惰ではありませんでした。彼らはポジションを下げました。多くの人が、低賃金のサービス業やギグエコノミーの仕事に従事し、これによりこれらの分野の労働力供給が増加し、賃金が押し下げられました。
私たちの1人の友人は、2025年にSalesforceでシニアプロダクトマネージャーとして勤務していました。彼女は称号、健康保険、401k年金を持ち、年収18万ドルで、第3次の人員削減で仕事を失いました。仕事を探し続けた後、彼女はUberを始め、収入は4.5万ドルに減少しました。
焦点は個人の物語ではなく、このような動学を各主要大都市の何十万もの労働者に乗じる2次数学的効果に置かれています。過剰資格を持つ労働力がサービス業やギグエコノミーに流入し、既存の労働者の賃金を押し下げる中で、業界全体の転覆が経済全体の範囲で賃金の抑制に悪化しています。
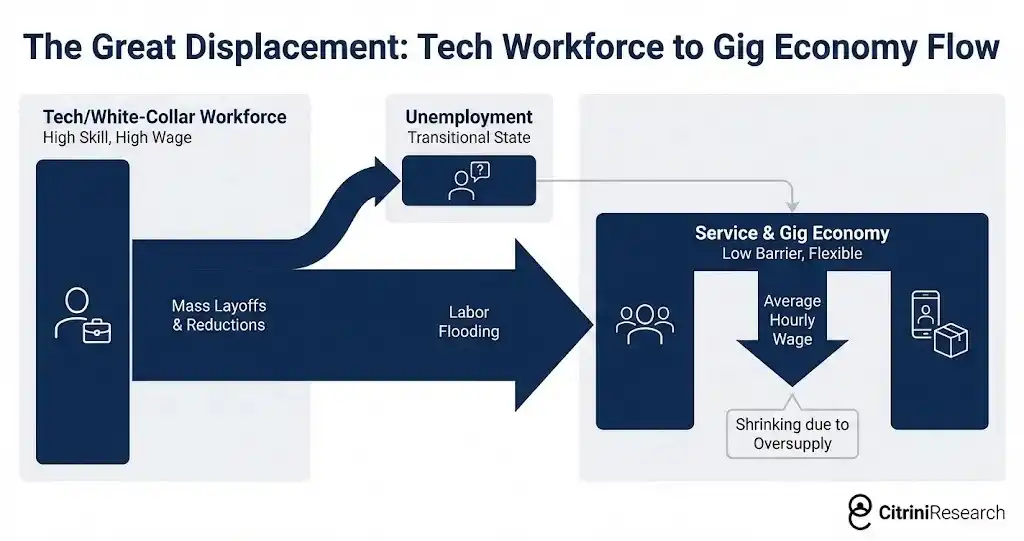
人間中心的僅かな労働力プールは、私たちがこれらの言葉を書いている今にも修正されることなく、再び襲われました。これは、自動配達と自動運転車が、最初の波で置き換えられた労働者を吸収していたギグエコノミーを席巻しているためです。
2027年2月までには、まだ仕事をしているプロフェッショナルの消費パターンは、彼らが次に切られる可能性があるかのように見えます。彼らは、解雇されないために(主にAIの助けを借りて)さらに頑張ることで昇進や昇給の希望はすでに破瓜されています。貯蓄率はわずかに上昇し、支出は弱い。
最も危険な部分は、遅滞現象にあります。高所得者は平均を上回る貯蓄を活用して、2〜3四半期にわたって通常の姿を維持しています。ハードデータは、問題が実体経済に古典となってから発表されます。その後、この誤解を打破するデータが公開されます。
アメリカの新規失業保険申請者数が48.7万人に急増し、2020年4月以来の最高水準に | 労働省、2027年第3四半期
新規失業保険申請者数が48.7万人に急増し、2020年4月以来の最高水準を記録しました。ADPとエクイファックスによると、申請者のほとんどは白衣のプロフェッショナルです。
S&P 500指数は翌週に6%下落し、否定的なマクロ要因が有利を占め始めました。
通常の経済不況では、失業は広範囲にわたります。ブルーカラー労働者とホワイトカラー労働者が受ける苦痛は、それぞれの労働力全体に占める割合とほぼ比例しています。消費への打撃も広範囲にわたり、低所得者は効果をすぐに示し、データにすぐに表れます。なぜなら、低所得労働者は限界消費に傾向があります。
このサイクルでは、失業は最も高い所得層のいくつかの10分位グループに集中しています。これらのグループは、総雇用の割合比で比較的小さく、消費者支出の不均衡を駆動しています。最上位の10%の収入者は、全米の消費者支出の半分以上を占めています。上位20%は約65%を占めています。これらの人々は住宅を購入し、車を購入し、休暇を楽しんで、外食をしたり、私立学校の学費を支払ったり、家のリフォームを行ったりします。
彼らは非必需消費経済全体の需要基盤です。
これらの労働者が仕事を失ったり、収入が50%減少したりして新たな職に就いたりすると、消費への打撃は失われた職の数に比例して非常に大きくなります。ホワイトカラーの雇用が2%減少すると、処理可能な消費者支出に対する影響は約3〜4%になります。通常、ブルーカラーの失業の影響は直ちに現れます(工場で解雇されて、翌週には消費を停止します)。一方、ホワイトカラーの失業の影響は遅滞がありますが、より深刻です。なぜなら、これらの労働者は、支出が根本的に変化する前に数か月間支出を維持できる貯蓄バッファを持っているからです。
2027 年第二四半期までに、経済は後退に陥りました。米国国家経済研究局は数か月後まで正式に後退の開始日を確定しませんでした(彼らはいつもそうしてきました)、しかしデータは明白です——我々は実質的なGDPが2四半期連続でマイナス成長したことを経験しました。しかし、この時点ではまだ「金融危機」ではありません......暫定的な。
関連オプションのドミノ効果
民間信用は2015年に1兆米ドルにも満たなかった規模から、急速に拡大し、2026年には2.5兆米ドルを超えました。そのうち相当部分の資本がソフトウェアや技術取引に投資され、特にSaaS企業へのレバレッジド・バイアウトに向けられました。そしてこれらの取引の評価基準は、収益が中長期的に二桁の成長率を維持するという重要な前提に基づいて普及していました。
これらの前提は実際には、第一回プロキシ式プログラミング能力デモと2026年第一四半期のソフトウェア株の大暴落の間に破綻したところです。しかし問題は、資産の貸値(マーク)がこの事実に気づいていないようです。
多くの上場SaaS企業の取引倍率がEBITDAの5~8倍に低下した時、プライベート・エクイティ支援のソフトウェア企業はまだ「収益倍率」に基づいたM&Aの評価を維持しており、しかもこれらの収益倍率はもはや存在しませんでした。マネジメントはゆっくりと帳簿価値を下方修正し始めました:100セントから92、85へ;そして同時に公開市場の比較可能企業の価格設定は既に50セントを指していました。
ムーディーズは、1兆800億米ドルにも上るプライベート・エクイティ支援のソフトウェア債務の格付けを14のエミッターで下方修正しました。「人工知能駆動の競争の転覆による収益の長期的な逆風」という理由です;これは2015年のエネルギー危機以来の最大規模の一極的な業界格付けの行動です。 — ムーディーズ・インベスターサービス、2027年4月
格付けの引き下げ後に何が起こったかは、誰もが覚えています。2015年のエネルギー業界の格付け引き下げラッシュを経験した業界のベテランにとっては、このプロットは馴染みのあるものです。
2027年第三四半期までに、ソフトウェア資産を支えとするローンが次々とデフォルトを起こし始めました;情報サービスおよびコンサルティング分野のPE投資ポートフォリオ企業が続きました;数十億ドル規模のSaaS企業を含む多くのレバレッジバイアウト取引が再編手続きに入りました。
Zendeskは明確な証拠です。
ZENDESKは、人工知能によるカスタマーサービスの自動化によりARR(年間継続収入)が侵食され、債務契約を果たせなかった;50億米ドルの直接融資ツールが58セントにマークされ、史上最大のプライベートクレジット・ソフトウェア・デフォルト記録を樹立しました。 — フィナンシャル・タイムズ、2027年9月
2022年、Hellman & FriedmanおよびPermiraは、Zendeskを100億2000万米ドルで非公開化しました。その資金構造には、500億米ドルの直接融資が含まれており、これは当時史上最大のARR(年間繰り返し収益)保護付きクレジットファシリティであり、ブラックストーングループ(Blackstone)が主導し、アポロ(Apollo)、Blue Owl、HPSが貸付団に参加しました。
この融資の中核的な前提は非常に明確でした:Zendeskの年間繰り返し収益(ARR)が横ばいであるという仮定です。レバレッジ率がEBITDAの約25倍である状況下で、この前提が成立することで、全体の資本構造が合理性を持つとされていました。
しかし、2027年半ばまでに、この前提は存在しませんでした。
半年余りの間、AIエージェントは顧客サービスを自律的に処理し始めました。Zendeskが定義するカテゴリー(チケット、ルーティング、人間との対話の管理)は、チケットを生成せずに問題を直接解決するシステムによって置き換えられつつありました。債務引受基準となる「年間繰り返し収益」は、もはや繰り返し性を持たず、失われていない収益に留まるだけです。
その結果、史上最大のARRサポート型融資は、結局、史上最大の民間信用ソフトウェア債務不履行事例に発展しました。ほぼ同時期に、あらゆるクレジット取引のデスクは同じ質問を繰り返しました:構造上の長期的な逆風をサイクリックな変動と誤って判断して耐えられると思った人々は、他にいるか?
ただし、これは最初の市場コンセンサスに数少ない(少なくとも最初は)立派なものであり、これには対処でき、さらにはその影響を受けられるという考え方が含まれていました。
私募債は2008年の銀行システムとは異なります。その制度設計の基本は、迫られた売却の連鎖反応を避けることです。これらのファンドは主にクローズドエンド構造であり、資本は長期間ロックされ、有限責任事業組合のコミットメント期間は通常7〜10年です。預金者による殺到はなく、リポ取引が引き抜かれるリスクもありません。運用者は損失を被った資産を保有し、段階的に再編し、回収を待つことができます。プロセスは痛ましいかもしれませんが、理論的にはコントロールできるはずです。
ブラックストーン、KKR、Apolloの幹部は、ソフトウェア資産に対するリスクが総資産の7%から13%しか占めていないことを何度も強調しています。セラーズリポートやファイナンスソーシャルメディア上のクレジット意見リーダーも、プライベートクレジットが永続的な資本を持っているという一点を何度も伝えています。これらのファンドは、高レバレッジ銀行を潰すのに十分な損失を吸収できると主張しています。
「永続的な資本」。
この言葉は、市場を安心させるための財務通信や投資家向け資料に頻繁に登場し、ほぼ呪文のようになっています。しかし、多くの呪文と同様に、その意味を解体することに真剣に取り組む人はほとんどいません。
過去10年、大手看が保険会社を次々と買収し、それを資金調達プラットフォームに転換してきた。Apollo は Athene を買収、Brookfield は American Equity を買収、KKR は Global Atlantic を買収。
このロジックは優雅に見える:年金積み立ては安定した、長期的な負債源を提供する。運用会社はこれらの資金を自ら主導するプライベート・クレジット資産に投資し、保険側で金利差を稼ぎ、資産運用側で運用手数料を受け取り、「手数料の積み重ね」の収益構造を形成する。条件さえ整うれば、この仕組みはうまく機能する。
条件とは、プライベート・クレジット資産が元本安全である必要がある。
損失が実際に発生すると、その影響を受けるのは非流動性資産を長期負債でヘッジする一群である資産負債表である。
いわゆる「永続的資本」は、抽象的な意味での忍耐強い機関投資家や複雑なリスクを自発的に引き受ける一群の成熟した投資家ではない。それはアメリカの家計の節約であり、Main Street の資金であり、年金として存在し、今やデフォルトを始めたソフトウェアとテクノロジー債務を支えるプライベート・エクイティに支えられる投資へと回される。
そうした撤退できない固定資本は、実際には生命保険証券保有者の資金である。そしてこの分野では、ルールが異なる。
銀行監督に比べ、長らく保険監督機関は比較的緩和的で、時には自己満足的に見えることがあった。しかし今回は、本当の警告となった。本来、寿命保険会社のプライベート・クレジットへの集中度に疑念を抱いていた規制当局が、こうした資産のリスク資本適用を引き下げている。これにより、保険会社は資本を増やすか、資産を売却するかのいずれかを余儀なくされており、既に凍結状態にある市場環境において、これらの選択肢を適正な価格で実行することは困難だ。
ニューヨーク州とアイオワ州の監督機関は、生命保険会社が保有する一部のプライベート・クレジット格付債務に対する資本適用要件を引き締めると発表した。NAIC のガイダンスによると、RBC ファクターが引き上げられ、追加の監査が開始される見込みだ。— ロイター、2027年11月
ムーディーズが Athene の財務の強さ格付け見通しをネガティブに引き下げた際、Apollo の株価は2営業日で22%下落した。Brookfield、KKR などの機関もそれに続く。
この複雑性はここに止まらない。これらの組織は、保険の永続機関を構築するだけでなく、精密なオフショア構造を築き、規制環境の違いを利用してリターンを最適化している。アメリカの保険会社は年金を引き受けた後、リスクをバミューダやケイマンにある傘下会社に再保険し、こうした司法管轄区では資産クラスごとの資本要件が緩和されている。この再保険エンティティは、オフショアの特別目的会社を通じて外部資本を導入し、新たな取引相手層を形成し、保険会社と共に、親会社の資産運用部門が主導するプライベート・クレジット資産に投資する。
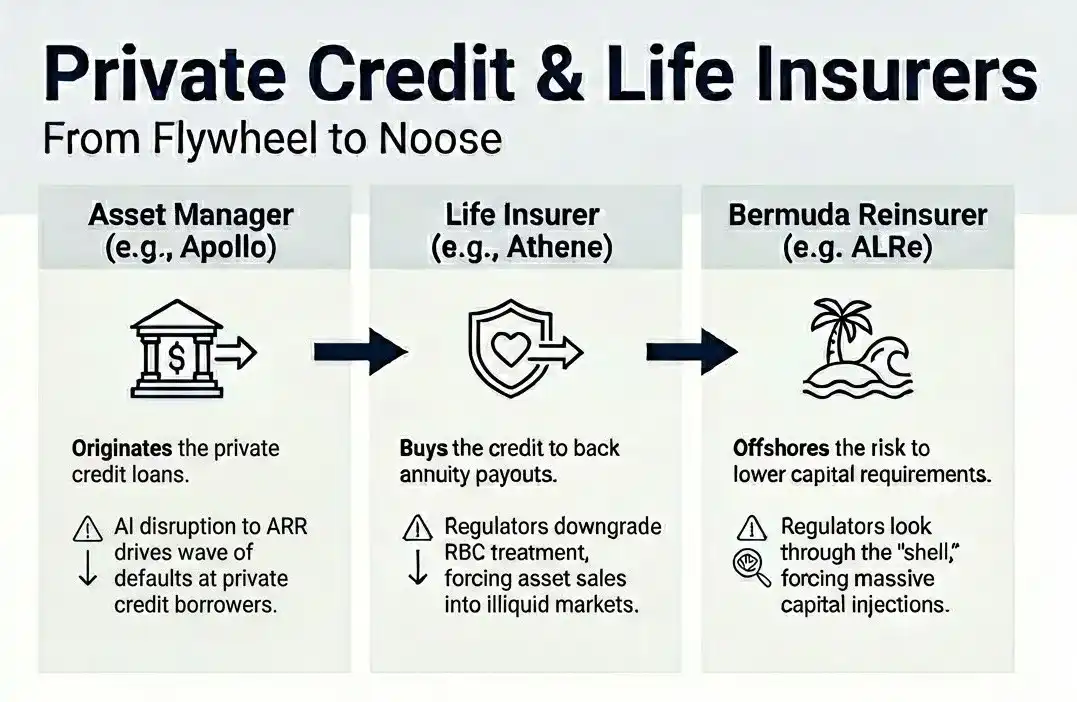
レーティング機関、その内部にはプライベートエクイティが支配的で、透明性に欠けることは誰も驚かない。異なる企業と異なるバランスシートが階層的に入り組んでおり、お互いに絡み合って複雑なネットワークを構成しており、その非透明性は驚くほどです。基礎となるローンがデフォルトした場合、損失の最終的な負担者は誰なのか、リアルタイムの環境ではほとんど明確になりません。
2027年11月の市場崩壊は、市場の認識の転機となりました。
最初は通常の周期的な調整と見なされていたものが、より深い、そしてより不安を覚える構造的な問題に移行しました。その月の連邦公開市場委員会の緊急会議で、連邦準備制度(Fed)議長ケビン・ウォーシュはそれを、「白金の生産性成長見通しに基づく、ドミノ効果で結びつく相互依存のベットの構造」と表現しました。
実際、危機の引き金となったのは損失そのものではなく、損失の確認と認識でした。そして金融システム内には、より大きな規模であり、より重要であり、そしてますます懸念される「確認」される領域が存在しています。
住宅ローンの疑問
ZILLOWの住宅価値指数によると、サンフランシスコは前年比で11%、シアトルは9%、オースティンは8%下落しました。ファニーメイ(Fannie Mae)によると、技術/金融関連の雇用者が40%超の郵便番号エリアで「早期債務不履行率の上昇」が確認されました。——Zillow / Fannie Mae、2028年6月
今月、Zillowの住宅価格指数は、サンフランシスコが前年比で11%、シアトルが9%、オースティンが8%下落したことを示しています。これだけでは不安を覚えるべき兆候ではありません。先月、ファニーメイは、大口ローンが中心のいくつかの郵便番号エリアで、より高い早期デフォルト率が発生していることを指摘しました。これらのエリアの借り手のクレジットスコアは普通780点以上であり、長い間「防弾」と見なされてきた高品質な人々です。
米国の住宅抵当ローン市場規模は約13兆ドルです。住宅ローンの設立は、借り手がローン期間中に現在の雇用状態と収入水準を大まかに維持できるという基本的な仮定に基づいています。ほとんどの住宅ローンにとって、この仮定は30年にわたります。
では、白金の雇用危機が、収入の予想の持続的な修正を通じてこの基本的な仮定を揺るがす中で、本当に優れた住宅ローンは現金のように安定していますか?
アメリカの住宅ローン危機の歴史を振り返ると、その誘因は大きく三つあります:一つは過度の投機(根本的に家を買う余裕のない人々に貸付けること、例:2008年);二つ目は金利ショック(金利上映により変動金利住宅ローンが支払い不能となること、例:1980年代初頭);三つ目は地域経済への衝撃(単一産業が単一地域で崩壊すること、例:1980年代のテキサスの石油産業、2009年のミシガン州の自動車産業)。
しかし、今回の危機はどれにも当てはまりません。これらの借手はサブプライムではなく、FICOスコア780の最も信頼できる借手です。彼らは頭金20%を支払い、クレジット履歴は清潔で、雇用履歴は安定しており、貸付時の収入は厳格に検証され、完全に記録されています。彼らは金融システムのすべてのリスクモデルのデフォルトの信用基盤です。
2008年の問題は、ローンが最初から悪かったことにありました。一方、2028年は異なり、ローンは当初から良好でした。ただし、ローンの発行後、世界が静かに変化しました。
人々はローンを使い、今や信じることも支払うことも難しい未来に賭けています。
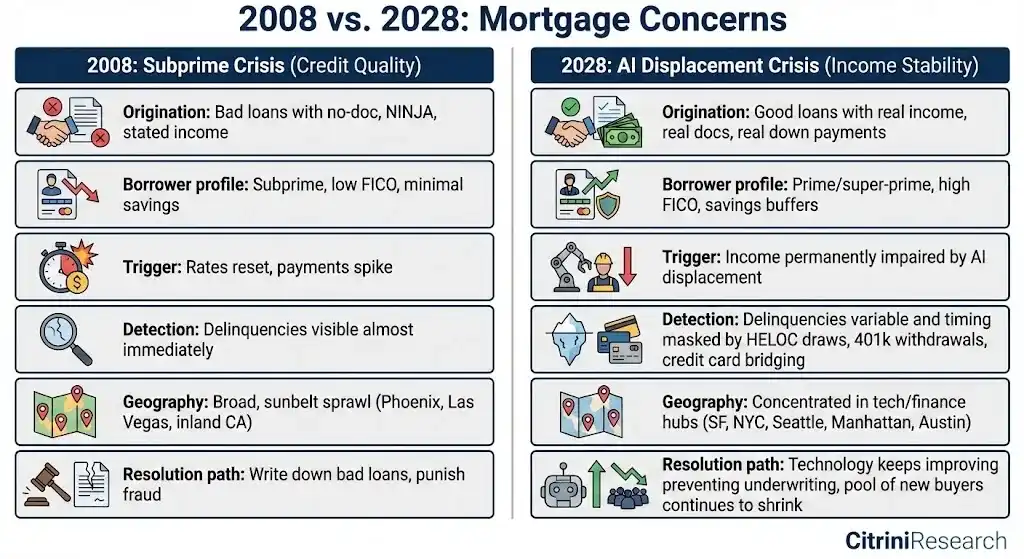
2027年以前に、いくつかの潜在的なプレッシャーが現れ始めていることに気づいていました:住宅価値ローンの引き出しが増加し、401(k)口座からの引き出しが増加し、クレジットカード残高が急速に増加していましたが、同時に住宅ローンの返済は引き続き正常に支払われていました。解雇、採用凍結、ボーナス削減などが実施された結果、これらの優良借手と見なされていた家族の債務収入率はほぼ倍増しました。
彼らはまだ住宅ローンを返済できていますが、その代償として自由に使える支出が大幅に削減され、貯蓄が消耗され、すべての家のメンテナンスと改善計画が延期されています。表面上では、彼らの住宅ローンはまだ正常ですが、実際には、彼らは追加の一撃だけで支払い不能に陥る可能性がある瀬戸際にいます。そして、AIの能力が継続的に発展していくことは、このような一撃が遠くないことを意味します。
その後、サンフランシスコ、シアトル、マンハッタン、オースティンなど、テクノロジーと金融が高度に集中している都市で、住宅ローンのデフォルト率が顕著に上昇し始めましたが、全国平均は引き続き歴史的水準内にありました。
私たちは今、最も感受性の高い段階に入ろうとしています。エッジバイヤー(つまり購入を検討している人々)の財政状況が健全であれば、住宅価格の下落は市場で吸収できますが、現在、エッジバイヤー自身が同じような収入減少圧力を受けています。
リスクは蓄積していますが、まだ全面的な住宅ローン危機に発展していません。デフォルト率は上昇していますが、2008年のピークからはまだ遠く、本当に警戒すべきは現在の水準ではなく、その展開経路です。
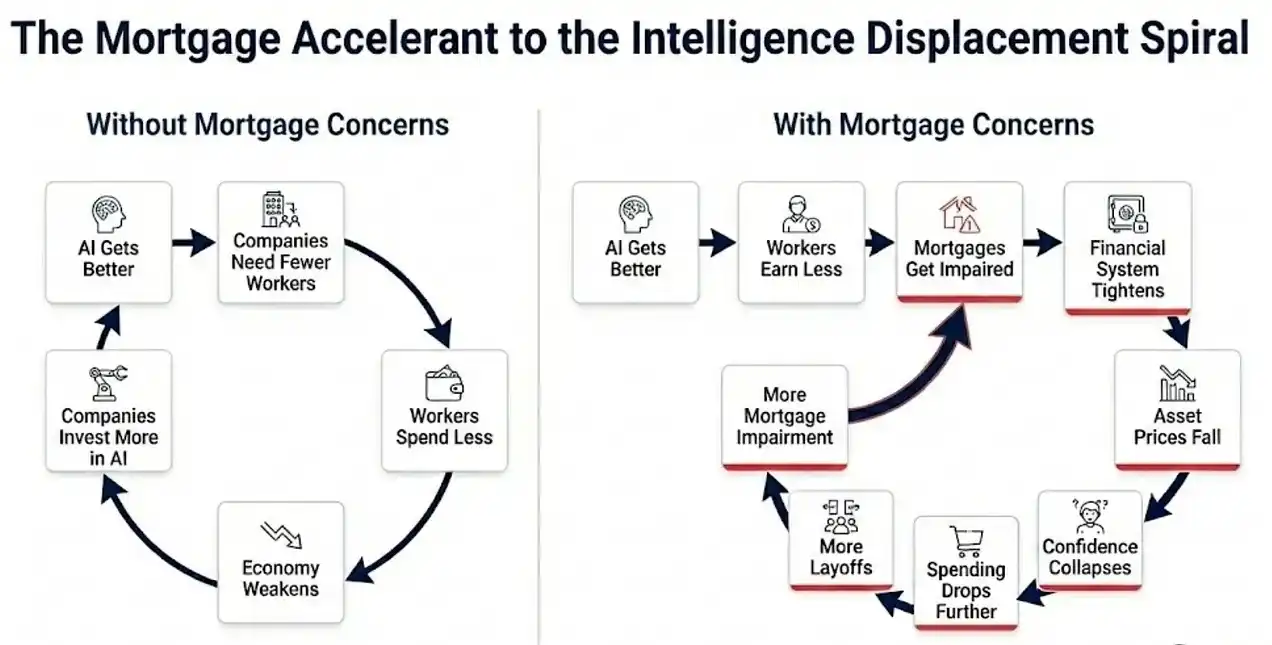
今日、スマートリプレイスメントスパイラルは、実体経済への直接作用を持つ金融アクセラレーターがさらに2つ追加されました。
労働力の置き換え、抵当ローンの懸念、プライベートエクイティ市場の動揺。
これら3つは互いに強化し合い、相互に増幅し合います。一方で、従来の政策ツールキット(利下げ、量的緩和 QE)は、金融システムへの圧力に対処できるかもしれませんが、それは金融条件が厳しすぎるからではなく、実体経済のエンジンの問題を解決することはできません。
実体経済のエンジンは、別の力によって駆動されています。AI は、人間の知能を希少性を失わせ、高価ではなくしました。利率をゼロにしても、市場にあるすべての抵当担保証券を買っても、デフォルトしているすべてのソフトウェアLBO債務を引き受けても…
しかし、一つの事実は変わりません。Claudeエージェントは、月額200ドルのコストで、年収18万ドルのプロダクトマネージャーの仕事を完了することができます。
これらの懸念が現実のものとなった場合、住宅ローン市場は今年後半に崩壊するでしょう。その場合、私たちは現行の株式市場の撤退が、最終的にはグローバル金融危機時の水準(ピークから谷まで約57%下落)に匹敵すると予想しています。これにより、S&P 500指数は約3500ポイントまで押し戻されるでしょう。この水準を見たのは、2022年11月、ChatGPTが登場する前の時期です。
確かなことは、130兆ドルの住宅ローンを支える収益の仮定が、既に構造的なダメージを受けていることです。不確かなのは、住宅ローン市場がこの現実を完全に消化するまで、政策がまだ間に合うかどうかです。
私たちはまだ希望を抱いていますが、悲観的な理由が徐々に積み重なっていることも否定できません。
時間との競争
最初のフィードバックループは実体経済で発生し、AI能力の向上、雇用規模の縮小、消費の弱体化、利益率の圧力、企業のAI投資拡大、AI能力のさらなる向上。
その後、このメカニズムは金融システムに広がり、収入の損失が住宅ローンのパフォーマンスを直撃し始め、銀行の資産品質が悪化し、信用供給が締まり、財富効果が弱体化し、フィードバックループが加速します。そして、政府の危機への無策と不適切な対応によって、これら2つはさらに拡大されました。
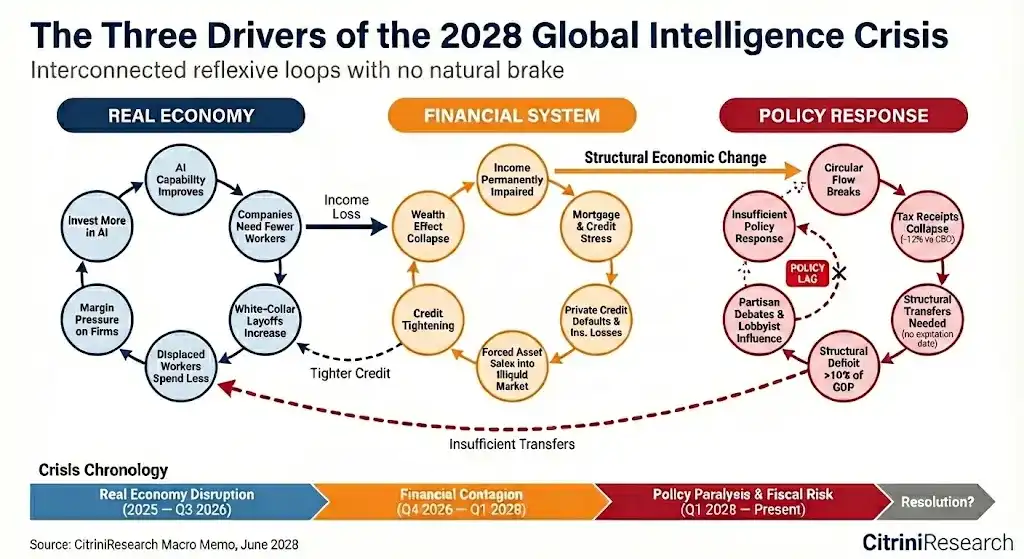
当システムは最初から、このような危機に対応するために設計されたものではありませんでした。連邦政府の財政収入の基盤は、人間の時間に対する課税メカニズムであり、個人の労働への貢献、企業の給与支払い、政府がそれから税金を徴収する仕組みです。通常の年には、個人所得税と給与税が政府の財政収入の支柱を成しています。
しかし、今年の第一四半期時点で、連邦の財政収入は議会予算局の基準予測に対して12%低い水準となっています。そのうち、給与税の低下は、既存の給与水準での雇用人数の持続的な減少に起因しており;所得税の減少は、住民が実際に得た所得が構造的に抑制されていることを反映しています。生産性は確かに急速に向上していますが、その増分益は労働者に流れるのではなく、資本と計算力に取り込まれています。
労働所得のGDP内の割合は、1974年の64%から2024年の56%に減少しており、これは40年にもわたるグローバリゼーション、自動化、および労使交渉力の長期的な弱体化によって共同して推進されてきた緩やかな下降です。そして、AIが指数関数的に飛躍し始めてからわずか4年で、この比率はさらに46%に急落し、過去最大の低下を記録しました。
生産物は消えていませんが、それはもはや家計を経由して企業に戻る仕組みではありません。経済循環の閉ループが壊れつつあり、市場と社会は依然として政府がその構造的な亀裂を修復することを期待しています。
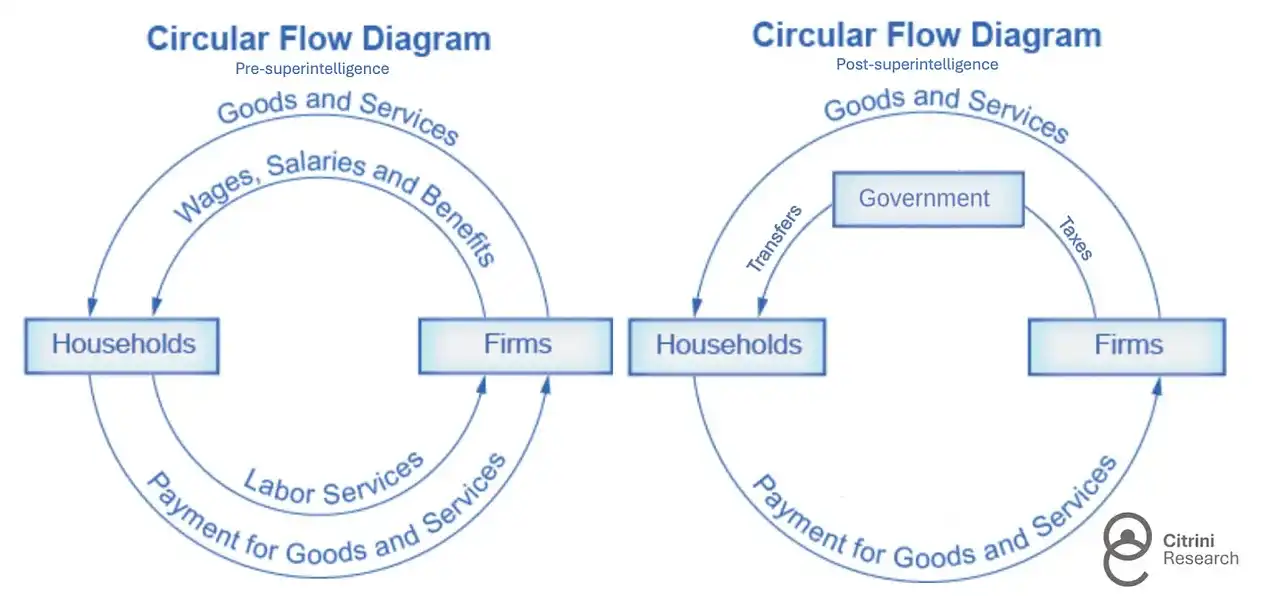
過去のあらゆる経済減速と同様に、財政支出が増加する一方で、財政収入が減少しています。しかし、今回の異なる点は、支出圧力が周期的ではなく、構造的であるということです。
いわゆる自動安定装置(Automatic stabilizers)は、短期的な失業ショックに対処するために設計されたものであり、長期的で不可逆な構造的代替ではありません。このシステムが支援を提供する前提は、労働者が最終的に再び雇用市場に吸収されるであろうという点です。
しかし、現実はこの仮定を覆しており、多くの人々がもはや職場に復帰せず、少なくとも以前の給与水準に近い水準で復帰することは不可能であるかもしれません。新型コロナウイルスの流行中、政府は一時的な衝撃として一般的に受け入れられていた15%の財政赤字をためらうことなく受け入れました。
そして今日、政府の支援を必要としているのは、一過性の公衆衛生危機を経験することはなく、持続的に進化し、逆戻りできない技術によって置き換えられている人々です。
したがって、財政システムは、家計により多くの資金を移転する必要がある一方で、政府はこれらの家計からより少ない税金を徴収しているという、鋭くかつ前例のない構造的な矛盾に直面しています。
アメリカはデフォルトしません。アメリカは消費に使用する通貨を刷り上げ、同じ通貨を借入者に返済します。しかし、他の分野でもすでに圧力が現れ始めています。今年に入って、市町村債券市場で不安定な分化が見られます。非課税州は全体的にまずまずのパフォーマンスを示していますが、所得税に高度に依存する州(主にブルーステート)が発行する一般責任債券(GO munis)は、一定のデフォルトリスクが市場で考慮され始めています。政治家たちはすぐにこれに気付き、誰を救済すべきかについての議論はすぐに党派対立に発展しました。
確かなことは、現政権がこの危機の構造的本質を比較的早く認識し、横断党派的な議論の一環として「遷移経済法案」と呼ばれる一連の提案を推進し始めたことです。その核心アイデアは、財政赤字を拡大し、提案されているAI推論力税を付加することで、置き換えられた労働者に直接的な転送支払いを提供することです。
さらに過激な提案はさらに前進しています。「共有AI繁栄法案」は、知的基盤そのものの収益に公共の取得権を設け、それは主権的財産基金とAIアウトプットロイヤルティの間の性質であり、それによって生じる配当は、家族に収入を持続的に転送するために使用されます。
予想通り、私企業セクターのロビー活動力は迅速にメディアの表舞台を占拠し、これが危険な斜面であることを警告しています。
政策討論の背後には、非常にありきたりで、人気を得ようとする辺りの政策が満ちています。右派は転送支払いと再配分をマルクス主義として批判し、AI力に課税することは先進技術を中国に譲ることと同じだと警告しています。左派は、既得利益者によって起草された税法は、事実上の規制獲得であると警告しています。財政ハト派は赤字が持続不可能であることを強調しています。鳩派は、全体主義に対処する際の早すぎる緊縮政策の教訓を繰り返し引用しています。
今年の大統領選挙が近づく中、このような分裂はますます拡大するでしょう。
政治家が議論を続ける一方で、社会構造の裂け目の速度は、立法過程自体よりも明らかに速くなっています。シリコンバレーを占拠する運動は、この広範な不満の集中した表れです。先月、抗議者たちは、サンフランシスコにあるAnthropicとOpenAIのオフィス入口を3週間連続で封鎖しました。参加者数は増加し続けており、これらの抗議活動が受けるメディアの注目度は、抗議を引き起こした失業データ自体を上回っています。
世界金融危機の後、当時の銀行家よりも一般市民に嫌われていない人がいるとは想像しにくいですが、AI研究所は急速にこの地位に近づいています。大衆の視点からは、この種の憎しみは理解できるものです。
これらの企業の創業者や初期投資家は、まるで黄金時代すら控えめに見せる速さで富を蓄積しました。生産性爆発による収益のほとんどは、計算力の所有者や計算力に依存する実験室の株主に流れ、これによりアメリカの不平等は前代未聞のレベルに拡大しました。
各当事者には自らの敵がいるかのように見えますが、真の敵は実際には時間なのです。
AIの能力の進化速度は、制度の適応よりもはるかに速く、政策の反応は意識形態の速度をたどっており、現実の速度ではありません。政府が問題の本質について迅速に合意できない場合、上記のフィードバックループが彼らのために次の章を書くことになります。
知的プレミアムの終わり
現代経済史全体を通じて、人間の知性は常に最も希少な投入要素でした。資本は豊富です(少なくとも複製可能です)、自然資源は限られていますが、代替品が存在します。技術の進歩は非常に遅く、人間はそれに適応する時間を持っています。唯一、知性、つまり分析、意思決定、創造、説得、調整能力は、大規模に複製できないものでした。
この稀少性ゆえに、人間の知性は自然にプレミアムを享受してきました。労働市場から住宅ローン制度、税制設計まで、ほぼすべての主要経済制度は、この前提に基づいて構築されています。
今、私たちはこのプレミアムの終焉を経験しています。ますます多くのタスクで、機械の知性が人間の知性の適切な代替品となりつつあり、さらに急速に進化しています。人間の知性が希少であるという前提に基づいて数十年間運用されてきた金融システムは、再評価を迫られています。このプロセスは苦痛で混沌としており、まだ完全に終了していません。
しかし、再評価は崩壊とは異なります。
経済は新たな均衡を見つける可能性があります。そして、その均衡に到達することは、今日でも人間だけができる数少ないタスクの1つであり、私たちはそれを正しく行わなければなりません。
これは経済史上初めて、最も生産的な資産が雇用を増やすのではなく減らすのをもたらした場合です。既存の理論的枠組みは完全に適用されにくいため、それらは元々希少だった要素が急に豊富になる世界に対処するように設計されていませんでした。したがって、私たちは新しい枠組みを構築するしかありません。
本当に重要な問題は1つだけであり、私たちは時間内に間に合うかどうかです。
しかし、あなたは2028年6月にこの記事を読んでいるのではなく、2026年2月にいます。
S&P 500指数は歴史的な高値水準にあります。負のフィードバックループはまだ始まっていません。私たちはそのようなシナリオのいくつかが現実にはならないと確信しています。同様に、機械の知性が引き続き加速し、人間の知性のプレミアムが縮小していくことも確信しています。
投資家として、私たちはまだ、自分のポートフォリオのうち、この10年を越える仮定に基づいて構築された部分がどれだけあるかを検討する時間があります。社会としても、未来を能動的に形作るか、結果を受動的に受け入れるかを選択する時間がまだあります。
坑道のカナリアは、現在も生きています。
[原文リンク]
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia