Agentによる安全な支出は、すでに進行中です。
文 | Kaori
编辑 | Sleepy.txt
クロードに「create a card」と入力すると、数秒後にVisaカードが手に入ります。ただし、このカードはあなたではなく、AI用です。
昨日、Xは大規模モデルに仮想カードを生成する製品デモの話題で持ちきりでした。一般の人がネット取引用に仮想カードを申請するのは珍しいことではありませんが、AIに仮想クレジットカードを申請することは、Agentが活気づいた後、支払いの領域でまた1つの動きを見せました。
この分野に関心があると、数ヶ月ごとに同様の興奮が訪れることに気づくでしょう。2025年9月はx402プロトコル、CoinbaseとCloudflareがHTTPの402ステータスコードをAgentのネイティブ支払いチャネルに変えたことでした。2025年10月はVisaとMastercardが同時にAgent支払いプロトコルをリリースしました。そして今は仮想カードです。
Agent支払いの競争はまだ非常に分散しており、それぞれが一部の問題を解決していますが、誰もが完全なソリューションを提供できていません。この記事ではいくつかの疑問に答えようとしています:Agentの仮想カードとは何ですか?x402とはどう違うのですか?仮想カードは何を解決でき、何を解決できないのですか?そして、この分野の機会はどこにあるのでしょうか?
本文はKite AIの支援を受けています
Kiteは、AIエージェント向けのLayer 1ブロックチェーンであり、この基盤インフラストラクチャにより、自律型AIエージェントが検証可能なID、プログラマブルガバナンス、およびネイティブステーブルコイン決済を備えた環境で実行されます。
Kiteは、Databricks、Uber、UC Berkeley出身のAIおよびデータインフラストラクチャのベテラン専門家によって設立され、PayPal、General Catalyst、Coinbase Ventures、8VC、および多くのトップティア投資基金を含む、3500万ドルの資金調達を完了しました。
Agentの仮想クレジットカードとは何ですか
あなたはAgentにあなたのクレジットカードを直接渡したくないはずです。多くの人が自分のメインコンピュータにOpenClawをインストールしたくないのと同様です。
理由は非常にシンプルです。リスク露出がコントロールできないからです。一般的なクレジットカードには一回の支出上限がなく、加盟店制限もありません。また、即時には破棄できません。Agent がエラーを起こすか攻撃された場合、あなたのアカウント全体がリスクにさらされます。
Agent バーチャルカードは、AI に通常のクレジットカードを送るものではありません。それはプログラム可能で制限された支払い証明書です。それぞれのカードには支出上限が設定されており、Agent の支出が予め設定された金額を超えると、取引は自動的に拒否されます。また、いつでも任意のカードを一時停止または無効にでき、基になる銀行口座に影響を与えることはありません。
総じて、バーチャルカードの核心的な価値はコントロール可能性にあります。
注目を集めた昨日のバーチャルカードプロジェクト AgentCard を例にとると、それはモデルコンテキストプロトコル(MCP)サーバーを介して動作し、プロセスは次のようになります:まず、あなたはバーチャルカードプロバイダーに入金し、Agent が「create_card(amount=$50)」などの MCP ツールを呼び出します。すると、プロバイダーのAPIが即座に$50ドルの一回払いのVisaカードを発行し、金額は正確に$50ドルにロックされます。
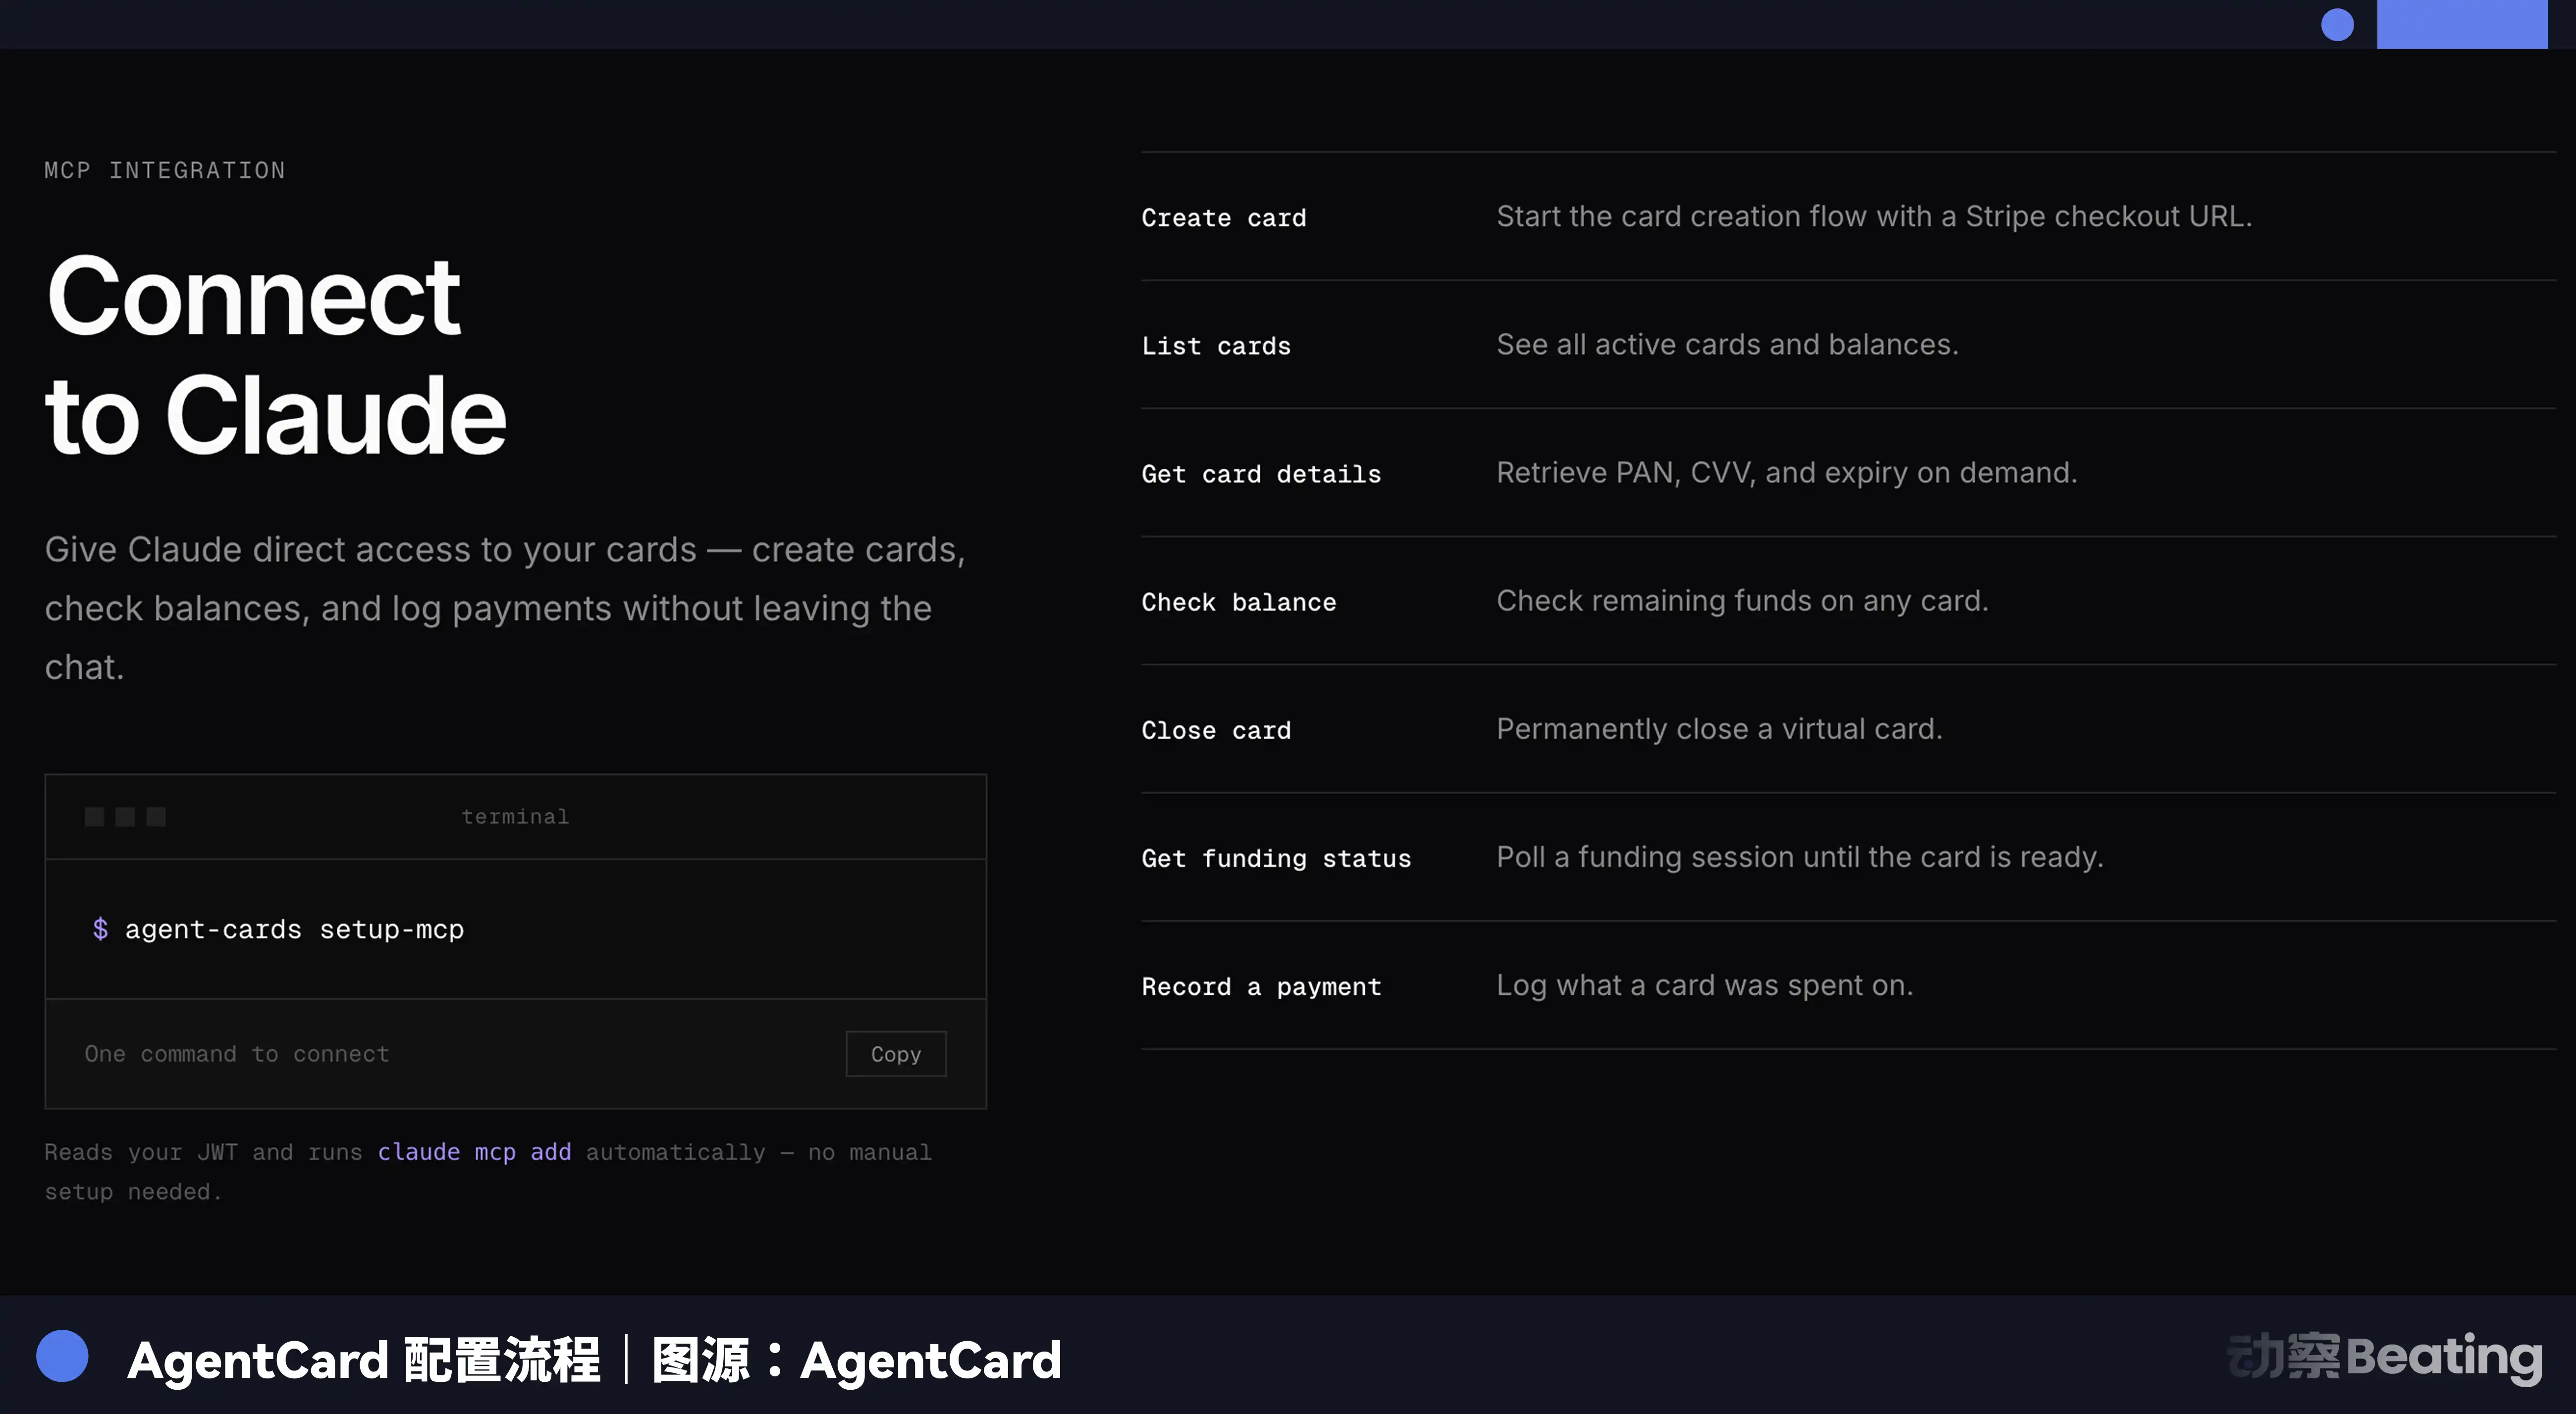
バックエンドにはいくつかのレイヤーがあり、MCPサーバーは金融テクノロジー企業との認証およびAPI呼び出しを処理し、Agent はあなたの実際の資金源を見ることはできません。カードは発行銀行によってVisaネットワーク上で発行され、資金はあなたの事前に関連付けられた銀行口座またはクレジットカードから差し引かれます。Agent は仮のカード番号を受け取り、ウェブサイトでのチェックアウトやAPI支払いに使用し、使用後に自動的にカードが無効になります。
設定には約5分かかり、CLIまたは設定ファイルを介して完了します。全プロセスは厳格に分離されており、あなたの実際のカード情報は一度もAgentに露出されません。
バーチャルカードが解決しようとしている問題は何ですか?
人々が口にする「代理店ビジネス」は、ほとんどの場合、単なる人間のショッピングプロセスに追加のステップを加えたものです。
あなたはChatGPTでヘッドフォンを研究し、それから自分で注文します。これが第1レベルです。または、ChatGPTにヘッドフォンを見つけてクリックし、あなたが支払いを確認する、これが第2レベルです。または、ある価格を下回った時にAgentに自動的に購入を依頼する条件を設定する、これが第3レベルです。
これらの3つのケースでは、Agent が使用するのはあなたの支払い証明書です。主要なカード組織やAI研究所は、これらのシナリオに対応した基本プロトコルを構築しています。
本当に興味深いシナリオは第4レベルから始まります。
あなたのエージェントは、Anthropic から別の大規模モデルの API を呼び出す必要があります。例えば、より安価な推論モデルに切り替えたり、調査タスクを完了するために高価なデータセットを購入したり、サブタスクを処理するために別のエージェントを雇ったりする必要があります。
これらのシナリオでは、エージェントはあなたの代わりに支払いをするのではなく、独自の支払い証明が必要です。
現在の方法は、開発者がエージェントのためにこれらのアイテムを購入し、アクセス権限を渡すことです。これは代理ではなく、代理購入と呼ばれます。
人間を完全に解放するため(しかし完全な信頼を置くわけではない)、限定されたエージェント支払い方法が必要です。仮想カードのプログラム可能な機能は、このニーズにちょうど合致しています。
なぜ今までこの問題が起こらなかったのでしょうか?現在、3つの条件が同時に揃っているからです。
1つ目の条件は需要側です。世界中の主要都市でのロブスター導入イベントなど、活発な状況が見られます。
2つ目の条件は供給側です。Stripe Issuing は既に API を介して仮想カードを作成および管理できるようになっており、技術とプロトコルが揃っています。
3つ目の条件はカード組織の支持です。Visa と Mastercard が同時にエージェント支払いプロトコルを発表し、Cloudflare が技術標準の策定に参加し、Fiserv がこれらのプロトコルをサポートする最初の大手決済プロセッサになり、プラットフォーマ化が完了しています。
草の根の起業家からカード組織の巨人まで、誰もが同時に同じことを見ていました:エージェントには独自の金融インフラが必要です。
仮想カードの構造的制約
仮想カードは今日の問題を解決しましたが、それは銀行カードネットワークの古い問題を引き継いでいます:決済が遅いことです。
支払業界以外の多くの人々が気づいていないのは、店舗でカードをスワイプする際、店舗が即座に資金を受け取るわけではないということです。支払いは数日後、国際送金の場合は 30 日後に資金を受け取る場合もあります。Visa 自体は資金を移動しません、銀行が移動し、銀行の決済は遅延がちで高コストです。
エージェントにとって、この問題は拡大されます。エージェントが Anthropic に大量のトークンを購入しようとしている場合や、ビジネスが急成長している場合、収入が支払われる前に資金が底をつく可能性があります。
バーチャルカードにはもう1つの制約があります:国際送金コスト。従来の銀行カードを使用した国際送金には、通貨の交換、中間銀行手数料、コンプライアンス審査が関与します。グローバルに API やサービスを呼び出す必要があるエージェントにとって、これらの摩擦コストは迅速に蓄積されます。
3番目の制約は、プログラム可能性の不足です。エージェントの取引規模が拡大し、管理しなければならないサブエージェントが増えると、バーチャルカードの柔軟性は不十分になります。バーチャルカードを使用する場合、主要なエージェントは各サブエージェントごとに個別に申請するか、新しいカードを作成するたびに数ドルを支払う必要があります。
これらの制約を理解すると、なぜ x402 プロトコルが数ヶ月前に注目を集めたかが理解されるでしょう。
x402 の本質は、銀行カードネットワークをバイパスし、ステーブルコインを使用して HTTP レベルで直接オンチェーンの支払いを完了することです。例を挙げると、エージェントの支払い API を呼び出す必要があるとします。バーチャルカードを使用すると、まずカードを作成し、サービスプロバイダーのウェブサイトにアカウントを登録し、カードをバインドし、月額プランに登録し、API キーを取得し、エージェントに構成する必要があります。
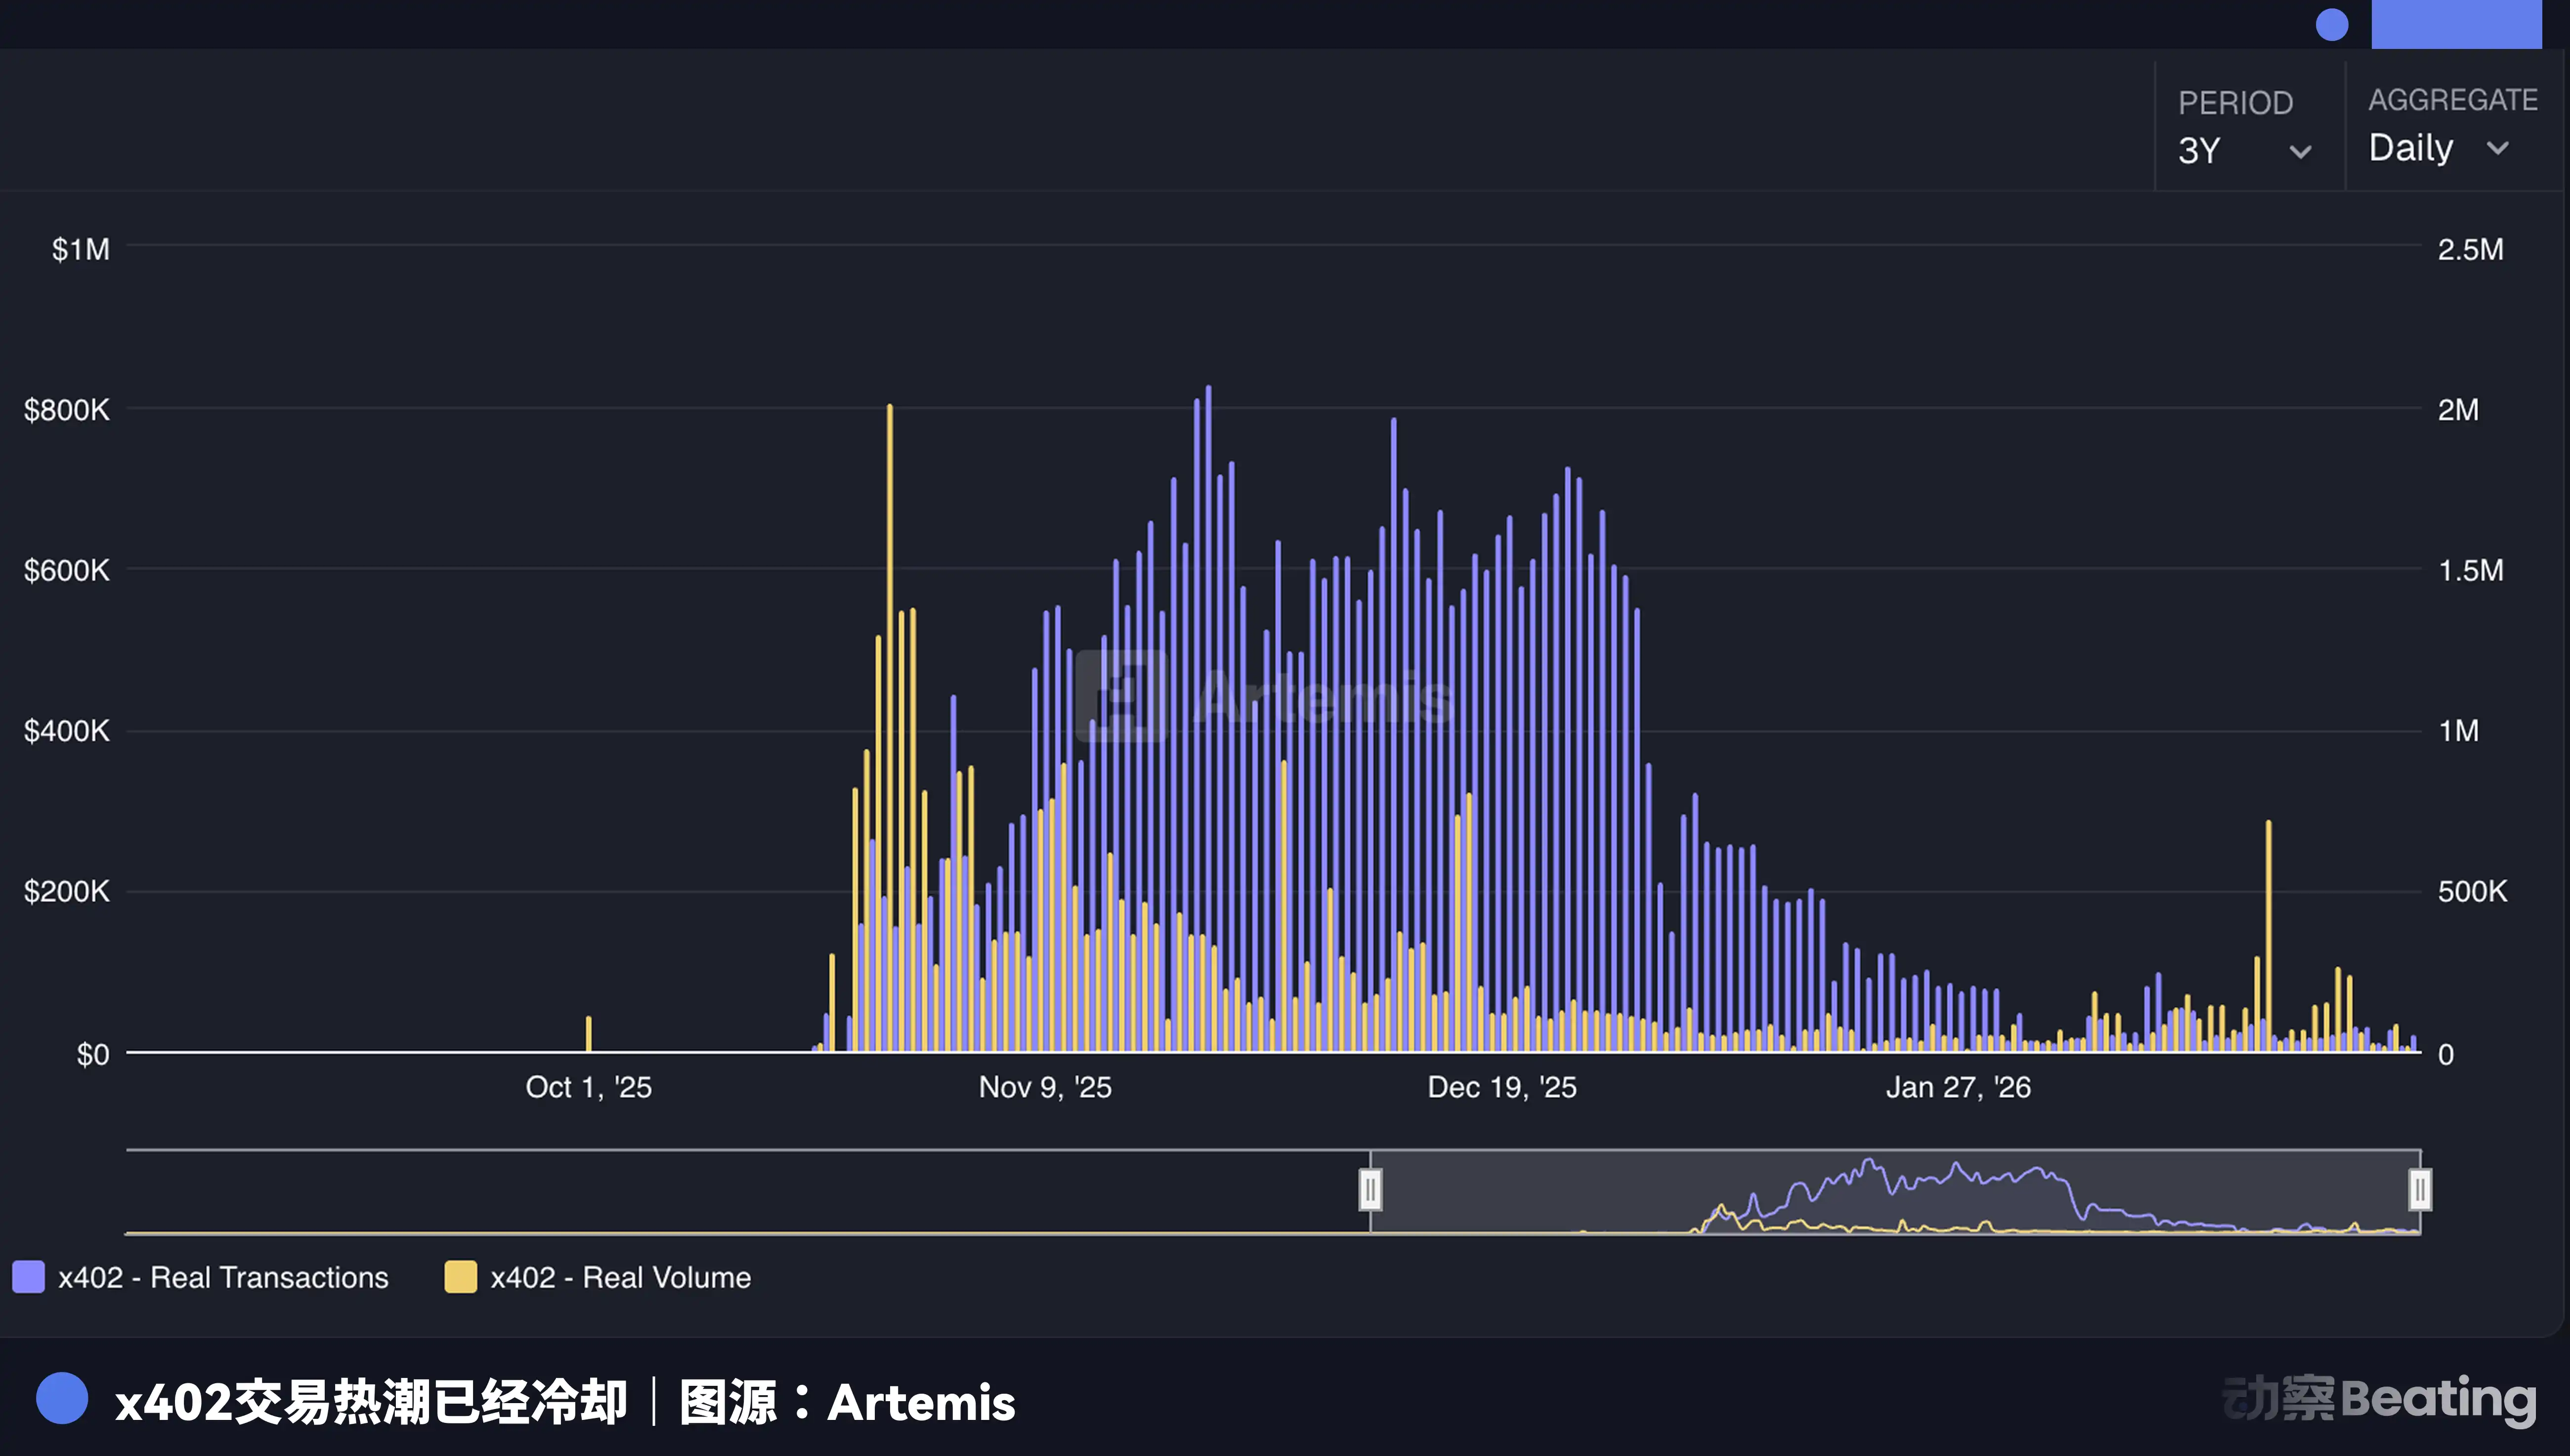
x402 を使用すると、エージェントは直接 HTTP リクエストを送信し、サーバーは 402 ステータスコードと価格を返し、エージェントは自動的に USDC 送金に署名し、サーバーは受領を確認し、データを返します。登録や定期購読は不要で、使用量に応じて支払いが行われます。
これらは互いに代替関係にはありません。バーチャルカードは、エージェントが Visa を受け入れる店舗で支出するのに適しています。オンラインショッピング、SaaS の定期購読、クラウドサービスの支払いに使用できます。x402 は、エージェント間の直接支払い、API の呼び出し、データの購入、他のエージェントの雇用によるサブタスク完了に適しています。
現時点では、ほとんどの店舗がまだVisa/Mastercardのみを受け入れているため、バーチャルカードは今日利用できるソリューションです。ただし、API の呼び出しやエージェント間の協力などのシナリオにおいては、x402 などのネイティブ支払いプロトコルがより適しています。
もう1つの中間ソリューションは、ステーブルコインを使用して銀行カードのバックエンド決済を高速化することです。フロントエンドは引き続きカード決済を行い、バックエンドはオンチェーンのリアルタイム精算に変更されます。ステーブルコインは銀行カードネットワークを無中間化するという誤解がありますが、これは逆の方向です。ステーブルコインは担保のない信用取引や拒否権、Visa レベルの反不正対策能力を提供できません。ステーブルコインは銀行カードの処理を加速するために存在し、置き換えるためではありません。
これらの3つのアプローチは、段階的な関係であり、バーチャルカードは互換性を解決し、ステーブルコインは清算スピードを解決し、ネイティブウォレットはプログラム可能性を解決します。今日どのレイヤーにいるかは、エージェントがどのような取引相手と関わるかに依存します。
三つの並行するスタートアップレーン
エージェント向け支払いスタートアップは、最終的に多くの人々にとって予想外の場所にたどり着くことになります:機械組織学。
今日の企業が従業員の支出をどのように管理しているか考えてみてください。企業カード、経費規則、予算センター、承認プロセス、監査追跡。この制度は企業ガバナンスの基盤です。今、企業はAIエージェントに同じものを提供する必要があります。
これは少なくとも三つのスタートアップレーンが同時に展開されていることを意味します。
最初のレーンはエージェント重視のカード発行プラットフォームです。現在、複数のプラットフォームが参入していますが、ほとんどは仮想カード発行の表面にとどまっています。
真のモーションはリスク管理モデル、課金ロジック、および開発者エクスペリエンスにあります。たとえば、記入フォームは使用せず、API登録、リスク管理モデルは人間の信用履歴ではなくエージェントの行動パターンに基づき、課金ロジックは月次請求ではなくトークン消費であるなどです。
2番目のレーンはKYAインフラストラクチャです。KYAとは、Know Your Agentのことであり、従来の金融のKYCに対応しています。エージェントが販売者やバイヤーになったとき、お客様の認識はエージェントの認識に変わります。それを開発したのは誰ですか?どのようなモデルで実行されていますか?履歴的な取引記録や行動パターンは何ですか?これは全く新しい信頼レイヤーです。
Skyfireというスタートアップはすでにこの取り組みを行っており、KYAPayプロトコルを立ち上げ、商人がエージェントの身元と承認状態を検証できるようにしています。2025年12月、SkyfireはVisaと協力して、エージェント主導の商品調査、価格比較、購入の完了を含むエージェントのエンドツーエンドのショッピングデモンストレーションを達成し、すべてのプロセスでKYAプロトコルによる身元確認が行われ、支払いはVisaのTrusted Agent Protocolによって処理されました。
しかし、2026年に入ると、Skyfireの公式サイトは更新されず、新しい製品やプロトコルの進展はありませんでした。現在、この業界全体にはまだ統一された標準がないと言えます。これはまだ奪われていない絶好のチャンスです。
3番目はエージェント間取引の決済および監査ネットワークです。
親エージェントが複数のサブエージェントを管理し、それぞれがウォレットと取引記録を持っている場合、調整を行うのは誰ですか?監査は誰が行うのでしょうか?これはエージェント経済のための「四大監査法人」の機会です。
歴史は常に押韻しています。2000年前後、eBayは一般の人々が互いに取引するマーケットを作り出しました。その個人売り手は商人アカウントを持つことができず、PayPalは彼らがお金を受け取るのを可能にしました。その年の終わりまでに、PayPalはeBayのオークション支払いの40%を処理していました。2010年前後、独立した開発者がオンラインで支払いを受け取りたいと思っても、PayPalやCybersourceではできましたが、プロセスは時間がかかり、手間がかかりました。Stripeは7行のコードで問題を解決しました。
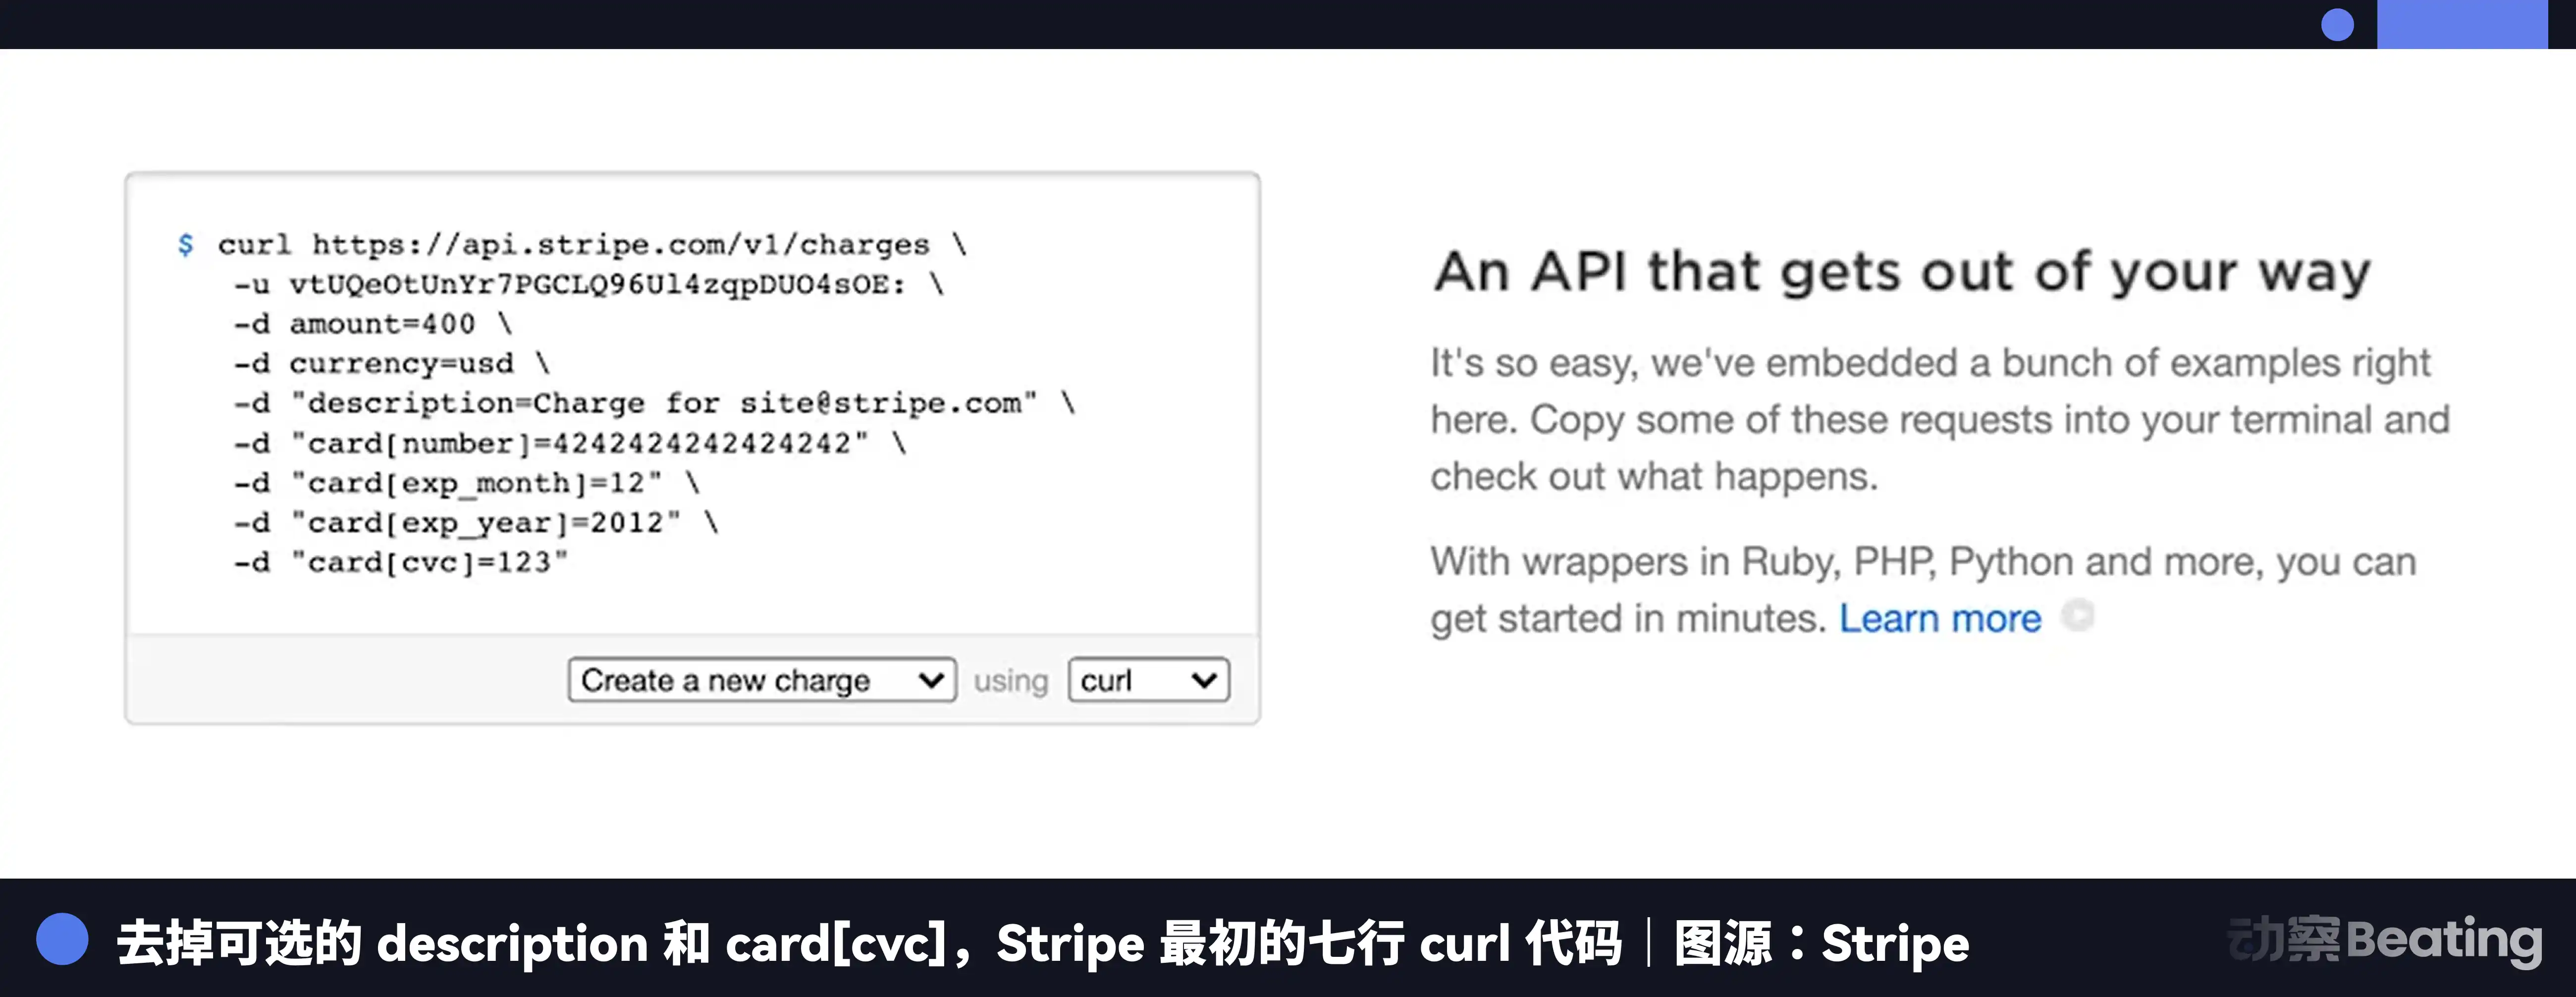
規律始終如一,每一次平台範式的轉變,都會催生一批現有支付系統無法服務的新商戶。贏家服務於傳統巨頭認為不值得進行風險審核的商戶。
今天的新商戶是誰?
2025 年,GitHub 新增約 3600 萬開發者。YC 2025 年冬季訓練營中,四分之一的公司程式庫 95% 以上由 AI 生成。在 Bolt.new 上,500 萬用戶中 67% 不是專業開發者。
兩年前寫不了生產級代碼的數百萬普通人,現在正在發布軟件。
回到開頭的那條推特。給 AI 開一張 Visa 卡讓它自己花錢,這看起來是一個產品功能,其實是一場範式轉移的起點。
從草根創業者到卡組織巨頭,所有人都意識到 Agent 需要自己的金融基礎設施。但虛擬卡、穩定幣、錢包,都只是腳手架。
真正的變化在更深處。當自然語言成為交易的原生接口,支付就不再是一個獨立的行業,它變成了嵌入每一次對話的基礎能力。
當年 eBay 的個人賣家不關心 ACH 還是信用卡網路的技術差異。他們只需要一個註冊就能收款的東西,PayPal 給了他們。今天幾千萬 Vibe Coder 和他們的 Agent 也不關心銀行卡還是穩定幣的底層之爭。他們只需要開口說一句話,錢就到位。
誰先做出來,誰就是下一個 PayPal。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事