估価1兆6000億ドルのStripe、なぜIPOをしないのですか?
原文タイトル:Fintech: 伝統的なIPOにおけるStripeの1600億ドルの意味は何ですか?
原著者:Michiel Milanovic、Fintech Blueprint
原文翻訳:Bitpushビットプッシュニュース
過去2週間、支払いの巨人Stripeは、同社の評価額が1兆5900億ドルに達する買収提示を発表しました。
同時に、金融テクノロジーインフラプロバイダーのPlaidも、80億ドルの評価額で買収提示を完了しました。
数日後、Robinhoodの初期ベンチャーファンド(Ventures Fund I)がニューヨーク証券取引所(NYSE)に上場し、小売投資家がプライベート企業のバスケットに直接触れることができるようになりました。
これらの出来事は連動しており、企業が資金調達、流動性の提供、および最終的にIPOの方法について構造的な変化を遂げていることを反映しています。
なぜこれが重要なのでしょうか?
Plaidから始めましょう。
同社は2013年に設立され、消費者の銀行口座をVenmo、Robinhood、Chimeなどの金融アプリに接続するインフラ層として機能しています。アプリケーションは、ユーザーが銀行にシームレスに接続し、認証情報を検証し、口座情報を共有できるようにするためにPlaidに料金を支払います。これは、アメリカ合衆国で特に貴重であり、アメリカの規制は銀行に第三者と情報を共有することを強制していません(英国のオープンバンキングや欧州連合のPSD2のように)。
実際、報告によると、米国人の半分がさまざまな金融アプリを介して間接的にPlaidのサービスを利用した経験があります。同社は2021年に評価額が134億ドルに達し、VISAが53億ドルでの買収を計画していましたが、規制当局が最終的にこの取引を阻止しました。2025年4月に再評価され、最新ラウンドの80億ドルの買収提示は、勢いの回復を反映しています。2025年までに売上高は4.3億ドルに達すると予想されており、新規顧客の20%が現在AI企業である。

その一方で、Stripe は2010年にジョン・コリソン(John Collison)とパトリック・コリソン(Patrick Collison)兄弟によって設立された支払いサービスの巨人です。
電子商取引が過去10年間で指数関数的に成長したことにより、同社は最近2025年の驚異的な業績を報告しました。支払い取引総額は1.9兆ドルに達し、前年比34%増加し、世界のGDPの約1.6%に相当します。収益は公表されていませんが、情報筋によると、2024年の収益は少なくとも50億ドルであると推定されています。現在、Stripeの収益スイート(Stripe Billing、Invoicing、Taxなどを含む)の年間売上高(ARR)だけで、10億ドルに達する見込みです。
支払い事業以外にも、Stripe は暗号通貨とエージェンティック・コマースを中心に積極的に展開し、それをオンライン消費の触媒と見なしています。同社はステーブルコインプラットフォームのBridgeを11億ドルで買収し、ウォレットインフラプロバイダーのPrivyを買収し、Visa、Nubank、Klarnaが現在テスト中の支払いに特化したL1ブロックチェーンTempoを構築しています。昨年に比べて、最新の1兆5900億ドルの買収価格は74%増加しました。
ARK Invest Big
要望買い付け(Tender Offer)は、新規投資家や既存の投資家が従業員や初期株主から株式を直接購入できる、副次的な取引形態です。IPOの規制や構造上の負担を受けずに、株式の流動性を提供します。
StripeとPlaidは、この大きなトレンドの一部であり、企業は公開市場を迂回し、代わりにプライベートトランザクションを選択して成功を収めています。
報告によると、Anthropic は3兆5000億ドルを超える評価で要望買い付けを検討しており、Revolut も最近、7500億ドルの評価で従業員持株売却を完了しました。
2025年には、プライベートセカンダリーマーケット取引高が1,620億ドル以下の2024年を上回る2,400億ドルに急上昇しました。一方、従来のIPOを通じて調達された世界全体の資金は約1,400億ドルです。

プライベート・キャピタル市場の繁栄に伴い、企業が公開市場に上場するスピードが緩やかになっています。現在、企業は平均して 16 年かかって上場するようになり、10 年前よりも 33% 長くなっています。過去 12 年間で、プライベート市場の資産総額は倍増し、22 兆ドルに達しました。SpaceX や OpenAI を含む一部の世界有数の価値ある企業は未だに非上場であり、その時価は大手上場企業に匹敵するかそれを上回っています。

これにより、2 つの重要な市場の発展が引き起こされています:
第一に、新しい資本市場インフラストラクチャの誕生。最近、Forge や EquityZen などのプラットフォームの台頭を分析しました。これらのプラットフォームは、プライベート企業の株式のセカンダリ取引を促進しています。チャールズ・シュワブ(Charles Schwab)は 11 月に 66 億ドルで Forge を買収し、モルガン・スタンレーは 10 月に EquityZen を買収しました(金額は非公開)。
第二に、プライベート市場が小売投資家向けに開放されています。Robinhood が最近設立した Ventures Fund I が先週ニューヨーク証券取引所に上場し、65 億 8000 万ドルを調達し、Ramp、Stripe、Revolut などの大手プライベート企業の株式を保有しています。これは初めてではありません。Destiny Tech100 は 2024 年 3 月に上場し、SpaceX や OpenAI を含む 100 社のベンチャー支援企業のポートフォリオを提供しています。しかし、Robinhood は直接 2800 万人のユーザーに分配できる点で特異であり、かつ公開株式市場でのパフォーマンスと同様に、機関投資家だけがアクセス可能だった資産クラスの普及で成功を収めています。

さらに、昨年夏、トランプ政権は 8.7 兆ドルの 401(k) 退職口座投資を含む代替資産(暗号通貨やプライベート市場など)への道を開く大統領令に署名しました。
これらはさらなる成長の主要な触媒と見なしていますが、同時にいくつかの潜在的なリスクも露呈しています。
そのうちの1 つは、プライベート株の購入に伴う構造の複雑さです。ブローカーはこれらの株式を通常、独自の特別目的事業体(SPV)にパッケージ化し、手数料を徴収します。そして、これらの SPV は時折、他のポジションを保有しています。これらの重複するカウンターパーティリスクと費用は、投資家が実際に所有する資産を隠蔽する可能性があります。次の景気後退では、SPV のポジションが崩壊し、それに伴う訴訟問題が発生するでしょう。
さらに評価透明性の問題も存在します。 プライベート・エクイティ企業の評価は通常、最新のファンディング・ラウンドにアンカーされており、そのファンディングは1年に1〜2回しか行われない可能性があります。これにより価格の発見が制限され、報告される純資産価値(NAV)と公開市場が支払いを意思した価格との間にギャップが生じています。
最近のFinancial Timesの報道によると、RobinhoodのVentures Fund Iは取引初日に11%下落しました。一方、Destiny Tech 100の取引価格はかつてNAVの約20倍に達したことがあります。このような予測不可能性は、退職貯蓄口座にとっては望ましくありません。

同時に、規制当局は公開市場の魅力を高めるために改革を推進し始めています。SEC委員のHester Peirceは2月のスピーチで、プライベート市場に対する懸念を表明しました。「企業の上場に対する圧力が軽減された一方で、プライベート市場は同等の価格発見メカニズム、アクセシビリティ、および流動性が欠如しています」と述べました。
SEC委員長のPaul Atkinsは最近、「IPOを再び偉大にする」を目指す3本柱の計画を提案しました(これは彼の言葉です)。これは開示要件の緩和と証券訴訟の改革によって実現されます。これらの改革が実現するかどうかはまだわかりません。
プライベート取引を置いておいて、IPOは2025年に本当に大幅に回復しました。CircleやKlarnaを含む11のベンチャーキャピタル支援のフィンテック企業が既に上場しており、さらに多くの企業が途中にいます。KrakenやBitgoはすでに申請を秘密に行い、RampやGustoなどの企業はキャピタルテーブルをクリアリングし、新しいCFOを雇うか投資銀行と接触する準備をしています。F-Primeは、フィンテックの総評価が9470億ドルから1.2兆ドルに増加する可能性があると推定しています。

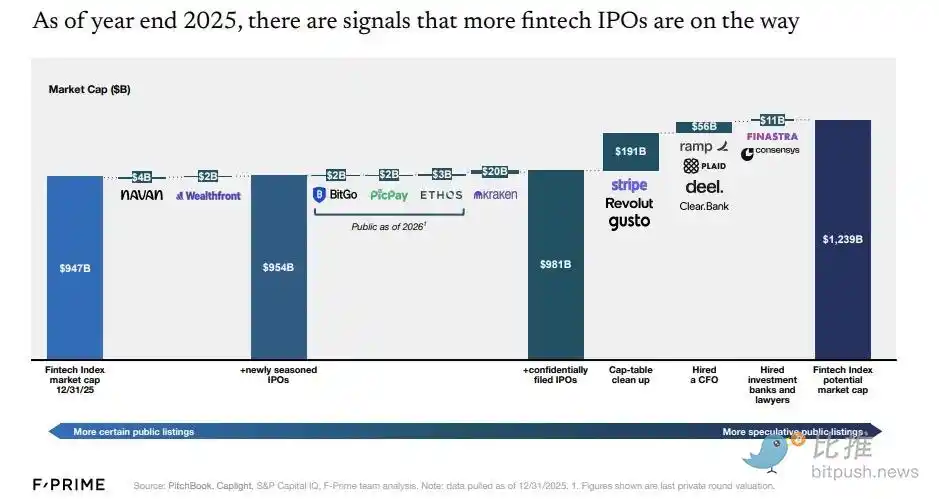
これらの企業が理想的な価格を得られるかどうかは別の問題です。年末までに、11社のうち2社だけがIPO価格を上回る取引価格を記録しています。Chimeは250億ドルと推定されたプライベート評価を持っていましたが、上場時の価格は135億ドルでした。Klarnaは173億ドルで上場しましたが、年末には109億ドルに下落しました。
地政学的緊張が高まり、マクロ経済の見通しが不透明な中、様子見を続ける企業は、このアプローチを取ることが最も抵抗が少ない道であると気づくかもしれません。少なくとも現時点では、プライベート市場の流動性は充分であり、これらのユニコーンの供給を消化するのに十分です。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事