決算が「正解」したのに、なぜ相場は逆方向に動くのか?OKXの2つの問題から考える
出典:OKX
業績を読み切った後で本当に難しいのは、どの好材料がすでに織り込まれていて、どの変化こそが再評価に値するかを見極めることだ。
北京時間10月21日未明、Netflixは第3四半期決算を発表し、1株当たり利益は0.87ドルだった。OKXの決算予測問題はYesで決済されたが、決算前の米国株終値から決算後最初の完全な取引日の終値まで、対応する無期限契約は約5.30%下落した。業績は基準をクリアしたのに、なぜ価格はまだ下がったのか?
OKX「予言者第三季」は決算シーズンに2種類の予測を設けた。一つは企業決算が事前に設定された基準を達成したかどうかを問う問題、もう一つは決算後最初の完全な取引日に価格が上昇したかどうかを問う問題だ。密接に関連して見えるこの二つの問題は、必ずしも同じ答えを出すとは限らない。企業が今四半期どれだけ稼いだかと、投資家がその企業にいくら払う気があるかは、分けて見る必要がある。
4社、3つの組み合わせ
Netflix、SpaceX、Tesla、Metaの初回結果は以下の通りだ:
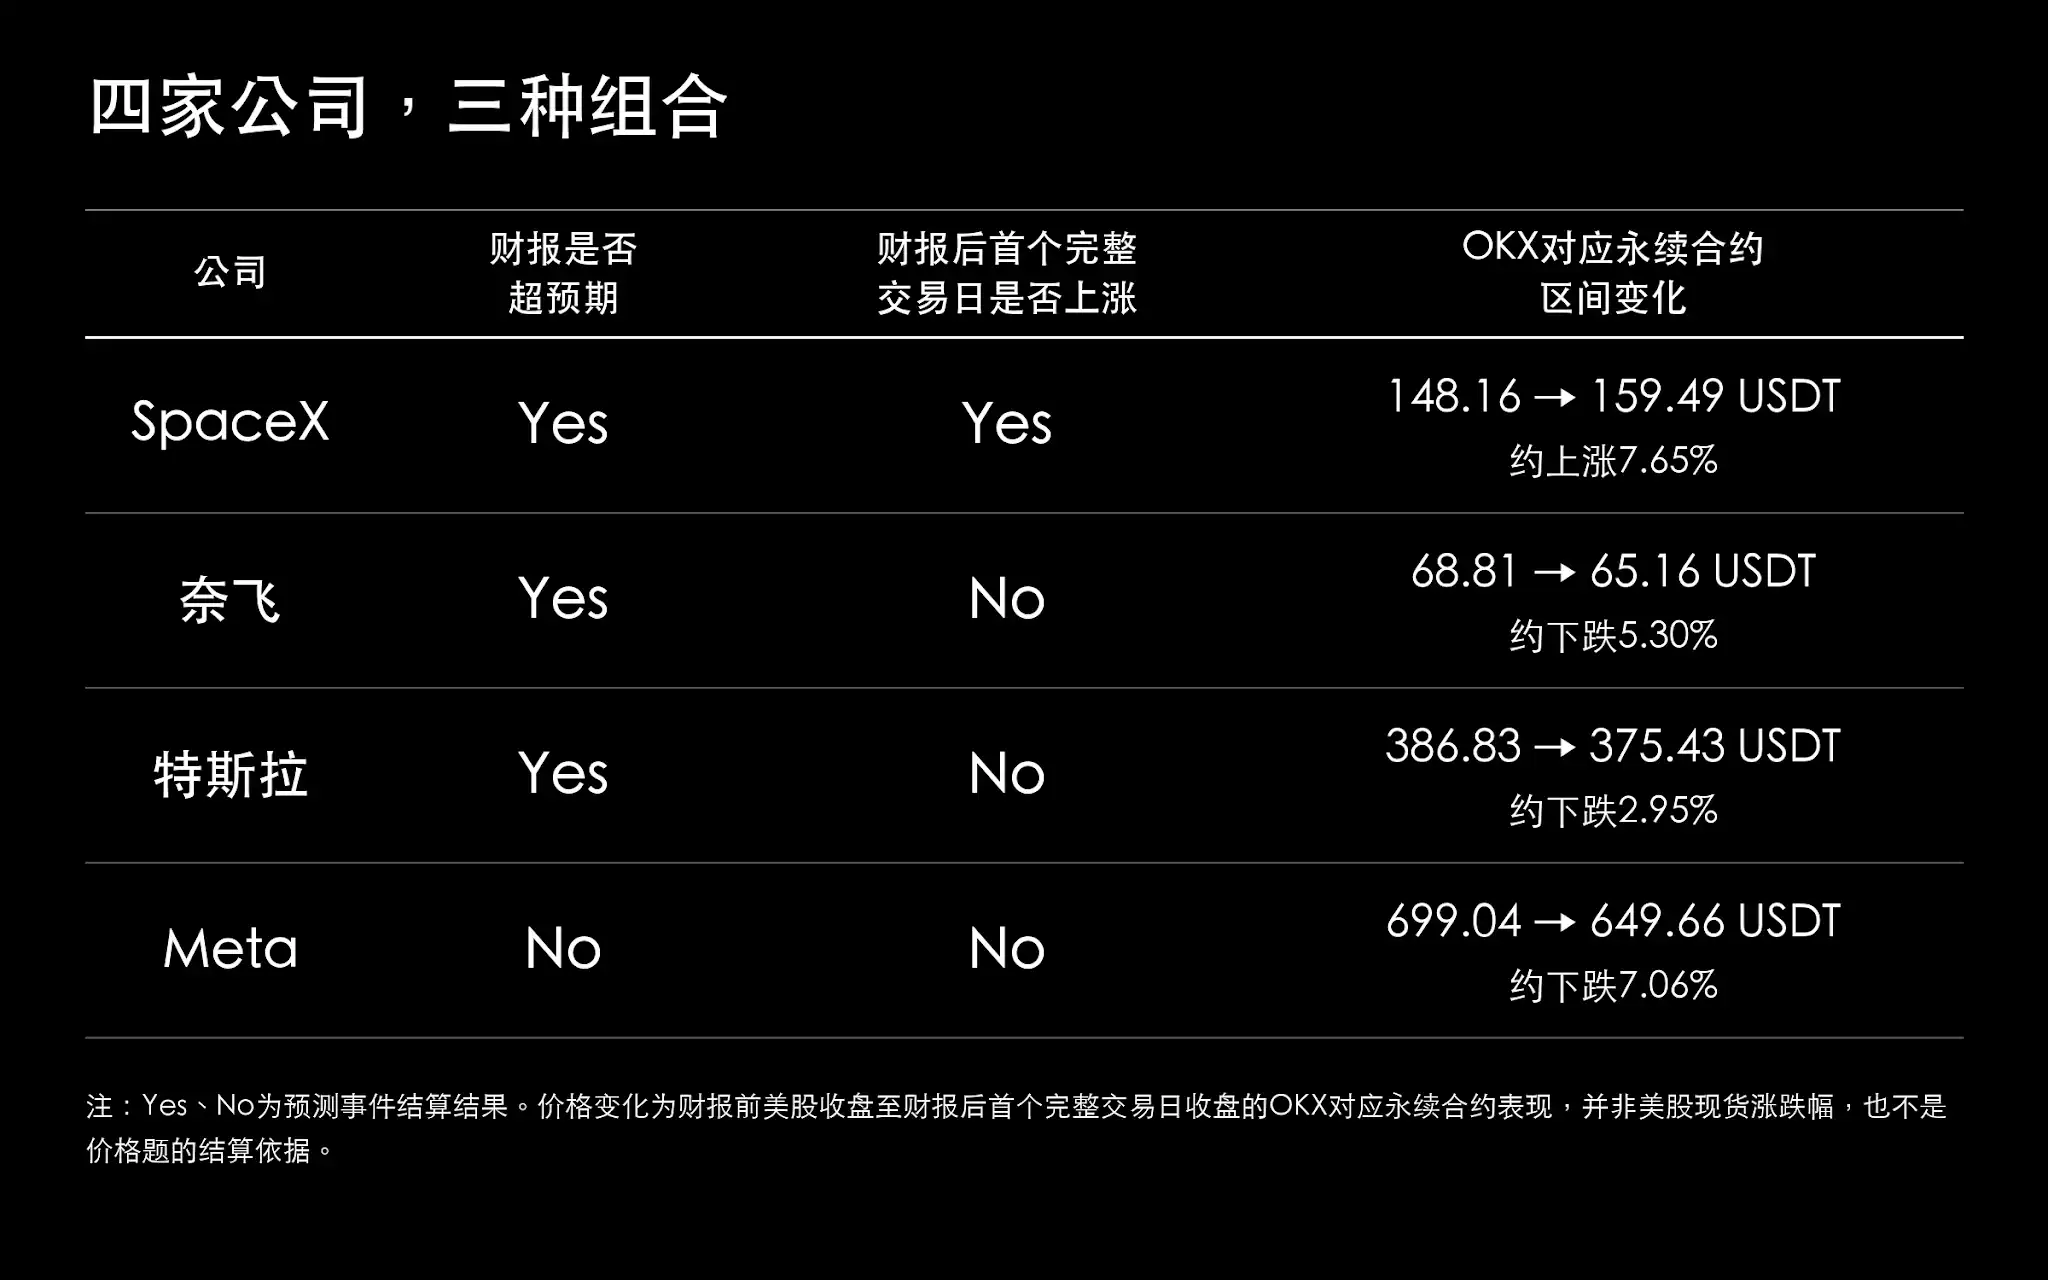
SpaceXは業績と契約価格が同じ方向に上昇した。当四半期の売上高は146億ドルで前年同期比161%増、純利益は44億ドルで前年同期は約11億ドルの赤字だった。ただし、売上高がどれだけ伸びたかと価格がどれだけ上がったかは別物であり、161%の増収率で7.65%の契約上昇率を直接説明することはできない。
残り3社の決算は、「良い」か「悪い」かで一概に括るのは容易ではない。Netflixは1株当たり利益が前年同期比約49%増だったが、通年の広告収入見通しを約30億ドルから約27億ドルへ引き下げた。Teslaの四半期売上高は約280億ドルで前年同期とほぼ横ばいだったが、営業利益は前年同期比約56%減となった。Metaは売上高が26%増加した一方で、訴訟費用と大規模な設備投資も抱えている。
決算が基準を超えても、なぜ相場は下落するのか?
イベントにおける「予想超え」は、問題であらかじめ設定された基準に従って決済される。市場の決算に対する反応は、投資家が事前に何を期待していたかにも左右される。新規事業が成長を続けられるか、利益率が改善するか、企業が今後のガイダンスを引き上げるかどうか。こうした期待は、1株当たり利益だけを問う一問で概括できるものではない。
ネットフリックスの2つのデータは異なる期間を指し示している。1株当たり利益が約49%増加したのは、この四半期ですでに稼いだ金銭についてであり、広告収入の予想引き下げは、今後のビジネスが当初の予想ほど良くない可能性があることを示している。投資家が以前に購入した際、広告事業の成長も期待していたのであれば、当四半期の利益が目標を達成しただけでは、この懸念を払拭するには不十分である。決算の設問はYesで決済できるが、投資家には依然として価格を再評価する理由がある。
テスラの状況は、設問の閾値超過と営業利益の減少が同時に発生した。投資家はさらに、売上高がほとんど成長していない中で、利益の減少が持続するかどうか、そして現在のバリュエーションがどのような利益実績によって支えられる必要があるかを判断しなければならない。このような企業にとって、設問の閾値に達することは、決算分析の一部を完了したにすぎない。
これは、決算後の下落がすべて「好材料はすでに織り込まれた」に帰結できるわけではないことを意味する。決算前に株価がどれだけ上昇したか、利益予想が引き上げられたか、バリュエーションが割高になったかも振り返る必要がある。時には価格上昇がセクター全体に追随しただけの場合もある。経営陣による電話会議での説明や同時期の市場変化も、取引に影響を与える。広告見通しと利益の落ち込みは分析の手がかりを提供するが、それらが下落幅に与えた影響を確定するには、さらなる情報が必要である。
利益以外にも、投入とリターンを見る必要がある
Metaの決算には、もう一つ注目すべき点がある。米国一般会計原則(GAAP)に基づく1株当たり利益は3.83ドルであるが、訴訟関連費用を除くと7.40ドルとなる。イベントは取り決められたGAAP基準で決済されるが、企業を研究する際にはこの答えに留まってはならず、利益の変化のうちどれだけが本業によるものか、どれだけがこの費用によるものか、影響がどれだけ続くかを見る必要がある。
この費用により、2つの1株当たり利益に明らかな差が生じている。イベントは規則に従って一つの答えを出すことができるが、投資家は両方を見る必要がある。費用を除いた利益は経営状況の観察に役立ち、GAAPで確認された費用は確かに株主の利益に影響を与えている。特別項目だからといって無視することはできず、この費用だけをもって本業が持続的に悪化すると断定することもできない。
Metaの当四半期の設備投資は約349億ドル、フリーキャッシュフローはマイナス21.2億ドルであり、別の問題を提起している。収入が成長を維持する中で、会社はどれだけの現金を残せるのか。フリーキャッシュフローは通常、営業キャッシュフローから設備投資を差し引いて計算され、具体的には会社の開示基準による。1株当たり利益と比較して、関連する投入を完了した後の現金状況をより直接的に反映している。
設備を購入し、データセンターを建設する際、現金は先に支払わなければならないが、関連コストは通常、使用期間にわたって徐々に減価償却される。これは、企業が依然として利益を上げていても、拡張によってキャッシュフローの圧力を受ける可能性がある理由を説明している。Metaの決算では、利益基準と設備投資を一緒に見る必要があり、1株当たり利益だけを見ると、今後の成長に必要なコストを見落としやすい。
この投資に対して、市場が次に待つのはリターンだ。新たに増えた生産能力を顧客が利用し、十分な利益をもたらすことができれば、今日の支出は将来の成長を支える可能性がある。もし収入がなかなか追いつかず、さらに資金を追加し続ける必要があれば、投資家はバリュエーションを再考する必要がある。Metaの決算が残したこの問題は、後続のAI産業チェーン企業にも続くだろう。
予測はどう相場観察に役立つのか?
2種類の予測を並べて見ることで、参加者が決算と価格についての見方が一致しているかを観察する助けになる。予測の読み値は取引によって形成され、その時点の傾向を反映するものであり、事象が実際に発生する確率と等しいわけではない。ユーザーの選択比率や長期的な的中率にも、それぞれ独自の統計基準がある。それらは調査の方向性を示すことはできるが、株価が高いか安いかを直接証明するものではない。
もし決算問題が明らかにYes寄りなのに、価格問題がそれほど楽観的でなければ、注目すべきはこの部分の不一致だ。参加者は、利益のハードルは達成しやすいと見る一方で、今後のガイダンスや投資をより懸念しているのか? これまでの上昇はすでに好材料を織り込んでいたのか? 両方の問題がYes寄りなら、実際の決算が既存の期待をどれだけ上回る余地があるかを見る必要がある。両方の問題がNo寄りなら、これまでの下落がすでに一部の懸念を消化しているかも考慮すべきだ。
読み値の変化を見る際には、それが発生した時間も覚えておかなければならない。決算前日、発表1時間前、電話会議の期間では、参加者が知っている情報は異なる。もし決算問題がずっとYes寄りなのに、価格問題が次第に弱含みになっていれば、その間にどんな新情報が出たのかをさらに調べることができる。決算発表後に形成された見方は、発表前の予測として数えることはできない。
これらの変化を事前の理由と一緒に記録しておけば、発表後に照合できる具体的な内容が生まれる。決算問題を間違えた場合は、経営見通しや会計基準を確認できる。決算問題が当たり、価格問題が外れた場合は、市場の好材料への反応を過大評価したのか、ガイダンスの変化を見落としたのかを確認できる。方向性が正しくても、企業業績が予想に沿ったものだったのか、それとも価格がたまたまセクター全体の上昇に追随しただけなのかを区別する必要がある。こうした振り返りによって初めて、上昇後に良い点だけを探し、下落後に問題だけを探すことを避けられる。
分析を実際の取引に用いるなら、エントリー価格、どれだけ利益を得られる可能性があり、どれだけ損失を被る可能性があるか、さらにコストとレバレッジを別途考慮する必要がある。上昇確率が高くても、少ししか上がらないことがあり、いったん下落すれば損失はより大きくなる可能性がある。したがって、方向性を当てた後でも、ポジションと退出条件を適切に定める必要がある。
「決算大勝者」の連勝試練
OKXの「決算大勝者」イベントは、決算問題と価格問題を連続チャレンジとしてつないだ。第1期には700人以上の参加者が参加し、初回ラウンドで2連勝した150人のうち、最終的に6連勝に到達したのはわずか3人だった。3人は同じラウンドで敗退し、10,000 USDTの報酬を均等に分けた。リストはラウンドごとに短くなり、イベントに観戦のスリルを与えたが、この連勝結果だけでは予測市場が長期的にどれほど正確かを示すには不十分だ。
第2期では参加者に一度だけ復活のチャンスが与えられた。ルールに従い、規定時間内にポジションカードと意見を添えた投稿を公開すれば復活を申請できる。ただし、同じ日に2問以上間違えるか、復活後にまた間違えると、それ以上勝ち進むことはできない。決算問題と価格問題の両方を完了する必要があり、参加者は自信のある種類だけを選ぶことはできない。
第2期のRobinhoodとSKハイニックスは、決算問題はいずれもNoだったが、価格問題は異なった。RobinhoodのGAAP1株当たり利益は0.51ドルで、「厳密に0.56ドルを上回る」という要件を満たさなかった。調整後1株当たり利益は0.60ドルだったが、イベントは指定された基準で決済された。Robinhoodの価格問題もNo、SKハイニックスの価格問題はYesだった。両社とも決算問題は通過しなかったが、価格は異なる方向へ向かった。
Googleの結果も多くの参加者の選択とは異なった。決算前にOKX中国語版が明らかにしたところによると、約62%のユーザーが「予想超え」を選んだ。Alphabetが最終的に発表したGAAP1株当たり利益は2.12ドルで、問題で規定された「厳密に3.10ドルを上回る」には達しなかった。Google Cloudの成長と、グループ全体の1株当たり利益が基準を超えたかどうかは別の問題だ。また、ここでの62%はユーザーの選択比率であり、取引によって形成された予測価格ではないため、これに基づいて各参加者がなぜYesを選んだかを判断することもできない。
異なる企業の問題が次々と出題されることで、連勝はますます難しくなっている。ストリーミングでは広告成長を見る必要があり、取引プラットフォームでは顧客のアクティブ度を見る必要があり、記憶チップでは需要と価格を見る必要がある。これらの経営情報は最終的に、それぞれの問題の基準に落とし込まれる。参加者は短時間で研究の重点を切り替え、さらに決算後の市場反応について選択する必要がある。
10月30日の戦報によると、第2期では3人の勝ち抜き選手が「7連中」を達成したが、復活の機会はすでに使い切っていた。今後さらに5試合、決算後初日の騰落予測が残っており、3人はまだ最終受賞者ではない。たとえこれまで業績を正しく見ていても、今後は市場がどう反応するかを判断しなければならず、しかもすでに容錯の機会はない。
今後の決算で何を見るべきか?
今後の決算では、AI産業チェーンを引き続きまとめて見る価値がある。Microsoft、Alphabet、Amazonのクラウド事業と設備投資は、上流需要を理解する助けになる。クラウドプラットフォームにとって、設備の購入は投資であり、チップ、ストレージ、光通信のサプライヤーにとっては受注になり得る。Metaが残した投資収益の問題は、このチェーンに沿ってさらに追跡できる。
クラウドプラットフォームは、顧客の利用量と収入が投資に追いつけるかを見る必要があり、サプライヤーは注文を期日通りに納品できるか、最終的にどれだけ利益と現金を残せるかを見る必要がある。チップ・ストレージ企業の収入増加については、より多く販売したのか、価格が上がったのか、それとも高付加価値製品の比率が上昇したのかを区別する必要がある。光通信、計算基盤、エネルギー企業は、納品進捗と資金投入を照らし合わせる必要がより高い。
支出、受注、納品、収益の確認、代金の回収は、しばしば同じ四半期には行われない。上流・下流のデータをつなげて初めて、成長が持続可能かどうかが見えやすくなり、同じくAIの恩恵を受けていても各社の決算や株価パフォーマンスに差が出る理由も説明できる。
もう一組対比する価値があるのはCoinbase、Circle、Strategyだ。それぞれ取引、ステーブルコイン事業、デジタル資産価格に関わり、相場の活発さがもたらす影響も異なる。決算を読む際は、どの成長が事業拡大によるもので、どれが当時の市場価格に引っ張られただけなのかを見分ける必要がある。金利とリスク選好は共通の背景であり、個々の企業については依然として自社の収益とバランスシートを見なければならない。
したがって、今後の決算で比較すべきは、どの企業が利益のハードルを超えたかだけでなく、収益成長が利益とキャッシュをもたらしたかどうかも含まれる。いくつかのデータが異なる方向に向かうなら、成長がどこから来たのか、コストがどこで増えたのかをさらに調べ、それらが従来の企業評価を変えたかどうかを見るべきだ。
まとめ
Netflixの「決算は基準超え、株価は下落」から、RobinhoodとSKハイニックスの示した二つの組み合わせまで、これらの事例は繰り返し同じ問題を指し示している。市場が取引しているのは成績表そのものではなく、成績表が将来の判断をどう変えるかだ。予測イベントはそのうちの一つの判断に明確なハードルを与え、株価は成長ガイダンス、バリュエーション、資金コスト、リスク選好の変化を吸収し続ける。両者は同じ方向にも、逆方向にも動き得る。
したがって、予測の取引上の参考価値は、必ず利益が出る方向を示すことではなく、参加者に「業績がどうなるか」と「市場がどう反応するか」を分けて判断させ、結果が出た後に項目ごとに照合させることにある。今後企業が増え、業界が分散するほど、この区別はより重要になる。まず問題とデータを読み解き、次に価格にすでに織り込まれている期待を識別し、最後に新情報が相場をどう変えるかを観察する。持続的に残るのは、YesかNoの羅列だけでなく、検証に耐え、修正も許容する判断方法だ。
本記事は投稿によるものであり、BlockBeatsの見解を代表するものではない。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事