一流投資家と起業家の匿名インタビュー:一体誰が誰にコンセンサスを追わせているのか

「VC は今、コンセンサスにしか投資しない。」
しばらく前から、私たちは多くの起業家と話してきたが、これは多くの人が口にする言葉だ。投資家の側では、むしろ「良いプロジェクトが少なすぎる」という声をよく聞く。
この二つの言葉は、双方が互いを非難しているように聞こえるが、少し長い目で見れば、この対立はこの業界では目新しいものではない。共同購入、シェアサイクル、新消費、大規模モデルと、どのラウンドにも全員が投資する方向があり、また風口に乗れていないと不満を言う起業家の一群もいた。
違うのは、今回は資金がより多く、トラックもより混雑していることだ。統計によると、2026年上半期の国内AIトラックの融資額は3076.82億元に達し、すでに2025年通年を超えており、その約8割が大規模モデルと具身智能に流れている。同じ時期に、多くのAIアプリケーションを手がける起業家は、製品が一体どの程度まで仕上がれば次の資金を調達できるのか、はっきり説明できずにいる。
なぜ資金はいつも同じ方向へ一斉に流れるのか。あるトラックが熱から冷めるまで、なぜ数か月しかかからないのか。一体誰が、何に投資できるかを決めているのか。
これらの問いに対して、公開の場で率直な回答を得るのは難しい。投資家の背後にはLPがおり、パートナーがおり、投資先企業がある。起業家の前には次のラウンドがあり、投資家がおり、同業者がいる。
私たちは、テーブルの両側にいる人たちが私下でどう話しているのかを聞きたかった。数人の起業家との一対一の長時間の対話に加えて、10月末にはオフラインのMeetupも開催し、何人かの一線の投資家を招いて匿名で共有してもらった。
話してみると、責任をどちらか一方に押し付けるのは難しい。若い投資家には自分の評価があり、パートナーには自分の恐怖があり、LPはイグジットを見たがり、イグジットはほぼ上場の一本道しか残っていない。そして起業家は生き残るために、ホットな話題に寄るしかない。誰もが自分の立場で合理的な選択をしており、それが重なって、全員が後追いでコンセンサスを追う形になっている。
誰も心からコンセンサスを追いかけることを好んではいないが、大多数が追いかけている。
皆が安心して腹を割って話せるよう、私たちはすべての内容を匿名化し、取材対象者の氏名、所属機関、そして身元が推測されうるプロジェクトや詳細を伏せ、引用は原意を変えない前提で整理した。
暗くなったら目を閉じて
「資本界全体が、巨大な撃鼓伝花のゲームだ。」
「多くの大企業の幹部は、強いられて起業している。彼らにとって最も重要なのは、身分を保つことだ。」
「ここにいる人でcarryを見たことがある人はいるか?一次市場は若者が金持ちになる場所ではない。」
「次のスーパープラットフォームを逃したら、次の時代には一流機関に食い込めなくなる。」
「私のキャリア全体で一番感じたのは、どの瞬間も相手が私を騙していると感じることだ。」
「人材密度は突然変わらない。ただ資本の注目度によって、ある一群の人々がこの時点で選ばれ、天選の子となった。結局は抽選だ。」
「資金調達といったものはすべてfakeの指標だ。会社をやる上で最も重要なのは、生き残れるかどうか、どれだけの価値を創造できるかだけだ。」
「各ファンドのパートナーのFOMOの度合いは、私が思っていたより誇張されている。」
「どうしても屎の味がするチョコレートを一塊食べなければならない。」
「大規模モデルのこの波で本当に大金を稼いだファンドは、おそらく10社を超えない。」
愛のために発電
多くの機関では、若い投資家は基本的にキャリーを稼げない。AIアプリケーションを手がける起業家が私たちにこのような状況を描写した。多くの機関の昇進や年末賞与は、投資決定委員会に推薦し、TSを獲得したプロジェクトの数に大きく依存している。投資家自身は機関に長く留まるとは限らず、会社が上場しても超過収益を分けてもらえない。
「10のプロジェクトを推薦してすべてTSを獲得すれば、その年のリターンは確保できる。会社がその後どうなるかは、彼とはあまり関係ない。」
この起業家の見方では、このインセンティブ体系の下で、最も推薦しやすいプロジェクトは、会議での抵抗が最も小さいプロジェクト、つまり皆が認めるプロジェクトだ。さらに一段上では、多くの機関にはトップダウンのセクター研究があり、本当に人だけを見る機関は少なく、セクター研究が追求するのは、まさに「後で引き継ぐ人がいる」ことだ。
Cartaの統計によると、2025年第1四半期末時点で、米国で2017年に設立されたVCファンドのDPI中央値はわずか0.27倍だった。2019年と2020年に設立されたファンドでは、それぞれ37%と30%だけがLPに分配金を支払ったことがある。Preqinは2015年から2020年に設立され、主に中国に投資するドル建てVCファンドの中でDPIが最も高い10本をリストアップしたが、そのうちLPに元本を超える金額を返したのはわずか4本だった。
業界自体も縮小している。基金業協会のデータによると、2026年4月末時点で、存続するプライベートエクイティ・ベンチャーキャピタル基金管理人は11248社で、2025年初めより800社以上減少した。報道によると、多くの機関はまず年末賞与を削減し、その理由はプロジェクトが退出できないことにある。また、一部の機関では基层が2割、中層が3割の減給を行った。
動察BeatingのMeetupで、ある投資家が会場に向かってキャリーを見たことがある人がいるかと尋ね、数秒経ってから、見たことがあるかもしれないという声が上がった。この投資家の見方では、プライマリー市場で若者が富を築くことはもはや難しい。今プロジェクトに投資して何を狙うのか、初心は何かと問われると、相手の答えは四文字だった——「愛のために発電する(好きだからやる)」。
投資家たちは投資実行のプレッシャーを否定しない。投資件数を明確に査定する機関は多くないが、同業者が集中的に投資する際の焦りは本物で、プロジェクトへの投資に履歴書を飾る成分が含まれているのは「常態だ」と直接認める人もいる。バーはもちろん存在するが、それはトラックの熱気に応じて上下する。トラックが十分に重要で、チームがぎりぎり基準を満たせば、その一発は撃たねばならない。ある投資家は、こうした不満足ながらも投資せざるを得ないプロジェクトはかなり多いと認め、「結局は屎の味のするチョコレートを食べるしかない」と語った。
プレッシャーは若者だけにあるのではない。同じ投資家は、今回のラウンドでは各社のファウンディングパートナーのFOMOが自分が予想した以上に深刻で、古参たちのほうがむしろ賭けたがっていると打ち明けた。理由の一つはAI時代のスーパープラットフォームを逃すことへの恐れであり、逃せば次の時代に一流機関の仲間入りはできない。もう一つは一線から遠いことで、一線で見られる変化がパートナーに伝わるまでには必ず遅延がある。
起業家が見ているのは別の側面だ。ある起業家は約30%〜50%の一線級ドルファンドと話したが、十数年やってきたベテランは大半が非常に強く、底層のロジックを見抜き、真実のフィードバックをくれると感じた。トレンドを追うのは入行数年目の投資マネージャーで、「ビジネスも分からず、プロダクトも分からず、取引だけが分かる」という。
過ぎたら待ってくれない
AIトラックのコンセンサスには、おおよそ四つの来源がある。
一つは大物の発信だ。ある起業家は、今年2月にOpenClaw系のAgentプロダクトが突然もてはやされたが、起点は王慧文が即刻でこうしたプロジェクトを強く欲していると述べたことだったと覚えている。
二つはトップ機関が見たデータだが、「データには水分があるかもしれない」。昨年、ドル系機関はある種のAIインタラクティブコンテンツプロダクトの獲客コストが安く、次日留存が良いことに気づき、すぐに一部の企業が投資決定資料の中で自社を前世代のショート動画プラットフォームになぞらえた。
三つは技術ナラティブで、ワールドモデルの熱潮は很大程度上、李飛飛と認められた研究者たちに関係している。
四つは各VC自身の業界研究だ。
いくつかの力が重なると、コンセンサスが形成されてから実際に資金を投じるまで、「わずか一ヶ月しかかからないかもしれない」。
今年のOpenClawは良い例だ。ある起業家の観察では、一ヶ月のうちにほぼすべてのVCが関連方向のチームを一通りスキャンし、人が良く方向性が正しければ投資されるという。
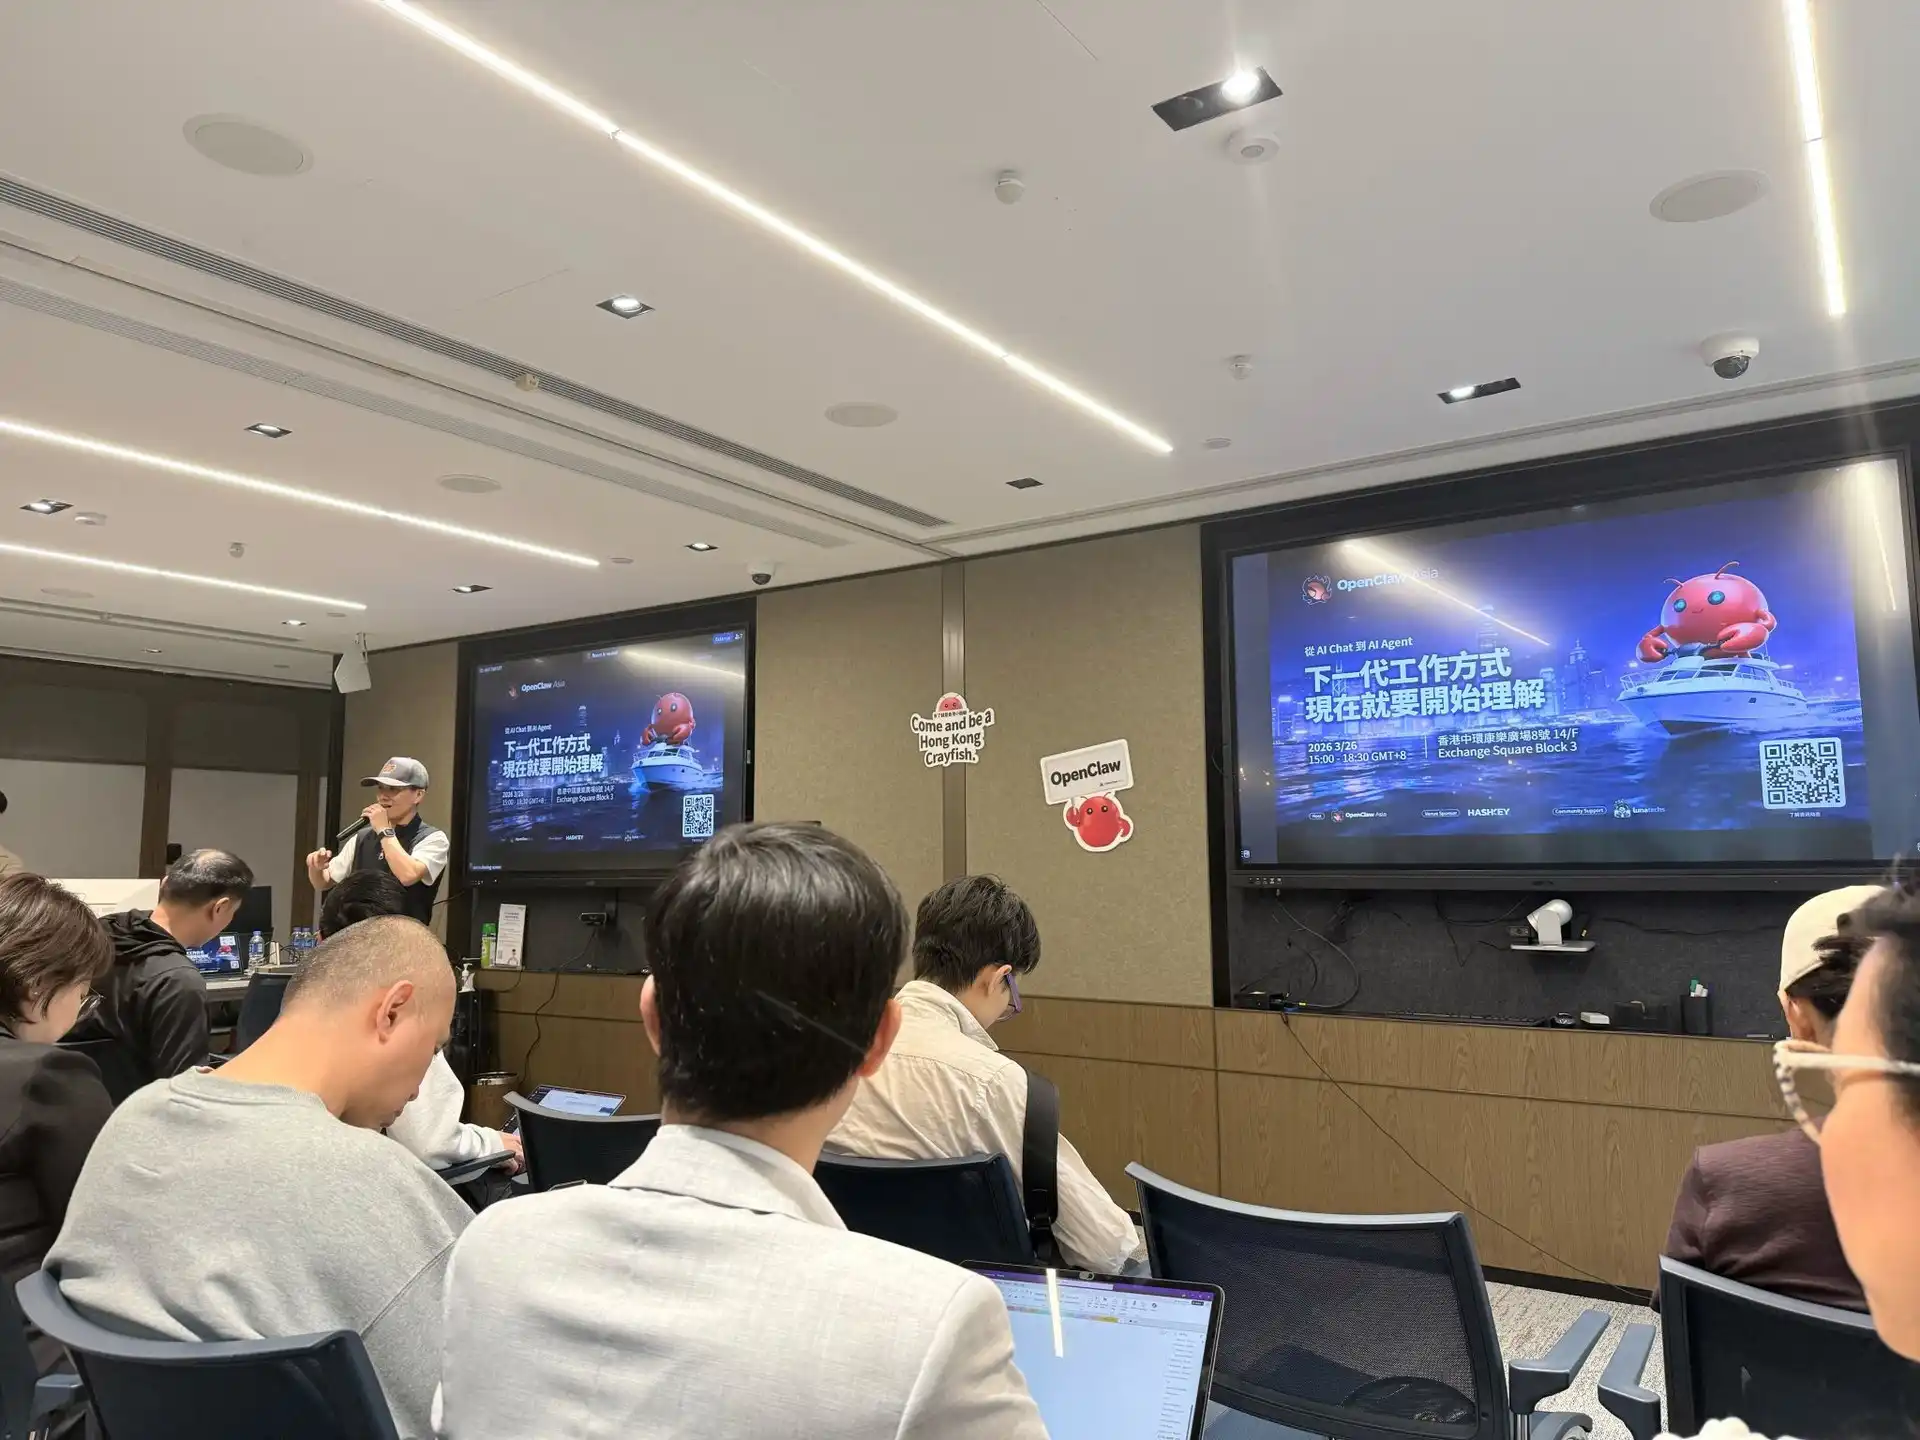
OpenClaw 香港 Meetup|画像出典:X
しかし、窓が閉じられた後、後発者の置かれた状況はまったく異なる。ある起業家の友人は、当時の「スター項目」とほぼ同時期にインタラクティブコンテンツを始めたが、チームは北京・上海・深センになく、そのラウンドの資金調達に間に合わなかった。あの2社がコンセンサスを形成した後、資金調達に臨むと、投資家から最も多く聞かれた質問は「どうやって彼らに勝つのか?」になった。
2010年前後の「千団大戦」では、団購サイトが一時5000社を超えた。2016年のシェアサイクルでは、Androidアプリストアで約80の自転車アプリが検索でき、2年後には摩拜(モバイク)が買収され、ofoの門前にはデポジット返還を求める長い列ができた。2021年の新消費は年間842件の資金調達、900億元超で、長沙のある点心ブランドは10ヶ月で評価額が約500倍に上昇し、翌年にはブランド従業員の4割を削減した。これらと比べると、AIの窓は開くのがより速く、閉じるのもより速い。
AIアプリの窓は、今年4月末に閉じた。これはMeetupで投資家が示したタイミングであり、ある起業家の実感は、今年はアプリ投資の熱意が最も低い年だという。両者が挙げる理由はほぼ同じで、新しいストーリーがなくなったこと、そしてモデルの能力がある程度まで高まると、多くのアプリがやるべきことをモデル自身ができるようになったことだ。さらに、振り返ればソフトウェアアプリの過去の投資リターンは芳しくなく、AI Codingの進歩が速すぎて、アプリの想像空間をさらに圧縮している。
窓が狭まると、すでに署名済みのTS(タームシート)さえ撤回される可能性が高い。今年の春節前、あるファンドが動画生成企業への投資を準備していたが、2月中旬に大手企業が次世代動画モデルを発表すると、あるファンドがTSを破棄した。理由は「間違いなく勝てない」からだ。セクター・ローテーションの際、前月に投資したかったプロジェクトが翌月には放棄されることもある。対外的に、ファンドが最もよく使う説明は「資金がまだ到位していない」だ。ある投資家はこう語る。「資金が決済される前は、何をしても構わない。ただし、起業家はそれを待てないが。」
これは1年前のリズムとは正反対だ。最も熱い時期には、ある機関が創業者と会った翌日に送金し、ある創業者は会社がまだ登記されていないのに、数百万ドルがすでに個人名義に振り込まれていた。現在、契約の署名が速くても1〜2ヶ月かかり、送金はさらに長引く可能性がある。
安くて良い
「ドルファンドはコンセンサスが形成されてからしか動かない」——これはある起業家の判断だ。これをMeetupに持ち込むと、あるドルファンドの投資家はこう答えた。「全体的に、そうだと思う。」
この投資家が挙げた説明は意思決定メカニズムだ。決定を下すのはパートナーであり、各社のパートナーが受け取る情報、業界背景、接触したプロジェクトはほぼ同じで、似た結論に至るのは不思議ではない。
しかし、この投資家は自分がコンセンサスを追っているとは考えていない。
「私たちが探しているのは非コンセンサスではなく、実はコンセンサスをリードすることです。今日、私が理解できて、数人しか理解できず、2ヶ月後にはみんなが理解して、みんなが投資したくなる、これが最高の状態です。」そして、2ヶ月後になってもみんなが理解できなければ、プロジェクトは厄介なことになる。
この状態のコンセンサスは、端的に言えば「まだ安いコンセンサス」である。
Benchmarkの共同創業者Andy Rachleffはかつて、大金を稼ぎたければnon-consensus and rightでなければならないと言った。オークツリー・キャピタルのHoward Marksも、コンセンサスが必ずしも間違っているわけではなく、超過収益はコンセンサスが間違っていて、あなたがたまたま正しかったときに生まれると言った。
「まだ安いコンセンサス」はこの二つの説とは異なり、1936年にケインズが書いた美人コンテストに近い。当時、審査員が推測しなければならなかったのは、他の人がどの顔を最も美しいと思うかということだった。
1930年美人コンテスト集合写真|出典:Maurer
しかし、このような状況が形成される原因も非常に現実的である。AI企業が大きくなるには、しばしば何度も連続して資金調達する必要があり、次のラウンドで誰かが引き受けるかどうかは、今回のラウンドの投資が正しいかどうかよりも致命的である。ある起業家は今年5月、熱点を追わないことで知られるベテラン投資家に会った。相手は彼らのチームをとても気に入ったが、冷静な判断を下した。今年AI to Cアプリケーションに投資できる投資家は10人を超えない。たとえ今回の資金が投入され、会社がまあまあうまくいっても、次の資金が入ってこなければ、会社はやはり死ぬ。
そこで起業家の前に残された道は二つだけである。方向性を堅持し、資金調達を運に任せ、数十社のVCの中で誰かが目をかけることに賭けるか、あるいは主流のホットスポットに寄り添い、資金調達が阻害される確率を下げるか。大多数は後者を選んだ。
その起業家は消費業界の例を挙げて非コンセンサスの価値を説明した。ポップマートの最初の資金はエンジェル投資家の麦剛と規模が約1億元の啓賦資本第一期ファンドから来ており、紅杉はPre-IPOまで参入しなかった。霸王茶姫の2021年の2ラウンド合計3億元超の資金調達の投資家はXVC、復星、琮碧秋実であった。これらの投資家は当時のVC界ではトップとは言えず、主流プロジェクトを奪えず、コンセンサスの外にあるものを探すしかなく、後に逆に超過収益を得た。
霸王茶姫のフィリピンでの開業巨大カップ
Meetup上の投資家も、小規模ファンドとsolo GPの方が非コンセンサスに投資しやすいと認めている。なぜならコンセンサスプロジェクトは彼らにとって高すぎて、投資できないからである。対外的に「非コンセンサスへの投資が好き」と標榜する機関については、その起業家は同意しなかった。「彼は非コンセンサスに投資していない。彼が投資したのはすべてコンセンサスであり、ただ非コンセンサスに包装しただけだ。」
選ばれし者
AI業界では毎年、寵愛を受ける人々がいる。ある起業家の観察によれば、今年は優れた研究室出身のPhDであり、昨年はスマートハードウェアを作る人々だった。人材の密度は一年で変わるものではなく、変わるのは資本の関心度である。注目を集めた那群が、その年の選ばれし者となり、結局のところは抽選に近い。
世界モデルはその典型だ。メディアの統計によると、今年7月までに、本土で「世界モデル」を核心概念とするスタートアップはすでに30社以上あり、累計調達額は260億元を超え、7社がユニコーンとなり、創業者の中には少なくとも4人が00後である。10月初旬、田柯宇の会社は約3000万ドルの資金調達を完了したと報じられ、投資後評価額は2億ドルで、これも世界モデルを手がけている。
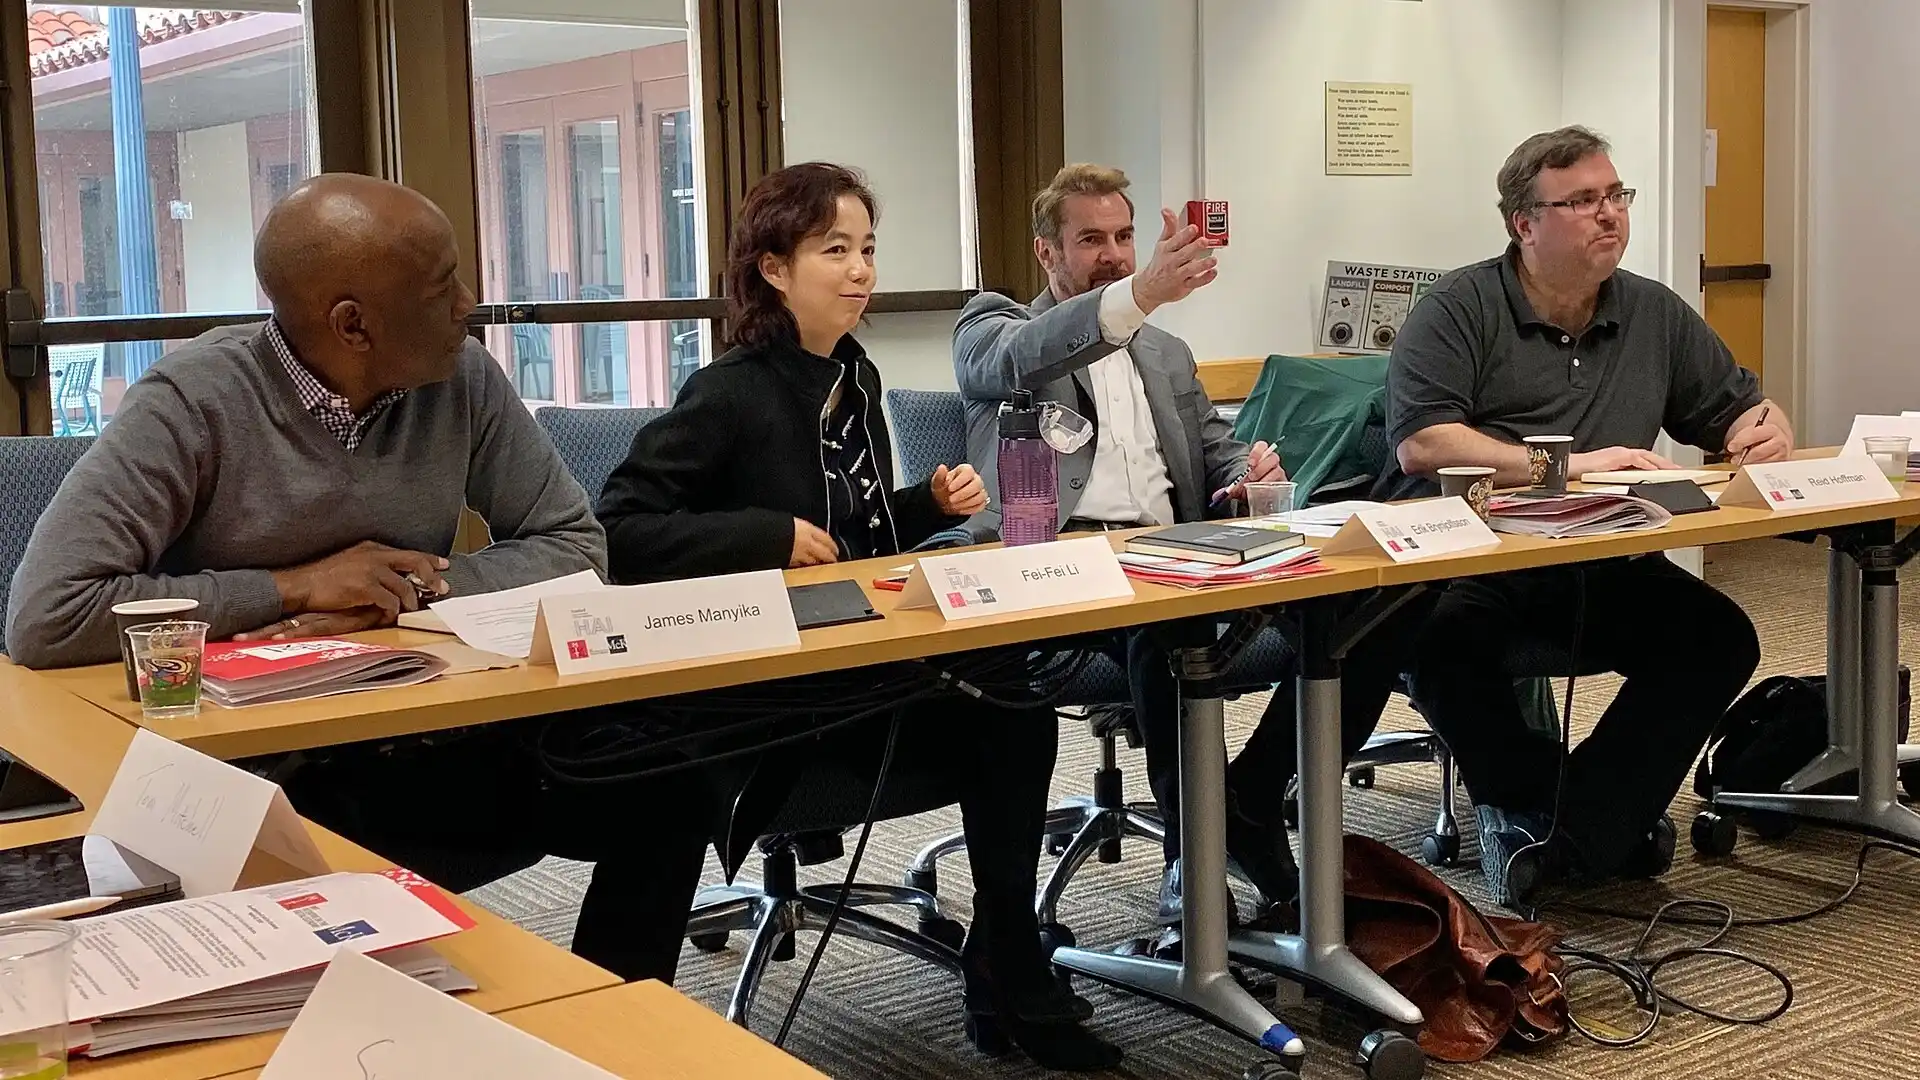
李飛飛 HAI円卓|画像出典:Stanford
ある起業家の見方では、VCの目に映る起業家は大きく3種類に分かれる。一つは25歳で大企業の高い職級にまで上り詰めた人で、何をやっても投資される。一つは人としては悪くないが、そこまで強くない人で、この場合は「事」が非常に重要になる。もう一つは人がダメなら、事がどんなに良くても無駄である。大多数の起業家は第二類に属し、資金を獲得できるかどうかは、自分のやっている方向と主流投資家が注目する方向が重なるかどうかに大きくかかっている。
投資家も抽選に近いと認めているが、市場もまた循環するものである。市場が良い時は、学術背景のある起業家がより歓迎される。市場が冷え込むと、彼らはもはや主役ではなくなる。一部の学者が起業する動機は、必ずしも事業を成し遂げることではなく、同業者が成功するのを見て、自分もそんなに高い評価を得たいと思うだけかもしれない、と疑う投資家もいる。席上で誰かがこう続けた。「唐傑でさえ成功したのを見ると、自分もなぜできないのかと思うだろう」。清華大学教授の唐傑が参与して創業した智譜は、今年1月8日に香港株式市場に上場し、発行価格は116.2香港ドルで、6月には最高2980香港ドルまで上昇した。
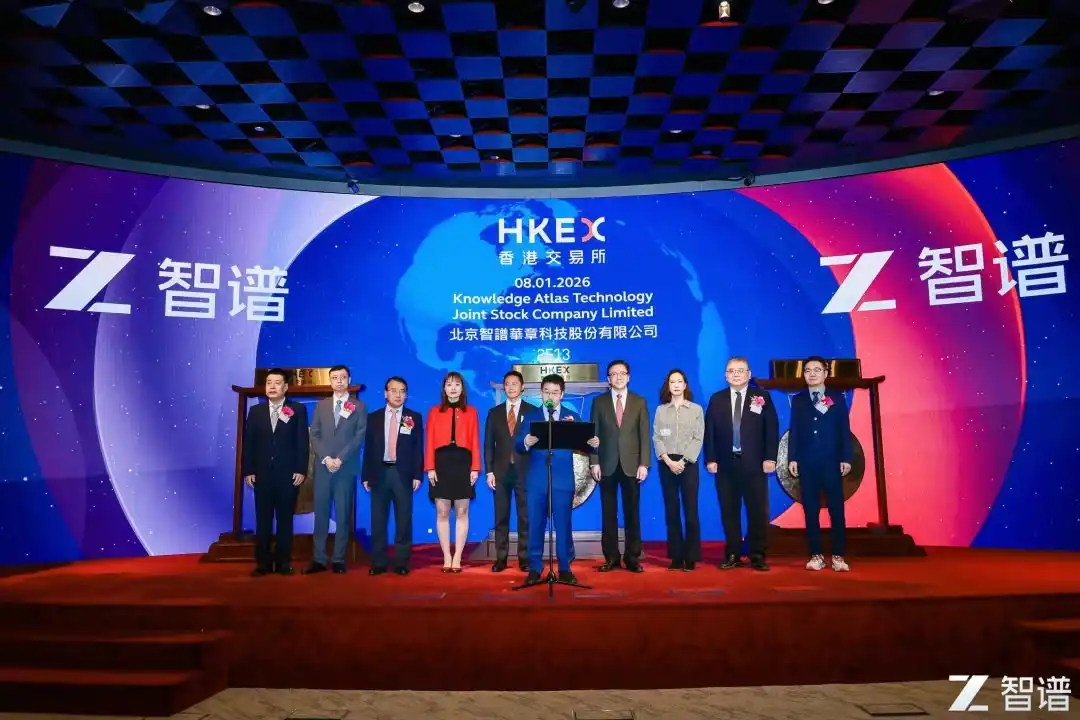
智譜、香港取引所で鐘を鳴らす
もう一つの懸念は退路である。教授が起業して失敗しても、学校に戻れる。多くの起業家は失敗すれば、何も失う。投資家は一般に退路のない人をより信頼し、中には決意が足りないことを一票否決の理由にする人さえいる。その起業家はこれについてより鋭く語った。「真の起業家は必ずずっと起業している。timingを見極めてから起業するのは、たいてい背景が良く、退路のある人だ」。
大企業出身は、多くの人にとってプラス要因と見なされる。投資家が挙げる理由は、一部の大企業出身者は上方向への報告が得意で、やろうとしていることをパートナーにより分かりやすく説明できること。そして、AIのこの世代はまだモバイルインターネットから脱しておらず、配信は依然としていくつかの大プラットフォームの手に握られており、プロダクトの方法論も変わっていないことである。
しかし、この加点項目はもはやほとんど加点にならなくなっている。ある米ドルファンドの投資家が大手企業出身の起業家数社を評したところ、ある会社の出身者は多くいるものの、誰も特にうまくやれていない。元の会社の方法論をなぞっても、結局は元の会社と正面から競争することになる。ある会社の出身者は、チームに高Pが何人いるかを売り文句にする癖があるが、「大手企業で得た成果のうち、どれだけがプラットフォームのおかげで、どれだけが自分自身のものなのか?」と問う。またある会社はあまりに居心地がよく、幹部がほとんど自発的に飛び出して起業していない。
ある起業家は別の側面の視点を補足した。多くの大手企業の幹部は会社に居られなくなり、あるいはリストラされそうになって、やむを得ず起業しているのだという。彼らにとって最も重要なのは身分を保つことであり、主流のトレンドに寄り添うのは自然な選択だ。実績を上げた高Pは資金調達コストが低いが、若者の最大の難点は、投資家にtractionを証明するのが難しいことだ。
オオカミが来た
起業家と投資家の「物語を語る」ことに対する見方は、大きく異なる。
一部の起業家は業界用語は役に立たないと考えている。投資家は皆賢く、本当にナラティブを練る必要があるのは、まともに製品を作る気がなく、手っ取り早く資金を手に入れたいだけの人間だ。この起業家の分類では、ホットな話題に便乗するのは主に「偽起業家」であり、彼らの任務は有名になって資金調達することだ。
投資家側の警戒心はずっと強い。ある投資家は、この仕事をしていて最大の実感は、四六時中相手の嘘を警戒していることだという。双方の目的は明確で、信頼はもともと築きにくく、一度でも嘘をつかれたと分かれば、即座にブラックリストに入れる。別の投資家の言い方はもう少し穏やかで、完璧なプロジェクトなどない。いざ決断するとなると、ある欠点がどんどん大きくなるのではと心配になる。もしプロジェクトに全く懸念がないなら、天才に出会ったか、too good to be trueかのどちらかだ。
そして人をどう判断するかには、依然として標準的な答えはない。ある投資家は起業家に最も困難だった瞬間を尋ね、相手が本当に内省したかを見る。また10年後どうなりたいかを尋ねることもある。しかしほとんどの場合、決定的な感覚はただ「話が合う」ことで、何時間でも一緒に話していたいと思えるかどうかだ。トップファンドの投資決定資料には項目ごとの枠組みがあるが、実行の段階になると、誰もが自分の理解を加える。この投資家は、おそらくこれがベンチャーキャピタルがAIに置き換えられにくい唯一の理由だと考えている。
技術となると、なおさら判断が難しい。AIの中で最先端の方向性、ワールドモデル、身体性知能、基盤Infraになるほど、投資決定会議で技術路線を本当に評価できる人は少なくなる。ある投資家は以前ハードテックを見ていた時に経験した例を共有した。それは核融合プロジェクトで、投資決定会議に二度出したが通らなかった。理由は技術を理解しているかどうかとは無関係で、「パートナーも分かっておらず、その場には大学学部卒以上のレベルを持つ人が一人もいなかった」。同行したPEは大量の論文を読み、多くの研究を行ったが、最終的に路線選択について説得力のある判断を示せず、意思決定は結局人を見ることに戻った。
技術が理解できないとき、投資家が頼れるものは二つしかない。人、そして誰が投資しているかだ。後者こそがコンセンサスの源である。
一本道しかない
イグジットは、今回最も多く語られ、最も重い話題だった。
ある起業家は、米中VCの根本的な違いはイグジットにあると語った。米国には大量のM&Aや買収があり、若者が製品を作って会社を売れば金を稼げる。金を稼いだ人はその金をリスク投資に回すことを厭わない。一方、こちらではイグジットは基本的に上場に頼るしかない。
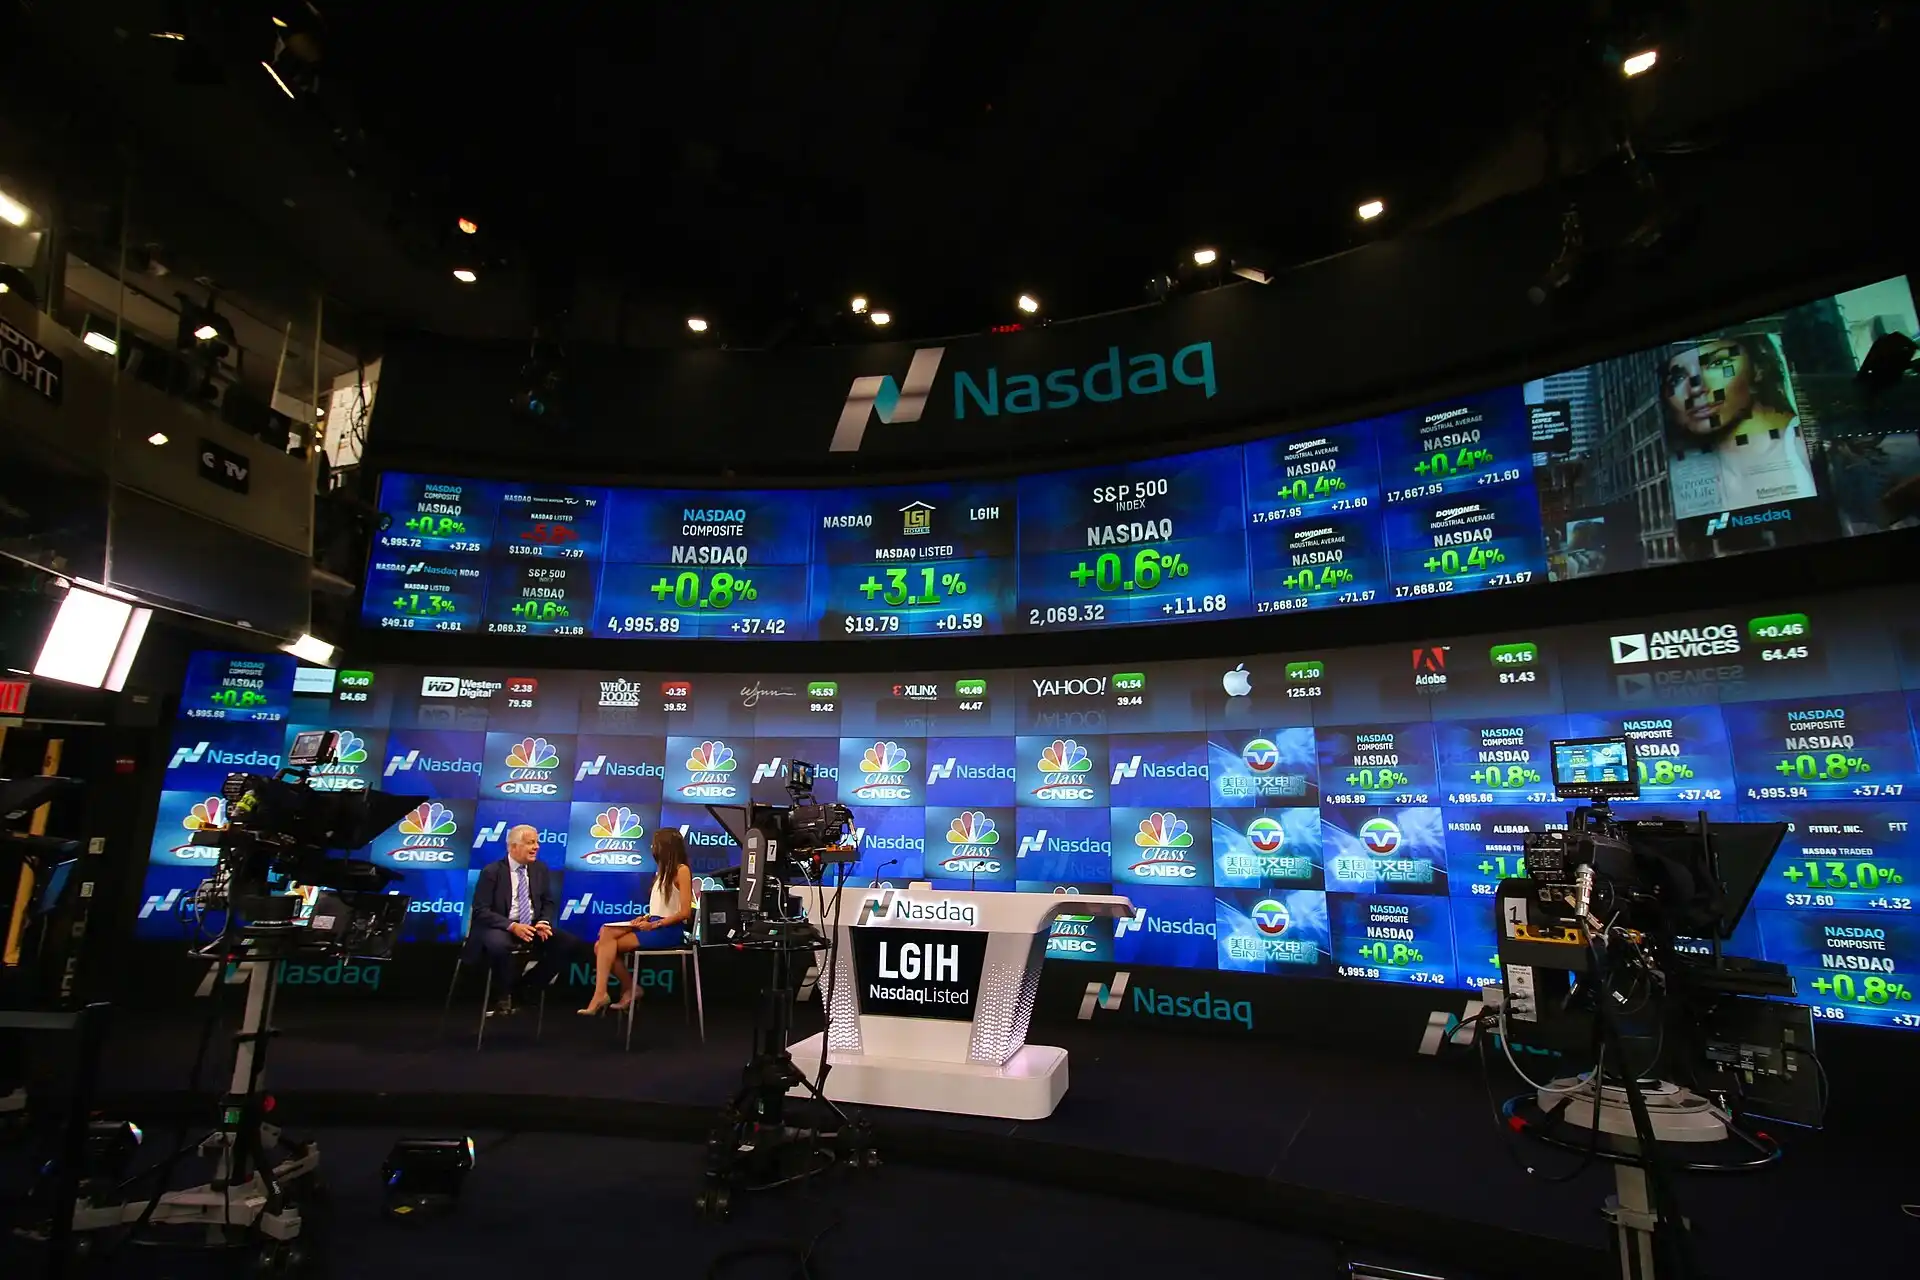
ナスダックのライブ配信ルーム
PitchBookとNVCAの統計によると、2025年の米国VC支援企業のイグジットのうち、IPOは62件、M&Aは995件だった。第3四半期時点で、その年に買収された企業のうち75%は最大でもシリーズAまでしか調達していなかった。AI企業には米国でもう一つ「人材買収」という出口がある。Googleは2024年、約27億ドルのライセンス料でCharacter.AIの創業チームを会社に呼び戻し、2025年にはさらに24億ドルでWindsurfの中核チームと技術ライセンスを取得した。Microsoftは2024年、6.5億ドルでInflectionのチームの大部分を連れ去った。Metaは2025年、143億ドルでScale AIの株式49%を買収した。今年9月末、AMDは約82億ドルでWorld Labsを買収すると発表した。
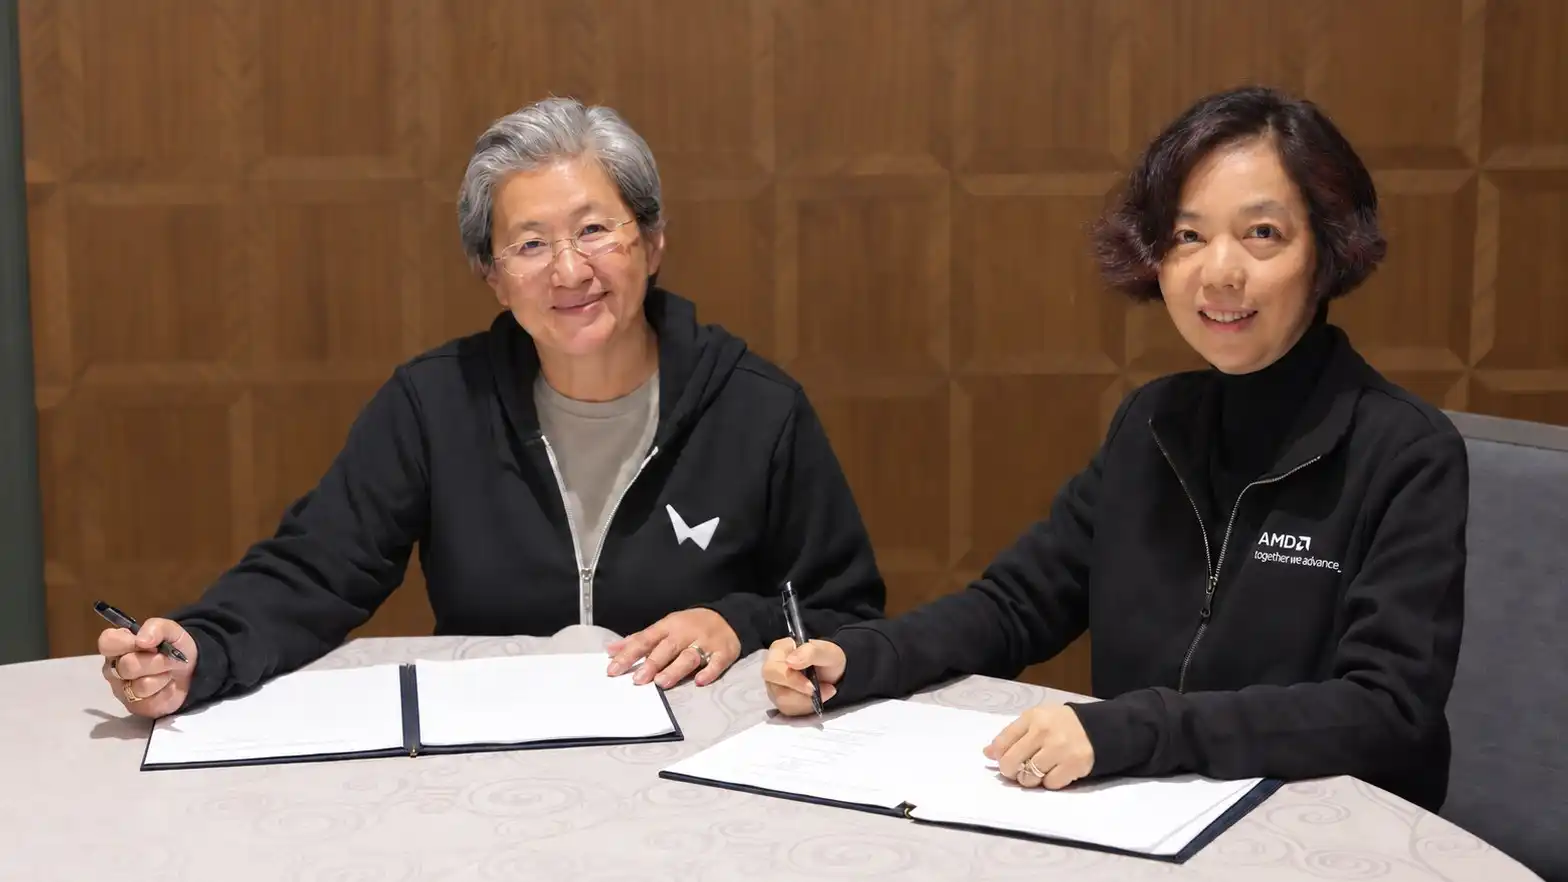
蘇姿丰と李飛飛の契約調印|出典:World Labs
しかし清科のデータは別の姿を示している。2026年上半期、株式投資市場の2503件のイグジット事例のうち、IPOイグジットは1732件、M&Aはわずか368件だった。
上場という扉は、開閉も人の意のままにならない。
2023年、A株市場では313社が上場し、調達額は3564億元だった。その年の8月27日、証監会は「段階的なIPOペースの引き締め」を打ち出し、2024年4月には資本市場の新規制を導入した。その年、A株の新規上場企業は約100社に減少し、調達額は約673億元と10年来の低水準となり、同時に425社の上場予定企業がIPOを中止した。香港市場が一部を受け止めた。2023年3月、香港取引所の18C章が発効し、未盈利の特専科技企業が上場できるようになった。2025年の香港市場の調達額は2856.93億香港ドルで、世界一に返り咲いた。今年1月には、智譜とMiniMaxが相次いで香港市場に上場した。
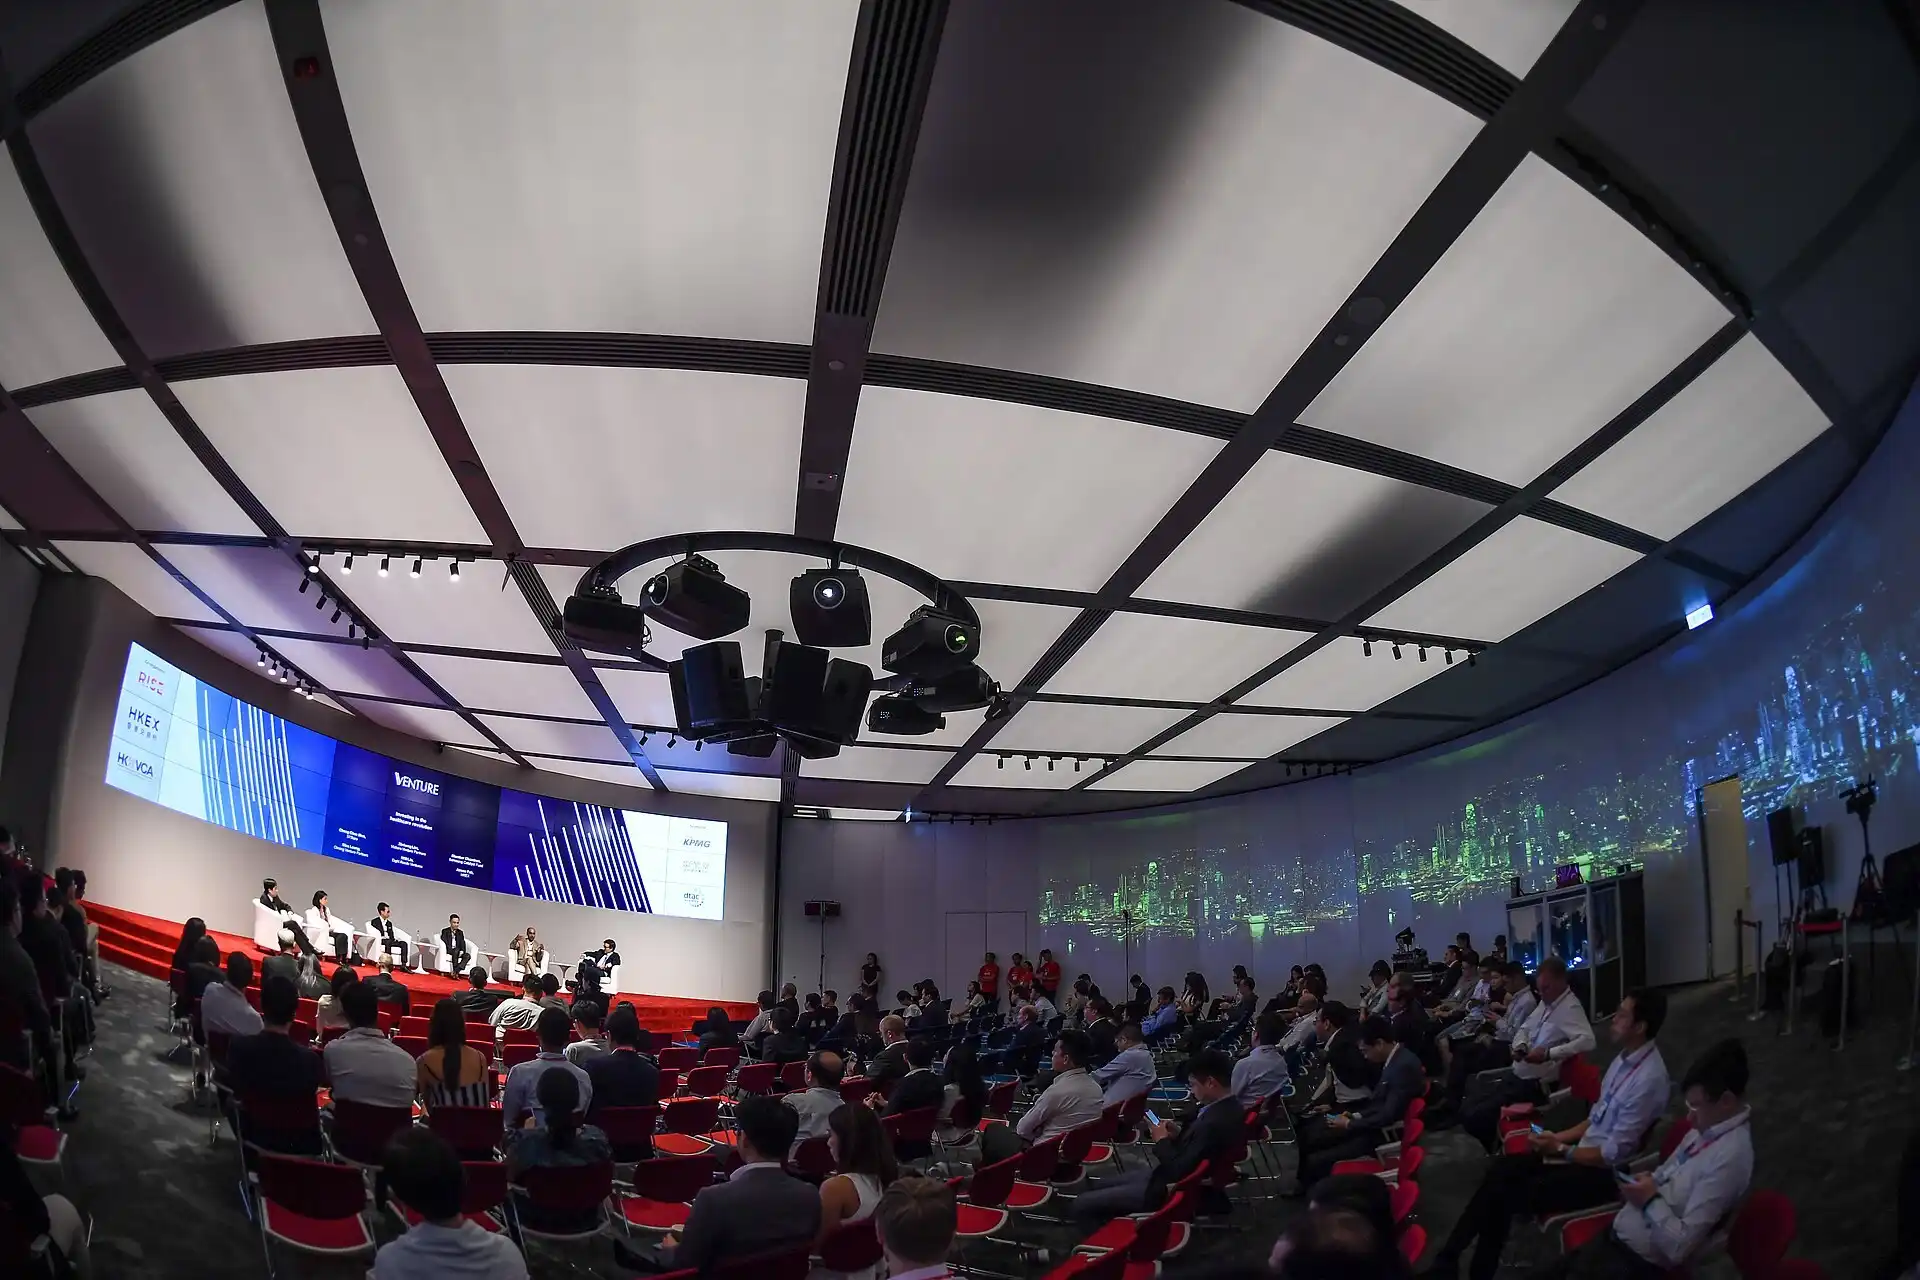
HKVCAベンチャーフォーラム|画像提供:HKEX × HKVCAステージ
しかし二次市場の株価推移も同様に厳しく、我々は投資家に、こうした株価が大規模モデルへの投資継続に影響するかと尋ねたところ、答えは「それは間違いなくある」だった。
M&Aという道は、政策が開こうと努力している。2024年9月、証監会はM&A6条を発表し、今年上半期のM&AによるEXITは前年比94.7%増となったが、368件は依然としてIPO EXITの約2割に過ぎない。クロスボーダーM&Aの道は、今年また塞がれた。
このEXIT構造が、投資家が何に投資したいかを直接決定づけている。Meetupで投資家が示したハードルは、上限が少なくとも数十倍、バリュエーションは100億規模からスタートというもので、理由はVCとは本来100プロジェクトに投資し、1つで100倍を稼ぐものだからだ。最初から買い手が見えていて、バリュエーションが数十億にしかならないことが運命づけられている企業、例えばオープンソースソフトウェアの最適化やフレームワークツールを手がける企業は、たとえ投資家に数倍のリターンをもたらせても、投資委員会を通りにくい。
「数倍のリターンだけでは足りない。」
EXITは上場しか残っておらず、上場には100億規模が必要で、100億規模には数ラウンドにわたる大型調達が必要で、各ラウンドで誰かが引き受ける必要がある。起業家が言う「バケツリレー」は、投資家の側からすれば、選択の余地のないEXITパスということになる。
七年目の痒み
ドルファンドの変化は、このチェーンのもう一端だ。
Meetupの前に、我々はドルファンドがますます「ローカライズ」しており、リスクを負う能力と意欲が過去とは異なっているという匿名の評価を受け取った。在场の投資家はこれがトレンドであると認め、ますます多くのドルファンドが人民元ファンドを募集し始め、ルール、ペース、大胆さにおいても、ますます人民元ファンドに似てきている。
「5+2」の存続期間に従えば、2021年、2022年に募集を完了したドルファンドの一群は、そろそろ新ファンドを募集する時期だ。今回、多くのLPが見ているのは実際の分配であり、業界内部の分化は大きい。席上、千倍DPIのファンドを聞いたことがあると言う人もいれば、自分が対外的にDPIが0.1しかないとはとても言えないと冗談を言う人もいた。投資家の一人は、大規模モデルのこの波で本当に大金を稼いだファンドは、10社を超えないかもしれないと推測している。
ドルファンド自身の形態も変わった。2023年6月、Sequoiaは地域別の分割を発表し、2024年3月に完了した。Granite Asiaも2024年に分割を完了し、アメリカとアジアの事業はそれぞれNotable CapitalとGranite Asiaに改名された。ワシントンの対外投資制限は2025年1月2日から発効し、米国資金のこちらの半導体、量子、一部AI企業への投資を制限している。2025年12月18日に署名されたCOINS法案は、この仕組みを法律に書き込んだ。
ドル建てLPを必要とするファンドにとって、AIは本来最も語りやすいストーリーであるはずが、今ではコンプライアンス上最も敏感な方向性でもある。
資金調達データも同じ変化を反映している。清科の統計によると、2025年の新規募集ファンドの規模のうち、人民元ファンドが97.8%を占めた。外貨ファンドはわずか33本が募集を完了し、合計358.08億元で、前年比36%減となった。清科創業者の倪正東氏が昨年末に述べたところによれば、外資はLPの中で約2%を占めるにすぎない。今年上半期の外貨ファンドの資金調達額は約452.60億元で、前年同期比122.5%増となったが、募集を完了したのはわずか19本で、1本あたりの平均規模は145.9%増加し、資金は少数の数社に集中した。
ある投資家は納得がいかない。なぜグローバルのLPは依然としてこちらにもっと賭けようとしないのか。欧州は下り坂にあり、中東は誰も重く賭けようとせず、大きな資金を置ける場所は多くない。別の投資家の説明は簡単で、核心的な問題はやはり中米関係であり、LPは関係が緊張したときに資金を引き揚げられる必要があるというものだ。
資金が厳しくなる時こそ、FAのビジネスはかえってやりやすくなる。投資家たちによれば、2024年、2025年はFAが最も稼いだ2年間で、表向きの手数料は通常3%から5%、関係が良ければ2%しか取らないこともある。しかし水面下のリベートについて話になると、全场が口を閉ざし、これらの金をどんな名目で受け取るのかという問いには、「いろんな名目さ。友人、親戚、あるいは君にはよく分からない関係」という答えだった。
名実を正す
今回の取材で、起業家と投資家が唯一完全に一致した判断は、「ワールドモデル」に関するものだった。
ある起業家はワールドモデルを「最もナラティブに満ちた」トラックに挙げ、さらにバブルが崩れる過程をこう描写した。皆がこれはもうダメだと気づき、その後強力な証拠が現れ、バブルは崩れた。
Meetupで、最も過大評価されているトラックと断固として投資しない方向性を問われ、何人もの投資家が答えたのはワールドモデルだった。彼らの不満は名実不一致に集中しており、3D生成やリアルタイム生成を行う多くの企業が自らをワールドモデルと呼び、口を開けば数億ドルのバリュエーションだという。
リアルタイム動画モデルは果たしてワールドモデルに当たるのか、もし自分たちをワールドモデルと言わなければ投資を検討するのかと問われ、ある投資家はこう答えた。「ワールドモデルと名乗らないなら、そんなに高いバリュエーションを求めるな」。
田柯宇氏の資金調達のニュースが伝わった後、ある投資家は、もともとワールドモデルが「もう一波」来ることを期待する声もあったが、今はほぼ完全にブレーキが踏まれたと述べた。
ただし良い知らせは、投資家は依然として次のキラーアプリが現れると信じていることだ。アプリがなければ、モデル、計算力、Infraはすべて価値を失う。「信じなければ、AIには投資できない」。
青山を残す
Meetup で誰かが質問した。一見コンセンサスとは無関係に聞こえる:「プライマリー市場のフィードバックサイクルがこんなに長いと、辛くないですか?」
初期投資が実行されてからエグジットまで、七八年は当たり前、十年も珍しくない。入行して間もないある投資家は「辛くない」と言った。この業界はそもそも長期的にやるものだ。質問した人がさらに追い打ちをかけた。フィードバックが長いということは、前回の失敗から学ぶスピードが極端に遅いということだ。相手の答えはさらに意外だった。失敗からそもそも大して学べない。失敗の原因が多すぎて、振り返れば振り返るほど混乱するだけだ。
もしある業界で、正誤が十年待たないと分からず、失敗がほとんど人に何も教えてくれないとしたら、その中にいる人は今日自分がやっていることが正しいかどうかを何で判断するのか?最近で最速のシグナルは、他人の反応しか残っていない。たとえば次のラウンドで誰かが投資するか、バリュエーションが引き上げられたか、同業者が同じ方向に手を出しているか。
十年待たないと正誤が分からない業界では、コンセンサスは数少ないすぐに得られるフィードバックだ。
それは人を安心させるが、最も人を誤らせやすい。
Paul Graham は2012年の「Black Swan Farming」でこう書いている。最高のスタートアップのアイデアは、最初は悪いアイデアに見えることが多い。もし明らかに良いアイデアなら、とっくに誰かがやっている。この説に従えば、ファンドの成否を本当に決める数本の投資は、手を出した瞬間、ほとんど誰にも看好されていない。
シリコンバレーの Bessemer Venture Partners は公式サイトに Anti-Portfolio を維持しており、自分たちが見逃した会社を専門に列挙している。Google、Facebook、Apple、eBay がすべて載っており、それぞれの後ろにその年なぜ投資しなかったかが書かれている。誰もが見逃すことを恐れる業界で、見逃しをリストにして公開するには、少しのユーモアと、少しの自信が必要だ。
起業家が直面するのは同じ問題だが、方向が逆なだけだ。
ある起業家は起業したばかりの頃、VC の意見を唯一の試験問題とみなし、一社会うたびにそのフィードバックを記録し、それに基づいて方向を調整した。九ヶ月後、試験問題は変わり、ユーザー体験はどうか、データのパフォーマンスはどうかになった。
「うまくいけば、フィードバックも良ければ、もしかしたらコンセンサスを創造できるかもしれない。」
この言葉には少しの野心がある。コンセンサスは誰かがまず作らなければならない。作る人はたいてい、誰にも信じられない時期をまず耐え抜かなければならない。そして耐え抜く前提は、この起業家の言葉を借りれば、「サイクルが来る前に、自分がまだテーブルにいることを確保しなければならない」ということだ。
「失敗は人に何も教えない」と言ったあの若い投資家は、後に、業界に入ってから今までで最も誇らしい投資は何かと尋ねられた。
相手はまだないと答えた。
「投資をするのは、投資が何かを成し遂げられると信じているからだ。信じていなければ、私もやらないだろう。」
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事