22x <span> Subsidy to $1 Revenue: How Long Can The DAO Growth Myth Last?</span>
原文タイトル:Bittensor(TAO)に対するベアケース
原文出典:Pine Analytics
原文翻訳:Saoirse、Foresight News
TAOの現在価格は約275ドルで、時価総額は26億ドル、完全に希釈された評価額は58億ドルです。このプロジェクトはGrayscaleからの支援を受けており(2025年12月にニューヨーク証券取引所上場のETF申請が提出されました)、さらにNVIDIAのCEOである黄仁勋から公式に認められています。同時に、トークン供給に関する物語は非常に魅力的です:総発行上限は2100万枚で、ビットコインスタイルのハーフニングメカニズムを採用しています。2025年12月の最初のハーフニング以降、1日当たりの発行量は7200枚から3600枚に減少しました。1年間でサブネットの数は32から128に増加し、TemplarのCovenant-72Bトレーニングは、分散型計算能力がベースライン競争力を持つ大規模な言語モデルを生み出すことを証明しました。
このレポートは上記の事実を否定していません。私たちが探求するのは、このネットワークの経済モデルが、現在の評価規模を支える実際の外部収入を生み出すことができるか、および中央集権化サービスプロバイダーや自己ホスティングされた計算能力と競争する際の競争力がいかになるかです。
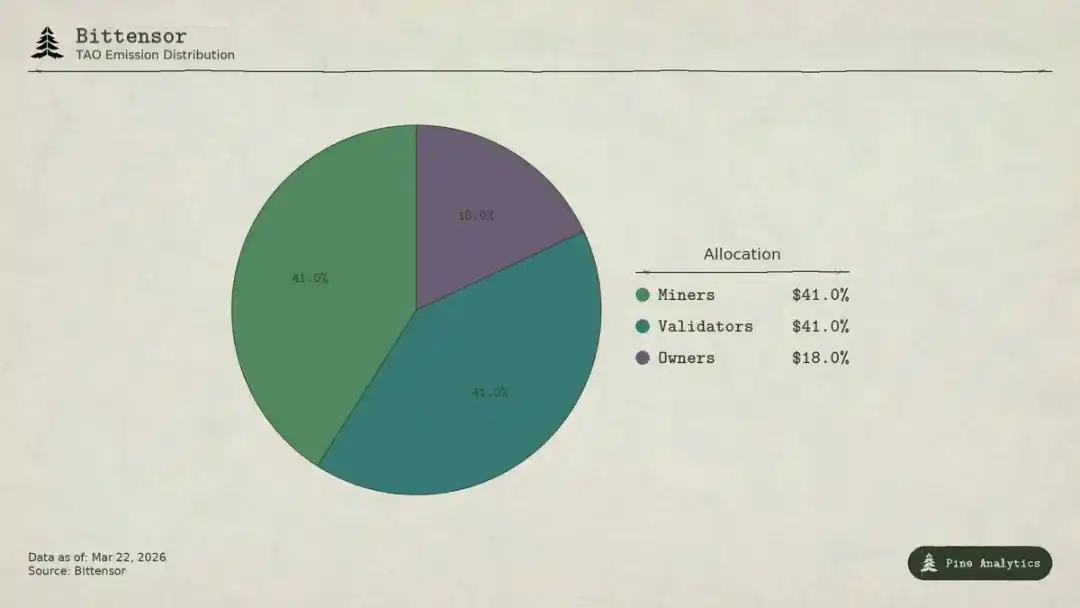
Bittensor(TAO)トークン発行分配比率
ネットワークの価値の流れ
Bittensorには4つの種類の参加者がいます:
・ サブネット所有者は専門のAIマーケットを構築し、サブネットの18%のTAO発行報酬を受け取ります;
・ マイナーはAIタスク(推論、トレーニング、データ処理)を実行し、41%を受け取り、約1476枚のTAOを1日あたり獲得し、年間価値は約1.48億ドルです;
・ 検証者はマイナーの出力にスコアを付け、41%を受け取ります;
・ ステーキングプールにTAOを投入してサブネット固有トークンを受け取るステーキング者。
Taoflowモデルでは、サブネットの報酬配分はTAOのネットステーキング流入によって決定され、ネット流入がマイナスの場合は報酬がありません。トップ10のサブネットが全体の発行量の約56%を制御しています。
TAO はユニバーサル トークンです: マイナー登録、検証者ステーキング、サブネットトークンの購入、サービス支払いにはすべて TAO を使用する必要があります。 理論的に、サブネットの活動は基礎となるトークンに構造的需要をもたらすことになります。
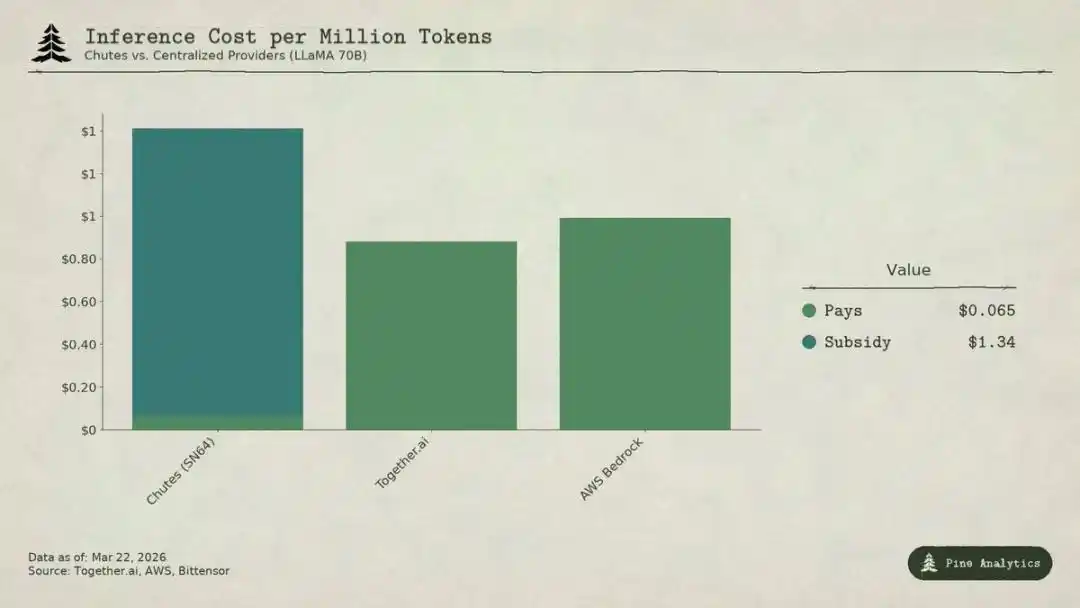
Bittensor Subnet Chutes (SN64) と中央集権型サービスプロバイダ LLaMA 70B モデル推論コストの対比分析
デマンドサイドの現状
供給の透明性 vs デマンドの不透明性
Bittensor の供給サイドは非常に透明です:毎日 3600 個の TAO がプログラムに従って割り当てられ、ハーフニングルールがハードコードされ、ステーキング率(約70%)、配分比率、フローのデータはすべてチェーン上に記録されます。
しかし、デマンドサイドは完全に不透明です。 ネットワーク内で外部収入を追跡する統一ダッシュボードはなく、AIサービスの実際の呼び出し(推論、計算、トレーニング)はオフチェーンで行われ、ブロックチェーンに記録されません。 投資家はステーキングの流れ、サブネットトークンの価格、プロジェクト側の自己報告データなどの間接的な指標に基づいて需要を推測するしかありません。 この不透明性は構造的なものであり、一時的な現象ではありません。 ブロックチェーンはトークンの移動を記録しますが、APIの呼び出しを記録しません。
以下は2026年3月までの最も包括的なデマンドサイドの概要です。
Chutes (SN64):低価格の背後にある補助金
Chutes は全体の14.4%を占め、すべてのサブネット中で最も高い割合です。 Rayon Labs によって開発され、オープンソースモデルのサーバーレス推論サービスを提供し、AWSよりも85%、TogetherAIよりも10%〜50%低い価格で提供しています。その使用データはエコシステム内で群を抜いています:ユーザーは40万人超(APIユーザーは10万人超)、日間リクエスト数は500万超、累計処理トークンは91兆、3日間の平均トークン生成量は66億から1010億に急増しました。それはまたOpenRouter上のトップ推論サービスプロバイダであり、一部のモデルは中央集権的な競合製品よりも優れたパフォーマンスを発揮しています。
ただし、この低価格は運用効率からではなく、補助金から来ています。
14.4%のシェアに基づいて、Chutesは約518枚のTAOを毎日受け取り、年間価値は約5200万ドルです。その一方、外部収入は年間約130万〜240万ドル程度です(高い値はチームによる自己報告であり、独立した監査を受けていません)。 プロトコルによるこのサブネットへの補助金割合は約22:1から40:1です。 ユーザーが1ドルを支払う度に、ネットワークは補助金として22〜40ドルのTAOをインフレして放出する必要があります。
サブサイドィを除くと、1日あたりの処理量約1010億トークンから逆算すると、コスト価格は1百万トークンあたり1.41ドルとなります。現在の中央集権的な市場価格:
・ Together.aiのLLaMA 3.3 70B Turbo 約0.88ドル/百万トークン;
・ DeepSeek V3 約0.40–0.80ドル;
・ Small modelは0.18ドルまで下がります。
つまり、サブサイドィを除いたChutesの価格は、中央集権的なソリューションよりも1.6-3.5倍高くなります。85%のコストメリットが完全に反転し、その低価格の本質はTAO所有者によるインフレによる買い支えであり、分散型の効率性によるものではありません。
次回の半減期(2026年末または2027年を予定)までに、価格が2倍になるか、マイナーが撤退するか、サブサイドィと収入のギャップがさらに拡大するかのいずれかが起こります。
初期のインターネットサービスプロバイダの補助金を顧客獲得に例える人もいますが、Uber、DoorDash、AWSは補助金期間中に変換コストを構築しました:専用プラットフォーム、ドライバーネットワーク、エンタープライズエコシステム。一方、Bittensorサブネットには障壁がありません:モデルはオープンソース、インターフェースは標準化されており、ユーザーはサービスプロバイダをゼロコストで切り替えることができます。補助金が消えると、ユーザーを留めるためのロックインメカニズムはありません。
Rayon Labsは、SN56とSN19を運営しており、ネットワーク全体の約23.7%の発行量をコントロールしていますが、外部収入は開示されていません。ほとんどの報酬分配は単一チームによって行われます。
Targon、Templar、および他のサブネット
Targon(SN4)は収入が最も多いサブネットで、Manifold Labsが運営し、企業向けの機密GPUコンピューティングサービスを提供しており、年間収入は約1040万ドル、それに応じた評価は4800万ドルで、市販価格は約4.6倍です。しかし、1040万ドルは複数のレポートで引用されている予測データであり、監査後の数字ではありません。
Templar(SN3)はCovenant-72Bのトレーニングを完了し、市場価値は9800万ドルですが、外部収入はゼロです。トレーニングAPIおよび企業向けセールスは引き続き推進中であり、有料製品はまだリリースされていません。
その他の120以上のサブネットは、収入が公開されていないか、まだ製品の初期段階であり、主にトークン発行補助金に依存しています。
全体の概要
全体的に確認できる需要側の年間収入は約300万~1500万ドルに過ぎない。Chutesの1つのサブネットの年援助金(約5200万ドル)だけでも、ネットワーク全体の外部収入の上限を超えている。
260億ドルの時価総額で計算すると、その収益倍数は約175~200倍になります。580億ドルの完全に希薄化された評価で計算すると、ほぼ400倍になります。一方、中央集権的なAIハッシュ企業の近年の資金調達評価は、前進収入の15~25倍であり、高成長SaaS企業も50倍以上の水準を長期間維持することは稀です。Bittensorの評価倍数は、業界における激しいターゲットの4~10倍です。
評価と需要の基本的な違いは、市場がTAOを評価する際にほぼ完全に供給側の希少性(半減、ステークロック)、機関投資家による促進(灰色地帯ETF、上場の期待)およびAI部門の感情に基づいていることを示していますが、実際の経済生産ではありません。これらは価格駆動要因ですが、「BittensorがAIサービスネットワークとして持続可能な価値を創造する」という論理とは全く異なります。
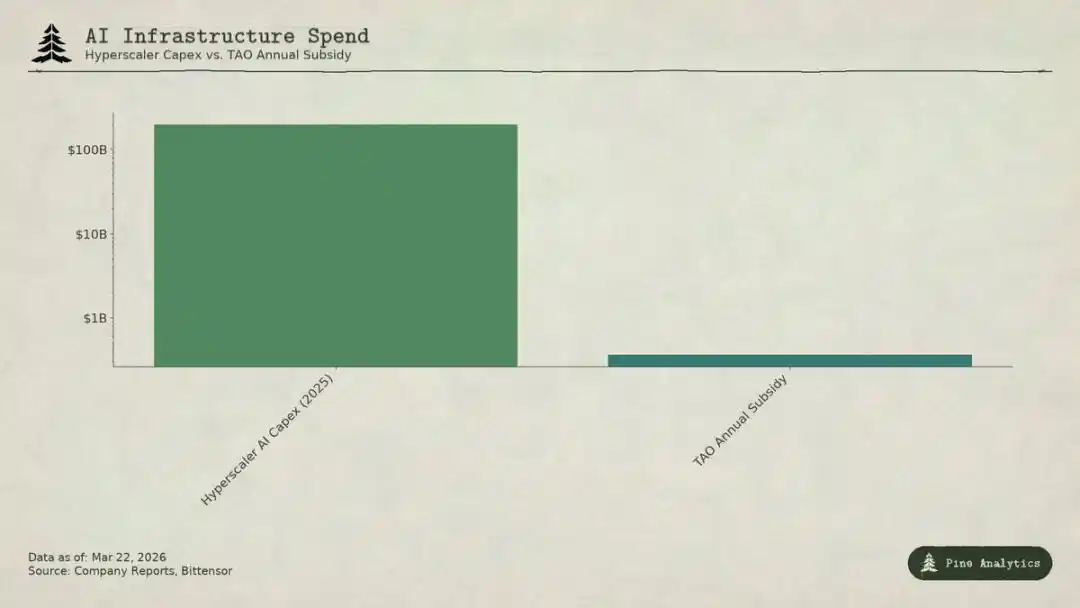
超大規模クラウドプロバイダーのAIキャピタル支出とBittensor(TAO)の年間援助規模を比較
価格設定のジレンマ:挟撃される
サブネットは両面からプレッシャーを受けています:
· 上方:自己運用の天井
プラットフォーム上のすべてのモデルはオープンソースで、ウェイトは公開されています。H100で70Bモデルを1日実行する総合コストはわずか40~50ドルであり、vLLM、Ollamaなどのツールにより、ローカル展開が非常に簡単になっています。新世代のNVIDIAチップは推論コストを大幅に低減する予定です。十分な規模の機関が自己展開すれば、より安価になります。
· 下方:クラウド巨大企業のプレッシャー
Microsoft、Google、Amazon、Metaは2025年までにAIキャピタル支出が総額2000億ドルを超える予定です。これらの企業はハードウェア優先枠、専用データセンター、企業顧客関係を持ち、他のビジネスのキャッシュフローでAIを補助することができます。Bittensorの年間インセンティブ予算(約3.6億ドル)は、Microsoftの1週間のAI基盤投資にも及びません。プロのサービスプロバイダーも、オープンソースモデルにVCを投入して低価格競争を行っています。
サブネットの価格設定は非常に狭いレンジに圧縮され、分散型固有のコストも負担する必要があります:トークン摩擦、検証ノードのオーバーヘッド、サブネット所有者への手数料、ネットワーク遅延など。
モート区問題
サブネットが有益なサービスを提供しても、基盤のモデルと方法は自然に公開されています:Covenant-72B は Apache ライセンスを採用し、技術論文が公開されています。競合他社は TAO エコシステムに参加せず、直接複製することができます。
従来のモート(専有技術、ネットワーク効果、転換コスト、ブランド)は成立しません:
・ 技術はオープンソースです;
・ ネットワーク効果は単一のサブネットではなく、TAO に属しています;
・ モデルの重みは一貫しており、ユーザーの切り替えコストはゼロです。
コミュニティはインセンティブメカニズムこそがモートであると考えていますが、これは持続的な大規模なトークン発行に依存しており、ハーフニングごとにインセンティブ予算が継続的に削減されることになります。
TAO は具体的に何を取引しているのか
260 亿ドルの時価総額の下で、TAO の価格は需要の基本的な面を反映しておらず、300万〜1500 万ドルの年間収入はどの従来のフレームワークでも支持されません。市場が取引しているのは、ビットコイン様の希少性、グレースケール ETF の期待、AI セクターのローテーション、分散型AIの長期オプション価値です。これらは妥当な投機要因ですが、完全に供給サイドと市場の感情に基づいています。
希少性と物語に基づいて TAO を保有している場合、需要が低迷していても利益を得る可能性がありますが、Bittensor が本格的なスケーラブルなAIサービスネットワークになると信じている場合、現時点では証拠がなく、打破困難な構造的な障壁に直面しています。投資家は自身の投資ロジックを明確に区別すべきです。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事