

Q1 マーケットレビュー:伝統資産がオンチェーン時代に突入;地政学的動揺が暗号市場に圧力をかける
原文タイトル:Q1 2026 レビュー:伝統資産が常時取引する中、暗号市場がリセットされる
原著者:Tanay Ved,Coin Metrics
原著者翻訳:Chopper,Foresight News
要約
· マクロ経済および地政学的環境の不安定さの中、暗号市場は引き続き圧力を受けていますが、今回の四半期においてETFの需要が徐々に改善し、ビットコインの現在の価格を支えています。
· オンチェーン取引プラットフォームとアセットトークン化が、伝統的な資産を24時間365日取引可能な市場にさらに推進しました。Hyperliquidなどのプラットフォームによる株式および指数のパーペチュアル契約、および主要取引所での株式パーペチュアル商品の追加により、未決済契約量が着実に増加しました。
· ステーブルコインの総供給量は約3000億ドルで安定し、2026年第1四半期の調整後の送金額は約21.5兆ドルに上昇しました。ステーブルコインの発行に関連した収益と規制政策が徐々に明確化され、業界の発展に継続的な影響を与えています。
2026年第1四半期は終了し、これからは暗号市場の発展動向と中核テーマを振り返る重要な時点です。今四半期、地政学的およびマクロ経済の不確実性が絡み合い、市場全体が避難的であり、高い波乱を見せました。暗号市場はいくつかの課題に直面し、総資産価値が約22%減少しましたが、トークン化された株式、伝統的資産のオンチェーン取引などが業界のハイライトとなり、業界のインフラが実質的な進展を遂げました。本文では2026年第1四半期を振り返り、この四半期の市場を形作ったトレンドと中核テーマを分析します。
市場パフォーマンス
2月、ビットコインの価格は約9.5万ドルから30%以上下落し、年初来の下落率は22%に達しました。マクロ経済の圧力に加え、リスク資産の一斉売りとデリバティブ市場の清算も下落相場を悪化させ、ビットコインの避険特性と価値保存機能について再び議論を呼び起こしました。
ただし、2月28日以降のイラン紛争勃発後、ビットコインは株式や金よりも強気であり、一定の強さと需要回復の兆候を示しました。
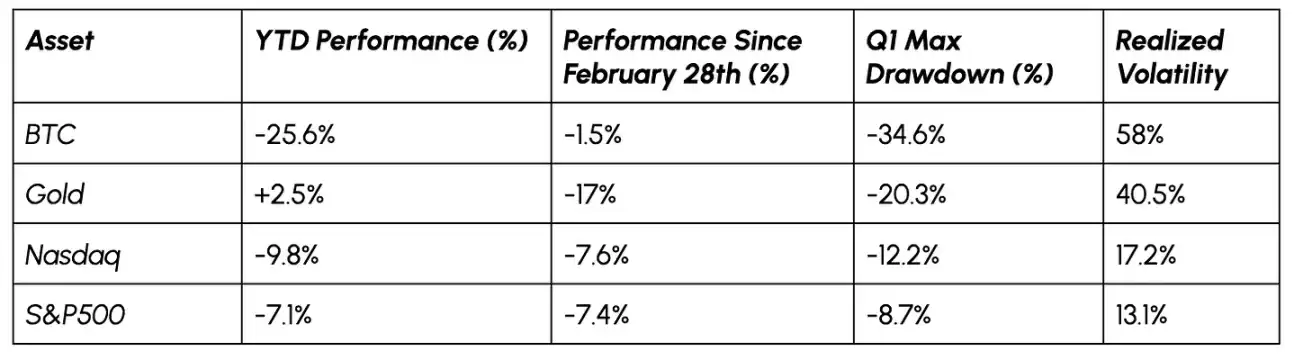
データソース:Coin Metrics および Google ファイナンス
暗号資産の内部的な差異が顕著であり、ごくわずかのコインが市場をリードする強力なナラティブと実際の使用量の成長を持っています。
注目すべきトークンには、Hyperliquid(HYPE)、Bittensor(TAO)、Morpho(MORPHO)が含まれ、四半期の収益率がすべて30%を超えています。Hyperliquid は HIP-3 マーケット(特にコモディティや株価指数など)の成長に恩恵を受け、事業領域を暗号資産からさらに多くの資産クラスに拡大させています。一方、Bittensor と Morpho は、それぞれ人工知能基盤と分散型金融信用分野の成長に依存しており、機関投資家の分散型AIと金融管理ビジネスへの関心が引き続き高まっています。
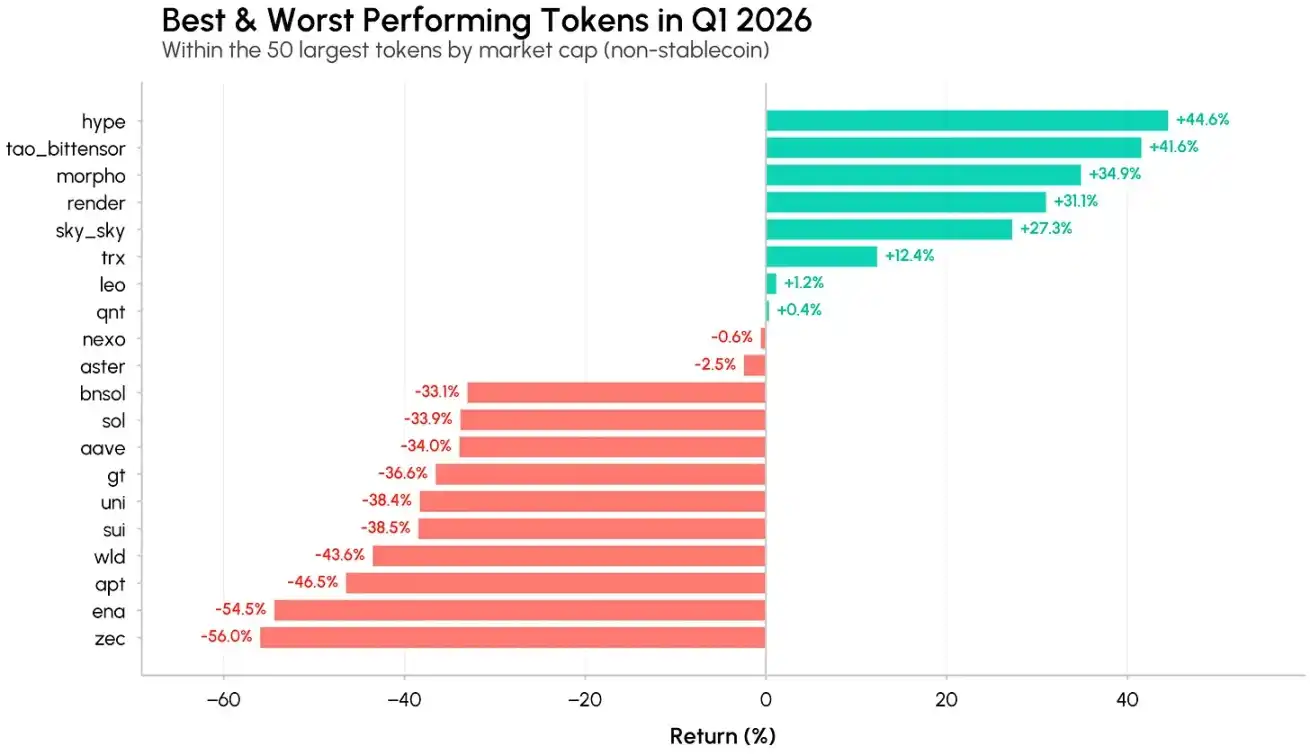
データの提供:Coin Metrics
Bitcoin 需要が徐々に安定化
四半期の初めに見られた避難ニーズは、3月に逆転しました。市場にはまだ弱気な動きが見られますが、Bitcoin の現物ETF需要が大幅に改善し、2025年11月以来の資金流出トレンドが逆転しました。 30日間のデータによると、ETFの資金流入総額は3万BTCを超え、Bitcoin を70000ドル近くで支えています。
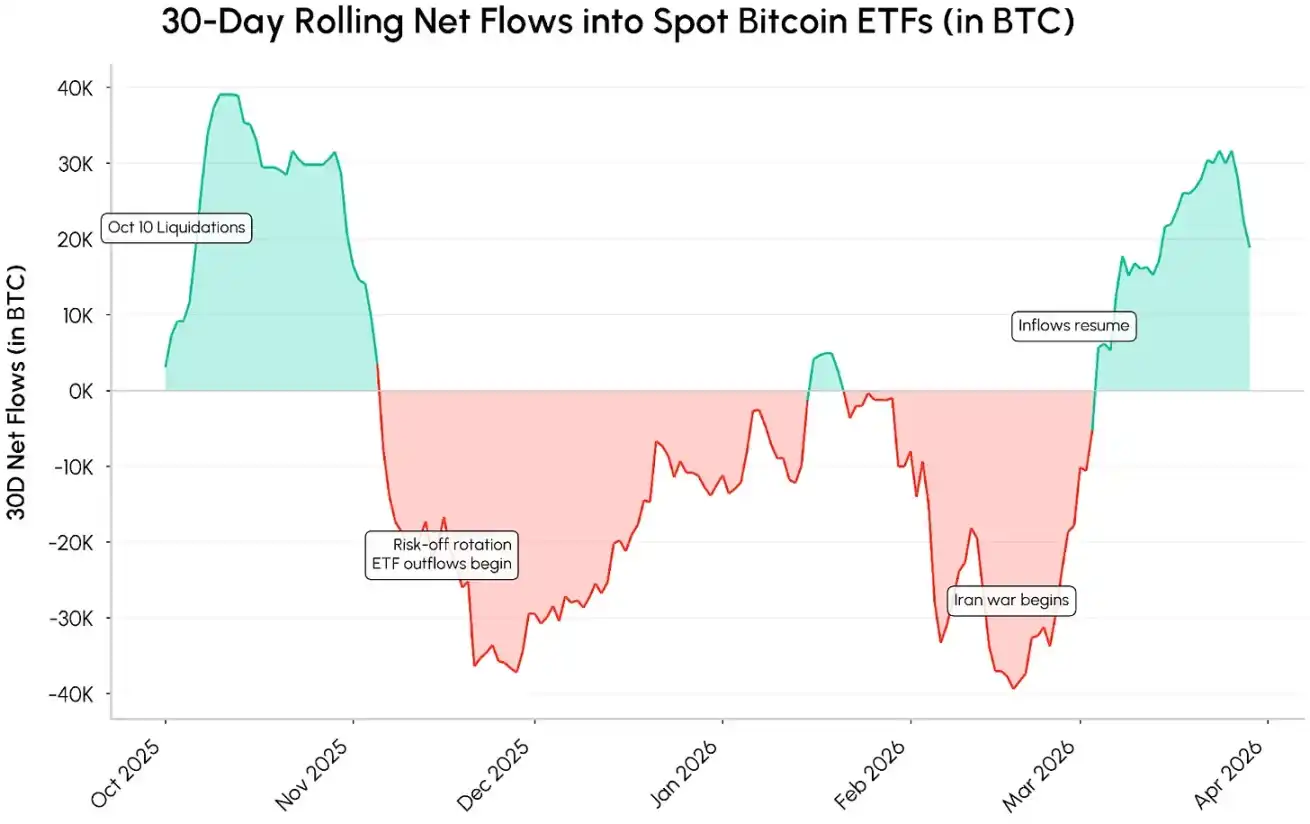
データの提供:Coin Metrics Network
この需要が持続し、さらに加速していくかは、大きくはマクロ環境と政策の方向性にかかっています。 地政学的リスクの緩和、インフレの鈍化、利下げ期待の回帰、そしてETFと暗号資産財務(DAT)の割り当て需要の持続的な成長(戦略などの機関投資家420億ドルのBitcoin調達プランを含む)、すべてが資金流入をさらに強化する可能性があります。
24時間稼働のオンチェーン市場と株式トークン化
Hyperliquid と伝統的資産のトラック
今年の主要トレンドの1つは、伝統金融市場とブロックチェーンインフラが資産のトークン化および24時間稼働取引を通じて融合していることです。伝統的資産クラスの永続的契約の成長は、このトレンドの最も直接的な証拠です。
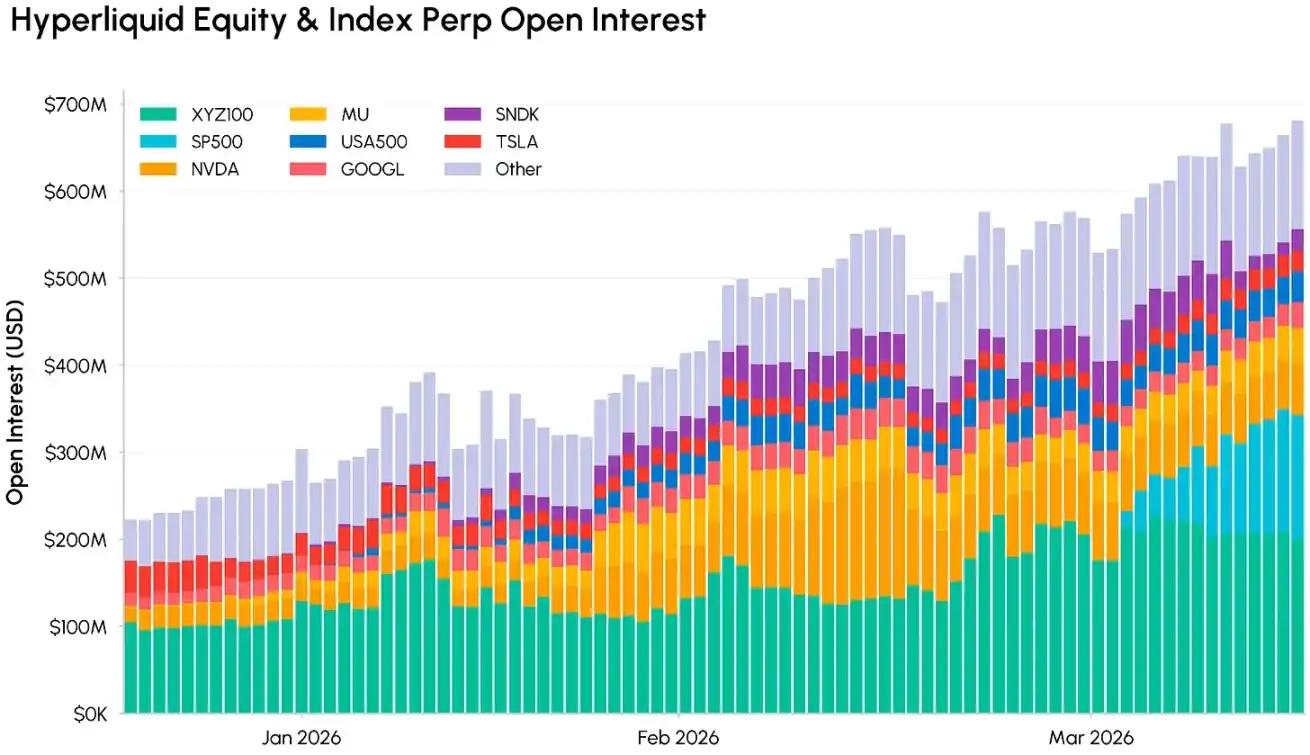
Hyperliquid は、株式、指数、コモディティなどをカバーするHIP-3マーケットを立ち上げた後、この四半期、非暗号資産取引の割合が約45%に大きく増加しました。地政的な衝突の影響を受け、トレーダーは金属や原油などの資産への24時間オープンポジションを求め、プラットフォーム全体の取引量と未決済契約量が大幅に増加しました。そのうちHIP-3の伝統的資産未決済契約量は全体の約28%を占めています。
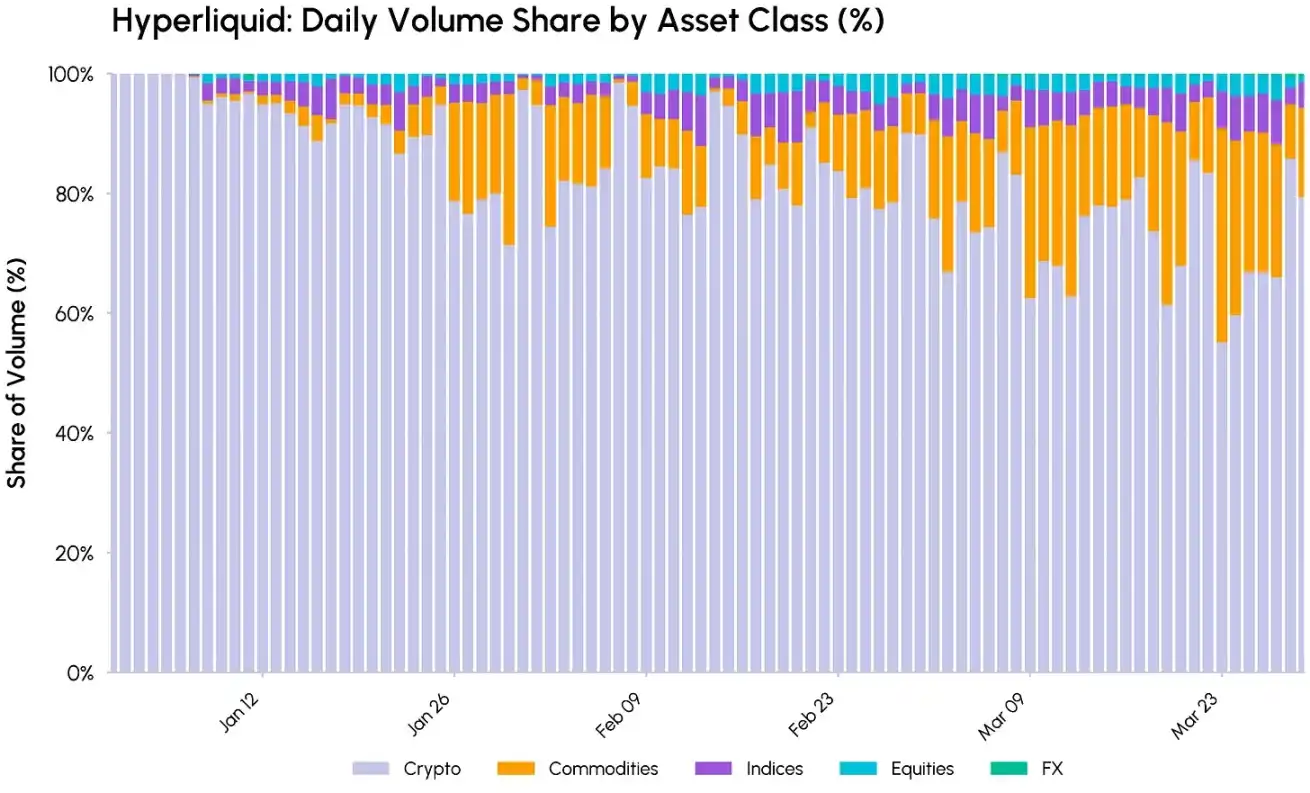
データソース:Coin Metrics
株式永続契約の台頭
このサブセクターでは、取引プラットフォームが事業拡大を続ける中、主要株式および指数標的が最も急成長しているカテゴリーとなっています。Kraken は 2 月に xStocks 株式永続契約を発表し、Coinbase のインターナショナルサイトでも株式永続契約が提供され、投資家に米国株式のレバレッジを提供しています。
同時に、Hyperliquid の最大の HIP-3 デプロイメント先 [XYZ] は、S&P ダウ・ジョーンズ・インデックスと提携し、初の S&P 500 公式永続契約を立ち上げ、グローバル株式敞口取引市場をさらに拡充しました。
データソース:Coin Metrics
Hyperliquid の株式および指数永続契約の未決済量は着実に増加し、XYZ100(ナスダック 100)や S&P 500 などの主要指数がプラットフォームで最も大きな未決済量の取引カテゴリーに位置しており、NVIDIA(NVDA)、Micron Technology(MU)などの個別株も相応の流動性を持っています。
同時に、トークン化された株式およびファンドの発行が同期的に増加しており、xStocks フレームワークから Ethereum や Solana 上で発行されている Ondo などの機関によるトークン化された通貨市場ファンドや株式ファンドが成長傾向にあります。
トークン化された株式および現実世界資産(RWA)永続契約の成長は、1つの傾向を裏付けています:オンチェーン・プラットフォームが徐々に伝統市場のオールウェザー拡張となりつつあることを示しており、単なる暗号ネイティブの取引所ではなくなっています。
ステーブルコイン:供給は安定し、有用性は継続的に向上
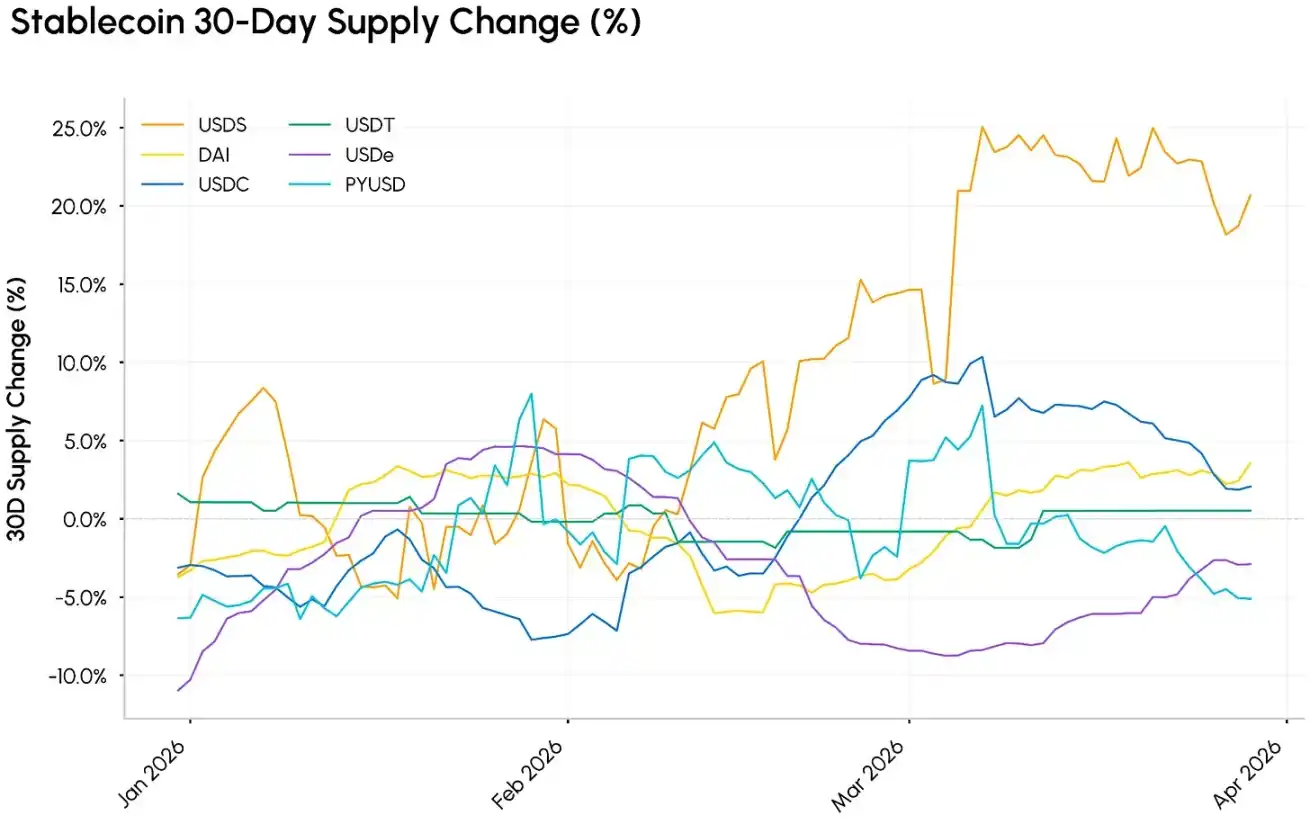
ステーブルコインはオンチェーン流動性の基盤として引き続き機能しています。全体の市況が低迷している中、2026年第1四半期のステーブルコインの総供給量は約3000億ドルの近くで推移し、2月30日に供給量の増加率がわずかに回復しました。
最も目立つ成長を遂げているのは USDS で、これは Sky Protocol(旧MakerDAO)が発行し、暗号資産と現実世界資産を担保とするドルペッグのステーブルコインで、供給量は約80億ドルへ43%増加しました;Circle が発行するUSDC の規模は770億ドルに達し、USDT は約1840億ドルで安定しています。
データソース:Coin Metrics
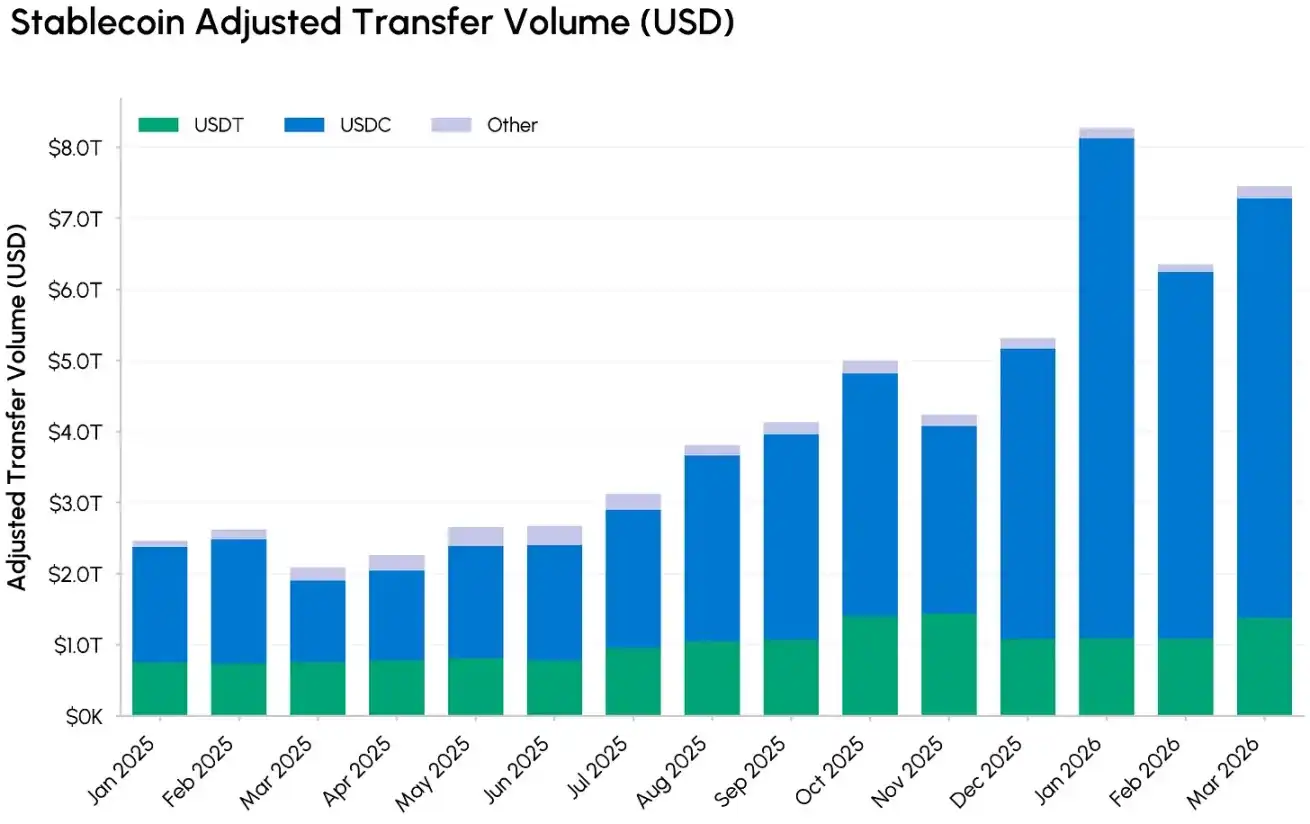
供給が安定している中、ステーブルコインの流通速度と使用規模が大幅に拡大しています。第1四半期にステーブルコインの調整後の送金総額は21.5兆ドルに達し、2025年と比較して約3倍になりました。このうち80%以上の取引量がUSDCから来ており、その取引使用率はUSDTよりも拡大しています。この活性化は主にベースチェーン上のUSDCによって牽引されており、そのチェーンだけで第1四半期の送金規模は13兆ドルに達しています。
最近のレポートで分析したように、このような資金流動の大部分は、流動性プロバイダーによるリバランスやフラッシュローンなどのDeFiインフラの活動から来ており、最終ユーザーの支払いや決済とは異なりますが、後者のシナリオも同時に成長しています。
データソース:Coin Metrics
将来、ステーブルコイン業界の展望は収益メカニズムと発行ルールにかかっているかもしれません。最新の「CLARITY法案」草案では、ステーブルコインの残高にパッシブ収益を発生させることを禁止しますが、支払いやプラットフォーム利用とリンクしたアクティブな報酬は認められます。この条項は主要参加者のビジネスモデルを変える可能性があります。
25%以上の収入がステーブルコインから得られているCoinbaseにとって、USDCの収益制限は資金調達や滞在の能力を弱体化させる可能性があります。一方、影響を受けるCircleは比較的小さく、高金利環境が続く限り、規制が明確になり、支払いや取引に関連する収入が恩恵を受けるでしょう。法案が進展するにつれ、DeFiローン、利回り型ステーブルコイン、国債のトークン化などの分野への影響が引き続き注目されるべきです。
米国SECがデジタル資産の分類フレームワークを公表
今四半期、規制当局は重要な明確なシグナルを受け取りました。米国SECは、商品先物取引委員会(CFTC)と共同で説明文を公表し、5つのデジタル資産分類フレームワークを打ち出し、各資産が既存の証券および商品規制の下でどのように位置付けられるかを明確にしました:
· デジタル・コモディティ: コアネットワークのネイティブトークンであり、価値は主に暗号システムの機能と市場の需給に依存しています(主要なパブリックチェーントークンなど)。これらは証券ではなく商品に分類されます。
· デジタルコレクティブルおよびツール:NFT、インゲームアセット、Gas 手数料トークン、アクセス許可トークンは一般的に証券規制の適用範囲外であり、断片化されたり主に投資対象としてマーケティングされる場合を除きます。
· 支払型ステーブルコイン:法定通貨とリアルワールド資産で担保された支払いステーブルコインは通貨インストゥルメントと見なされますが、収益を伴うバリエーションや規制に違反するデザインのものは引き続き証券認定審査を受ける必要があります。
· デジタル証券:証券化された株式、債券、リアルワールド資産などのツールは、ブロックチェーン上にあるかどうかにかかわらず、すべて証券の範囲に完全に含まれます。 ステーキング、マイニング、ラッピング:ネイティブのステーキング、マイニング、エアドロップおよびラッピング行為は証券取引には該当しませんが、アグリゲートステーキング、リターンラッピング/構造化トークンは、投資家に収益を約束する場合、投資契約と見なされる可能性があります。
新しいトークン分類フレームワーク、CLARITY法案の交渉の進展、およびグローバルな規制動向について詳しく知りたい場合は、Talosの最新の監視レビューをご覧ください。
結論
暗号資産価格は引き続きマクロ経済および地政学的要因の影響を受けますが、業界の基盤インフラは引き続き進化を続けています。ビットコインは現在の価格水準で徐々にサポートを受けており、オンチェーンプラットフォームは株式、商品、リアルワールド資産へとさらに進出しています。
同時に、NYSE、Nasdaqなどの伝統的な巨大企業がトークン化に積極的に取り組み、株式取引システムのモダナイゼーションを推進しています。CLARITY法案の進捗状況やステーブルコインの収益に関連する規制政策は、業界の中核的な変数となります。マクロ環境が改善すれば、暗号資産へのリスク選好が徐々に回復する可能性があります。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia







