リバウンドは幻想か?債券市場はすでに答えを出しています
原文タイトル:債券市場はこの反発を信じていない。私も信じていない。
原著者:KURT S. ALTRICHTER, CRPS
翻訳:Peggy,BlockBeats
編者注:株式市場が急速に反発し、歴史的な高値に迫る中、一つの「リスククリア」の物語が再び支配的になっています。しかし、この記事は我々に、株式市場のみを見ていては現在の本当の状況を誤解する可能性があることを思い起こさせてくれます。
債券市場と原油市場からのサインは一致していません:金利上昇、原油価格高騰は、依然としてインフレが粘性を持ち、連邦準備制度の政策余地が制約され、地政学的な対立がまだ本格的に解決されていないことを示唆しています。逆に、株式市場は低インフレ、利下げ再開、コストのコントロール、対立の緩和を同時に価格に反映しており、これは非常に理想的な前提条件の一群です。
著者は、この反発は基本的な要因ではなく、むしろテクニカルな要因によるものだと考えています。そして、「上昇を見逃したくない」という取引行動によって推進される価格は一時的に現実から逸脱する可能性がありますが、最終的にはマクロ変数によって決定されるレンジに戻る必要があります。
異なる資産クラス間に乖離が生じる際、真のリスクはしばしば誰が正しいかではなく、その乖離がどのように修復されるかにあります。現在の問題は、市場が楽観しているかどうかではなく、この楽観主義が既にデータの前を行っているかどうかです。
以下は原文です:
「原則2:単一方向の過度な変動は、しばしば反対方向の過度な反転を引き起こす。」——ボブ・ファレル(Bob Farrell)
S&P 500 指数は、米国とイランの対立期間中の全ての下落を完全に取り戻しました。昨日までに、その指数は2月27日(イランへの初の攻撃の前日)から1%上昇し、歴史的な最高値にはほんの一歩手前(1%未満)です。
わずか10取引日で、市場は完全な往復を遂げました。
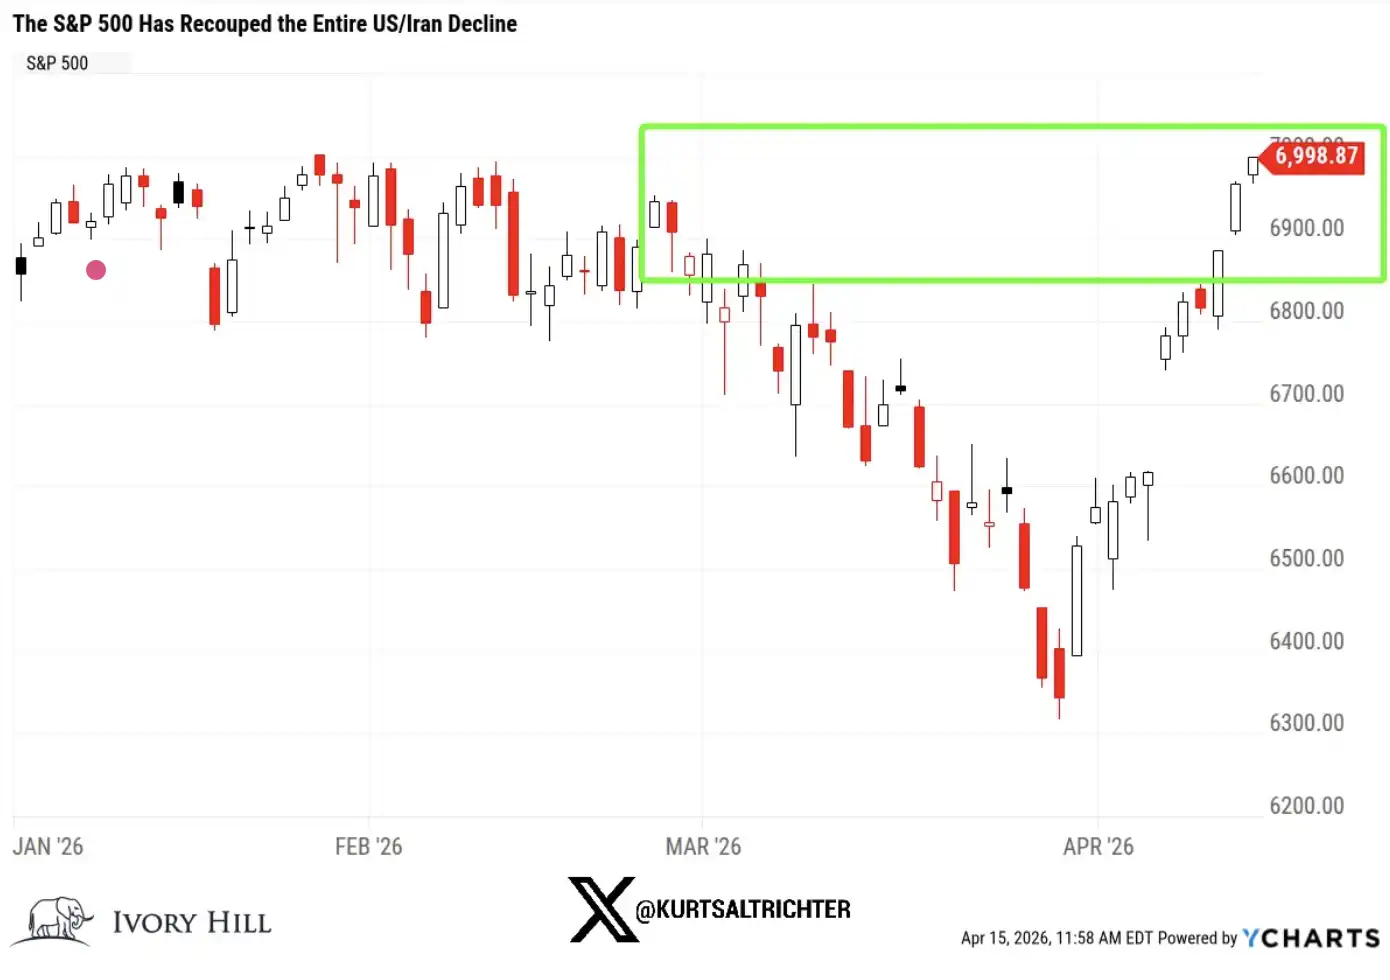
はっきり言いますが、もしあなたが今株式市場だけを見ているなら、すべてが「回復した」ように見えます。戦争が起き、市場が下落し、そして急速に反発、すべてが元通りで、皆が前進し続けているように見えます。
しかし、視野を広げると、これが起こっている実際の状況ではないことが分かります。
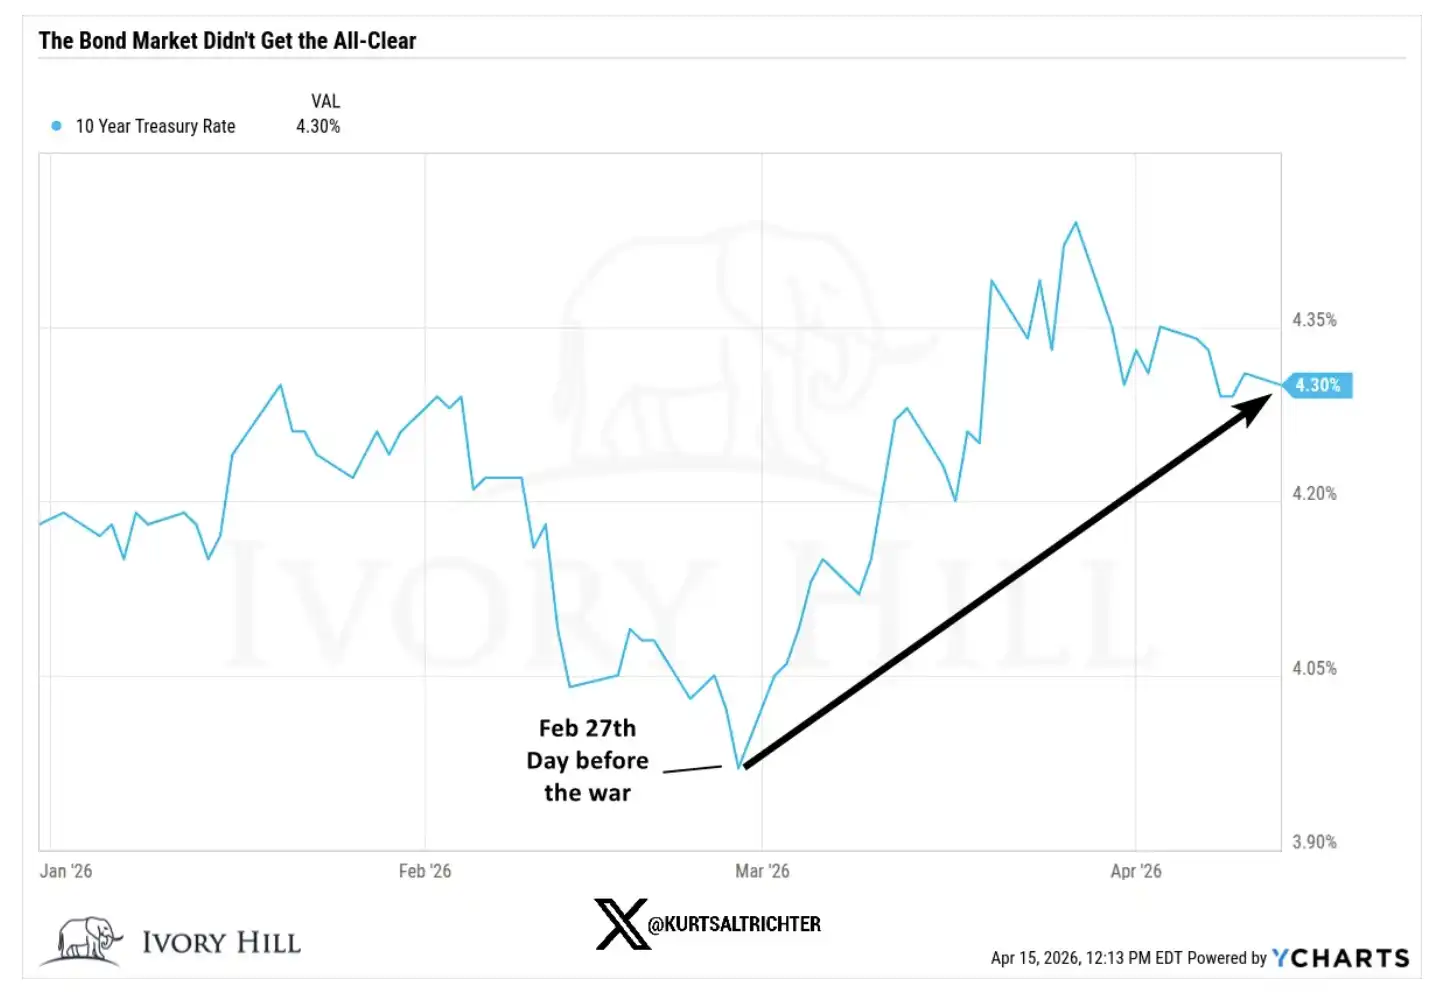
債券市場はこの反発を確認していません。
原油市場もこの反発を確認していません。
世界で最も重要な2つの市場が株式市場とは異なるストーリーを語っているとき、これは無視できないサインです。
では、現在の株式市場は具体的に何を価格設定しているのでしょうか?
S&P 500 を前提水準よりも高く維持するために、市場は実際に次のことを信じる必要があります:
現在の油価格は、消費に実質的な抑制を及ぼすには十分でない
米連邦準備制度理事会は異常なインフレデータを無視し、引き続き利下げを選択するだろう
より高い原材料費や輸送コストが、企業の利益率を浸食しない
中東の紛争は半年以内に解決に十分に近づき、もはやリスクを構成しない
おそらく事態は実際にそうなるかもしれません。不可能ではないと言っているのではありません。ただし、これはかなり過激な前提条件の集まりであり、現在の債券や原油市場から得られるデータは、これらの仮定を支持していません。
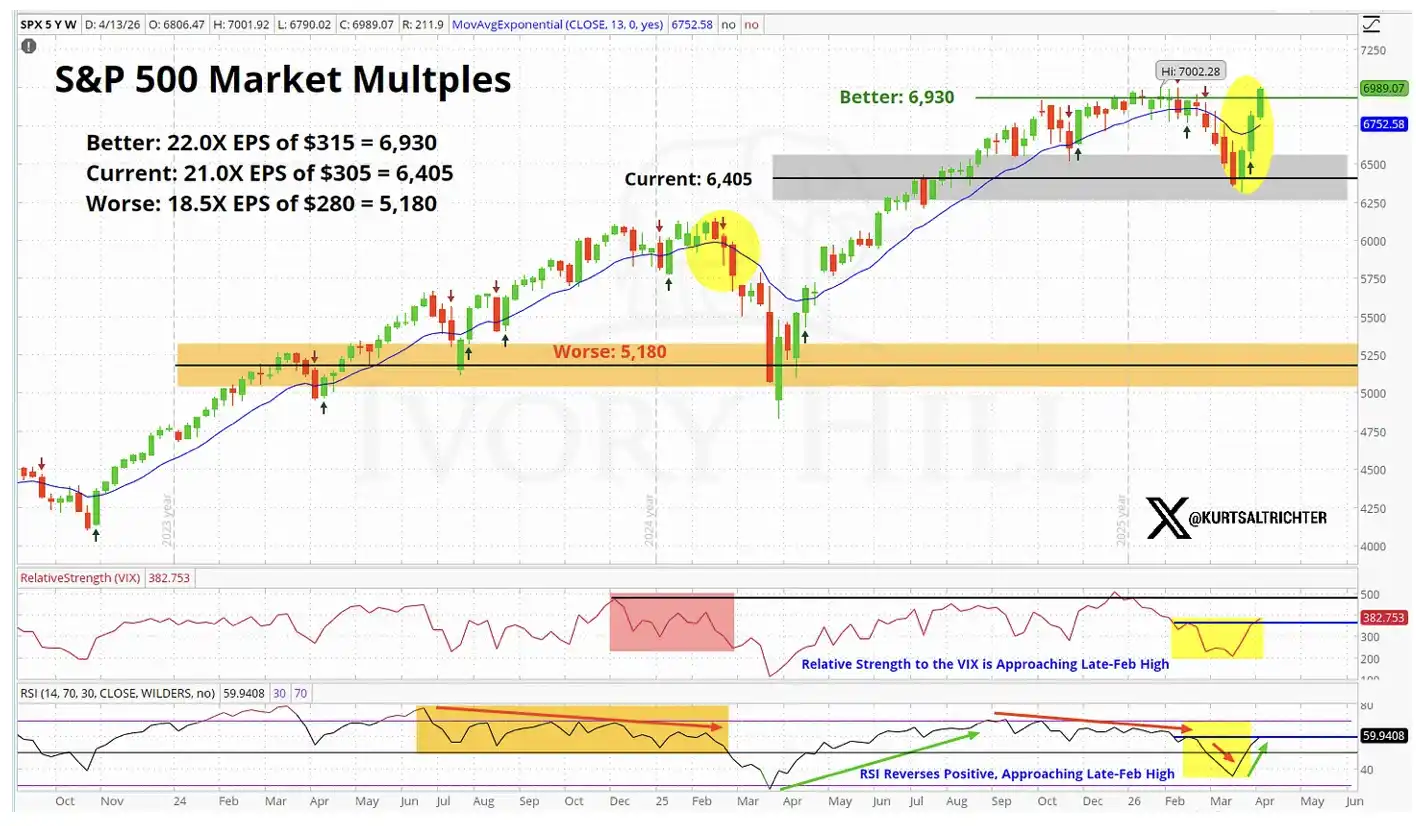
基本的な面から見ると、株式市場の価格設定はすでに「完璧な期待」に近づいています。
より具体的なデータを見てみましょう
2月27日、つまり戦争が勃発する前日、いくつかの重要な指標の終値は次のようになりました:
10年債利回り:3.95%。前日終値は4.25%で、戦前よりも30ベーシスポイント上昇しています
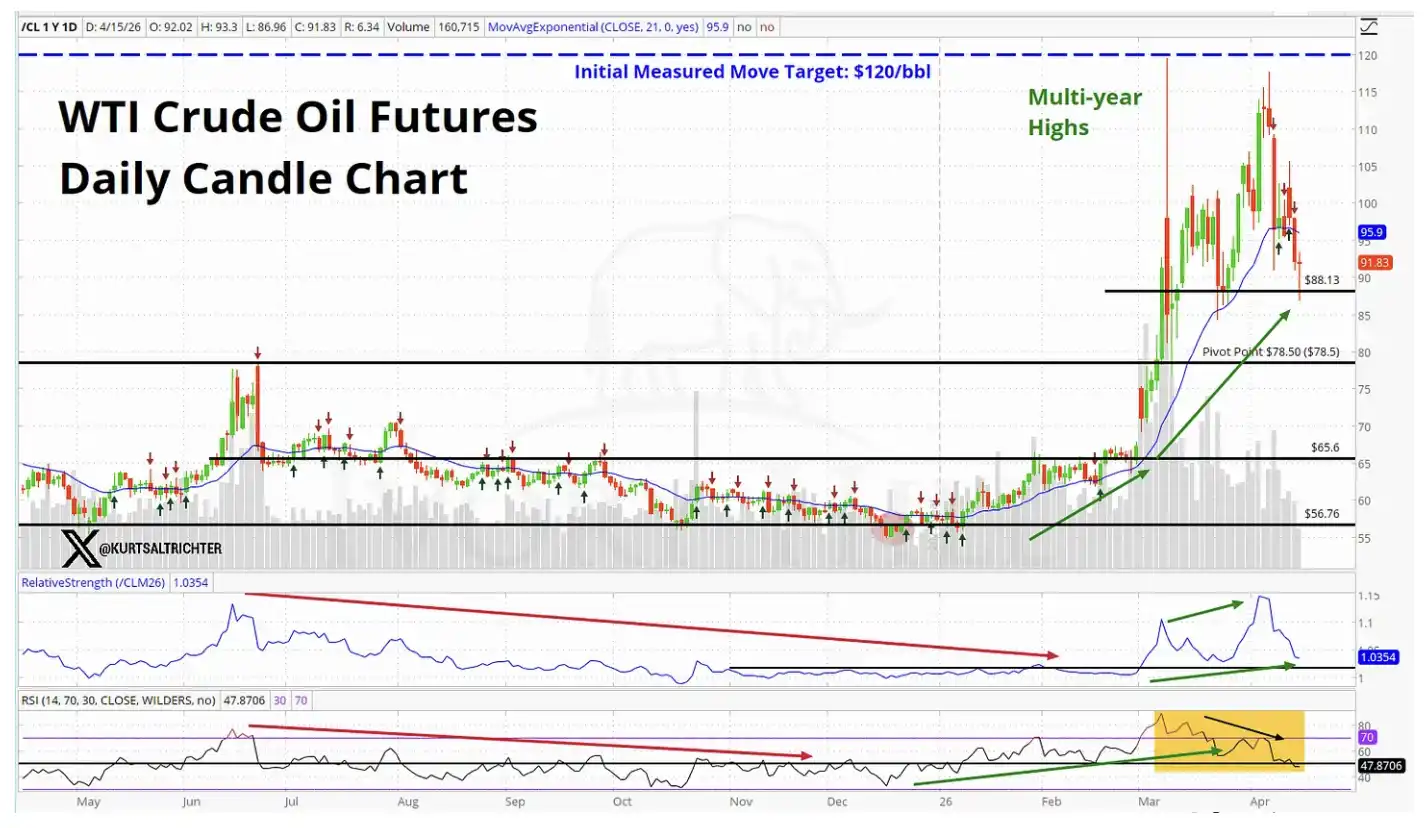
WTI原油:67.02ドル。現在の価格はその時よりも約37%高いです
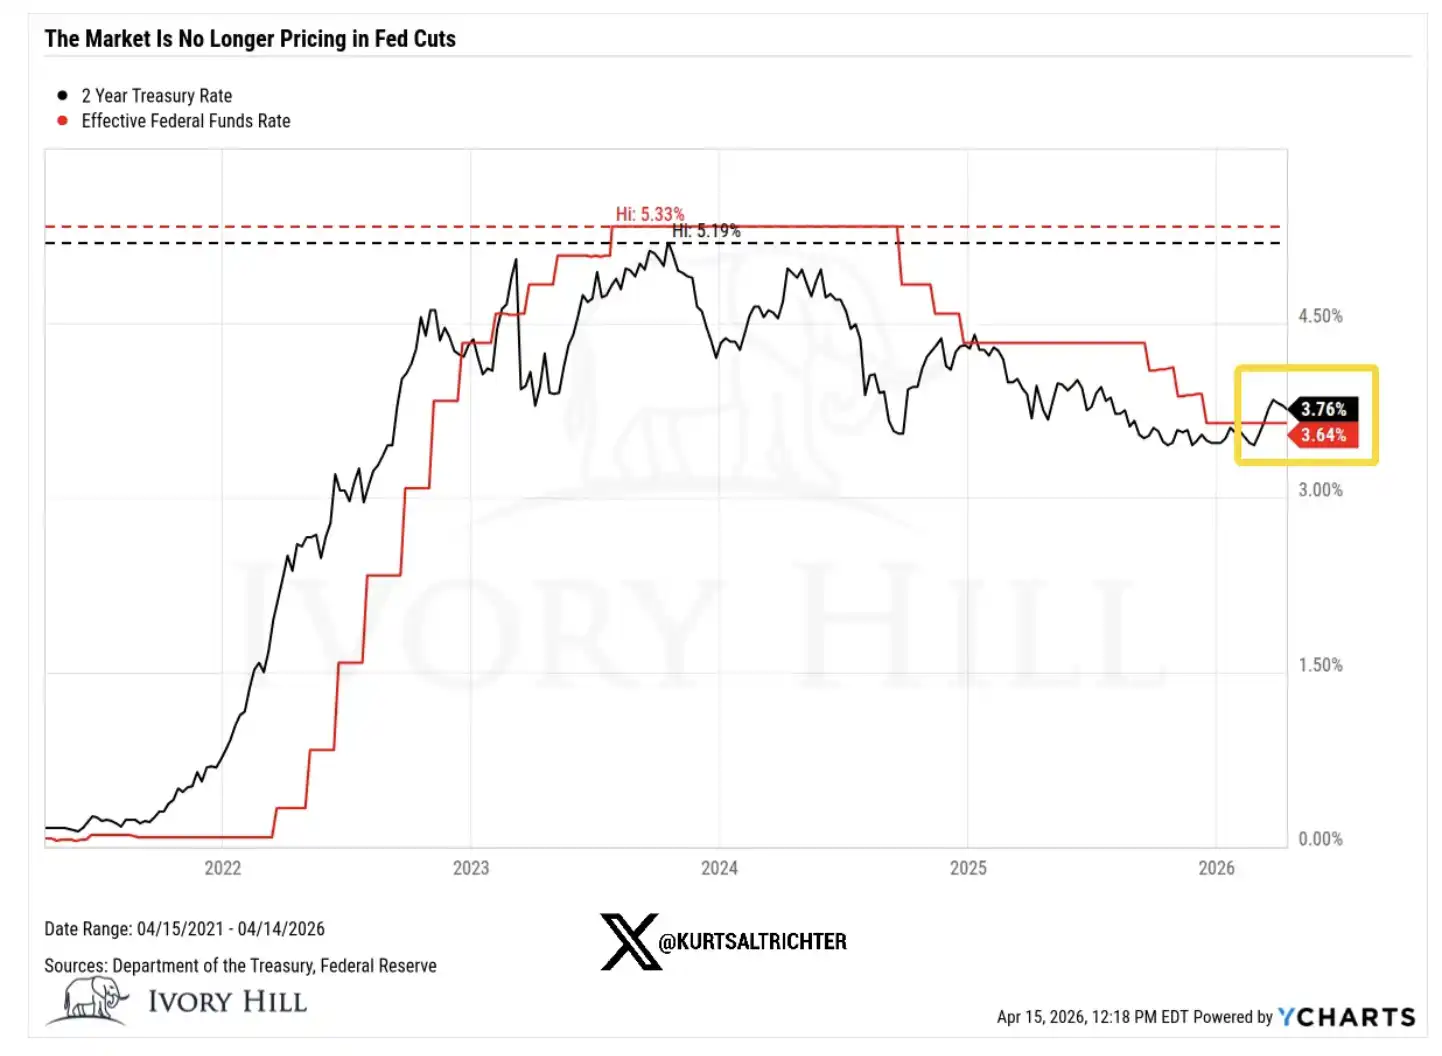
2年債利回り:3.38%。前日終値は3.75%で、戦前に比べてほぼ40ベーシスポイント上昇しています
これらの変化の背後にある意味を1つずつ見てみましょう。
戦争勃発後、10年債利回りが30ベーシスポイント上昇したことは、債券市場が経済成長についてより楽観的な見解を持っているためではありません。現在、消費者の気分は悪化しており、信頼性は依然として低いです。この利上げは、実質的には債券市場がインフレを「静かに」価格設定していることを意味しています。
これは明確なシグナルを伝えています:より高い油価格が全体的な価格体系に伝播しており、将来の米連邦準備制度の政策余地は、株式市場が想定しているほど広くないかもしれません。
原油価格は6週間で37%上昇しましたが、これは市場が米イラン間で真のかつ持続的な合意が成立すると信じている場合の動きではありません。
もしトレーダーが停戦合意に本当に自信を持っていると考えるならば、原油価格は既に 70 ドルのレンジに下落し、継続しているはずです。しかし、現実はそうではありません。原油価格は依然として高い水準を維持しており、株式市場と同様に、「紛争が解決するだろう」という期待が価格設定に反映されていません。
また、2年物米国債の利回りは、依然として戦前よりも 40 ベーシスポイント高い水準であり、これ自体が「米連邦準備制度が利下げを行うだろう」という物語に対する直接的な挑戦です。
2年物の利回りは、利上げの期待を見極める上で最も敏感な指標であり、他のどの資産よりも直接的に連邦準備制度の政策経路を反映しています。そして今、それが伝えているシグナルは:市場が想像しているよりも連邦準備制度の行動余地が小さいということです。この点は、今回の株価上昇を支えてきたほとんどすべての評価論理に影響を与えるでしょう。
それでは、最終的に誰が正しかったのでしょうか?
株式市場が正しかった可能性があります。この点については認めます。もし実質的な停戦合意が実現すれば、債券利回りは迅速に下落し、供給問題が信頼できる解決策を見つければ、原油価格も大幅に下落する可能性があります。これは、株式市場が先行し、他の市場が後追いするというパターンが初めてではないからです。
しかし、もう一つの説明があり、私は現在それが過小評価されていると見ています。
この上昇サイクルの大部分は基本的な要因によってではなく、モメンタムによって駆動されております。トレーダーは上昇トレンドでショートを取ることを躊躇しており、この行動自体が市場を不断に押し上げています。このような買いオーダーは、実際には市場を想定よりも長い時間続かせることができます。
しかし、これは基本的な論理を変えるものではありません。
根本となる現実は:原油価格は依然として高水準にあり、金利は上昇しており、連邦準備制度の利下げ余地も多くのロングポジションが必要としている程度よりもはるかに制約されています。
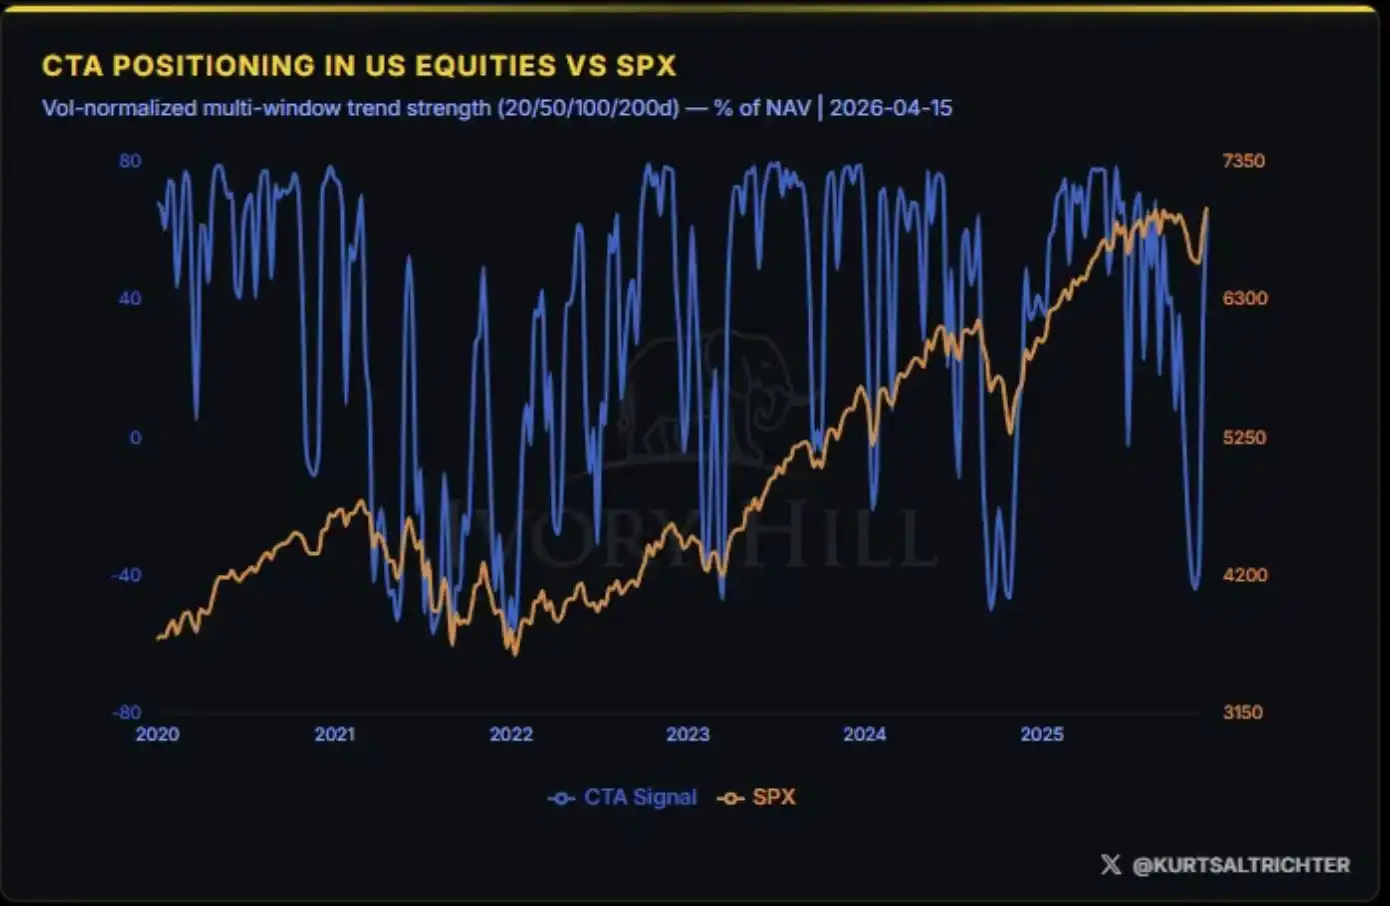
基本的な要因による上昇は、通常持続性が高く、モメンタムによる上昇は、通常弱く、短命です。過去の高値近くで追加投資を検討する際には、この違いが非常に重要です。先ほどの市場バリュエーションの図が示すように、現在の株式市場は「完璧な状況」を価格設定しています。
私の実際の判断
ここ 10 日間、状況は確かに改善しています。私はただの空売り派ではありませんので、その点を否定するつもりはありません。
しかし、株式市場の価格設定と、債券および原油が反映している現実との間には、依然として明白なギャップが存在し、そのギャップは縮まっていません。私はこの点を注視しています。
現在、株価は範囲の最楽観的な端にあります。一方、債券と原油は中間に近づいており、それは依然としてインフレが存在し、連邦準備制度の政策空間が限られている、そして未解決のままの世界を反映しています。
この不均衡は最終的に修正されますが、その経路は2つしかありません:
要するに、真の停戦協定が達成され、原油価格が70ドル前後に戻り、連邦準備制度が明確な利下げの余地を得て、最終的に株価が正しかったことが証明されるか;
それとも、何も起こらず、株価が下落し、債券と原油が現在反映している水準に近づいていくか。
ただし、現時点では、債券と原油は株価に近づいている兆候は見られず、むしろ株価がそれらと「整合」するために下落する必要があるようです。
次回のインフレデータは5月12日に発表されます。私の見解が正しい場合、CPIは3.5%以上となり、2026年の利下げの物語はほぼ終了するでしょう。
現在の位置にさらに買いポジションを持ち続けることは、すべてが最も理想的な方向に進むことを賭けていることに他なりません: 戦争が円満に解決し、「トランプの急な発言」に干渉がない; インフレは管理された状態を維持; 連邦準備制度は計画どおり利下げ; 企業の利益が安定している。これら4つの事象はすべて同時に発生する必要があります。いずれか1つが著しい逸脱を示した場合、市場の下方修正プロセスは迅速かつ激しいものになる可能性が高いです。
そして忘れないでください — 確実なことはすべてが変化するということです。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事