イラン戦争が膠着状態に陥っています。市場はどのようなシグナルに従うべきですか?
原文のタイトル:債券市場が警告を発しており、イラン戦争の次の「段階」
原著者:The Kobeissi Letter
翻訳:Peggy,BlockBeats
編集者注:地政政治の緊張が高まる中、市場の注目は静かに移り変わっています。最初は油価ショックと中東情勢に焦点が当てられていましたが、戦争が膠着状態に入るにつれ、より体系的な変数が浮かび上がってきました:金融条件そのものが締め付けられつつあります。
この記事の主要な主張は、現在の市場を本当に主導しているのはもはや戦争そのものではなく、債券市場の混乱であるということです。
過去1カ月で、米国の10年債の利回りが急速に上昇し、利上げ期待が直接再構築され、「利下げ軌道」から「利上げへの論議」にシフトし、株式市場、商品市場、さらには政策空間に抑圧をかけています。この過程で、労働市場の持続的な弱さとインフレ期待の再度の上昇が、米連邦準備制度(FRB)にとってジレンマを増大させています。
さらに注目すべき点は、筆者がこの市場の揺れを政策反応関数の中に位置づけていることです:利回りが4.50%–4.70%に迫ると、「政策転換の地帯」として、政府の介入の確率が著しく上昇します。歴史的な関税の一時停止や、最近の「和平交渉」のリズムの変化は、債券市場のプレッシャーが政策レベルに伝播している具体例として解釈されています。
これはより深い問題を引き起こします:債券市場が資産価格付けと政策リズムを主導し始めたとき、市場参加者はどのようなシグナルに従うべきですか?地政政治の物語なのか、金利曲線のわずかな変化なのか?
この構造的変化の中で、本文ははっきりとした答えを提供しようとしています——債券市場を注視してください。リスクを反映するだけでなく、リスクの境界を決定しているからです。
以下は原文です:
イラン戦争の和平交渉が停滞する中、米国市場で急浮上している緊急の問題は、債券市場が「故障」していることです。債券市場の激しい揺れの中で、「介入」の確率が急速に上昇していると考えています。これは何を意味するのでしょうか?以下で説明します。
始める前に、この記事をブックマークすることをお勧めします。これは今後数週間の市場動向の指針となります。
イラン戦争が2月28日に勃発したとき(米国とイスラエルがイランの最高指導者ハメネイを暗殺したことから始まった)、初期の石油価格上昇率は15%未満でした。米国の当時の判断は、ハメネイの暗殺が迅速にイラン政権の交代を引き起こし、比較的速やかでかつ軽微な結果をもたらすというものでした。しかし、現在に至るまで、イラン戦争は第27日を迎え、米国が提示した「15項目の和平提案」がイランに拒絶され、和平交渉は明らかに停滞しています。
現時点では、どちらもこの戦争を終了したいと明確に望んでいるかは確認できません。そのため、油価は依然として高値で推移し、WTI原油価格は再び1バレルあたり100ドルに迫っています。しかし、これはもはや市場が直面している最大の問題ではありません。真の問題は、債券市場に移り、それが急速に世界経済最大の障害となりつつあることです。
核心の問題
戦争が始まった当初、油価は市場の焦点であり、今もそのようです。その理由は非常に単純です:石油市場は戦争の衝撃を最も直接的かつ迅速に反映しています。
しかし今、より大きな問題はアメリカの国債利回りの急増です。
以下のように、イランとの戦争が勃発してから27日間で、アメリカの10年債利回りは約3.92%から4.42%に上昇し、50ベーシスポイント上昇しました。戦争が始まる前、市場が議論していた焦点は2026年にいくつの利下げが行われるかでした。
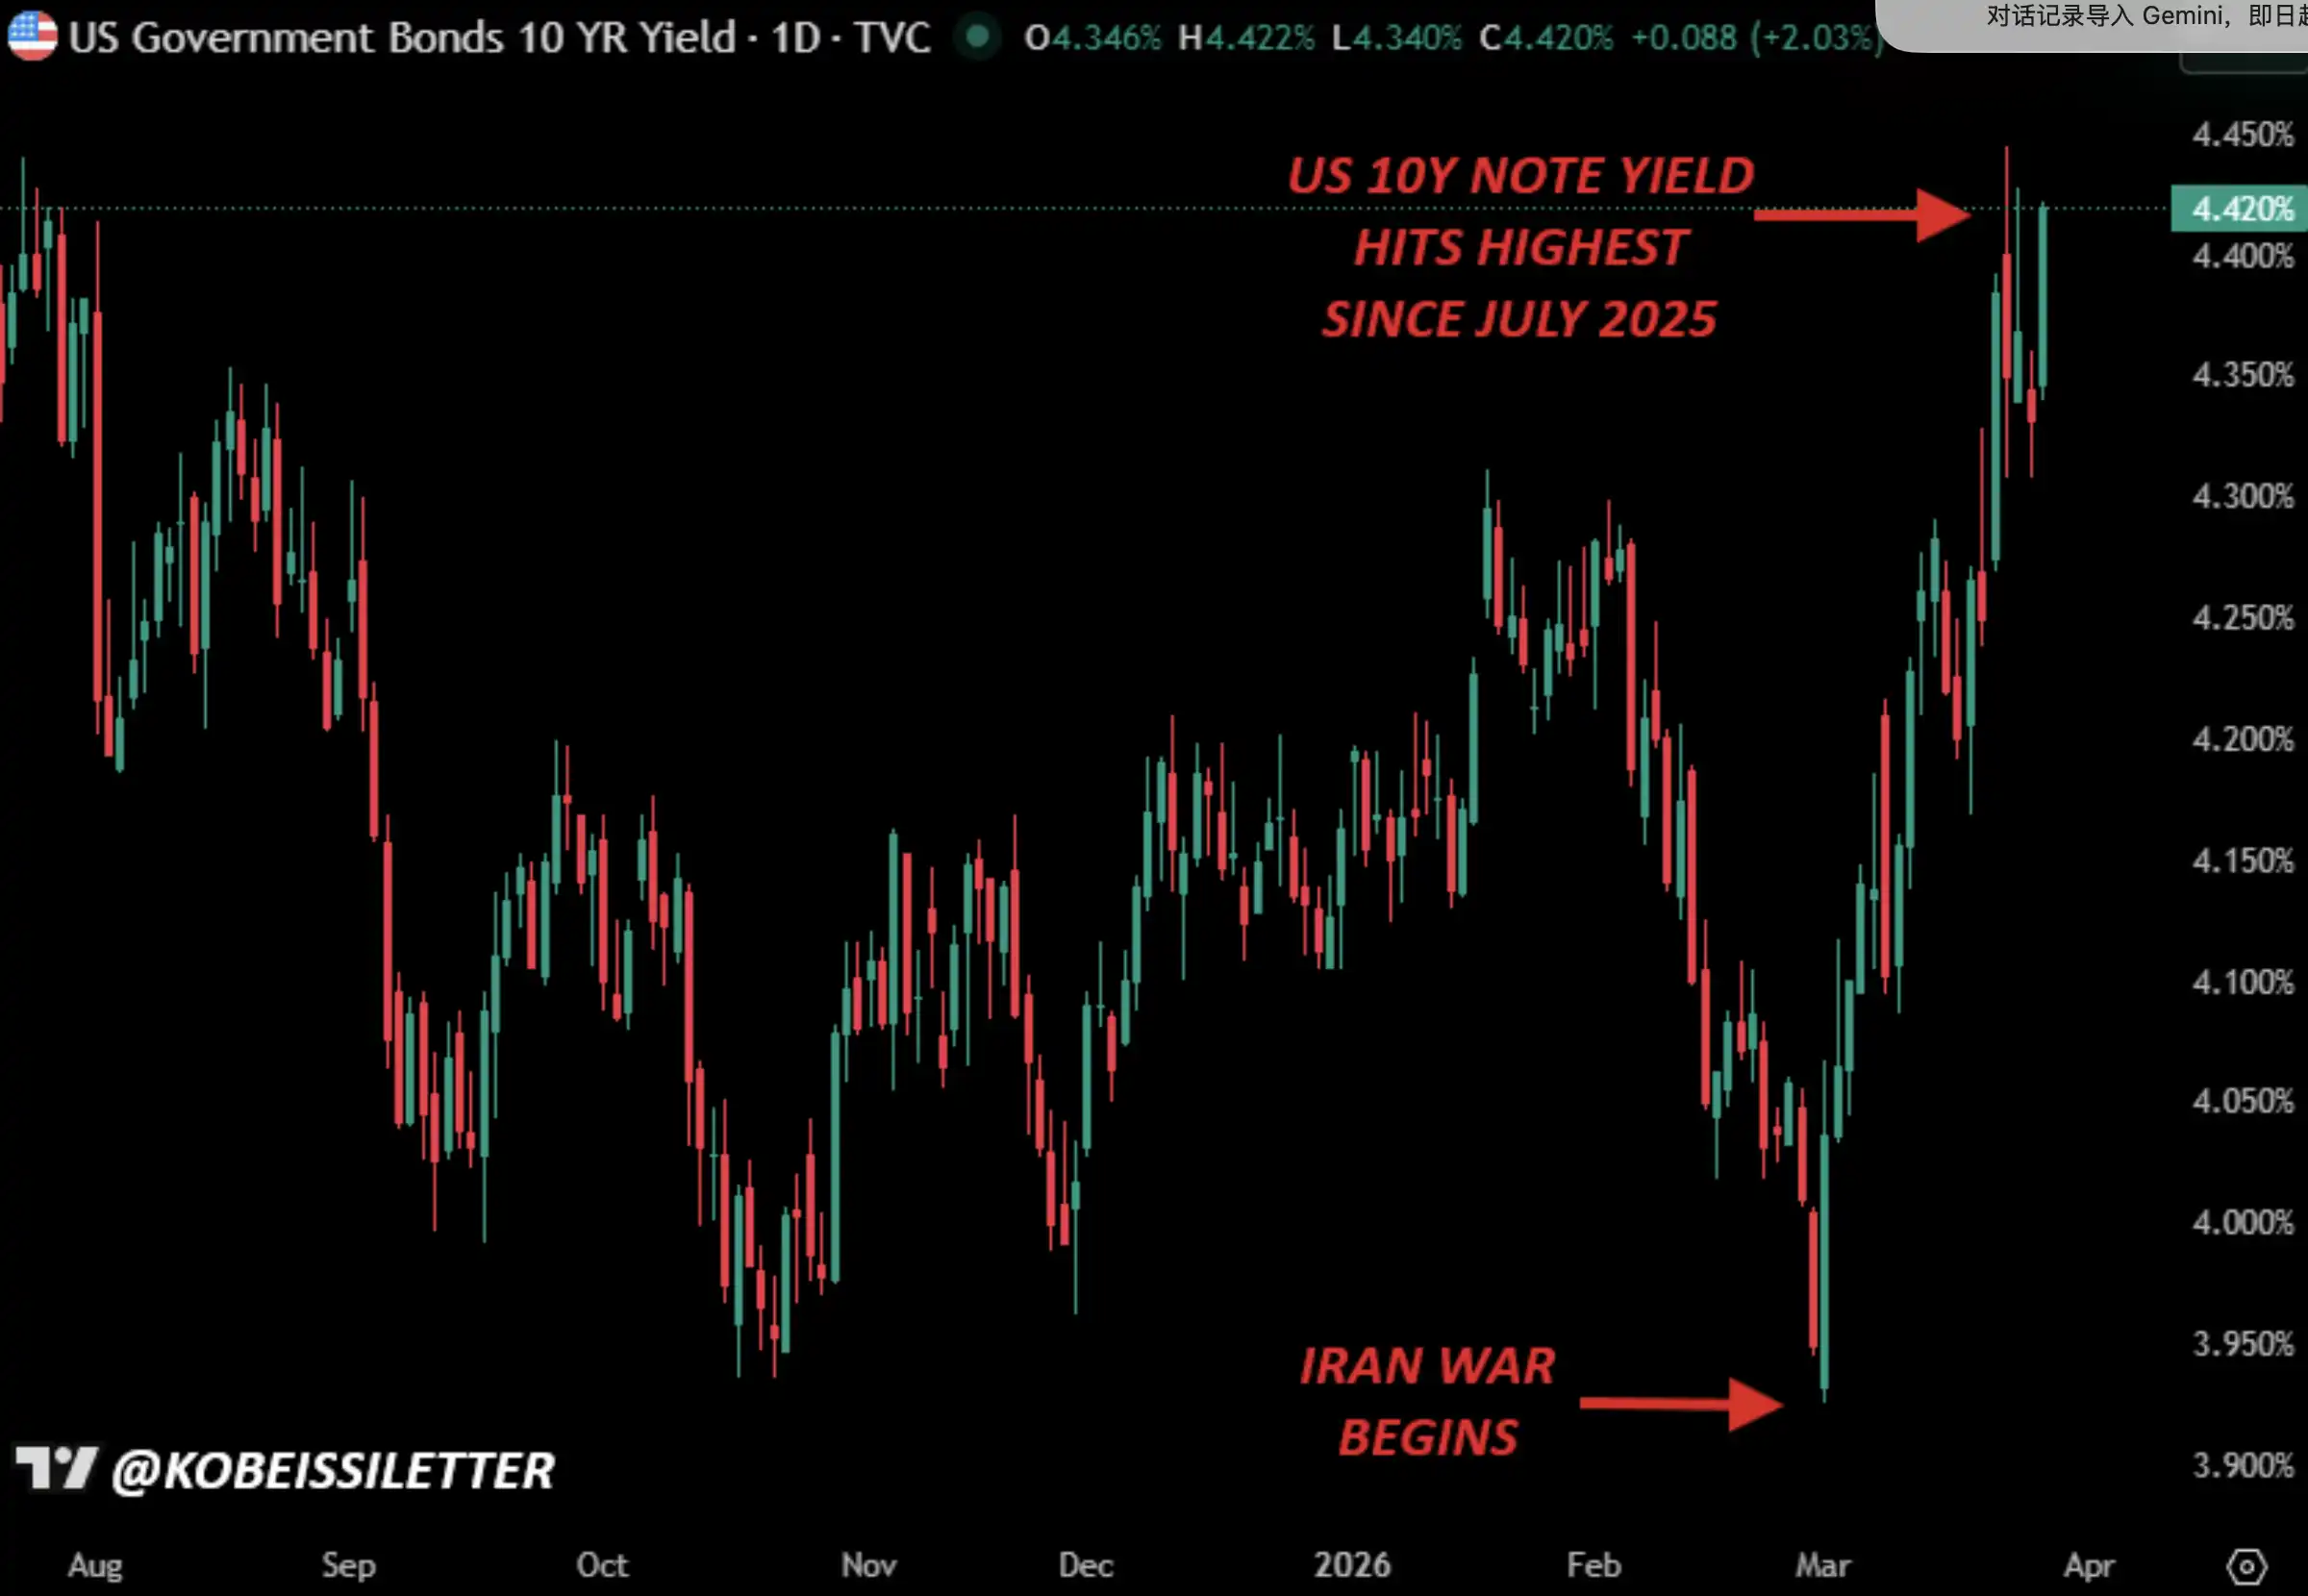
イランとの戦争勃発以降のアメリカの10年債利回り
現在のアメリカの10年債利回りの急上昇ペースや、より広範なアメリカ債利回り全体の上昇ペースは、2025年4月の「解放の日」(Liberation Day)期間のものとほぼ同等です。
ただし、今回の背景ははるかに複雑であり、債券市場の安定は見かけほど簡単ではありません。これはすぐに市場の最も核心的な物語になるでしょう。
利下げの期待から利上げの圧力へ
この激しい変化の程度をよりよく理解するために、2025年末の金利市場の期待を振り返ってみることができます。
以下に示すように、当時の市場の「ベースケース」とは、2026年までに連邦準備制度が連邦基金利率を2.75%から3.00%のレンジに引き下げるというものでした。さらに利率がさらに低い水準に引き下げられる可能性も25%を超えていました。
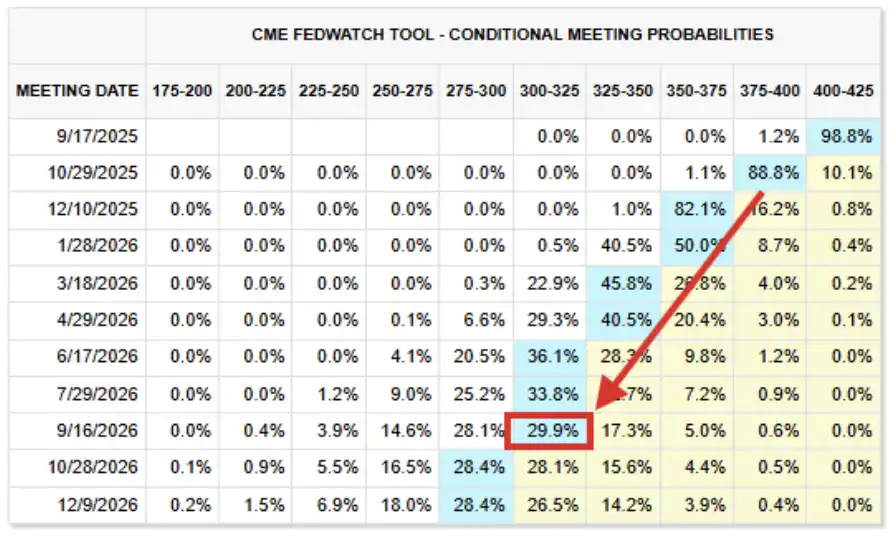
2026年の金利予想(2025年9月のスクリーンショット)
現在の金利先物の価格設定状況を見てみましょう。現時点では、「ベースケース」では2027年9月まで金利は現在の水準でほぼ据え置かれ、連邦基金利率は3.50%から3.75%の目標レンジになると予想されています。
この水準は、数か月前の予想よりも 75 〜 100 ベーシスポイント高く、2027 年末まで延長されていると判断されています。
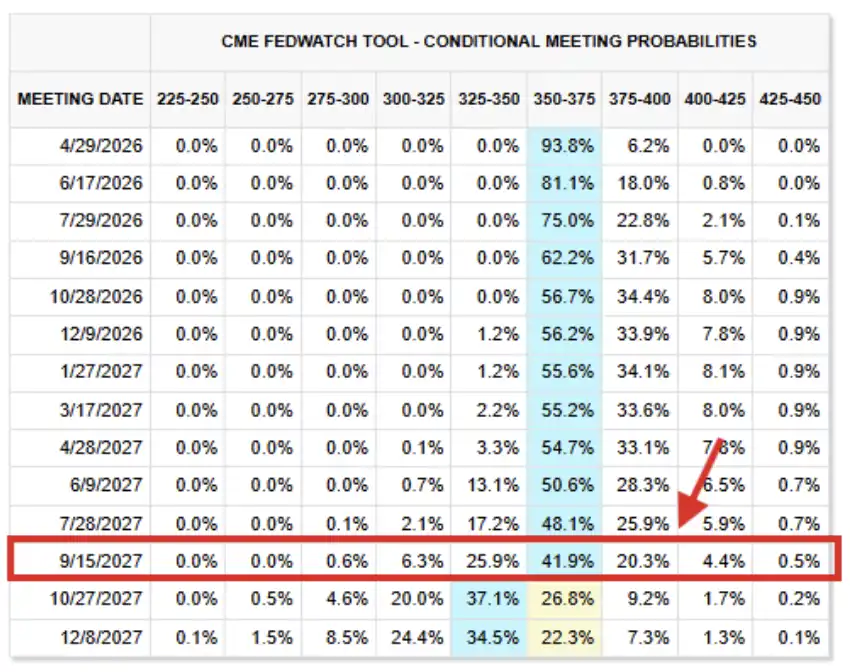
2026 年 3 月 26 日時点の金利先物状況
実際、市場は既に「利上げ」の可能性について再び議論し始めています。現在、市場の約 43% が、2026 年末までに連邦準備制度が利上げするとみています。客観的に見て、市場はこのようなショックを再び受け入れるのは非常に困難になっています。
次に、その理由を説明します。
労働市場はさらに悪化するだけです
2025 年 9 月 17 日、連邦準備制度は市場が広く予想したように利下げを実施し、年末までにさらに 2 回の利下げを行うことを示唆しました。当時、インフレは連邦準備制度の長期目標である 2.00% を明らかに上回っていましたが、市場はアメリカの労働市場に対する懸念が高まっていました。
会合後の声明では、連邦準備制度は経済活動を「鈍化している」と表現し、「雇用の成長が鈍化している」と付け加え、同時にインフレは「上昇しており、依然として比較的高い水準にある」と指摘しました。雇用の低下とインフレの上昇は、実際に連邦準備制度の「物価の安定」と「完全雇用」の両目標から逸脱しており、しかし当時は労働市場の問題がより顕著でした。
そして今日に至っても、労働市場の状況はますます悪化しています。2025 年 9 月と比較して、現在の市場は実際にはより高い金利に耐える能力がより弱い状況です。
現実は:まず第一に、アメリカの 2025 年の雇用データが 102.9 万件も大幅に下方修正され、少なくとも 20 年来で最大の年間下方修正幅を記録しました。以前は 2024 年と 2023 年の雇用データもそれぞれ 81.8 万件と 30.6 万件下方修正されています。
過去の 3 年間で、初期発表のデータから 215.3 万件の雇用が「修正され消失」しました。2019 年以来、修正された雇用総数は 250 万件に達し、過去 7 年間で雇用データが負の修正を受けたのは 6 年です。
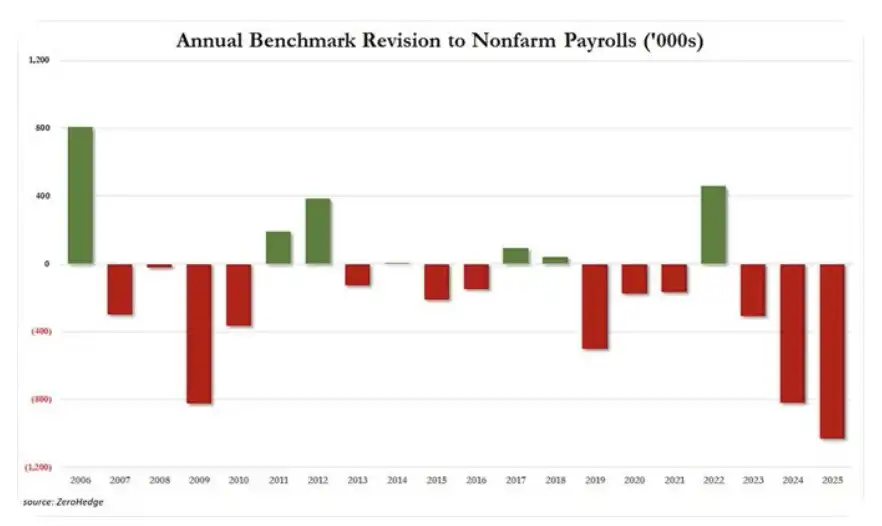
非農業雇用年次修正状況
さらに、類似した状況は実際には他にもたくさんあります。アメリカの平均失業期間は 2 月に 2 週間増加し、25.7 週となり、4 年ぶりの最高値となりました。2023 年 10 月以来、失業期間は累積で 6.3 週増加し、2020 年から 2021 年までの増加率は最も急速でした。 この水準は現在、感染前である 2018 年から 2019 年の水準を大幅に上回っています。
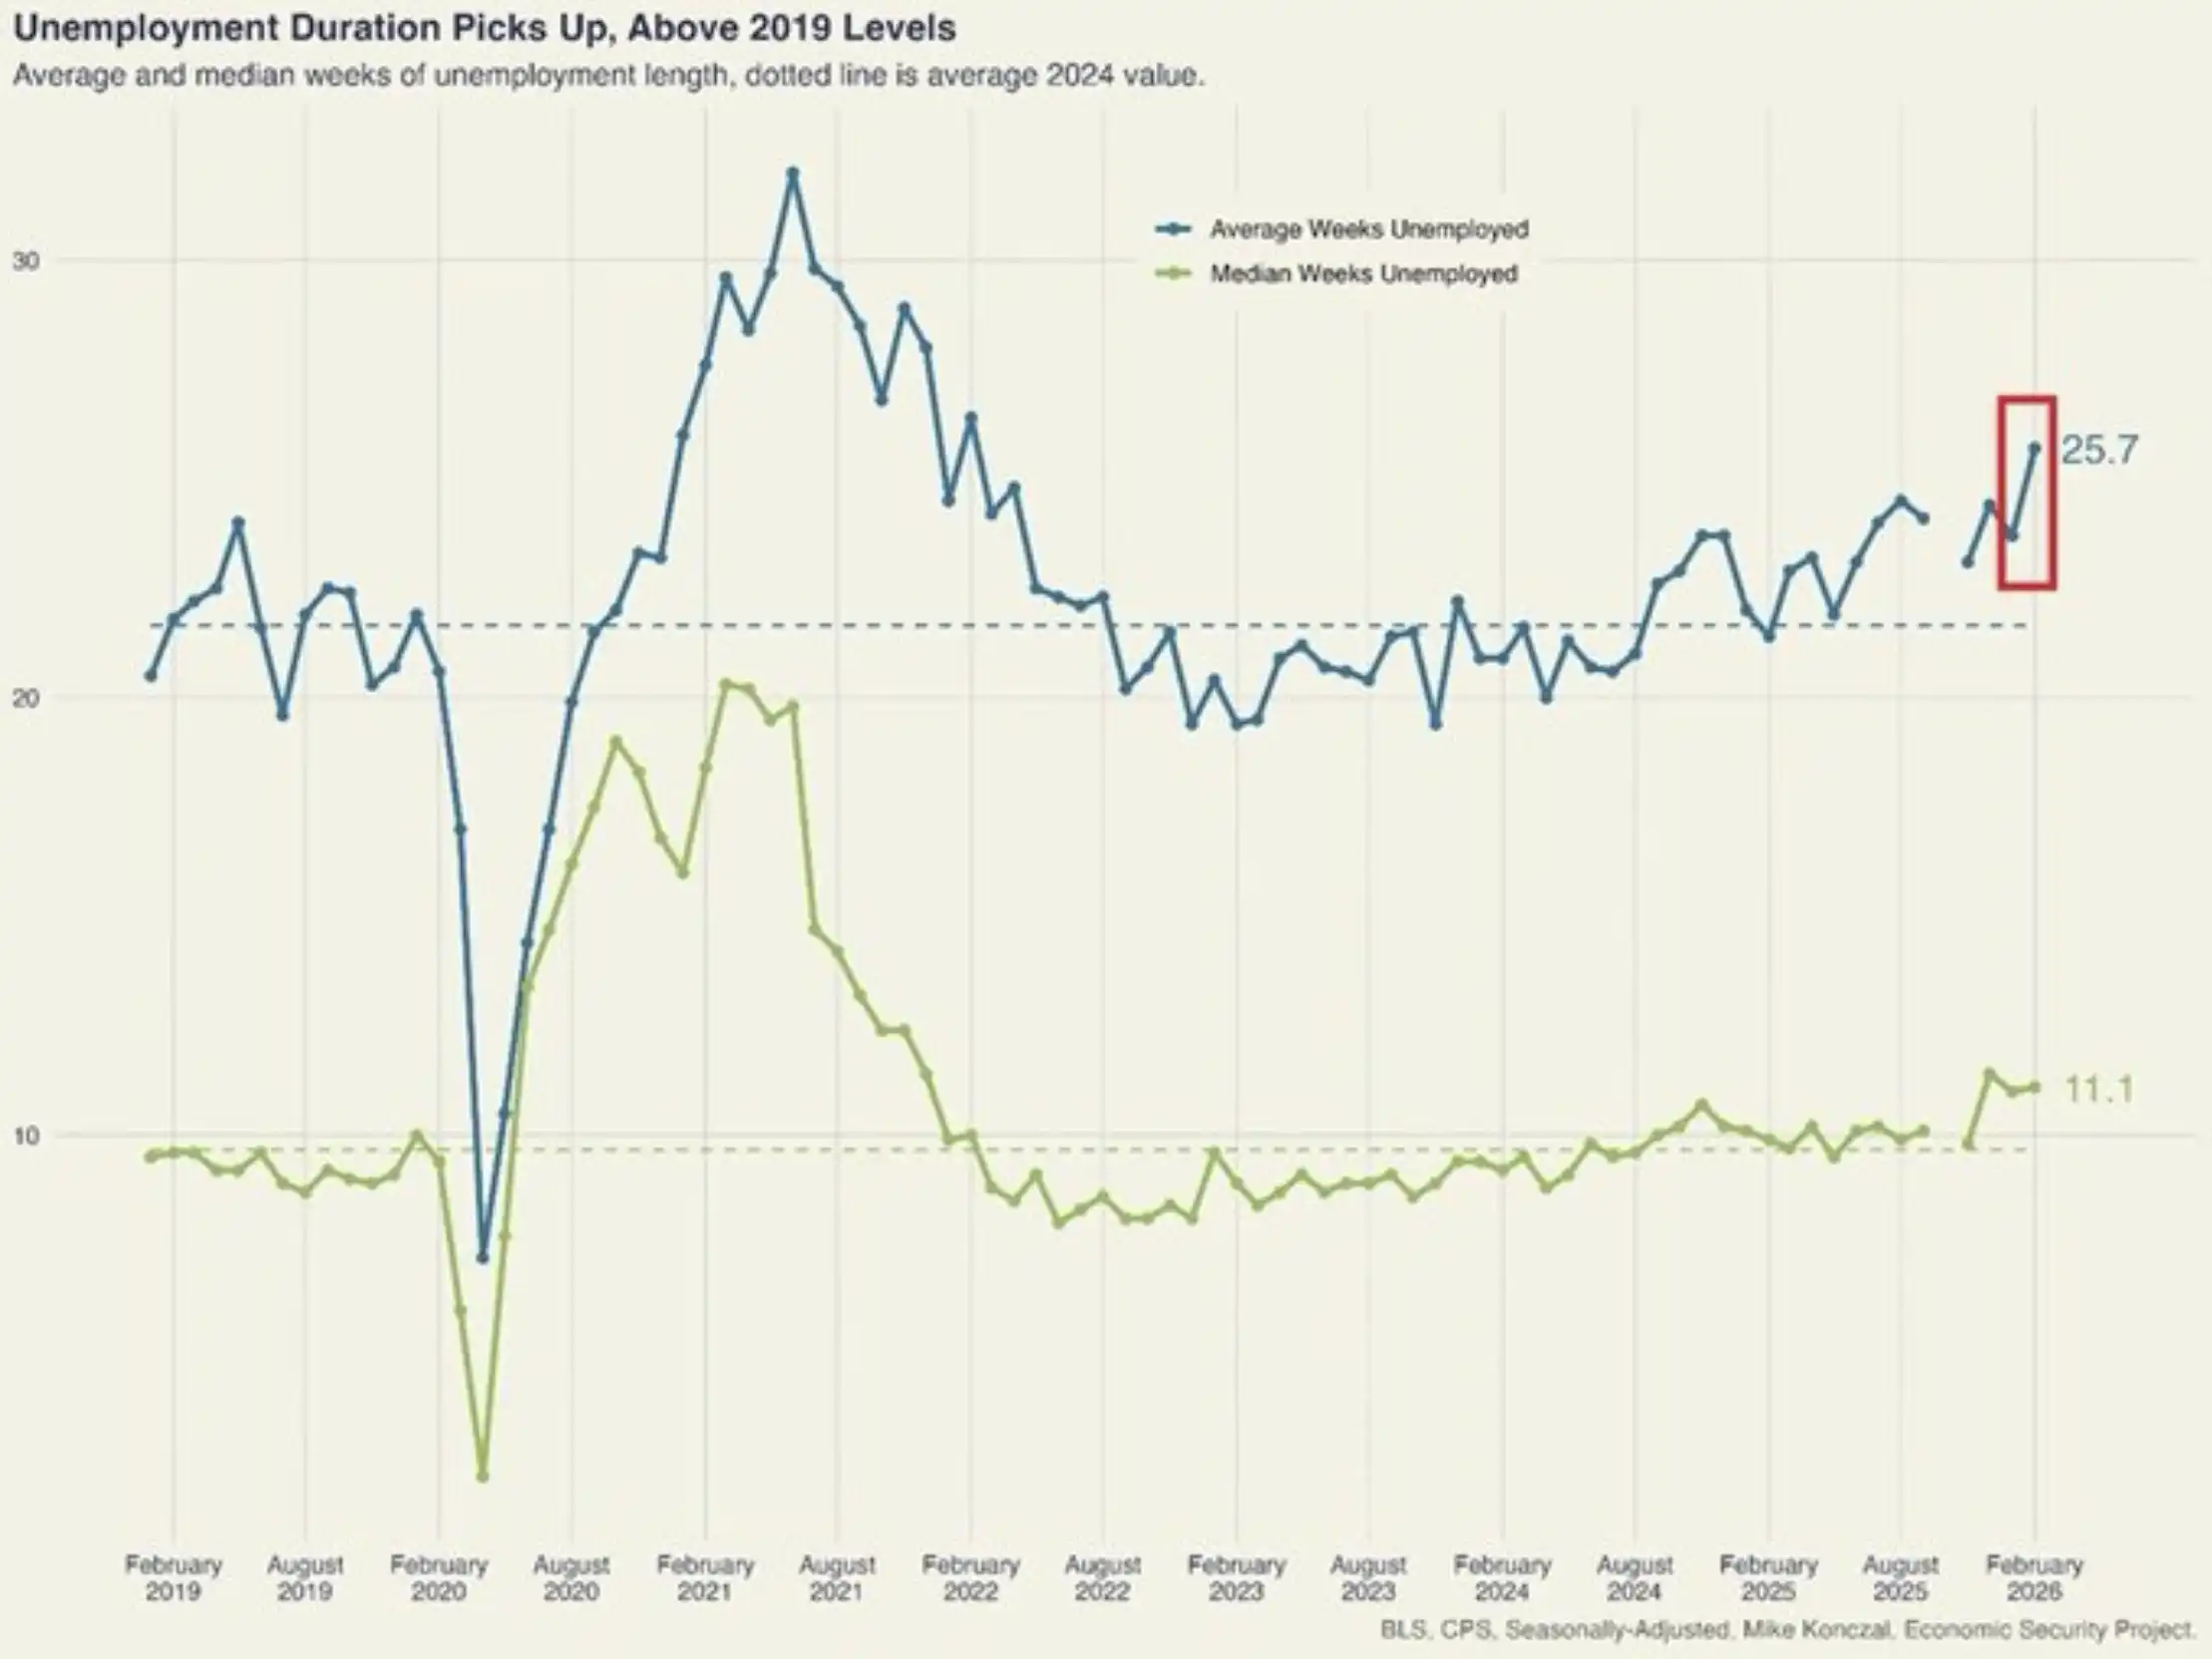
アメリカの失業期間が急上昇
再度強調しますが、このような兆候は例外ではなく、労働市場の弱さが持続し、悪化しているのを目撃しています。
弊社の見解では、アメリカ経済は 10年債利回りが 4.50% に接近し、さらに 5.00% を超えることに耐えられないと考えています。
なぜこれが起こっているのか?
大局的に見ると、アメリカの債券利回りの急上昇や利下げ期待の逆転は、一つの核心変数、すなわちインフレに帰結されます。
1977年にアメリカ議会によって確立された連邦準備制度理事会(FOMC)の、「二重使命」と呼ばれる連邦準備制度の目標は、最大の雇用と物価の安定を実現するために通貨政策を通じて行われるものです。前述のように、2025年に米連邦準備制度が金利を再び引き下げる際、FOMCは、依然として高水準のインフレに比べて、労働市場の弱さが「より重要な」問題であると考えていました。
しかし、エネルギー価格の上昇、イランとの戦争の継続、そして戦後のエネルギー回復サイクルの長期化という要因により、インフレは再び主要な葛藤となりました—これは労働市場が改善されたためではなく、インフレそのものがより深刻になったためです。
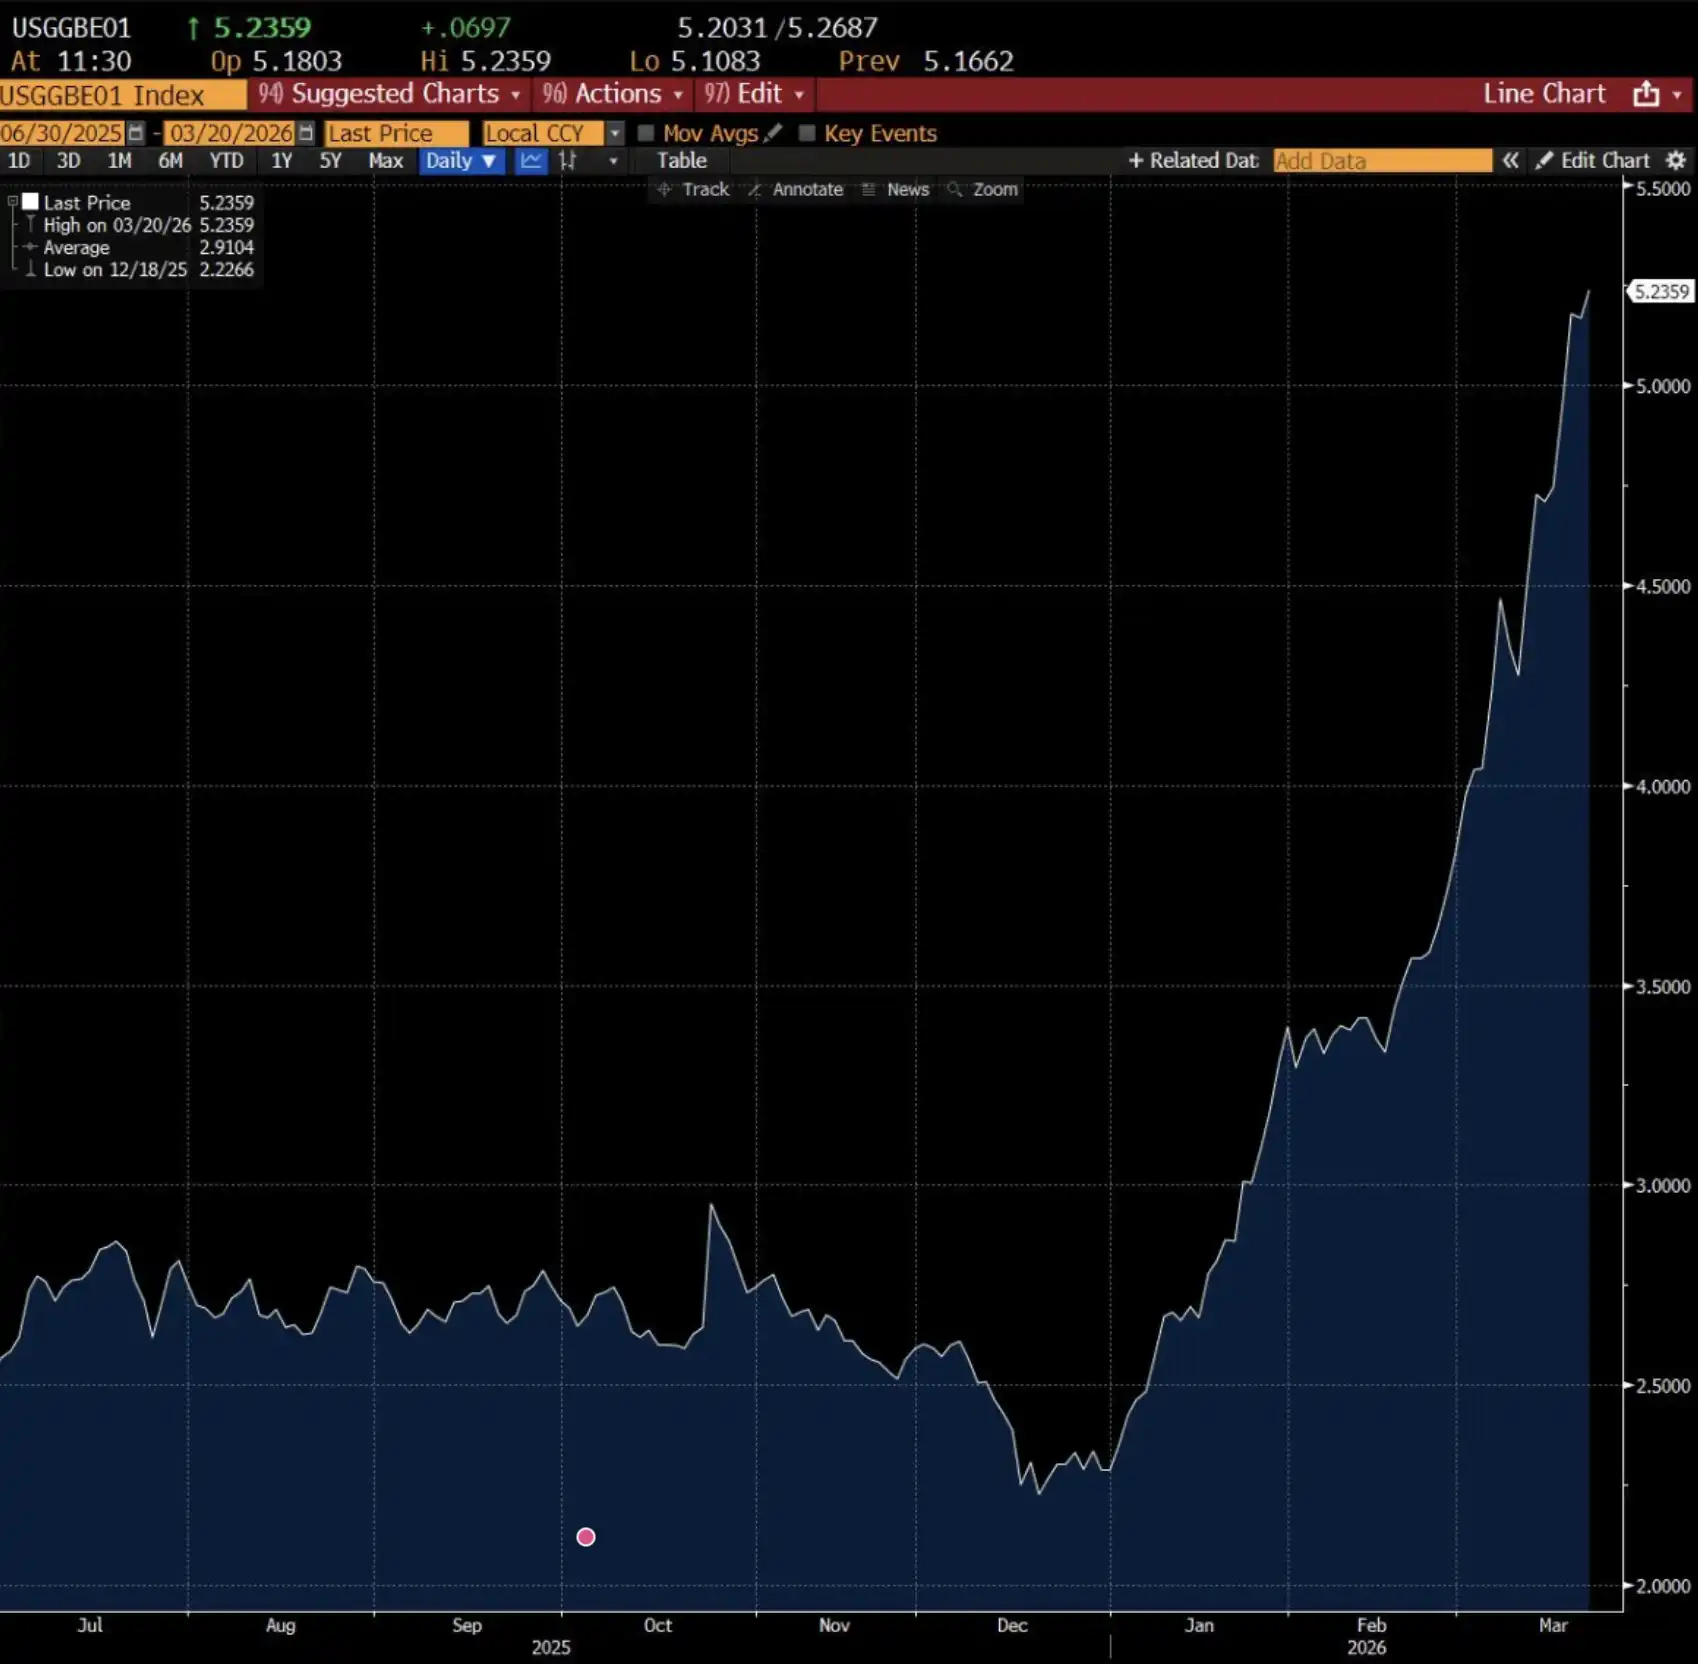
アメリカの12か月インフレ予想
上記の通り、アメリカの将来12か月間のインフレ予想は5.2%に急上昇し、2023年3月以来の最高水準を記録しました。注目すべきは、この予想の反転が1月初めに始まり、トランプ大統領がイランに対して脅威を表明し、中東で軍を集結させ、最終的には2月28日にイランを攻撃したことで急速に加速したことです。
これは、下記のCPIインフレ図に戻ります。当社が戦争勃発以来繰り返し強調しているように、原油価格が3か月間平均して1バレル95ドルを維持すれば、アメリカのCPIインフレ率は3.2%に上昇します。
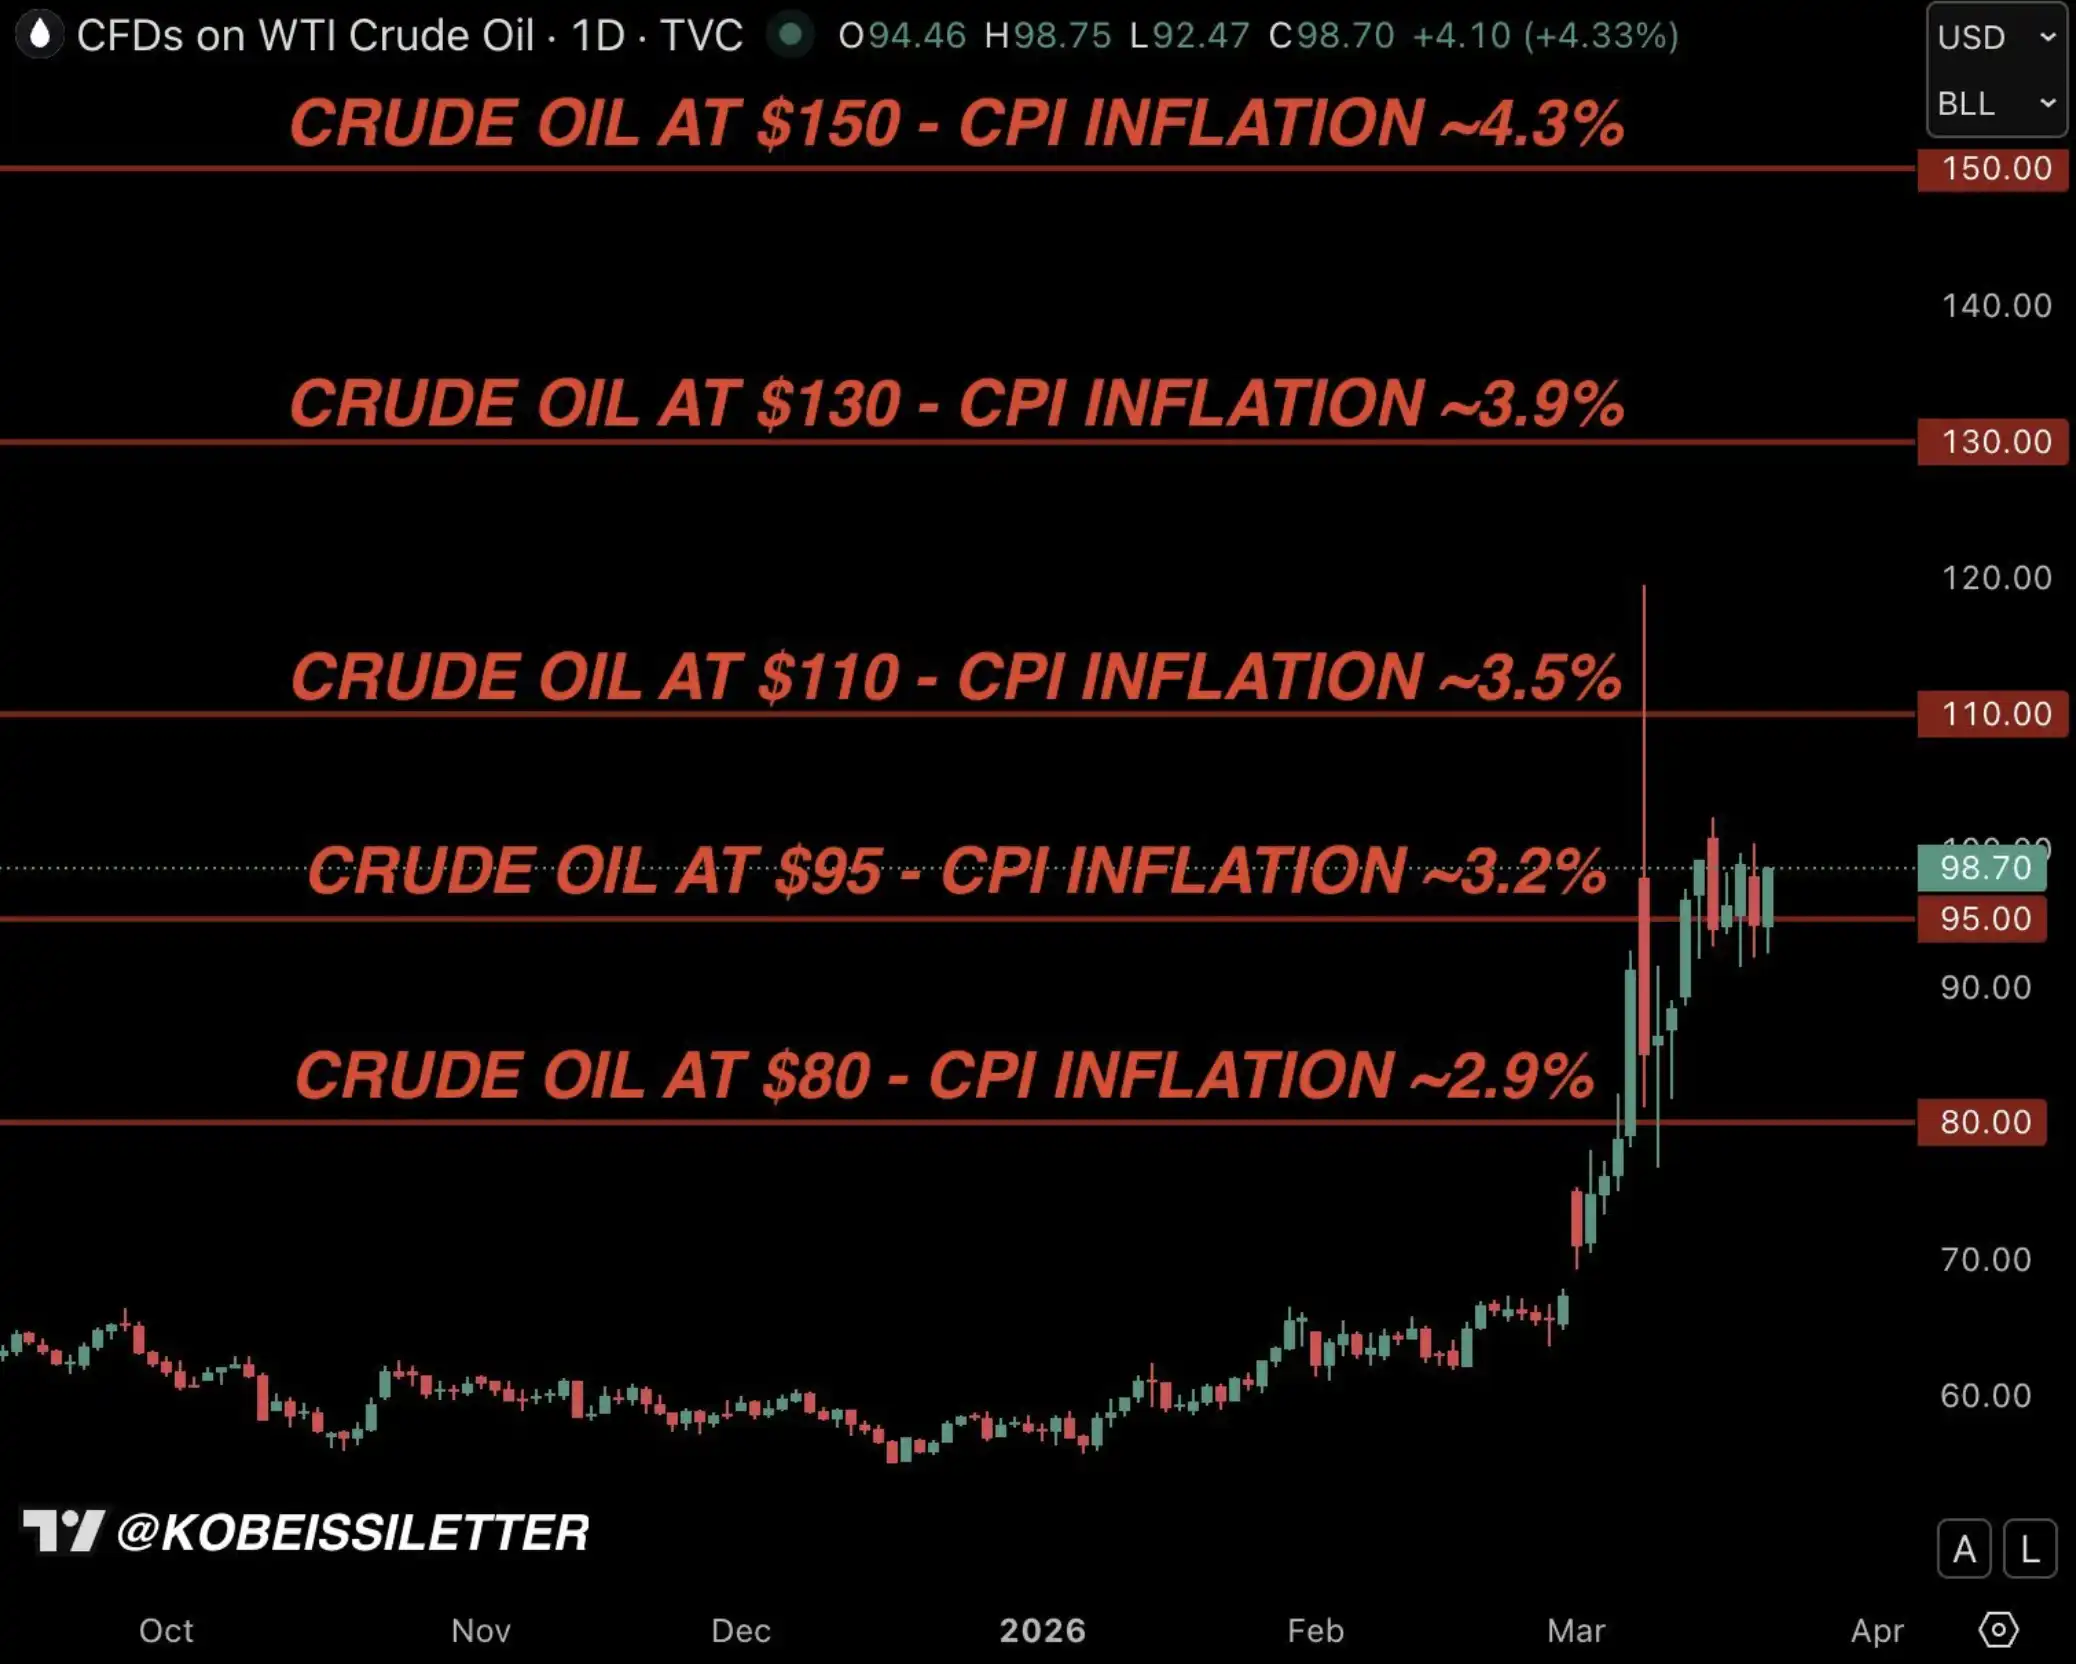
Kobeissi Letter: アメリカの石油価格とインフレモデル
しかし、現実的な状況では、現在の複数の連鎖反応を考慮すると、インフレの上昇幅はおそらく3.2%を上回るでしょう。
私たちは、「介入」が切実であると考えています
2025年初めの貿易戦争による激しい市場の波乱の中で、最終的にトランプ大統領が2025年4月に90日間関税を停止することを発表した一因は、債券市場です。
下図に示すように、我々はいわゆる「解放日」(Liberation Day)期間中における米国債利回りの上昇について、完全なタイムラインを整理しています。この利回り急上昇が4月9日の政策転換につながり、市場の圧力を和らげることとなりました。
そして、4月10日の現地インタビューで、トランプ氏は債券市場の動向に注目していると明言しました。
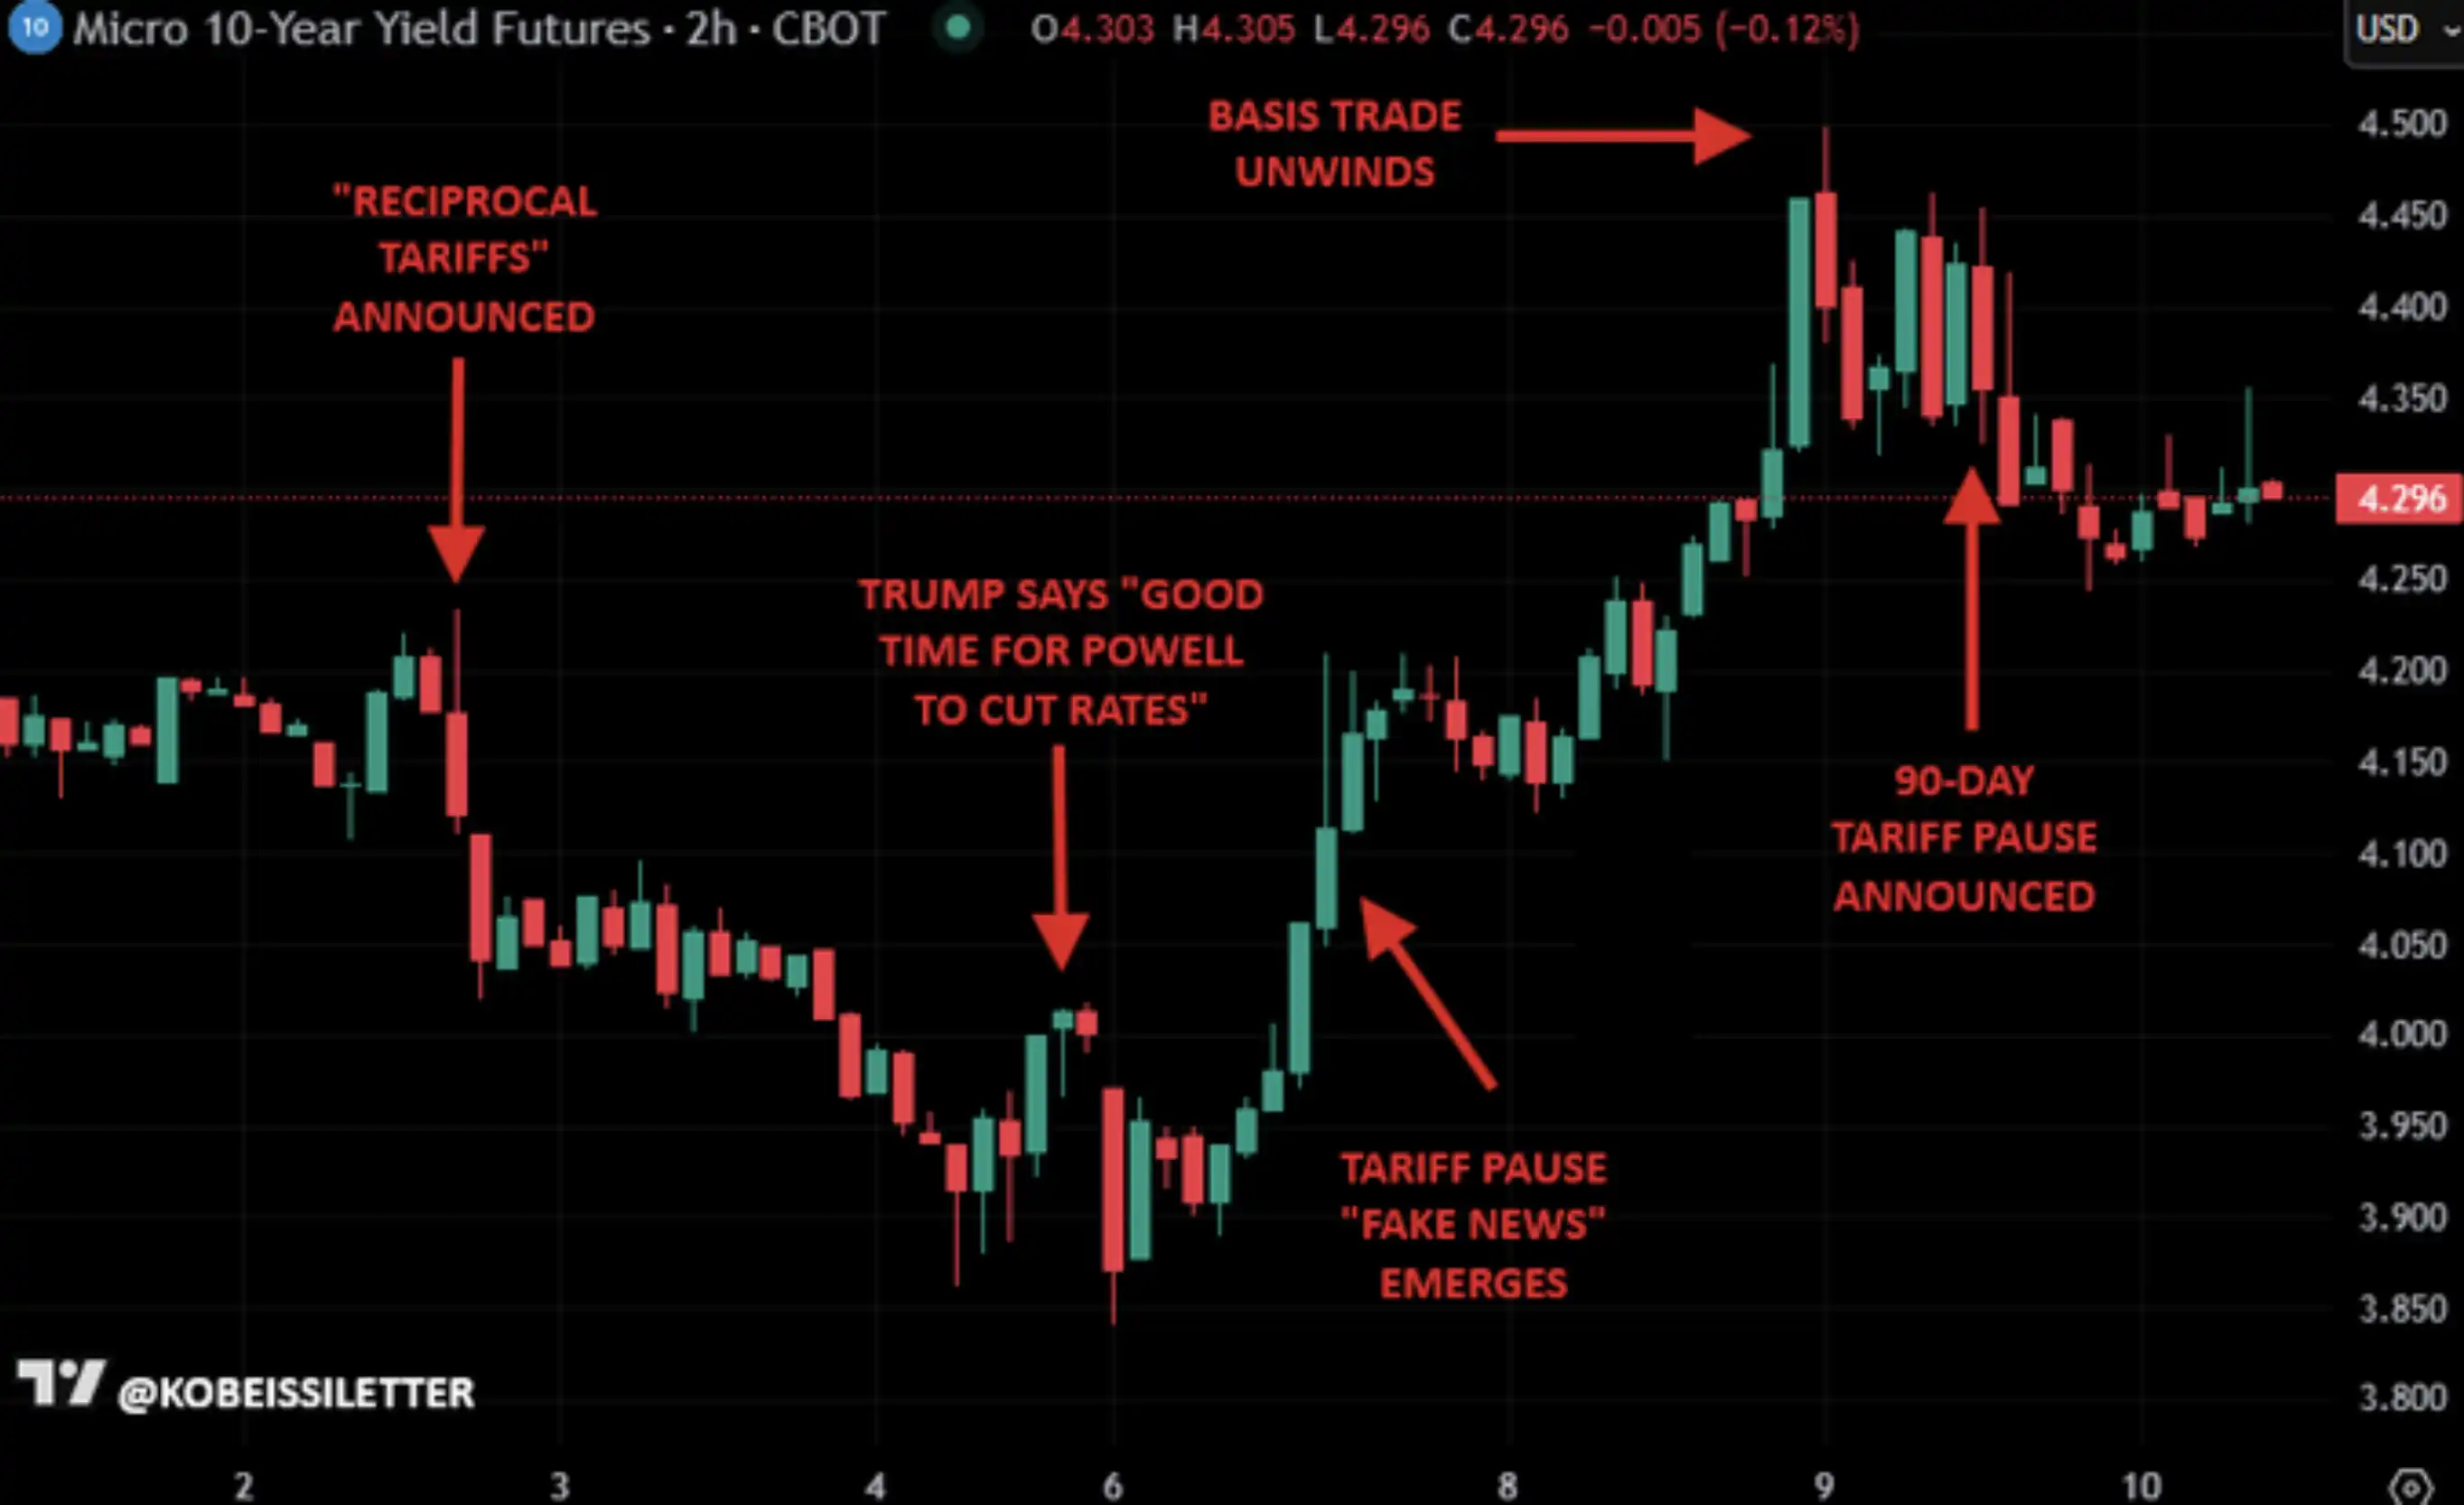
2025年4月の米国10年債利回り
このことから、米国の10年債利回りが4.50%から4.70%のレンジにあると、私たちが言うトランプ氏の「政策転換ゾーン」を構成している可能性が高いことが分かります。この水準は現在の水準よりやや高く、私たちは次のように考えています:利回りがこのレンジに達すると、米国経済が深刻な下降に陥ることを避けるために政策介入が必要になります。
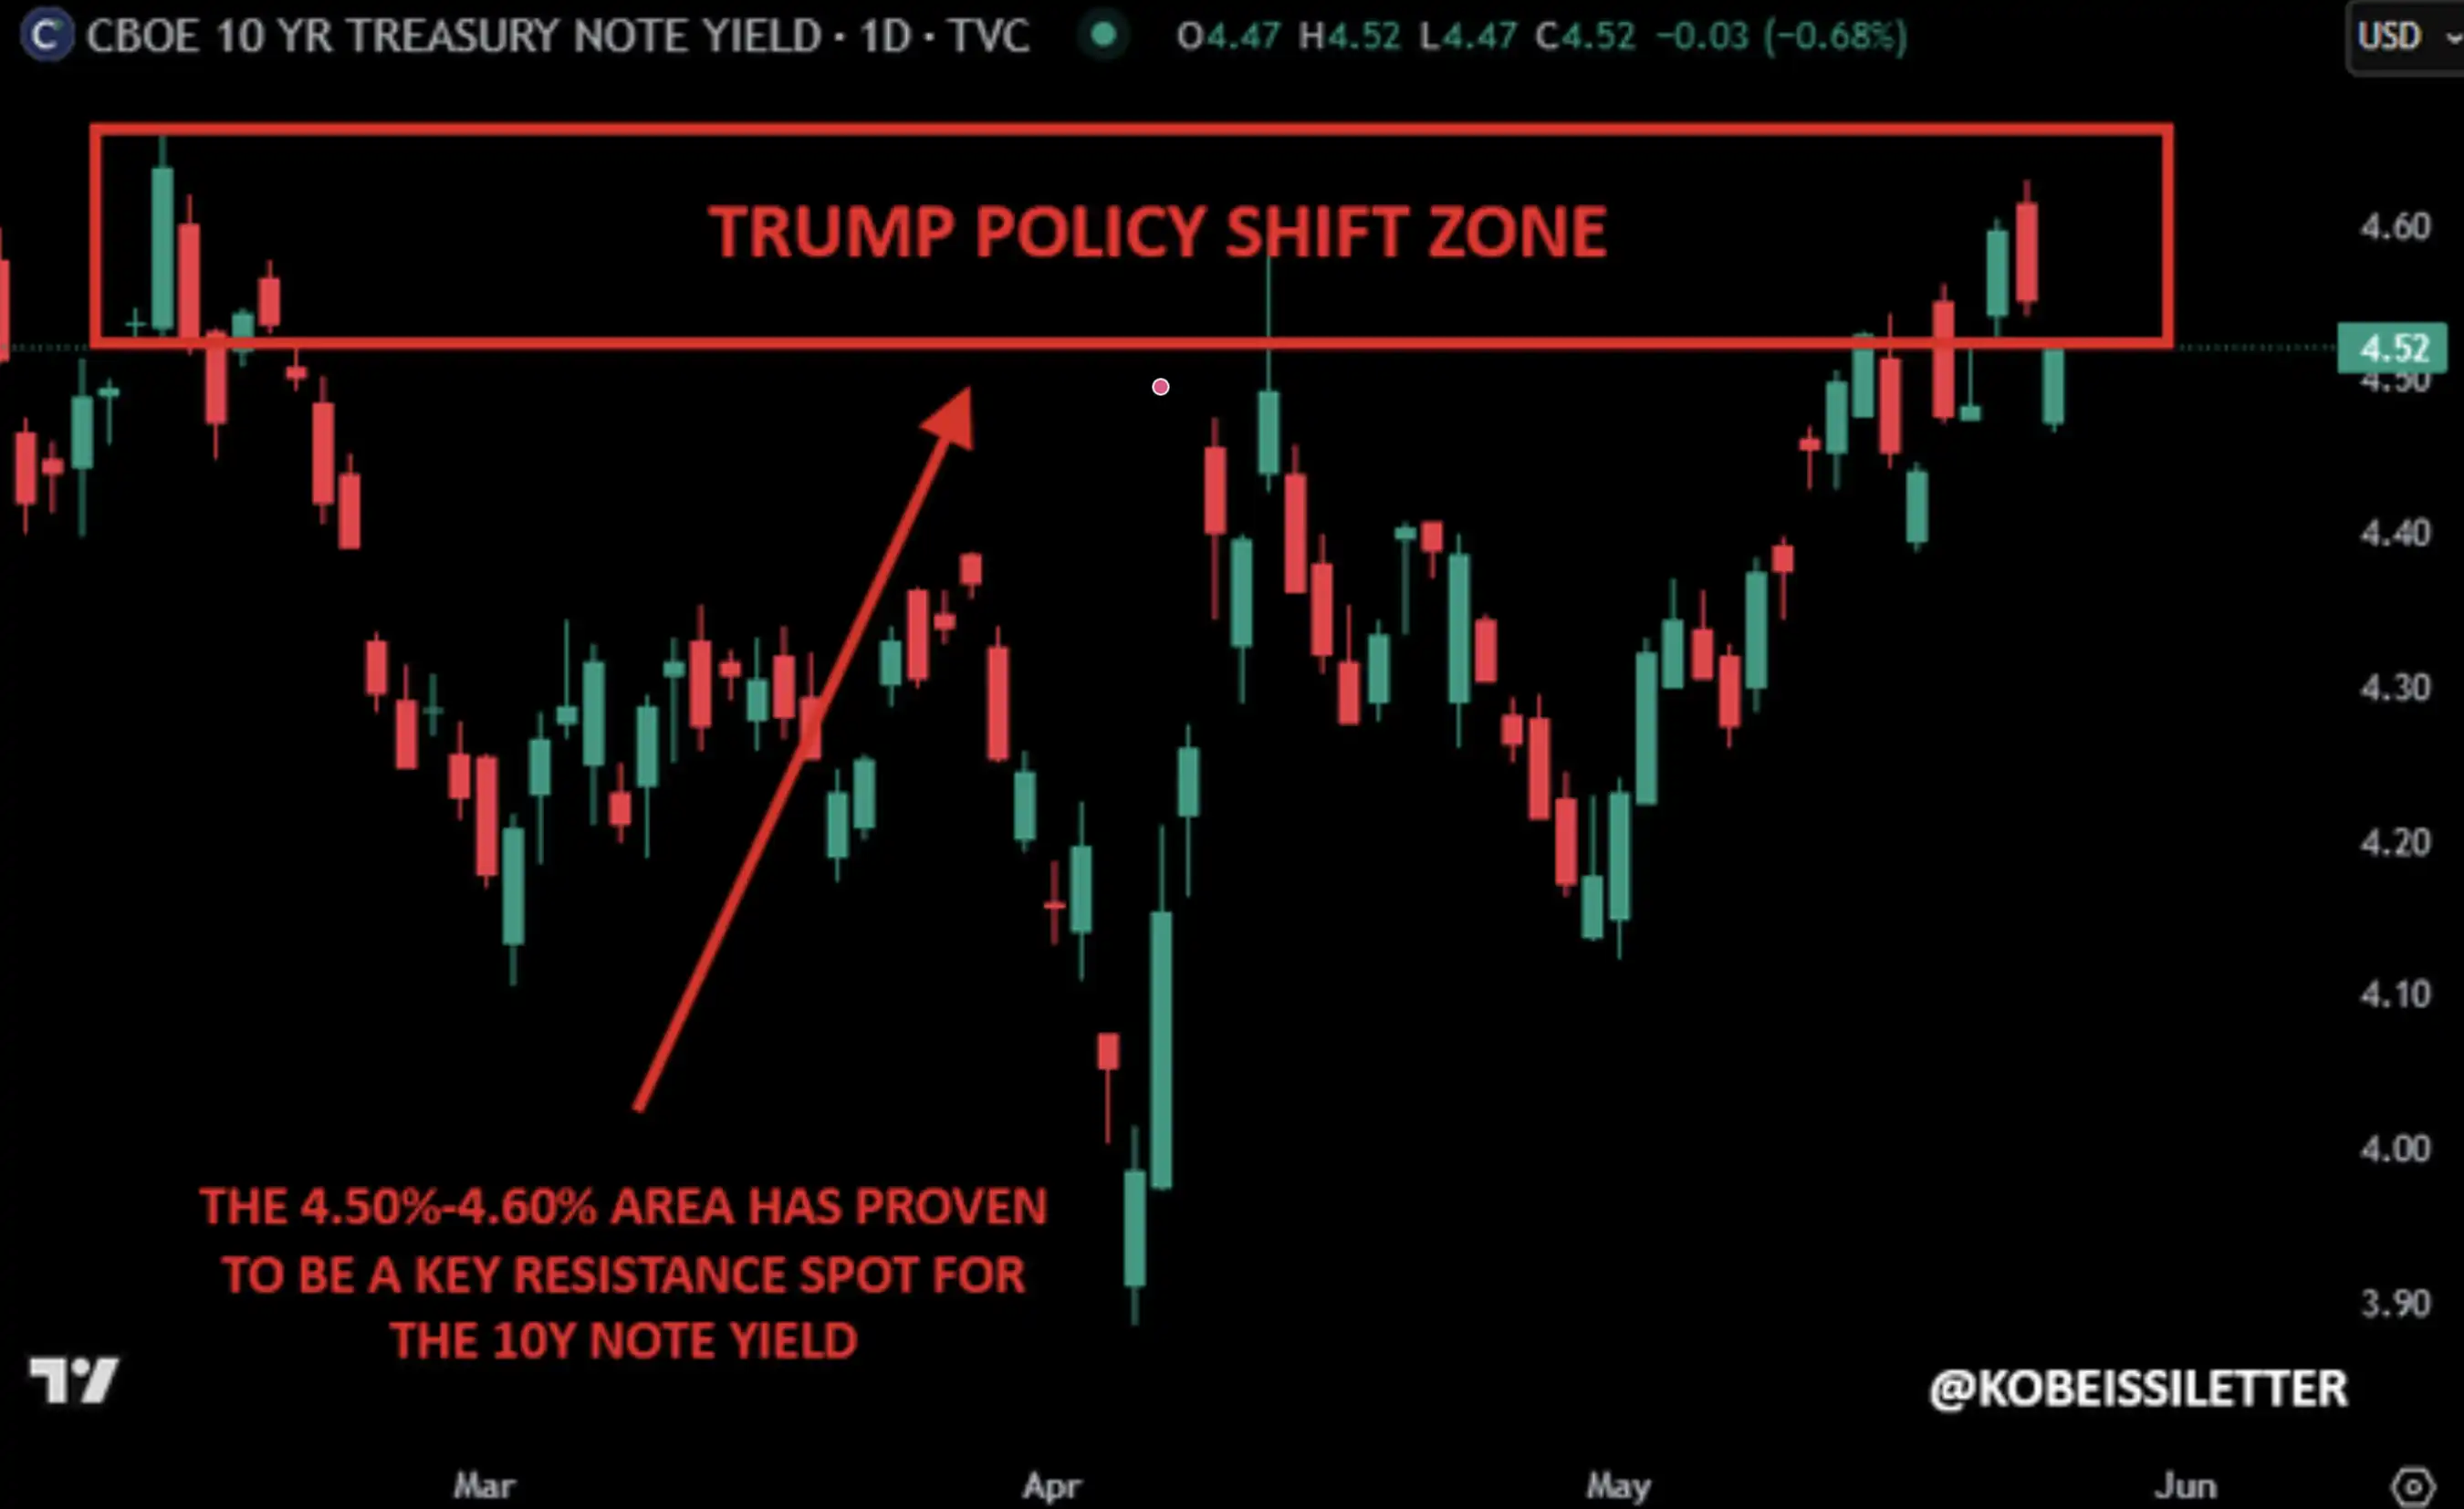
米国の10年債利回り、トランプ氏の「政策転換ゾーン」
私たちの見解では、今回も例外ではないと考えています。実際、私たちは、トランプ大統領が3月23日に「平和交渉」を宣言したタイミングが偶然ではないと考えています。
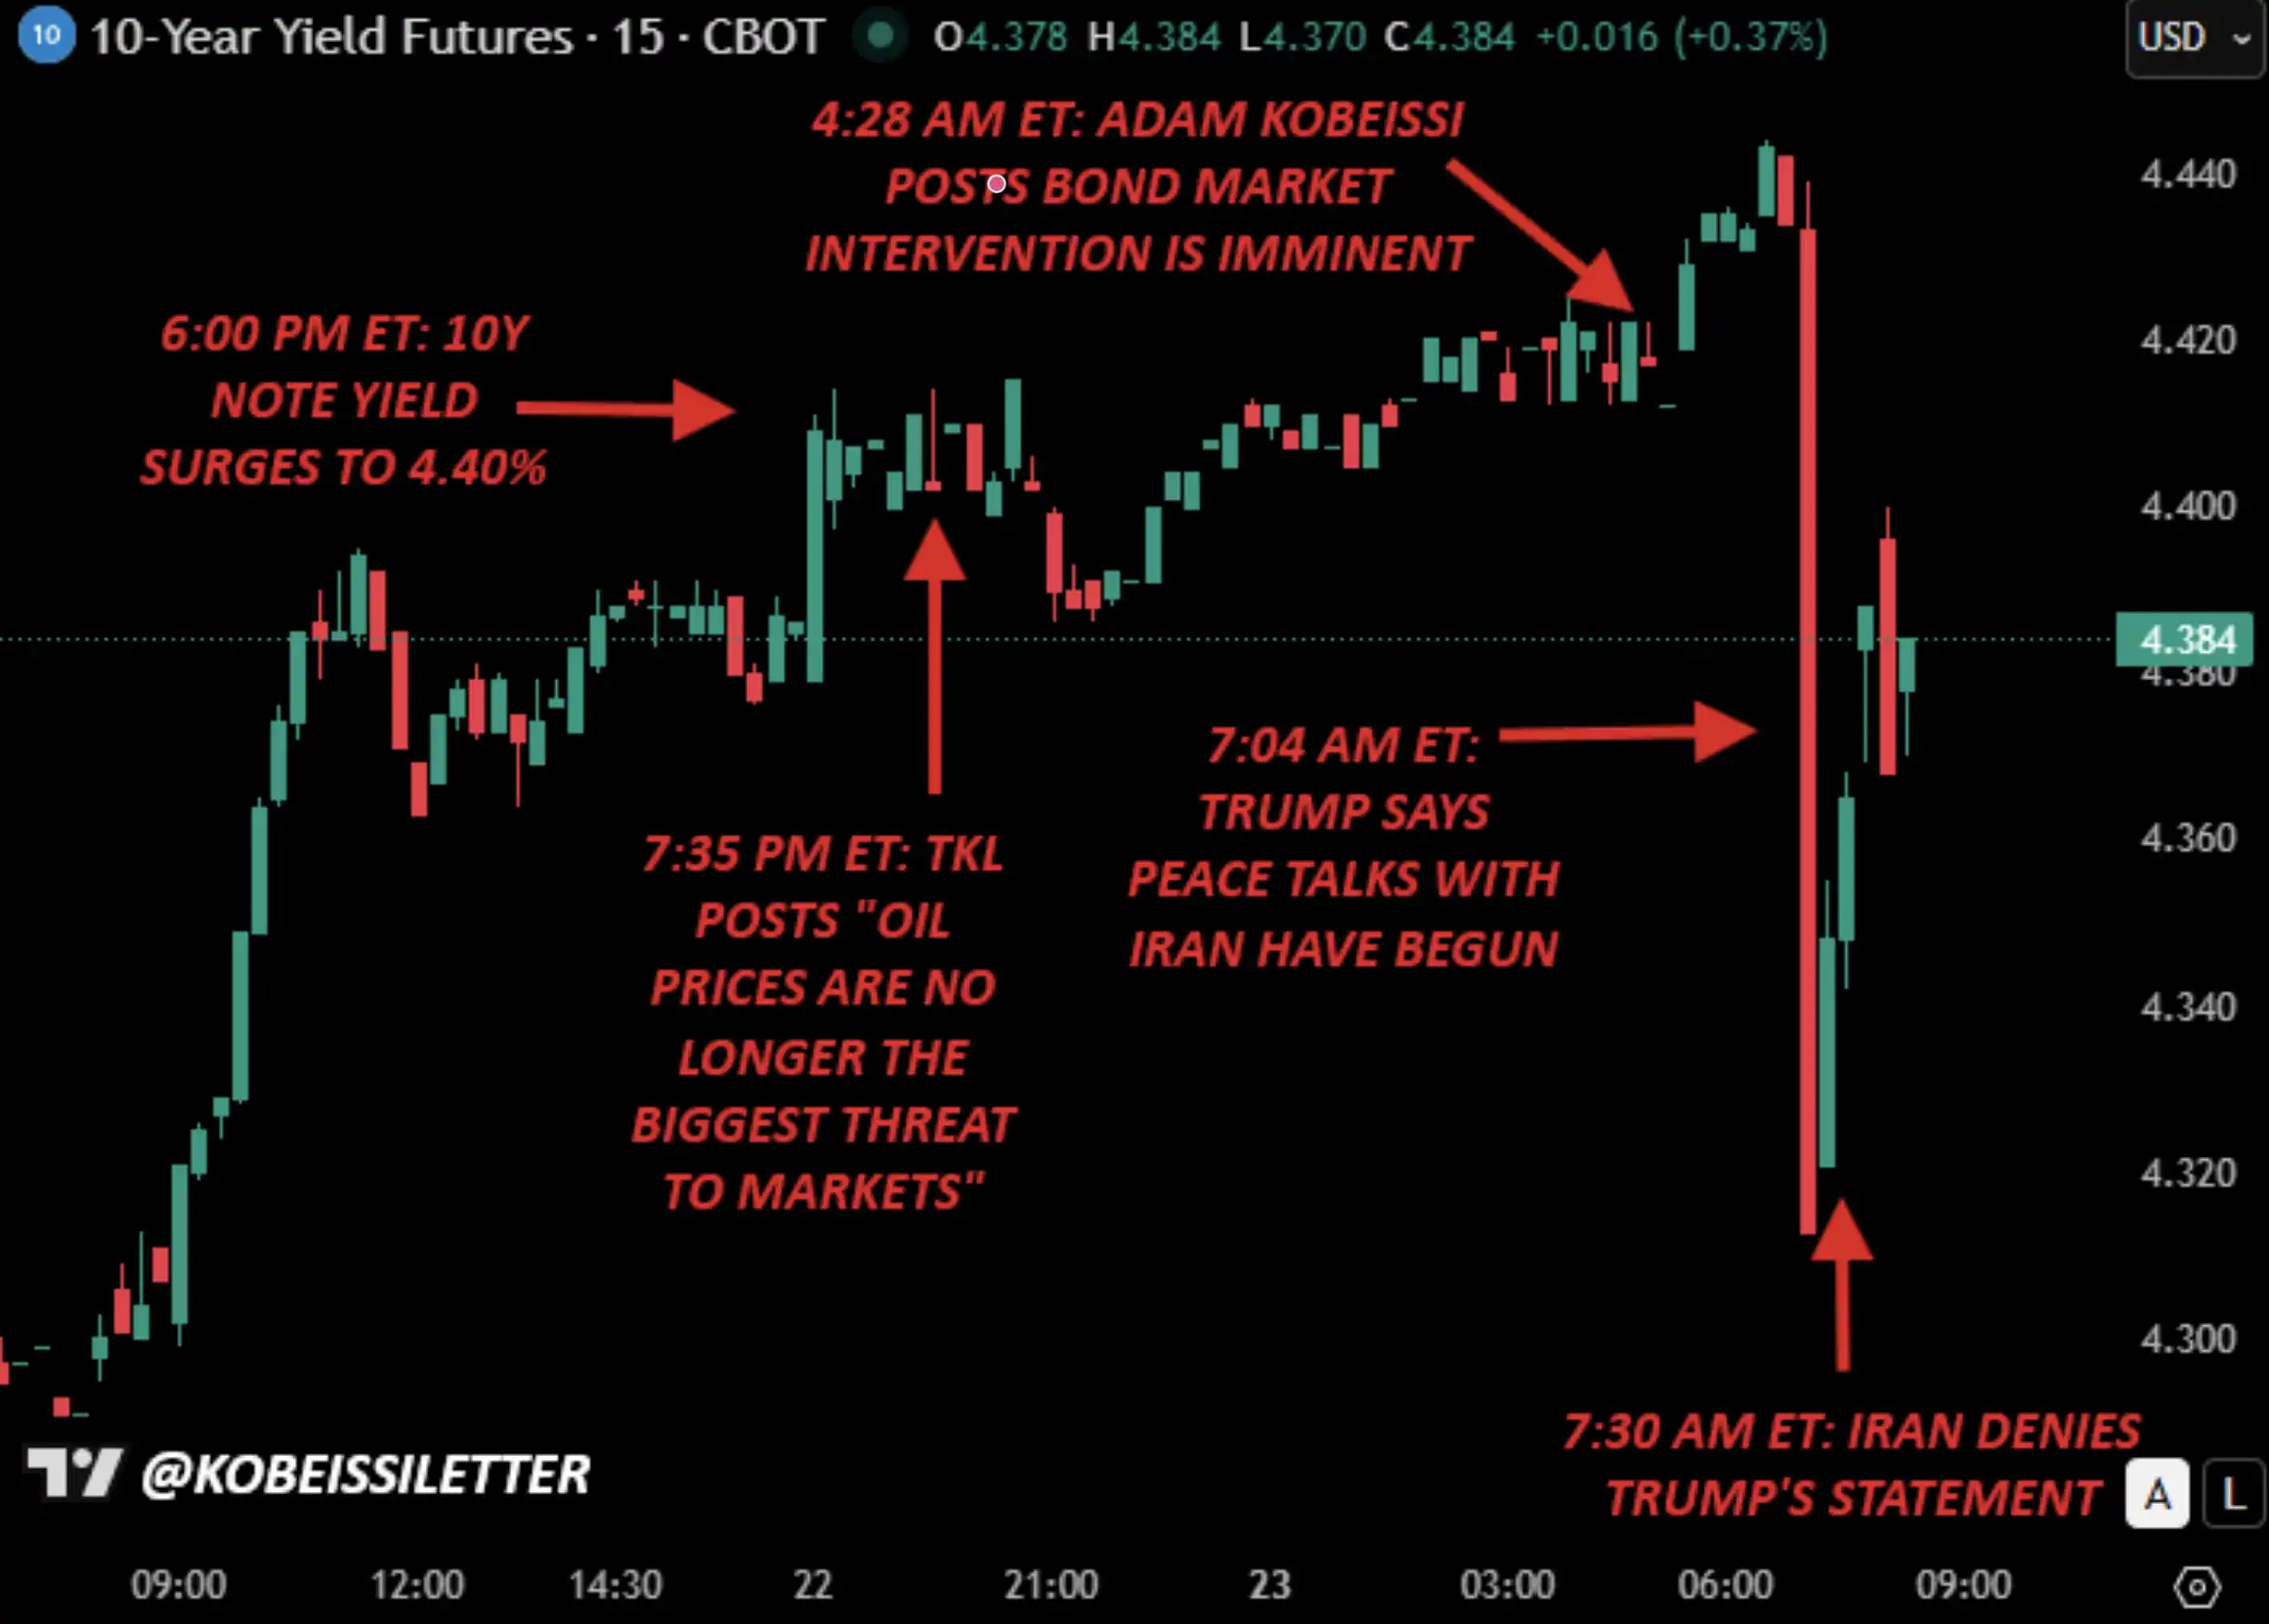
3月23日、介入の最初のサイン
ESTの3月23日午前4:30、私たちは、エネルギー市場と比較して、債券市場の問題がより「混乱している」と指摘しました。その後、わずか2時間足らずで、10年債利回りは4.45%に上昇し、トランプ大統領は2025年4月9日のような決定的な議論を行った可能性が高いです。その時彼は90日間関税を停止することを発表しました。
1時間が経過すると、トランプ氏はイランの電力施設を攻撃する作戦を5日間延期すると発表し、米イラン間で「有益な」対話が始まっていることを示し、戦争を終結させることを目指しています。
これはおそらく、介入が始まった最初のサインです。
今、あなたは何をすべきか?
最もよく寄せられる質問は以下です:これは何を意味するのでしょうか?
大局的に見ると、我々は一点強調したいと考えています:トランプ政権は株式、商品、債券市場の動揺に非常に敏感です。これは投資家にとって良いニュースです。トランプ氏は市場の下落を望んでおらず、かつてないほどこの点に焦点を当てています。
これが初期の急騰の後、石油価格が依然として一定の制御下にある理由でもあります。原油投資家の間では、再度の価格が1バレルあたり120ドルに近づくと(初期の戦争で見られたように)、トランプが迅速に介入すると信じられています。
より一般的には、10年債の利回りが上昇すると、株式市場の下落圧力が増大すると見ています。しかし、利回りが4.50%から4.70%の範囲に近づいた場合、今後の政策転換や「介入」により株価の下落が制限されるでしょう。
さらに、トランプ、連邦準備制度、政府全体が明確に認識しているように、米国労働市場は長期的により高い金利を耐えることができないという事実は、現在の状況が「長期的な戦争」に発展する可能性は低く、むしろ数週間ではなく数か月である程度の緩和や解決が現れる可能性が高いことを意味しています。
最後に、これらの波及とノイズの背後には、私たちは強調したいと考えています:AI革命はただ加速しているだけです。2022年以降市場をリードし、現在調整を受けているAI企業は、実際にはさらに多くを投資し、より速く構築しています。
私たちの株式市場とAIの長期トレンドへの見解は変わっていません。
債券市場を引き続き注視
私たちが経験しているのは、単なる波乱ではなく、「決定的な変数」の移行です。
過去数週間、市場の注目は石油価格、戦争ニュース、地政学的緊張に集中していました。しかし、表面の下では、より強力な力が蓄積され、状況を支配し始めています。
債券市場は、株式、商品、さらには政策そのものの方向性を再び決定しようとしています。歴史は何度も示しているように、金融状況が急速に締め付けられると、介入の問題は「起こるかどうか」ではなく、「いつ起こるか」です。
今年私たちが強調してきたように、この市場はますます「パターン認識」のゲームに似てきており、重要なのは「群衆」よりも一歩早く行動することです。
私たちは、債券市場が次の最も重要なストーリーテリングになると考えています。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事