

329 人のトレーダーが Anthropie 1.2 兆ドルの「評価額」を支え、AI 不安がついに価格を持つようになりました
著者 | Sleepy
昨日、一文を見かけた。そのタイトルはこうだった。「グローバル AI の新しい王が誕生!Anthropic の評価額が 12 兆ドルに到達、初めて OpenAI を逆転」。
このタイトルはこの時代をよく表している。AI があり、逆襲があり、新たな王が登場し、人々の想像を超える大きな数字がある。それはまるで鐘の音のようだ。鐘が鳴ると、ついつい顔を上げてしまう。
では、この 12 兆ドルの評価額はどのようにして導かれたのだろう?実際、それはオンチェーンの Pre-IPO マーケットから来ている。
いわゆるオンチェーン Pre-IPO マーケットでは、通常の株式口座で見ることができる一般株式ではなく取引されている。それはむしろ、「企業の上場前リスク露出」としてデザインされたものだ。トークン化、SPV、または合成構造を介して、ある非上場企業の将来の上場期待を細分化し、オンチェーンで取引を調整している。これにより、一般投資家には以前接触が難しかった機会が開かれ、市場にはリアルタイムの価格が提供されている。Anthropic はこの市場で 12 兆ドルに評価された。
過去2年間、AI が一般の人々に残した感覚は、「私は新しい時代に参加している」というよりもむしろ、「新しい時代が目の前で過ぎ去っていった」というものだった。NVIDIA が伸びたり、クラウドベンダーが上昇したり、大手モデル企業が資金調達を重ねたりしているが、実際の中核的な株式の多くは非公開市場にロックされている。船が見えるが、船券には触れられない。したがって、OpenAI や Anthropic のような企業につながる可能性のある何らかの切符は、常にフィルターがかかっている。
しかし、こうした瞬間ほど、数字をタイトルから引きずり出し、机の上に置いて、それがどのようにして導かれたのかをよく見る必要がある。Anthropic は現在、真剣に研究すべき AI 企業の1つかもしれない。しかしながら、優れた企業、偉大な時代、急進的な価格は、自動的に同じものに結びつけて考えるべきではない。
暗号取引プラットフォーム Jupiter 上で、Anthropic の Pre-IPO トークンの1日の取引高はわずか139 万ドルであり、過去24時間にはわずか329人の取引者しかいなかった。そして、この 139 万ドル、329 人の取引者が、兆ドル規模の幻想を形作っている。
しかし、私は Anthropic の価値について議論したいわけではなく、またチェーン上での Pre-IPO 資産取引が本当に問題があるのかどうかについて話すつもりもありません。まずは、価格が「評価額」と呼ばれるにふさわしい条件を満たすためには、基本的な疑問を明らかにしたいと思います。
価格の生証明
2026年2月、AnthropicはGラウンドの資金調達を完了しました。調達額は3000億ドルで、評価額は3800億ドルで、主導投資家はシンガポールの主権ファンドGICとヘッジファンドCoatue Managementです。1か月後、OpenAIも最新の資金調達を完了し、調達額は1220億ドル、評価額は8520億ドルで、主要投資家にはソフトバンク、マイクロソフト、その他機関投資家が含まれています。
これらの数字はどのようにして生まれたのでしょうか?
AnthropicのGラウンドの資金調達を例に取ると、GICは7000億ドル以上の主権財産基金を運用し、Coatueは600億ドル以上のグローバルテックヘッジファンドを運用しています。それぞれ数十人のデューデリジェンスチームを有し、Anthropicの技術アーキテクチャ、収益曲線、顧客の定着率、競争状況を数か月にわたり分析しました。最終的な3000億ドルの投資には、希釈回避保護、優先清算権、情報権、取締役会のオブザーバー席など、包括的な法的条項が付随しています。Anthropicのパフォーマンスが期待を下回ったり下降トレンドに向かった場合、これらの条項によりGICとCoatueは元本を優先的に回収できます。
彼らが購入したのは1つの数字だけでなく、法的に執行可能な権利構造の完全なセットも含まれています。
では、Jupiter上の1.2兆ドルはどうでしょうか?300人以上のトレーダー、1日あたり100万ドル以上の取引高、トークンの背後にはAnthropicの約束や義務はありません。あなたが買うのは企業のわずかな所有権ではなく、チェーン上のギャンブル領収書だけです。
報道見出しでの両価格の表示方法は完全に同じで、「評価額XX億」と呼ばれています。
1985年、金融学者のアルバート・カイルは古典的論文「Continuous Auctions and Insider Trading」を発表し、 「市場の深さ」の概念を導入し、λを使用して資金単位の価格への影響度合いを評価しました。深い市場では、10億ドルの買い注文でも価格変動はわずか0.1%しか引き起こさない可能性があります。一方、浅い市場では、5万ドルの取引で価格が20%変動する可能性があります。λが大きいほど、単一取引の価格への影響が大きくなり、価格そのものが持つコンセンサス情報が薄れます。
Jupiter上のAnthropicの状況では、100万ドルの流動性プールの深さが1.2兆ドルの暗黙の評価を支えています。流動性と評価額の比率はおよそ1:1,200,000です。この市場で1.2兆ドルの評価額で1000万ドルのポジションを売却しようとすると、全体の流動性プールが10回直ちに空になります。この価格は執行不可能であり、それは帳簿上だけの存在であり、現実世界で実現できません。
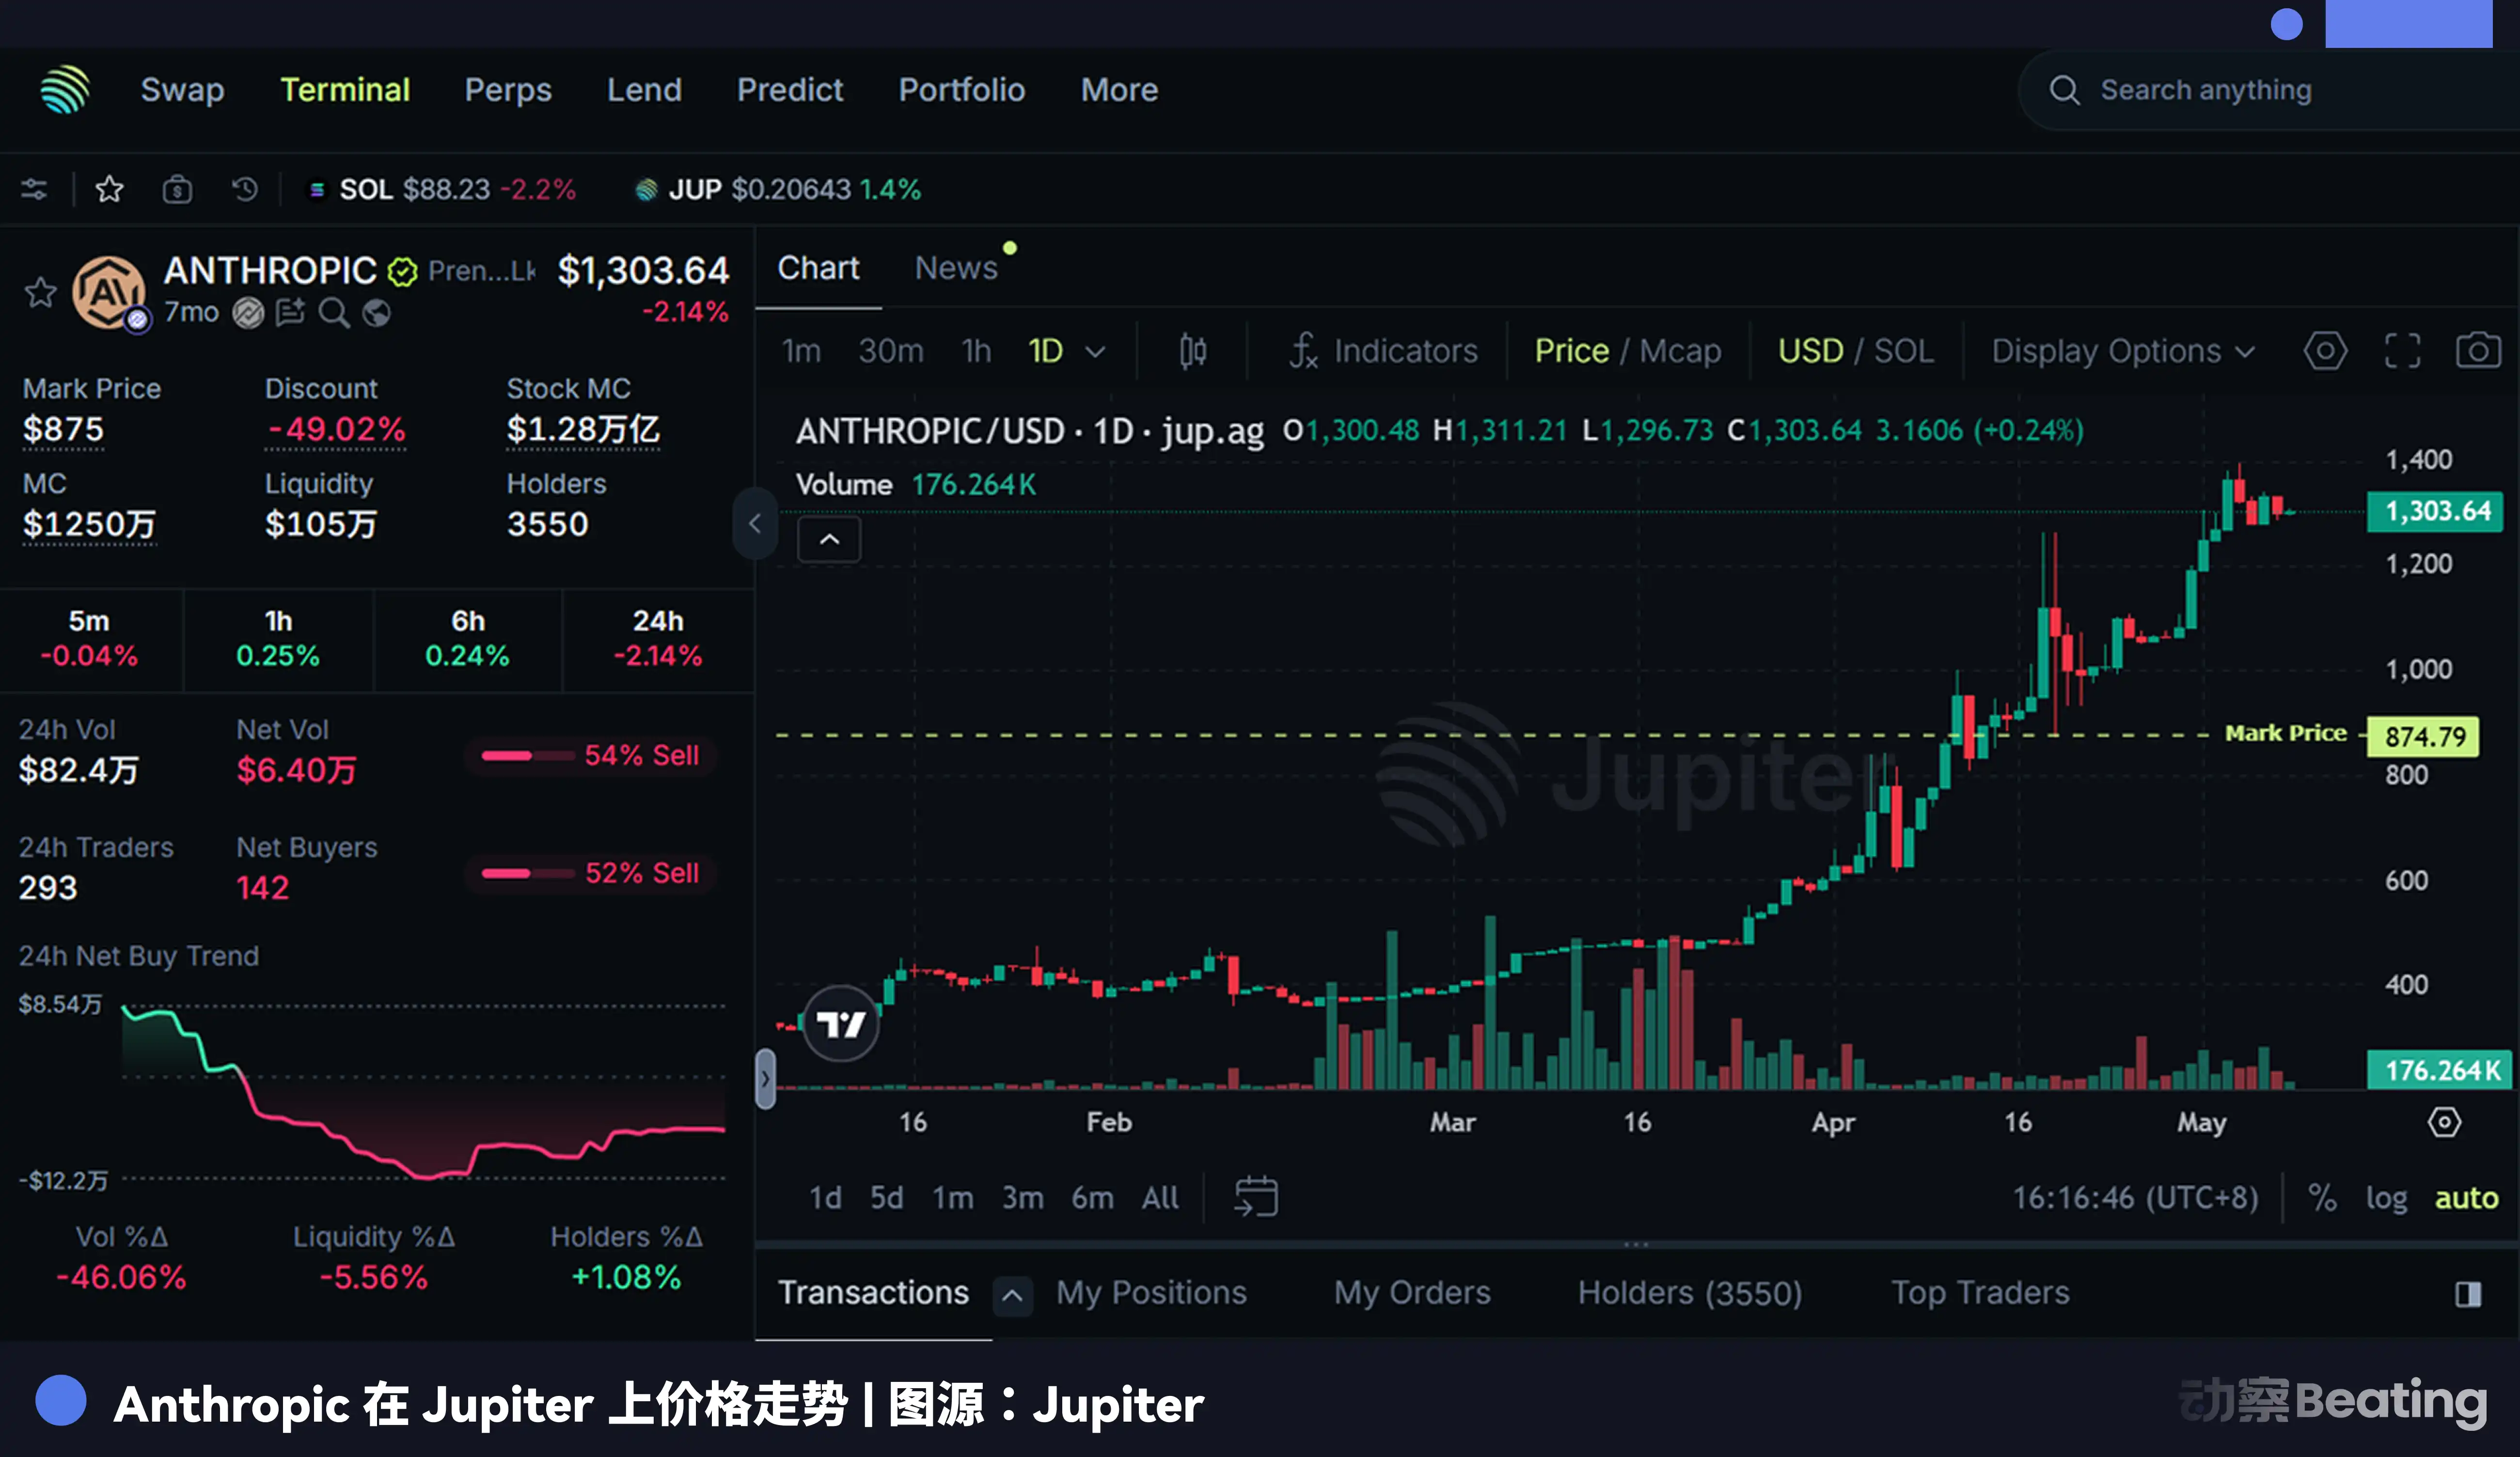
それが単なる基準として見られるだけなら問題ありません。問題はそうではないと見なされていることです。それは「正式に OpenAI を超越した」ことの根拠、そして「新しい王誕生」の見出し、多くの読者の認識の要因となりました。
このように薄い市場の辺りの価格を広く受け入れられた合意として包装することは、今日に始まったことではありません。それはおよそ400年前に起こりました。
ハールレムの酒場
1637年2月3日、オランダのハールレム。
小さな酒場の中で、およそ30人が長机に囲んで座っていました。当時のアムステルダムとハールレムの慣習に従い、これら非公式のチューリップのオークションの会合は週に数回開かれ、通常は酒場の奥で行われていました。参加者は業界の商人や園芸業者で、お互いをよく知っていました。
その日のオークションはセンパー・アウグストゥスの球根でした。赤と白が入り交じる花弁は、創造物の傑作と見なされ、オランダ全土でわずか10数個しかないとされていました。オークションは夜通し続き、最終的な落札価格は10,000オランダ・フローリンでした。
1637年のアムステルダムでは、運河沿いの一軒家の価格は約5,000フローリンで、熟練工の年収は約300フローリンでした。1つの球根は2軒の家に相当し、工匠の給与で33年分に相当しました。
そして、この価格の形成は、30人の集まり、閉鎖された空間、アルコールの作用により成り立ち、外部の制約やメーカーの義務、情報公開の要請もなく、入札者が気持ちを高ぶらせることで価格が付けられ、入札額以外の義務を果たす必要もありませんでした。
翌日、落札価格はハールレムで印刷された小冊子に記録されました。この小冊子はレイデン、ロッテルダム、ウトレヒトなどの都市に郵送されました。それを読んだ農民や小売業者たちは、この数字がどのようにして生み出されたのかを知る術がありませんでした。彼らにとって、印刷物上の価格は市場価格と同じでした。これを受け、一部の人が普通の球根を買いだめし始め、市場全体が上昇すると考えました。
2月6日、アルクマールで行われたあるチューリップのオークションで、突然、誰も値を付けませんでした。それに続いてハールレム、アムステルダム、一日のうちにオランダ各地の買い手が消えました。市場価格で球根を買いだめしていた人々は、持っている在庫を売れずに困り、結果として価格が急落し、1週間で90%以上下落しました。
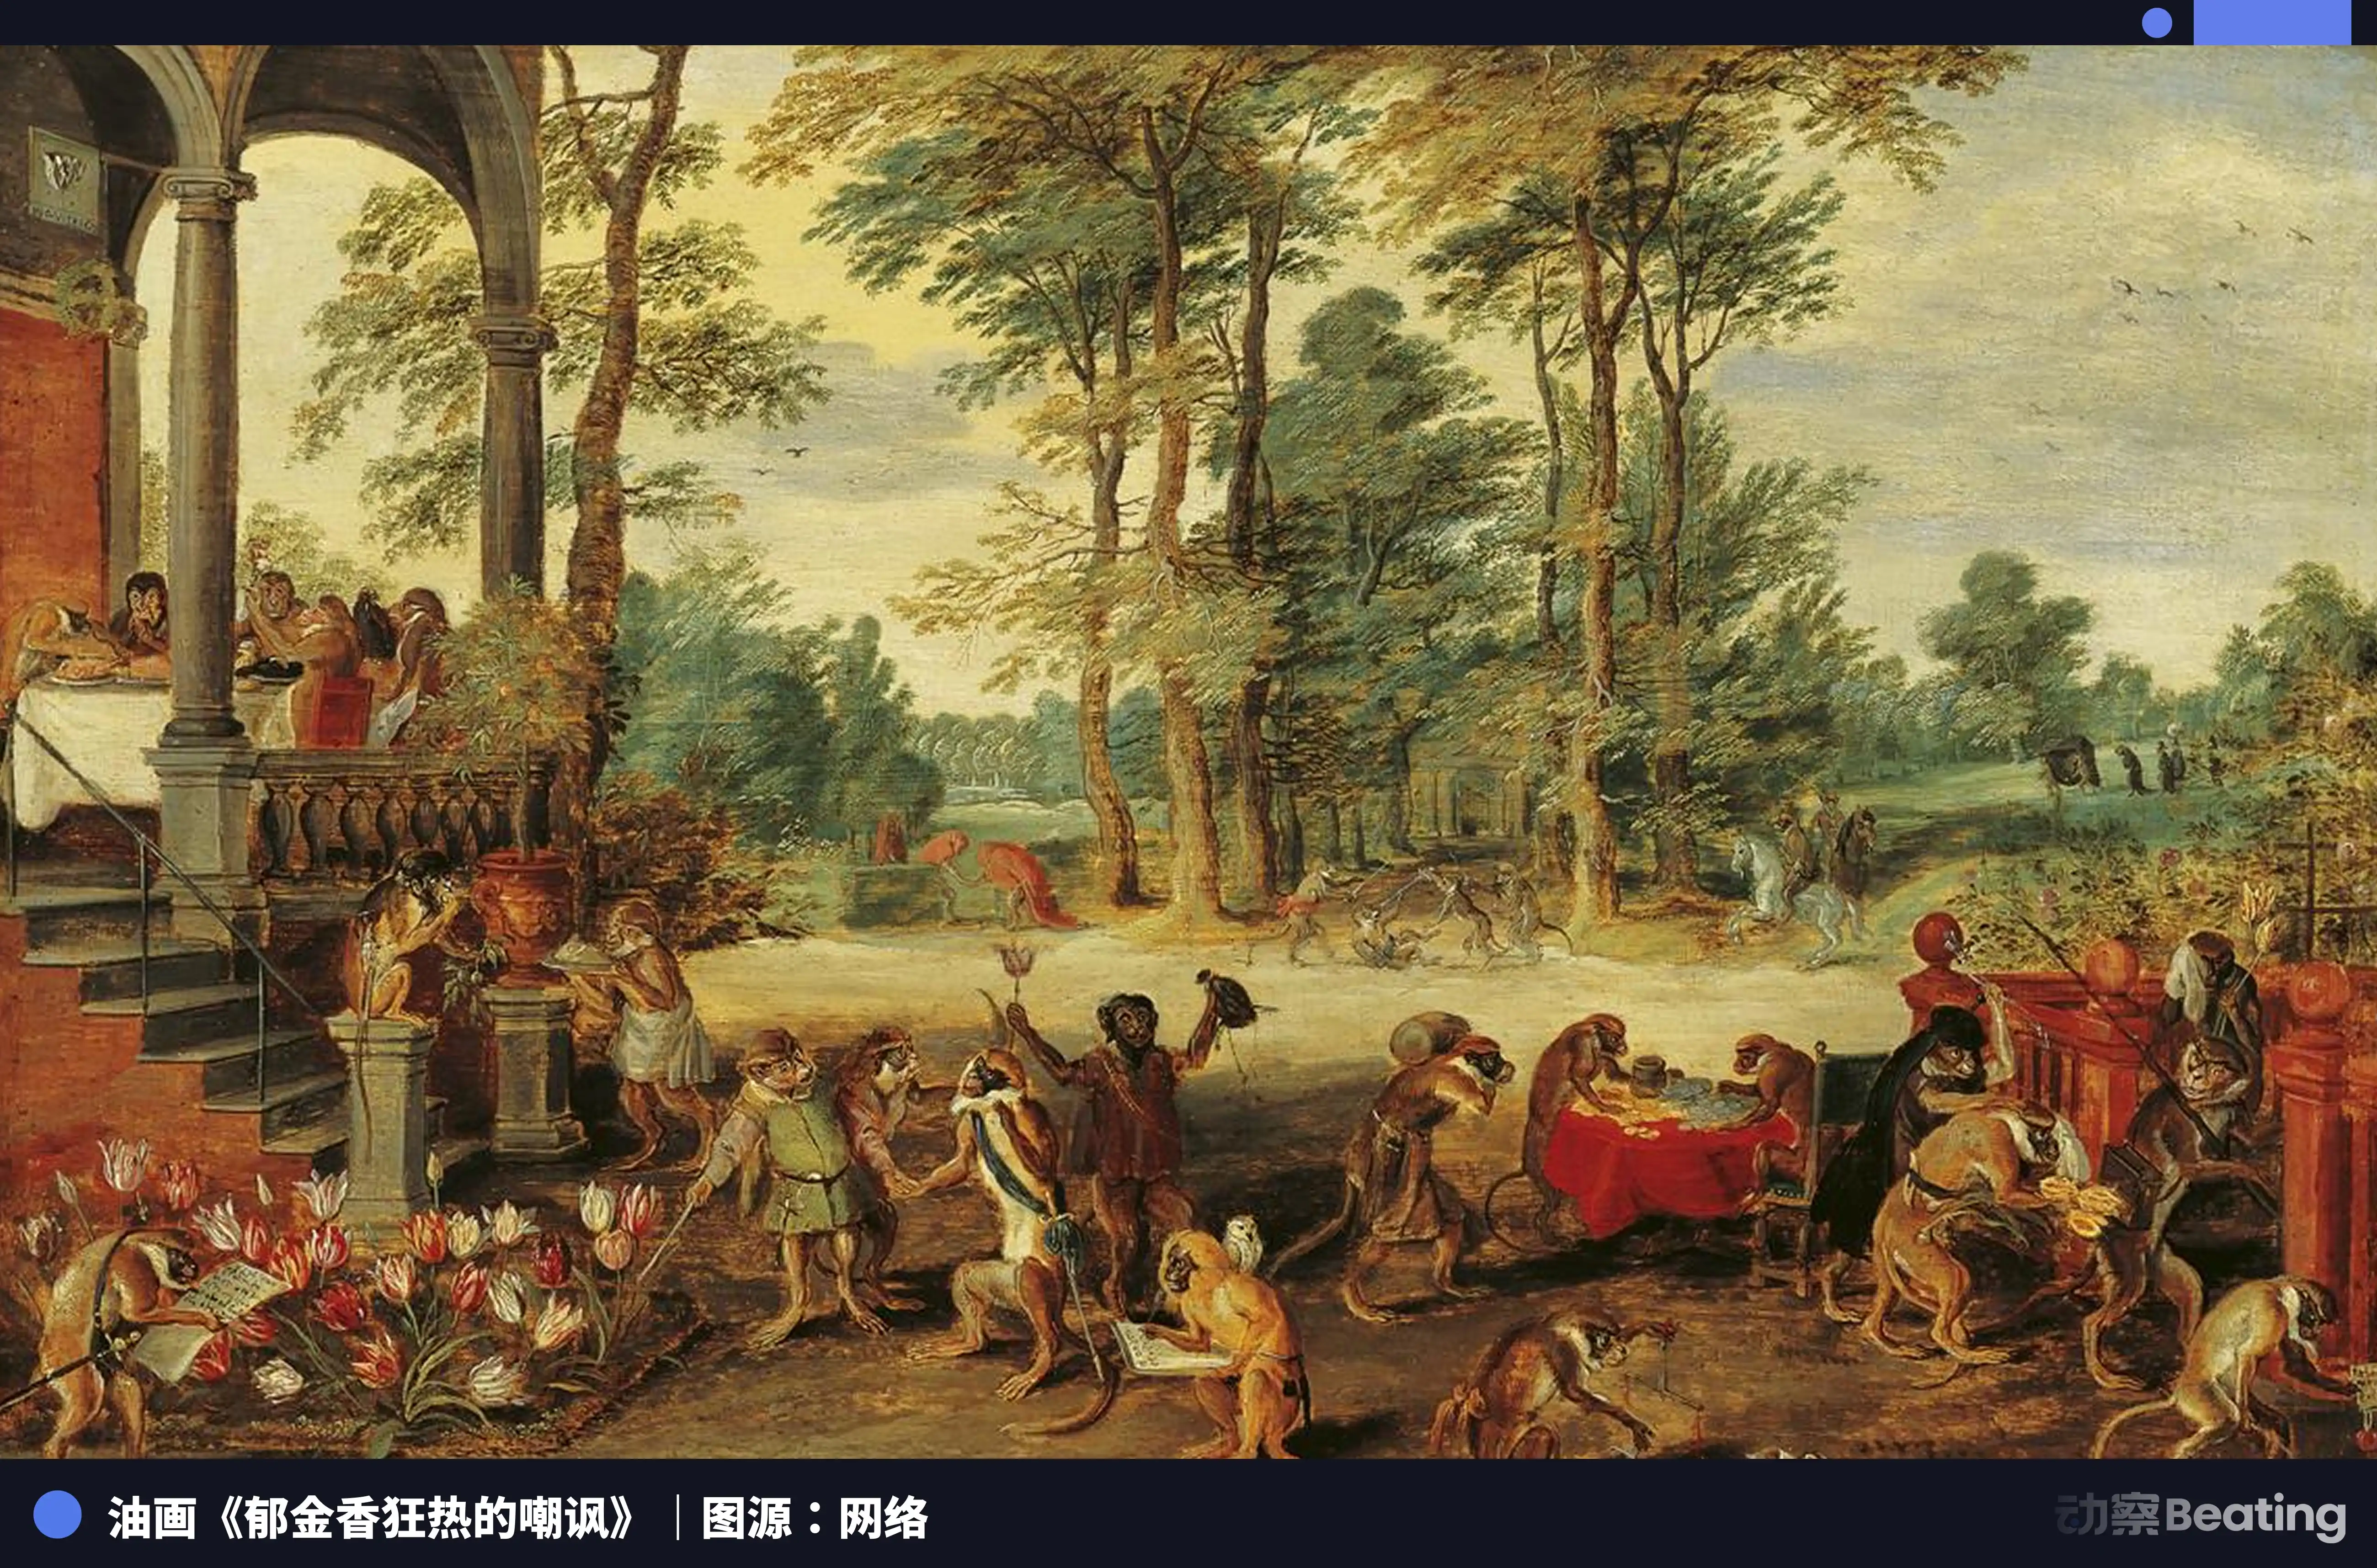
後になってわかったように、センパー・アウグストゥスの「10,000フローリン」は1つの市場の判断ではなく、1つの部屋の判断でした。しかし、印刷技術によって、その部屋の判断は国全体の認識に変わりました。
八十三年後、1720 年、ロンドン。
サウスシー・カンパニーの株価が年初の 128 ポンドから 6 月には 1,050 ポンドに急騰した。この 1711 年設立の貿易会社は、イギリスが南アメリカ貿易で独占特許を持っていたが、実際の貿易利益は非常にわずかであった。株価急騰の真の原動力は、複雑な債務股への転換計画であり、会社は国債を引き受け、それを自社株に転換し、その後株価を段階的に押し上げることで、サイクル全体を自己持続させることを提案した。
ニュートンは 300 ポンド時に保有していたサウスシー・カンパニーの株を売却し、7,000 ポンドの利益を得た。しかし、その後も株価は急騰し続けた。7 月には、ニュートンは再び購入し、今度は高値で買い戻した。その年の秋、彼の総損失は 2 万ポンドに達し、それは彼の 10 年分の王立造幣局長の給与に相当する金額だった。
ニュートンはおそらく、彼が参照していた「1,050 ポンド」という数字がどのようにして生まれたのかを考えたことはなかったでしょう。
1720 年には電子取引システムも中央相手方清算も存在せず、サウスシー・カンパニーの株を取引するには、ロンドンの企業オフィスに直接行って名義書換えを行うか、Exchange Alley のいくつかの喫茶店でブローカーを介して取引する必要があった。実際の取引数は、1 日あたり数十から数百取引であり、関与する直接取引の当事者は数百人にすぎなかった。
これらの価格は Jonathan's Coffee House の価格表に記録されていました。新聞がこれらの価格表を転載する際、それに「本日の取引 12 回、総取引金額約 8,000 ポンド」という注釈は付きませんでした。イングランド全土の読者が見たのは、「サウスシー・カンパニー:1,050 ポンド」という数字だけでした。
7 月末に恐慌的な売りが始まったとき、数百人の限られたプレイヤーによるあの価格は瞬時に崩れ落ちました。メーカーは買い支えの義務がなく、ストップ安回路もなく、中央銀行の介入もありませんでした。12 月までに、株価は 124 ポンドに下落し、ほぼ年初の水準に戻りました。
さらに、二百六十年も前にさかのぼります。1980 年代末の東京。
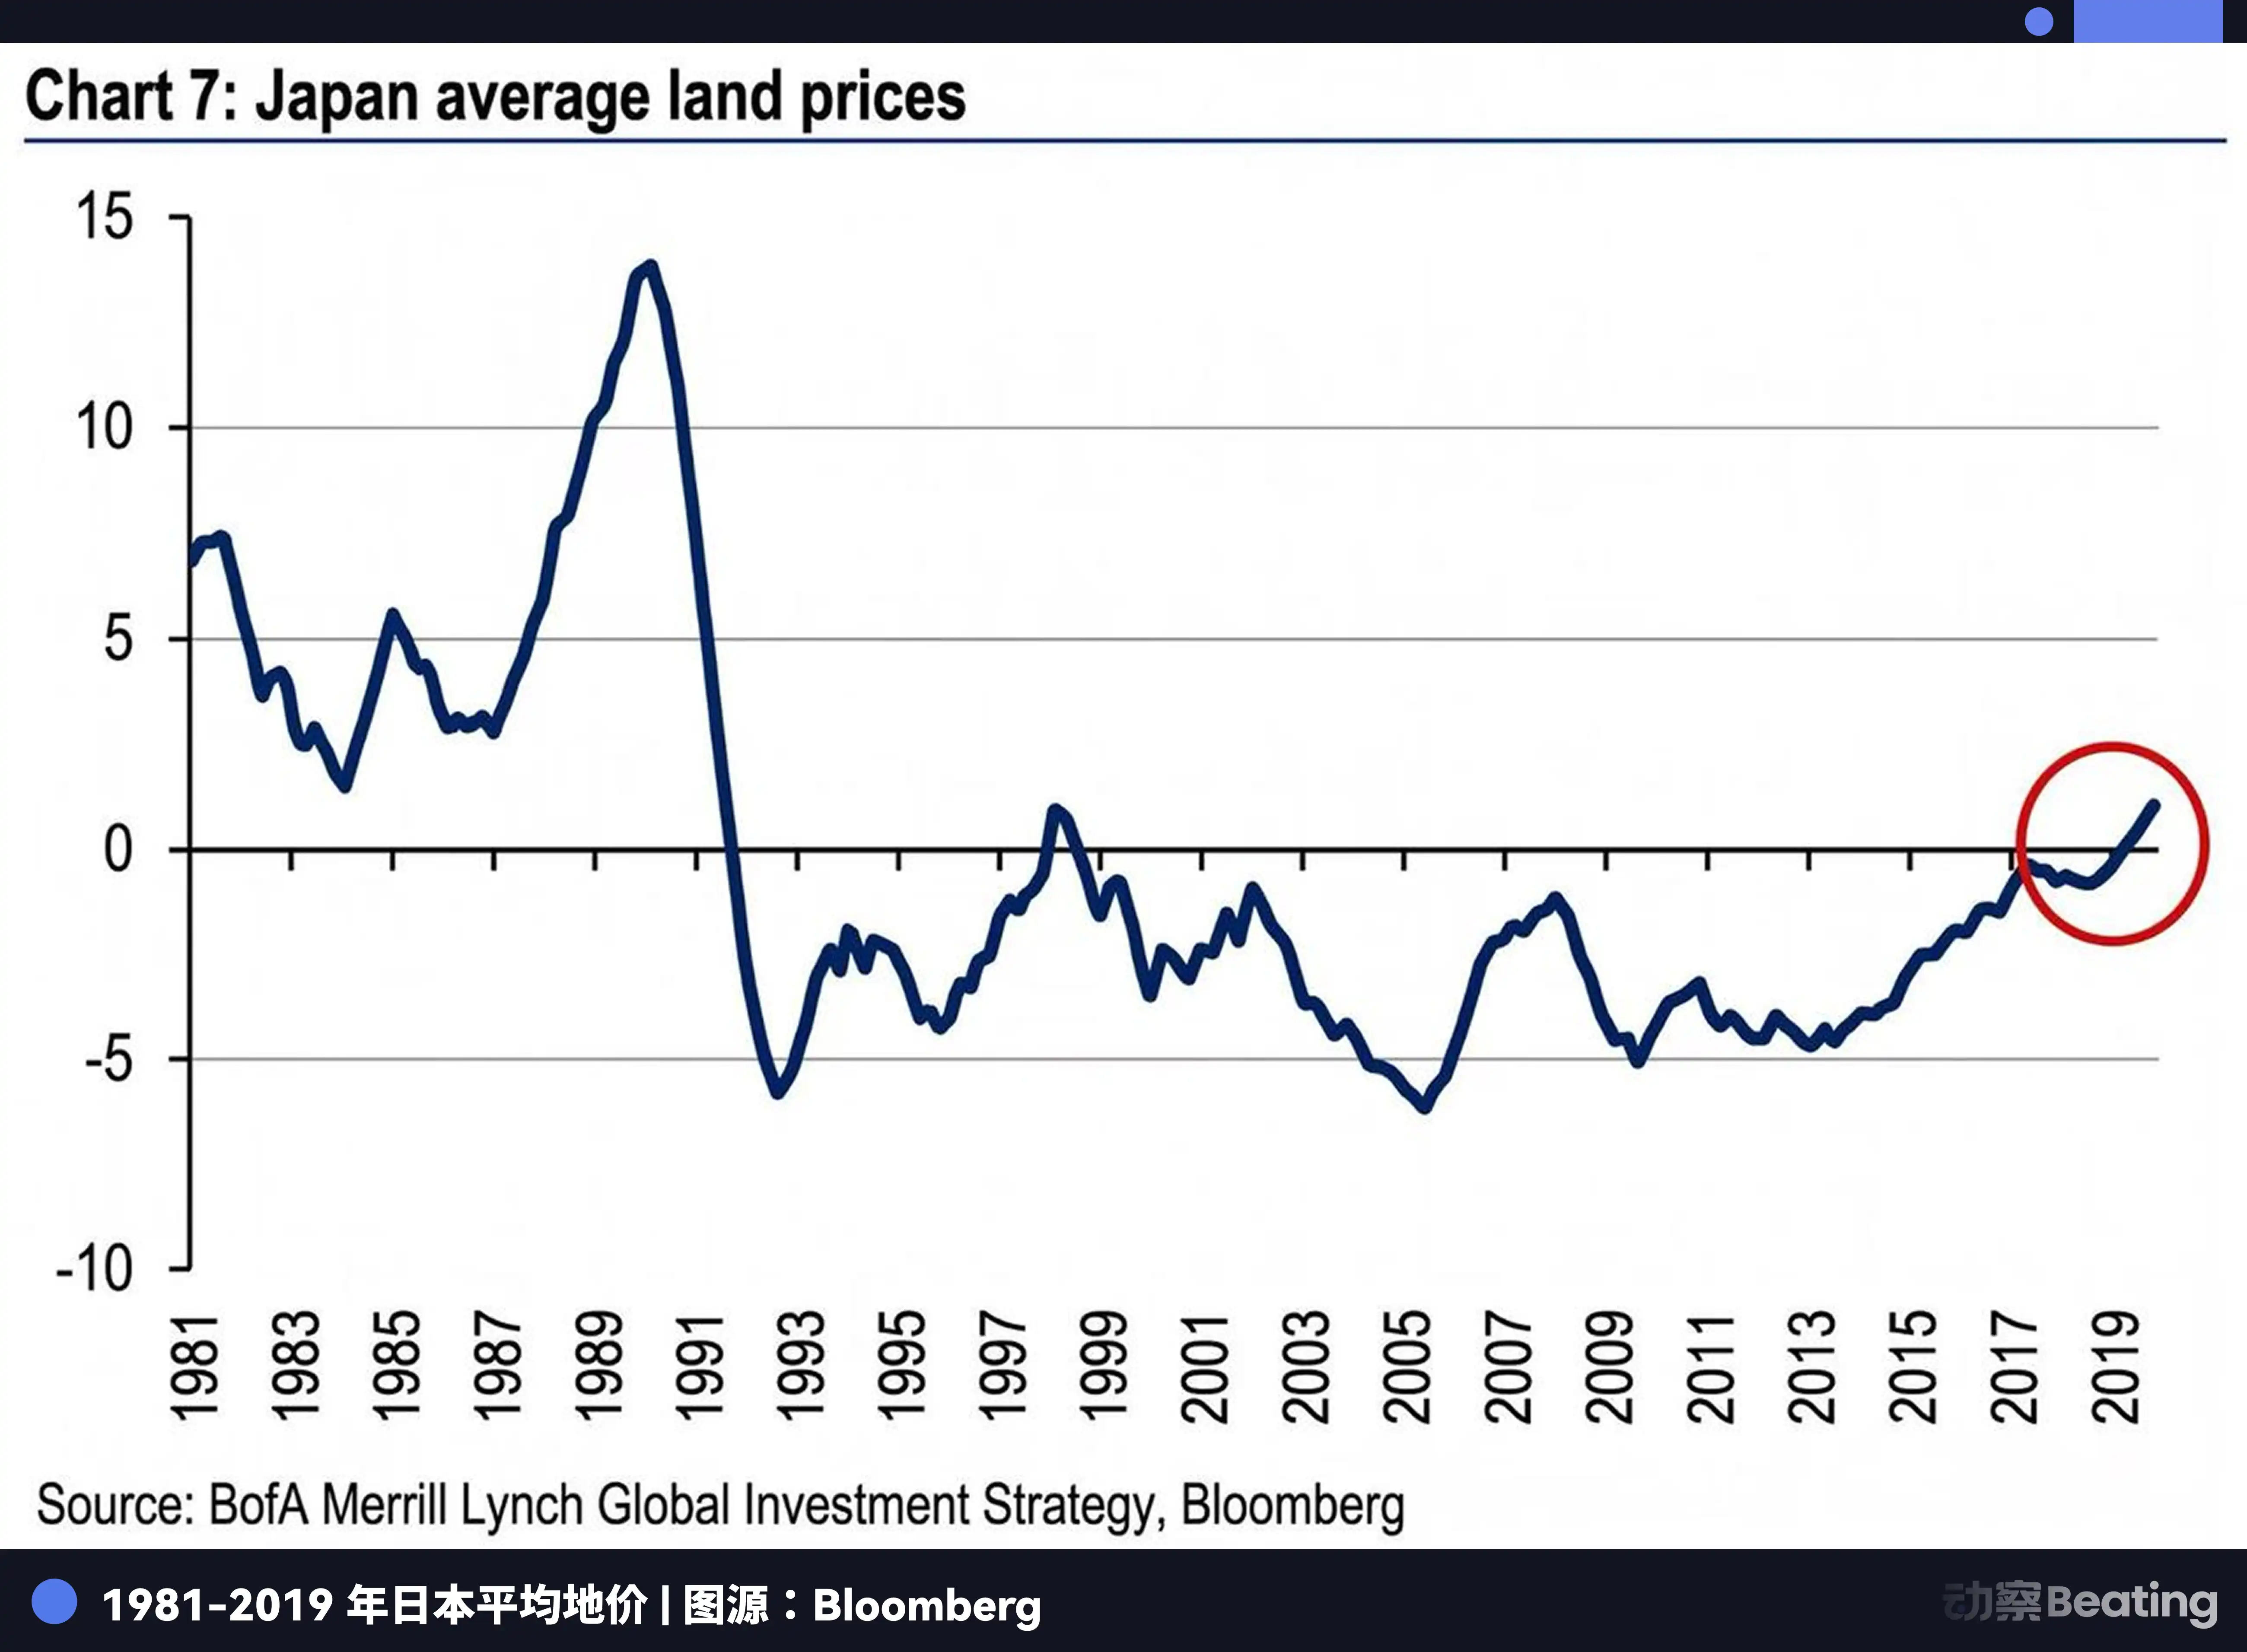
「日本の皇居の土地価値がカリフォルニア州全体を上回っています。」という言葉が 1989 年にグローバルメディアで広く引用されました。当時の見積もりによると、皇居のある 2.3 平方キロメートルの土地は、銀座や丸の内地区の周辺地価に基づいて算出した総額約 8500 億ドルとされ、カリフォルニア全土の土地評価総額は約 5000 億ドルでした。しかし、この推定値は、わずか数件の実際の取引用地塊の単価のみを参考にしていました。
日本の土地市場には、非常に低い流動性という独自の構造的特徴があります。日本の地主は不動産を家族の資産と見なし、代々相続するものとしており、取引目的で売買することはまれです。バブルが頂点に達した 1989 年、東京の中心業務地域の年間土地取引総数は非常に少なかった。市場に侵入する地塊は、通常はオーナーの破綻や家族の相続トラブルによるものであり、供給過少に急いで建倉した大量のバイヤーが競合するケースがよく見られました。
この極端な供給と需要の不均衡から生じる価格は、不動産評価機関によってその地域全土地の「公正な価値」として推定され、彼らの論理は、この小さな土地が1平方メートルあたり2,000万円である場合、隣接するすべての土地もこの価値であるはずだというものです。
1990年、日本銀行は連続的に金利を引き上げ、銀行は貸出基準を引き締めました。企業が不動産を売却してローンを返済することを余儀なくされたとき、真の流動性の試験が始まりました。売りオーダーが殺到し、買い板が薄れました。実際の清算価格は、市場評価といういわゆる値よりも50%から80%低かったです。
その後、日本全国の地価指数は26年連続で下落し、2016年までにようやく緩やかに回復しました。
ハレムの酒場、ロンドンの喫茶店、東京の不動産査定会社、Solana上のJupiter DEX。おおよそ400年にわたる4つのシーンが、同じ物語構造を共有しています:
ごく少数の参加者が非常に薄い市場で極端な価格を生み出す → メディアがそれを広く共有された合意として伝える → より広範囲の一般大衆がこれに基づいて意思決定を行う → 力試しされた時、価格が元に戻る。
メディアは進化してきました。パンフレット、新聞、電報、テレビ、WeChat公式アカウントなどがありますが、その中核の欠陥は修正されていませんでした。価格が広まる際、その誕生条件は体系的に省略されています。
なぜ?
複雑なストーリーは、常に分かりやすく伝わる数字に圧縮される
ビジネス報道には、自然な難問があります:現実世界は複雑すぎますが、伝播ウィンドウは短すぎます。
企業が実際に何をしているのかを伝えるには、通常、資金調達構造、製品の進捗状況、収益の質、競争状況、株主権利、退出戦略、市場センチメントなどを説明する必要があります。しかし、タイトルはたった1行で、読者の注目を引く時間もほんの数秒です。そのため、「100億ドルの評価を超える」「1,000億ドルの時価総額が消失」「ユニコーン誕生」「スーパープラットフォーム台頭」などの表現が、しばしば選択される簡略化の方法となります。これは複雑なビジネス情報を一般の意見に入れるときに避けて通れない狭い扉です。
著者もこの扉の中にいます。私たちはみな、評価の誕生条件を明確に説明することよりも、インパクトのあるタイトルを書く方が難しいことを知っています。前者には忍耐、文章数、読者が留まる時間が必要ですが、後者は十分に発光する数字さえあれば、「ここに何かがあった」とすぐにわかります。見出しを「Anthropicチェーン上のPre-IPO合成資産が低取引量市場でのマージナル価格、外挿後に暗黙の評価額が1.2兆ドルに達する」と記述した場合、それはより正確かもしれませんが、読者に到達する前に伝播力を失ってしまうかもしれません。
もし「グローバルAI新王誕生」と書かれていたなら、状況は異なっていたでしょう。それは劇的であり、勝敗があり、玉座があり、人類が永遠に見るのが好きな権力の移り変わりがあります。情報発信は事実の運搬業者ではなく、情報発信はむしろ絞り取り機のようです。事実を入れると、出てくるのは感情です。
2つ目の理由は市場構造です。中国語のビジネス情報環境には、重要なプレイヤーである空売り者が欠落しています。
米国の資本市場では、基本から逸脱した高い価格が長く安定することはありません。Muddy Waters、Citron、Block、などの空売り研究機関のビジネスモデルは、流動性や基本的なサポートを受けられる水準を大幅に超えた価格を識別し、その後レポートを公開し、同時に利益を得るために空売りを行うことです。
それらは一つの数字の誕生条件を一般の人々に示す強力な経済的動機を持っています。2020年、Muddy WatersはLuckin Coffeeを空売りし、報告書は89ページに及び、92人のフルタイムの調査員と1,418人のパートタイムの調査員を動員し、全国の981店舗で11,000時間以上の店舗映像を録画し、25,843枚のレシートを1つずつ確認しました。これらすべてはただ1つのことを証明するためだけです。つまり、Luckin Coffeeの報告された店舗当たりの日平均販売カップ数は偽物であり、実際の数字は報告された数字の約半分であるということです。
このような対立的な調査のレベルには2つの前提条件が必要です。第1に、「価格回帰」から利益を得るための空売りメカニズムが必要です。第2に、報告された空売りが抑圧されないように保護する法的保護が必要です。米国株式市場では、この2つが揃っています。中国A株式市場や一次市場では、この2つがほとんど存在しません。
その結果、誰もが評価の疑問を持ってお金を稼ぐことはできず、したがって、この価格がどのような条件の下で生じたかについて尋ねる動機を持つ人はいませんでした。
空売り者は破壊者ではありません。それは価格設定システムの修正装置です。修正装置を取り除くと、価格の逸脱は抵抗なく持続的に拡大し続け、ある日、自身の重みの下で崩壊します。そして、崩壊するまでの毎日、市場は正常に見えます。
これら2つの力が重なった結果、中国のビジネス史には多くの例があります。
2015年6月、レッツビジョンは深圳証券取引所で最高値に達し、時価総額は約1700億人民元でした。贾跃亭が描いたレッツビジョンのエコシステムは、携帯電話、テレビ、車、スポーツ、映画、テレビの7つの主要な分野横断的な概念が投資家を信じさせ、これらのビジネスのシナジー効果は部分評価であるべきでなく、全体のエコシステムの指数関数的成長で価格設定されるべきであると考えさせました。
この1700億の時価総額の背後に何があるかについて誰も尋ねたことはありませんでした。実際、レッツビジョンは2015年に投げ売りされた日々の取引量が確かに少なかったですが、この1700億の時価総額のうち、70%以上の株式が制限株式であり、実際の流通株は総時価総額が示す規模のずっと小さいことを意味しました。取引可能な一般市場の価格を押し上げたのは、その価格が自動的に総株式数で乗算されて「1700億」となってしまった散発市場と中小型機関でした。
ビッグナンバーが生産される → ランキングに登場する → 確信をもたらす → 誰もが疑問を持つ動機や能力を持たない → より大きなナンバーが生産される
このように見ると、Anthropic の「1.2兆」は偶然ではなく、システムが正常に機能している結果である。
不安、不安
1.2兆という数字を別の観点から読んでみましょう。
ある流動性プール市場において、最新の機関投資家のラウンドを3倍上回るインプライドバリューで法的保護のないシンセティックトークンを購入する人はどのような人でしょうか?
その答えは、FOMOが非常に強烈で、不安のプレミアムを支払うことを甘受する人です。
AnthropicのGラウンドの資金調達は2026年2月に締結され、時価総額は3800億ドルでした。2か月後、Jupiter上のトークンのインプライドバリューはこの数字の3倍以上に達していました。
この3倍のプレミアムは情報の優位性に起因するのでしょうか? Jupiter上のトレーダーはGICのデューデリジェンスチームよりもAnthropicのビジネスに詳しいのでしょうか? 明らかにそうではありません。このプレミアムは認識の違いではなく、ある種の心理的保険であり、「逃すことを恐れる」心理をヘッジしています。
2025年から2026年までに依然として暗号通貨分野で活動している方々が目撃するものは何でしょうか? Anthropicの年間売上高は、2025年末の90億ドルから2026年5月の300億ドルに急騰し、3か月で3倍に増加し、その成長率と金額はほとんどの暗号プロジェクトを凌駕しています。Claude Codeの開発者コミュニティへの浸透速度は、すべての予想を覆しました。一方、ほとんどのブロックチェーンアプリのデイリーアクティブユーザー数は、千から万のレベルで停滞しています。
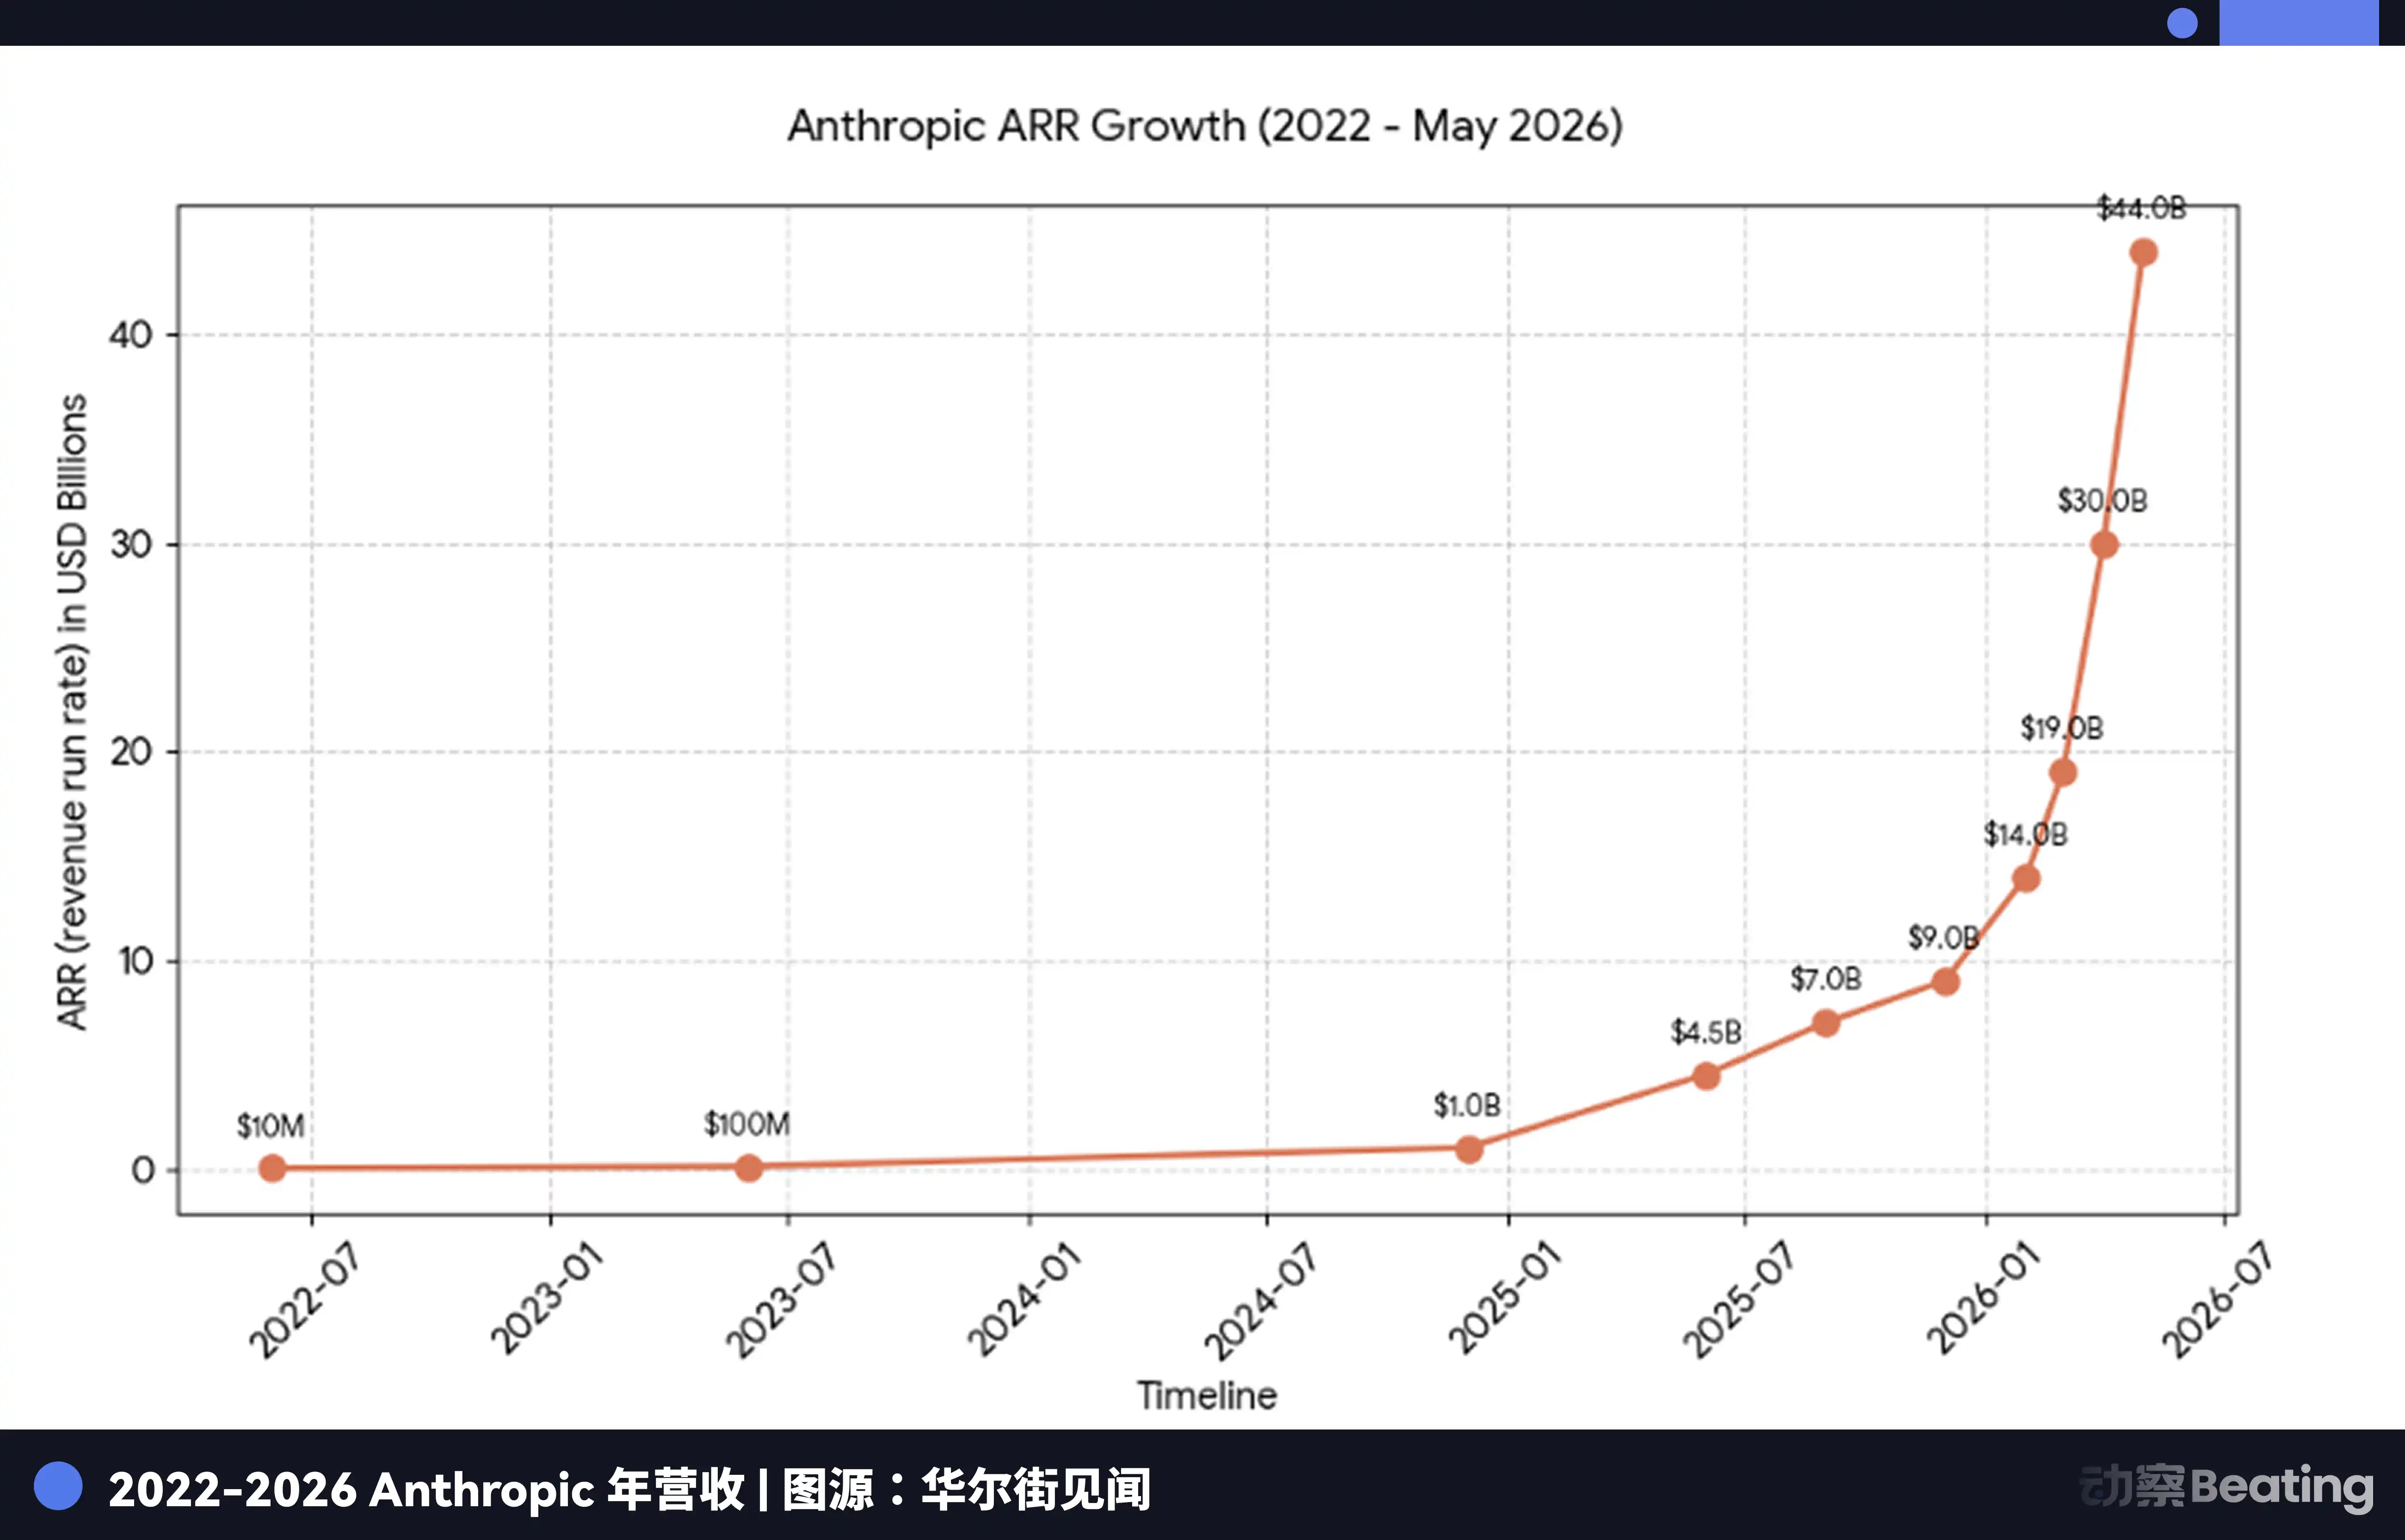
不安感が暗号コミュニティに広がっています。私たちは、潮が引いた船に乗っているのでしょうか、そしてAIこそがこの10年の真の新大陸なのでしょうか?
JupiterのPre-IPOトークンは、VCの立場や人脈、数百万ドルのハードルを必要とせず、数千ドルでクレームのレバレッジを保持できるエントリーポイントを提供しています。
異なるチャネルのバイヤーにはそれぞれ異なる不安があります。
ブロックチェーン上のトークンのバイヤーは、暗号の先住民が多いです。不安は、AIが暗号通貨を置き換え、自分自身が古い語りの中に閉じ込められている可能性に起因しています。
OTC マーケットのバイヤーは、通常、伝統的なプライマリ市場の参加者やファミリーオフィスです。彼らの不安の源泉は、自分たちの取引フローが最新のものでないことから、最もホットなターゲットから排除されつつあることです。ロイターによると、4 月 14 日には、Anthropic は複数の VC から 8000 億ドルの評価額での取引の意向を受け取っており、TechCrunch によると、4 月 29 日には次のラウンドが 9000 億ドルの評価額で 500 億ドルの資金調達を行う可能性があると報じられました。あなたが株式を取得する資格さえ持っていない場合、恐慌は特に強くなります。
セカンダリ市場取引プラットフォームのバイヤーは、アメリカのハイネットワース個人投資家が主です。彼らの不安の源泉は、毎回のテック巨人の IPO 時に個人投資家が最後に参加すること、上場時には既に上昇余地が VC や従業員によって消費されていることです。
しかし、これらの人々には共通点があります。彼らは非常に高いプレミアムと非常に困難な退出手段を理解しながらも購入しており、「逃すこと」の心理的費用が「取り付かれる」経済的コストを上回るためです。
行動経済学によると、人々は損失に対する痛みが同等の利得を得る喜びの約 2.5 倍であると記録されています。しかし、FOMO は損失回避よりも深い層にあります。損失は一度きりの苦痛ですが、FOMO は持続的な苦痛です。人々は前者を使用して後者を停止しようとします。
したがって、12 兆ドルという数字は、最も正確に解釈すると、約 3,546 件のアドレスと 298 人の日間取引者からなるグループが存在し、その不安は、最高水準の主権ファンドが提示した価格の 3 倍のプレミアムでリスクポジションを確立するために、1つの市場内のわずか 100 万ドル余りの流動性プールに準備するくらい強くなっています。
これ自体が有益な情報です。これは、Anthropic がいくら価値があるかを教えてくれませんが、特定のグループの温度を非常に正確に測定しています。
価格の背後にあるもの
流動性が乏しい市場では、価格がストーリーを生み出し、そのストーリーが信者を引き付け、信者の購入が一時的に価格を確認します。このサイクルは、信者の数と資金がその価格を維持するのに十分でなくなるまで続きます。
参加者それぞれが独自の意思決定論理を持っています。しかし、多くの人は、ただ一つの記事を読んでいるだけの一般的な読者かもしれません。知らず知らずのうちに、300 人以上の単純なゲームの結果を自分の世界観に内包化してしまうことがあります。
300 億ドルのゲームから生まれた 3800 億ドルの評価額の背後には、GIC と Coatue が主権ファンドとトップヘッジファンドの評判を賭けた集団価格設定があります。100 万ドルの日間取引高で支えられる 12 兆ドルの評価額の背後には、300 人以上のアドレスが制約のない市場での周辺行動があります。
1637 年のハールレムの居酒屋から 2026 年のSolana DEX まで、人類は無数の市場形態、メディアチャネル、金融機器を発明してきました。しかし、約 400 年間解決されないままだった問題が1つあります。それは、価格の誕生条件、つまり価格が何人、いくらの資金、どのような制約の下で生まれたかを、価格が伝播される際に欠かせない部分にどのように組み込むかという問題です。
おそらくこの問題は解決できないかもしれません。しかし、少なくとも認識されるべきです。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia







