電力インフラストラクチャからトークンエコノミーへ:AI産業チェーンの「セブンレイヤーケーキ」
AI 時代の推進力、モデルからトークンへの転換
過去2年間、AI業界の前半戦の物語は主に各社の巨大なモデルを中心に展開された「大規模モデル戦争」に焦点を当ててきました。パラメータ数は数千億から数兆へ、トレーニングコストは数百万ドルから数十億ドルへとなり、GPUクラスターは数千枚のカードから数万枚のカードへと拡大しました。誰のモデルがより強力か、誰がAGIにより近いかについて議論がなされ、まるでAI競争の最終目標が大規模モデル自体の性能から提示されるかのようでした。
しかし、2026年になると、AI業界の推進ロジックは変わりました。JPモルガンの最新のレポートによると、将来、AIインフラの持続的な拡大を推進するのは、もはやモデルトレーニングではなく、膨大なAI推論(Inference)の需要です。将来、最も多くの計算リソースを消費するのは、単なる大規模モデルのトレーニングだけでなく、世界中に広がるAIエージェントであり、各呼び出し、各相互作用、各タスク実行は本質的にトークンを消費しています。AI産業は、「モデル時代」から「トークン産業時代」へと移行しています。
なぜなら、将来、AI世界を推進する真の要因は、モデルそのものだけでなく、トークンを中心とした生産、配布、スケジューリング、消費システムにあります。特にAIエージェントが大規模に登場し始めた後、トークンをリアルタイムに生成し、グローバルに配布し、動的にスケジューリングし、効率的に消費する方法が、AI産業全体で最も重要な新しい課題となるでしょう。
黄仁勲氏が最近提案したように、AIは単なるソフトウェア業界ではなく、電力やインターネットと同様のインフラストラクチャシステムです。彼の「5層ケーキ」の構造では、AI産業は、エネルギー、チップ、インフラストラクチャ、モデル、アプリケーションの5つの層に分かれています。そして、AI産業が「トレーニング時代」から徐々に「推論時代」へ移行するにつれ、GoodVision AIはAI経済全体の「7層ケーキ構造」として理解されるべきだと考えています:
第1層:電力─AI時代のエネルギー基盤
第2層:AIDC─トークン工場
第3層:GPU─トークンの生産装置
第4層:LLM─トークンの生産エンジン
第5層:トークン配布─AI時代の「電力網」
第6層:トークン最適化とスマートスケジューリング─AI時代のブレイン
第7層:AIエージェント─トークン消費端末
エネルギーからGPU、AIDCからエッジノード、さらにモデル推論からスマートスケジューリングまで、AI産業は前例のない「トークン産業体系」を形成しています。
しかし、現時点では、このシステムはまだ十分に成熟していません。
誰かが最先端のGPUを所有していても、エネルギーに制限を受けています。誰かが巨大なAIDCを構築していても、効率的なスケジューリングが欠如しています。誰かが強力なAIエージェントを開発していても、高コストで遅延のある推論に直面しています。誰かがエッジノードを所有していても、統一された協調ネットワークを形成することができません。産業全体は急速に発展していますが、各層の間には依然として多くの分断、冗長性、および効率のボトルネックが存在しています。
そして、これら7つの基盤レイヤーが本当に切り開かれ、協調し、つながることができるとき、AI産業は今日の「ツール時代」から、真に知的な世界の「大規模採用時代」に進むことができます。
第一層のケーキ:電力―AI時代のエネルギー
産業革命では石炭と石油が争われ、インターネット時代ではトラフィックとサーバーが争われましたが、AI時代において、最も基本的な戦いは再びエネルギーに戻っています。
なぜなら、AIが最終的に消費するのは電力だからです。大規模なAIデータセンターの消費電力は、中規模の都市に匹敵しています。世界中の新しいAIDC(AIデータセンター)は、GPUを購入し、土地を建設できますが、電力供給は追いついておらず、電力ネットワークのスケジューリングも追いついていません。
これが、ますます多くのAI企業が再びエネルギーインフラに注目し始める理由でもあります。2026年のGTCでは、黄仁勋氏は、将来のデータセンターを「トークン工場」と定義しました。その工場の最上流では、スーパーエネルギー産業が生まれるでしょう。
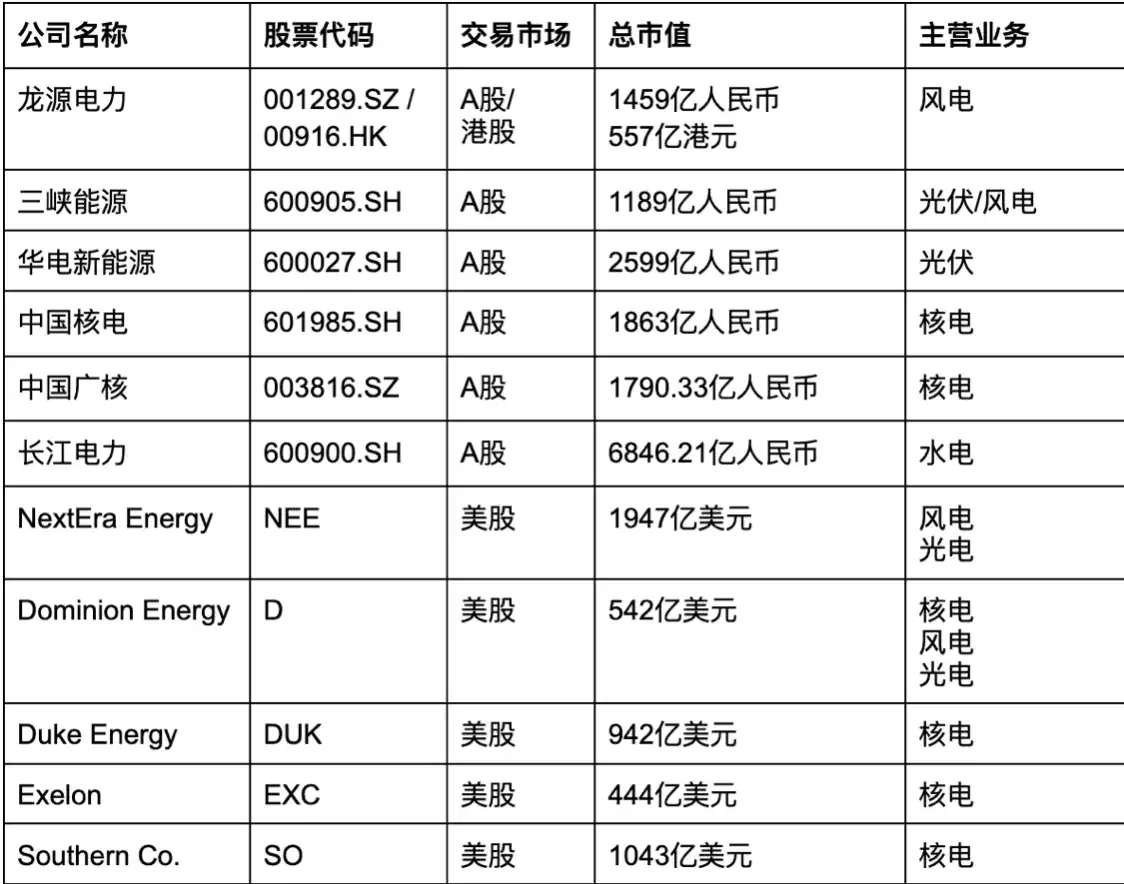
中国市場では、長江電力、中国広核、三峡電力、龍源電力、華電新エネルギーなどの企業が、それぞれ水力、原子力、風力、太陽光発電などの主要エネルギー方向を代表しています。そのうち、原子力と水力は安定した電力供給能力により、AIDCの最も重要な基本エネルギーとなっています。一方、風力と太陽光発電は、AI産業による再生可能エネルギーとESGに対する需要の増加を受けています。「東算西算」と大規模なAIデータセンターの建設が進むにつれ、新エネルギー基地と計算能力センターとの協力関係が急速に強化されています。
米国市場では、NextEra Energy、Dominion Energy、Duke Energy、Southern Co.、Exelonなどの伝統的なエネルギー大手も、AIデータセンターの拡大を受けています。そのうち、NextEraは北米の再生可能エネルギーのリーダーです。Dominionは北バージニアの「データセンター回廊」の主要送電リソースを掌握しています。Exelonは原子力による安定した電力供給能力により、AI時代の「24時間365日の高安定電力」需要の重要な恩恵を受けています。全体として、世界の電力業界は、AIインフラ時代の中核リソース層に徐々に移行しています。
全体を見ると、このレイヤーの競争状況は、伝統的なエネルギー企業による「電力価格競争」から、下流のAIデータセンター、クラウドプロバイダー、エネルギー企業の間の「電力ロックイン権競争」に移行しています。長期的で安定した低コストのエネルギーを確保できるかが、トークン生産の最初のドラゴンボールを握るかどうかを決定します。
第2レイヤーケーキ:AIDC — トークン原料工場
1枚のGPUには意味がなく、本当に重要なのはスケーラブルなクラスターです。そこで、AIDCが登場しました。
これは産業時代の製鉄所、発電所、および組立ライン工場のように、何千ものGPUを集め、安定したトークン生産能力を形成します。ただし、工場には問題が生じ始めています:従来のAIDCの建設サイクルは通常18〜36か月で、電力ネットワークの拡張にはさらに時間がかかる場合があります。AIの需要が指数関数的に増加すると、古い時代のIDC構築スピードでは、新しいトークンエコノミーに対応できなくなります。
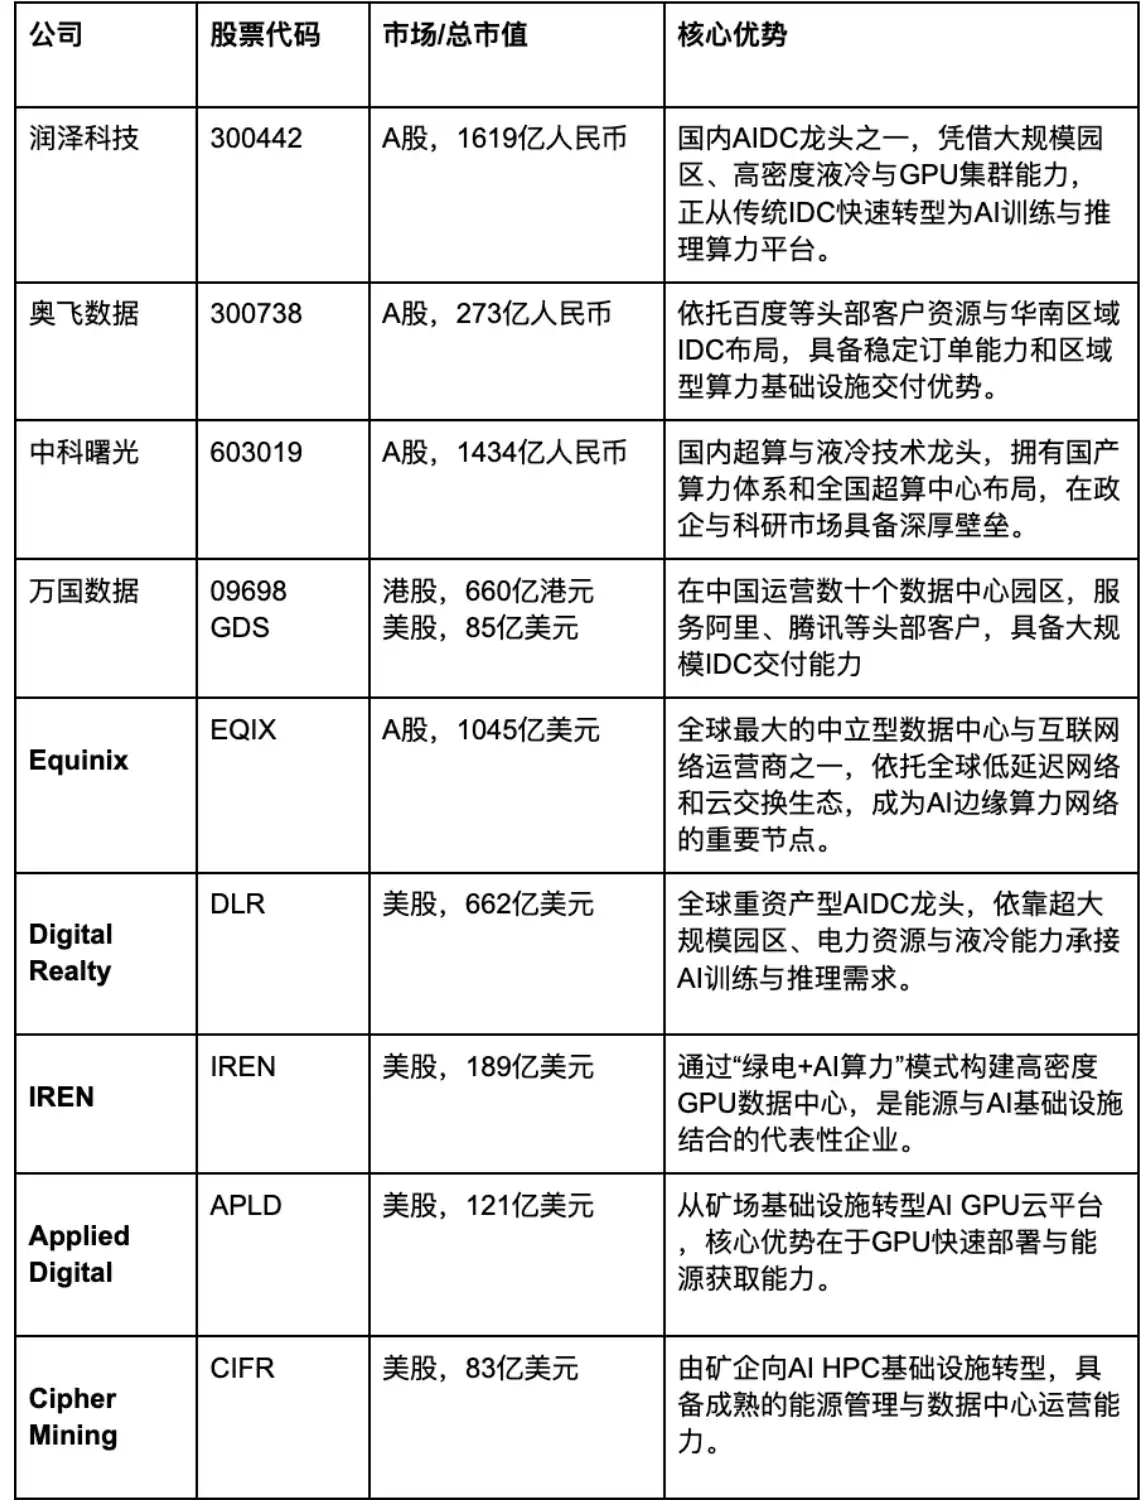
米国株市場では、Equinixは世界でも最先端のデータセンター運営会社の1つであり、30か国以上で240を超えるデータセンターを保有しています。その主要な利点は、単にデータセンターの数だけでなく、グローバルな接続能力と低遅延ネットワークリソースであり、したがって、AI計算リソースの展開において重要なインフラストラクチャノードとなっています。
Digital Realtyは、PlatformDIGITALプラットフォームを通じてAIインフラストラクチャに参入し、主な顧客は大手クラウドプロバイダーや金融機関です。
中国市場では、瑞泽技术はA株市場で最も典型的なAIDC運営事業者の1つです。その主力事業は徐々に伝統的なIDCからAI計算リソースセンターに移行し、主要な競争力は大規模な機器室、電力リソース、AIDC運用能力にあります。奥飞数据や首都在线などの企業は、それぞれ地域データセンター、クラウドインフラストラクチャ、AI計算リソースホスティングの分野で持続的に拡大しています。中国科学院曙光は、AIDC事業で政府および企業の研究分野との協力を重視しています。
もう1つのプレーヤータイプは、「マイニングファームの転換」から来ています。CoreWeave、IREN、Applied Digital、Cipher Miningなどの企業は、元々多くが暗号通貨マイニングと関連していましたが、AI GPUの需要が急増すると、AI計算リソースに迅速に移行しました。IRENは、「グリーンエネルギー+AI計算リソース」モデルを主打しており、再生可能エネルギーを活用した高密度GPUデータセンターを構築しています。Applied DigitalとCipher Miningも、従来のマイニングからAIハイパフォーマンスコンピューティングインフラストラクチャに転換しています。
さらに、マージン、ミニチュア化、モジュール化された AI Factory が新しいトレンドとなり始めています。インターネット時代がメインフレームからクラウドコンピューティングに移行したように、AI の計算力は超大規模な中央ノードから徐々に地域のエッジノードに拡散していく必要があります。
そのため、GoodVision AI は別のアプローチを選択しました。より軽量で、モジュール化され、迅速に複製可能な AI Factory を構築することを重視しています。従来の大規模AIDCに比べて、GoodVision AI は地域展開能力、高密度GPUクラスターの効率、およびエネルギーと計算力の統合に重点を置いています。
その中心にあるのは、単一の超大規模データセンターを構築することではなく、全世界の高密度人口地域に迅速に展開されるAI Factoryノードであり、通常ではありますが、2-4MWの小規模な推論計算力ルームです。このモデルは、地元のエネルギー資源に迅速にアクセスできるだけでなく、将来のAI推論ニーズがエッジ側に拡散する傾向により適しています。
従来のAIDCが産業時代の大規模製鉄所に似ているとすれば、GoodVision AIが構築したものは、AI時代の「地域化Token Factory」により近いものです。より軽量で、より柔軟で、よりユーザーに近く、また将来のグローバルな分散推論ネットワークの発展方向に適しています。
第三層のケーキ:GPU——Tokenの生産装置
エネルギーが電力であるならば、GPUは生産装置です。AIの爆発の最初の数年間、GPUは主にトレーニングに使用されていましたが、将来的には推論からより多くの需要が来るでしょう。トレーニングはごく一部の大手企業にしか関連しておらず、推論は各アプリケーション、各デバイス、各端末に浸透していきます。ロボットは推論が必要ですし、自動運転は推論が必要ですし、AIグラスも推論が必要ですし、将来的に、各AIエージェント間の協力もリアルタイムにトークンを消費します。
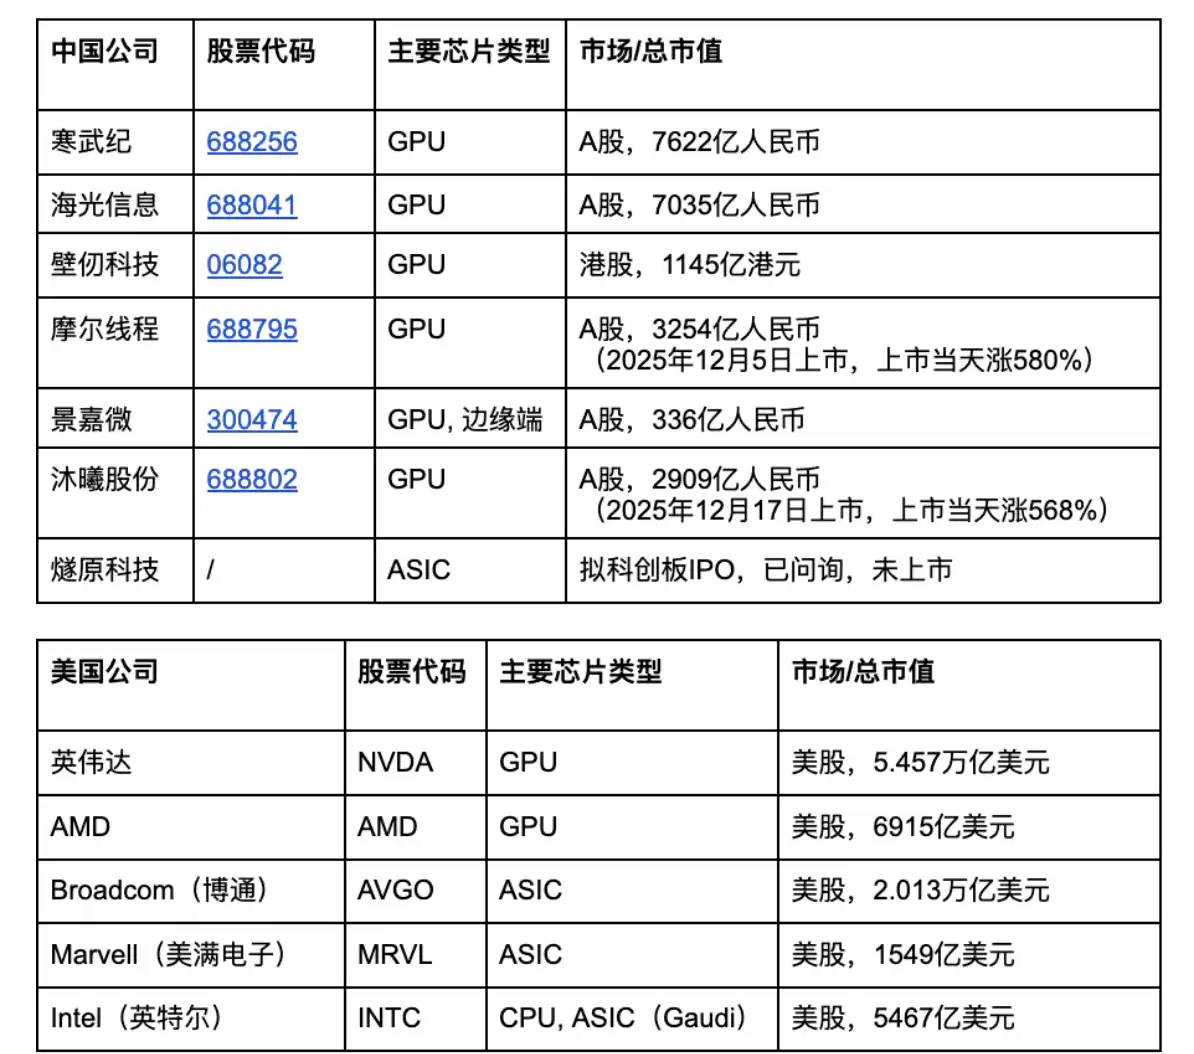
NVIDIAは現在でも世界のAIチップ産業の中心です。H100、B200、BlackwellなどのGPU製品は、今日の世界のAIトレーニングと推論の標準をほぼ確立しています。さらに重要なのは、NVIDIAがチップを販売するだけでなく、CUDA、TensorRT、DGX、HGXなどのソフトウェアハードウェアエコシステムを構築していることであり、その競合他社がGPUのパフォーマンスだけでなく、AIソフトウェアエコシステム全体に挑戦しなければならないことです。
AMDは現在、最も重要なGPUのライバルであり、MI300XなどのAI GPUを中心としています。NVIDIAと比較して、AMDはオープンエコシステムとROCmソフトウェアプラットフォームを強調し、よりオープンなアプローチでAI開発者と企業顧客を引きつけようとしています。
Broadcom と Marvell は、ASIC と高速インターコネクトを代表する別の方向を示しています。AI 推論シーンがより複雑になるにつれて、より多くの企業がカスタム ASIC チップを試して、より高いエネルギー効率と低コストを実現しようとしています。
Intel は、サーバー CPU と Gaudi AI アクセラレータ カードを介して AI マーケットに参入し、自社の CPU エコシステムを活用して AI インフラ競争に再参入することを望んでいます。
中国市場において、紫光集団は国産 AI チップの代表的な企業の1つであり、Simo 系列 AI チップを主力製品とし、独自の AI フレームワーク Neuware を構築しています。海光信息は AMD Zen アーキテクチャのライセンスを保有し、DCU と AI 推論市場に重点を置いています。
Moore Threads、Horizon Robotics、Mornin Technology、BitFusion Technologies など、国内の GPU 企業は、中国の AI チップの「国産代替」方向を示しています。これらの企業は一般的に CUDA エコシステムとの互換性を強調し、国産 GPU クラスターの構築を試みています。
CUDA エコシステムから HBM メモリー、そして Tensor Core へ。AI インダストリー全体の中心は、実は「単位時間あたりにトークンを生成する効率」を継続的に向上させることにあります。同時に、GPU とその背後のサーバー、光モジュール、液冷、スイッチなどのインフラも、トークン生成効率と密接に関連しています。
これらは NVIDIA や OpenAI のような AI アプリケーション企業とは異なり、AI ワールド全体が本当に機能するかどうかを決定するものです。産業革命が蒸気機関だけでなく、鉄道、電力網、港湾も必要としたように、AI 革命もソフトウェアだけの革命ではありません。それはエネルギー、チップ、ネットワーク、クラウドコンピューティング、インフラをカバーする世界的な産業連鎖のアップグレードです。
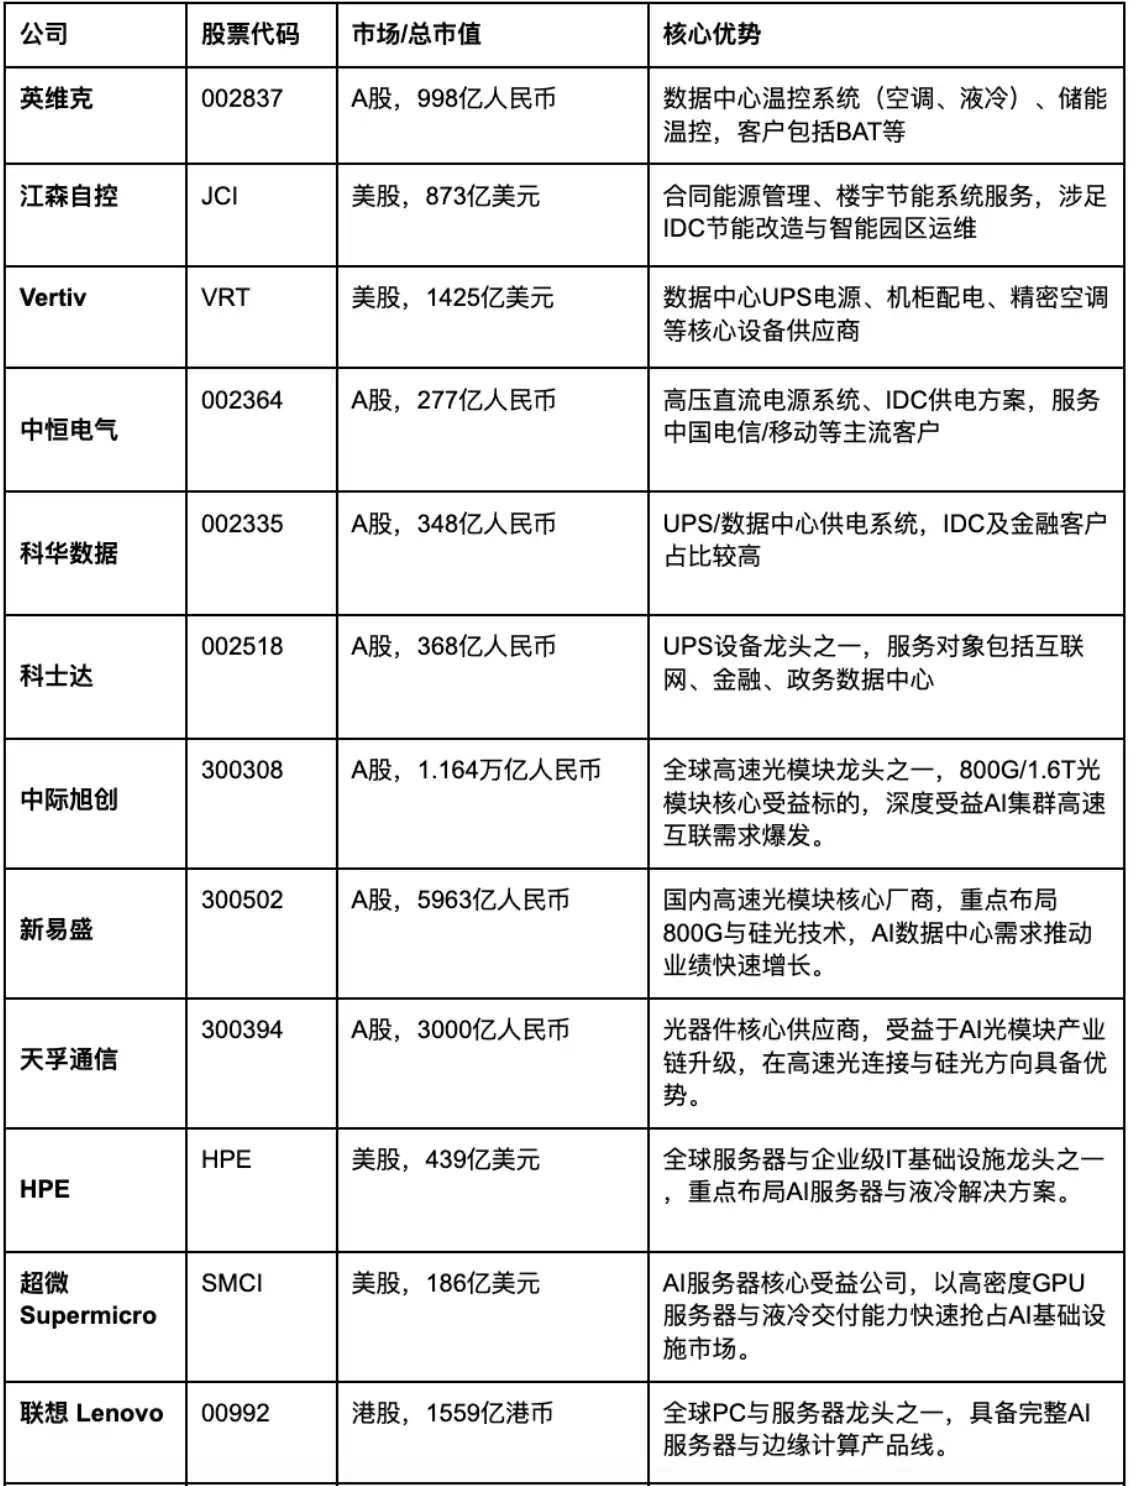
Vertiv は、グローバルデータセンター UPS および電力管理のリーダーであり、データセンターの電力供給、ラック配電、精密空調システムを提供しています。
Enspire は、A 株の液冷および温度制御システムのリーダーであり、顧客には BAT などの大手インターネット企業が含まれます。GPU の消費電力がますます高まるにつれて、液冷は AIDC の重要な標準機能となっています。
中恒電氣、科華データ、科士達などの企業は、UPS、電力システム、IDC 電源分野で重要な立場を占めています。
ネットワークおよび光モジュール分野では、中華旭創、新易盛、天孚通信などの企業が、AI クラスター内部の高速通信需要の急増を受けています。
そして、サーバ全体の方向では、Dell、HPE、Supermicro、Lenovo、Inspurなどの企業が、AIサーバの大規模な組み立てと納品を請け負っています。
このレイヤーは最終ユーザーと直接関わりませんが、AIインフラストラクチャが本当に安定して稼働するかどうかを決定します。液体冷却、UPS、光モジュール、スイッチ、エネルギーストレージ、サーバ全体は、産業時代の鉄道、電力網、港と同様に、AIの世界で本当の「シャベル販売」のビジネスになりつつあります。
第四層のケーキ:LLM—Tokenの生産エンジン
LLM(Large Language Model)は、Tokenがどのように理解され、生成され、構築されるかを決定します。過去2年間、OpenAI、Anthropic、Google、Meta、xAI、DeepSeekなどの企業が世界中で「大規模モデル競争」を展開しています。パラメータ数は数百億から数兆に進化し、モデルの能力もテキスト生成から多モーダル、推論、コーディング、エージェント連携、長期メモリまで拡大しています。
しかし、産業が発展するにつれて、市場は次第に気付き始めました:将来、真に重要なのは、もはや「最大のモデルを持っているか」だけではなく、誰がより低コストで、より効率良くモデルを継続的に運用できるかです。なぜなら、モデル自体が直接的に価値を創造するのではなく、本当に価値を創造するのは、モデルが継続的に呼び出された後の推論プロセスです。
これはまた、LLMが過去の「モデル能力のデモンストレーション」から、AIの世界での「Token生産エンジン」に進化していることを意味します。
OpenAI、Anthropic、Google Gemini、Meta Llamaなどのプロプライエタリおよびオープンソースのモデルが、将来のAIエコシステムへの入り口を競っています。一方、DeepSeekなどの新興プレイヤーは、より低コストかつ高い推論効率で業界の競争環境を再構築し始めています。現在、LLMレイヤーでの競争は、単にパラメータ数の競争を追求するのではなく、次のような複数の次元で比較されるようになっています:
Tokenコスト
推論効率
文脈能力
マルチエージェント協調
長期メモリ
モデルとインフラストラクチャの協調能力
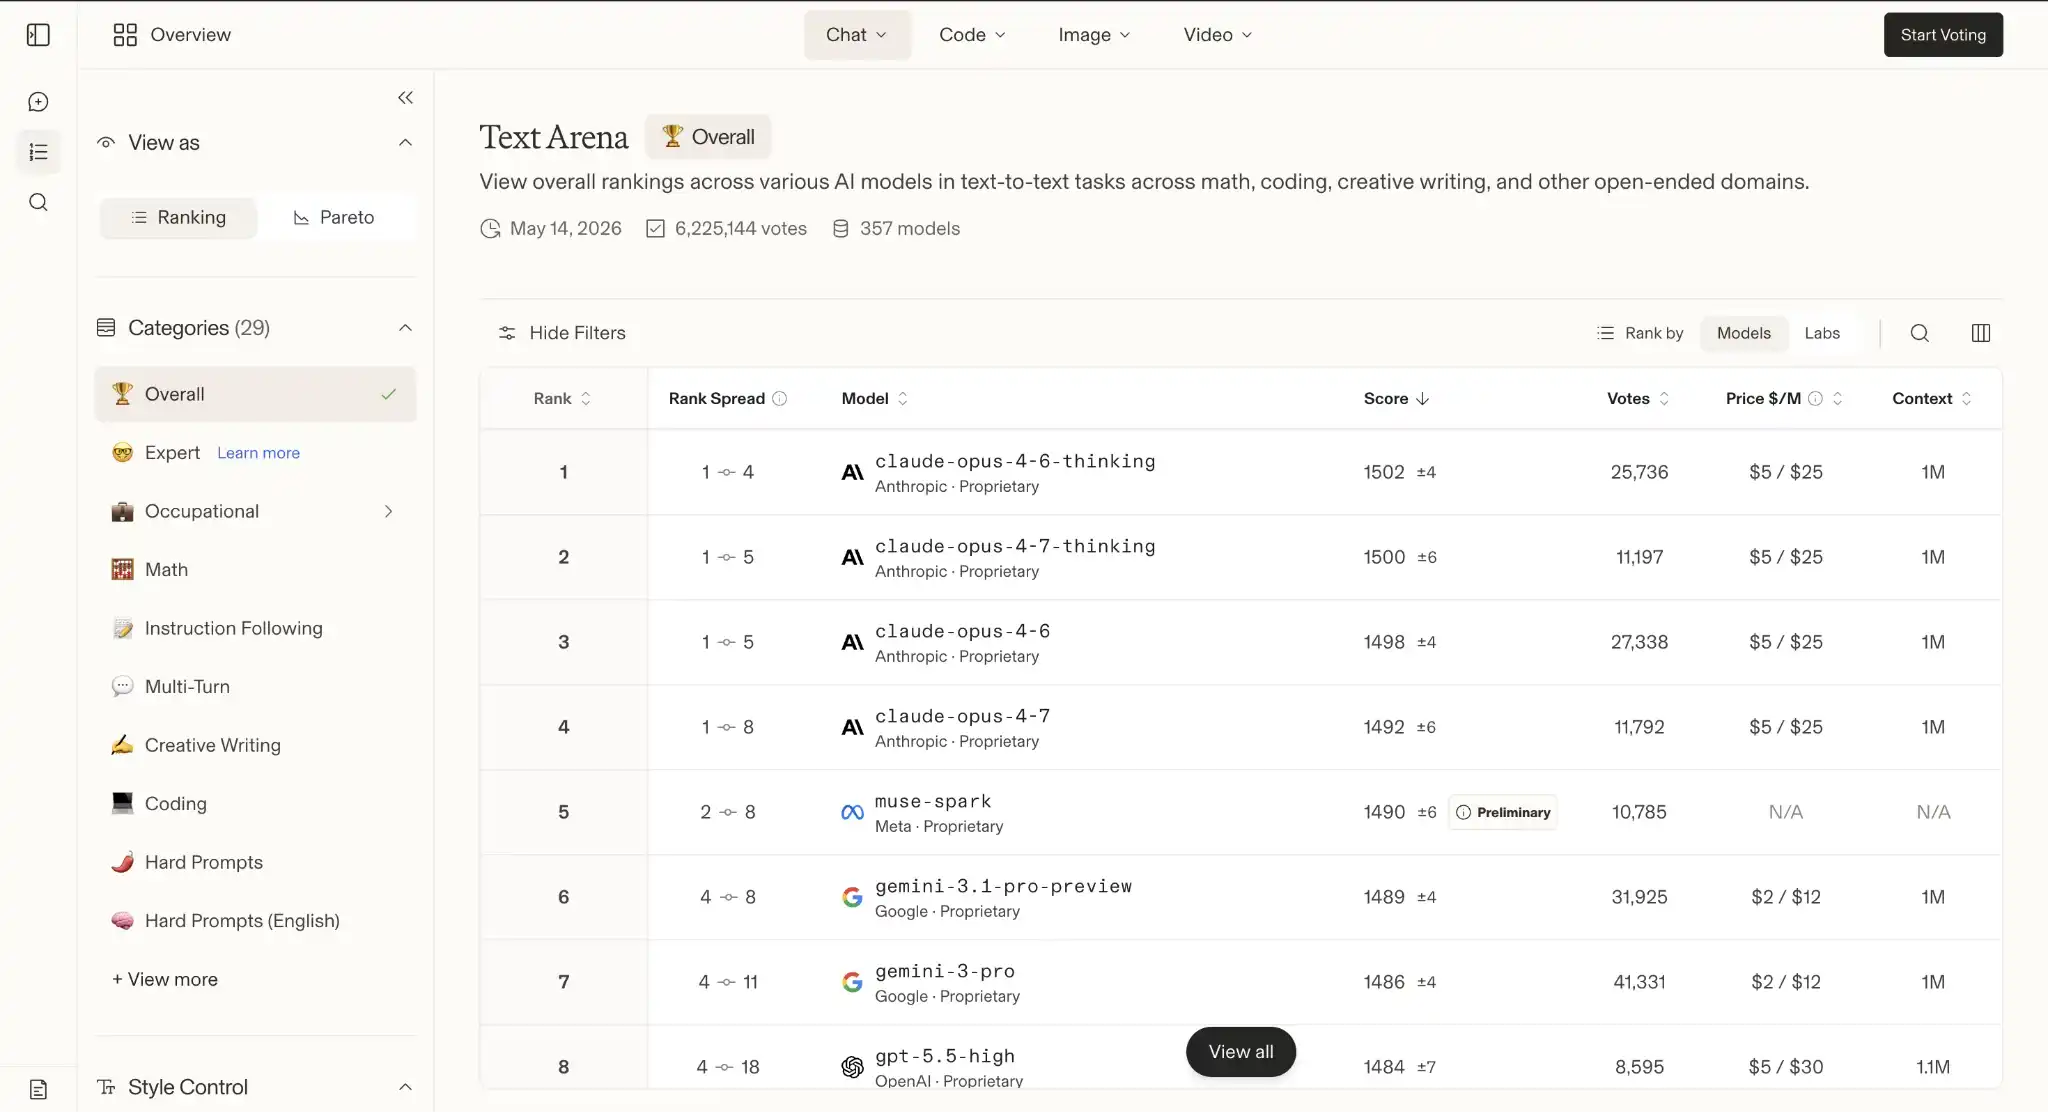
LLMランキング、データ提供元:https://arena.ai/leaderboard/text
AI時代にとって本当に重要なのは、大きなモデルを持っているだけで「賢い」ということではなく、モデルが世界規模で継続的に、大規模かつ低コストで運用できるかどうかです。GoodVision AIにはこのレベルでの最適化ソリューションがあります:大手モデルメーカーとの協力により、大規模なモデルをAI Factoryデータセンターに展開し、従来の計算リソースレンタルビジネスから直接的なTokenサービス提供に移行します。これにより、ビジネスの総利益が向上し、ユーザーの利用体験もさらに向上します。
第五層ケーキ:トークン配布 — AI 時代の「電力網」
AIDC が完成すると、次の問題が浮かび上がりました:この計算リソースは、世界中でどのように利用されるのでしょうか?
そこで、計算リソースのレンタルプラットフォームが登場し始めました。これらは AI 時代の「電力網システム」のようで、集中型の GPU リソースを分割し、配布し、開発者、企業、および AI アプリケーションに必要に応じて貸し出しています。
AWS、Azure、Google Cloud、Alibaba Cloud、Tencent Cloud は、この層で最も強力なプレイヤーです。彼らは世界最大のクラウドコンピューティングインフラを所有し、AI GPU リソースを徐々に自身の IaaS システムに組み込んでいます。
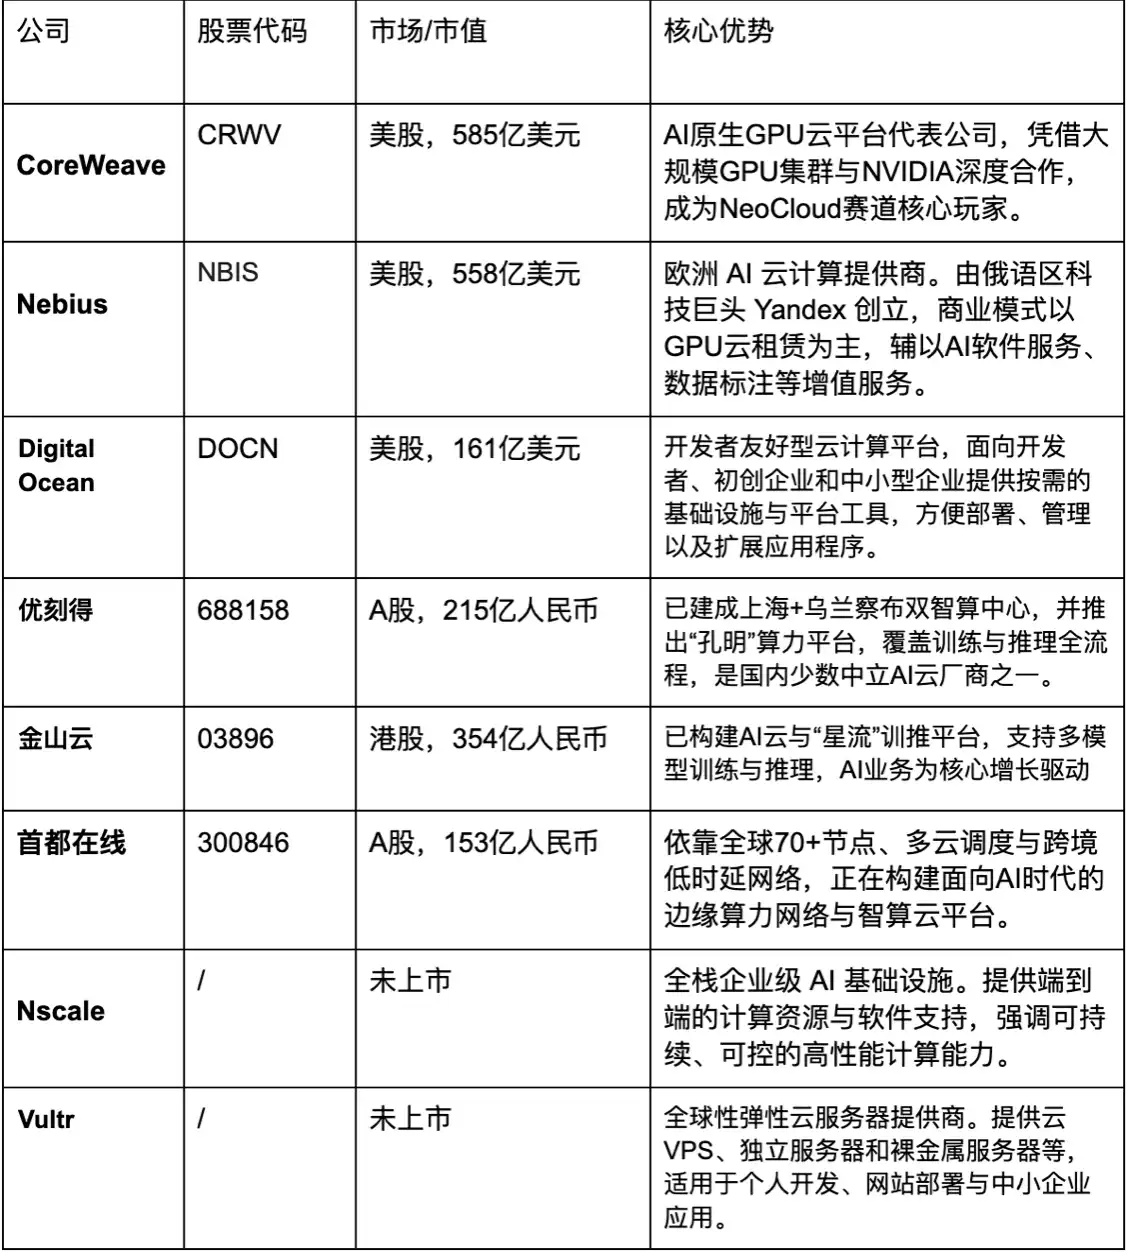
しかし同時に、「AI ネイティブクラウド」と呼ばれる一握りの企業が急速に台頭しています。CoreWeave、Nebius、Nscale などの企業は、AI トレーニングおよび推論ニーズに特化した GPU クラウドプラットフォームを構築しています。従来のクラウドプロバイダーに比べて、これらの企業は柔軟性が高く、AI タスクに焦点を当てており、GPU クラスタの最適化に長けています。
CoreWeave は、現在、NeoCloud で最も代表的な企業の1つです。最初はEthereum マイニングに焦点を当てていましたが、その後、AI GPU クラウドサービスに全面的に転換し、現在は NVIDIA が重要にサポートする AI インフラ企業となっています。
DigitalOcean、Vultr などの軽量型クラウドプラットフォームは、中小規模の開発者やスタートアップ企業向けに、迅速な展開と低コストの GPU サービスを強調しています。
中国市場では、巨大企業に加えて、UCloud、Kingsoft Cloud、Capital Online などの企業が、GPU クラウドと AI コンピューティングリソースレンタル市場の主要な供給業者となっています。このレイヤーの競争状況は、初期の電力網に非常に似ており、分散された計算リソースを効率的に配布する方法が問われています。
第六層ケーキ:トークン最適化とスマートスケジューリング — AI 時代のブレイン
これはおそらく最も低く評価されるが同時に最も重要な「ケーキ」の一つです。AI エージェントの使用量が急増してから、誰もが気づいたことは、すべてのタスクが最も高価な大規模モデルを呼び出す価値があるわけではないということです。多くの簡単なタスクは、ローカルモデルで処理できます。多くのリアルタイムタスクは、エッジ推論に適しています。多くのプライバシータスクは、クラウドにアップロードできない可能性さえあります。 「計算リソースがあるかどうか」という問題の後、さらに「どのようにして計算リソースをより賢く使用するか」という問題が発生しました。
指数関数的に増加するトークンの需要に応じ、「適切なモデルを適切な計算リソースで適切なタスクに処理させる」ということは、トークンが適切かつ効率的に使用されるための鍵です。これは GoodVision AI が AI トークンファクトリーを展開するだけでなく、努力している方向の1つです。
今日の電力システムと同様に、一部の需要は大規模な電力ネットワークから来る一方、他の需要は屋根の太陽光発電から来ます。そして、本当に重要なのはその中間層の「スマートスケジューリングシステム」です。
将来の AI も同様の構造を取ることでしょう:簡単なタスクはローカルの小さなモデルによって実行され、複雑なタスクはクラウドベースの大規模モデルが呼び出され、高プライバシーなタスクはエッジサイドで処理され、高並行タスクはハイブリッドクラウドによるダイナミックスケジューリングを通じて処理されます。
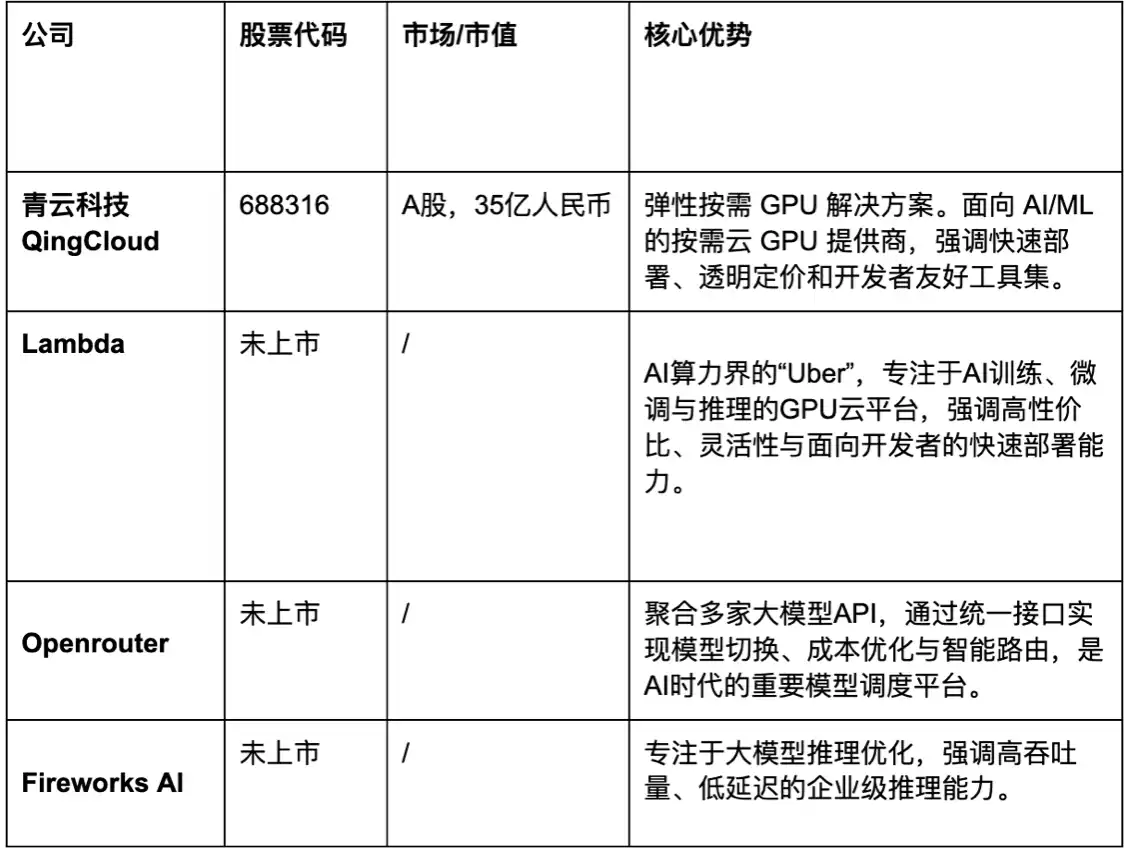
Goodvision AI に加えて、青云科技、Lambda、OpenRouter、Fireworks AI などの企業も、トークン最適化とスマートスケジューリングの分野で優れた存在です。
そして、この「ケーキ」の層は、AIDC とコンピューティングリソースリースの2つの層と非常に重なり合っています。GPU リソース、リージョンノード、および推論タスクの拡大により、「コンピューティングリソースの所有」だけでは壁は作れません。ますます多くの AIDC オペレーターや GPU クラウドプラットフォームが、モデル、コンピューティングリソース、およびトークンのトラフィックをどのようにダイナミックにスケジューリングするかが、効率と利益率を決定する要素であることに気づきつつあります。
そのため、多くの AIDC や GPU クラウドに焦点を当てたプラットフォームが、「スマートスケジューリングレイヤー」に進出し始めました。たとえば、中国市場の UCloud、首都オンライン、曙光科技などの企業は、独自の GPU クラウドインフラストラクチャとマルチクラウドリソースを推論スケジューリング能力と組み合わせ、単なる「コンピューティングリソースの販売」から「コンピューティングリソースの最適化」に移行しています。
第七層ケーキ:モデルとエージェントーートークン消費者
このレイヤーはユーザーに最も近く、最も簡単にトラフィックを獲得できますが、競争も最も激しいです。2026年のGTCで、黄仁勋は次のような見解を提唱しました:将来、すべての企業は「トークンの生産者および消費者」となります。
1つの AI エージェントは、複数のモデル、ツール、APIを同時に呼び出し、推論、プランニング、および実行を継続します。これは、将来の AI が消費するトークン量が、今日の人間とAIの対話の規模をはるかに超えることを意味します。現在、いくつかの AI ヘビーユーザーは、複数のエージェントを構築し、並行して呼び出しています。1日に何十億ものトークンを消費しているユーザーもいるのです。
将来は、AIを使用するのは10億人ではなく、100億、さらには1000億のAIエージェントが同時に動作し、お互いを呼び出すことになるでしょう。そして、真のボトルネックは「モデルの能力」から「トークンのスケジューリング効率」に移行するでしょう。
テック巨人は言うまでもなく、Microsoft、Google、Meta、Amazon などは、オフィスシステム、検索、ソーシャルネットワーク、クラウドサービスを通じて、AI 機能を徐々にすべての製品に組み込んでいます。
一方、Adobe、Salesforce、ServiceNow、Palantir などのエンタープライズソフトウェア企業は、エンタープライズ向けの AI エージェントと自動化ワークフローに迅速に取り組んでいます。同時に、Hugging Face はAI時代の「Github」となっています。これは単なるモデルコミュニティだけでなく、グローバルなAI開発エコシステムの重要なインフラストラクチャでもあります。
中国市場では、iFLYTEK、Horizon Robotics、360、Kingsoft Office、SenseTime などの企業が、AI アシスタント、AI オフィス、AI エージェントに焦点を当てて展開しています。
「7層ケーキ」が本当に形作られた後、AI ワールドは本当に始まります
現在のAI産業は、まだ完全に成熟していないインフラストラクチャの中にあります。
誰かは最新のGPUを持っていますが、エネルギーに制約されています。誰かは巨大なAIDCを構築していますが、効率的なスケジューリングが不足しています。誰かは強力なモデルとエージェントを開発していますが、高コストと遅延の推論に直面しています。誰かはエッジノードを持っていますが、一貫した協調ネットワークを形成できません。
電力、AIDC、GPU、LLM、トークン配布、スマートスケジューリング、AI エージェントまで、全体のAI産業チェーンは急速に発展していますが、各層の間には依然として多くの分断、冗長性、および効率のボトルネックが存在しています。
そして、この「7層ケーキ」が完全に構築され、効率的な協調運用が始まると、AI産業は今日の「ツール時代」から本当の意味で知能世界の「大規模採用時代」に進むことになります。
将来のAI世界は、少数のテック巨人が大規模なモデルをトレーニングするだけでなく、数十億のAIエージェントがオンラインで継続的に協力し、計算リソースとトークンを継続的に呼び出します。すべての会話、推論、ツール呼び出し、自動実行タスクは、エネルギー、GPU、ネットワーク、スケジューリングシステム、推論ノードの協調運用に対応しています。
これは、AI業界が過去の「ソフトウェアロジック」から、エネルギー、チップ、クラウドコンピューティング、エッジネットワーク、スマートスケジューリングをカバーする超産業システムに進化する過程であることを意味します。
産業革命が蒸気機関だけでなく、鉄道、電力網、港湾も必要としたように、インターネット革命がPCだけでなく、光ファイバー、データセンター、クラウドコンピューティングも必要としたように、AI革命が本当に成熟するのは、特定のヒットアプリケーションだけでなく、世界中でトークンを持続的に生産、配布、スケジューリング、消費する「インテリジェントインフラネットワーク」が形成され始めたときです。
そして、この7つのレイヤーインフラストラクチャが最終的に完全に統合されると、AI業界の競争ロジックも根本的に再構築されるでしょう。将来、最も重要な企業は、おそらく単に最大のモデルを持っている企業だけでなく、エネルギー、計算能力、ネットワーク、モデル、およびトークンフローを接続できる企業であるかもしれません。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事