AIコンピューティングの金融化:オープンソースモデルが計算能力を資本市場へと押し上げている(下)
本稿は OKX Ventures が制作した詳細な調査レポートです。篇幅が長いため、上下2編に分けて公開します。上編では算力の資産化、リスクエクスポージャー、デリバティブの価格設定ロジックに焦点を当て、下編では算力金融インフラ、推論資産化の機会、業界トレンドを重点的に分析します。本稿は下編です。
四、算力市場の金融インフラ:価格、リスク、決済
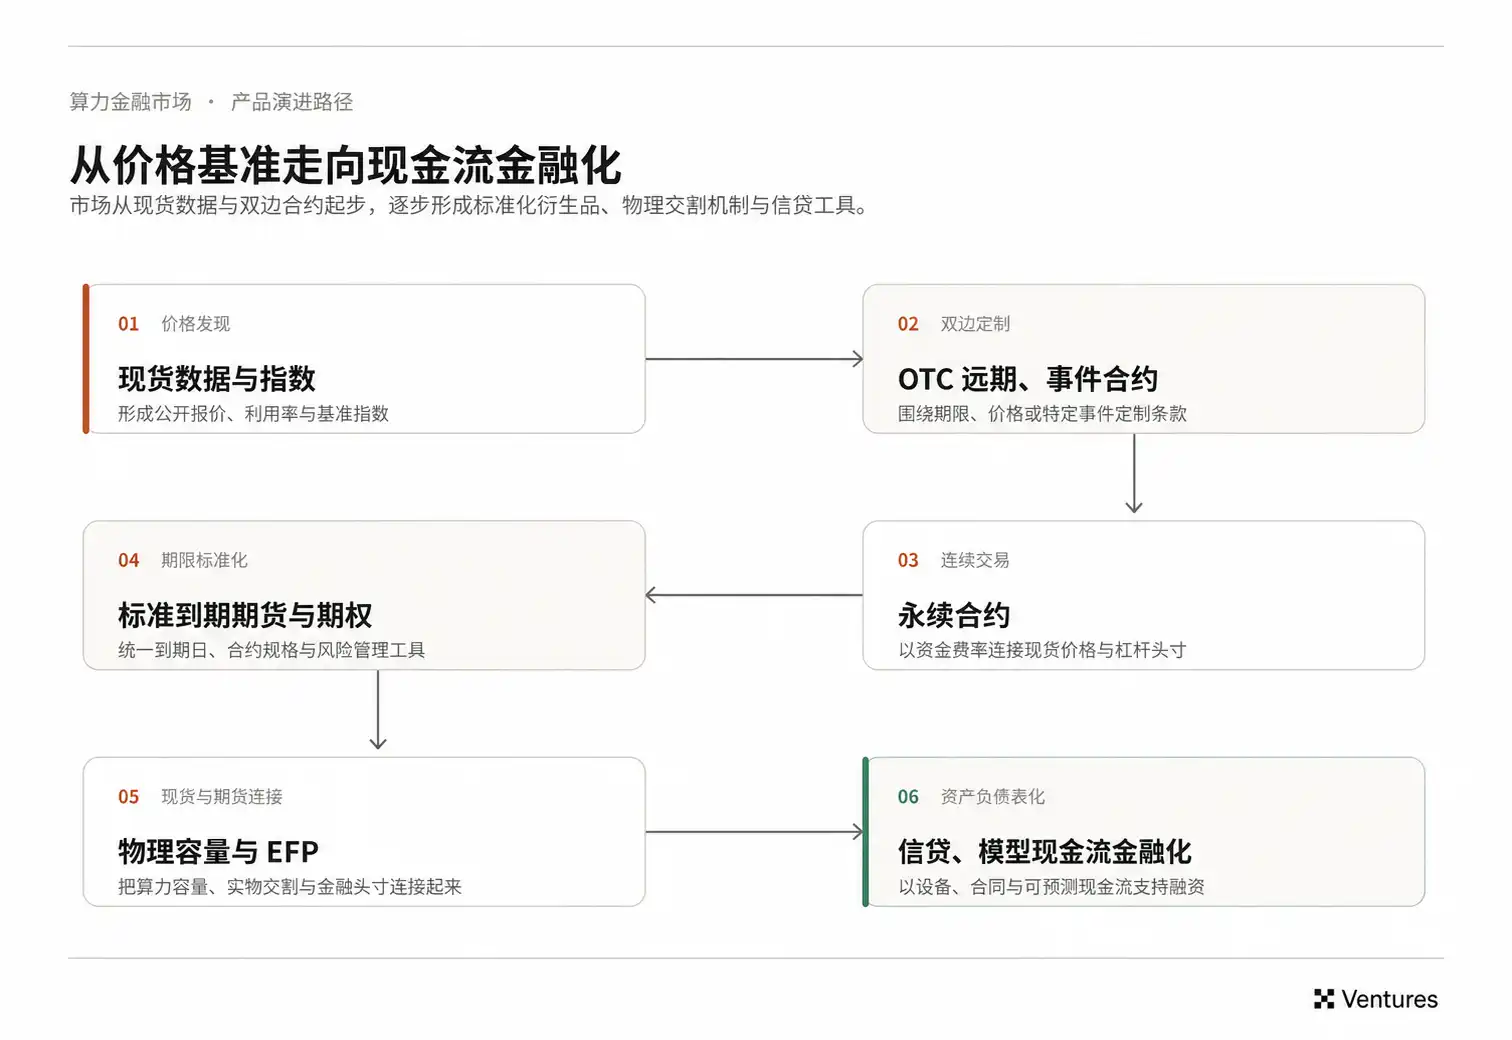
算力金融市場の数層にわたるインフラはすでに組み上がり始めています。指数は分散したGPUレンタル料金を統一基準に圧縮し、取引所はその基準を中心に標準化されたリスクを組織化し、ディーラーは特定のデータセンター、期間、SLAに起因するベーシスを引き受け、キャパシティプラットフォームは金融ポジションを物理的な算力に接続し直します。これらの層のうち、十分な実取引と契約参照を早期に蓄積した者が、初期市場の価格決定権に近づきます。
4.1 算力指数:誰がデフォルトの参照価格になれるか
同一モデルのGPUの成約価格は、クラスター規模、相互接続方式、地域、リース期間、前払い比率、SLA、サプライヤーの信用力によって依然として乖離しています。指数プロバイダーにとっての難点は、これらの差異を市場が契約決済、融資評価、デリバティブ決済に利用してもよいと受け入れるレベルまで処理できるかどうかにあります。
現在、おおよそ3つのアプローチが見られます。Silicon Data、Ornn は独立したベンチマークプロバイダーに近く、主に市場の見積もりと契約データを収集し、標準化処理を施して基準を形成します。Compute Desk は算力仲介と決済を兼ねており、そのため成約済みのスポットおよび先渡契約(価格、期間、実際の決済条件を含む)を直接確認できます。SemiAnalysis は電力、チップ調達、減価償却、データセンターコストからTCOモデリングを行い、資産評価とリサーチに適していますが、金融決済基準からはより遠い位置にあります。
4.2 上場取引/標準化先物:伝統的および新興の規制準拠取引所が算力市場に参入
取引所が提供する中核的価値は、標準化、清算、流通です。Neocloud、AIラボ、民間信用機関にとって、ヘッジが既存のFCM、証拠金、清算システムに直接接続できれば、機関投資家の採用コストは大幅に低下します。そのため、伝統的な取引所と新興の規制準拠プラットフォームは同時に算力商品のテストを開始しています。CME、ICE は成熟した先物インフラを継承し、Architect AX/AIX、Pluto/PMEX は無期限契約と固定満期先物で異なるアプローチを試みています。
算力先物のコールドスタートは、契約を上場するよりもはるかに複雑だ。算力契約は容易に断片化する。異なるGPUモデル、地域、クラスター構成はそれぞれ異なる提供価値に対応しており、流動性が単一の契約に自然に集中することは難しい。遠期価格はチップ納品、電力、モデル効率に大きく依存しており、一般的な金融マーケットメーカーは物理的な注文情報を欠いているため、6ヶ月や1年の期間にわたって継続的に深みのあるクォートを提供するのは難しい。
産業ヘッジ需要も短期的には十分に大きくない可能性がある。ハイパースケーラーは内部で大量のリスクを吸収でき、大手Neocloudはすでに長期契約でかなりの部分のキャッシュフローをカバーしている。初期の取引所市場ではまず投機的流動性が蓄積される可能性が高く、産業ヘッジが追いつくかどうかは、中小規模のオペレーターやオンデマンドで算力を調達するAIチームが継続的かつ反復的に取引を開始するかどうかにかかっている。
4.3 店頭取引、マーケットメーカー:OTCカスタマイズとベーシス管理
取引所に十分な深みが形成される前に、大量のリスクはまずOTCを通じて移転される可能性が高い。物理的な算力の地域、ネットワーク、クラスター規模、SLA、納品時間は非常に具体的であり、統一された取引所契約に直接押し込むのは難しい。
そのため、ディーラーは非常に価値のある立場にある。一方でNeocloudは賃料を事前に固定したいと考え、他方でAI Labは調達コストを固定したいと考えている。ディーラーはそれぞれにカスタマイズされたクォートを提供し、標準先物やその他のポジションで全体的な価格リスクを管理できる。売買需要が時間や仕様で一致しない場合、ディーラーはまず自社のバランスシートで注文を引き受ける必要がある。
この種のビジネスは単なるbid-askスプレッドだけでは稼げない。データセンター、電気代、ネットワーク条件、納品制約、顧客信用がすべてベーシスを形成し、これらの非標準的な差異に対して継続的に価格を付け、資本を使ってリスクを引き受ける姿勢が、ディーラーにとって複製が難しい能力だ。FalconXとRobert LeshnerのH100スワップ、Wintermuteが提供するH100先物は、マーケットメーカーが算力先物のクォートとリスク移転を試行し始めた初期の試みと見なせる。金融中間業者が物理的な算力に対してカスタマイズされた期間クォートを提供し始め、標準化できない部分を自社のブックに留めている。
そのため、実際の注文フローは非常に重要だ。指数は市場の平均価格を示すが、ディーラーが保有する見積依頼や成約は、特定の地域、構成、期間で実際に支払うべきプレミアムに近い。この情報がベーシスの価格設定方法と利益の帰属先を直接決定する。
4.4 キャパシティプラットフォームと物理的受渡し:紙上のポジションから実物への履行・受渡し
AI Labにとって、金融ポジションが価格を固定しても、その時点で要件を満たすGPUセットが利用可能であることは保証されない。計算リソースが逼迫している時、この違いは特に重要になる。物理的な履行能力がなければ、先物価格と実際のデータセンター賃貸料は容易に乖離してしまう。
現在、いくつかの異なるレベルの試みが登場している。Vast.ai、RunPod、Hyperbolicといったスポットプラットフォームは、より豊富な物理的価格と利用可能容量データを提供している。SF Computeは予約済み容量の転売や買い戻しを可能にし、長期容量契約に一定の流動性をもたらしている。EFPネットワークは、標準的な先物と具体的な物理契約を結びつけ、先物で市場全体の価格を処理し、オフライン契約で地域、ネットワーク、SLAを処理しようと試みている。
SF Computeのようなモデルは特に注目に値する。従来のTake-or-Pay契約では、未使用容量はほぼサンクコストに近い。転売が可能になると、将来の容量は取引可能な権利属性を持つようになる。これにより長期契約の流動性が高まり、物理市場自体にもより明確な先渡価格が生まれる。
EFPは別のレベルの問題を解決する。AI Labはまず標準的な先物で市場ベータを固定し、実際のデプロイ時に履行ネットワークを通じて具体的なデータセンターを探し、地域、ネットワーク、SLAに対応するベーシスを支払うことができる。これにより、金融市場はすべての物理的差異を単一の先物契約に詰め込む必要なく、実際の産業引き渡しにサービスを提供できる。
4.5 推論資本市場:推論経済における資金調達、サービス権、収益権
GPUが推論サービスプロバイダーによってトークン化されると、金融ニーズはハードウェア賃貸から推論ビジネスの運転資金や契約権利へと拡大する。推論サービスプロバイダーが完全な粗利益を固定したい場合、理論上はGPU入力コストとトークン出力価格の両方を管理する必要がある。
推論サービスプロバイダーの利益はおおよそ次の式で表される:トークン実現価格 × GPU時間あたりのトークン産出量 × GPU稼働率 − GPUコスト − その他運営コスト
4.5.1 推論経済資産が出現する需要ポイントは何か?
GPUと容量は事前に調達する必要があり、API収入は顧客リクエストに応じて後から段階的に発生する。需要予測が高すぎるとアイドルマシンが残り、現金も拘束される。大規模モデル企業やハイパースケーラーは自社のバランスシートでこの変動を吸収できるが、中小規模の推論プラットフォームは顧客の前払いや外部資金調達に依存しやすい。
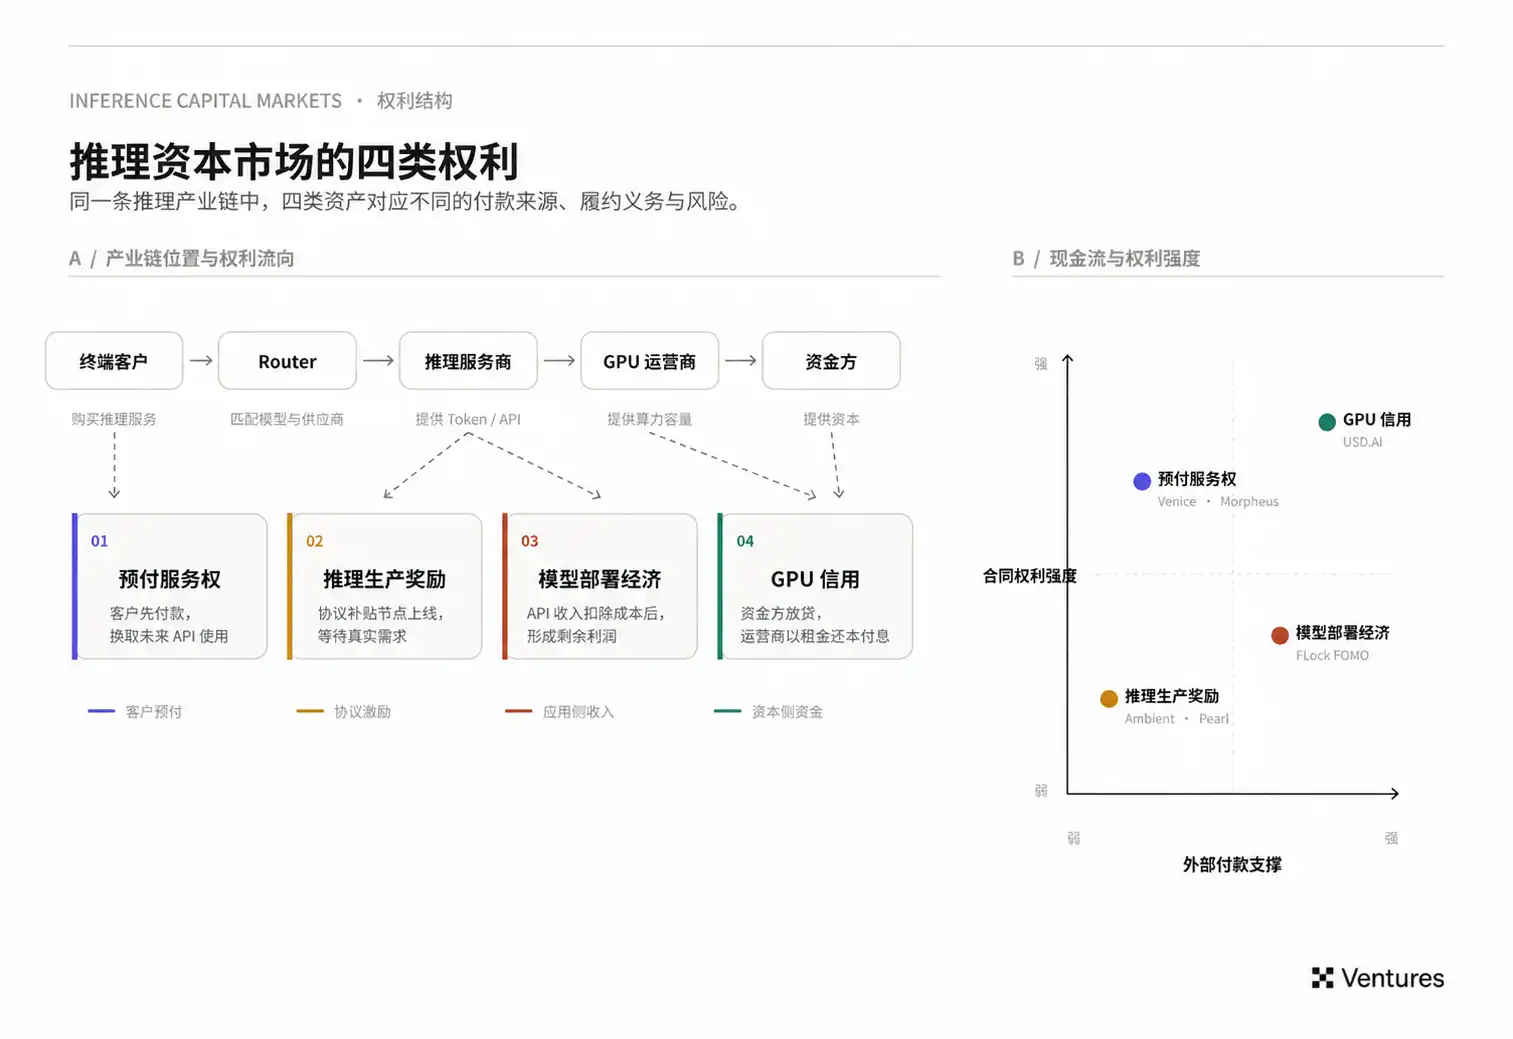
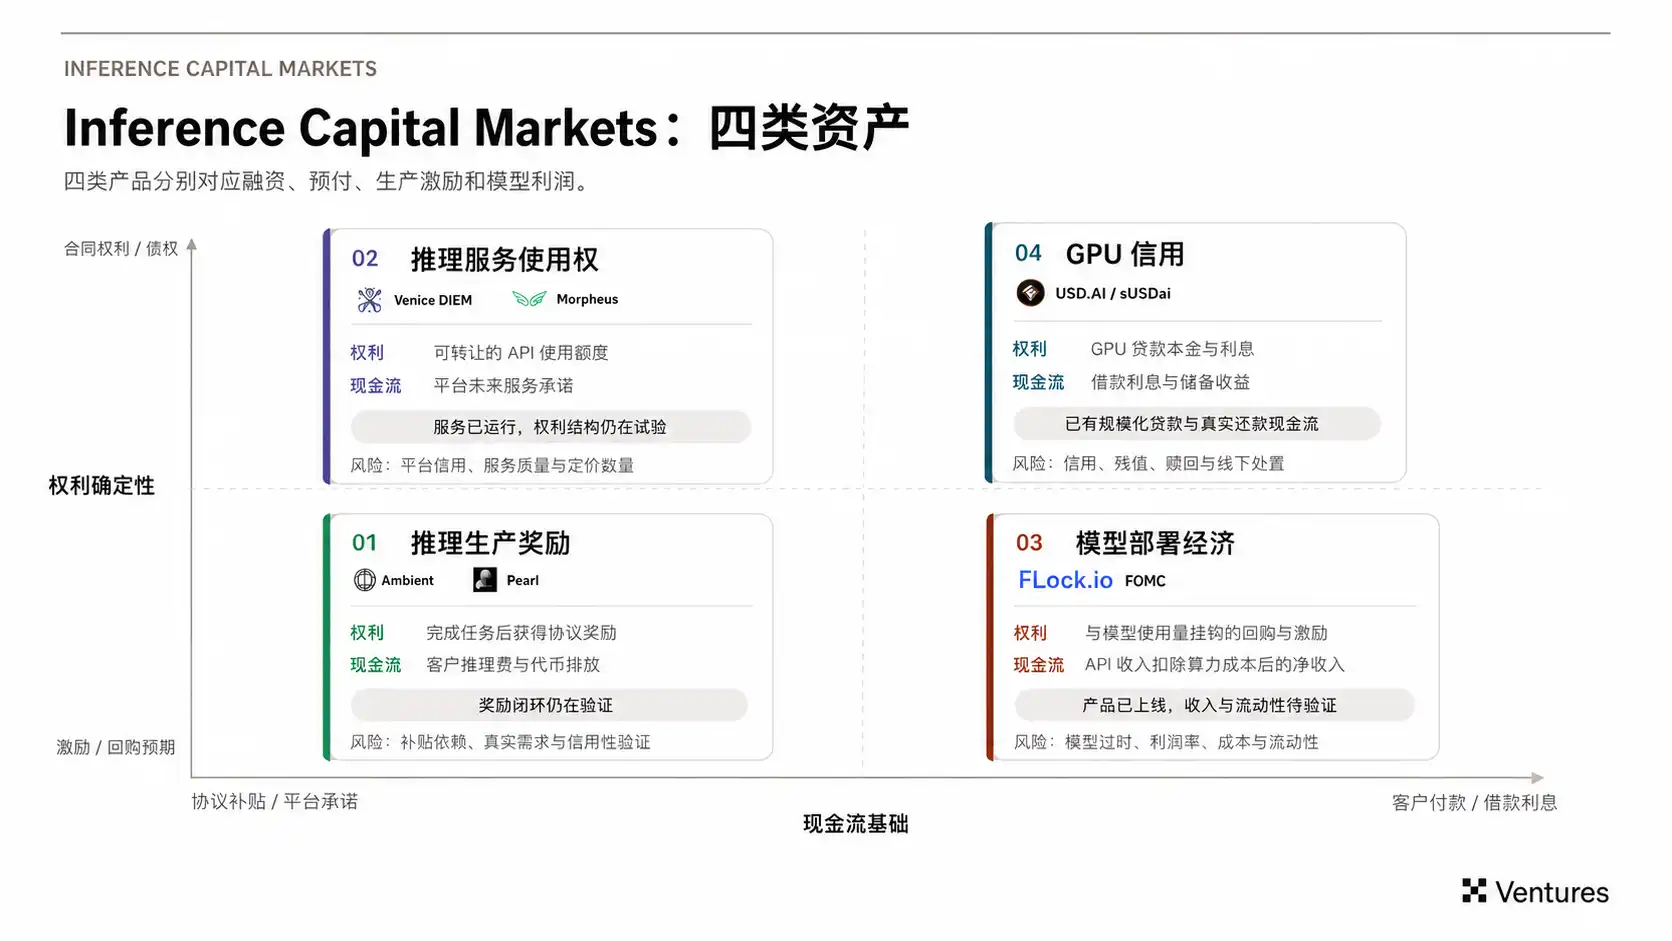
生産能力が需要に先行して実現されるタイムラグが、4つの資産クラスを生み出した。GPUクレジットは初期投資の資金調達に充てられ、前払いサービス権は将来の収益を前倒しで回収し、生産能力インセンティブは需要形成前に供給を補助し、モデルデプロイ資産は運営コストを差し引いた残余利益の分配を試みる。
従来のクラウド市場では、prepaid creditsやreserved capacityを用いて同様の需給ミスマッチ問題を早期から処理してきた。例えばOpenAIのScale Tierは、企業が特定モデルのインプットおよびアウトプットのトークン処理単位を事前購入することを可能にする。これはすでに標準化された前払い推論サービスであり、ただクォータが企業アカウントに紐付けられ、自由に譲渡できないだけである。
Cryptoはチェーン上に新たな財産権設計を追加し、従来はサプライヤーのアカウントに記録されていたサービス枠をウォレットが保有できるようにし、さらに譲渡や資金調達も可能にした。将来、Agentが自ら推論サービスを調達するようになれば、こうした権利は直接機械の予算体系に入ることもできる。プログラムによる支払いが将来、業界標準のインフラ能力となるにつれ、チェーン上でより識別性の高い位置は権利層にある。将来のサービスが独立して保有できるか、譲渡できるか、資金調達に活用できるかは、それが通常のクレジットから金融資産へと発展できるかを直接左右する。
現在、チェーン上の推論は実行層でのシェアが依然として非常に小さく、cryptoネイティブの推論サービスプロバイダーは過去3ヶ月間、OpenRouterの日次トークン流量の約0.5%〜1%を占めるに過ぎない。これは、チェーン上で現段階のより現実的な機会が金融層にある可能性を示しており、推論サービスは引き続き最も効率的なプラットフォームが生産し、チェーン上では資金と権利の流通を担うことになる。
4.5.2 4つの推論資産化の試み
現在、Inference Capital Marketsは4つの権益資産化の方向性に分類される
GPUクレジット
GPUクレジットが最初に規模を形成したのは、一方で外部の支払い者がすでに存在し、他方でその金融商品の構造が従来の信用資産に非常に近いため、機関資本が比較的理解しやすいからである。
典型的なGPUローンは依然として従来の資産融資構造を踏襲している。GPUはDelaware SPVが保有し、貸し手はLoan and Security Agreement、UCC-1、データセンターのlien waiverを通じて抵当権を設定する。チェーン上ではローン持分、返済、収益分配が記録され、デフォルトが発生した場合、債権執行は依然としてオフチェーンの契約、設備管理、裁判所制度に依存する。
借入者がGPUを導入した後、下流顧客が継続的に計算能力費用を支払い、このキャッシュフローがローンの元本と利息を支える。引取契約が履行され続ける限り、ローンには明確な返済原資が存在する。
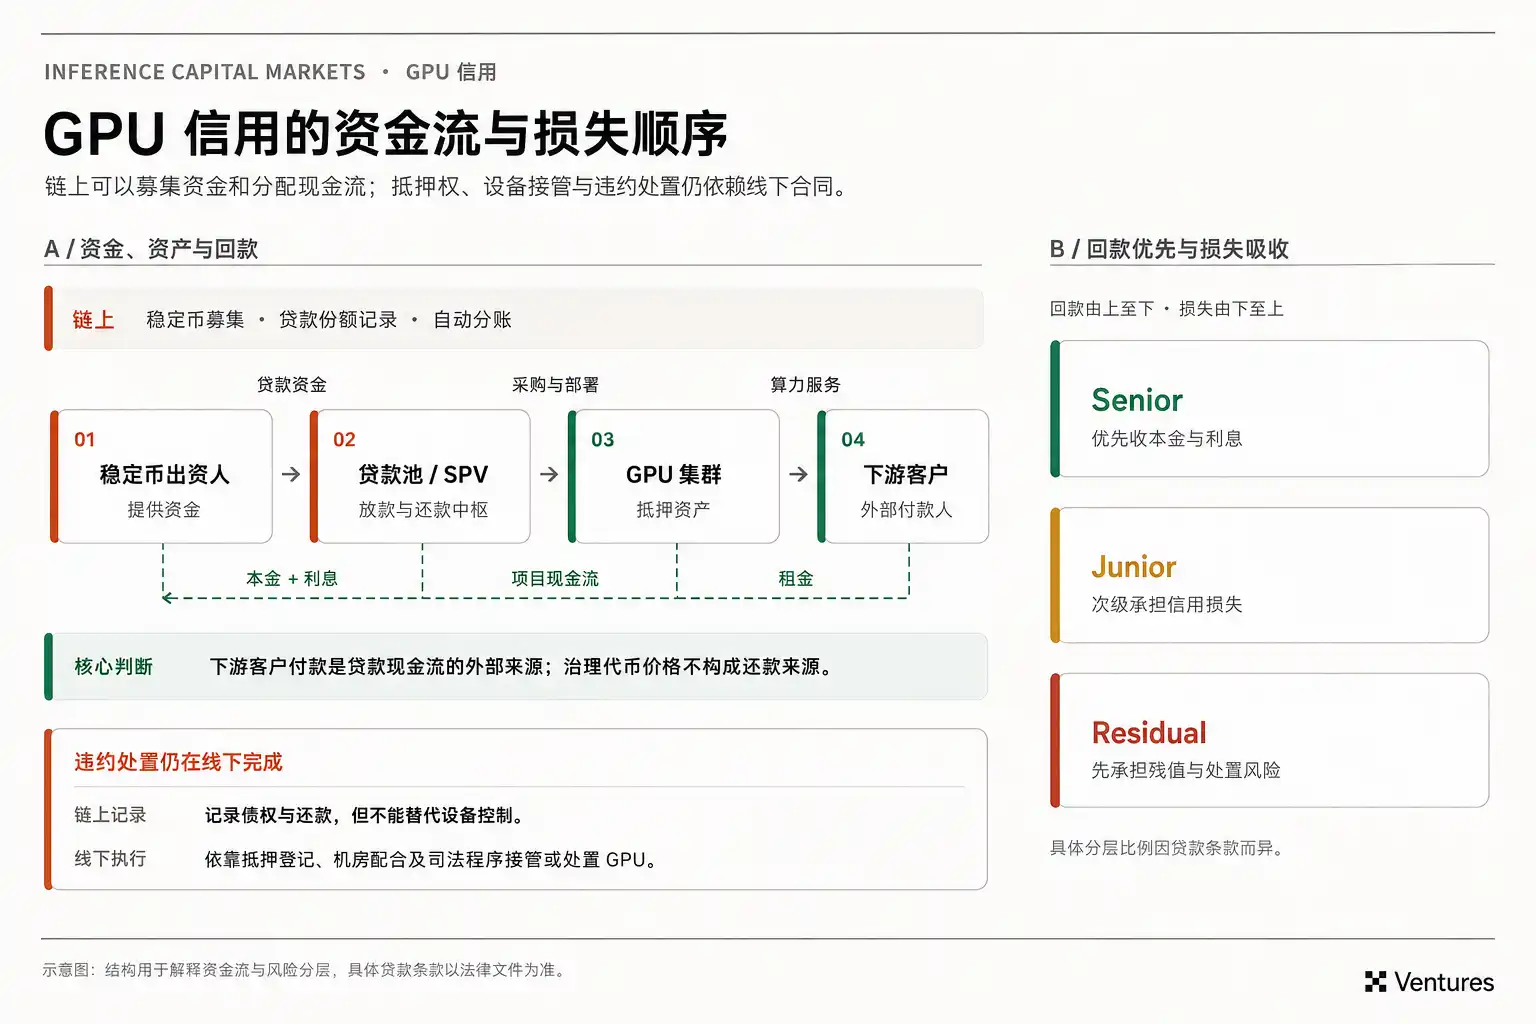
ただし、GPU信用という方向性は、比較的伝統的資本に吸収されやすい側面もある。将来、シニアローンが標準的な期間、金利、LTV、法的求償権を備えるようになれば、銀行、保険資金、私募信用の資本コストはオンチェーン資金をはるかに下回るだろう。大口で投資適格級、構造が明確なローンは、最終的には伝統的なシンジケートローン、ABS、またはプライベートクレジットファンドに移行する可能性が高い。
オンチェーンに長期的に残るポジションは、主にTradFiのサービスコストが高い部分、例えば中小規模オペレーター向けのローン組成、クロスボーダーでのステーブルコイン資金調達、ローンシェアの分配、リアルタイムのデバイスおよび稼働率監視、そして初期損失を負担するジュニアまたはメザニン層である。将来的に想定される構造は、オンチェーンプロトコルが借入人の発見、資産の監視、初期資本の組成を担い、ローン実績が安定した後、シニア部分を伝統的資金に売却し、オンチェーンはサービス手数料、劣後リスク、データ関係を引き続き保持するというものだ。
前払いサービス権
前払いサービス権は、発行体の今日の資金需要を解決する。プラットフォームは将来のAPI容量を前倒しで販売し、先に現金を受け取り、その後将来にわたって履行を継続する。期間が長くなるほど、買い手が負担するプラットフォームリスクも顕著になる。数年後のモデルに競争力が残っているか?サービス価格はどの水準まで下がるか?クレジットの購買力は維持できるか?これらすべてが今日の評価に影響を与える。
したがって、この種の商品は今後、標準化された容量契約に徐々に近づく可能性が高い。期間はより短くなり、サービス基準はより明確になり、モデルも契約上のルールに従って交換できるようになる。契約が明確であればあるほど、前払いサービス権は比較的独立した市場価格を形成しやすくなる。
さらに、ここには逆選択の問題も存在する。最も優れたモデル、最も強い顧客需要、最も安定した価格決定権を持つプラットフォームは、通常、長期で譲渡可能な推論権を発行する動機を持たない。彼らは顧客ごとの差別価格設定、未使用クレジットからの収益、価格を随時調整する能力を保持したいと考える。長期サービス権を前倒しで販売する必要があるのは、資金調達と新規顧客獲得を必要とするが、将来の競争力がまだ証明されていないプラットフォームであることが多い。
キャパシティインセンティブ
キャパシティインセンティブは、推論ネットワークの初期段階における供給組織化の問題を解決する。ノードは事前にGPUとモデルを設定し、運用保守コストも負担する必要がある。需要側がまだ安定して形成されていない場合、ノードは事前に稼働する十分な動機を持たず、ネットワークのトークン発行が供給側に一定期間の収入保証を提供し、ネットワークが利用可能なキャパシティを先に獲得できるようにする。
長期的な成立可能性は、外部顧客の支払いが徐々にノード収入をカバーできるかどうかにかかっている。プロトコルは推論タスクが実際に実行されたことを検証でき、ノードが指定されたモデルを使用したことも検証できるが、計算の発生自体は経済的価値を生み出さない。トークン発行は一定期間の供給を購入できるが、顧客需要は依然として実際の注文によって証明される必要がある。
より合理的なインセンティブメカニズムは、徐々に実際の収入と結びつく可能性が高い。顧客はまずステーブルコインでタスク費用を支払い、ノードが推論を完了して検証を通過した後に収入を得る。プロトコルは外部収入に基づいて追加報酬を提供し、ネットワークの成熟に伴って補助金を段階的に削減する。これにより、発行はコールドスタートコストを負担しつつ、市場により明確なシグナルを与えることができる:ノード収入のうち、どれだけが顧客からのもので、どれだけが依然として資本補助金からのものかを。長期的に見れば、生産能力インセンティブが本当に達成すべきことは、トークンで供給を購入することから、顧客収入で供給を養うことへの移行であり、この転換が起こった後、ネットワークは初めてトークン市場サイクルから独立した経済基盤を持ち始める。
単体モデル収益権
モデル収益権は前述のクラックスプレッドに最も近い:
モデル展開の残余利益 = API収入 − GPUコスト − ネットワーク、ストレージ、エンジニアリングコスト − 顧客獲得と補助金
多くのModel Tokenが保有者に提供するのは主に買い戻しとステーキングインセンティブであり、法的に主張可能な収入権に対応しているとは限らない。API収入とトークン価値の間に明確な契約関係がなければ、評価は安定したアンカーを形成しにくい。
モデルの寿命はこの問題をさらに拡大する。モデルの更新速度は非常に速く、資産が融資と展開を完了した直後に、基盤モデルはすでに新しい代替品に追い抜かれている可能性がある。したがって、単一モデルは長期の金融資産を支えることは難しい。
より可能性の高い発展方向は、基盤単位を徐々にワークロード戦略に拡張することだ。例えば、コーディング推論戦略は基盤モデルを継続的に切り替え、品質とコストに応じてルーティングを調整できる。これにより、保有者は継続的な事業運営としての推論戦略を引き受け、資産の寿命は顧客需要とワークロードに従う。
さらに、こうした製品が今後機関市場に参入する場合、明確な法的実体、監査済みのAPI収入、明確なキャッシュフロー・ウォーターフォールが必要となる。これらの基盤が欠けている限り、Model Tokenの評価は依然として将来の利用量と発行体の買い戻し方針に大きく依存する。
4.5.3 RouterはToken先物に先んじて需要側のリスク管理を提供する
Routerは、推論の金融化において過小評価されているレイヤーである。
企業が最終的に重視するのは、あるタスクにどれだけのコストがかかるかということだ。具体的にどのモデルを使うかは、多くのシナリオでは単なる実現手段に過ぎない。Routerは異なるモデルやプロバイダーを継続的に比較し、価格変動に応じてトラフィックを再配分できる。基盤となるサービスは本来高度に異質であるが、Routerのスケジューリングを経ることで、代替性は徐々に高まっていく。
これは需要側のデリバティブの規模に直接影響を与える。多くのコスト変動は、まずモデル切り替えやソフトウェア最適化によって吸収できる。これらの方法では処理できない残りのエクスポージャーこそが、金融ツールの介入をより必要とする。
Routerにはもう一つ重要なデータ上の優位性がある:実際の請求書を見ることができるということだ。公開APIの公式価格は企業の実際の調達コストを代表することはほとんどなく、Routerは顧客が実際にいくら支払ったかを見ることができ、その価格がどのようなサービス品質に対応するのかも把握している。注文が蓄積されれば、これらのデータは品質調整後のワークロードコスト指数を形成する機会を得る。
さらに一歩進めば、Routerは企業に直接コスト上限を提供できる。例えば、企業が今後3ヶ月のコーディングワークロードの予算を事前に固定し、Routerはバックエンドでモデル選択とキャパシティ調達を管理し、必要に応じてGPUデリバティブで残りのリスクを処理する。顧客が最終的に得るのは予算の確実性であり、モデルのバスケットや先物ポジション、ベーシスを自ら管理する必要もない。このような製品は、汎用トークン先物よりも企業の調達慣行に適合している可能性がある。Routerは基盤となる複雑性を内部に留め、顧客により安定した予測可能な価格を提供できる。
トークン自体は今のところ統一された標準を形成していないが、Routerは特定の明確なワークロードを中心に代替供給を継続的に探し求めることができる。取引が一定の規模に達すれば、ワークロード自体が新たな価格単位となる可能性がある。
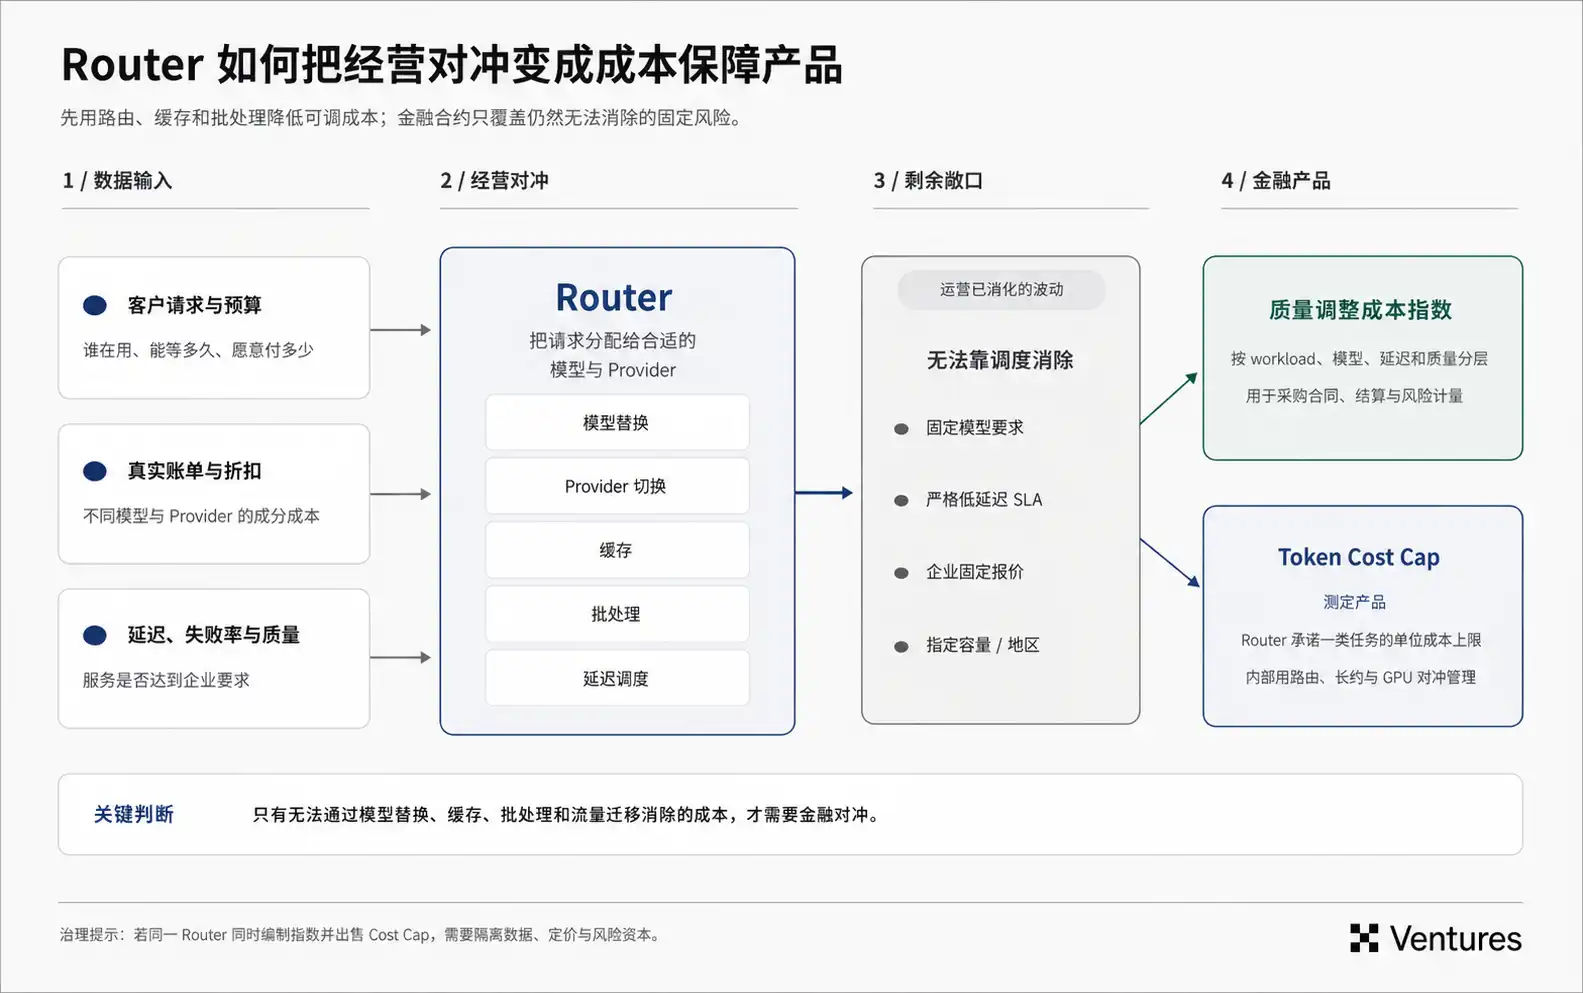
この経路が成立すれば、Routerは徐々にトラフィック配分ツールから調達およびリスク管理へと拡張していく。長期的に最も価値のある資産もますます明確になる:実際の注文、実際の成約価格、そして異なるモデル間でコストと品質を管理する能力である。ワークロードの価格標準は、おそらくこのレイヤーで先に形成され、その後インデックスやデリバティブ市場へと進むだろう。
4.5.4 Cryptoの窓口は標準形成前にある
ある権利がまだ統一された仕様を持っていない場合、伝統的な金融では処理コストが高くなる。契約金額が小さく、構造が細分化されている場合、オンチェーンでは新しい財産権の形態をより迅速に実験できる。将来、エージェントがサービス契約を直接保有・執行するようになれば、この種のインフラの価値はさらに高まるだろう。
ある種の資産クラスが成熟した契約形態を形成すると、大口資金は徐々に銀行や機関市場へ流入していく。Senior GPU クレジットにはすでにその方向性が見えている。標準化された先物が成熟すれば、取引所や機関投資家向けマーケットメーカーも参入してくるだろう。オンチェーンプロトコルはこの機会窓口において、実在の注文フロー(顧客および取引データ)を蓄積すべきであり、その契約基準や履行データも徐々に参入障壁を形成していく。
現在登場している商品は、リスク単位が段階的に標準化される各フェーズに概ね対応している:
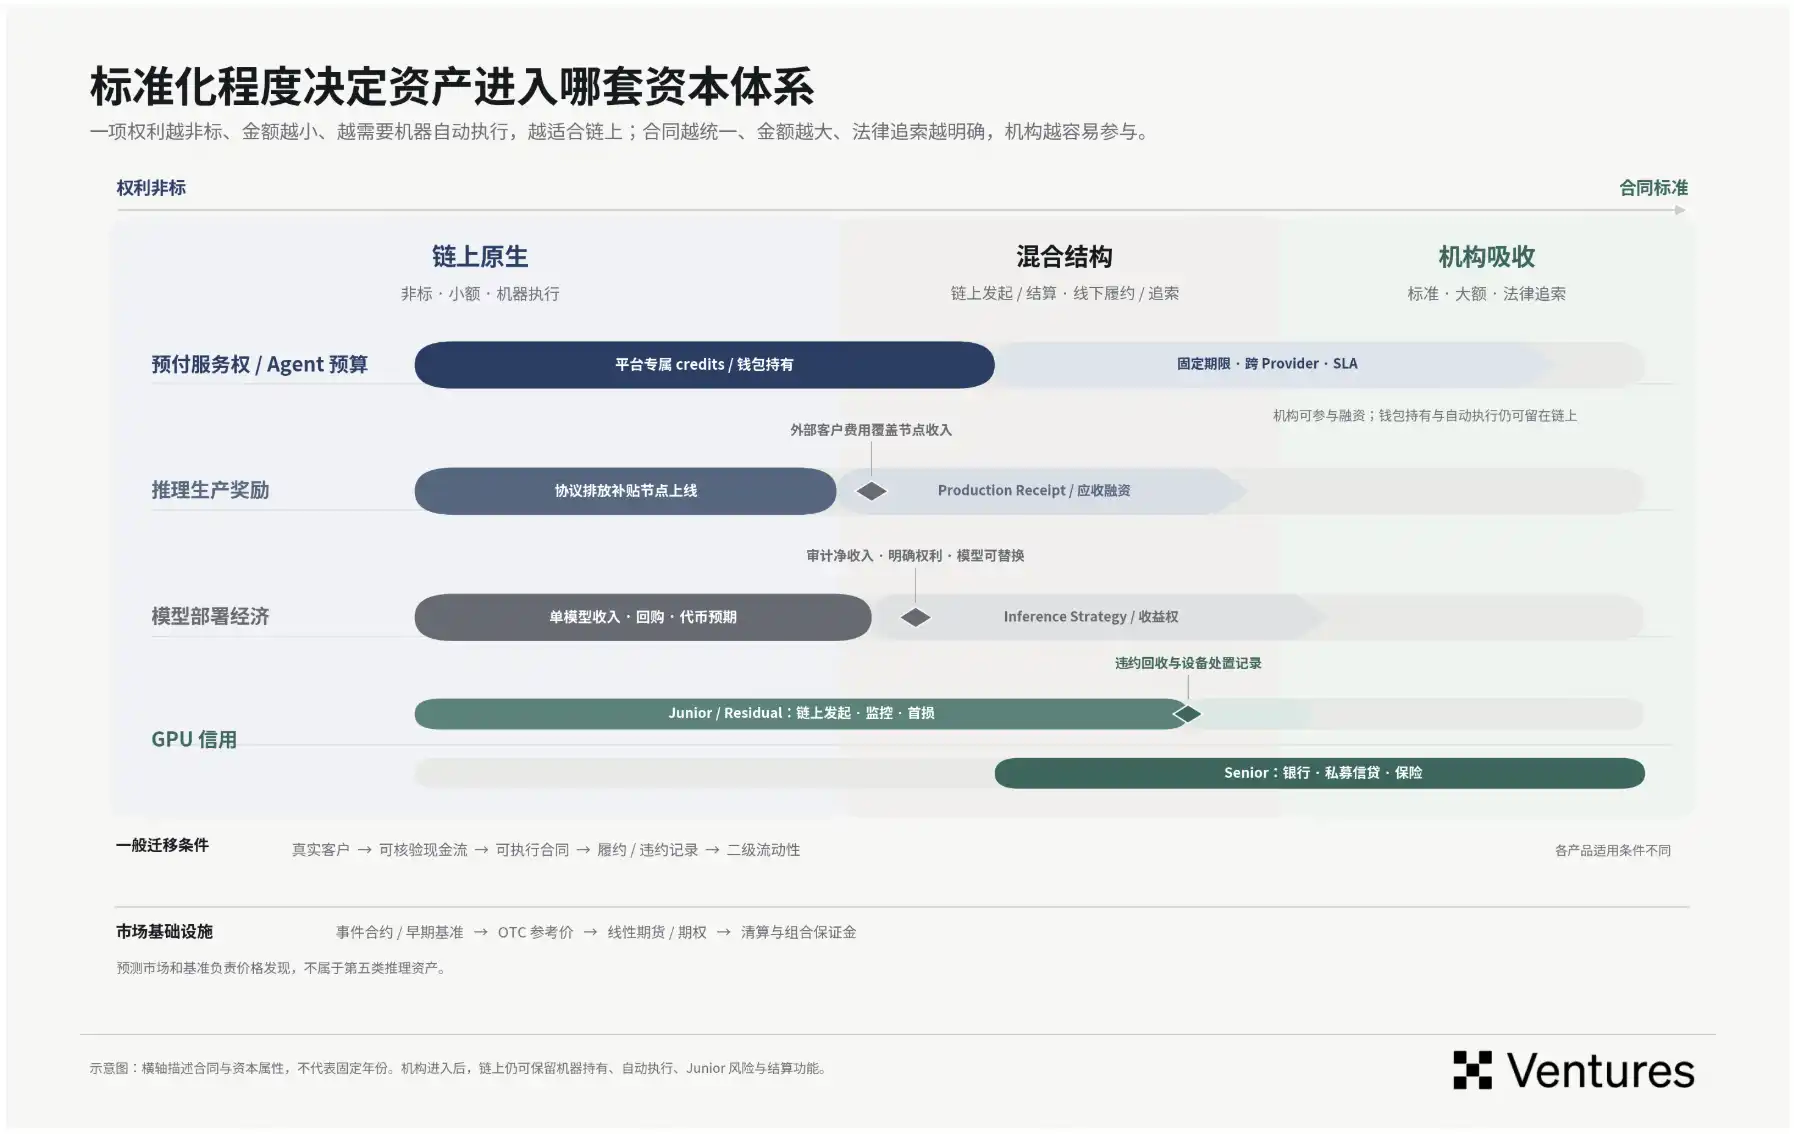
最も初期の商品は依然として特定企業の信用に高度に依存している。契約がサービス代替を徐々に許容するにつれて、発行体リスクは低下する。市場が品質の近いワークロードのバスケットを安定的に定義できるようになれば、需要側インデックスが形成される機会が生まれる。先物やオプションはこうした安定したリスク単位の上に構築される必要がある。
エージェントはオンチェーン契約のユースケースをさらに拡大する可能性がある。将来ソフトウェアが自律的に推論サービスを購入するようになれば、今日の企業向け API 契約は、機械がリアルタイムで実行する大量の調達判断に分解されるだろう。その際、サービス権の保有、予算制約、履行検証などがすべて金融インフラの設計範囲に入ってくる。
推論レイヤーの金融化が最終的に解決すべき課題は、高度にカスタマイズされた AI サービスを、資本市場が理解し価格設定できる権利へと徐々に変換することである。初期市場における価格決定権は、誰がこれらの権利を最初に定義するかに依存するだろう。
五、まとめ
1. Timing/Why Now?
2026 年に CME、ICE などの伝統的金融機関が算力価格設定およびデリバティブ市場に集中的に参入し始めており、市場インフラはすでに構築されつつある。取引所がどのような商品を発表したかよりも、我々は二つの方向性の変化のテンポに注目している。
第一に、債務が AI インフラにより深く入り込んでいる。GPU やデータセンターが外部融資への依存度を高めるにつれ、賃料変動は DSCR、LTV、借り換え条件に直接影響を与える。貸し手側も価格リスクをコベナンツに組み込み、オペレーターに対し将来キャッシュフローの一部を事前に固定するよう求めるインセンティブが強まっている。CoreWeave の資金調達経路は、契約カバレッジ率が信用価格設定にどのように影響するかをすでに示している。同様の融資構造がさらに拡散すれば、プライベートクレジットや銀行が算力ヘッジの重要な推進力となる可能性が高い。
第二に、ますます多くの算力需要が公開調達市場に現れ始めている。オープンソースモデルは企業が自社でモデルをデプロイするハードルを引き下げ、サードパーティクラウド、Neocloud、推論プラットフォームが担うワークロードはそれに伴って増加している。公開市場が担う限界需要が増えれば増えるほど、GPU 賃料は持続的な価格発見を形成しやすくなり、より多くの企業が賃料変動に直接さらされることになる。
市場は依然として時期尚早だ。GPUの反復サイクルは速く、地域、ネットワーク、クラスター、契約期間は高度に非標準的であり、初期の取引はおそらくOTCに集中し、ディーラーがまず顧客の需要とベーシスを引き受けることになるだろう。注目すべき採用シグナルは、産業顧客が継続的かつ反復的にヘッジを始めるかどうかだ。
2. 永久契約と固定満期先物、どちらがPMFを見つけやすいか?
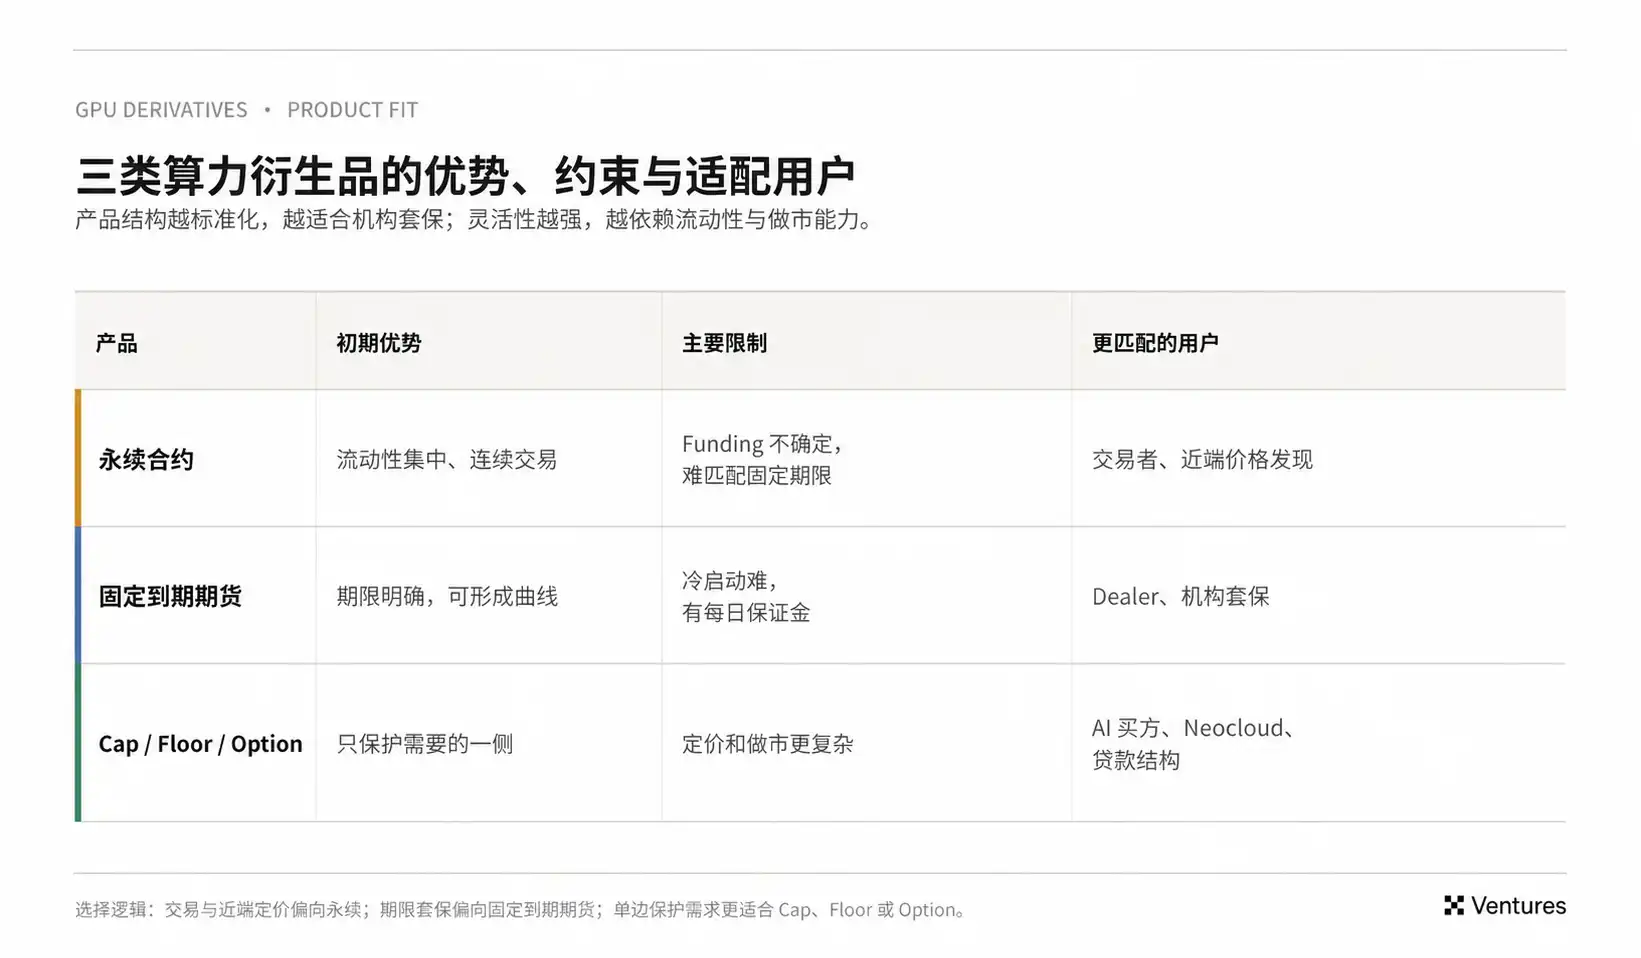
産業顧客のリスクには通常、明確な期限がある。半年のトレーニングプロジェクト、1年のキャパシティ契約、数年にわたるGPUローンには、それぞれ対応する期間の価格が必要だ。固定満期先物はこの点で企業のリスク管理に近く、EFPを通じて特定のモデル、地域、SLAを持つ物理契約と結びつきやすい。
したがって、永久契約は近端の価格発見と取引流動性に適しており、固定満期先物は企業のヘッジ、期間価格、物理的な履行に適している。
3. どのレイヤーが最初に商業的価値を獲得する可能性が高いか?
短期的には、物理的な注文フローを掌握するブローカー/ディーラー、および推論の注文フローとスケジューリングを制御するミドルウェアプラットフォームが、より早く商業的価値を獲得すると考えている。現在の市場では「計算能力のキャパシティがあるかどうか」に対して依然として高いプレミアムが支払われることが多く、カードを確保することによる価値は、数十ベーシスポイントのヘッジコストを最適化することよりもはるかに高い。どこに空きカードがあるか、誰がキャパシティを確保しようとしているかを知り、自らのバランスシートで注文を引き受ける意思がある者は、マッチング手数料、ビッド・アスクスプレッド、ベーシスプレミアムを同時に稼ぐ機会を得られる。
市場取引が徐々に標準化されるにつれて、価格指数の価値はますます高まるだろう。特定のベンチマークが大量の契約で繰り返し参照されるようになれば、スイッチングコストとネットワーク効果は急速に上昇する。
さらに先には、標準契約と産業ヘッジの規模が十分に大きくなった後、取引所が清算、証拠金、流動性ネットワークによる規模の経済を十分に享受できるようになるだろう。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事