Claudeの最新モデルFable 5がリリースされ、Anthropicはモデルの発表を上場言語に変えつつある。

TL;DR
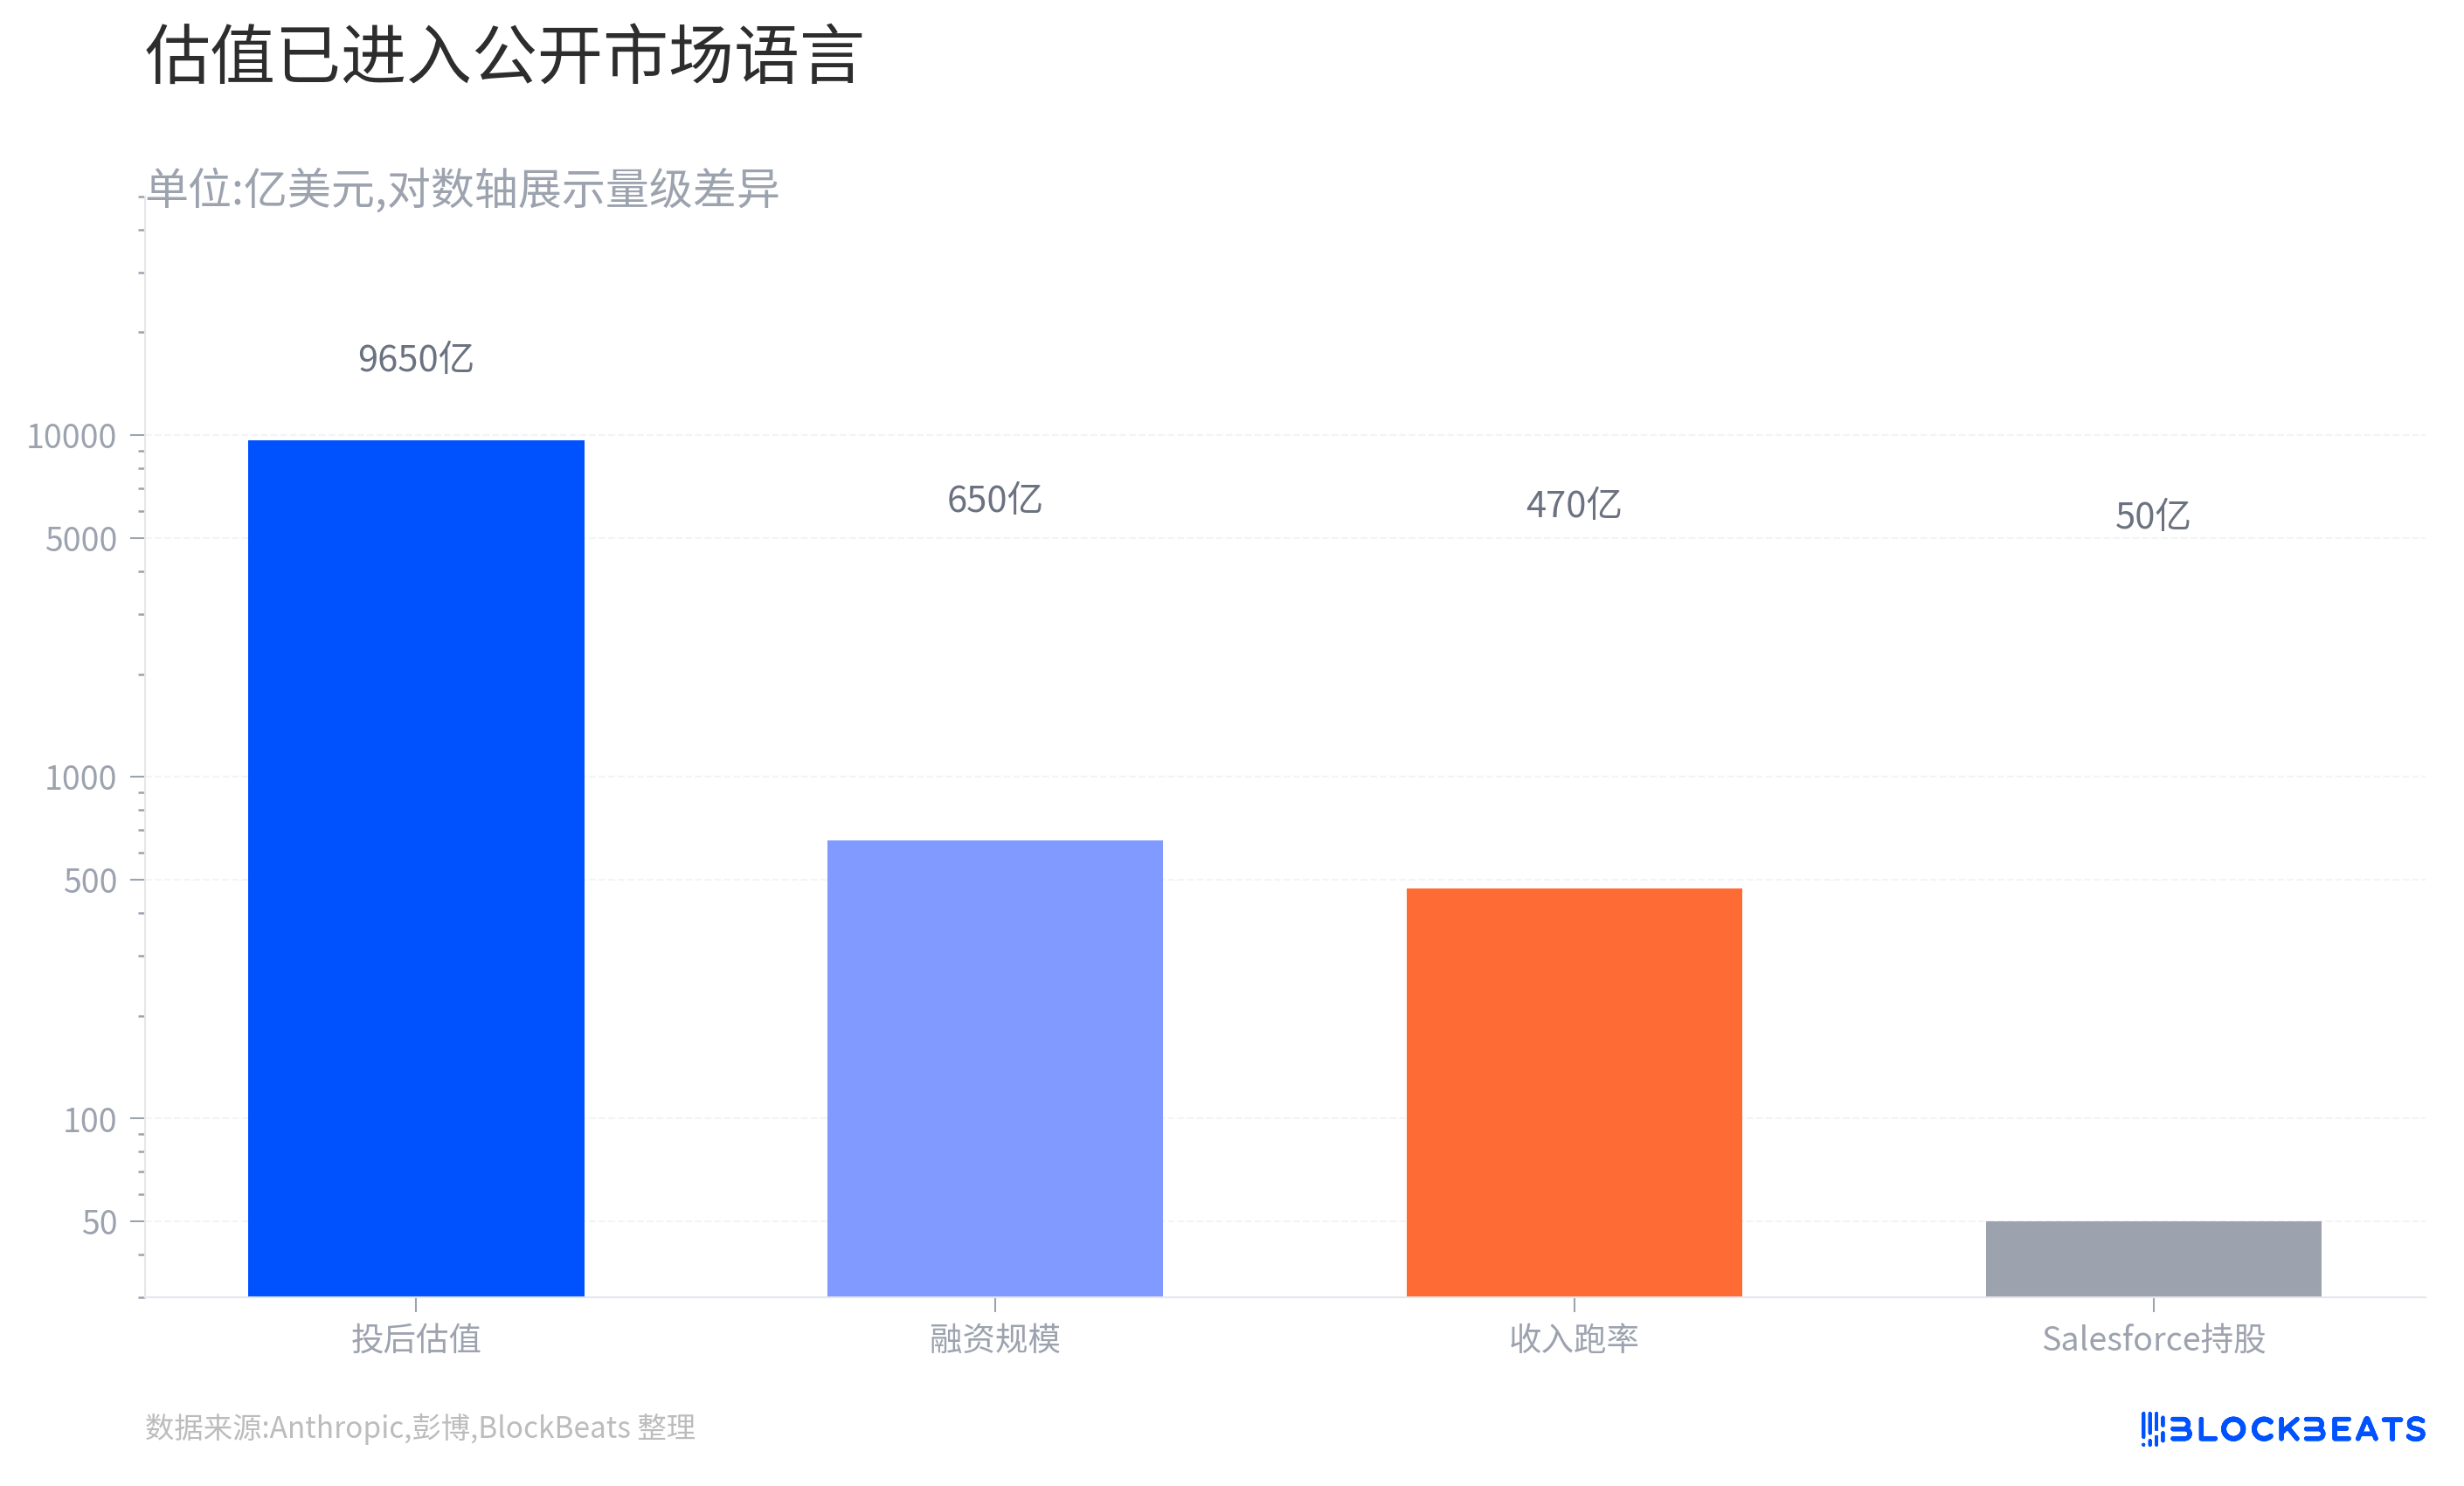
· Anthropic はシリーズHで650億ドルの資金調達を完了し、評価額は9650億ドルに達した。また、Form S-1草案を秘密裏に提出したが、IPOはSECの審査や市場環境などの変数に依存する。
· Claude Fable 5 に関する公式発表、製品ページ、モデルカードはまだ確認されていないが、予測市場では6月末までにClaude 5が公開されるという期待が取引され始めており、モデルのリリースは投資家がAnthropicの商業化能力を評価するシグナルとなりつつある。
· 関連銘柄:Anthropic、OpenAI、CRM、AMZN、GOOG、MSFT、NVDA
Anthropic が最近市場で同じ図の中で取引されているのは、単独の出来事ではなく、一連のシグナルである:約1兆ドルの評価額、S-1の秘密提出、収益の急成長、そしてClaude 5に関する噂。
投資家にとって、このシグナル群の意味は直接的だ。AIフロンティアラボは、もはや論文やモデルランキング、製品の評判だけで自らを証明するのではなく、公開市場が理解できる言葉で自らの価値を説明し始めている。モデル能力、企業採用、収益の質、計算コスト、リスク開示が、同じ価格設定フレームワークに組み込まれている。
Claude Fable 5 については、現在Anthropicの公式発表、製品ページ、モデルカードによる確認はなく、Mythosと基盤アーキテクチャを共有し、セーフティガードを強化し、長いコンテキストや複雑なタスク能力を向上させるといった主張は、依然として噂や市場の期待として扱われるべきである。本当に議論に値するのは、Fable 5が何を証明したかではなく、なぜ未確認の新モデルがAnthropicのIPOのストーリーに先取りして組み込まれているのか、という点だ。
Anthropic、IPO準備段階へ
Anthropicのタイムラインは十分に密集している。5月28日、同社はシリーズHで650億ドルの資金調達を完了し、評価額は9650億ドルに達したと発表し、今月初めのrun-rate revenue(年換算収益率)が470億ドルを超えたと述べた。6月1日、AnthropicはSECにForm S-1草案を秘密裏に提出し、IPOを計画していることを確認した。発行株数と価格帯は未定であり、上場はSECの審査や市場環境などの要因に依存する。
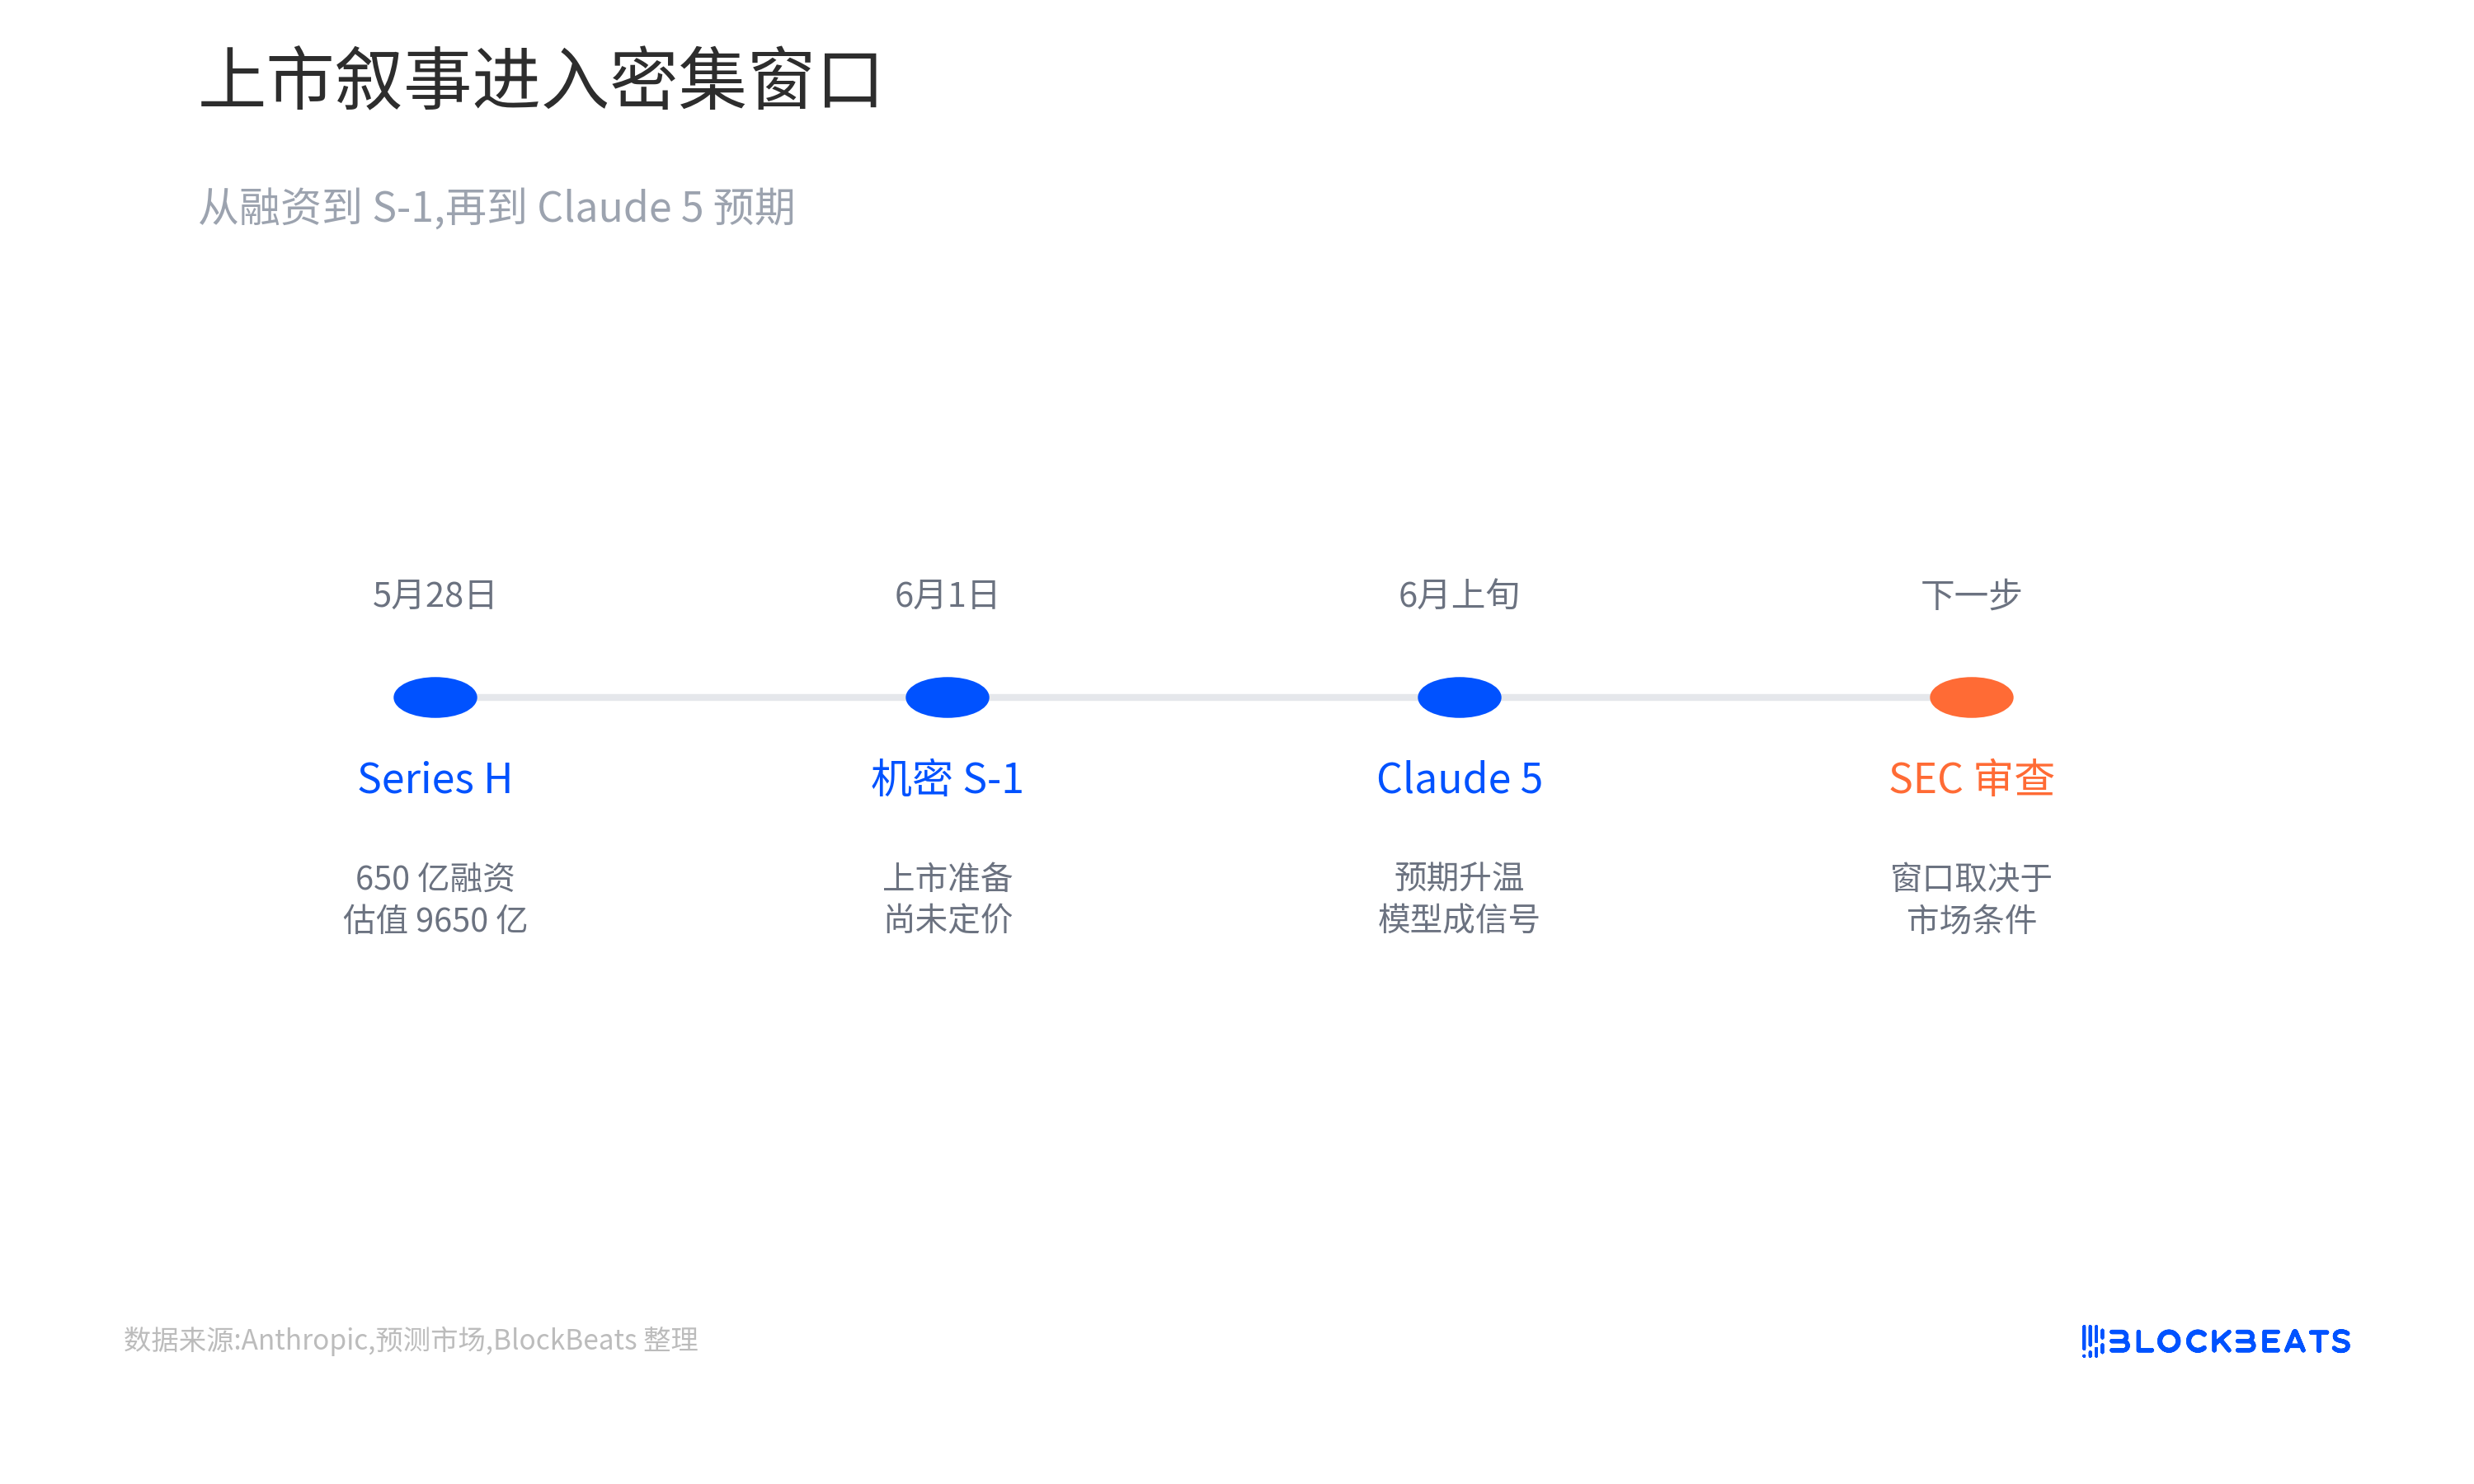
これにより、Anthropicの市場におけるポジションは変化した。同社はもはやOpenAI以外の「安全志向のモデル企業」ではなく、公開市場に向けて準備を進める超大型AIプラットフォームの候補である。プライベート市場は将来の想像に対して対価を支払うことができるが、公開市場も将来に対して対価を支払うものの、企業にはその想像をより検証可能な指標に分解することが求められる。
これらの指標には、収益源が安定しているか、顧客が集中していないか、計算コストが制御可能か、モデルの優位性が持続可能か、規制リスクが開示可能かつ管理可能かが含まれる。フロンティアモデル企業にとって、この転換は従来のソフトウェア企業よりも難しい。
従来のSaaS企業が上場する際、投資家は通常、ARR、ネットリテンション率、粗利率、営業効率、顧客構成を重視する。フロンティアモデル企業もこれらの質問に答える必要があるが、さらにトレーニングおよび推論コスト、モデルの反復速度、セキュリティインシデント、クラウドベンダーへの依存、チップサイクルにも直面しなければならない。モデルが強力であればあるほど、収益の想像は大きくなるが、コストと規制の変数も重くなる。
これこそが、現時点でのAnthropicの特異性である。その高い評価額は「Claudeの方が賢い」という点だけで支えられるものではなく、より完全なストーリーに依存している。すなわち、モデル能力が継続的に進歩し、エンタープライズ顧客が対価を支払う意思があり、収益の実行率が十分に大きく、安全なポジショニングによって高価値のシナリオに参入でき、資本市場の窓口がまだ利用可能であることだ。Claude 5の噂が拡大されたのは、まさにこのストーリーの次のピースのように見えるからである。
Fable 5の噂が先取りで取引される
もしAnthropicがただ型通りに新しいモデルをリリースするだけなら、市場はおそらくこれほど興奮しなかっただろう。Claude 5の噂が拡大されたのは、まさにIPOの重要な節目に位置しているからである。資金調達、評価額、S-1提出、そして強力なモデルのリークが重なり、資本市場が最も好むストーリーを完璧に構成している。すなわち、上場直前の企業が実際の行動によって、依然として能力反復の最前線にしっかりと立っていることを証明しているのだ。
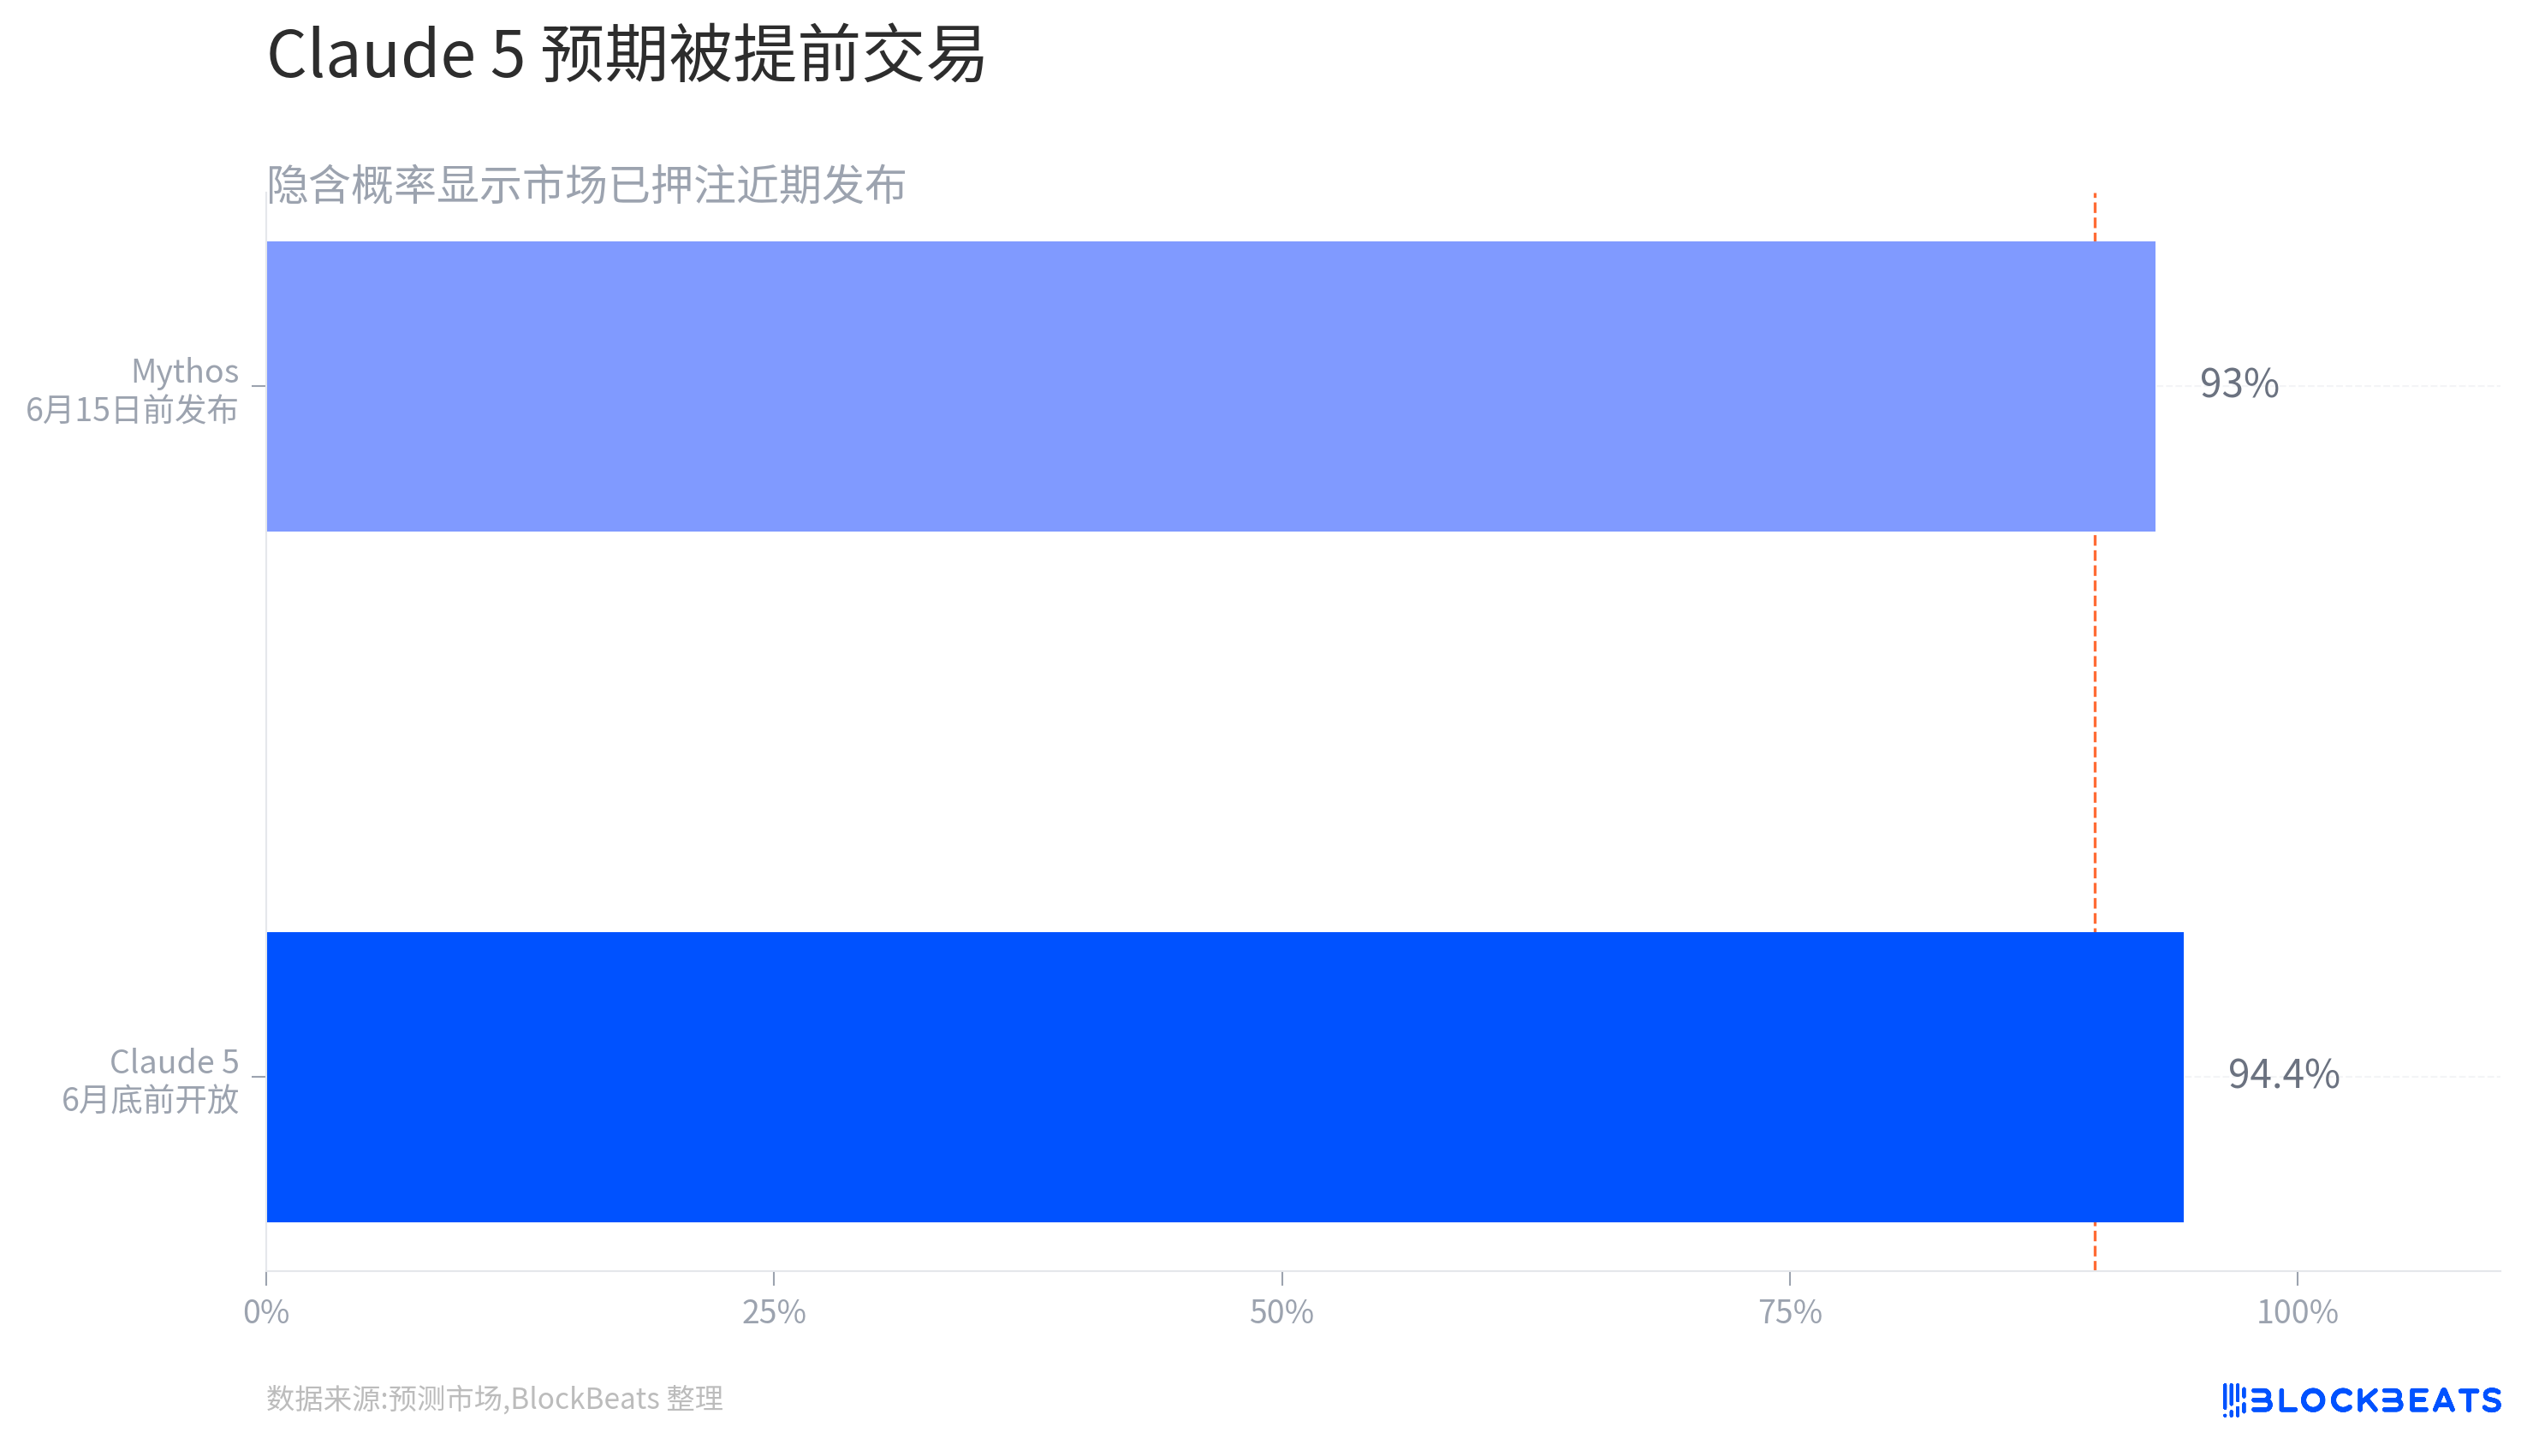
予測市場ではすでに「Claude 5が2026年6月30日までに一般公開されるかどうか」という賭け市場が直接開設されている。現在のオッズはトレーダーの暗黙の確率を反映している。公開情報では以前に流れた具体的なタイムラインを完全に裏付けることはまだできないが、明確なことは、予測市場がすでにClaude 5の近々のリリースに対して価格を設定しており、その価格は低くないということだ。
このような期待はそれ自体が情報量を持っている。市場は「製品のリズム」を直接「評価額のストーリー」に翻訳している。もしAnthropicが本当に次々とより強力なモデルを投入し続けるなら、その約1兆ドルのポストマネー評価額における高い収益実行率は、プラットフォーム能力が急速に拡大している自然な結果として解釈されるだろう。逆に、モデルのリズムが明らかに鈍化すれば、その約1兆円の評価額は、既存の収益の質と確実性にさらに依存して支えられるしかなくなる。
この取引手法は決して目新しいものではない。コンシューマー向けインターネット企業は上場前にユーザー成長率と定着率を強調し、クラウド企業は大口顧客とネットエクスパンションレートを強調し、半導体企業は受注と生産能力を強調する。AIモデル企業にはまだ完全に成熟した公開市場向けのテンプレートが存在せず、モデルリリース自体が可視的なシグナルとなっている。それは製品アップデートであると同時に能力のデモンストレーションでもあり、開発者やエンタープライズ顧客に影響を与えるだけでなく、投資家の次なる収益成長への期待にも影響を及ぼす。
しかし、モデルリリースがバリュエーションに与える影響は線形的ではない。より強力なモデルは、APIコール数の増加、より高額なエンタープライズ契約、顧客ロイヤルティの向上をもたらす一方で、推論コストの上昇、より複雑なセキュリティ審査、そしてより重いインフラ投資を伴う可能性もある。公開市場は最終的に「それが最強かどうか」だけでなく、「1ドルを稼ぐのにどれだけの計算リソースを消費するか」「粗利率は改善できるか」「セキュリティの境界線が商業化のスピードを制限しないか」も問うことになる。
Mythosが提供する想像力と、それに伴う開示圧力
Anthropicの今回のストーリーにおいて、より差別化された部分は「また別のチャットモデル」ではなく、MythosとProject Glasswingが象徴する制御された最先端能力である。
Anthropicの公式発表によると、Claude Mythos Previewは汎用的で未公開の最先端モデルであり、一般公開は行われない。Project Glasswingは防御的なセキュリティ業務を対象としており、提携先は制御されたアクセスを得て、重要なソフトウェアセキュリティ、ゼロデイ脆弱性の発見と修正などのシナリオで活用できる。Anthropicはまた、このプロジェクトで多数のゼロデイ脆弱性が発見されたこと、そして最大1億ドルの利用枠と400万ドルのオープンソースセキュリティへの寄付を約束したことも開示している。
これによりAnthropicは、一般的なコンシューマー向けチャットボットとは異なるバリュエーションストーリーを描くことができる。同社は、複雑なタスク、高価値のエンタープライズプロセス、セキュリティが重要なシナリオに参入する基盤モデルプロバイダーとして自らを位置づけられる。公開市場にとって、これは「ユーザーがチャットを好む」という話よりも、大口顧客の予算に結びつきやすく、企業がなぜより信頼性が高く安全なモデルに高い対価を払うのかを説明しやすい。
もし将来的にFable 5とMythosの間に技術的な関連性があり、より厳格なガードレールを備えてより広範なユーザーに提供されるなら、それはストーリー上で一つの道筋を形成するだろう。すなわち、最先端の能力をまず制御された環境で検証し、その後、より安全な形で部分的に製品化するという道筋である。このアプローチは、Anthropicが長年強調してきたセキュリティ重視のポジショニングに合致し、制御可能なAIを求めるエンタープライズ顧客のニーズにも適合する。
しかし、同じことがAnthropicをより高い規制圧力にさらすことにもなる。サイバーセキュリティ能力はdual-use(民生・軍事両用)の性質を持ち、脆弱性を発見・修正できるモデルは、攻撃チェーンに悪用される可能性もある。Mythosの制御された公開は、この種の能力を単純に全面的に解放できないことを示している。もし将来的に、より汎用的なモデルが市場によって「Mythosの能力の引き継ぎ」と解釈されるなら、同社はセキュリティガードレール、アクセス制限、悪用監視、責任の境界についてより明確に説明する必要がある。
これらの内容はS-1のリスク開示に含まれることになる。公開市場の投資家は、モデルの性能がどれほど優れているかだけでなく、その性能が追加の規制コスト、国家安全保障審査、風評リスク、潜在的な責任をもたらすかどうかにも関心を持つ。ポスト投資評価額が1兆ドル近いAI企業にとって、重大なセキュリティインシデントは単なる製品事故ではなく、上場のタイミングや評価倍率に影響を与えるシステム変数となり得る。
次に見るべきはS-1であり、新たな噂ではない
Anthropicにとって、現在市場が最も過大評価しやすいのはモデル能力そのものではなく、モデル能力と評価額の関係である。
Fable 5、Claude 5、さらにはMythosに関する議論は確かに市場のムードを高めることができる。より強力なモデルは、より多くの顧客の注目、より強い開発者の関心を意味し、Anthropicが最先端モデルの競争で存在感を維持し続けることを可能にする。しかし、これらの要素は本質的には成長期待に過ぎず、市場が将来を先取りして取引する理由を説明できても、1兆ドル近い評価額が現実に裏付けられていることを単独で証明するには不十分である。
実際に公開市場に参入すると、投資家が関心を持つ問題は急速に具体的になる。470億ドルを超える収益ランレートのうち、最終的に持続可能で監査可能な収益に転換できるのはどれだけか?企業顧客の成長は長期的な導入によるものか、それとも段階的なトライアルによるものか?主要顧客が収益に占める割合はどれほどか?Amazon、Alphabetなどの戦略的パートナーやクラウドチャネルはどのような役割を果たしているのか?さらに重要なのは、モデルの呼び出し量が急成長する一方で、トレーニングと推論のコストが持続的に低下し、利益率の改善を支えられるかどうかである。
これらの指標が最終的に決定するのは、成長速度だけでなく、市場がAnthropicをどのように定義するかである。
もし企業が単位コストを継続的に削減し、顧客の粘着性を高め、モデルを中心に広範なソフトウェアエコシステムを構築できれば、投資家はそれを次世代のAIソフトウェアプラットフォームと見なす可能性が高い。一方、収益成長が常に巨額の計算リソースへの投資と拡大し続ける資本支出を伴うならば、市場はそれを高成長・高消費のAIインフラ企業として分類する可能性が高い。どちらのナラティブも高評価を支えることができるが、対応する評価倍率とリスク許容度は異なる。
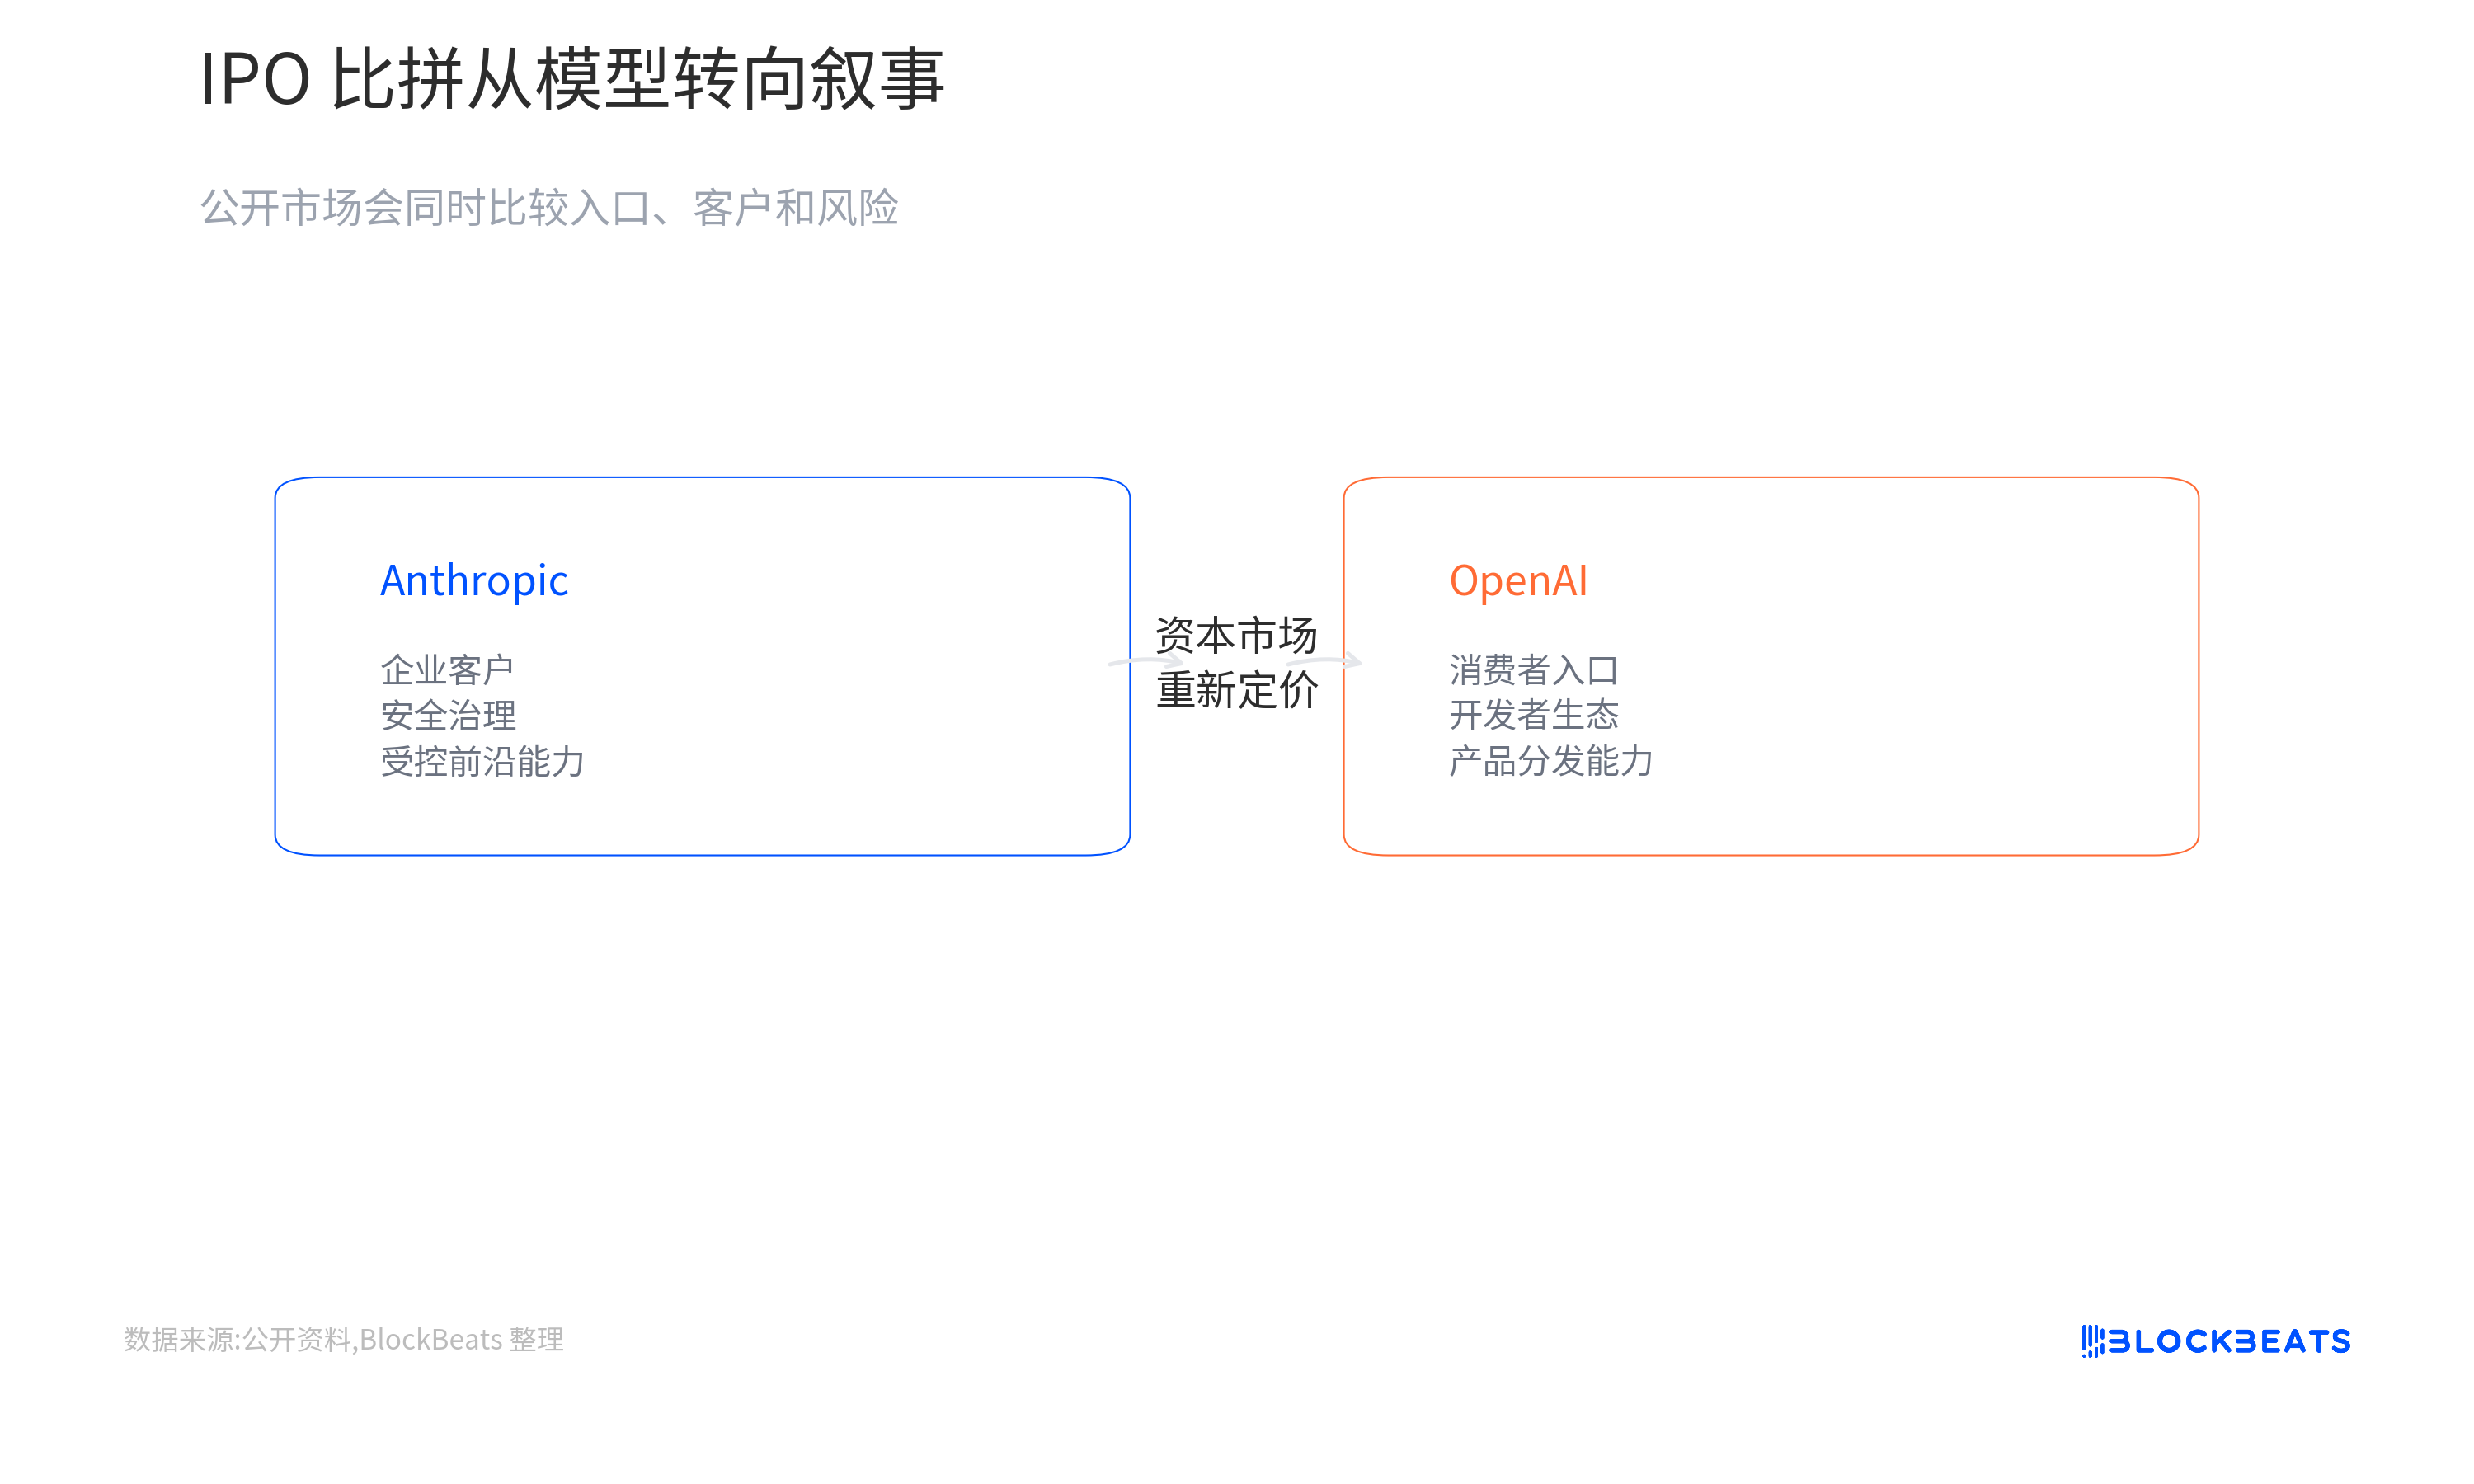
OpenAIの存在はこの比較をより顕著にするが、両者が単純なゼロサム競争を構成するとは限らない。OpenAIはより強力な消費者向け入口とエコシステムの影響力を持ち、一方Anthropicはより明確な企業、セキュリティ、ガバナンスのナラティブを構築している。将来の公開市場で本当に比較されるのは、誰が先に特定のモデルをリリースしたかではなく、誰がモデル能力をより安定して収益成長に転換し、より低い不確実性で将来を投資家に説明できるかである。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事