Googleが847億ドルの資金調達を行った後、市場は調整に入り、AIの評価は投資回収のスピードに注目し始めている。
TL;DR
· Alphabetが約800億ドルの株式調達を計画し、その後規模を847.5億ドルに引き上げ。AI構築における資金圧力が表面化。
· 市場が懸念しているのはAIの方向性が間違っていることではなく、データセンター、チップ、電力、ネットワーク構築にどれだけの先行投資が必要で、いつ回収できるかという点。
· 関連銘柄:GOOGL、NVDA、AVGO、AMD、MU、DLR、EQIX、および電力・データセンター関連資産。
過去数年間、AI取引の核心的な問題は単純だった。「AIは世界を変えるのか?」という問いに対し、答えが「イエス」に傾く限り、市場はチップ、クラウド企業、ソフトウェア企業、モデル企業に高い評価を与えてきた。
しかし最近、市場の語り口が変わり始めている。一部の半導体や高バリュエーションのAIソフトウェアに調整が見られ、市場参加者は受注が明確でキャッシュフローが安定している方向へ資金選好をシフトさせている。同時に、Alphabetは大規模な株式調達を発表し、その前のQ1決算では2026年の設備投資ガイダンスを上方修正した。
この2つの出来事を単純に「調達が下落を招いた」と片付けることはできない。より正確な文脈としては、市場がAIをソフトウェア的な成長ストーリーから、重資産インフラのサイクルとして再評価しているということだ。
ここでのキーワードは設備投資である。AIは数行のコードを書くだけで拡大できるビジネスではなく、チップ、データセンター、ネットワーク、電力、土地が必要だ。設備投資が大きくなればなるほど、投資家は「資金はどこから来るのか」「そのコストはどれほどか」「いつ回収できるのか」という3つの問いを投げかける。
Alphabetの調達が市場に資金計算の再考を促す
Alphabetの調達自体は危機のシグナルではないが、強力なリマインダーである。AI構築はすでに巨大な資本プロジェクトとなっている。
SEC提出書類やReuters、Investingの報道によると、Alphabetは2026年6月に約800億ドルの株式調達を発表し、その後規模を847.5億ドルに引き上げた。資金使途にはAIインフラや計算能力拡張関連の需要が含まれるが、すべてが直接AI設備投資に充てられるわけではない。SEC提出書類によれば、400億ドルのATM計画のうち、約300億ドルは従業員の株式権利確定に伴う税務義務に関する管理目的に充てられる見込みである。

この区別は重要だ。847.5億ドルをすべて「AI建設資金」と書けば直接的な口径は誇張されるが、それでも投資家の認識は変わる。なぜなら、Alphabetのようなキャッシュカウ企業でさえ公開市場での資金調達拡大を必要とするなら、市場は当然こう問いかけるからだ:もし同社が財務的な柔軟性を補う必要があるなら、OpenAI、Anthropic、xAI、データセンターREIT、電力会社が次に求める資金は、一体誰が出すのか?
資本的支出と日常経費も別物だ。企業が人を雇い、マーケティングを行うのは運営費用である。一方、サーバーを購入し、データセンターを建設し、電力を確保するのは資本的支出である。後者は工場建設に近く、初期のキャッシュフロー負担は大きく、帳簿上は減価償却を通じて徐々に現れるが、市場は即座に回収期間を評価する。
Alphabetは2026年第1四半期の決算説明会で、通年の資本的支出ガイダンスを1750億~1850億ドルから1800億~1900億ドルに引き上げた。同社が挙げた理由には、Intersect買収関連の投資に加え、AIコンピュート(AI算力)需要も含まれる。同社の説明では、健全なバランスシートと財務的柔軟性の維持が強調され、経営陣は資金調達を生存圧力として描写していない。

投資家は別の計算をしている。資本的支出ガイダンスが継続的に上方修正されると、評価モデル内の分母も変化する:減価償却が増加し、フリーキャッシュフローが圧迫され、資金調達コストや潜在的な株式希薄化が計算に組み込まれる。AI取引は次の段階に入り、前段階では想像力が報われ、後段階では資本効率が報われる。
AIの資金は大手企業の帳簿だけで燃えているわけではない
AIインフラの資本需要は、Alphabet、Microsoft、Amazon、Metaといった大手企業だけに集中しているわけではない。市場を本当に緊張させているのは、複数の主体が同時に同じ資本プールを争う可能性があることだ。
第一のカテゴリーは、最先端モデル企業である。OpenAI、Anthropic、xAIといった企業は収益成長が速いが、モデルの訓練と推論には継続的な算力購入が必要であり、現金消費も大きい。これらは成熟したクラウド事業者のように広告、クラウド、ソフトウェアからのキャッシュフローに支えられていないため、外部資金調達や戦略的投資に依存しており、将来的にはIPOや債務市場にも依存する可能性がある。
第二のカテゴリーは、データセンター企業である。AIが必要とするのは一般的なオフィスサーバーではなく、高密度でエネルギー消費の大きいデータセンターだ。データセンターREIT(データセンター不動産ファンド)は資本を募って施設を建設し、算力インフラをクラウド事業者やAI企業に貸し出す。Digital RealtyやEquinixといった資産は需要拡大の恩恵を受けるが、拡張自体にも継続的な資金調達が必要である。
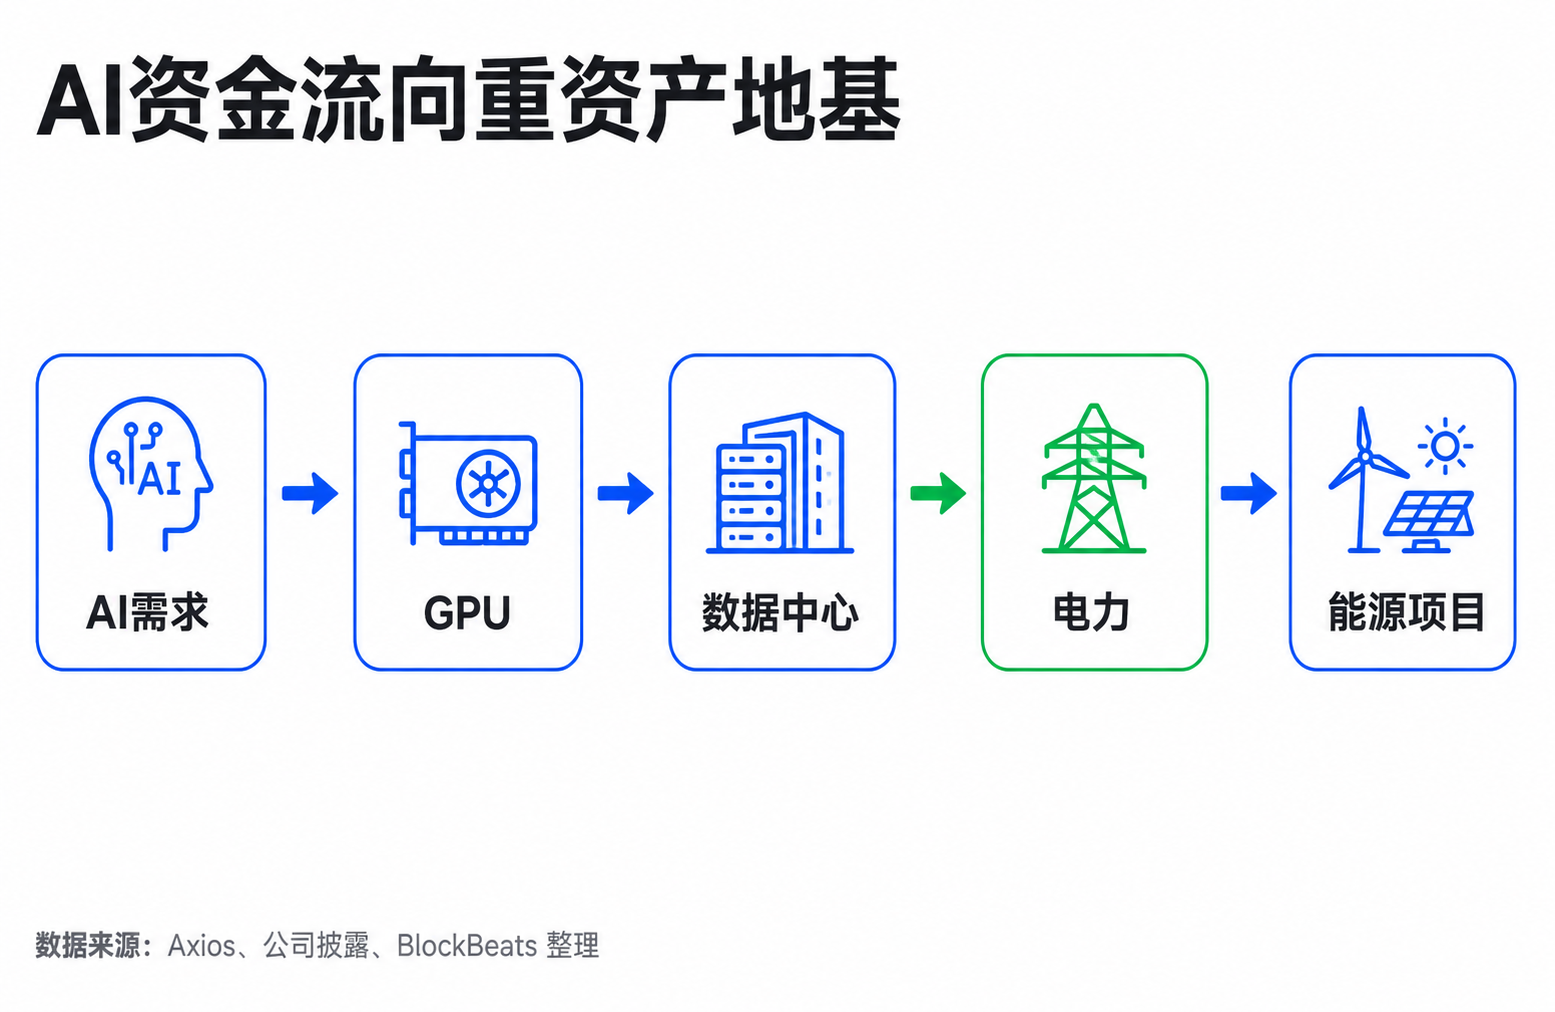
第三のカテゴリーは電力と公益事業です。AIデータセンターの最大のボトルネックの一つはチップではなく、電力です。大規模データセンターは、電力網、変電所、送電線、長期電力購入契約に圧力をかけます。AI企業が費やす資金はGPUで止まらず、産業チェーンに沿って土地、データセンター施設、冷却システム、電力網、エネルギー事業へと流れていきます。
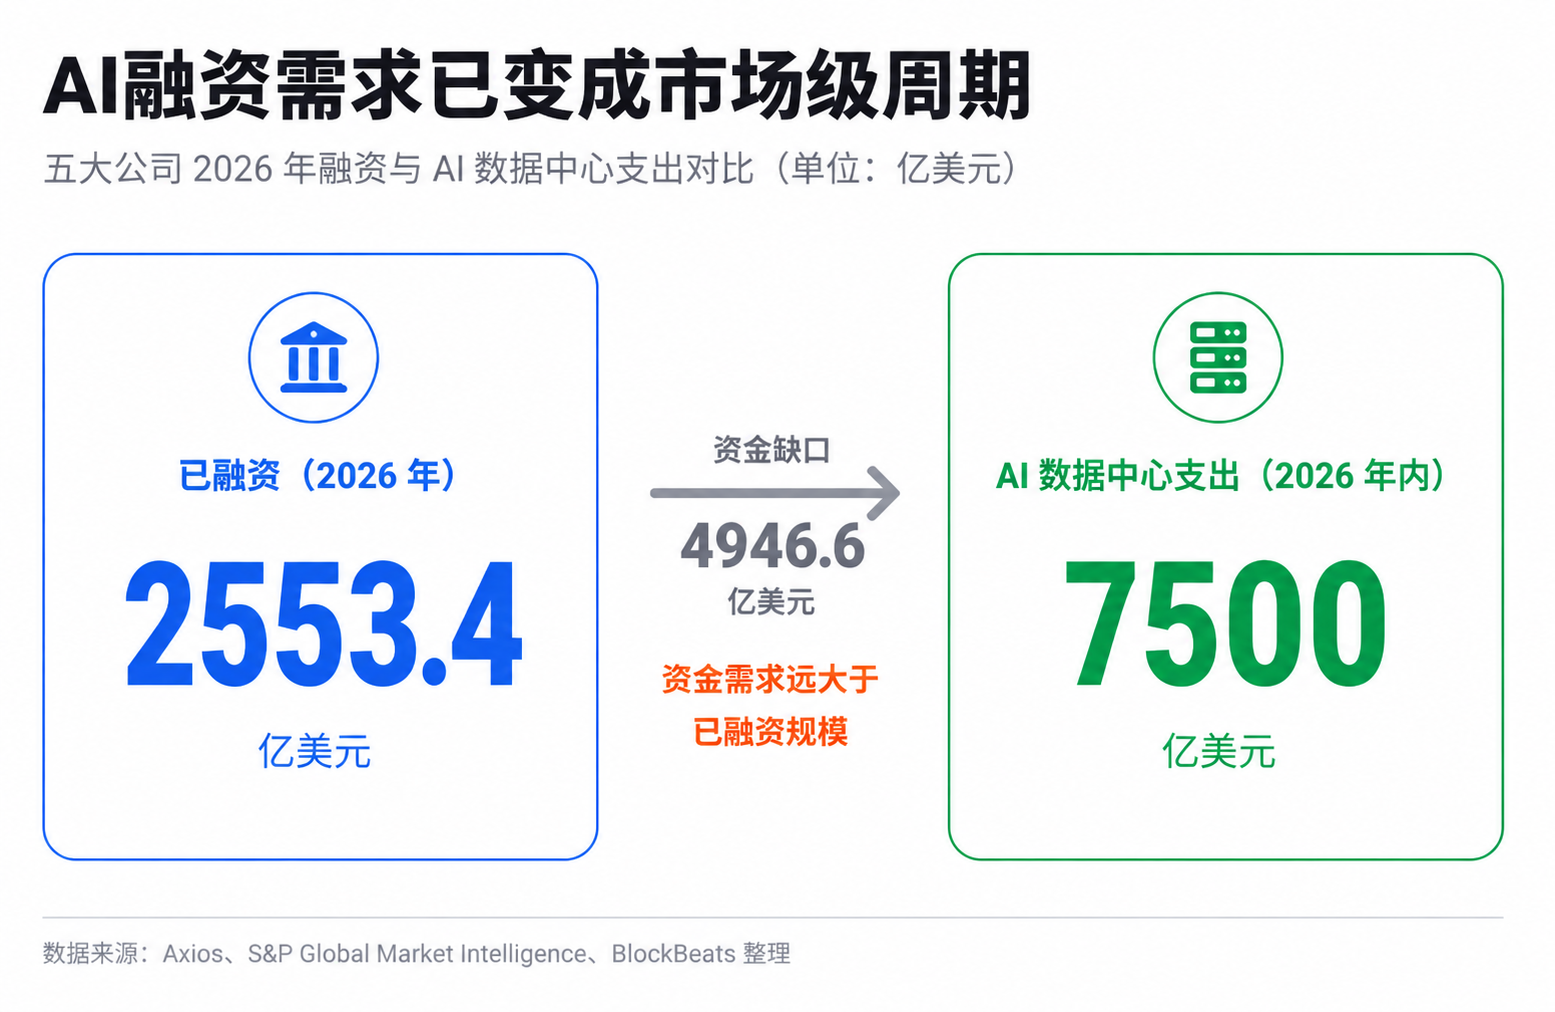
Axiosが6月10日に報じたところによると、Alphabet、Amazon、Meta、Microsoft、Oracleの5社は2026年までに株式および債務による資金調達で2553億4000万ドルを調達し、年内のAIデータセンター支出は約7500億ドルに達するとしています。この数字は正確な因果関係の証明として捉えるべきではありませんが、市場に規模感を与えています。すなわち、AIの資本需要は単一企業の問題から、金融市場全体が吸収すべき資金調達サイクルへと変わりつつあるのです。
これまで市場はAIをソフトウェア革命と見なすことが多かった。限界費用が低く、成長が速く、利益率が高いという特徴からです。しかし現在の最先端AIは、鉄道、電力、通信光ファイバーのようなインフラ革命に近づいています。初期段階では集中投資が必要で、巨額の資金を投入し、最終的には価値を生み出す可能性があるものの、その過程では資金調達能力、資本コスト、設備稼働率の試練を経ることになります。
評価ロジックが回収速度にシフト
市場の再評価が行われる際、価格に最初に反映されるのは通常、ファンダメンタルズが悪化したことではなく、投資家が異なる質問をし始めることです。
以前は「誰のAIストーリーが最も強いか?」「誰の収益成長が最も速いか?」「誰が次世代プラットフォームの入り口に最も近いか?」と問われていました。今では「誰が投下資本をキャッシュフローに変換できるか?」「誰の受注が十分に確実か?」「誰が低コストで資金調達できるか?」「誰が高資本支出サイクルの中で希薄化されたり利益を圧迫されたりするか?」という質問に変わっています。
これが最近のAIセクター内での分化を説明しています。高バリュエーションのAIソフトウェアや将来のストーリーに重きを置く企業は、より圧力を受けやすくなっています。その評価が将来の成長に依存しているからです。市場が資本コストを引き上げると、将来のキャッシュフローの割引現在価値が低下します。一部の半導体企業も影響を受ける可能性があります。投資家は受注が予想を超えるペースで持続的に成長できるかどうかを懸念するからです。
しかし、これはすべてのAI資産が放棄されることを意味するわけではありません。受注がより明確なハードウェア、ストレージ、ネットワーク機器、データセンター、電力資産は、むしろ再評価の中で相対的なサポートを得る可能性があります。その理由は直接的です。市場が建設サイクルに注目し始めると、シャベルを売る者には依然として需要があります。しかし投資家は、誰の受注が実際に可視化されているのか、誰が単なるストーリーで評価を押し上げているのかをより厳しく問うようになります。
これがAlphabetの経営陣と慎重派投資家との間の意見の相違でもあります。経営陣はAI投資が戦略的に不可欠であり、資金調達は長期的な競争で主導権を維持するためだと強調します。慎重派は、AIの収益化のスピードが資本支出に追いつかない可能性を懸念しており、特に複数の大手企業やモデル企業が同時に資金調達を拡大する場合、資本市場はより高いリターンを要求し、その結果バリュエーションが低下すると考えています。
両者は同時に成立し得る。AIは長期的に正しいインフラ投資であると同時に、短期的にはフリーキャッシュフローやバリュエーション倍率を押し下げる可能性もある。投資家にとって、「AIに強気」であることと「AIのバリュエーションの一部に弱気」であることは矛盾しない。
次に見るべきは設備投資と収益の実現
現時点では、最近の調整をAIの資金調達圧力が市場を支配していると断じることはできず、ましてやAIに流動性危機が発生したと言うのは尚早だ。マクロ金利、利確、混雑した取引の冷え込み、雇用統計の変動などが、セクター変動の要因となり得る。資金調達に関するニュースは、市場が説明枠組みに組み込むものであって、単独で価格を動かすボタンではない。
しかし、この説明枠組み自体は注目に値する。市場が「設備投資、資金調達コスト、投資回収期間」でAIを価格付けし始めれば、多くの資産の序列が変わるだろう。
Alphabetのようなキャッシュカウ企業にとっての問題は、資金調達が可能かどうかではなく、AI投資がフリーキャッシュフローを圧迫し続けるかどうか、そして新たな投資がクラウド収益、広告効率、サブスクリプション収益、またはエンタープライズサービス収益に転換できるかどうかだ。収益成長が減価償却と資金調達コストをカバーできる限り、市場はより高い設備投資を受け入れることができる。しかし、設備投資が上方修正され続ける一方でリターンがなかなか現れなければ、バリュエーション圧力はより顕著になる。
純粋なAI企業にとっては、問題はより直接的だ。高い収益成長が計算リソースの消費に追いつくかどうかである。OpenAI、Anthropic、xAIが、企業顧客が継続的に支払う意思があり、ユニットエコノミクスが改善していることを証明できれば、外部資本は引き続き流入するだろう。しかし、収益成長の大部分がより高いトレーニングコストと推論コストに飲み込まれれば、次の資金調達ラウンドやIPOの価格設定はより厳しくなる。
データセンターや電力資産については、市場は長期契約、稼働率、資金調達構造、電力制約に注目する。AI需要が本物であればあるほど、これらの「基盤」資産は重要になる。しかし、資金調達コストが上昇したり、データセンター建設が実際の需要を先取りしすぎたりすれば、それらも受益者から重資産圧力の受け手へと変わるだろう。
次に最も重要な検証ポイントは、半導体指数の一日の騰落ではなく、次期決算における設備投資ガイダンスがさらに上方修正されるかどうか、AI収益がより早く実現されるかどうか、そして公開市場が大規模な株式発行や社債発行をスムーズに吸収できるかどうかである。これらの変数が引き続きポジティブである限り、AIトレードは終わらない。しかし、市場がAIに与えるバリュエーションの言語は、もはや想像力の余地だけを見る段階には戻れそうにない。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事