シティの見解:グーグルの目標株価を447ドルに引き上げ、AIクラウドが検索への懸念を上回る

TL;DR
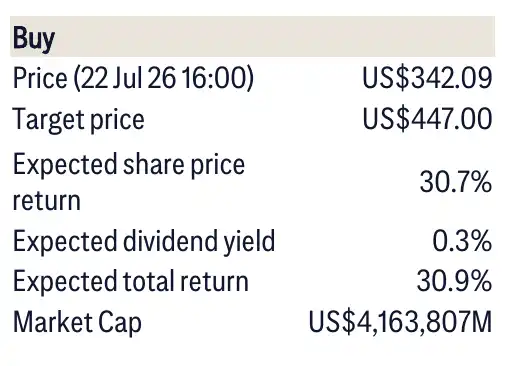
· シティはAlphabetの「買い」レーティングを維持、目標株価447ドル。342.09ドルの終値から約31%の総リターンを見込む。
· 第2四半期のGoogle Cloud収入は前年同期比81.8%増、バックログは5140億ドルに上昇。AIコンピューティング需要がバリュエーションを支える。
· 検索とYouTubeは依然として成長中だが、449億ドルの設備投資、AI競争、反トラスト規制が上昇シナリオを制限。
シティはAlphabetの第2四半期決算後も「買い」レーティングを維持し、目標株価447ドルを提示。7月22日の終値342.09ドルに対し、株価リターン30.7%、予想総リターン30.9%に相当する。
今回の決算後の核心的な変化は、Alphabetが再び市場予想を小幅上回ったことではなく、GoogleにおけるAIのストーリーが反転した点にある。これまで市場はAI検索がGoogleの検索広告と利益率を侵食する懸念があったが、今回の決算では検索が依然として成長し、YouTubeが予想を上回り、Google CloudがAI需要に後押しされて明確に加速していることが示された。
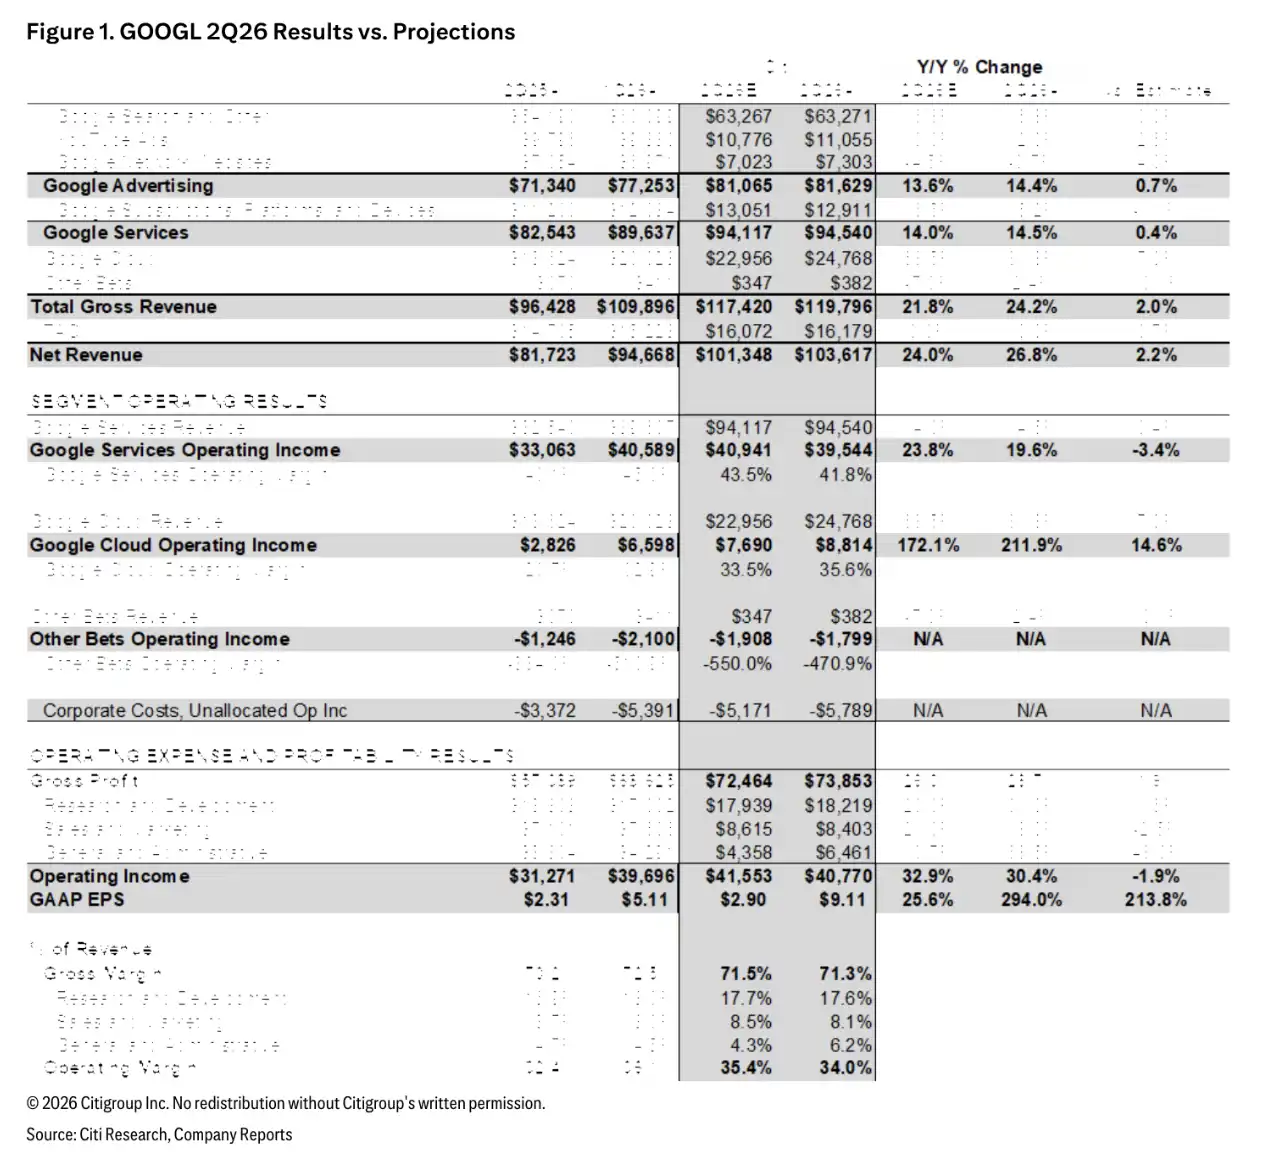
第2四半期のAlphabetの総収入は1198億ドル、固定為替レートベースで前年同期比23%増となり、FactSetコンセンサスを約2%上回った。営業利益は408億ドル、営業利益率は34%で、コンセンサスを約1%上回る。GAAP EPSは9.11ドルだが、これには980億ドルの株式証券未実現利益が含まれており、単純に営業利益の爆発と同一視はできない。
447ドル目標株価の背景:AIがGoogleを圧迫していないという賭け
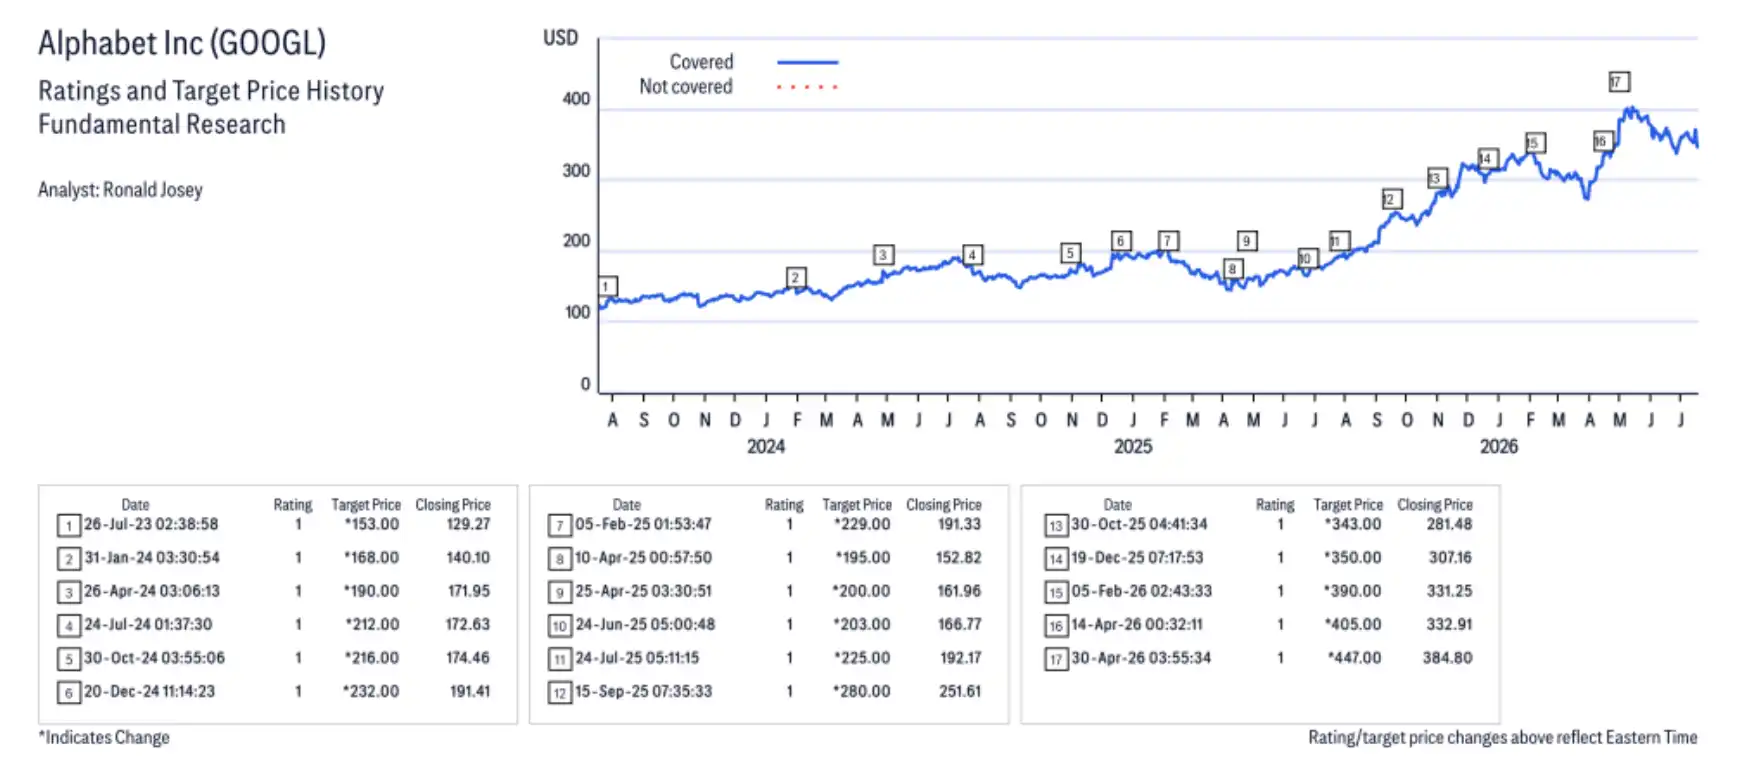
シティの447ドル目標株価は、2027年のGAAP EPS 15.90ドル、約28倍のPERに基づく。このバリュエーション倍率は市場やGoogle自身の過去レンジを上回るが、その理由はGoogle CloudがTPUとGemini需要に牽引されて再加速し、同時に検索クエリ数が引き続き堅調であることにある。
言い換えれば、Alphabetにとって今回の決算で最も重要な情報は、AIが現時点でGoogleの広告基盤を打ち砕いておらず、むしろクラウド事業、コンピューティング、大規模モデル製品において新たな成長の柱を提供している点である。
過去1年間、市場がGoogleに対して抱いていた主な懸念は2つあった。第一に、生成AIがユーザーの検索入力を変え、検索広告を弱体化させるのではないかという点。第二に、AIモデルや計算能力を追いかけるための設備投資が急速に利益を圧迫するのではないかという点だ。第2四半期のデータは、ひとまずより楽観的な答えを示した。検索は依然として成長しており、クラウド事業の利益率も改善している。
検索およびその他収入は633億ドルで、前年同期比16.8%増加し、市場予想にほぼ一致した。YouTube広告収入は111億ドルで、同12.9%増加し、コンセンサスを約2%上回った。Google Servicesの総収入は945億ドルで、同14.5%増加し、ほぼ予想通りとなり、営業利益率は41.8%で、前年同期比170ベーシスポイント改善した。
これは、少なくとも第2四半期の決算において、AIが検索の収益化に与える影響が収入減少として現れていないことを意味する。むしろ、AIクエリの使用量が高水準に達したこと、Gemini製品の反復的な改善、そしてAI検索の収益化計画が、経営陣の電話会議で最も注目されたテーマとなった。
クラウド事業が急加速、受注残高は5140億ドルに急増
目標株価を真に支えているのはGoogle Cloudだ。
第2四半期のGoogle Cloud収入は248億ドルで、前年同期比81.8%増加し、市場コンセンサスを約11%上回り、第1四半期の同63%の成長率からさらに加速した。すでに一定規模に達しているクラウド事業にとって、約82%の収入成長率は、今回の決算で最も際立った数字である。
さらに重要なのはバックログだ。Google Cloudの受注残高は前年同期比385%増の5140億ドルとなり、前期比11%増加し、四半期で520億ドル増加した。投資家にとって、この数字は単四半期の収入よりも、AIクラウド需要の持続性を示している。顧客がすでに契約した将来の受注が急速に積み上がっているのだ。
クラウド事業の利益も成長に押し潰されてはいない。第2四半期のGoogle Cloud営業利益は88億ドル、営業利益率は35.6%で、市場予想の69億ドルおよび31.1%の利益率を上回り、前年同期比1490ベーシスポイント改善した。かつてクラウド事業はAlphabetの利益率を押し下げる要因と見なされていたが、今や成長と利益の両方に貢献し始めている。
AI需要が今回のクラウド事業加速の主軸である。TPU計算能力、Geminiモデルの利用、企業顧客によるトレーニングおよび推論需要が、Google Cloudの収入と受注を押し上げている。シティも、今後の電話会議の焦点をGCP需要、TPU販売、計算容量、Gemini 3.5 Proなどの製品進捗に置いている。
しかし、これはクラウド事業の高い成長率がそのまま線形に外挿できることを意味するわけではない。受注残は将来の収益の可視性を高めるものの、依然として納品能力、データセンターの建設ペース、顧客の履行状況、AI需要の強さに左右される。特にAIインフラへの投資が全般的に拡大している中で、収益の実現スピードと利益率の安定性は、市場が引き続き注視する課題となるだろう。
検索は安定、設備投資もさらに増加
Alphabetの広告の基本盤が失速していないことが、今回のAIに対する楽観的なストーリーが成立する前提条件である。
検索およびその他の収入は633億ドルで、前年同期比16.8%増加しており、中核となる検索広告が依然として底堅いことを示している。YouTubeの広告収入は111億ドルで、前年同期比12.9%増加しており、オンラインビデオ広告の需要が引き続き回復・拡大していることを示している。オンライン広告が明確に弱体化していないことで、AlphabetはAIインフラへの投資をさらに強化する財務的余裕を維持している。
しかし、AIがもたらすもう一つの側面は、設備投資の継続的な増加である。第2四半期の設備投資は449億ドルで、前期比93億ドル増加し、シティグループの事前予想とほぼ一致した。投資の主な方向性は技術インフラであり、データセンター、サーバー、AIコンピューティング関連の支出が含まれる。
これは、Alphabetにとって今後数四半期における最も重要なストレステストの一つとなるだろう。AIクラウドの収益と受注が引き続き成長すれば、高い設備投資は市場から「需要拡大のための増産」と見なされる可能性がある。一方、クラウドの成長が鈍化し、AI検索の収益化が期待を下回れば、同じ設備投資が利益率とフリーキャッシュフローに圧力をかけることになる。
したがって、第2四半期の決算は、単にAlphabetがリスクのない拡大期に入ったことを証明するものではなく、市場の注目点を「AIが検索に打撃を与えるか」から「AIがもたらすクラウド収益がより高い投資をカバーできるか」へと移行させるものである。
GAAPベースの1株当たり利益(EPS)9.11ドルについても、冷静に見る必要がある。この数字には980億ドルの株式証券の未実現利益が含まれており、本業の収益性を直接判断するために使用することはできない。経営の質をより反映するのは、収益成長率、営業利益率、クラウドの利益率、設備投資のバランスである。
上昇余地は確定した利益ではなく、規制と競争が依然としてバリュエーションを圧迫
447ドルの目標株価は、Alphabetに約31%の期待総リターンの余地を残している。しかし、この余地はいくつかの条件が同時に成立することに依存している。すなわち、検索の利用と広告収入が引き続き安定していること、Google Cloudが高い成長を維持していること、TPUとGeminiによるAI需要が持続可能な収益に転換できること、そして設備投資が利益率を明らかに圧迫しないことである。
リスクも明確だ。マクロ経済と消費の減速は広告予算に影響を及ぼし、インターネット広告支出が冷え込めば、検索とYouTubeの両方に打撃を与える。AI競争が予想以上に激化すれば、検索エントリーポイントを脅かすだけでなく、Alphabetがモデルや計算リソースへの投資をさらに引き上げることを余儀なくされる可能性もある。
規制圧力も依然として消えていない。反トラスト法、データ、プライバシー関連の規制は、Googleの検索、広告技術、プラットフォーム事業のビジネスモデルに影響を及ぼす可能性がある。時価総額がすでに4兆ドルを超える企業にとって、規制の結果は市場が付与する評価倍率に直接影響を与える。
したがって、この決算後のレポートの核心は「AlphabetがすでにAIに勝利した」ということではなく、第2四半期のデータが一時的に証明したのは、AIがGoogleの2つの重要な柱を弱体化させていないことだ。検索広告は依然として成長しており、クラウド事業は受注と収益の両方で加速している。今後、5140億ドルのクラウド受注が持続的に収益に転換され、かつ449億ドル規模の設備投資が利益を圧迫しなければ、447ドルの目標株価はより強固な裏付けを得ることになる。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事