2025年の米国株「コインを買う」:狂気、プレミアム、裁定取引
2025年の夏は暗号資産株の夏です。
資本市場を見てみると、今年の真の主役はMetaでもNVIDIAでも、あるいは従来のテクノロジー大手でもなく、ビットコインを上場企業の帳簿に組み入れた米国株の「戦略的保有」です。このチャートは、MicroStrategyの狂気を直感的に示しています。

過去1年間でビットコインは94%近く上昇し、すでにほとんどの伝統的資産を上回っています。対照的に、Meta、NVIDIA、Teslaなどのテクノロジー大手の成長率は30%を超えず、Microsoft、Apple、S&P 500指数は基本的に0付近で推移し、調整局面さえ経験しています。
しかし、マイクロストラテジーの株価は208.7%急騰しました。
マイクロストラテジーの背後では、米国株と日本株に保有されている多数の仮想通貨が、それぞれ独自のバリュエーション神話を展開しています。時価総額/保有純資産額(mNAV)のプレミアム、借入金利、ショートポジション、転換社債の裁定取引、そしてゲームストップのようなスクイーズなど、これらはすべて資本市場の底流で醸成され、衝突しています。信念と構造的なゲームが絡み合い、機関投資家と個人投資家のメンタリティは異なります。「コイン株」という新たな戦場において、トレーダーはどのように前進と後退を選択するのでしょうか?市場を支配しているのは、どのような隠れた論理なのでしょうか?
この記事では、BlockBeats が 3 人のプロトレーダーの観点から、米国株の「戦略的保有」の熱狂とゲームを解体します。MSTR のプレミアム変動から新興企業の裁定取引の戦い、個人投資家の空想から機関投資家の保険数理計算まで、この新しい資本の物語のサイクルを徐々に展開します。
米国株における「戦略的コイン保有」の真実
マイクロ戦略でショートし、BTCはロングするのが、多くの伝統的な金融機関やトレーダーのトレード観のようです。
BlockBeatsが最初にインタビューしたトレーダー、ロン・シンヤン氏は、この戦略を採用しました。「このような企業のインプライド・ボラティリティ(IV)は大きく変動します。SignalPlusソフトウェアを使用して、ビットコインオプションを店頭で購入し、米国株式市場が開いたら、MSTRなどのコールオプションを売却します。」
ロン・シンヤン氏自身の言葉で言えば、これは「BTCロング+MSTRショート」のボラティリティ・シザーズ・スプレッド戦略であり、安定したリターンを得られる戦略です。
「この戦略は、実際には「プレミアムリターンレンジ」の判断です。これは別の保守的なトレーダーであるひかり:「例えば、現在のプレミアムが2倍で、1.5倍まで下がると予想している場合、プレミアムがその水準まで下がれば差額を確定して利益を得ることができます。しかし、市場心理が過度に興奮し、プレミアムが2.5倍や3倍に押し上げられると、浮いた損失が発生します。」
「mNAVプレミアム」は、米国株の「戦略的保有」について語る際に、すべてのトレーダーが避けて通れない言葉のようです。
いわゆる「mNAV(市場純資産価値)プレミアム」とは、簡単に言えば、企業の時価総額と実際の暗号資産の純価値の倍率です。
この指標の人気は、2020年にMicroStrategy(MSTR)が引き起こしたビットコイン買い狂乱にほぼ全面的に起因しています。それ以来、MSTRの株価はビットコインの騰落とほぼ連動していますが、市場は常に同社の実際の「通貨保有純価値」よりもはるかに高い価格で評価してきました。今日では、このmNAVの「プレミアム現象」は、MetaplanetやSRMなど、米国および日本の暗号資産銘柄にもますます多く反映されています。言い換えれば、資本市場はこれらの企業に「通貨基準額+コア資産」の合計よりもはるかに高い金額を支払う用意があり、残りの部分は実際には通貨保有、レバレッジ、将来の資金調達能力、そして想像力の余地への賭けとなっているのです。
マイクロストラテジストの魔法の鏡、mNAVプレミアム指数
マイクロストラテジーmNAVプレミアム指数の推移を振り返ってみましょう。2021年から2024年初頭にかけて、mNAVプレミアムは長らく1.0倍から2.0倍の間で推移しており、過去の平均は約1.3倍です。つまり、市場はMSTRの保有するビットコインに対して平均30%以上のプレミアムを支払う用意があるということです。
しかし、2024年後半から、マイクロストラテジーのmNAVプレミアムは上昇し、1.8倍前後で推移しています。2024年末には、さらに誇張された水準となりました。ビットコインが10万ドルの大台を突破し続ける中、MSTRのmNAVプレミアムも上昇し、時流を覆し、一部の極端な取引日には3.3倍という史上最高値に達しました。
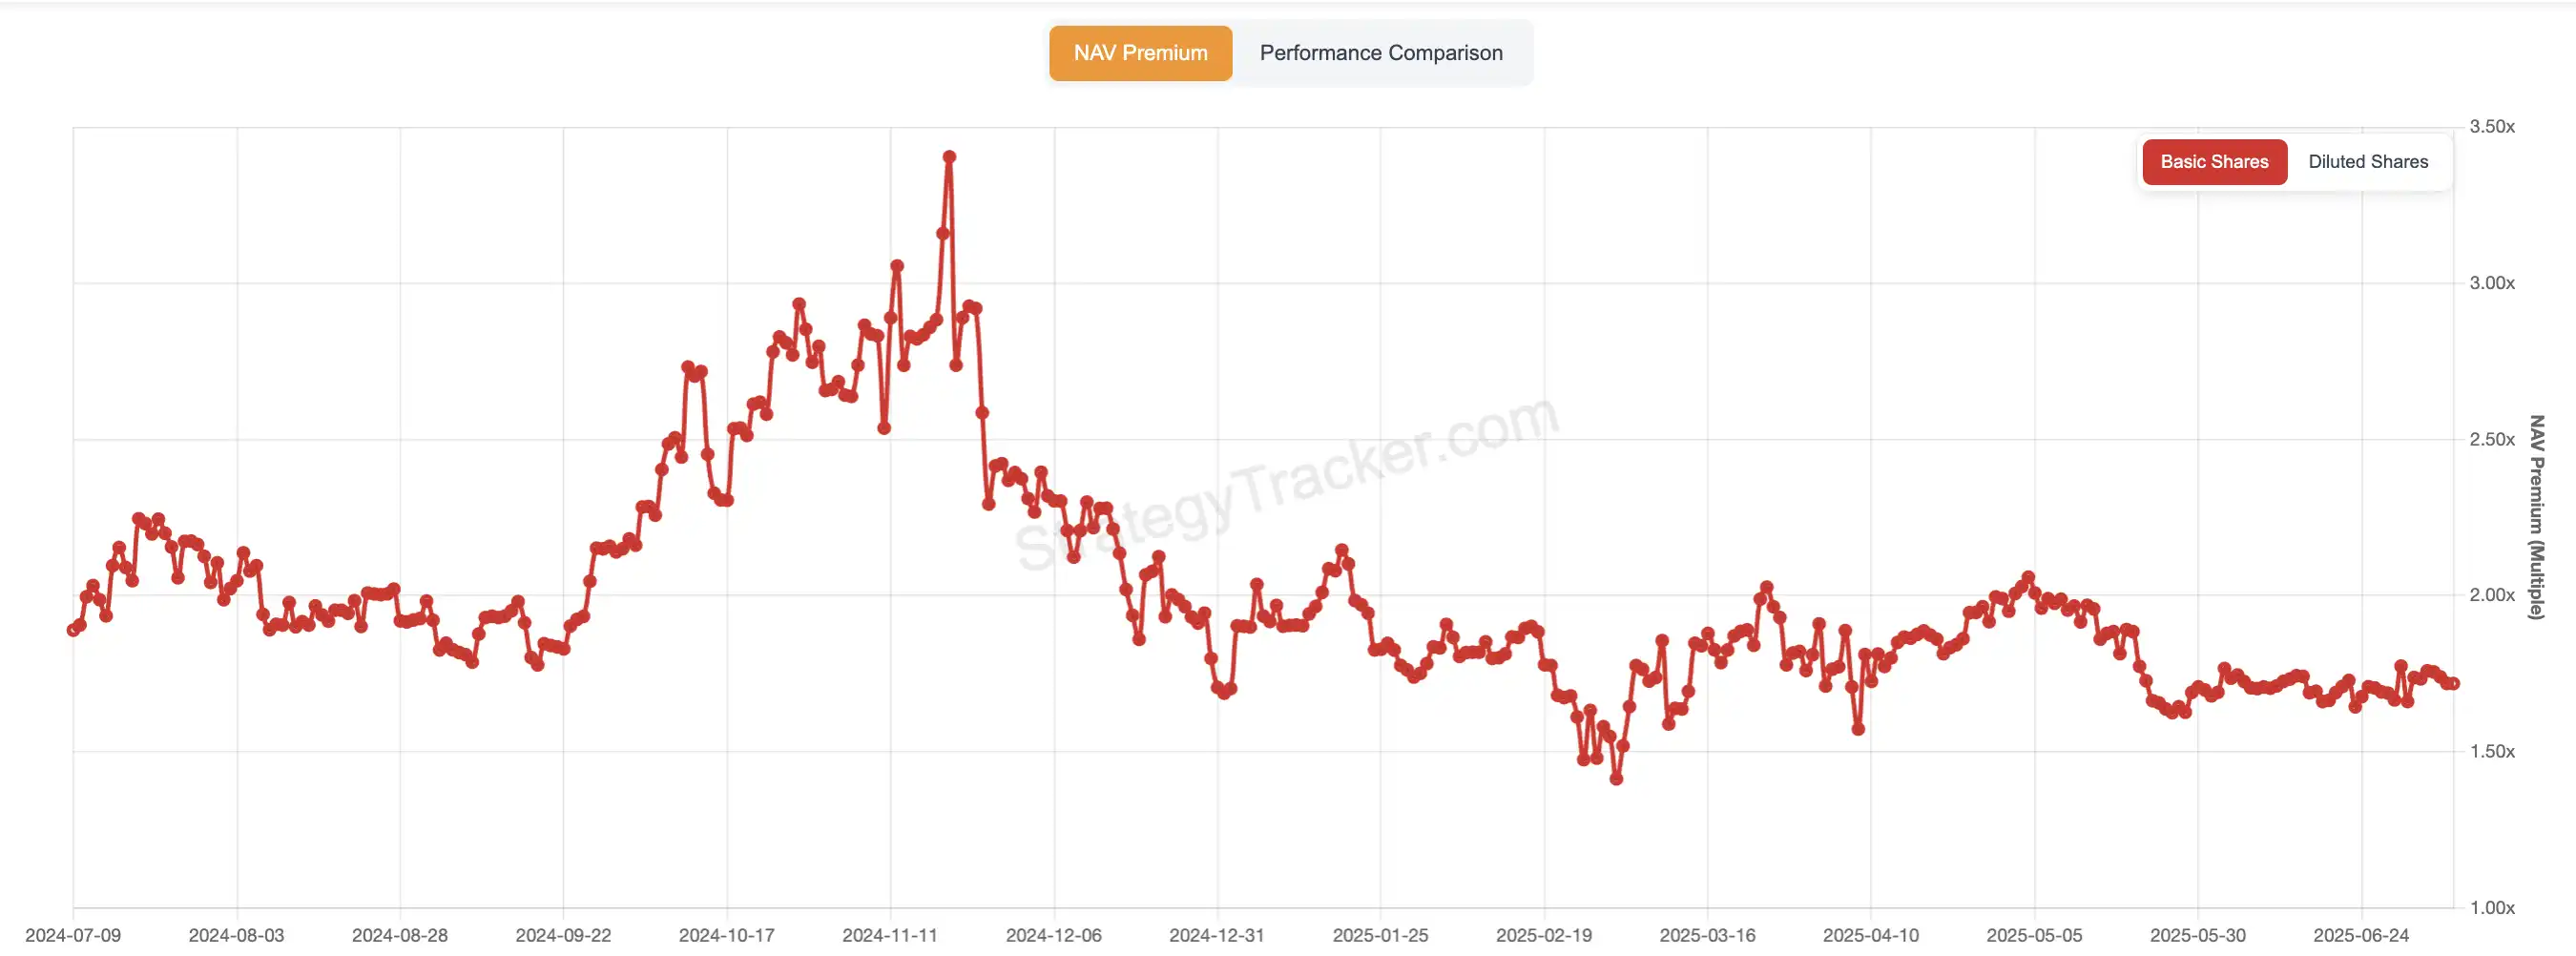
2025年上半期までに、mNAV指数は1.6倍から1.9倍の範囲で推移する傾向が見られました。プレミアムレンジの変動は、資金の期待流入と投機筋の心理の浮き沈みによって支えられていることは明らかです。
ロン・シンヤン氏の言葉を借りれば、これは実は伝統的な企業の営業レバレッジの概念に似ています。これらの企業の将来のレバレッジに対する市場による評価は、プレミアムに影響を与えます。「MSTRはこれまで何度も資金調達を行っており、債権者はウォール街中に広がっています。この資金調達能力と追加株式発行能力こそが、コアとなる競争力です。市場はあなたが継続的に資金調達を続けることを期待しているため、敢えて高いプレミアムを与えるのです。」一方、新興企業や小規模企業を中心とする新興の「通貨付き米国株」は、いくら声を大にして訴えても、資本市場から同じような信頼とボーナスを得ることは難しいでしょう。
適正なプレミアムはいくらか?
バター氏は典型的な定量化とデータ信奉者であり、すべての決定は過去のパーセンタイルとボラティリティに基づいています。
「マイクロストラテジーに対する市場のプレミアムは2~3倍が妥当だ」とバター氏は、過去1年間のビットコインとマイクロストラテジーの株価の変動を計算した後で述べた。
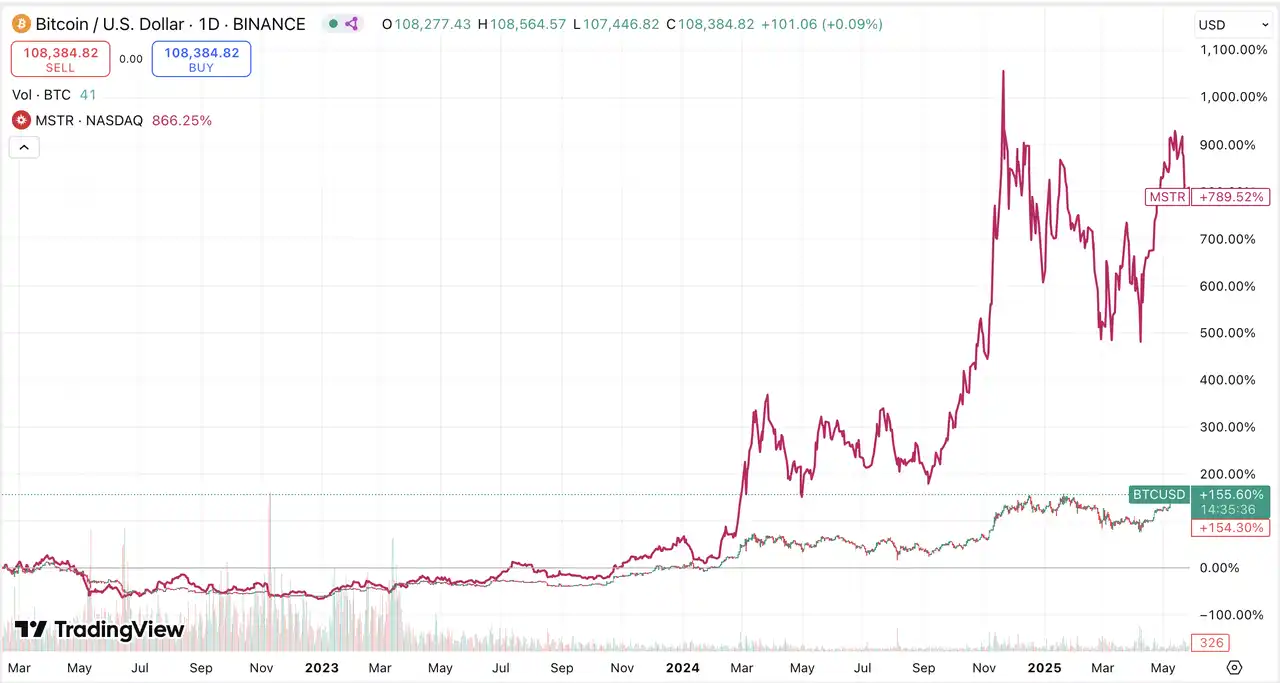
2024年の初めから3月にかけて、ビットコインが約4万ドルから7万ドルに上昇し、約75%増加したのに対し、マイクロストラテジーは55ドルから180ドル近くまで上昇し、220%以上増加した。この上昇ラウンドでは、MSTR はビットコインの約 3 倍です。
2024 年 11 月から 12 月にかけて、ビットコインは再び 100,000 ドルの水準をテストし、今回は約 33% 上昇しましたが、MSTR は 280 ドルから約 520 ドルに上昇し、約 86% の増加となり、ビットコインの増加数の 2 倍以上となりました。
しかし、2024 年 12 月から 2025 年 2 月までのその後の調整期間では、ビットコインが 100,000 ドルから 80,000 ドルに下落し、約 20% の下落となったため、MSTR も 2 回下落し、累積で約 50% の下落となりました。
同様に、今年の 3 月から 5 月にかけて、ビットコインは約 108,000 ドルに反発し、35% の増加となりましたが、MSTR も 70% 近く上昇し、これも 2 回となりました。

バター氏はプレミアム指数に加え、年率ボラティリティにも注目しています。同氏の計算によると、2024年のビットコインの日次リターンの標準偏差は約4.0%で、全天候型取引の年率ボラティリティは約76.4%に相当します。同期間におけるMSTRの日次リターンの標準偏差は約6.4%、米国株取引日の年率ボラティリティは101.6%にも達します。2025年には、BTCの年率ボラティリティは約57.3%に低下しましたが、MSTRは約76%にとどまりました。
したがって、バター氏の核心は非常に明確です。「プレミアムは1.5~3倍の間で変動しており、これは非常に明確な取引シグナルです。」ボラティリティとmNAVプレミアムを組み合わせることで、バター氏は「最もシンプルな取引ロジック」を導き出しています。つまり、市場のボラティリティが低くプレミアムも低い場合はロングポジションを取り、逆に、市場のボラティリティが高くプレミアムが高い場合はショートポジションを取るということです。
ヒカリ氏のアプローチはバター氏のアプローチと似ていますが、オプション戦略も活用しています。プレミアムの低い範囲でプットオプションを売ってプレミアムを獲得し、プレミアムの高い範囲でコールオプションを売って時間価値を獲得します。ここで彼は一般投資家にも注意を促している。「双方の証拠金口座は独立している。双方にレバレッジをかけると、極端な市場状況によって清算されやすくなる。ヘビーポジション、レバレッジ、オプション裁定取引はすべてリスク管理に重点を置く必要がある。」
転換社債裁定取引:ウォール街の成熟したMSTR戦略
プレミアム裁定取引とオプション操作が「コインストック」の世界における個人投資家やクオンツプレイヤーにとって必修科目であるならば、真の大手ファンドや機関投資家は転換社債の裁定取引空間にもっと注目している。
2024年10月30日、マイケル・セイラーは投資家向け電話会議で「21/21プラン」を正式に発表した。今後3年間で、ビットコインの購入を継続するために、ATM(At-The-Market)を通じて210億ドル相当の普通株を段階的に発行する。事実、MicroStrategyはわずか2ヶ月で第一弾の目標を達成しました。発行株式数は1億5000万株、調達額は22億4000万ドル、BTCは2万7200BTCでした。そして2025年第1四半期には、210億ドル相当のATMを一気に追加し、同時に210億ドル相当の永久優先株と210億ドル相当の転換社債を発行しました。資金調達手段の総額は半年で630億ドルに達しました。
バター氏は、この「時間外」発行がMSTRの株価に大きな圧力をかけていると指摘しました。2024年11月には株価は520ドルの高値を付けましたが、市場の新たな希薄化への期待が低下するにつれて株価は大きく下落し、2025年2月には一時240ドルを下回り、ビットコインのコールバック期間におけるプレミアム安値に近づきました。時折反発があったとしても、優先株や転換社債の発行によって抑制されることが多い。MSTRの株価が短期的には極めて上下に変動しやすい一方で、長期的には継続的なボラティリティを示す重要なロジックも、彼の見解ではこれにある。
しかし、多くの機関投資家ヘッジファンドにとって、焦点は「上昇」か「下降」の方向ではなく、転換社債の裁定取引を通じてボラティリティを獲得することにある。
「転換社債は通常、同期間オプションよりもインプライド・ボラティリティが高く、「ボラティリティ・アービトラージ」に最適なツールです。具体的なアプローチは、MSTR転換社債を購入すると同時に、市場で同額の普通株式を借りて空売りすることで、デルタ≈0のネットエクスポージャーを確保することです。株価が急激に変動するたびに、空売り比率を調整し、安値買い高値売り戦略を採用すれば、ボラティリティを利益として獲得することができます。」バター氏は、「これはウォール街で最も成熟した裁定取引の一つだ」と説明した。
その背後では、一群のヘッジファンドが転換社債を用いて、ウォール街で最も成熟した裁定取引、「デルタ中立、ガンマロング」を静かに展開している。
バター氏はさらに、MSTRの空売り残高は最大14.4%に達したが、多くの空売り筋は「同社のファンダメンタルズに弱気」なのではなく、むしろ転換社債裁定取引ファンドが継続的な空売りによってポジションを動的にヘッジしていると付け加えた。「彼らはビットコインが上がろうが下がろうが気にしない。ボラティリティが十分に大きい限り、安値で買って高値で売ることを繰り返し、裁定差を実現できるのだ」とバター氏は結論付けた。
そして、MSTRの転換社債は、ある意味では強気のオプションデリバティブでもある。
光氏は、オプションと転換社債戦略を組み合わせた豊富な経験を持っています。彼は、オプションの買い方は宝くじを買うようなものだと説明しました。たまに大当たりが出ることもありますが、ほとんどの場合、市場に「プレミアム授業料」を支払うことになります。一方、オプションの売り方は宝くじ売り場のオーナーのようなもので、プレミアムを集めることで「安定した収入」を得ています。彼の実際の取引では、オプションと転換社債はどちらもリスク分散とコスト分散のためのツールとなっています。
従来のスポット契約やレバレッジ契約とは異なり、オプション取引の最大の重要性は「時間軸」にあります。1ヶ月、3ヶ月、6ヶ月という異なる満期日を選択できます。異なる満期日におけるインプライド・ボラティリティにはそれぞれ独自の利点があり、無数のマッチングの可能性を生み出し、戦略を3次元的に組み合わせることができます。このように、市場がどのように動いても、常にリスクとリターンを許容範囲内でコントロールすることができます。
こうした考え方は、ウォール街で最も主流となっているデリバティブ・アービトラージの根底にあるロジックです。MSTRでは、このタイプの構造化アービトラージがスマートマネーの主戦場になりつつあります。
マイクロ戦略を空売りすることはできますか?
しかし、一般投資家や個人投資家にとって、この一見活発なアービトラージの饗宴は、祝うべきものではないかもしれません。ヘッジファンドや機関投資家が「追加発行+裁定取引」によって市場から資金を流出させ続けると、普通株保有者はしばしば最後に株式を引き継ぐことになります。彼らは専門機関のように動的なヘッジを行うことができず、プレミアムの回帰や希薄化リスクをタイムリーに把握することが困難です。企業が大規模な追加発行を行ったり、極端な市場状況に遭遇したりすると、帳簿上の利益はすぐに消えてしまいます。
こうした理由から、近年、「ショート・マイクロ戦略」は多くのトレーダーやストラクチャードファンドにとってヘッジの選択肢となっています。たとえビットコインのハードコアロングであっても、プレミアムとボラティリティが高い段階では、MSTR株を保有するだけで、BTCのみを保有するよりも大きな純額のドローダウンに直面することになります。リスクヘッジ、あるいはMSTRプレミアムの「リターン相場」を逆手に取る方法は、「コイン株」市場のすべてのトレーダーが直面しなければならない試練となっています。
マイクロ戦略の空売りの話になると、ヒカリ氏の態度は明らかに慎重になった。
彼はマイクロ戦略の空売りによって「損失を被った」と述べた。公式アカウントにも特別なレビューを投稿したことを認め、昨年MSTRの空売りを320ドルで開始したものの、相場が550ドルまで上昇し、ポジションを保持するプレッシャーが非常に大きかったと語った。
MSTRが最終的に300ドル以上に下落した際には「回復が困難だった」ものの、高いプレミアムと急激な引き戻しを背負うプレッシャーは「部外者には理解しがたい」と述べた。
この取引により、ヒカリ氏は自身のスタイルを完全に修正することができた。彼は率直に、もし今本当に空売りをしたいのであれば、ネイキッドスポットや直接コールの売り方は決して使わず、プットオプション(プット)などのリスクを限定した組み合わせの購入を優先すると述べた。たとえコストが高くても、もはや市場に正面から立ち向かうことはしないだろう。「リスクは依然として許容範囲内に抑える必要がある」と彼は結論付けた。
しかし、前述のバター氏が指摘したように、マイクロストラテジーは近年、普通株と優先株の発行可能株数を大幅に拡大し、直接発行の3億3000万株から100億株以上にまで拡大している。同時に、優先株、転換社債、そしてATM発行も頻繁に行っている。これらの操作は、将来の底なしの希薄化の土台を築いた。特に、継続的なATM発行とプレミアム裁定取引は、株価が純資産を上回っている限り、経営陣は「リスクフリー」でコインを購入できるが、普通株の価格は継続的な希薄化の圧力にさらされている。
特にビットコインが急落した場合、この「高プレミアムの資金調達+継続的なコイン購入」モデルはより大きな圧力に直面するだろう。結局のところ、マイクロストラテジーのモデルは、市場のビットコインに対する継続的な高プレミアムと信頼に大きく依存しているのだ。
このため、バター氏は、マイクロ戦略の空売りに特化した2つのダブルインバースETF、SMSTとMSTZについても言及しました。これらのETFの経費率はそれぞれ1.29%と1.05%です。「しかし、これは経験豊富な短期トレーダーや、既存のポジションをヘッジするために使用する投資家に適しています。レバレッジETFには「レバレッジ減衰」効果があり、長期保有のリターンは期待を下回ることが多いため、長期投資家には適していません。」
「米国株を現金で保有する」ことは、ゲームストップのショートスクイーズに似ているでしょうか?
MSTRの空売りが機関投資家やベテラン投資家のリスクヘッジツールであるならば、「ショートスクイーズ」は資本市場のクライマックスのたびに必然的に引き起こされる究極の物語です。過去1年間、マイクロストラテジーやメタプラネットといった「持株会社」を空売りする機関投資家が市場に少なからず存在しました。多くの投資家は、ウォール街に衝撃を与えたゲームストップの個人投資家による空売り騒ぎを思い出さずにはいられません。では、こうした暗号化された米国株にも、空売り市場を活性化させる土壌があるのでしょうか?
この問題については、分析の角度は異なるものの、3人のトレーダーの見解はある程度一致している。
ロン・シンヤン氏は、インプライド・ボラティリティ(IV)の観点から見ると、MSTRなどのターゲットには明らかな「オーバードラフト」シグナルは見られないと考えている。より大きなリスクは、政策や税金といった変数によってプレミアムの中核ロジックが乱されることにある。彼は「これでショートポジションはすべてCRCLに流れたはずだ」と冗談を飛ばした。
ヒカリ氏の分析はより直接的だ。彼は、時価総額数百億ドルのマイクロストラテジーのような巨大企業が、ゲームストップのような極端なショートスクイーズに陥ることは難しいと考えている。その理由は単純だ。流通市場が大きすぎて流動性も高いため、個人投資家やホットマネーが協力して市場全体の価値をレバレッジすることは難しい。 「対照的に、当初時価総額が数千万ドルに過ぎなかったSBETのような小規模企業は、ショートスクイーズに陥りやすい」と彼は付け加えた。今年5月のSBETの業績は典型的な例で、株価はわずか数週間で2~3ドルから124ドルに上昇し、時価総額は40倍近くまで急騰した。流動性が不足し、借入証券も乏しい低時価総額のターゲットは、「ショートスクイーズ」の温床となる可能性が最も高い。
バター氏もこの見解に同意している。彼はBlockBeatsに対し、「ショートスクイーズ」の2つの核心的なシグナルについてより詳しく説明した。1つは、株価が1日で極端に急騰し、その上昇率が過去最高の0.5%に達したこと。もう1つは、市場で資金調達可能な株式のシェアが急落し、株式の借入がほぼ不可能になり、ショートポジションの解消を余儀なくされたことだ。
「ある銘柄の出来高が急上昇し、同時に借り入れ可能な銘柄が少なく、空売り残高が依然として高く、借入金利が急上昇している場合、これは基本的にショートスクイーズの発生を示すシグナルです。」
MSTRを例に挙げましょう。今年6月の空売り残高は約2,382万株で、流通市場の9.5%を占めました。歴史的には、5月中旬には2,740万株に達し、空売り残高は12~13%にも達しました。しかし、資金調達と借入供給の観点から見ると、MSTRのショートスクイーズリスクはそれほど高くありません。現在の借入金利は年率0.36%に過ぎず、市場にはまだ390万~440万株の借り入れ可能な株式が残っています。つまり、ショートプレッシャーは小さくないものの、真の「ショートスクイーズ」にはまだ程遠いと言えるでしょう。
対照的なのが、ETHを大量に保有する米国株SBET(シャープリンク・ゲーミング)です。現在、SBETの証券貸借の年利は54.8%と高く、株式の借入は非常に困難でコストもかかります。流通株式の約8.7%がショートポジションであり、わずか1日の取引量で全てのショートポジションをカバーできます。高いコストと高いショート比率は、市場が反転すれば、SBETは典型的な「ローリング・ショートスクイーズ」効果に見舞われる可能性が高いことを意味します。
TRXを買い占めている米国株SRM Entertainment(SRM)を見ると、状況はさらに極端に見えます。最新データによると、SRMの借入コストは年率108~129%にまで達し、借入可能株数は60万株から120万株の間を推移し、空売り比率はおおよそ4.7~5.1%となっています。空売り比率は中程度ですが、極めて高い資金調達コストが空売りスペースを直接圧迫しています。ひとたび市場が変われば、資金側は甚大な圧力にさらされることになります。
Strategic Savings SOL傘下の米国株DeFi Development Corp.(DFDV)は、借入コストが一時230%にまで上昇し、空売り比率は14%にまで上昇し、流通株式のほぼ3分の1が空売りに回されました。したがって、全体として、コイン株市場はショートスクイーズの土壌を備えているものの、「ロング・ショートゲーム」の特異点を真に爆発させる能力を持つ銘柄は、時価総額が小さく、流動性が低く、資本統制の度合いが高い銘柄であることが多い。
マイクロストラテジーは世界に一つしかない
「例えば、時価総額が100億ドルで、市場がさらに200億ドルを調達できると考えている場合、2倍のプレミアムを与えるのは高くありません。しかし、上場したばかりで時価総額がまだ小さい場合、「5億ドルを調達したい」と空に向かって叫んでも、資本市場は実際には信じないかもしれません。」ロン・シンヤン氏は、現在の暗号通貨保有企業の核心的な分水嶺を指摘しました。それは、真に大きく強固で、継続的な資金調達とバランスシートの継続的な拡大を備えた企業だけが、市場の高いプレミアムを享受できるということです。規模が限られ、新規上場した「スモールプレイヤー」は、MSTRのようなバリュエーション神話を市場で再現することは困難です。
過去2年間を振り返ると、米国株式市場における「戦略的通貨保有企業」は徐々に集積してきました。ビットコインに多額の投資をしている企業もあれば、イーサリアム、SOL、BNB、さらにはHLPといった主流資産に投資している企業もあれば、MSTR戦略を模倣して「通貨保有プレミアム」の波に乗りたいだけの企業もあります。
こうした企業の投資ロジックと市場ポジショニングをどのように見ていますか? 龍鑫彦氏の見解は依然として冷静です。「この分野は現在、競争が激化しています。『シェル』や見せかけだけで、実務や運用の裏付けがない企業は、本質的に『若すぎる』のです。上場企業はQQグループではなく、テーブルに集まるだけで資本ゲームをプレイできる人は少数ではありません」と彼は強調し、資本市場には成熟したルールとボトムラインが存在することを強調しました。 Web3の草の根的な気質やサークルの熱意だけに頼っていては、米国株式市場で長期的な足場を築くことは困難です。
さらに、こうした企業の株価は国や地域によって大きく異なります。例えば、日本のMetaplanetは、ホテル会社としてスタートした実質的な上場企業であり、現在では世界第9位のビットコイン保有者となっています。日本の地方税制は暗号資産の保有を優遇しており、多くのアジアの投資家はコインを購入できないため、MSTRやMetaplanetのような「コイン株」は、多くの人々の心の中で「暗号資産ETF」にさえなっています。一方、香港上場企業の中には暗号資産への投資を試みている企業もありますが、流動性の分散と市場の厚みの不足により、米国株と同等の配当を享受できていません。Long Xinyan氏は率直に、「香港上場企業がこれを実行することについては楽観的ではない」と述べています。
企業のバランスシートに大量のビットコインを投入することは、確かに力の象徴と言えるでしょう。しかし、市場の「ゲームのルール」は変わっていません。質の高い企業はごくわずかで、ほとんどの企業は人気と評価額のプレミアムの波に乗ろうとしているだけです。ビットコインが暴落すれば、レバレッジによってバランスシートを拡大し、実体経済に乏しい企業は、借り換え能力の枯渇により容易に経営難に陥るでしょう。彼らは弱気相場の底値で保有ビットコインを売却せざるを得なくなり、それが市場全体の下落圧力を高め、連鎖反応を引き起こし、「デススパイラル」に似た悪循環を形成するでしょう。
強気相場では、こうした企業はしばしば「左足が右足を踏む」という自己強化構造を示す。つまり、通貨価格が上昇し、保有通貨の価値が上昇し、時価総額が急騰し、市場が追い上げ、借り換えがスムーズに進む。しかし、弱気相場ではすべてが逆転し、評価システムがいつ雪崩を食らうか分からない。ロンシンヤン氏の経験は非常に率直だ。「私は決して高値で買いませんし、最近転換した企業も買いません。あまりにも若すぎて無駄が多いと恐れているからです。2回以上の資金調達をしていない企業には手を出しません。以前の債権者が実は私の仲間である可能性を恐れているからです。まるで米ドル建て債券で遊ぶ不動産開発業者のようです。」
インタビュー中、ヒカリ氏の見解はロンシンヤン氏とほぼ一致している。彼によると、新たに台頭してきた多くの「戦略的コイン保有会社」は、実際にはマイクロストラテジーの手法を模倣しているという。つまり、コインを購入し、資金調達を行い、ストーリーを語り、「コイン保有プレミアム」を利用して市場価値を高めているのだ。中には、コイン業界やプロジェクト関係者の変革を牽引するベンチャーキャピタルもいる。ヒカリ氏は、「実際、こうした企業の多くは金銭を詐取するために存在している」と認めた。
「実際、MSTRが今日の地位を確立できた根本的な理由は、十分な規模と大量のビットコインを保有していることだ。将来的には、このビットコインを運用する方法は数多く考えられる。例えば、これらのビットコインを大規模な担保に利用したり、複雑なオプション戦略を用いて資産を活性化させたりすることができる。企業が配当を分配し、その利益を株主に還元する意思がある限り、この道は実際に継続できる」と付け加えた。
彼は、マイクロストラテジーに加えて、現在注目しているのは、日本のメタプラネットや医療機器メーカーのSMLR(セムラー・サイエンティフィック)など、明確な資産開示と本格的な主要事業を持つ少数の「通貨を持つ米国株」だけだと付け加えた。「資産構成が十分に明確で、主要事業が法外な内容でない限り、こうした企業は依然として投資に値する」注目してください。"
市場がどのように変化し、戦略がどのように変化するかについては、Longxin Salt、Hikari、Butter 誰もが同意する 1 つのことは、物語がどのように展開しても、ビットコインは依然として暗号市場で最も希少で最もコンセンサスに基づいた資産であるということです。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事