智譜が1兆円に達したけど、Anthropicの評価額はどう計算すればいいんだ?

TL;DR
· 智譜の株価再評価後、市場はこれを基にAnthropicの10兆ドル評価額を逆算したが、両者の収益ベースと希少性プレミアムは異なる。
· BinanceのAnthropic Pre-IPOパーペチュアルは、10億株の想定発行済み株式数で換算すると、現在の暗黙の総時価総額は約1.7兆ドルだが、それでも普通株の実際の清算価格と同一視はできない。
· 関連銘柄:Anthropic、智譜、アマゾン、グーグル、AIプライベート資産取引プラットフォーム、RWA / トークン化株式セクター。
国内の大規模言語モデル「智譜」はここ数日、資本市場で絶対的な注目を集めており、連日調整なしで上昇を続けた後、香港株式市場でついに1兆香港ドルのマイルストーンを達成した。
智譜の商業化戦略は完全にAnthropicをベンチマークしている。これはCEOの張鵬が述べたことだ。数ヶ月前、Anthropicは650億ドルの資金調達ラウンドを完了し、投資後評価額は約9650億ドルに達した。
では、数ヶ月後の今、智譜の急騰を基にAnthropicの価値を計算できるだろうか?
まずPSレシオで計算する
SCMPの報道によると、智譜の2025年の収益は7.2433億元で、前年比131.9%増加したが、総損失は47.2億元、調整後純損失は31.8億元だった。同社は依然として収益ベースが低く、損失が大きい段階にある。2026年の株価と時価総額の大幅な再評価は、現在の損益計算書だけでなく、国産大規模モデルの能力進展、Claude FableやMythosの海外モデルアクセス制限による代替の可能性、香港株式市場におけるAI銘柄の希少性、そして公開市場の流動性が人気資産に与える増幅効果も反映している。
智譜の2025年の収益が約1億ドル規模であると仮定すると、その時価総額は一時的に数百倍のPSレシオに相当した。この倍率は、従来の高成長ソフトウェア企業をはるかに上回り、ほとんどの成熟したテクノロジー株が耐えられる評価枠組みを超えている。
この倍率をAnthropicに当てはめてみる。
Anthropicの年換算収益が300億~470億ドルを超えるペースであると仮定すると、数百倍の収益に対応する理論上の評価額は10兆ドル規模に達し、現在のプライベート市場の資金調達価格をはるかに上回る。
しかし、10兆は明らかに現実離れしている。
オンチェーンPre-IPOには価格があるが、権益の断絶も存在する
オンチェーンPre-IPO資産とは、プラットフォームがトークン形式で取引可能な入口を提供するものだ。現在、AnthropicのPre-IPO資産で最も有名な取引所はBinanceである。
Binance Futuresは6月2日、ANTHROPICUSDTの先物契約を上場する際、この契約で使用される株式数を10億株と開示し、この株式数は参考値であり、IPO後の実際の発行済株式数を表すものではなく、Binanceが暗黙の評価額を保証するものでもないと明確に注意喚起した。
6月22日の最新相場によると、ANTHROPICの最新価格は約1718 USDT。このプラットフォームが使用するestimated share countは10億株であり、大まかに計算すると、オンチェーン先物価格に対応するAnthropicの暗黙の時価総額は約1.72兆ドルとなる。問題は流動性が極めて低く、24時間の取引高がわずか100万ドルであることだ。
Anthropicの基準は収益速度とコスト曲線にある
PS(株価売上高倍率)から算出された10兆ドルや、低流動性から算出された1.72兆ドル以外に、別の方法はないのだろうか?
例えば、AI企業にとって最も重要な2つの変数、すなわち収益が持続的に高成長できるかどうか、そしてコストが持続的に低下できるかどうかに着目する方法だ。
従来のソフトウェア企業は、限界費用が非常に低いため、収益倍率で価格設定されることが多い。100万人目の顧客にソフトウェアを販売しても、追加コストが線形に増加することはない。しかし、大規模言語モデル企業は異なる。ユーザーがモデルを呼び出すたびに、背後では計算リソース、電力、チップの減価償却、クラウドリソースが消費される。これが推論コスト(モデル使用時の計算コスト)である。
推論コストが十分に速く低下しなければ、収益が増えれば増えるほど、資金消費も増える可能性がある。これこそが、AnthropicにおいてARR(直近期の収益年率換算)と粗利率が単なる収益よりも重要である理由である。ARRは過去1年間の監査済み収益ではなく、直近の1ヶ月または四半期の収益を年率換算したもので、企業の現在の商業化速度を観察するために用いられる。
評価額は、AnthropicのARRに収益倍率を掛け、粗利率とクラウドコストに基づいて割引またはプレミアムを加えるというシンプルな計算式から始めることができる。
IPOのタイミングだけに焦点を当てると、中核となる変数は、Anthropicが上場までにどれだけのARRを達成できるかである。海外の買い手側は、2026年末時点のAnthropic + OpenAIの合計ARRについて、主流の予想を1400億ドルから2000億ドル以上としている。Anthropicが現在の約59%の収益シェアを維持した場合、それに対応するARRは約820億ドルから1180億ドル以上となる。ARRの10倍で計算すると、8200億ドルから1.18兆ドル以上。15倍では1.23兆ドルから1.77兆ドル以上。20倍では1.64兆ドルから2.36兆ドル以上となる。
これはAnthropicの現時点で比較的信頼性のある評価アルゴリズムです。
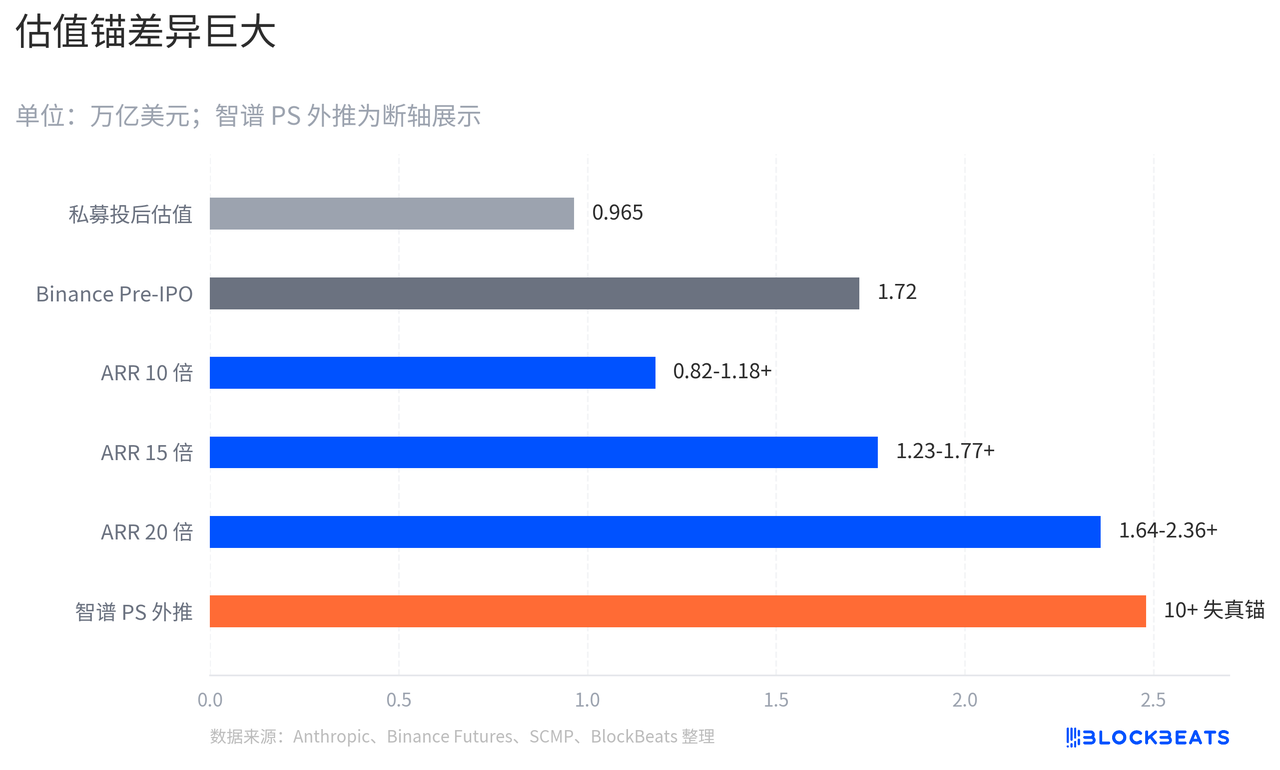
市場がAnthropicに約1兆ドルのプライベート評価額を与えようとしているのは、本質的に3つの条件が同時に成立することを賭けているからです。すなわち、企業や開発者によるClaudeへの需要が継続的に成長し、Agentやコードアシスタントなどのシナリオが高品質な収益を生み出し、推論コストの低下速度が十分に速く、粗利率が初期の低い水準からソフトウェア企業に近づくことです。
3つのアンカーはいずれも答えではない
では最初の質問に戻ります。智譜、Pre-IPO、ARR倍率の3つの方法はそれぞれ数字を算出できますが、どれも単独では答えにはなりません。
智譜が示すのは感情的な上限です。市場が希少なAI銘柄に高いプレミアムを支払う意思があることを示していますが、これをそのままAnthropicに当てはめると、10兆ドルという明らかに歪んだ結果になります。
Binanceが示すのは取引価格です。1.72兆ドルはより現実的に見えますが、これは流動性の低いPre-IPO契約に対応するものであり、普通株の実際の清算価格ではありません。
ARR倍率は比較的信頼性が高いですが、それも枠組みに過ぎません。Anthropicの上場後の評価額が維持できるかどうかは、最終的にいくつかの条件が同時に成立するかどうかにかかっています。すなわち、収益が引き続き高速成長し、企業や開発者の需要が安定したリピート購入に変わり、Agentやコードアシスタントが高品質な収益をもたらし、推論コストとクラウドコストの低下が十分に速いことです。
これらの条件が同時に成立すれば、1兆ドルに近い、あるいはそれを超える評価額にも裏付けが生まれます。しかし、そのうちのどれか一つでも崩れれば、市場はAnthropicを再評価し、特定の美しい評価アンカーを信じ続けることはありません。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事