韓国がブラックチューズデーを引き起こしたが、「半導体悲劇」は単なるテクニカル調整に過ぎないのか?
原文タイトル:「韓国が引き起こした『ブラックチューズデー』、世界の半導体株バブルに冷水浴、単なる『テクニカル調整』か?」
原文出典:Wall Street 見聞
今回の半導体株急落の背景には、韓国の「小論文」による偶発的な出来事ではなく、AIセクターの過度な混雑とレバレッジの脆弱性に起因する必然的な調整がある。ゴールドマン・サックスなどのアナリストは、AIのストーリーは変わっておらず、売りは混雑したロングポジションに集中しており、むしろ「テクニカルな調整」に近いと指摘する。しかし、利上げ観測の高まりや、65%の企業が自社株買いの静穏期間に入っていることなど、複数の圧力が既に蓄積されており、調整と中期リスクの境界は明確ではない。
6月23日火曜日、世界の半導体株は韓国に不意を突かれた。あるウォール街のストラテジストはこの急落を「半導体惨劇(chip-wreck)」と呼んだ。
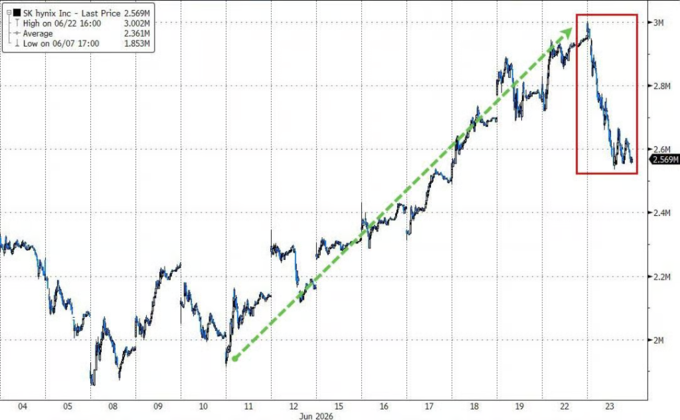
最初に崩れたのは今年の「世界で最も強い株式市場」である韓国だった。韓国のKOSPI指数は1日で10%急落し、複数回サーキットブレーカーが発動、SKハイニックスとサムスン電子はそれぞれ10%以上下落した。
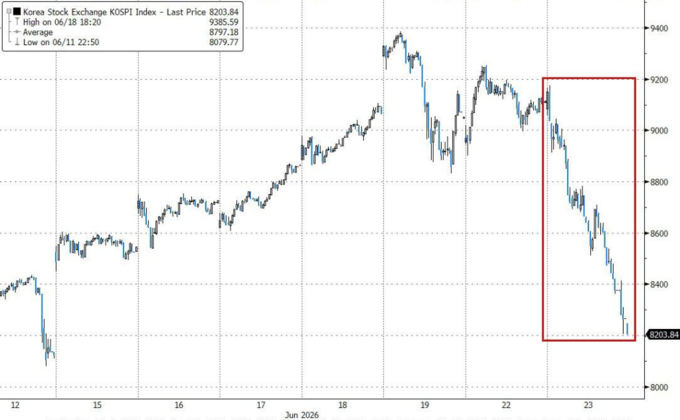
いくつかの小論文がこの嵐を引き起こした。韓国メディアは、エヌビディアのRubinの生産予想が減少し、SKハイニックスがストレージチップ(HBM4)の拡張を鈍化させ、より安価な通常のDRAMにシフトしていると報じた。また、聯合ニュースは、韓国の複数政党の議員が株式や不動産などの資産の未実現利益に対する課税を議論していると報じた。つまり、帳簿上の含み益がまだ売却されていなくても、税金を支払う必要があるというものだ。
この「半導体地震」はすぐに米国株に波及した。
翌日のフィラデルフィア半導体指数(SOX)は1日で7.9%下落し、30の構成銘柄すべてが下落し、一つも免れなかった。マイクロン・テクノロジーは13%下落した。火曜日以前には、同社は今年すでに300%以上上昇しており、フィラデルフィア半導体指数で最も強い構成銘柄だった。マイクロン、エヌビディア、AMDの3銘柄で、S&P 500の下落の約50%を占めた。ナスダックは3.3%下落して引け、ダウはわずか0.1%下落、S&P 500は1.4%下落した。
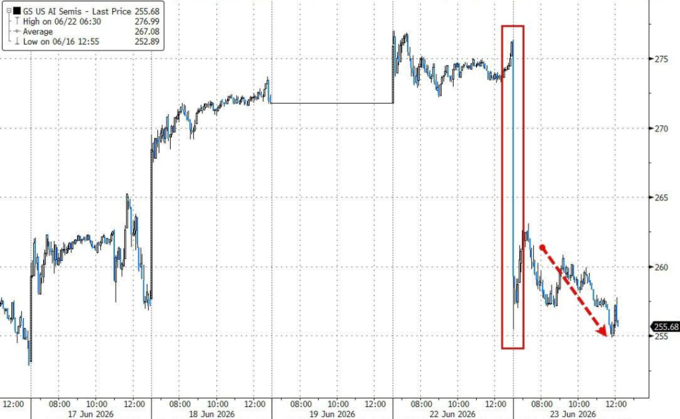
BTIG LLCのチーフマーケットテクニカルアナリスト、ジョナサン・クリンスキー氏は次のように述べている:「短期的に反発するかどうかにかかわらず、我々は依然としてテクノロジー/AIセクターに中期的な下方リスクがあると考えている。」同氏は半導体セクターにはさらに10%から15%の下落余地があるとし、火曜日の相場を「半導体惨劇(Chip-Wreck)」と表現した。
しかし、ゴールドマン・サックス Global Banking & Markets TMT 分野の専門家ピーター・キャラハン氏は6月24日の速報で次のように述べている。「本日の投資家との対話は、『そちらでは何が見えているか』という話題が中心で、より広範なナラティブの転換を示す兆候は見られなかった」。この言葉は重要だ。今回の売り浴びせに一つの境界線を引いている。相場は厳しいが、少なくとも当日時点では、資金が全面的に AI トレードを放棄する動きは見られなかった。
したがって、問題は「韓国の一つの小噺が世界の AI 強気相場を崩壊させた」というほど単純ではない。むしろ、すでに十分に上昇し、取引が過密で、レバレッジも低くないセクターが、きっかけに遭遇して集団でリスク回避に動いたという構図だ。短期的には、確かに「テクニカル調整」の特徴がある。中期的に見れば、AI トレードの脆弱なポイントは消えていない。
これは伝染であり、偶然ではない
韓国の急落は一見突然に見えるが、その背後にあるロジックは複雑ではない。
SK ハイニックスの HBM4 増産鈍化のニュースが SK ハイニックスを打ちのめした。この銘柄の韓国株式市場におけるウェイトは、アップルがナスダックに占める割合に匹敵する——規模が大きすぎるため、問題が起きれば指数全体が耐えられなくなる。さらに重要なのは、韓国の個人投資家がレバレッジ ETF を多用して AI・半導体取引に参加している点だ。これらの商品は市場下落時にレバレッジ比率を維持するために受動的に売却され、機械的な売り浴びせを引き起こす。
ニュース自体は導火線であり、レバレッジ構造こそが爆薬だ。同時に、市場観測筋からは「韓国のレバレッジ個人投資家が、米国ハイテク強気相場の終焉をもたらすのか?」という疑問も上がっている。
この疑問はもちろん誇張されているが、一つの現実的な脆弱性を指し示している。AI・半導体取引は高度に集中しており、世界中の投資家のポジション構造は極めて類似している。どのノードでの売り浴びせも、この連鎖に沿って伝播する可能性がある。
ゴールドマン・サックスの時間外データによると、当日は買い手と売り手の双方が売却を行っていた。長期ファンド(LO)の売りバイアスは -18% に達し、ヘッジファンド(HF)も終日継続的に売却し、空売りが販売量の 60% を占めた(直近の平均は約 50%)。両タイプの機関の売却規模は、いずれも名目エクスポージャーで 100 億ドルを超えた。
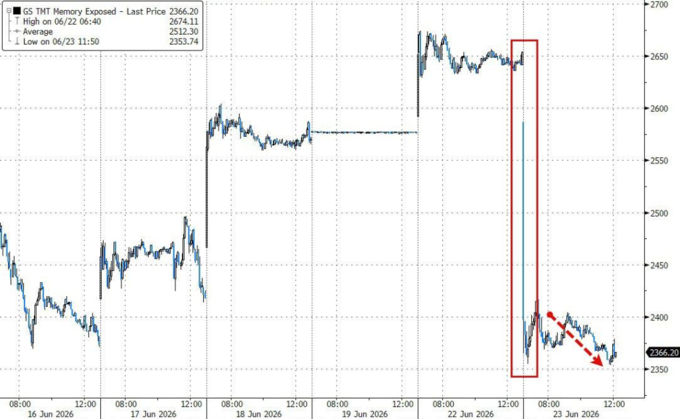
米国株で最も下落したのは、あの「混雑したロングポジション」であり、「今年最も儲かった」銘柄群だ。ゴールドマン・サックスのメモリ銘柄バスケット(GSTMTMEM)は 10% 下落、AI 半導体バスケット(GSCBSMHX)は 620 ベーシスポイント下落、AI 銘柄バスケット(GSTMTAIP)は 440 ベーシスポイント下落、過去 12 ヶ月の強気銘柄バスケット(GSXHUHMOM)は 420 ベーシスポイント下落した。
テクニカル調整?ゴールドマン・サックス:ナラティブはまだ転換していない
これだけ下落した中で、市場はどう見ているのか?下落幅だけを見れば、火曜日はAIトレードが再評価されたように映る。しかし、出来高や資金の流れから見ると、結論はそれほど単純ではない。
ゴールドマン・サックスのTMTトレーディングデスク専門家ピーター・キャラハン氏は、引け後の速報で、当日の感触を一言で表すなら「秩序立っている」と述べた。下落幅は大きかったものの、NASDAQ全体の出来高は20日移動平均とほぼ同水準で、現金およびボラティリティトレーディングデスクは正常に機能していた。
さらに重要なのは、彼が当日の投資家との対話内容を次のように描写した点だ:「本日の投資家とのやり取りは、ほとんどが『そちらはどうですか』というテーマに集中しており、より広範なナラティブロジックの転換の兆候は見られず、『新しい銘柄』や『出遅れ銘柄』への追加的な問い合わせもなかった。」
言い換えれば、誰もポジションを動かしておらず、誰も新たな投資先を探していない。皆がただ互いに情報を聞き合っているだけだ。
ゴールドマン・サックスの別の市場ストラテジスト、クリス・ハッシー氏は具体的なデータを示した。当日に8%超下落した12銘柄のテクノロジー株のうち、1銘柄を除き、残りはすべて年初来で依然として二桁の上昇を記録しており、その多くは今年に入ってすでに倍以上に上昇している。彼の判断は次の通りだ:
「本日の売りは、AIインフラ取引のファンダメンタルズ再評価というよりも、熱狂的な株価上昇の『泡をすくい取る』ようなものだ。投資家は指数を全面的に売っているわけではなく、6ヶ月で倍になった銘柄に、一体いくらの価値を払うべきかを再検討しているのだ。」
Natixis Advisorsのファンドマネージャー、ジャック・ジャナシェビッチ氏の判断も同様の方向性を示している:
「これは他の何よりも、テクニカルな売りに見える。寄り付き後の市場の広がりは悪くなかった。多くの大きな赤字があったにもかかわらずだ——これは狭い範囲での売りのシグナルだ。」同時に彼は、「ベータとモメンタムにこれほど大きなコンジェスチョンがある場合、醜いデレバレッジを引き起こしやすい」と警告している。
「テクニカル調整」の裏側:見逃せない構造的な懸念
「テクニカル調整」という言葉は慰めに聞こえるが、すべてを説明できる一方で、本当のリスクを隠してしまう可能性もある。当日の相場には確かにテクニカルな特徴があった。下落は勝ち組銘柄に集中し、出来高は全面的に制御不能にはならず、投資家の対話からもAIナラティブがすぐに終わるとは示されなかった。しかし、テクニカル調整と構造的リスクの間には明確な壁はなく、前者が十分に激しければ、後者に発展する可能性は十分にある。
いくつかの背景となる数字を並べて見る価値がある。
第一に、上昇が急すぎる。ナスダックは3月末から現在までに30%以上上昇している。6月だけでも、フィラデルフィア半導体指数は8営業日(全16営業日中)で1日の変動幅が±5%を超えた——つまり、6月の半分の営業日で半導体株が激しく変動した。火曜日の下落を経ても、フィラデルフィア半導体指数は今月なお約5%上昇しており、ナスダックとS&Pを約8ポイント上回っている。この水準での調整には、テクニカルな修正の理由とともに、高値圏ゆえの脆さも存在する。
第二に、ポジションが過密で、「下支え」となる力が一時的に不在である。Evercore ISIのチーフ株式・クオンツストラテジスト、ジュリアン・エマニュエル氏はブルームバーグテレビのインタビューで、「人々はヘッジの理由を探しながらも、同時にポジションを維持したいと考えている」と述べた。この言葉は、現在の市場の矛盾した心理を正確に描写している。同時に、現在上場企業の65%が自社株買いのサイレント期間に入っている。過去に下落が起きた際には、企業の自社株買いが重要な「下支え」力となっていたが、今回はそのカードを切ることができない。
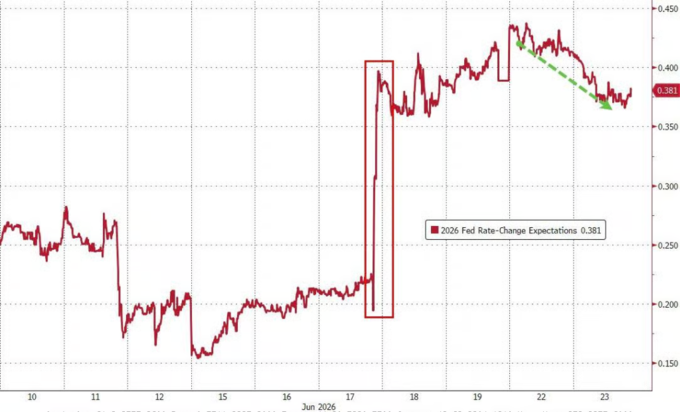
第三に、マクロの基調が変化している。FRBの利上げ観測が急速に高まっており、バンク・オブ・アメリカは年内にあと3回の利上げを予想、市場の7月利上げ確率はほぼゼロから約50%に上昇している。高成長テック株のバリュエーションロジックは低金利での割引現在価値に基づいており、金利が上昇すれば将来収益の現在価値は自然に縮小する。真っ先に影響を受けるのは、期待によって高バリュエーションを支えられている銘柄だ。
JonesTradingの機関サービス担当チーフマーケットストラテジスト、マイケル・オルーク氏は次のように記している。「ハイパースケールクラウドコンピューティング企業は新しいソフトウェア株だ。このセクターは『マグニフィセント・セブン』を押し下げているが、自らも苦境から抜け出せていない。」
Apolloのチーフエコノミスト、トーステン・スロック氏は、現在の市場が直面する3つの核心的な問題を挙げている。AI企業がROI不足により算力予算を削減し始めたらどうなるか?FRBが9月と12月に利上げした場合、株式市場とクレジット市場への影響は何か?これらの問題に簡単な答えはないが、市場は『これらのリスクを無視しようとする姿勢』から、真剣に受け止め始める方向へと移行している。
テクニカル調整を真剣に受け止めるべき理由は、下落幅そのものではなく、それがバリュエーション、ポジション、金利、センチメントのすべてが極端な水準にある時に発生しているからだ。
歴史的に見て、韓国の暴落は短命で終わる——次のストレステストはマイクロン
過去のデータによると、韓国株式市場の急落は激しいものの、短期間で終わる傾向がある。これは強気派が好んで引用する「明るい材料」だ。
しかし、今回の背景は従来の韓国単独のイベントとは異なる。それは世界のAI取引の核心神経に触れている——ストレージチップの需要は本当に予想通り強いのか?データセンター建設の熱狂はすでに将来を先取りしすぎていないか?
これらの疑問は、水曜日のマイクロンの決算発表後に部分的に答えが出るだろう。マイクロンは今年のフィラデルフィア半導体指数で最も強い構成銘柄であり、火曜日までの上昇率は300%を超えている。水曜日の決算は真のストレステストとなる。
BTIGのKrinsky氏が最も率直に述べているかもしれない:「短期的な反発があろうとなかろうと、半導体の中期的な下落リスクは依然として存在する。」
原文リンク
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事