ストレージが急落、一夜にして恐怖の展開
原文タイトル:「ストレージ急落、一夜の恐怖」
原文著者:蘇揚、テンセント科技
海外ストレージ大手が嵐の目に陥り、7月28日の一夜で時価総額が合計約430億ドル減少した。
過去の取引日において、SKハイニックス、マイクロンなどのストレージ大手の株価動向はまさに「一夜の恐怖」と言える。SKハイニックスとサムスン電子の両社は13%以上の下落を記録し、合計時価総額は約280億ドル蒸発した。米国株式市場の火曜日、マイクロンは8.85%下落、サンディスクは14.25%急落、シーゲイトは8.53%下落、ウエスタンデジタルは6.9%超下落し、時価総額は累計約148億ドル減少した。
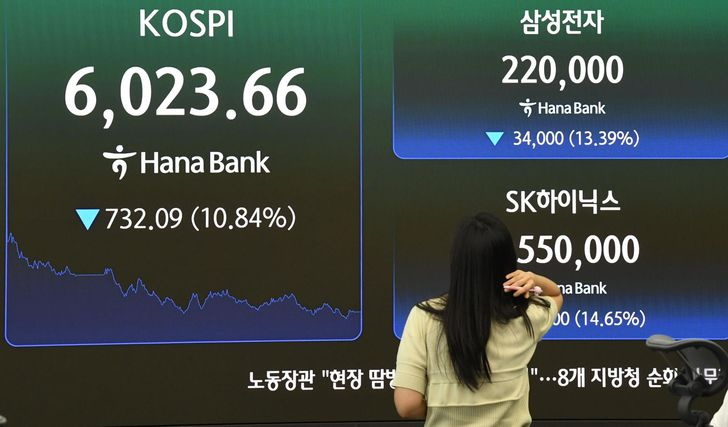
火曜日、ソウルハナ銀行のトレーディングルームの画面には、ベンチマークKOSPI指数とサムスン電子、SKハイニックス株の終値が表示されている
公開資料によると、SKハイニックスは6月の高値から累計約45%から47%下落し、時価総額は約6000億ドル減少。マイクロンテクノロジーは高値から30%超の調整。日本のキオクシアは1ヶ月でほぼ半減した。
株価の急落とは対照的に、ストレージ大手は史上最高の業績を発表したばかりである。
業績が株価を支えられないロジック
7月7日、サムスン電子は第2四半期の暫定業績を発表し、四半期営業利益は89.4兆ウォンに達し、前年同期比18倍の急増となり、2023年から2025年までの3年間の利益合計を上回った。しかし、この驚くべき決算は株価を押し上げるどころか、サムスンは取引時間中に10%超の急落を記録し、KOSPI指数全体を約5%押し下げた。
同様の異常現象は他の大手企業でも見られた。
SKハイニックスは29日に第2四半期決算を発表し、売上高は79.3兆ウォンに達し、前年同期比257%増加。営業利益は60.5兆ウォンで、前年同期比557%増加し、営業利益率は76%に上昇した。
マイクロンテクノロジーは2026年5月までの会計四半期の売上高が415億ドルに達し、前年同期比346%の急増、粗利益率は84.6%に急上昇し、フリーキャッシュフローは176億ドルに達した。マイクロンの経営陣は「需要が供給能力をはるかに上回っており、この好況は2028年まで続く」と高らかに宣言した。
ファンダメンタルズは熱く燃え上がっているのに、メモリー大手の株価は急落している。最初の手がかりとされる要因は、SKハイニックスが米国市場でADRを発行したことによるクロス市場のペアトレード——「米国ADRを買い、韓国現地株を空売りする」取引だ。
ブルームバーグがUBSの顧客向けレポートを引用したところによると、これまで韓国上場のSKハイニックス株を投資資産クラスに含めていなかった多くのグローバルポートフォリオマネージャーが、新たにSKハイニックスのADRを購入できるようになったという。
「発行初日から米国預託証券を購入し、韓国普通株を売却するのは、確実に利益を得られる取引に見える」とUBSはレポートで述べている。
もう一つの刺激要因は、韓国の規制変更に関連している。
7月16日、韓国金融委員会は突然、個別株レバレッジETFの規制を強化すると発表した。最低証拠金基準を1000万ウォンから3000万ウォンに大幅に引き上げただけでなく、1人あたりの購入上限を20株に制限した。
JPモルガンのアナリスト、ニコラウス・パニギルツォグルー氏は、当時メモリーレバレッジETFの保有規模が関連企業の時価総額に占める割合は、通常の株式ETFの3倍に達していたと指摘する。株価下落局面では、レバレッジETFの強制的な終値リバランスメカニズムがプログラムによる自動売却を引き起こし、瞬時に「資金の雪崩」が発生した。
同日、SKハイニックスはさらに11%超下落し、サムスン電子は8%超急落。パニックの波は瞬く間に欧米市場に広がった。
より長期的な視点で見ると、メモリー関連株のこのところの下落は、シリコンバレーの巨大企業によるAI投資と関連資本支出の「投資収益の不均衡」への懸念に関係している。
7月22日、グーグルは第2四半期決算を発表し、年間資本支出を1800~1900億ドルから1950~2050億ドルに引き上げたが、時間外取引と翌日の株価はともに下落した。最大の理由は、際限のない高額な資本支出がフリーキャッシュフローを圧迫し、AI投資のリターンに不確実性があることだ。これは今後、マイクロソフト、アマゾン、メタなどが共通して直面する問題でもある。
格付け機関のムーディーズも適時に警告を発した。年間約1兆ドルに上るAI軍拡競争が、グーグルやマイクロソフトなどキャッシュフロー豊富な巨大企業に、債務やオフバランスシート融資への過度な依存を強いている。現在、主要クラウドサービス6社の直接債務は合計で約4600億ドルに達している。
これは、巨大企業のガイダンスがわずかに予想を下回るだけで、市場が高感度なHBMサプライチェーン株を再評価することを意味する。
新韓証券のアナリスト、カン・ジンヒョク氏はこれについて次のように総括した。「投資家の関心がAI投資サイクルの持続可能性や、中国のストレージ産業の競争力強化への懸念に再び向けられたことで、市場のリスク回避ムードが完全に燃え上がった。」
これらの多くの要因が重なり、ストレージ関連株は7月28日に「ブラック・チューズデー」を迎えた。
スタンダードチャータード銀行の株式チーフ・インベストメント・オフィサー、サンディープ・ガントリ氏は、現在の売り浴びせは半導体セクター全体のセンチメント悪化を反映しており、一部の機関は最新のリサーチレポートで、ストレージ価格が2027年にピークを迎えるとの予測を発表していると述べた。
「ビッグ・ショート」:明確にストレージを空売り
市場センチメントが最もパニックに陥った瞬間、『ビッグ・ショート』のモデルとなったマイケル・バリー氏は個人コラムを通じて、ストレージチップセクターを積極的に空売りしており、さらにポジションを増やしていることを公表した。
バリー氏のポジション構築の軌跡を振り返ると、7月2日に初めてマイクロン・テクノロジーの空売りポジションを約1051.87ドルで構築。7月25日にはマイクロン(株価933.86ドル)とエヌビディア(株価210.28ドル)の空売りを追加し、同時にSOXX半導体ETFの空売りポジションも構築した。
バリー氏がストレージに大規模な空売りを仕掛けたロジックは、主に3つのポイントに基づいている。
第一に、バリュエーションが移動平均線から大きく乖離している。マイクロンは米国株式市場で唯一の純粋なDRAM銘柄であり、過去42年の歴史の中で34回、30%以上の下落を伴う深い調整を経験している。現在の株価の200日移動平均線からの乖離率は1984年以来の最高記録を更新し、2000年のインターネットバブルのピークをも上回っている。
第二に、資本収益率が極めて平凡である。マイクロンの長期ROIC(投下資本利益率)の中央値はわずか4%、ROE(自己資本利益率)はわずか7%であり、歴史的に約3分の1の四半期では実際に「資本を破壊」する状態にあった。
第三に、最終需要に虚構のリスクが存在する。バリー氏は、エヌビディアが引き起こした強い需要が完全に最終的な実需に基づくものではなく、オフバランスシートの資金調達や資本循環の仕組みによって駆動された虚構であると確信しており、国際決済銀行(BIS)の2026年年次報告書をその証拠として引用している。
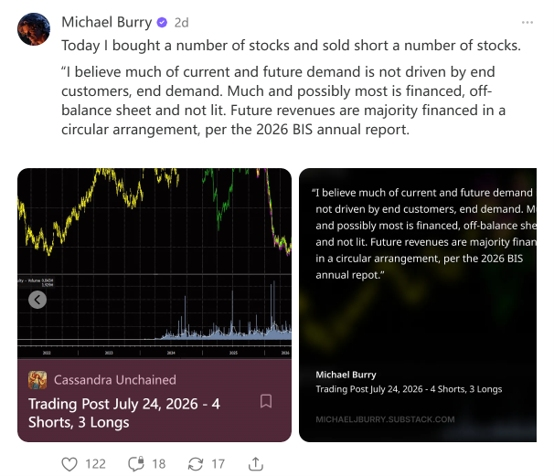
「ビッグ・ショート」バリー氏がストレージ株を空売り
韓国大手企業が最近発表した増産計画について、バリー氏はさらに断言する。「これは半導体景気サイクルが『盛りから衰えへと転じる象徴的な節目』であり、セクター全体で少なくとも30%の調整が予想される」と。
しかし、市場には反対意見も少なくない。強気派は、マイクロンが発表したばかりの四半期決算は同社史上最も素晴らしいものであり、売上高、利益率、キャッシュフローのすべてが過去最高を記録したと主張する。
テクノロジーメディアCoinCentralの分析は、バリー氏の賭けの真のロジックを明らかにしている。彼は最終需要の即座の崩壊に賭けているのではなく、ストレージメーカーの設備投資の制御不能に賭けているのだ。マイクロン自身の270億ドルに上る設備投資が、次の下降サイクルに向けて「暴落」の種をまいているのである。
大勝負と代償
「暴落」が起こる数週間前、世界のストレージ産業は前例のない「超連携」の真っただ中にあった。
7月24日から25日にかけてのサンフランシスコAIサミットで、SKグループはエヌビディアと5000億ドル超の長期契約を結び、HBM供給とHBM4の共同開発を確定させた。さらに、マイクロソフトやAnthropicとの提携を含めると、総額は約7500億ドルに上る。
サムスン電子も同時に、ブロードコムと最大2000億ドル相当の覚書を締結した。両社合わせて約9500億ドルという大型契約は、海外メディアによって史上最大規模の半導体長期供給ロックインと評された。
同じ時期に、AMDはMEXTを買収し、フラッシュメモリでDRAMを「偽装」してメモリコストを削減しようと試み、Metaはサンディスクと複数年にわたるNAND供給を確定させた。
シリコンバレーの巨人たちによる新たな連携は、ストレージ関連株にプラスの影響を与えなかった。短期的な株価変動よりも、長期資金を不安にさせたのは、韓国政府が6月末に打ち出した超大型産業計画だ。サムスンとSKグループが共同で800兆ウォン(約5160億ドル)を投じ、韓国南西部に4つの新たな半導体工場を建設し、5年以内にストレージチップの生産能力を倍増させるというものだ。
これに付随する550兆ウォンのHBMパッケージングハブとデータセンター建設を含めると、総投資規模は1350兆ウォン(約8800億ドル)に上り、これは韓国の2024年GDPの5%に相当する。
ストレージメーカーによる増産強化は、2年間維持されてきた「供給モード」と厳格な財務規律が崩壊したことを意味する。
過去2年間、ストレージメーカーは厳格な生産抑制と、高利益率のHBMへの生産能力シフトに依存することで、ストレージチップ価格を高水準に引き戻すことに成功してきた。現在、SKハイニックスの2026年の設備投資は43%増の40兆ウォンに急増する見込みであり、マイクロンの2026会計年度の設備投資も前年比で倍増する。
モーニングスターのアナリスト、Jing Jie Yu氏は、2027年から2028年にかけてこれらの新たな生産能力が集中して稼働するにつれ、業界は避けられない激しい価格侵食に直面すると警告している。
分析機関AInvestは、メーカーの増産はもはやAI需要に牽引された勝利の行進ではなく、2022年から2023年の生産能力過剰による暴落サイクルの再現であると述べている。
ウェハー工場の建設から生産能力の稼働までには通常18~24ヶ月を要し、例えばサムスンのP5工場の量産開始は2027年下半期に予定されている。TrendForceも、それまではDRAMの供給不足の状況が根本的に改善されるのは難しいと判断しているが、株式市場が取引するのは常に現在ではなく将来の期待である。
言うまでもなく、韓国の大規模な増産計画は、「高いチップ単価が持続可能である」という市場の幻想を打ち砕いた。メモリーセクターの「一夜の恐怖」は、本質的にはファンダメンタルズと期待値の乖離である。
現在、敏感な資本市場は、2027年の潜在的な供給過剰を先取りして価格設定を始めている。「ザ・ビッグ・ショート」のバリー氏の予想によれば、2027年下半期から2028年にかけて韓国の新工場が集中して量産される時間枠こそが、メモリー業界の真の試練となる。
原文リンク
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事