半導体株が米国株を牽引して下落、AI取引は金利とリターンの両面で打撃を受けているのか?

TL;DR
· 6月23日、米国株式市場でAI関連銘柄が一斉に下落。ナスダックは2.2%安、エヌビディアの時価総額は5兆ドルを割り込んだ。
· ウォッシュ氏のタカ派シグナルとBofAの利上げ予測が金利圧力を高め、AIへの設備投資のリターンにも疑問符がついた。
· マイクロンの決算と今後のインフレデータが、単なる利益確定なのか、それともAIトレードの冷え込みが続くのかを左右する。
AP通信によると、6月23日、米国のハイテク株とAI関連銘柄が総じて下落し、ナスダック総合指数は2.2%安、S&P500種指数は1.4%安で取引を終えた。この調整は、特定の半導体企業の問題ではなく、過去1年で最も混み合っていたAIハードウェア関連の取引が、2つの圧力に同時に直面した結果だ。1つ目は、米連邦準備制度理事会(FRB)の利上げ観測が突然強まったこと。2つ目は、クラウド事業者が拡大を続けるAI向け設備投資が、いつ明確な利益に結びつくのか、投資家が問い始めたことだ。
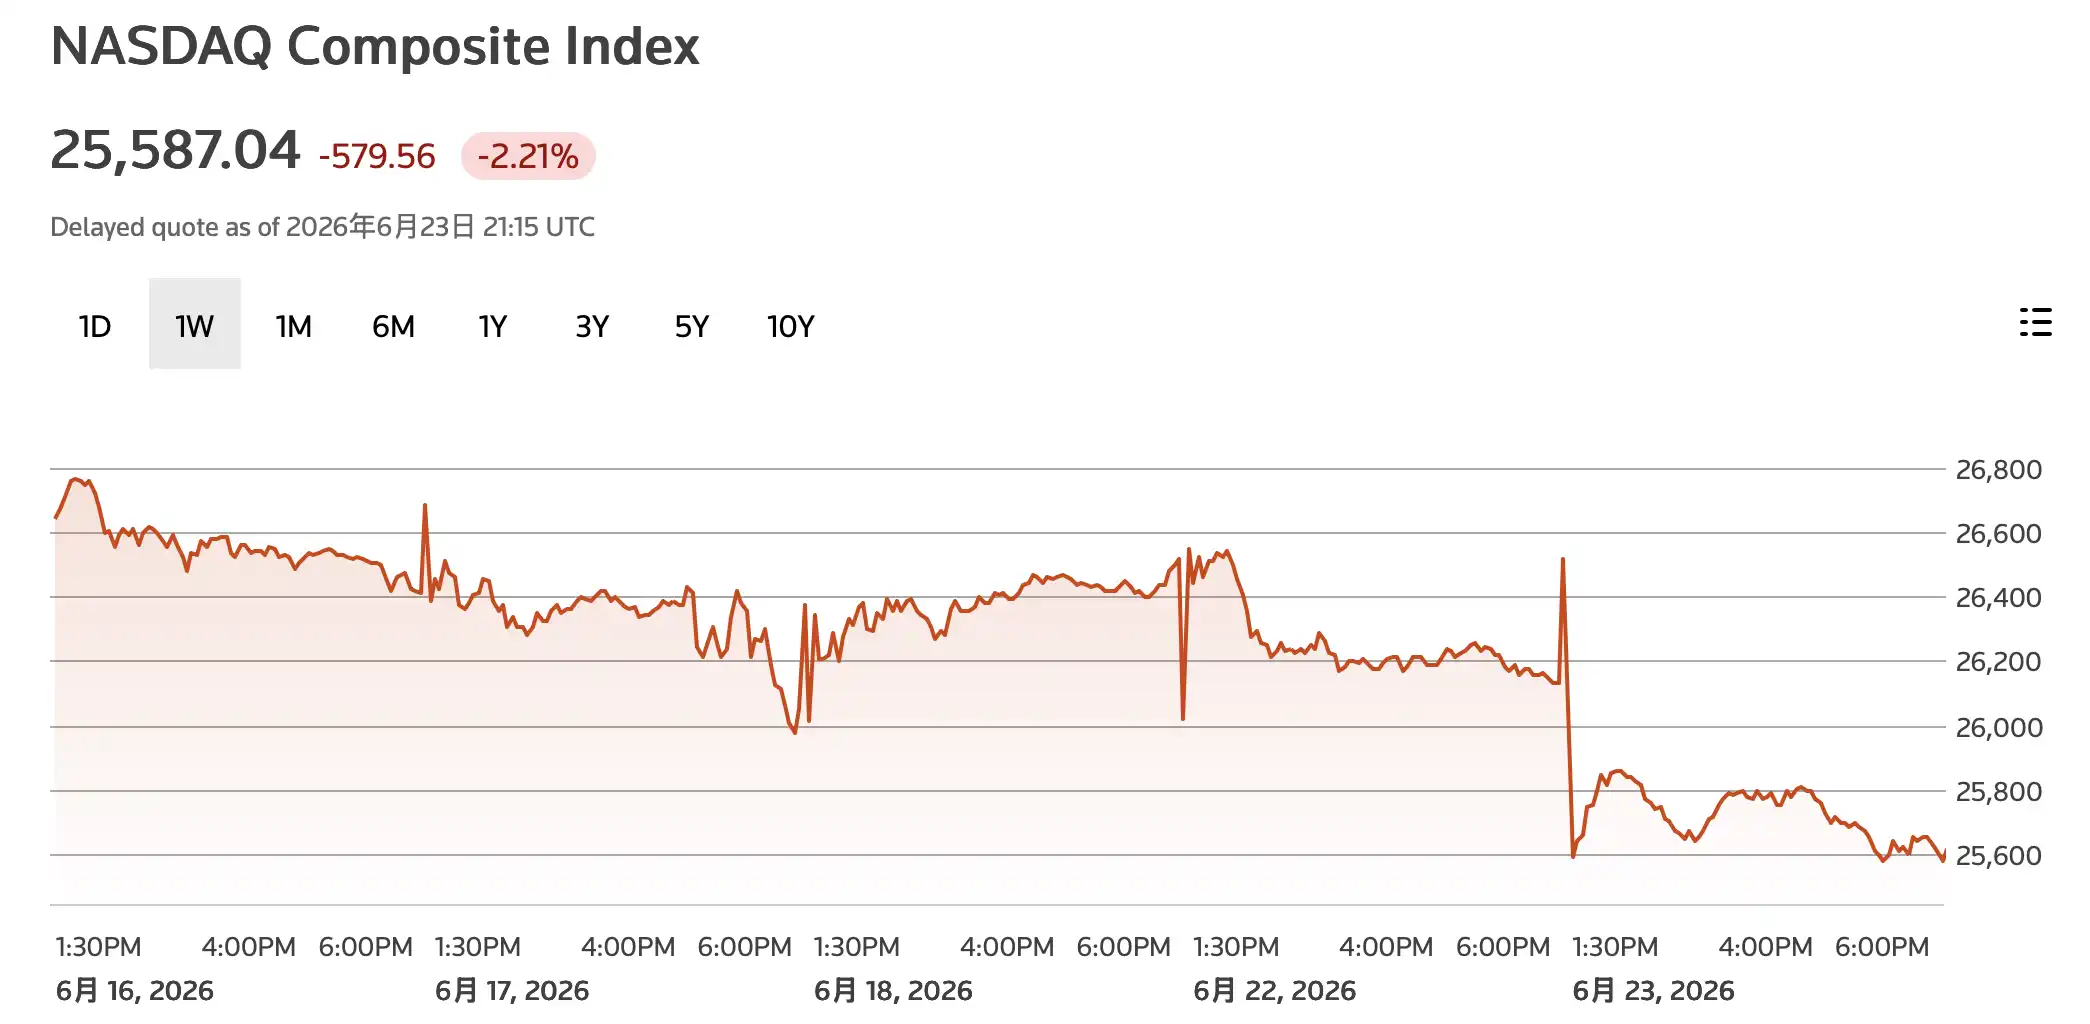
最も直接的な圧力はハードウェア関連銘柄にかかった。相場データによると、エヌビディア(NVDA)は火曜日に約4%下落し、時価総額は5兆ドルを割り込んだ。マイクロンは13.2%急落、クアルコムは約8%安、サンディスクとウエスタンデジタルも大幅に下落した。メモリ、ストレージ、AIチップ、スマートフォン向けチップが軒並み弱含み、売りが特定のセクターに限られていないことを示している。
アジア市場も同様に圧力を受けた。韓国のKOSPI指数は6月23日に約10%下落し、SKハイニックスとサムスン電子はともに二桁の下落率を記録した。ここ数ヶ月、HBMとストレージ用メモリの供給逼迫が韓国のハイテク株を支えてきたが、今回は市場が先に利益確定を選択した。
最初に売られたのはAIハードウェア関連銘柄
今回の下落の順番には、明確なシグナルがある。投資家はまずソフトウェアやインターネットプラットフォームから撤退するのではなく、過去にAI向け設備投資の恩恵を最も受けてきた半導体やメモリ株を売り浴びせた。
エヌビディアは依然としてAIブームの中心的な銘柄だ。同社のGPUは、今回のデータセンター拡大サイクルをほぼ定義づけており、市場のリスク選好が最も集中する出口にもなっている。時価総額が5兆ドルを割り込んだことは、同社の産業上の地位を変えるものではないが、取引レベルでは顕著な価格シグナルとなる。金利とリターンサイクルの両方が問われる局面では、上昇率が最も高く、保有が最も集中している資産が真っ先に売られる。
マイクロンの下落幅が大きかった理由の一つは、決算発表が近いことだ。同社の発表によると、6月24日に2026会計年度第3四半期の業績を発表し、決算説明会を開催する予定。市場はこれまで、AIサーバーが高帯域メモリ(HBM)の需要逼迫を牽引すると見込んでいた。ガイダンスが弱ければ、これまでの上昇を支える新たな業績の触媒がないと懸念される。たとえ強いガイダンスが出ても、高価格帯のメモリとAI需要が短期的な買い占めではないことを証明する必要がある。
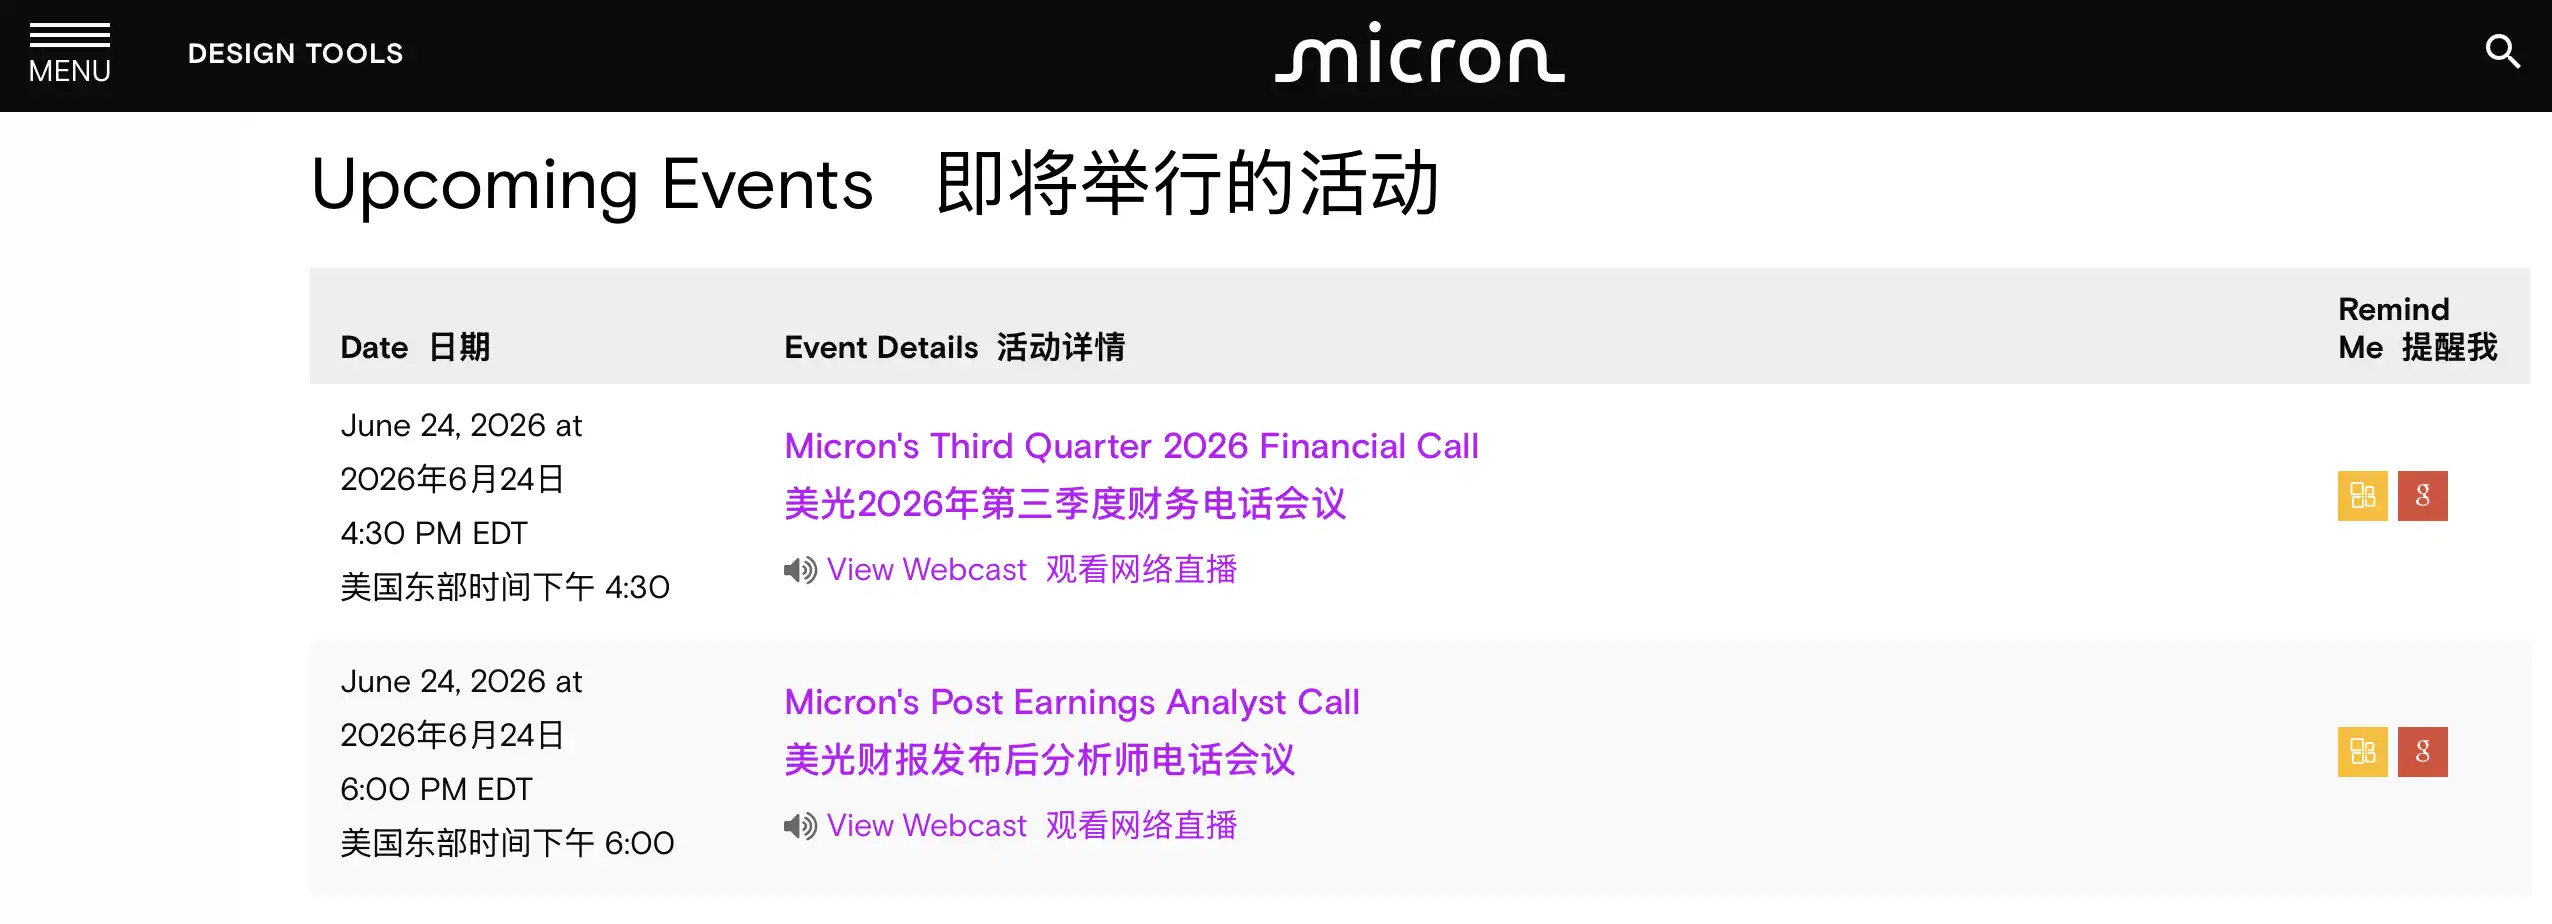
Micronは6月25日、日本時間午前4時30分に2026年度第3四半期の業績を発表し、業績説明会を開催する予定です。
韓国市場の反応は、この懸念をさらに増幅させました。SK HynixとSamsungは、世界のストレージおよびHBMチェーンにおける重要な企業であり、両社とも二桁の下落率を記録したことから、今回の調整が米国株の主要銘柄から世界のAIハードウェアサプライチェーンに波及していることがわかります。
先にBroadcomのAI収入ガイダンスが最も楽観的な予想に達しなかったことで、すでに一連の半導体株売りが引き起こされていました。火曜日の相場は、こうした懸念が一気に放出された形と言えるでしょう。AI需要は依然として存在しますが、市場はもはや「将来は大きい」という理由だけで、ますます高い価格を支払おうとはしません。
利上げ観測がタカ派に傾き、高バリュエーションのテクノロジー株に圧力
マクロレベルの引き金は、FRBの政策期待の変化にあります。
米連邦準備制度理事会(FRB)の発表によると、Kevin Warsh氏が5月22日にFRB議長に就任したことが明らかになりました。Reutersは、バンク・オブ・アメリカの予測を引用し、FRBが2026年9月、10月、12月にそれぞれ25ベーシスポイントの利上げを実施し、年間累計で75ベーシスポイントの利上げとなる可能性があると報じています。その理由として、労働市場の粘り強さとインフレ圧力が完全には収まっていないことが挙げられます。
これは特にテクノロジー株にとって不利です。AI主要銘柄のバリュエーションは長期的な成長期待に依存しており、金利上昇は将来のキャッシュフローの割引圧力を高め、米国債などの低リスク資産を再び魅力的にします。最近、米国債利回りは高水準を維持しており、先物市場では年内の利上げへの賭けが明らかに強まっており、政策経路に対する市場の期待は急速に調整されています。
市場が突然AIの存在を疑っているわけではなく、より現実的な問題を再計算しているのです。資金調達コストが高くなり、将来の利益実現がさらに遠のくのであれば、今、AI資産に対してどれだけの価格を支払う用意があるのか?
これこそが、半導体、メモリ、高成長テクノロジー株の調整がこれほど同調する理由です。これらはこれまで、「AI需要の持続的な爆発」と「金利の最終的な低下」という組み合わせから恩恵を受けていました。そのうちの一つの柱が揺らぐと、上昇率が最も大きく、バリュエーションが最も高い部分が最初に圧力を受けます。
クラウド事業者はまだ資金を投じているが、投資家はリターンを問い始めている
もう一つの圧力は、AIの設備投資そのものに起因します。
Alphabet、Amazon、MetaなどのハイパースケールクラウドおよびAI投資家は、依然として高強度のデータセンター建設を続けています。過去1年間、こうした支出は市場によって、NVIDIA、ストレージチップ、電力設備、データセンター資産の需要保証と見なされてきました。クラウド事業者が資金を投じ続ける限り、ハードウェアチェーンには収入があるというわけです。
しかし今や問題は、この資金が最終的に回収できるのかという点に変わっている。
AIモデルのトレーニングや推論には、膨大な計算能力、電力、サーバーへの投資が必要だ。クラウドベンダーは、法人顧客、広告ツール、開発者プラットフォーム、消費者向けサブスクリプションを通じて収益化できるが、サービス価格が設備投資をカバーできるかどうかは、まだ完全には証明されていない。市場は、AI製品の価格、顧客の利用頻度、そして企業が生成AIに長期的に高額な費用を支払う意思があるかどうかを、より厳しい目で見るようになっている。
これが「多額支出者売り」の取引が流行する理由でもある。投資家は半導体株を売るだけでなく、AI予算を増やし続けるインターネットやクラウドの大手企業に対しても慎重になっている。これまで支出が積極的であればあるほど、利益率やフリーキャッシュフローについて問いただされやすくなっている。
高バリュエーション資産の変動も、この感情を増幅させている。Axiosの報道によると、SpaceXはIPO後の月曜日に株価が16%以上下落し、時価総額は約4000億ドル減少した。これは今回の半導体株下落の主因ではないが、強いストーリー性と高バリュエーションの資産が、より厳しい市場の検証に直面していることを示している。
バブル崩壊とは言えない、Micronとインフレデータが答えを出す
今回の調整をより正確に言えば、AI取引が大幅な上昇の後に集中した利益確定売りに遭ったものであり、バブル崩壊が確定したわけではない。
AIハードウェアの需要は依然として存在し、クラウドベンダーの設備投資も止まっていない。NVIDIA、Micron、SK Hynixなどの企業のファンダメンタルズは、依然としてデータセンター建設、HBM供給、AIサーバー出荷と密接に関連している。本当の問題は、現在の株価がすでにあまりにも多くの好材料を先取りして織り込んでいないかどうかだ。
最初の検証ポイントはMicronの決算だ。市場は3つの点に注目する。AIサーバーが牽引するメモリ需要が依然として強いか、価格上昇が持続可能か、そして経営陣の今後の四半期に対するガイダンスがこれまでの上昇を支えるに十分かどうかだ。決算が好調なら、半導体関連銘柄は息継ぎができるかもしれない。ガイダンスが期待を下回れば、売りはさらに多くのAIサプライチェーン企業に広がる可能性がある。
2つ目の検証ポイントは金利だ。ウォーシュ氏率いるFRBが実際に9月から利上げを開始するかどうかは、インフレ、雇用、エネルギー価格に依存する。インフレ圧力が根強いままであれば、グロース株のバリュエーションは引き続き圧力を受ける。データが冷え込めば、市場は再び政策転換に賭け、テクノロジー株も回復の余地を得るだろう。
現在の市場の見解の相違は、これがAI強気相場における正常な利益確定なのか、それとも投資家が「成長だけを買う」から「リターンを見なければならない」へとシフトし始めたのかという点にある。火曜日の下落は、少なくともAIのストーリーは依然として強力だが、より高い金利とより遠い利益実現期間によってもたらされる圧力を単独で相殺できなくなっていることを示している。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事