かつてウォール街で空売りを仕掛けたRedditコミュニティが、次のGMEを見つけたのか?

TL;DR
· ウェンディーズ(WEN)は6月24日、WSBの投稿と個人投資家の流入により急騰。CFO任命が補助的なストーリーを提供した。
· WENの空売り比率は高いが、GME当時の極端な構造には遠く及ばず、オプションチェーンが相場を増幅できるかは証拠不足。
· 関連銘柄:WEN、GME、AMC、その他個人投資家のフローに敏感な米国株。
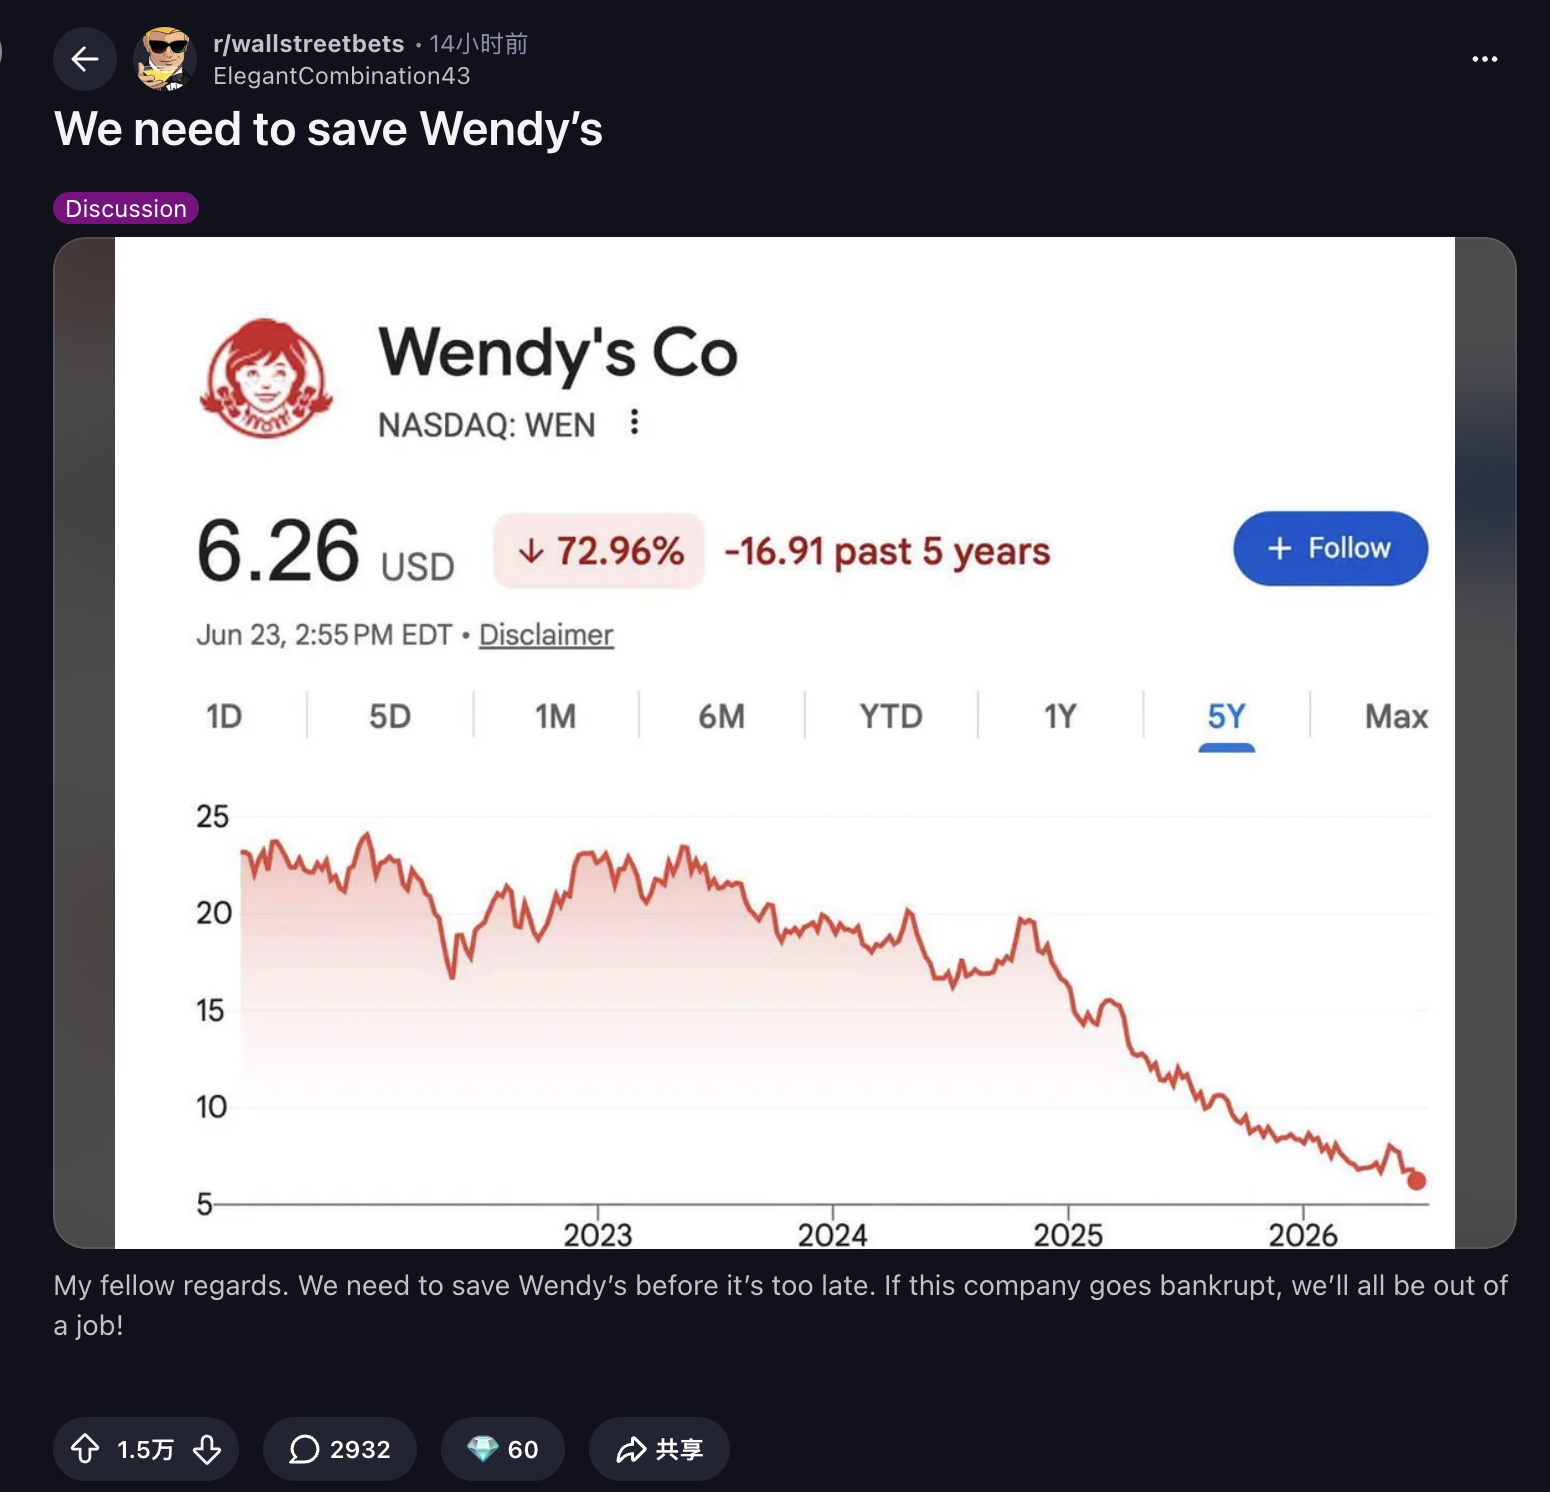
6月24日、ウェンディーズの株価はRedditコミュニティ「r/wallstreetbets」に投稿された「We need to save Wendy’s」というスレッドが拡散したことで急騰し、トレーダーの間で新たなミームスクイーズ銘柄として急速に話題となった。
このような相場は、投資家の条件反射を最も引き起こしやすい:高い空売り比率、フォーラムでのホットな投稿、株価の突然の急騰——これもまたGMEなのか?しかし、トレードにおいて本当に分析すべきは「熱いかどうか」ではなく、この熱が持続的な買い注文、空売り筋の買い戻し、オプションマーケットメーカーの追撃ヘッジという循環に変わるかどうかである。
今回のWENは確かにミーム株の表面的な特徴をいくつか備えている。株価は直近52週間の安値付近にあり、公開空売り比率も低くなく、Redditでの議論は急速に加熱し、取引時間中の出来高は異常に膨らんだ。同日近くには、同社がスティーブ・シルリスをCFO兼最高戦略責任者に任命したことも発表し、市場にファンダメンタルズ面のストーリーを提供した。
しかし、これらの要素が重なったとしても、2021年のGMEのような体系的なショートスクイーズには等しくない。より正確な判断としては、WENは個人投資家のフローが依然として低位の米国株を点火できることを証明したものの、現時点の証拠は「熱は本物だが、構造は弱い」短期的なミームポップと緩やかなスクイーズの混合を示している。
一つの投稿が引き起こしたのは注目
一般の投資家がまず理解すべき点は、ファストフードチェーンの株が突然ミーム株として話題になるのは、市場が一夜にしてハンバーガー事業を再評価したからではなく、WSBが急速に拡散できるストーリーに組み込まれたからである。
今回の引き金は、r/wallstreetbetsのユーザー「ElegantCombination43」による投稿で、タイトルは「We need to save Wendy’s」。本文では、ウェンディーズが倒産すれば皆が仕事を失うと述べている。このフレーズの拡散力は、ある古いネタに由来する:WSB文化では、投資に失敗した後にウェンディーズで働くか、店の裏で生計を立てるという自虐的なジョークが繰り返し登場する。
つまり、「Wendy’sを救え」は真面目な倒産分析ではなく、コミュニティのアイデンティティ、皮肉、そして取引への衝動を結びつけたものだ。コメント欄を見ても、議論は冗談の域にとどまっていない。ユーザーは株の購入やコールオプションについて言及し、「Wendy’sのショートスクイーズ」といった表現を直接使う者もいる。
価格はこの動員に反応を示した。Wendy’sの株価は時間外取引で一時20%以上上昇し、個人投資家の殺到によりミーム的なラリーを形成した。取引時間中の値動きを見ると、WENは前営業日終値が約6.26ドルだったが、6月24日の取引時間中には一時8.85ドルに達し、出来高は取引時間中に約9394万株にまで増加した。ミーム取引にとって、最初の価格反応は重要だ。なぜなら、それが「投稿が効果的だった」ことを証明し、出遅れた個人投資家やクロスプラットフォームからのトラフィックをさらに引き寄せるからだ。
同時期に、企業レベルのニュースもあった。Wendy’sは6月23日、Steve CirulisがCFO兼最高戦略責任者に就任し、Ken Cookの後任となることを発表した。Cookは7月まで顧問として留任する。この人事は「経営陣の変更」「戦略転換」といった想像の一部を説明できるものであり、ニュース取引の補助的な触媒となる可能性もある。ただ、今回の株価上昇を主にCFOの再評価によるものと解釈してしまうと、コメント欄や出来高、空売り筋の踏み上げに関する議論が共通して示す事実、すなわち今回の市場がまず取引したのは「注目度」と「ポジション構造」であることを見落とすことになる。
空売り比率31.83%は点火には十分だが、GMEとは異なる
WENが次のGMEになり得るかを判断する上で、最初のハードルは空売りの構造だ。
Short interest(空売り株数比率)は簡単に言えば、市場でどれだけの投資家が株を借り入れて売り、株価の下落に賭けているかを示す。この比率が高いほど、株価が逆方向に上昇した場合に、空売り筋が損失を被って買い戻し(ポジション決済)を余儀なくされる潜在的な燃料が多くなる。Days to cover(回補日数)は、空売り筋が平均的な日次出来高で株を買い戻す場合、おおよそ何日かかるかを測る指標だ。
MarketBeatのデータによると、2026年5月29日時点で、WENの空売り株数は5027万株、発行済み株式数の31.83%、days to coverは約5日だった。この数字は決して低くなく、Redditのユーザーがこれをスクイーズ候補に挙げた理由を説明できる。成熟したファストフード株にとって、発行済み株式の約3割が空売りされているということは、それ自体が市場の成長性、負債、消費環境、バリュエーションに対する明確な見解の相違を示している。
しかし、「低くない」ことと「極端」であることの間には大きな隔たりがある。2021年のGMEの特異性は、公表された空売り比率が発行済み株式数を超え、一部の統計では100%以上に達した点にある。そのような構造下では、空売り筋の買い戻しは単なるポジション調整ではなく、雪崩的な連鎖(カスケード)に発展する可能性がある。すなわち、株価が上昇すればするほど空売り筋の損失は拡大し、空売り筋が買い戻せば買い戻すほど買い圧力は強まり、新たな個人投資家やオプション資金が価格に引き寄せられるという循環だ。
WENは現時点では燃料があるものの、その燃料タンクが自動的に爆発するほど大きくはない状態だ。空売り比率31.83%は短期的なスクイーズを支え、コミュニティの買い需要によって株価が急騰する可能性はあるが、それだけで複数週間にわたる、プラットフォームや資金グループを横断した連鎖的なショートスクイーズが発生するとは言い切れない。
ここには時間的な問題もある。空売りデータには通常タイムラグがあり、5月末のショートインタレストが必ずしも6月24日の取引時間中のリアルタイムな空売り状況を反映しているわけではない。株価上昇の過程で、一部の空売り筋は既に買い戻しを行っている可能性もあれば、高値で新たな空売りが入っている可能性もある。よりリアルタイムな証券貸出や買い戻しのデータが得られない限り、WENには穏やかなスクイーズの条件があるとは言えても、空売り筋が組織的に踏み上げられたとは言えない。
オプションチェーンが火の燃え続ける時間を決める
空売り比率が燃料の有無を決めるなら、オプションチェーンは火が自己加速するかどうかを決める。
ガンマスクイーズ(オプションのヘッジによるスクイーズ)を平たく説明すると、個人投資家が大量にコールオプションを購入した後、それらのオプションを売ったマーケットメーカーがリスクを管理するために株式を購入してヘッジする必要が生じる。株価が上がれば上がるほど、マーケットメーカーが購入しなければならない株式が増える可能性があり、結果として「上がれば買う、買えば上がる」というフィードバックが生まれる。2021年に多くのミーム株の相場が拡大したのは、個人投資家が株式を購入したからだけでなく、オプション市場が買い需要を機械的なヘッジ需要に変えたからでもある。
これこそがWENにとって最も重要でありながら、最も証拠が不足している部分だ。Redditのコメント欄には確かにコールを買ったというユーザーがいるが、これだけではディープOTM(深い権利外)のコールオプションが、マーケットメーカーによる大規模な追い上げヘッジを引き起こすほど集中しているとは証明できない。フォーラムで誰かが買えと叫んでいるのは、センチメントが現れたに過ぎない。出来高と株価が同時に拡大しているのは、センチメントが実際の買い需要に変わったことを示している。オプションチェーンに集中した強気の買いが現れ、マーケットメーカーが継続的に現物株を買わざるを得なくなり、初めて1日のミームポップが複数日にわたるスクイーズへと発展する可能性がある。
WENは現在、最初の2つの層を満たしているが、3つ目の層はまだ検証が必要だ。取引時間中の異常な出来高と急激な上昇は、リテールフローが実際に価格に反映されたことを示しているが、リアルタイムのオプション出来高、未決済建玉の変化、インプライド・ボラティリティ、マーケットメーカーのガンマエクスポージャーに関する公開証拠が不足しているため、「ガンマスクイーズに突入した」と断定することはできない。
これがGMEとの違いでもある。GMEの当時の市場構造は、単なるフォーラムのホットな投稿ではなく、極端な空売り、持続的なコミュニティの連携、オプションの買い需要、メディアの注目が一体となって回転していた。WENは今のところ、注意力に駆動された急速な価格再設定のようなものだ。オプションは増幅器になる可能性はあるが、エンジンになったという証拠はまだない。
古いネタは拡散しやすいが、利確も早く訪れる
WENがWSBに狙われるのは初めてではない。2021年、Wendy'sは「パーフェクトストック」式のフォーラム分析で話題となり、当時はソーシャルメディア上のイメージ、商品ネタ、チキンナゲット、コミュニティ文化などが議論の的となり、株価も一時急騰した。PYMNTSによると、Wendy'sは2021年6月8日に約26%上昇し、Salonは過去最高値を記録したと報じている。しかし、その相場は持続的なショートスクイーズには発展せず、その後はファンダメンタルズと流動性取引に回帰した。
この歴史は今日、二つの示唆を与えている。第一に、Wendy'sは確かにミーム拡散に適している。強い認知度、強いソーシャルメディア上の人格を持ち、WSBの労働者層の自嘲文化とも強く結びついている。馴染みのない小型株と比べ、WENは個人投資家に理解されやすく、二次創作もされやすい。
第二に、拡散の優位性は取引の持続性とイコールではない。ミーム株の相場で最も脆弱な点は、第一波の参加者のコストが低く、第二波の追い上げ参加者のコストが高いことだ。一度、寄り前や寄り付きで上昇が放出されてしまうと、その後、新たなオプションの買い、KOLによる拡散、企業の反応、空売り筋の買い戻しの証拠がなければ、初期の利確売りが相場を押し戻しやすい。
だからこそ、「コミュニティの熱狂」をそのまま「複数日にわたる連携」と同一視してはいけない。GMEが当時異例だったのは、個人投資家が保有行動をアイデンティティ表現に変え、「hold the line」自体が運動の一部となった点だ。WENの「Wendy'sを救え」というスローガンは拡散力を持つが、それがジョークから規律ある保有行動に変わるかどうかは、現時点では十分な証拠がない。
企業のファンダメンタルズも、ストーリーの拡張を制限する。現在の公開情報は、「企業が破産に迫っている」というような強いストーリーを支持していない。「Wendy'sを救え」はコミュニティの皮肉に近く、ファンダメンタルズの悪化に基づく取引ではない。ミームの買いが引けば、バリュエーションは再び既存店売上高、利益率、資本構成、消費環境といった従来の変数に戻るだろう。
複数日の出来高とオプションデータが答えを出す
WENにおいて今検証すべきなのは、Redditに影響力があるかどうかではない。日中価格と出来高は、個人投資家のフローが短期間で中流動性の米国株の変動状態を変えられることを既に示している。問題は、その影響力がどれだけ持続するか、そして空売り筋やマーケットメーカーを同じ方向に引き込めるかどうかだ。
もしWENが引け後も上昇分の大部分を維持し、翌日の出来高も平均を大幅に上回り続ければ、第一波は単なる寄り前のセンチメントではないと言える。もしRedditの議論が単発のホットスレッドから複数日にわたるテーマに拡散し、運営側が低品質な連投を制限しても議論の熱が収まらなければ、コミュニティの連携は予想以上に強い可能性がある。もしコールオプションの出来高が拡大し続け、未決済建玉が増加し、インプライド・ボラティリティが高止まりすれば、ガンマスクイーズの確率は明確に高まるだろう。
逆に、価格が初日に高値から下落し、出来高が増加しても終値が弱含み、オプションの熱意が新たな未決済建玉に結びつかなければ、WENは典型的なミームポップに近い動きとなる。コミュニティが火をつけ、価格が反応し、買いが殺到し、初期資金が利益確定する。このような相場でも激しい日内変動は起こり得るが、GMEのような持続的なショートスクイーズの構造は持たない。
投資家にとって、WENが提供するフレームワークは単一方向の判断よりも価値がある。高い空売り比率とフォーラムのホットな投稿を見たときは、まず三つの要素を分解すべきだ。空売り側の燃料が十分に極端かどうか、コミュニティの連携が初日を乗り越えられるかどうか、オプションチェーンが自己強化を形成しているかどうか。WENは現在、熱意テストは通過したが、構造テストはまだ通過していない。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事