Securitizeが上場、真の「RWA第一株」が登場
TL;DR
· Securitizeは上場初日にSECZをトークン化し、SolanaとAvalancheに展開。
· 論点は概念ではなく、同一普通株、規制対象アクセス、オンチェーン流動性が機能するかどうか。
· 関連銘柄:SECZ、SOL、AVAX、RWAインフラ。
Securitizeは7月2日、SECZとしてNYSEに上場し、上場初日にSECZをトークン化してSolanaとAvalancheに展開した。CoinDeskがRWA.xyzのデータを引用したところによると、投資家は約2億9500万ドルのトークン化株式を保有している。
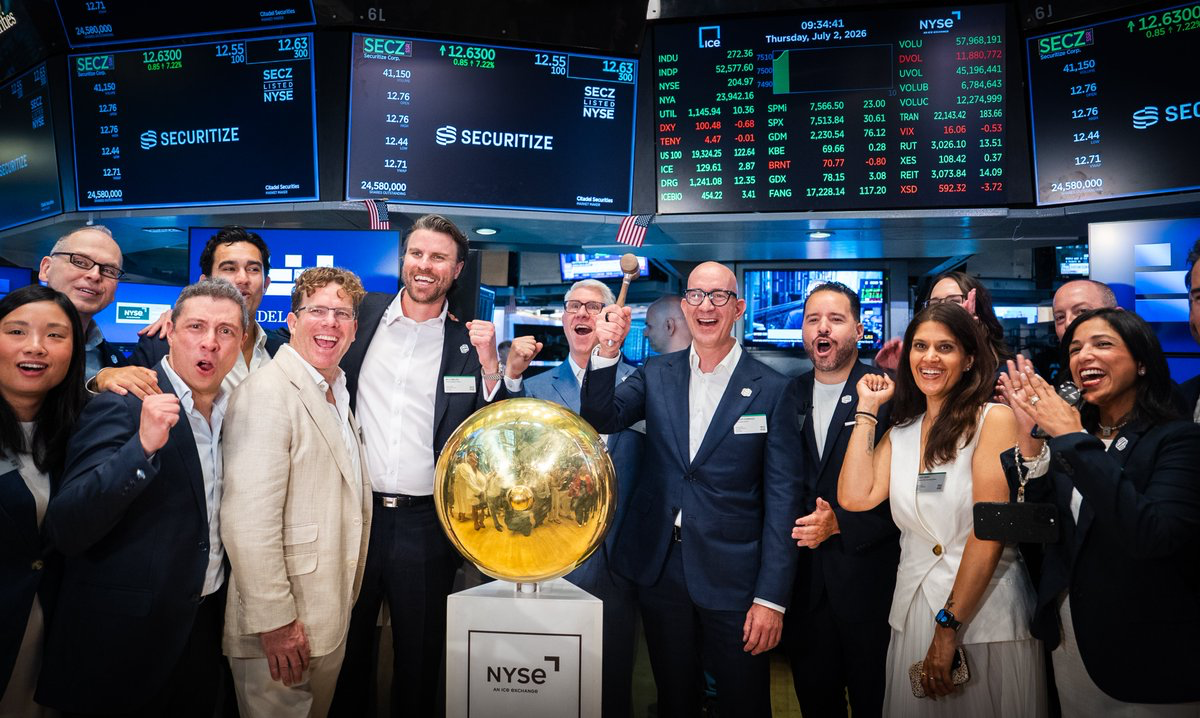
この出来事は「米国株のオンチェーン化」と解釈されやすい。しかし投資家にとって重要なのは、24時間取引可能なオンチェーン株がすぐに登場することではなく、公開株式のオンチェーン化において、発行体が自発的に示すサンプルがより身近になった点である。
Securitizeの共同創業者兼CEOであるCarlos Domingo氏は、これは公開株式のオンチェーン化への信念を検証する力強いシグナルだと述べている。Xコミュニティでは、@stackzz氏を含む一部のRWA観測筋はより慎重で、登記上の所有権、実際の決済、セカンダリー流動性、そして混雑した出口時にオンチェーンバージョンが円滑に機能するかどうかを引き続き注視している。
SECZの核心的な問題もここにある。これは株式をパーミッションレス市場に持ち込むのではなく、既存の証券法の枠組み内で「発行体自発、同一普通株、制限付きアクセス」というオンチェーン経路をテストするものである。
発行体自らがサンプルの性質を変えた
株式のオンチェーン化は証券法を削除するのではなく、株式所有権の表現形式をオンチェーン記録に置き換えるものである。伝統的な株式は証券会社、清算機関、登録システムに依存して保有者を確認するが、オンチェーンバージョンは移転、照合、権利配分をより自動化しようとする。
過去の多くの「トークン化株式」の問題は、発行体が関与していない点にある。投資家が購入するのは、多くの場合、サードパーティプラットフォームが包装した証憑であり、裏付けとして保管株式がある場合もあれば、単なる合成エクスポージャーである場合もある。これらは価格エクスポージャーを提供できるが、上場企業がこの株式インフラを承認していることを証明するのは難しい。
SECZの違いは、Securitizeがトークン化されたSECZはNYSEで取引される同一普通株を表すことを意図しており、別の株式クラスでも合成トークンでもオフショア包装でもないと述べている点にある。この表現は、あくまで会社の見解に基づく取り決めとして理解すべきであり、すべての法的詳細が市場で検証されたことを意味するわけではない。
2.95億ドル規模では資本市場を変えるには至らないが、RWA(現実資産)のストーリーを国債ファンドやプライベートクレジットといった比較的閉鎖的な資産から、公開上場企業の株式というよりセンシティブなカテゴリーへと押し進めるには十分だ。
コンプライアンスへのアクセスは製品設計の一部
このオンチェーン株式は誰にでも開放されているわけではない。Securitizeの公式プレスリリースによると、トークン化されたSECZは適格な米国投資家(eligible U.S. investors)を対象としており、Securitizeの規制対象プラットフォームを通じてアクセス可能だ。投資家はプラットフォームの口座開設、KYC/AML、管轄区域の資格確認、証券法の要件を満たす必要がある。
ここで「今後ウォレット内でSECZを自由に売買できる」と単純に解釈してはいけない。公式用語である「eligible U.S. investors」は、米国証券法におけるaccredited investors(適格投資家)と直接イコールではなく、資産や収入の基準だけで単純に説明できるものでもない。
むしろ、これが示すのはその真の位置づけであり、コンプライアンスは製品そのものの一部であるということだ。Securitizeの関連法人には、SEC登録のブローカー・ディーラー、FINRA/SIPC会員、SEC規制下のATS(代替取引システム)、SEC登録の転送代理人が含まれる。
転送代理人は株式登録機関と理解でき、誰が実際に株式を所有しているかを記録する役割を担う。SECZのオンチェーン版は、ニューヨーク証券取引所や証券法を回避するものではなく、規制対象の口座、本人確認、投資家資格審査、譲渡制限の枠組み内で運用される。
その目的は、決済速度の向上、所有権記録の効率化、潜在的な分割化、クロスプラットフォームでの相互運用性を高めることであり、米国株をあらゆるアドレスが自由に移転できるトークンに変えることではない。
SolanaとAvalancheが実行層の役割を担う
SolanaとAvalancheのこの件における役割も、正しい位置に置き直す必要がある。それらは証券法の代替品でも、最終的な所有権の裁定者でもなく、トークンの記録と譲渡ルールを担う実行層である。
公開の議論では、SolanaのToken-2022が頻繁に言及されている。これはコンプライアンス資産に適したトークン規格と理解でき、送金時にルールチェックを追加する機能をサポートする。例えば、本人確認を通過したアドレスだけが資産を受け取れるようにしたり、特定の状況下で移転を一時停止したりすることが可能だ。
しかし、Token-2022がSECZに実際に使用されるかどうか、またホワイトリスト、フリーズ、一時停止といった具体的な機能がどのように実装されるかは、今後の同社の技術開示を待つ必要がある。パブリックチェーン投資家にとって、こうした議論の価値は、機関投資家向け資産のオンチェーン化における真のニーズを指し示す点にあり、特定のチェーンに事前に承認印を押すことではない。
機関投資家向け資産のオンチェーン化には、「安くて速い」だけでは不十分だ。チェーンには、権限管理、コンプライアンスに準拠した譲渡、低コスト、高スループットを実現する能力が求められる。少なくともSECZの事例では、オンチェーン記録は依然として従来の登記、プラットフォームアカウント、投資家資格審査と連携して機能している。これは純粋なオンチェーン市場構造ではなく、ハイブリッドシステムである。
RWAの信頼のアンカーが公開株式に近づき始めている
Securitizeは、このデモンストレーションを何の根拠もなく行ったわけではない。公式発表によると、2026年6月時点で、Securitizeプラットフォームが管理またはトークン化する資産規模は40億米ドルを超え、ブラックロック、アポロ、バンク・オブ・ニューヨーク・メロン、ハミルトン・レーン、KKR、ヴァンエックなどの機関と提携している。
SECZの上場初日における同時トークン化は、これまで外部クライアントに提供してきた能力を、自社の公開株式を使って実演したようなものだ。ホワイトペーパー、概念実証、サードパーティによるパッケージングと比較して、発行体が自社の上場株式で試験運用を行うことは、後続の企業の心理的ハードルを確かに下げる。
これはRWA市場にとって、より強力な信頼のアンカーを提供する。他の上場企業が公開株式のオンチェーン化を検討する場合、少なくとも研究可能な先例ができたことになる。これは公開株式が急速かつ大規模にオンチェーン化されることを意味するわけではないが、議論を「価格エクスポージャーをパッケージ化できるか」から「発行体がインフラに参加できるか」へと前進させる。
RWAインフラにとって、これは単一の資産規模よりも重要である。公開株式には、取引、登記、投票、情報開示、投資家保護が関わり、許容される誤差の範囲はより狭い。
流動性と権利執行がサンプルとしての価値を決定する
SECZが構造的な転換点に達するには、まだいくつかの変数が不足している。最も直接的なのはセカンダリー流動性だ。オンチェーンバージョンに、持続的な取引、妥当なスプレッド、信頼できるマーケットメイクが存在するかどうか。上場日だけに展示的な規模が形成されるだけでは不十分である。
売買が主に制限されたアカウント間で行われる限り、市場効率の向上は割り引かれる。RWAの長期的な価値は、発行、登記、譲渡、決済の摩擦を低減することにあるが、証券類の資産は公開市場の株式に近づけば近づくほど、完全にパーミッションレスであることは不可能になる。
もう一つの変数は権利執行である。同社はトークン化バージョンが同一の普通株式を表すことを意図していると述べているが、議決権、配当、カストディ、紛争処理、そしてオンチェーン記録と従来の登記簿との間の優先順位については、さらに多くの実例による検証が必要である。投資家にとって、オンチェーンでの保有表示は、すべての法的な論争を自動的に解決するわけではない。
最も重要な複製のシグナルは、より多くの非暗号ネイティブの上場企業が追随するかどうかである。Securitize自体がトークン化プラットフォームであり、自社のオンチェーン化には戦略的な動機がある。その後もインフラ企業による自己実証のみが続くならば、それは依然として高度なマーケティングと見なされる可能性がある。しかし、金融、テクノロジー、または消費財の発行体が同様のアプローチを採用し始めれば、SECZはサンプルから市場構造の変化を示す初期の証拠へと変わるだろう。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事