OKX リサーチ インスティテュート | なぜ RWA は 2025 年に重要な話題となるのでしょうか?
元のソース: OKX
RWA (Real World Assets) は、世界の資本の新たなお気に入りになりつつあります。
簡単に言うと、RWA は、住宅、債券、株式、その他の従来の金融資産、さらにはアート、民間ローン、カーボン クレジットなど、通常は直接取引するのが容易ではない資産など、現実世界から貴重な所有資産を取得し、それらをブロックチェーンに配置して、取引可能でプログラム可能な暗号資産に変換します。このようにして、いつでもどこでも低コストでブロックチェーン上でこれらのものを取引することができます。
OKXリサーチは、RWAは短命な暗号ホットスポットではなく、Web3と1兆ドル規模の従来の金融市場の統合にとって重要な架け橋であると考えています。
OKXリサーチは、RWAは短命な暗号ホットスポットではなく、Web3と1兆ドル規模の従来の金融市場の統合にとって重要な架け橋であると考えています。
OKXリサーチは、RWAは短命な暗号ホットスポットではなく、Web3と1兆ドル規模の従来の金融市場の統合にとって重要な架け橋であると考えています。
OKXリサーチは、RWAは短命な暗号ホットスポットではなく、Web3と1兆ドル規模の従来の金融市場の統合にとって重要な架け橋であると考えています。
1970年代の資産証券化から今日のRWA(不動産活用)に至るまで、その核心は資産の流動性の向上、取引コストの削減、そして利用者基盤の拡大にあります。本レポートは、RWA市場の詳細な分析を提供し、その将来の可能性を探ることを目的としています。
I. RWA市場概要:発展の歴史、規模、そして制度的要因
賃貸のシナリオを例にとると、RWAは従来のモデルを再構築しています。仲介業者は必要なく、敷金や3か月分の家賃は不要で、携帯電話でチェックイン時に1か月分の家賃を自動的に差し引くことができます。チェックアウト時には、「ワンクリック決済」で敷金が即座に返金されます。一時的な移転により、残りの賃貸借期間をブロックチェーン上で移転することが可能となり、プロセス全体が透明かつ改ざん防止されます。家主はRWAを通じてオンチェーン上で所有権の確認を行い、賃料はスマートコントラクトによって自動的に分配され、「将来の賃貸借期間」や「賃貸収入権」を事前に収益化することも可能です。RWAは不動産を柔軟に移転可能な暗号資産に変換し、効率性を向上させます。RWAは、従来の金融資産をオンチェーン上で機械可読化することで必然的に生まれた成果です。新たな資産を生み出すのではなく、既存資産のための全く新しい効率的な運用環境を構築します。RWAの開発は、大きく分けて3つの段階を経てきました。2009年から2018年は初期段階であり、ビットコインとイーサリアムの登場により、資産のトークン化とSTOの初期の検討が始まりました。2019年から2022年は応用検討段階であり、RWAは担保としてDeFiに導入され、不動産や美術品などの資産のオンチェーン実証実験が開始されましたが、流動性とコンプライアンスの課題に直面しています。 2023年以降、投資家が安定した収益を追求するとともに、機関投資家がトークン化された商品を積極的に発行する中で、RWA市場は急速な発展期に入り、その規模は継続的に拡大し、1兆ドル規模の新たな金融市場へと向かっています。マクロ的な視点から見ると、RWAはまず決済と担保の効率性を向上させ、次に融資へと拡大し、最終的にはAIウォレット取引をサポートすることで、今後5~10年で資本市場を再構築する可能性を秘めています。RWA市場規模は、2019年に5,000万ドルに達して以来、急成長を遂げており、特に2024~2025年には大幅な成長が見込まれています。2025年11月3日時点で、オンチェーンRWA(ステーブルコインを除く)の総額は350億ドルに達し、前年比150%以上増加しました。ステーブルコインの時価総額は2,950億ドルを超え、1億9,900万人以上のユーザーがトークンを保有しており、トークン化が概念から大規模応用へと移行していることを反映しています。DeFiLlamaのデータによると、RWAの世界全体の総ロック価値(TVL)は181億1,700万ドルに達し、成長傾向が続いています。 (注:オンチェーンRWAの合計価値は、オンチェーンで発行されたすべての関連トークンの合計価値です。一方、TVLは、DeFiプロトコルで担保または利子資産として保有されているRWAの価値を指します。RWAの大部分(ブラックロックのBUIDLなど)は、ユーザーのウォレットに直接保有されており、DeFiプロトコルに預け入れられていないため、TVLは発行総額よりもはるかに小さくなります。)この成長は、機関投資家の参入、明確な規制、技術の成熟が同時に共鳴したことから生じています。不確実な世界金利環境により、トークン化された米国債(利回り約4%)がDeFiユーザーと機関投資家にとって好ましい低リスク資産となっています。EUのMiCAなどの規制枠組みは法的青写真を提供し、ブラックロックやフランクリン・テンプルトンなどの資産運用大手は、RWAのコンプライアンスと実現可能性を検証する商品を発行しています。一方、DeFiプロトコルは、ボラティリティを軽減するために、RWAを担保および利回りベンチマークとして導入しています。 MakerDAOなどは、ステーブルコインの流動性を解放するためにRWA担保を受け入れており、オンチェーンとオフチェーンのファンドの間で共鳴を生み出しています。
II. RWAセクターの視点:ユーザープロファイル、構造、および6つの主要資産
RWA.xyzのデータによると、2025年11月3日時点で、RWA資産保有者の数は52万人を超えています。機関投資家が市場を支配し(約50~60%)、BlackRock BUIDLやJPMorgan TCNなどのプラットフォームを通じて参加しています。適格/富裕層個人は、主にOndoやPaxosなどのプラットフォームを通じて10~20%を占めています。個人投資家の参加は依然として低いものの、部分所有などの新しいモデルを通じて徐々に市場に参入し始めています。
現在のRWA市場は活況を呈しているように見えますが、機関投資家は主に米国債や一流のプライベートエクイティクレジットなどの少数の安全資産を追い求めており、非常に競争の激しい市場となっています。
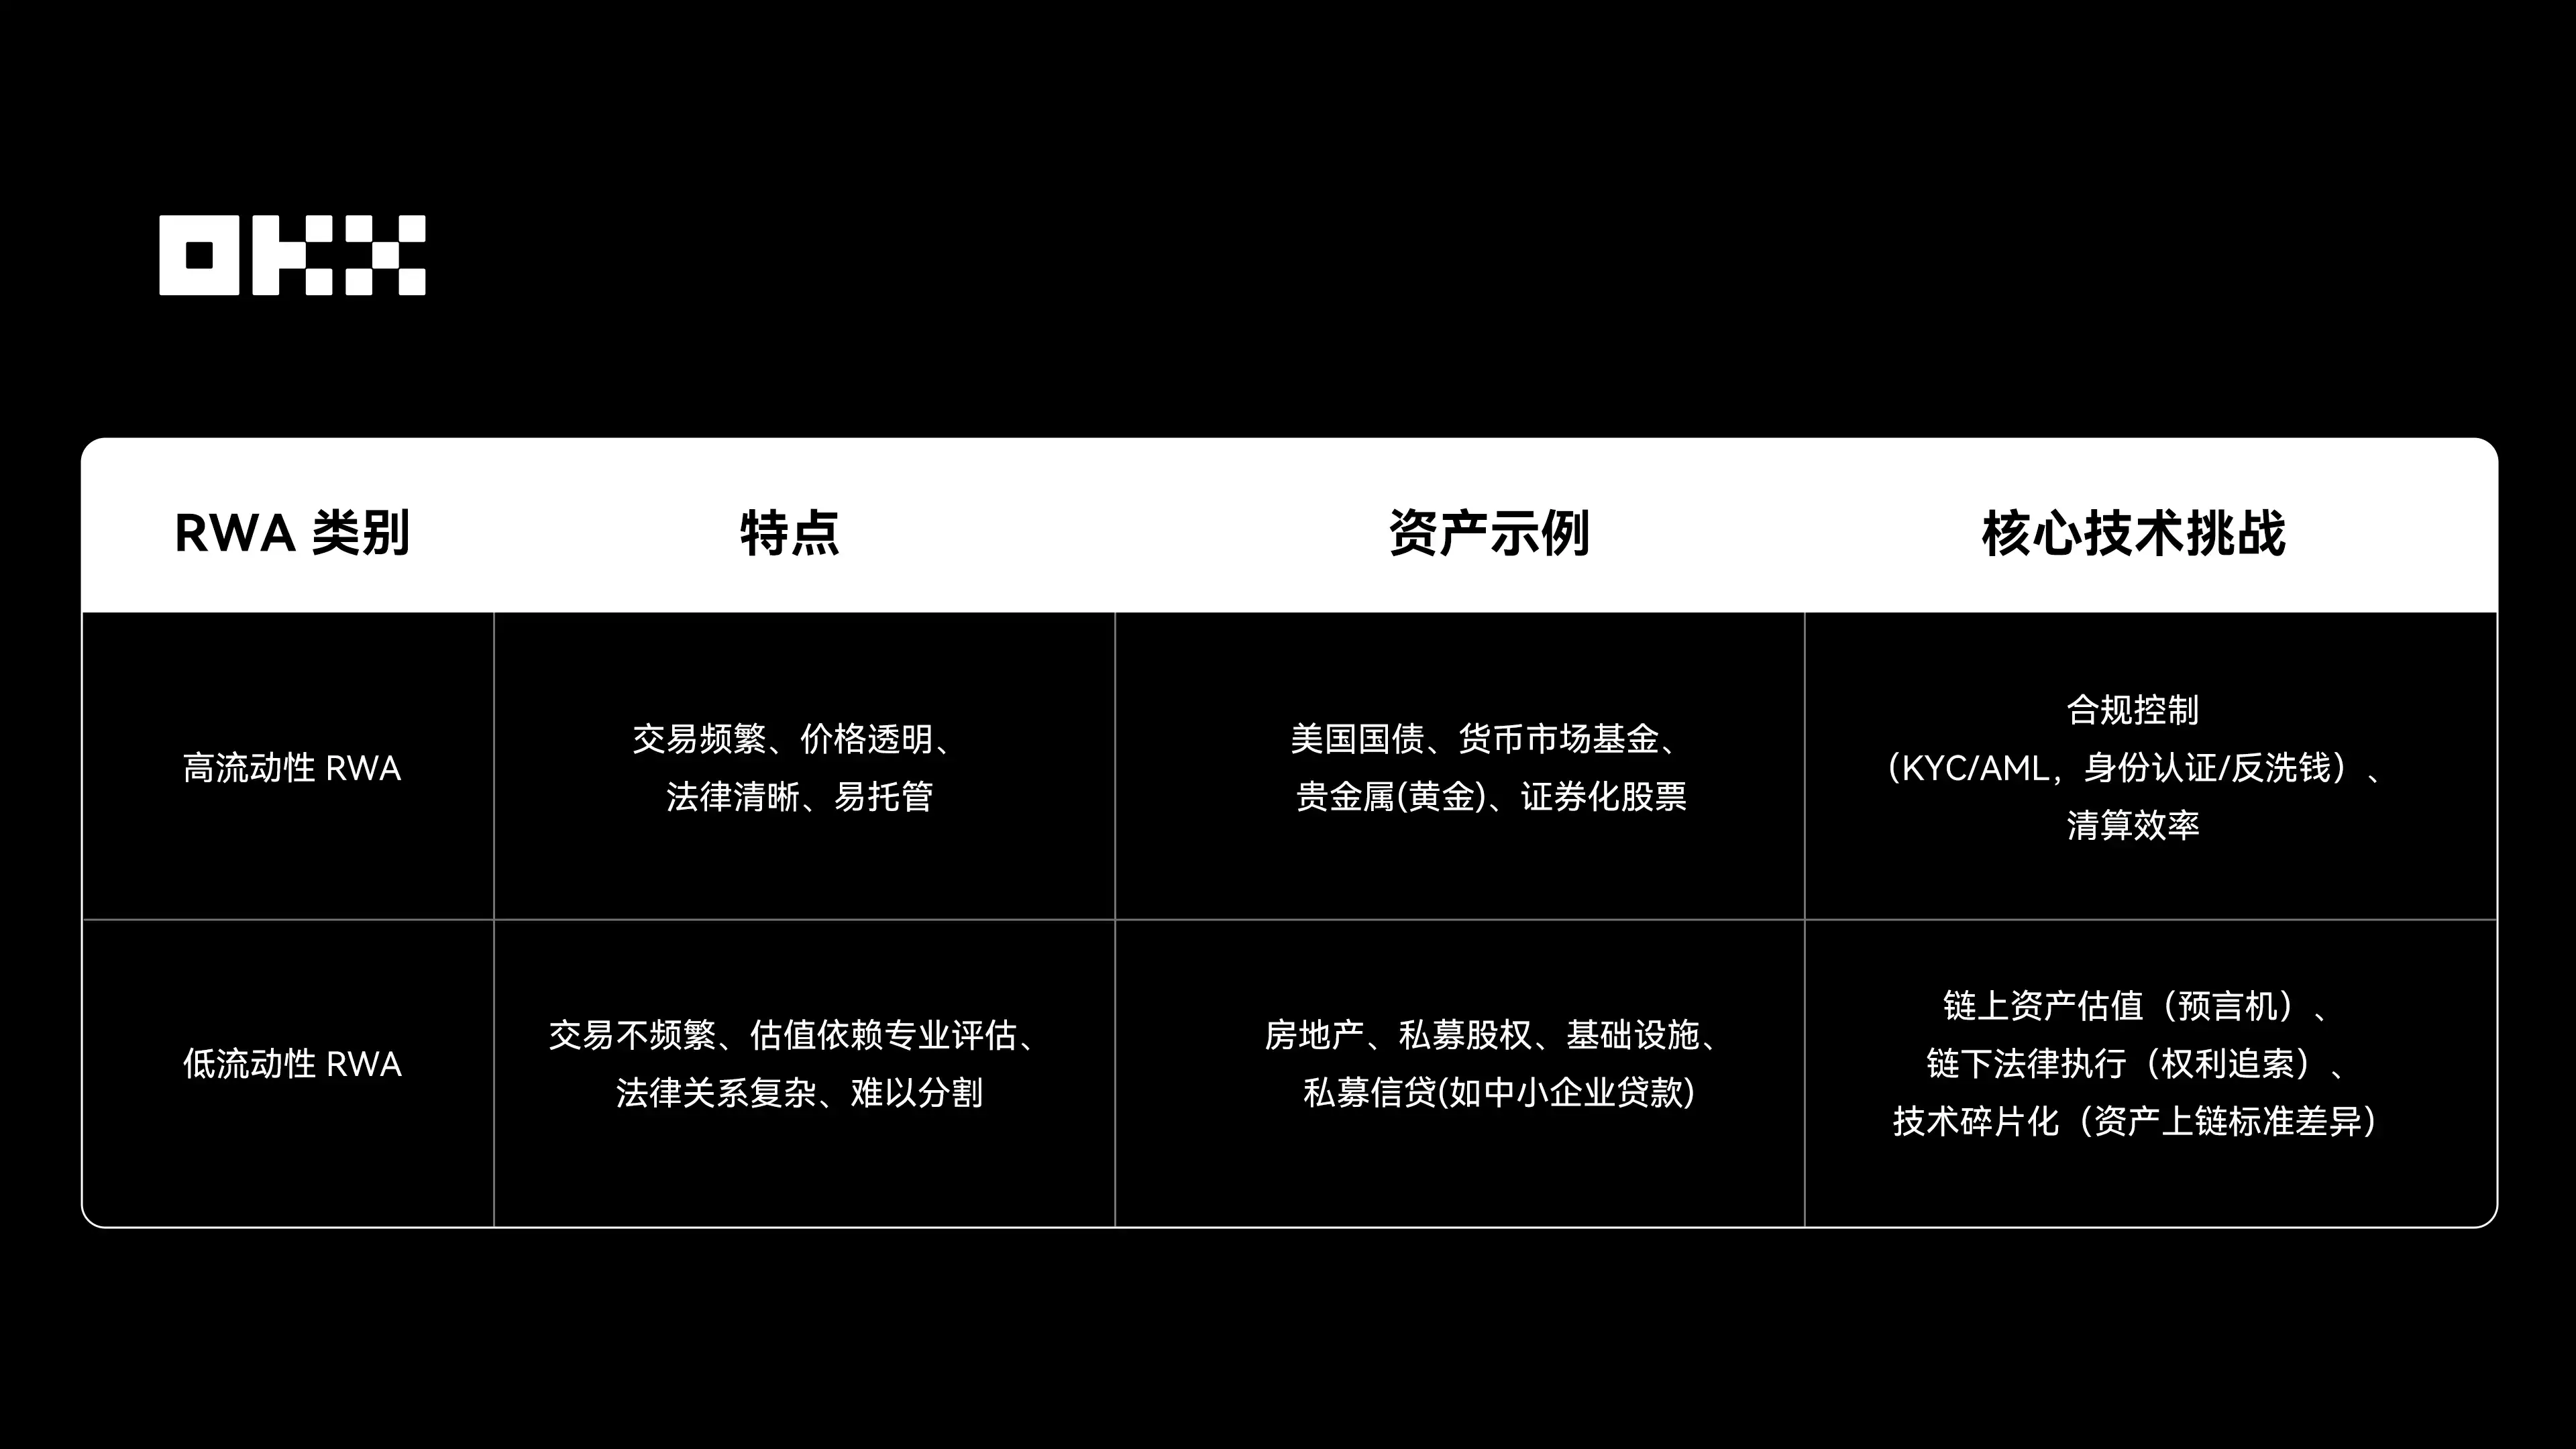
真の成長は、流動性の低いロングテール資産(中小企業の請求書、炭素クレジット、消費者ローンなど)のオンチェーンストレージを拡張する能力にあります。しかし、DeFiのコンポーザビリティは、伝統的金融のリスク分離と根本的に矛盾しています。開示と制約ツールをサポートしなければ、RWAはより効率的な資本市場ではなく、伝統的金融の単なるオンチェーンミラーにとどまることになります。オンチェーンRWA資産構造は市場の選好を反映しています。民間融資と米国債が中核資産であり、前者は高い利回りからその半分を占め、後者は機関投資家にとって「エントリーレベル」の商品となっています。コモディティと機関投資家向けオルタナティブファンドはそれぞれ約30億ドルと20億ドルを占めています。米国以外の国債(10億ドル)、上場株式(6億9,000万ドル)、プライベートエクイティ(5億8,000万ドル)はロングテール資産を構成し、より大きな成長の可能性を秘めています。長期的には、資産トークン化の可能性は現在の規模をはるかに超えています。BCGは、2030年までに世界の資産トークン化ビジネスの機会が16.1兆ドル、つまり世界のGDPの約10%に拡大する可能性があると予測しています。すべての資産がトークン化に適しているわけではないことに注意が必要です。真の成長は、短期国債、HELOC(住宅担保ローン)、消費者信用など、収益性は低いもののキャッシュフローが安定している資産からもたらされることが多いのです。これらの資産は予測可能で十分なキャッシュフローがあるため、オンチェーンパッケージングの理想的な対象となります。流動性が極めて低い資産(一部の不動産など)は、トークン化後も流動性の問題に悩まされる可能性があります。「トークン化は流動性を生み出す」という誤解はよく見られますが、実際にはトークン化は流動性を生み出すことはなく、資産固有の流動性特性を顕在化させ、増幅させるだけです。流動性の高い資産(米国債や優良株など)の場合、トークン化によって流動性を最適化・拡大し、24時間365日、グローバルかつプログラム可能な形で利用可能になります。これは大きなメリットです。流動性の低い資産(個々の不動産ユニットや特定のプライベートエクイティ投資など)の場合、トークン化は所有権登録の形式を変えるだけで、情報の非対称性、評価の難しさ、複雑な法的譲渡、市場の厚みの不足といった根本的な問題を解決することはできません。オンチェーン不動産NFTは、買い手がいなければ流動性はゼロです。流動性は、トークン基準自体ではなく、強力なマーケットメイキングネットワーク、明確な価格発見メカニズム、そして市場の信頼から生まれるという根底にあるロジックです。ブロックチェーンは、資産の魅力ではなく、決済と保管の効率性を実現します。市場への教訓:成功したRWAプロジェクト(トークン化された米国債など)は、新たな資産を生み出すのではなく、需要は高いものの取引効率が低いキャッシュカウ資産のためのより優れたチャネルを提供します。さらに、現在成長が鈍化しているRWAセクター(不動産など)は、技術的な問題ではなく、資産自体の非標準的かつ低頻度の取引特性に悩まされています。トークン化の主な価値は透明性とプロセスの自動化にあり、流動性の向上は二次的な考慮事項です。RWAの規模は、パブリックブロックチェーンによって大きく異なります。Digital Assetが開発したCantonのようなプライベートの許可型ブロックチェーンを除けば、RWA資産は依然として主にEthereumネットワークに集中しています。さらに、Polygon、Solana、Arbitrumなどのネットワークも、さまざまな規模の展開を行っています。インカム創出資産や投資可能性の観点から見ると、依然として中心的な焦点は、プライベート・レンディング、米国債、コモディティといったカテゴリーにあります。これらは規模は小さいものの、真に「利回り主導型」のRWAです。したがって、RWA市場を理解するには、時価総額を重視する視点と、インカム創出資産を重視する視点を区別する必要があります。
(I) プライベートレンディング:高利回りRWAコア資産
従来型金融におけるプライベートレンディングは1.6兆ドル規模で、現在、非ステーブルコインRWAの中で最大の資産クラスです。これは、企業融資、請求書ファイナンス、不動産担保ローンといった非公開取引の債務証券を、ブロックチェーンスマートコントラクトを通じて取引可能なトークンにカプセル化したものです。
プライベートレンディングの成長は、高い利回りと相対的な安定性に起因しており、DeFiユーザーには暗号資産市場から独立したボラティリティで、年率5%~15%のリターンを提供しています。トークン化は非流動資産を細分化し、世界中の暗号資産資本を引き付け、流動性を向上させ、従来型貸し手に力を与えます。さらに、トークン化は信用を再定義するのではなく、より効率的な受領メカニズムを提供します。これらの資産は、オンチェーンになると、他の暗号資産と同様に、貸付市場に投入されたり、担保として使用されたり、資産担保証券にパッケージ化されたりすることができます。
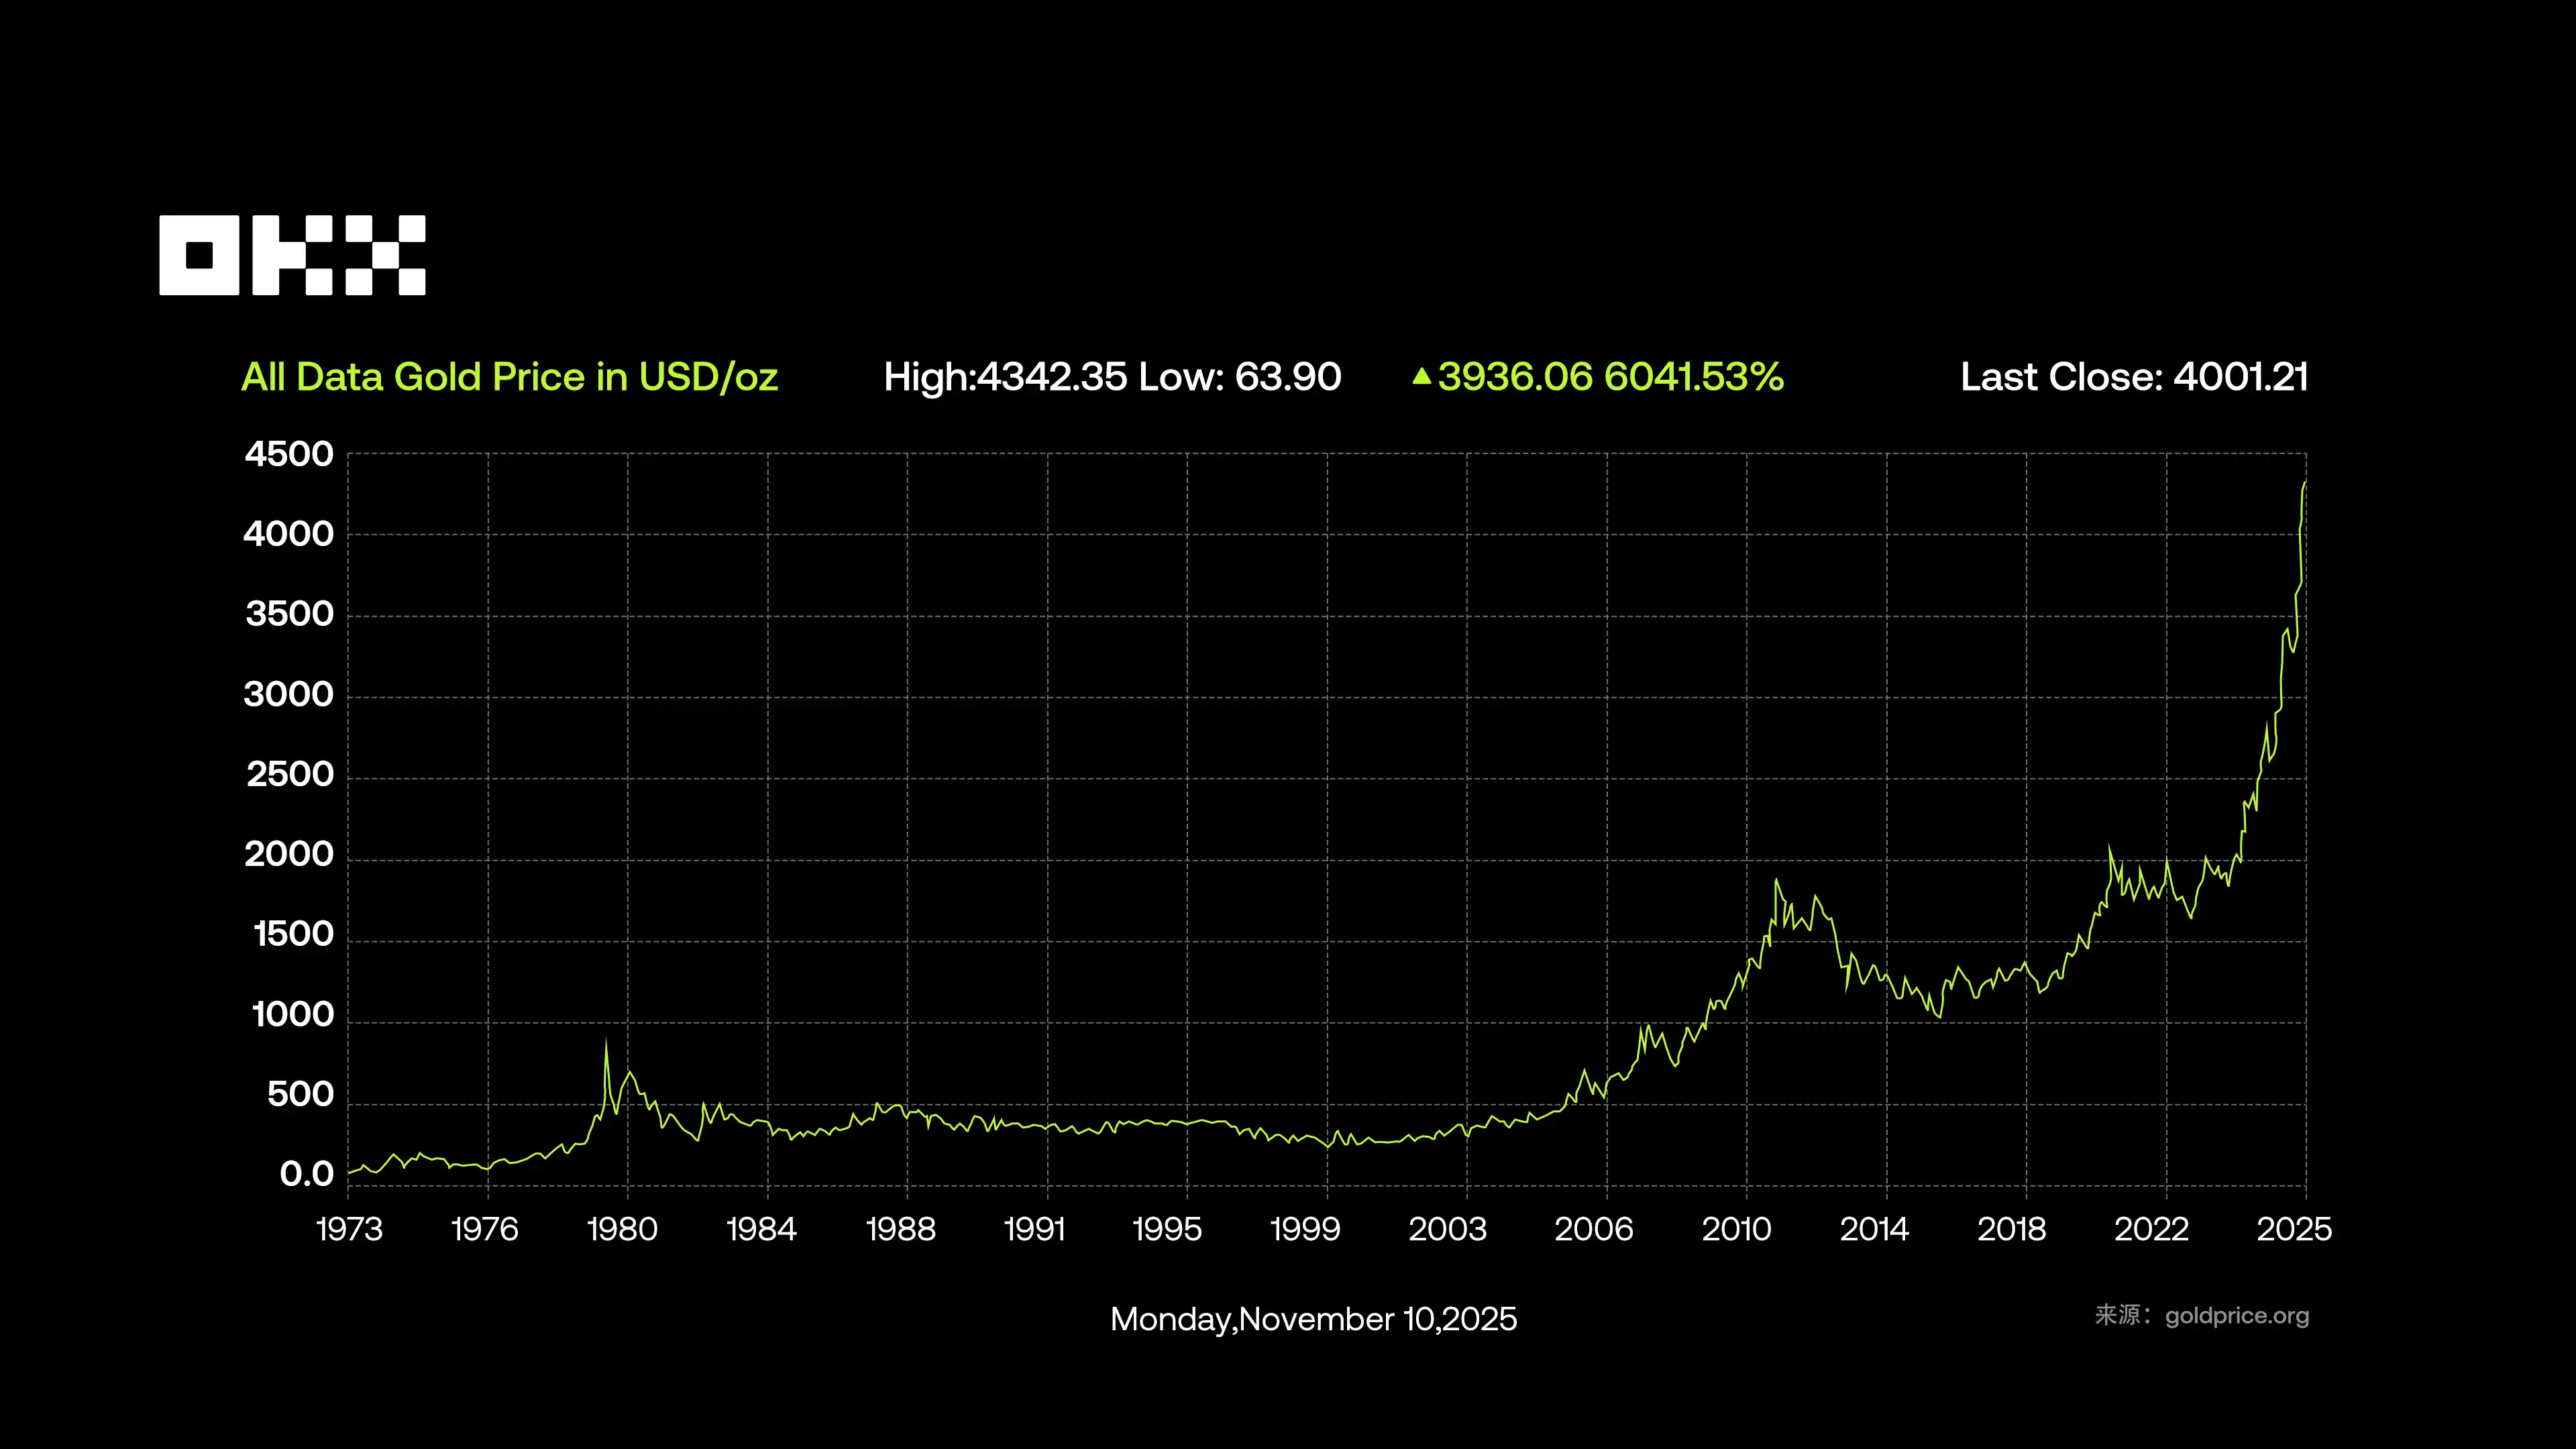
従来型金融における民間融資は1.6兆ドル規模で、非ステーブルコインRWAの中で最大の資産クラスとなっています。…2025年11月7日現在、RWA(小売開発および投資)民間融資セクターの実際の融資額は約186.6億ドルで、平均年率金利は9.79%、融資総額は2,710件でした。Figureプラットフォームは約92%の市場シェアを占め、融資総額は172億ドルでした。Centrifugeは、マルチチェーンアーキテクチャとDeFiプロトコルとの相互運用性により、TVL(融資総額)が3億5,000万ドルから13億ドル以上に成長し、過去の年率収益率は8%~15%でした。オンチェーンにおける民間融資の急増は、伝統的な信用サイクルを模倣しています。つまり、高品質な融資から始まり、低品質の担保へと拡大していくのです。一部の利回りを生み出すステーブルコインの崩壊は、「ジャンク債」段階に入った兆候かもしれません。これらの商品は、本質的にユーザー資金を不透明なオンチェーン/オフチェーンのヘッジファンドに貸し付けており、高いリターンの裏には大きなカウンターパーティリスクを負っています。Stream Financeのインシデントは、モジュラーレンディング市場にとって真の脅威は流動性の凍結であることを示しています。プロトコルのソルベンシーが正常であっても、低品質資産の崩壊によって引き起こされる取り付け騒ぎは、共有流動性レイヤー全体を枯渇させ、ユーザーを一時的に麻痺させる可能性があります。これは技術的なリスクであるだけでなく、評判と信頼の崩壊も招きます。Stream Financeプラットフォームは、米国を拠点とする非常にコンプライアンスの高いアプローチを採用しています。これは、多数の仲介業者、遅い承認プロセス、低い資産流動性といった、伝統的な融資の問題点に対処しています。このプラットフォームは、自社開発のProvenanceブロックチェーンを用いて、住宅ローン(HELOC)プロセス全体をトークン化し、オンチェーン上での迅速な流動化と資産管理を可能にします。つまり、借り手にとって非常に迅速な体験を提供します。5分で事前承認、5日で資金が到着します。この非常に効率的なモデルは、借り手のニーズを満たすだけでなく、機関投資家も惹きつけています。累計160億ドルを超える住宅ローン残高と50%を超えるアクティブ市場シェアを誇るFigureは、HELOC市場における事実上のトッププレーヤーであり、2025年9月にナスダックに上場しました。Centrifugeのアプローチは全く異なり、DeFiインフラを重視し、マルチチェーンの相互運用性を重視しています。企業の請求書や売掛金といった従来の非流動資産をオンチェーン化するのが難しいという問題を解決します。同社の主力製品であるTinlakeは、資産を異なるリスクレベル(シニア/ジュニア)のトークンに分割し、DeFiユーザーに年率約8%~15%のリターンを提供します。Centrifugeの最大の強みは、DeFiエコシステムとの緊密な統合にあります。例えば、AaveやMakerDAOはCentrifugeの資産を直接担保として利用できます。この手法により、プラットフォームのTVL(オンチェーンにロックされている総価値)は10億ドルを超え、中小企業や資産提供者に効率的なオンチェーン融資チャネルを提供しています。 (II) 米国債:機関投資家の「エントリーレベル」、RWA 2025年10月末時点で、米国債の総額は38兆ドルを超えています。国債のトークン化は、実は2020年から2022年にかけてのDeFiの弱気相場に端を発しています。当時、市場のリターンは概ね低水準で、ユーザーはより安定した、そしてそれなりのリターンのある資産を求め始めました。米国債は、政府保証付きで実質的にリスクフリー、年率4~5%のリターンという、銀行預金(1~2%)や一部のDeFiレンディング商品を大幅に上回る水準で、まさにこのニーズに応えました。しかし、流動性の不足(売買はブローカーや証券口座を経由する必要がある)、参入障壁の高さ(本人確認が必要)、地理的制約(米国以外のユーザーが直接投資することが困難)といった問題も明らかでした。 2023年には、連邦準備制度理事会(FRB)の利上げにより、国債利回りはピーク時に5%を超え、ステーブルコイン市場の爆発的な成長と相まって、国債のトークン化に対する需要が急増しました。Ondo FinanceのOUSG(2023年)やFranklin TempletonのFOBXXといった初期プロジェクトがその代表例です。2024年にはBlackRockが正式に参入し、BUIDLファンドを通じて市場規模は2020年の8,500万ドルから2025年第1四半期には40~50億ドルに急増し、市場全体では80億ドルを超えました。利回り面では、BlackRockのBUIDLは年率4~5%のリターンを提供する一方、Ondo FinanceのUSDYは5%を超えており、DeFiシナリオにおいて担保として利用することで「持続可能なイールドファーミング」に参加し、さらにリターンを増幅させることができます。技術的には、国債のトークン化はERC-20/ERC-721に基づいてオンチェーンでの所有権移転を実現します。BUIDLとUSDYは、本質的には極めて保守的な債務証券のためのプログラム可能なラッパーです。これらは国債を再定義するのではなく、オンチェーン・インターフェースを提供します。これらの資産がオンチェーン化されると、DeFiの担保として使用したり、イールドファーミングに参加したり、さらにはチェーン間で流通させたりすることが可能になります。このWrap as a Serviceモデルは、RWAがパイロットから大規模展開へと移行する上で鍵となります。規制の観点からは、EUのMiCAと米国SECの承認と支援が、その導入を加速させるでしょう。安定性の観点から見ると、米国債のデフォルトは事実上ゼロ(AAA格付け)であり、インフレと市場変動の両方に対する保護を提供しています。オンチェーンのトークン化は、スマートコントラクトと監査を通じて透明性とセキュリティも強化します。さらに、流動性とアクセス性が大幅に向上しており、24時間取引、最低参加額1ドル、世界中のユーザーアクセスが可能です。DeFiでUSDCを借り入れるための担保として使用することも可能です。機関投資家の継続的な参加、KYCサポートの改善、そして多様な商品(短期および長期の米国債の両方)により、トークン化された米国債のコンプライアンスと普遍性はますます強固になっています。2025年11月7日現在、トークン化された米国債市場の総ロック額は約87億ドルで、保有者は58,000人を超えています。7日間平均年率利回り(APY)は3.77%で、金利環境の変化を反映して前期比でわずかに低下しました。オンチェーン流通の観点から見ると、イーサリアムは43億ドル以上を占めており、VanEckのVBILLファンドが複数のエコシステムへと拡大するなど、マルチチェーン流通への明確なトレンドが見られます。米国債トークン化市場は現在、BlackRock BUIDL、Circle USYC、Ondo Financeといった機関投資家によって支配されています。2025年には、金利が正常水準に戻り、ステーブルコイン規制が明確化されるにつれて、このセクターは急速に勢いを増すでしょう。その核心となる目標は明確です。米国債をブロックチェーンに導入し、ユーザーが安定した利回りをすぐに得られるようにすることです。同時に、これらの商品は米国の適格投資家と世界中の非米国投資家を厳密に区別しており、参入障壁は個人投資家(例:USDY/USYC)から富裕層(例:OUSG/BUIDL)まで幅広く設定されています。ユーザーは、地理的な場所、リスク許容度、利回り、手数料などの要素に基づいて、投資を合理的に分散することができます。ブラックロックのBUIDLは、機関投資家向け米国債トークン化のパイオニアです。従来の投資につきものの、高い参入障壁と流動性の低さといった問題を解決します。ブラックロックのブランドとSecuritizeのコンプライアンス体制を背景に、BUIDLの時価総額は約28億ドルで、市場の約3分の1を占めています。参入障壁は非常に高く(最低500万ドル)、資格のある米国機関投資家のみを対象としています。リターンはSOFRレート(簡単に言えば、米国債を担保とした翌日物貸出金利の平均)から運用手数料を差し引いたもので、年率約3.85%のリターンとなります。透明性の高いオンチェーン監査により、従来型金融とWeb3の統合におけるコンプライアンスのベンチマークとなっています。Circle USYCは、主に米国以外のユーザーと資格のある機関投資家を対象としており、米国債購入の際の不便さを解消しています。現在、約9億9,000万ドルの規模を誇ります。 USDCと緊密に統合され、バミューダの規制にも準拠したこのファンドは、7日間の年率換算で約3.53%の利回りを提供します。リターンは純資産額に基づいて毎日自動的に更新されるため、手動での引き出しは不要です。このファンドは管理手数料を請求せず、10%のパフォーマンス手数料のみを徴収しますが、これはやや高めとされています。USYCは、T+0のリアルタイム償還とマルチチェーン流通をサポートし、適度な参入基準(10万米ドルとKYC/AML認証)を設けています。また、DBS銀行などの従来型金融機関との提携を通じて、グローバル展開を加速させています。Ondo Financeは、OUSGとUSDYという2つの商品を通じて、様々なユーザー層を網羅するマスマーケットアプローチを採用し、米国債投資における高いKYC(本人確認)要件と流動性不足の問題を解決しています。OUSG(約7億8,300万ドル)は、短期国債ETFに投資する適格な米国機関投資家を対象としており、厳格な本人確認(純資産500万ドル以上、最低投資額10万ドルのUSDC)が必要です。USDY(約6億9,000万ドル、保有者1万6,000人以上)は、厳格な本人確認を必要とせず、USDCを預けるだけでリターンが得られるため、個人投資家の参加を大幅に簡素化します。その利点は、低い管理手数料(0.15%)、マルチチェーン対応(イーサリアム、ソラナ)、DeFiステーキング(米国債利回り(年利約3.7%)を「流動性のある現金」に変える)などです。戦略的には、OndoはStrangeloveなどの買収を通じてフルスタックのRWAインフラを構築し、資産発行、セカンダリーマーケット、カストディ、コンプライアンスツールを提供し、機関投資家レベルのRWAソリューションの準備を進めています。トークン化された国債の成功は、国債そのものを転覆させることではなく、コンプライアンスに準拠した低リスクの「トロイの木馬」としての役割にあり、機関投資家の資本と信頼をブロックチェーン上にもたらすことにあります。BUIDLとUSDYは、本質的に保守的な債務証券をプログラム可能なラッパーにすることで、従来の金融商品を移植可能、構成可能、そして24時間365日オンライン化します。これがRWAの第一段階における真のPMF(プロダクト・マーケット・フィット)です。人間ではなく機械にサービスを提供し、オンチェーン金融にリスクフリーの利回り曲線を提供し、より複雑なRWA金融エンジニアリングへの道を開きます。次の段階では、これに基づいてオンチェーン・マネー・マーケット・ファンド向けのキラーアプリケーションを構築できる者が、莫大な価値を獲得するでしょう。 (III) コモディティ:金のトークン化が成長を牽引 RWA分野におけるコモディティとは、石油、金、銀、農産物といった伝統的な商品をブロックチェーンでトークン化し、デジタル所有権を与え、ブロックチェーン上で取引できるようにすることです。11月10日現在、RWA(リアルワールドワイドインタラクティブ)分野のコモディティトークンは著しい成長を見せており、時価総額は10ドル未満から約35億ドルへと徐々に増加し、月間取引量は82.2億ドル、月間アクティブアドレス数は31,326、保有者数は164,000人に達しています。特に金トークンのパフォーマンスは非常に良好で、石油や大豆などのトークン化された資産は最近上昇傾向を加速させており、市場全体の活動と規模が急速に拡大しています。 2025年11月10日現在、金のスポット価格は1オンスあたり約4,075ドルに上昇し、年初来で55.3%の上昇を記録し、史上最高値を更新しました。この価格上昇の主な要因は、地政学的緊張、インフレ期待、そして中央銀行による継続的な金購入です。世界の中央銀行は2025年の最初の3四半期で600トン以上の金を純購入しました。市場規模で見ると、世界の金の総在庫は約21万6,000~28万2,000トン(鉱物、中央銀行準備金、宝飾品を含む)で、現在の価格で総額約27兆米ドルに相当します。世界の年間需要は約4,500~5,000トンで、2025年第2四半期には1,249トン(約1,320億米ドル、前年比45%増)に達し、年間でも5,000トンを超えると予測されています。
RWAコモディティセクターの資産構造は比較的集中化しています。伝統的な安全資産としての特性と成熟したオンチェーン発行メカニズムを備えた金ベースのトークンは、RWAコモディティへの投資においてユーザーにとって好ましい選択肢となっています。この成長は、オンチェーンコモディティ資産に対する市場需要の高まりと、RWA分野における「デジタルネイティブ」な物理資産としての金の先駆的な躍進の両方を反映しています。Tether GoldやPaxos Goldなどの金ベースのトークンは、RWAコモディティセクターの中核資産であり、時価総額は他のコモディティ(石油や農産物トークンなど)をはるかに上回っています。特に2025年7月以降、金ベースのRWAトークンの時価総額は爆発的な成長を遂げ、セクター全体の拡大の主な原動力となりました。
トークン化された金市場は現在、Tether Gold(XAUt)やPaxos Gold(PAXG)などの製品が主流です。どちらも物理的な金に1:1でペッグされていますが、戦略的焦点とユーザーサービスは大きく異なります。前者は便利な取引と利益機会を求めるユーザーに適しており、後者はセキュリティを優先し、長期配分を好む保有者に適しています。Tether Gold(XAUt)は、Tetherが発行する最大のトークン化された金製品です。各トークンは1オンスの物理的な金に相当し、専門の金庫に保管されています。2025年11月時点で、時価総額は約21億ドルで、市場の56.8%を占め、絶対的なリーダーとなっています。 XAUtはOKXなどの取引所で取引でき、小口保有をサポートし、ユーザーは0.1%~0.5%の手数料で物理的な金と交換できます。一部のDeFiプロトコルは、ステーキングや利回り獲得もサポートしています。技術的には、Ethereum、Solana、Algorandなどのマルチチェーンネットワーク上で動作します。Tetherが発表したデータによると、同社の金準備高は7.7トンを超えています。しかし、集中管理型保管とTetherの過去の透明性に関する論争のため、ユーザーは保管と監査のリスクに注意する必要があります。Paxos Gold(PAXG)はコンプライアンスを重視し、機関投資家や安定したユーザーをターゲットにしています。これは、ニューヨーク金融サービス局の規制下にあるPaxos Trust Companyによって発行され、各トークンはロンドンの金庫にある物理的な金1オンスに相当します。その利点はコンプライアンスとトレーサビリティにあり、ユーザーは対応する金塊のシリアル番号と保管情報をオンチェーンで照会できます。 2025年11月時点で、時価総額は約11億2000万ドルで、市場の30.3%を占め、4万1000以上の保有アドレスを有しています。PAXGは0.01オンスから購入可能で、OKXまたはPaxosのウェブサイトで取引できます。ユーザーは、現物の金塊、未割り当ての金、または法定通貨との交換も可能です。決済は最短で当日中に完了し、総手数料は19~40bps、エスクロー手数料は不要です。KPMGによる監査を受けており、毎月の準備金レポートが公開されているため、業界をリードする透明性を実現しています。(IV) 上場株式:テクノロジー株とETFのトークン化が主流に
RWA分野における株式とは、従来の上場企業の株式をブロックチェーン技術を用いてトークン化した暗号資産を指します。各トークンは企業の株式の部分的な所有権を表し、保有者は配当や議決権などの権利を享受できます。トークン化により、株式はブロックチェーン上で24時間365日取引可能となり、高い流動性と国境を越えた決済が可能になり、コンプライアンスと透明性も維持されます。
RWA分野における株式とは、従来の上場企業の株式をブロックチェーン技術を用いてトークン化した暗号資産を指します。各トークンは、企業の株式の部分的な所有権を表し、保有者は配当や議決権などの権利を享受できます。
RWA分野では、コンプライアンスと透明性を維持しながら、高い流動性と国境を越えた決済により、24時間365日取引できる株式です。
RWA分野では、株式とは、ブロックチェーン技術を用いて従来の上場企業の株式をトークン化した暗号資産を指します。
RWA分野では、株式とは、従来の上場企業の株式をトークン化した暗号資産を指し、保有者は配当や議決権などの権利を享受できます。
RWA分野では、株式は、コンプライアンスと透明性を維持しながら、高い流動性と国境を越えた決済により、24時間365日取引できます。2025年11月10日現在、上場株式にロックされている総額は約6億6,100万ドルで、月間取引量はトークン化された株式は、構造的、流動性、規制上の問題という3つの課題に直面しています。主流のモデルはSPVパッケージに依存しており、ユーザーが完全な株主権を取得できないと批判されていますが、支持者はこれはゼロから1への必要なステップだと主張しています。最も致命的な問題点は流動性です。マーケットメーカーは週末にポジションをネイキッドにしたがらないため、スプレッドが大きくなり、深さが低くなります。マスク氏の深夜のツイートのようなブラックスワンイベントは、オンチェーン価格を瞬時に暴落させる可能性がありますが、スポット価格は月曜日に回復し、個人投資家は永続的に搾取されたままになります。この価格でのDeFiレンディングの清算は、連鎖的な清算を引き起こす可能性もある。真のチャンスは、次のロビンフッドではなく、インフラを提供する「水売り」にあるのかもしれない。資産構造の観点から見ると、トークン化された株式の中核は現在、依然としてハイテク株とETF商品であり、市場は少数の有力プロジェクトに集中している。例えば、エクソダス・ムーブメント(EXOD)は、総額1億9,400万ドルでトップの座を占めている。2025年10月20日、エクソダスは、スーパーステートの発行プラットフォームを通じて、普通株トークンをソラナ(以前は主にアルゴランドチェーン上で運用されていた)に拡大すると発表し、「ネイティブ・オンチェーン株式」の代表的な事例となり、コンプライアンスに準拠した株式トークン化が概念から現実へと移行しつつあることを実証した。ハイテク大手の人気は、ブロックチェーンにも波及している。 SolanaでBacked Financeが発行したTesla xStock(TSLAx)は、総額約2,944万ドル、保有者数は17,000人を超えており、暗号資産市場におけるテクノロジー株の継続的な魅力を示しています。さらに、Ondo Financeが発行した2つのトークン化ETF、SPDR S&P 500 ETF(SPYon)とiShares Core S&P 500 ETF(IVVon)の合計時価総額は4,500万ドルを超えており、幅広い市場へのエクスポージャーを提供する上でのETFのトークン化の戦略的重要性をさらに強化しています。発行の観点から見ると、このセクターの成長は、少数のプラットフォームによってほぼ独占されています。これらのプラットフォームは、一般的に1:1の物理資産を裏付けとし、オンチェーン・インフラストラクチャを通じて資産マッピングと利益分配を実現しています。Ondo Finance($ONDO)は、約47.8%の市場シェア(3億1,600万ドル)でトップに立っており、ETFのトークン化(SPYon、IVVon、QQQonなど)に注力し、自社開発のOndo ChainとNexusフレームワーク上で運用しており、現在、トークン化ETFの中核を担っています。Securitizeは現在、EXODという1つの資産のみを発行していますが、市場シェアの約30%を占め、総額は1億9,400万ドルに達しています。SEC規制に準拠したプラットフォームとして、Securitizeは機関投資家レベルの株式トークン化に注力しており、2025年までに100億ドル以上の資産を処理しました。さらに、Backed Finance(BackedFi)は市場シェアの約18.6%(1億2,300万ドル)を占め、トークン化されたテクノロジー株(TSLAx、NVDAxなど)に注力し、Chainlinkオラクルを通じて正確な価格同期を確保し、Solanaマルチチェーンエコシステムを積極的に開発しています。伝統的な金融大手を代表するWisdomTreeは、WisdomTree 500 Digital Fund(SPXUX)で約3.4%の市場シェアを占め、ETFデジタルファンドの発行に注力し、伝統的な金融(TradFi)での経験を活かしてコンプライアンス導入を加速させています。全体として、上位4つのプラットフォームで市場シェアの90%以上を占めています。RobinhoodやKrakenなどの大手取引所が2025年半ばまでにトークン化された株式の取引を開始すること、そしてクロスチェーン決済と規制上の相互承認メカニズムの成熟に伴い、トークン化された株式はニッチな実験段階から主流の資産クラスへと徐々に移行しつつあります。しかしながら、中央集権的な保管と断片化された規制は、この分野で引き続き注意を払う必要がある潜在的なリスクとして依然として存在します。トークン化された上場株式は利便性を提供しますが、従来の証券会社が提供する経験で既に十分なものがあるため、根本的な問題点を解決するものではありません。次の成長の波は、根本的な矛盾、すなわち、従来非効率な資産に効率性プレミアムを提供することから生まれる可能性が高いでしょう。成長の主戦場は、透明性と効率性に優れた公開市場(上場株式、国債)からプライベート市場(プライベートレンディング、プライベートエクイティ)へと移行するでしょう。これらの市場における真の問題点は、投資からの撤退の難しさ、不透明な評価、そして決済の遅延です。例えば、プライベートエクイティファンドのユニット売却には数ヶ月かかり、メールや手作業によるマッチングに頼ることもあります。オンチェーン決済と所有権の分散化を通じたトークン化は、これらの数ヶ月を数分に短縮し、非標準資産の流動性を高めます。真のPMF(製品市場適合性)は、プライベートレンディングやIPO前の株式(SpaceXなど)のトークン化にあります。これは、投資のハードルを下げるだけでなく、資本のロックアップや価格発見といった業界レベルの問題を解決します。
(V) 不動産:所有権の分散化が投資のハードルを下げる
RWAの不動産投資戦略は、従来の不動産資産をブロックチェーンでトークン化し、所有権や収益分配をオンチェーン上で取引・管理できるようにするものです。市場の成長は主に所有権の分散化によるもので、これにより世界中のユーザーは最低50ドル(Lofty AIなど)のハードルで高額物件に投資し、賃貸収入と即時決済による高い効率性を享受できます。
民間融資や米国債などが市場シェアの大部分を占めていますが、不動産トークン化は依然として急成長段階にあり、長期的な大きな可能性を秘めています。しかし、不動産トークン化が「オンチェーン」であるからといって、価格設定の透明性、資産移転の複雑さ、そしてキャッシュフローコストの高さといった構造的な問題が自動的に解消されるわけではありません。不動産トークンやNFTであっても、その所有権は依然としてオフチェーン契約と登録システムに依存しているため、RWAは不動産がまだパイロット段階にある間は、主に国債などの標準化された資産に焦点を当てています。
不動産セクターのプレーヤーは、コンプライアンスと流動性という2つの大きな問題点の解決に非常に注力しており、主に株式のトークン化と取引決済プラットフォームに分かれています。例えば、RealTは部分所有不動産モデルのパイオニアであり、2025年11月時点で5億ドル以上の資産を管理しています。その中核モデルは株式トークンであり、各トークンは基礎となる米国住宅物件のLLC株式シェアに対応しています。トークン保有者は賃貸収入と潜在的な不動産価格上昇を享受できます。参入障壁は低く、通常は数百ドルの購入のみで、収益は互換性のあるウォレットに自動的に分配されるため、個人投資家が米国不動産市場に直接参加できます。Propyは不動産取引プロセスに焦点を当てており、現在10億ドル以上の取引を処理しています。そのモデルはNFT担保証書で、不動産証書をNFTにマッピングすることで売買や所有権移転を自動化します。ユーザーはトークン化された不動産の売買、支払い、コンプライアンス検証をアプリ内で完了できるため、取引効率が大幅に向上し、従来の取引における複雑な法的およびエスクロープロセスの問題を解決できます。 Loftyは、TVL成長率200%を誇る急成長中の新興プレーヤーです。そのモデルはAI駆動型の分割賃貸物件で、賃貸不動産資産をトークン化します。ユーザーの投資ハードルは非常に低く、トークン購入は50ドルから可能です。すべての投資管理(賃貸収入や出口戦略など)はアプリを通じてリアルタイムで処理されるため、個人投資家が不動産に容易に参加できます。 (VI) ステーブルコイン:市場を席巻 ステーブルコインを含めた上で、資産クラスの時価総額ランキングの観点からRWA市場を再理解すると、ステーブルコインの時価総額は間違いなく他のRWAカテゴリーの合計の10倍以上であり、1位になっています。つまり、ステーブルコインはオンチェーンRWAエコシステム全体の流動性基盤であり、その基盤となるのです。RWAトラックの将来の成長ポテンシャルとイノベーションストーリーは、主にこのインフラツールを活用して、数兆ドル相当の非貨幣性の実世界資産(債券、信用、株式など)をブロックチェーン上に取り込む方法にあります。ステーブルコインとは、法定通貨、商品、その他の金融資産に価値が固定された暗号資産であり、オンチェーン上の価格安定を維持することを目的としています。CoinGeckoのデータによると、11月11日時点のステーブルコインの時価総額は3,119億9,000万ドルです。発行ネットワーク別では、イーサリアムが時価総額でトップに立ち、次いでTRONが続いています。SolanaやArbitrumといったネットワークも一定の割合を占めており、複数のブロックチェーンエコシステムにおけるステーブルコインの多様な分布を反映しています。ステーブルコイン市場は非常に集中化されており、USDTとUSDCが時価総額の80%以上を占めています。これらは主に法定通貨、現金、米国財務省の準備金に裏付けられており、高度な集中化を示しており、主にクロスボーダー決済、取引決済、企業の給与計算といった伝統的な用途で使用されています。 DAI、USDe、sDAIなどの小規模ステーブルコインは、利回りベースまたは過剰担保モデルを採用し、部分的に分散化されており、オンチェーン監視とスマートコントラクトに依存し、DeFi、オンチェーンレンディング、資産トークン化を提供するため、リスクとボラティリティが高くなります。全体的に見て、中央集権型の法定通貨に裏付けられたステーブルコインは低リスクで透明性が高く、革新的なステーブルコインはオンチェーンの金融機能と自動リターンを重視しています。ステーブルコインの中央集権化は、法定通貨の裏付けが本質的に必要であることから生じており、発行と管理は規制された金融機関に依存する必要があります。分散化は技術的には実現可能ですが、設計が難しくコストがかかるため、ほとんどの取引はレイヤー2で発生します。ユーザーは、コア決済レイヤーでの分散化にはプレミアムを支払う用意がありますが、コスト削減と高速化のために、上位レイヤーでの中央集権型システムを好みます。発行者は、CircleのArc、TetherのStable、Plasmaなど、自らが管理するネットワーク上での活動を維持するインセンティブを持つ一方、暗号通貨およびフィンテック企業は、BaseやRobinhood Chainなど、自らが管理するネットワーク上で取引が行われることを望んでいます。この競争が、ステーブルコインエコシステムの将来の展望を決定づけるでしょう。以下の表は、主要なグローバルステーブルコインの概要を示しています(2025年11月11日時点)。ステーブルコインは、RWAにおいて最も成熟し、戦略的に中核となる流動性インフラとして、まず、主要な中央集権型ステーブルコイン(USDTやUSDCなど)は、米国債などの流動性の高いRWA資産を割り当てることで、オフチェーン資産の安定した価値と低リスクのリターンをブロックチェーン上に導入し、1:1の法定通貨ペッグという信頼基盤を再構築します。第二に、利回りを生み出すステーブルコイン(USDeやUSDMなど)は、デリバティブやトークン化された国債を活用し、オフチェーン資産のリターンをオンチェーンのネイティブリターンに変換することで、決済機能だけでなく、低ボラティリティの投資収益も提供します。最後に、統一された価格設定、清算、決済ツールとして、ステーブルコインは様々なRWAプロジェクトにおけるシナリオ間の相互運用性を実現し、資産の流動性と資本効率を向上させ、オンチェーンRWAエコシステムの中核的な価値の架け橋となります。ステーブルコインとトークン化された国債は互いに補完し合っている点に注目すべきです。前者は決済に利用されるオンチェーン上の現金であり、後者はリターンや担保として利用されるオンチェーン上の貯蓄であり、これらがオンチェーン金融における二層構造の通貨構造を構築しています。III. なぜRWAは2025年の重要なナラティブとなるのか? 2025年にはRWAのナラティブは最高潮に達しますが、最終的には暗号資産企業が支配することはないかもしれません。Robinhoodのようなプラットフォームは、統合されたウィンドウ(株式、暗号資産、将来のプライベートレンディング)を通じてトラフィックを集約し、分配手数料を獲得します。一方、数兆ドル規模の資産を保有する伝統的な金融大手(BlackRockやFidelityなど)は、バリューチェーンの頂点を支配しています。彼らは独自のL2またはプライベートチェーンを立ち上げ、資産、トークン化されたサービス、取引、決済の間にクローズドループを形成する能力を持っています。RWAの長期的なストーリーは、暗号資産が伝統的な金融を破壊することではなく、伝統的な金融がオンチェーン化することです。暗号資産企業はインフラプロバイダーの役割に追いやられる可能性があり、その機会は、従来の巨大企業が効率的にカバーできないロングテール資産へのサービス提供、あるいはクロスチェーン決済、プライバシーコンピューティング、ダイナミックリスクプライシングといった主要分野におけるかけがえのない競争優位性の確立に秘められています。その中核的な価値は、非流動資産の流動性を活性化し、世界中の約17億人の銀行口座を持たない人々に投資機会を提供し、真の金融包摂を実現することにあります。有望な見通しがあるにもかかわらず、RWAは依然として多くの課題に直面しています。規制の断片化により、クロスボーダー発行コストとコンプライアンス圧力が増大し、SECは一部のRWAを証券として分類する可能性があります。法的複雑さ、オラクルの脆弱性、集中管理はカウンターパーティリスクをもたらします。市場のボラティリティとプライバシーコンプライアンスの問題は、RWAの普及を遅らせます。信用拡大サイクルにおいては、引受基準が緩和され、担保の質が静かに低下し、次の景気後退の種を蒔く可能性があります。DeFiプロトコルは、RWAを担保として導入する際に、裏付け資産の信用リスクを徹底的に理解する必要があります。したがって、戦略的には、CeFiとDeFiを統合したハイブリッドモデルが勢いを維持するために必要です。ユーザーは分散化されたポートフォリオを選択し、監査済みのプラットフォームを通じて運用することが推奨されます。発行者はERC-3643コンプライアンス基準を最初から組み込む必要があります。規制当局は断片化を回避するための統一されたフレームワークを必要としています。全体として、RWAはバブルではなく、暗号資産金融の重要な基盤であり、2030年までに世界の金融資産の約30%を支えると予想されています。免責事項:この記事は情報提供のみを目的としています。この記事に記載されている見解は著者の見解のみであり、OKXの立場を反映するものではありません。この記事は、(i)投資に関する助言または推奨、(ii)デジタル資産の売買または保有の申し出または勧誘、(iii)財務、会計、法律、または税務に関する助言を提供することを意図したものではありません。当社は、かかる情報の正確性、完全性、または有用性を保証するものではありません。デジタル資産(ステーブルコインおよびNFTを含む)の保有には高いリスクが伴い、価格変動が大きくなる可能性があります。デジタル資産の取引または保有がご自身の経済状況に適しているかどうかを慎重にご検討ください。具体的な状況については、法律、税務、または投資の専門家にご相談ください。適用されるすべての現地法および規制を理解し、遵守する責任はお客様にあります。この記事は投稿記事であり、BlockBeats の見解を代表するものではありません。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事