長鑫がA株の新たな王者となったが、どのように合理的にその評価を行うべきか?
原文タイトル:「長鑫(CXMT)の評価額をどう見積もるか?」
原文著者:龍玥、Wall Street CN
長鑫科技(688825)は本日上場予定で、科創板(スター・マーケット)史上最大のIPOとなる。IPO発行価格は8.66元、発行後の総株式数は668.81億株(オーバーアロットメントオプション行使前)、発行時総時価総額は5791.88億元。しかし、市場は明らかにこの価格帯で留まるつもりはない。
東北証券のアナリスト、李玖氏はリサーチレポートで、3つの独立した視点から長鑫の評価額を算出し、結論は3.2兆~5.7兆人民元の範囲に収束した。同日、野村證券は初回カバレッジで「買い」レーティングを付与し、目標株価116元、暗示的上昇率1239%、対応時価総額約7.76兆元——これは東北証券の上限の1.4倍に相当する。両機関の見解の相違は、長鑫の長期的な市場シェアの上限に対する判断にある。東北証券の基準シナリオは17%、野村はより大きなシェア拡大余地と高い成長プレミアムに賭けている。
上記の評価額は決して誇張ではない。長鑫はA株市場においてこれまでにない存在だ。純粋なDRAM IDM(統合デバイスメーカー)のリーダーであり、設計から製造までの全チェーンを掌握し、現在「サイクル反転+シェア拡大」という業績爆発期にある。同社の製品はDDR4/5およびLPDDR4X/5/5Xをカバーし、Alibaba、Tencent、ByteDance、主要スマートフォンメーカーのサプライチェーンに採用されている。Omdiaのデータによると、2025年第4四半期の同社の世界市場シェアは7.67%で、中国1位、世界4位。メモリ価格上昇とハイエンド製品の量産拡大により、業績の弾力性が加速的に顕在化している。
DRAMの需給ギャップは継続しており、長鑫は「量・価格の同時上昇+国産代替」という二重の追い風を享受している。真の問題は、同社に価値があるかどうかではなく、どの評価基準を用いるべきかにある。
視点1:市場シェアに基づく相対評価——目標時価総額約3.49兆元
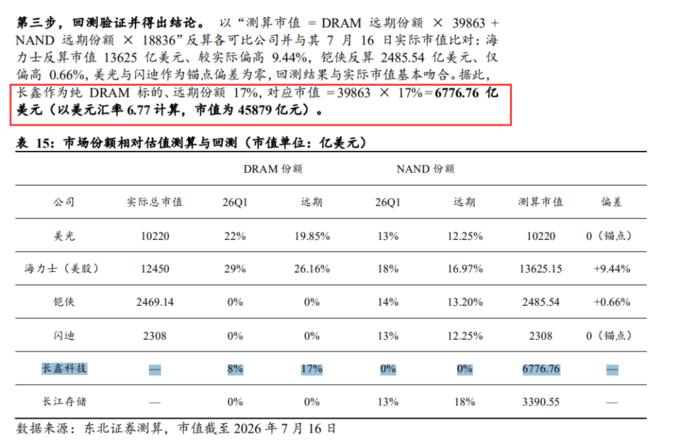
ロジック:DRAMはグローバルに統一された市場であるため、海外上場のメモリメーカーの時価総額には、「市場シェア1%ポイントごと」に対する市場の評価が既に織り込まれている。米国株の比較可能企業の時価総額から、「将来の世界シェア1%が時価総額に換算していくらになるか」を逆算し、それに長鑫の将来シェアを乗じる。
手順:MicronとSanDiskのNANDシェアは偶然にも等しい(ともに13%)。そのため、Micron(DRAMおよびNANDの対象企業)の時価総額からSanDisk(純NAND対象企業)の時価総額を差し引くと、MicronのDRAM事業に対応する時価総額が得られる——10,220億ドル - 2,308億ドル = 7,912億ドル。これをMicronの将来DRAMシェア19.85%で割ると、DRAMの将来シェア1%あたり約398.6億ドルとなる。
結論:長鑫(CXMT)は純粋なDRAM銘柄として、長期的なシェアは17%(現在は約8%)であり、これに対応する時価総額は約6776.76億ドル、人民元換算で約4.58兆元(為替レート6.77で計算)。少数株主持分の影響を約24%除外した後、帰属親会社ベースでは約3.49兆元となる。
バックテスト検証:SKハイニックスの逆算時価総額は実際より9.44%高く、キオクシアはわずか0.66%高く、結果は実際の時価総額とほぼ一致した。
視点二:利益分解によるPER評価——目標時価総額 2.85兆元から4.27兆元
2つ目の方法はより基礎的:外部の基準点に頼らず、長鑫自身の利益を直接予測する。メモリメーカーのコスト構造は高度に標準化されており、固定費は主に減価償却費で、設備投資規模によって決まる;変動費は出荷量に比例して変動する。目論見書では実際のウェハ生産能力データが開示されていないため、固定資産の原価を代理生産能力として使用し、稼働率と生産販売率を乗じて販売量を推定し、ASPと組み合わせて売上高を算出する。
ロジック:収益(生産能力×稼働率×生産販売率×ASP)とコスト(固定費の減価償却+変動費)を分解し、純利益を予測した後、PER倍率を適用する。
主要予測:
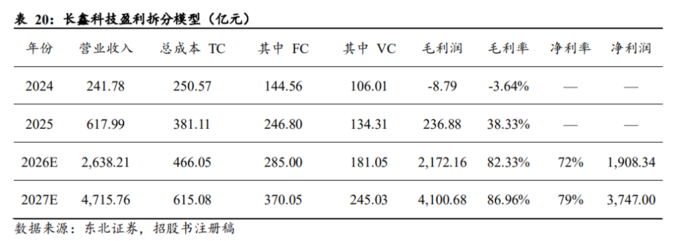
・2027年の売上高は4716億元、粗利率は86.96%、純利益は3747億元(全体ベース)
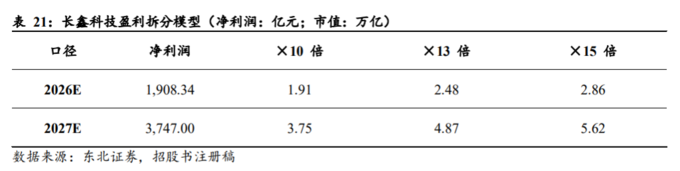
・少数株主持分を除外(比率24%で不変と仮定)後、帰属親会社純利益は約2848億元
評価:東北証券によると、マイクロン、SKハイニックスの2027年PERはそれぞれ7.51倍と7.94倍だが、長鑫はシェアが急速に拡大する段階(長期的なシェアは約30%と予想)にあるため、成長プレミアムを加味し、PER10-15倍を適用。少数株主持分を除外後、帰属親会社純利益ベースの時価総額は約2.85兆元から4.27兆元となる。
視点三:単位生産能力による相対評価——目標時価総額 3.22兆元から3.99兆元
ロジック:海外ストレージメーカーの時価総額を月産能力で割り、「月産1万枚あたりの時価総額」を算出し、長鑫(CXMT)の生産能力計画を乗じる。
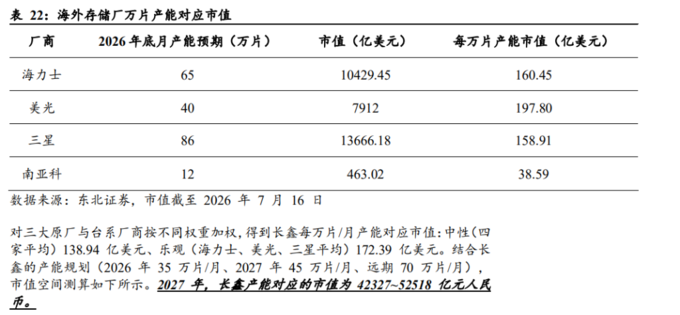
参照基準:主要3大メーカーの月産1万枚あたりの時価総額は158~198億ドルの範囲に集中——SKハイニックス160.45億ドル、マイクロン197.80億ドル、サムスン158.91億ドル。
結論:2027年の長鑫の生産能力は月産45万枚で、対応する時価総額は以下の通り:
· 楽観シナリオ(主要3社平均172億ドル/万枚):5兆2518億元
· 中立シナリオ(台湾系メーカーを含む平均139億ドル/万枚):4兆2327億元
少数株主持分損益を除いた後、約3.22兆~3.99兆元に相当。
3つの手法の集約:3.2兆~5.7兆元に収束
東北証券は、長鑫の2025年の少数株主持分損益比率が73.76%と高く、サムスン、SKハイニックス、マイクロン(いずれも1%未満)を大きく上回るため、評価額からこの影響を除外する必要があると指摘。
2026年、2027年の少数株主持分損益比率が24%で変わらないと仮定した場合、3つの手法の結論は以下の通り:少数株主持分損益の影響を除いた合理的評価額は3.2~5.7兆元。
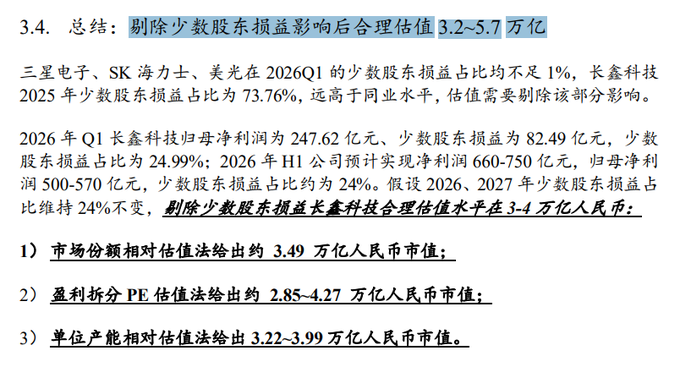
3つの視点で使用するデータやロジックの連鎖は異なるが、最終的な親会社帰属ベースの範囲はすべて3~4.3兆元付近に収束する。この収束自体が、現在のシェアと生産能力の前提において、この規模の価格設定が高い自己整合性を持つことを示すシグナルである。
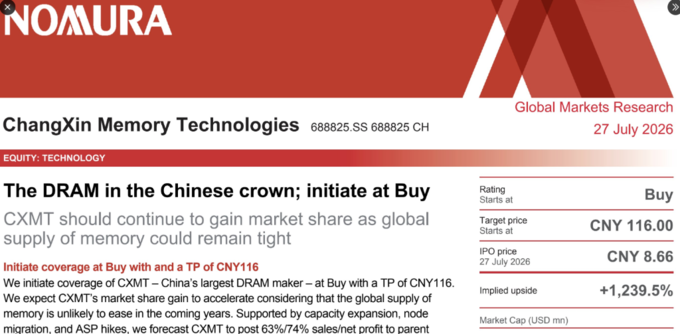
野村證券:目標株価116元、含み上昇率1239%
7月27日、野村證券も長鑫科技を初めてカバーし、より積極的な見解を示した。
同社は「買い」レーティングでカバレッジを開始し、目標株価を116元人民元に設定。これは約20倍のPERに相当し、マイクロンの現在の評価額(約10倍)のちょうど2倍、SKハイニックスの現在の評価額の2倍以上である。
IPO発行価格8.66元で計算すると、目標株価116元は1239.5%の含み上昇を意味し、時価総額は約7.76兆人民元に相当する。
この数字は、東北証券の評価レンジ上限である5.7兆元を大きく上回っており、両者の間にある約2兆元の差は、本質的に二つの核心変数に対する異なる賭けである。すなわち、長鑫(CXMT)のシェア上限はどこにあるのか、そして市場がこの企業にどれだけの成長プレミアムを与えるべきか、という点である。
2026年は単なる出発点!国産代替とAI需要の重なり、野村が長鑫に二重の成長プレミアムを付与
野村が20倍のPERプレミアムを提示する根底にあるロジックは、三重の判断に基づいている。
第一に、供給サイドの構造的な逼迫は今後数年間続く。同行の核心的な主張は、「世界のメモリ供給は今後数年間、緩和する可能性は低い」というものだ。サムスン、SKハイニックス、マイクロンの設備投資はすでにHBMと先端プロセスへ大規模にシフトしており、汎用DRAMの新規供給は構造的に抑制されている。これは、長鑫が属する汎用DRAM市場が、従来のメモリサイクルのような「2年上昇、2年下落」の循環ではなく、長期にわたって供給不足の状態が続くことを意味する。
第二に、長鑫のシェア拡大ロジックは「線形」ではなく「加速」である。同行は、長鑫の生産能力が継続的に拡大し、プロセスが第4世代から第5世代へ移行するにつれて、世界の汎用DRAM市場におけるシェア拡大ペースが市場予想を上回ると判断している。現在約8%のシェアは、野村のモデルにおいて、東北証券が想定する17%の上限をはるかに超える長期的な余地があることを示唆している。野村が暗に想定する長期的なシェア仮説は、7.76兆元の目標時価総額から逆算すると、25%から30%の範囲、あるいはそれ以上になる可能性がある。
第三に、国産代替とAI需要の重なりが、二重の成長プレミアムをもたらす。同行は、長鑫は単なるメモリサイクル銘柄ではなく、「国産代替」をテーマとする銘柄でもあると考える。中国のクラウド事業者やスマートフォンメーカーによる国産DRAMの調達意欲は高まり続けており、これが長鑫に世界サイクルとは独立した追加の成長をもたらしている。同時に、AIサーバーにおけるDRAM需要は指数関数的に増加しており、サーバー1台あたりのDRAM搭載量はスマートフォンの約80倍に達する。この需要構造の変化は、長期的にASP(平均販売価格)の中心を押し上げる。この二つのロジックが重なり、野村は長鑫が海外の同業他社よりも高い評価プレミアムを享受すべきであり、ディスカウントされるべきではないと考える。
つまり、野村證券は2026年をピークとは見なさず、単なる出発点と捉えている。
具体的な財務予測において、野村は長鑫(CXMT)の売上高と親会社株主に帰属する純利益がそれぞれ63%と74%増加すると予測している。その要因としては、生産能力が2025年の月産27万枚から2027年の月産45万枚へ拡大すること、プロセス移行によるウェハー1枚あたりの価値向上、そして供給逼迫を背景としたDRAM平均価格の継続的な上昇が挙げられる。野村の利益予測は絶対額で東北証券よりも強気であり、20倍のPER(株価収益率)の前提が最終的な評価額をさらに拡大させている。
このより強気な前提を支えているのは需給データである。世界の汎用DRAM生産能力の試算によると、2027年もなお供給不足が存在する。2026年第1四半期のDRAM契約価格は前期比で93%~98%急騰し、従来の予想を大幅に上回った。長鑫の2026年第1四半期の粗利益率は79.16%に上昇し、四半期の親会社株主に帰属する純利益は2476億2000万元に達した。
価格上昇サイクルの高さが、あらゆるモデルのインプット前提をリアルタイムで修正している。
ゼロから世界第4位へ、長鑫が要した7年
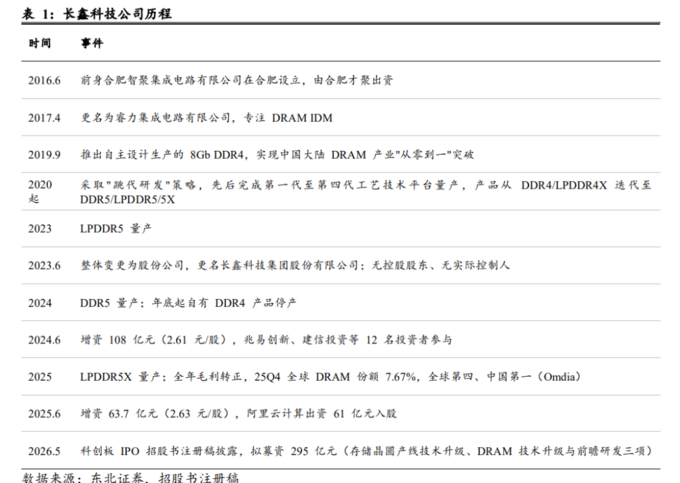
2019年、長鑫科技(旧称:睿力集成)は中国本土初の自主量産8Gb DDR4を発表し、国産DRAMのゼロからの突破を実現した。
7年後、同社は中国第1位、世界第4位のDRAMメーカーとなった。Omdiaのデータによると、2025年第4四半期の長鑫の世界市場シェアは7.67%に達した。
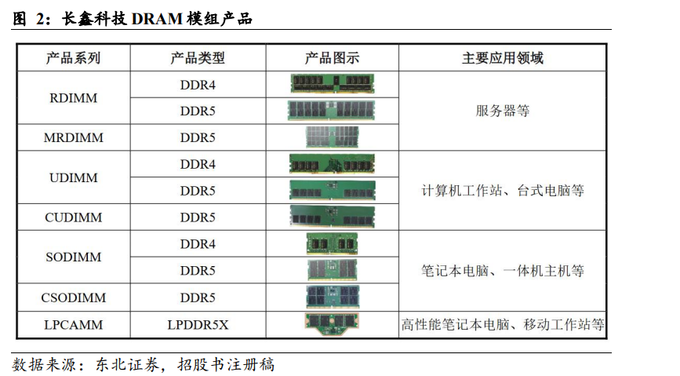
製品ラインでは、長鑫はDDR4/5およびLPDDR4X/5/5Xの全世代をカバーしており、2024年末には自社のDDR4生産を終了し、生産能力をDDR5やLPDDR5/5Xなどの高付加価値製品に全面的にシフトした。顧客には、Alibaba、Tencent、ByteDance、および主要なスマートフォンサプライチェーンが含まれる。
生産能力面では、同社は合肥に2拠点、北京に1拠点の計3つの12インチウェハー工場を有しており、東北証券は生産能力が2025年の月産27万枚から2027年の月産45万枚へ拡大し、世界シェアが14%から17%に上昇すると予測している。
財務の転換点:価格上昇サイクル下での驚異的な利益弾力性
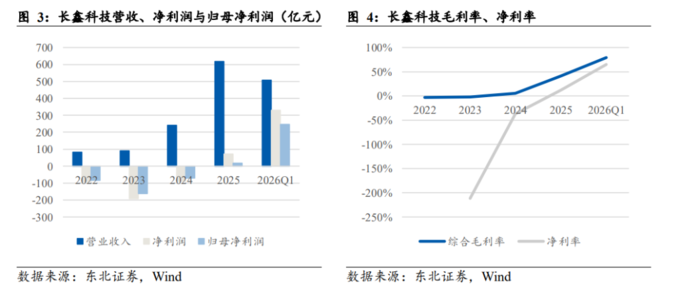
長鑫の財務パスは、重資産型メモリ製造工場の典型的なシナリオである——下降サイクルでは固定費が先行して損失を生み、上昇サイクルでは利益が急速に解放される。
主要な節目は以下の通り:
· 2025年:親会社株主帰属純利益が163.40億元の損失から18.75億元の黒字に転換、総合粗利率は40.99%に上昇し、サムスン(39.38%)とほぼ同等
· 2026年第1四半期:四半期売上高508億元(前年同期比+719%)、粗利率79.16%、親会社株主帰属純利益247.62億元
· 2026年上半期:経営陣は売上高1100~1200億元、親会社株主帰属純利益500~570億元と予想
利益爆発の核心的な原動力は価格である。TrendForceの2026年6月の最新調査によると、2026年第1四半期の汎用DRAM契約価格は前期比で約93%~98%急騰し、従来の二桁台の予測範囲を大幅に上回った。
東北証券は同時に4つの主要リスクを挙げている:
1. 需要の予想未達:AIサーバー建設の減速、または家電製品の回復力不足。
2. 価格の周期的下落:2022~2023年には、価格が周期前比で50%下落する深刻な下降局面があった。
3. 生産能力と技術の進化が予想未達:第5世代プロセスプラットフォームの研究開発が遅れれば、数量と価格の実現に影響を与える。
4. 国際貿易摩擦とサプライチェーンの制約:地政学的リスクの高まりが産業チェーンの不安定性を増幅させる可能性がある。
原文リンク
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事