SemiAnalysisによる長鑫存储(CXMT)の詳細分析:500億ドルの収益、スーパーサイクルの中でのIPO
原文标题:China's CXMT Is Set to Challenge DRAM Incumbents
原文来源:SemiAnalysis
原文编译:深潮 TechFlow
深潮ガイド:長鑫存儲(CXMT)がまもなく科創板に上場し、中国史上最大の半導体IPOとなる見込みです。2016年に設立されたばかりのこの企業は、破産したドイツのDRAMメーカー奇夢達(Qimonda)の特許と人材を買収することでスタートしました。合肥市政府が約10年にわたり損失を許容しながら資本注入を続けた結果、2025年に初めて黒字化を達成し、2026年第1四半期の単四半期売上高は73億ドルに達しました。SemiAnalysisのこの万字に及ぶ調査レポートは、長鑫の技術パス、財務データ、HBMの課題、IPOの構造を詳細に分析しており、中国のストレージチップ産業の位置づけを理解するための必読資料です。
SemiAnalysisチームは2024年末にいち早くニュースレターで、AI推論とエージェントワークフローがメモリに与える大きな需要について説明し、その後複数のメモリに関する詳細レポートを発表し、長鑫存儲と中国のコンピューティングエコシステムを継続的に追跡してきました。長鑫存儲が今後数ヶ月以内に上場するにあたり、専門的な深堀り調査が必要です。長鑫は中国最大の半導体IPOとなる可能性が高く、中国のトップメモリメーカーにとってのマイルストーンとなるでしょう。ここから、長鑫とサムスン、SKハイニックス、マイクロンとの競争はさらに激化する一方です。
シリコンバレーからの帰国者
長鑫存儲の創業者である朱一明氏は、1994年に清華大学で物理学の学士号を取得し、その後ニューヨーク州立大学ストーニーブルック校で電気工学を学びました。彼はシリコンバレーで長年働き、2001年頃にMoSys(Monolithic System Technology)のプロジェクトリーダーとなりました。2005年、朱氏は一連のSRAM特許と10万ドルのシード資金を携えて帰国し、兆易創新(GigaDevice)を設立しました。同社は後に世界トップクラスのNORフラッシュメモリサプライヤーの一つとなりました。しかし、世界のNORフラッシュ市場規模はDRAMやNANDフラッシュに比べてはるかに小さいものです。朱氏の野心はさらに大きく、彼はDRAM分野を選びました。
DRAMはファブレス企業が手を出せる分野ではありません。DRAMは資本を大量に消費し、特許の壁は厚く、製造能力に大きく依存します。2016年までに、業界にはサムスン、SKハイニックス、マイクロンの3社だけが生き残り、40年にわたる特許と資本で築かれた堀は、新規参入者が突破できるものではありませんでした。朱氏のSRAM特許と兆易創新のNORフラッシュ事業は、DRAMメモリセルの設計もDRAMプロセスも提供できず、ましてや大手の特許封鎖を回避することもできませんでした。そのため、2016年に朱氏と合肥市政府がDRAMプロジェクト「506工程」(後の長鑫存儲)を立ち上げた際、中核技術は外部から調達する必要がありました。
出所は、すでに消滅したドイツ企業である。
DRAMの基盤:キマンダの遺産
この消滅した企業こそ、キマンダ(Qimonda)である。キマンダは2009年1月、世界的な金融危機とそれに伴うメモリ市場の暴落により倒産したが、当時は欧州を代表するDRAMメーカーだった。インフィニオン(Infineon)の子会社であり、そのルーツはシーメンスに遡る。キマンダは、サムスン、SKハイニックス、マイクロンの3社以外から得られる貴重な代替選択肢、すなわち、深いDRAM特許ポートフォリオと、独自のメモリセルアーキテクチャを提供していた。
2015年6月、カナダの特許運営会社WiLANの子会社であるPolaris Innovationsが、約3000万ユーロでインフィニオンからキマンダの約7000件の特許および出願を買収した。2019年12月、Polarisは長鑫(CXMT)と契約を結び、多数のDRAM特許をライセンス供与した。長鑫の経営陣は公の場で、キマンダの技術文書約2.8TBを入手したと述べており、これが長鑫のDRAM事業の基盤となった。
長鑫がキマンダから継承し発展させた重要な技術の一つが、46nm世代のBWL(埋め込みワードライン、Buried Wordline)メモリセルであり、これを10nm世代へと進化させている。BWLはコアアーキテクチャの革新である。従来方式ではアクセストランジスタのゲートがウェハ表面に沿って配線されるのに対し、BWLではゲートをビット線下の溝に埋め込む。これにより3つの利点が生まれる:メモリセルを6F²レイアウト(従来は8F²)に縮小、表面積を占有せずにチャネル長を延ばして短チャネルリーク(データ保持に影響)を抑制、そしてゲート-ビット線間の寄生容量を低減する。埋め込みワード線とスタック型キャパシタの組み合わせは、現在のメモリ大手3社が採用するアーキテクチャである。かつてトレンチ型キャパシタに固執していたキマンダは、結果的にスタック型/BWLの技術的蓄積を保持していた——そして長鑫が手に入れたのはまさにこれだった。
人材:冷凍された設計図から生きた研究開発力へ
特許に加え、長鑫がキマンダの崩壊から得たより持続的な資産はエンジニアである。キマンダは西安に400~500人のエンジニアを擁する研究開発センターを構えており、これはドイツ国外では最大級の研究開発拠点の一つだった。キマンダ倒産後、西安の研究開発センター全体は紫光集団に買収されたが、人材のより広範な拡散が長鑫に恩恵をもたらした。
長鑫はまた、キマンダのドイツ本社から上級エンジニアのKarl-Heinz Kuestersを引き抜くことに成功した。Kuestersはシーメンス、インフィニオン、キマンダで24年間にわたり技術および先行開発担当副社長を務めた。彼が主導した先行開発ラインこそ、スタック型キャパシタ方式——すなわち長鑫が実際に採用しているアーキテクチャ——であった。彼は技術顧問として長鑫に加わり、EE TimesはKuestersを長鑫の「切り札」と評した。Kuestersがもたらしたものは、特許や2.8TBの文書では伝えきれない暗黙知(tacit know-how)である:20年にわたるDRAM開発の経験により、彼は長鑫のエンジニアに対し、キマンダの設計のうち何を残し、何を捨てるべきか、そして実験室で動作するメモリセルをいかに量産に持ち込むかを指示できる。このような統合と歩留まり判断は、いかなる特許文献にも存在しない。
米国側も同様のパターンである。長鑫(CXMT)で将来技術評価を担当する副社長のPing Er-xuan氏(「46nmから10nmレベル」へのロードマップを公に説明した人物)は、キマンダ出身ではなく、マイクロン、サンディスク、アプライドマテリアルズでの米国でのキャリアを持ち、メモリおよび材料技術分野で深い知見を有している。
長鑫はまた、韓国や台湾からも積極的に人材を採用している。韓国検察はかつて技術漏洩を理由に元サムスン社員を起訴したが、報道によれば数十名の韓国人エンジニアが長鑫で働いていたという。台湾でも同様で、長鑫は高額な給与でトップクラスの装置・プロセスエンジニアを引き抜き続けている。
これこそが長鑫の行方を理解する鍵である。キマンダの特許はあくまで限定的で、期限が切れる資産に過ぎない。長鑫をG4からG5、そしてHBMへと押し上げたのは、集結した人材の能力——国内で育成された人材、外資系企業で働いた後に帰国した中国人エンジニア、そして少数の外国人専門家——であり、文書ではない。遺産は単なる出発点であり、人材がその外部からの遺産を自社開発のエンジンへと変えたのだ。しかし、このエンジンが稼働してから利益を上げるまでに約10年を要した。問題は、誰がこの忍耐強さで資金を供給し続けるのか、ということである。
国有資本の忍耐強いベンチャーキャピタル
長鑫の成功は、中国の地方政府および中央政府の強力な支援によるところが大きい。合肥市政府はその代表的な事例である。合肥は中国の科学技術イノベーションの重要拠点であり、過去20年にわたり「忍耐強い国有ベンチャーキャピタル」モデルで、京東方(世界トップクラスのディスプレイパネルメーカー)、蔚来(NIO、トップクラスのEVメーカー)といった成功企業を育成してきた。そして今、長鑫ストレージがその番である。
合肥市政府は長鑫のために2つの重要なことを行った。
第一に、工場周辺に地元のサプライチェーンを構築したことだ。合肥の戦略は、中核となる「チェーンリーダー」企業に大口出資し、残りのサプライチェーンを呼び寄せるというもの。ディスプレイパネル分野では京東方に対して、EV分野では蔚来に対してこれを行い、2016年からは長鑫にも同じ手法を適用した。長鑫の合肥空港経済区にある工場周辺には、政府が密集した地元産業クラスターを形成した。パッケージング・テスト工場の裴頓(Peidun)と芯豊(Xinfeng)は長鑫の工場と壁一枚隔てた場所にあり、芯豊の売上の99%以上は長鑫からのものである。光鋼(Guanggang)が運営するオンサイトのバルクガス工場は長鑫の需要の大部分を賄い、至純科技(Zhichun Technology)傘下の志威半導体(Zhiwei Semiconductor)は合肥新站高新区でウェーハリサイクル能力を提供している。国有ベンチャーキャピタルはまた、上流のチップモールディング装置メーカーである文一科技(Wenyi Technology)を直接支配している。
第二に、合肥の国有資本は長期間の赤字に耐える覚悟があることだ。LPに定期的なリターンを要求されるプライベートエクイティファンドとは異なり、合肥の国有ベンチャーキャピタルは最終的に市政府や開発区の国有事業体によって支えられており、出口のタイムリミットはない。彼らは、2025年になって初めて年間黒字化し、累積損失が約3665億元に上る企業に、約10年にわたり資金を供給し続けてきた。2016年に始動した「506プロジェクト」では、第1期資金の約80%(144億元/180億元)が合肥の国有資本から出資された。その後の複数回の資金調達ラウンドで合肥の国有資本の持分は希薄化したが、一度も売却することなく、撤退もしていない。IPO時点で、筆頭株主である合肥清暉集電(Hefei Qinghui Jidian)が21.67%を保有し、国有ベンチャーキャピタルの合計保有比率は30%を超えていた。ファンドサイクルではなく、10年単位の賭けとしてウェーハ工場を捉える姿勢——これこそが、技術と人材の両方が依存する触媒なのである。
遺産から自立へ
三つの要素が重なり合うことで、長鑫(チャンシン)の最初の10年が明確になった。奇夢達(キマンダ)が基礎を提供した:巨大企業の枠組み外からのライセンス特許ポートフォリオとメモリセルアーキテクチャ。人材が原動力となった:KuestersやPingのようなキーパーソン、米国大手からの帰国者、そして韓国から引き抜かれた物議を醸す人材たちが、冷凍された設計図を持続可能なプロセスへと変えた。そして合肥市政府が、前二者が必要としながらも自ら生み出せなかったもの、すなわち資本、忍耐、そして地元サプライチェーンを提供した。この三つが欠けてはならなかった。
次に、長鑫の財務、技術、そして装置エコシステムについて議論する。
10年後の次の一手:スーパーサイクルでのIPO
長鑫の過去10年の物語は印象的だが、おそらくより長い叙事詩の初期の章に過ぎない。同社は、中国で近年最大級の半導体IPOの一つ、そして今年世界で最も注目される半導体上場の準備を進めている。2025年12月、上海証券取引所は正式に長鑫の科創板(スター・マーケット)への上場申請を受理した。それ以前の2024年と2025年には、同社が上場準備を進めているとの市場の噂が絶えなかった。最新の進展として、長鑫は5月27日に証券監督管理委員会(CSRC)への登録申請を提出し、現在最終審査段階にある。
長鑫のIPO目論見書は、これまで入手不可能だった多くの情報を開示している。SemiAnalysisのMemory Modelと組み合わせることで、長鑫の現在地と今後の展望について、より正確な判断が可能となる。
高いレベルで見ると、ほぼすべての指標において、長鑫は世界第4位のDRAMメーカーであり、第2層のメモリメーカーに対するリードを拡大している。2025年通年で、長鑫の売上高は前年比156%増の約86億ドルとなった(2024年は約33億ドル、2023年は約12億ドル)。純利益も初めて黒字転換し、10億ドルに達した。それでもなお、長鑫の2025年の売上高は、サムスン(約723億ドル)、SKハイニックス(約521億ドル)、マイクロン(約372億ドル)のDRAM収入には遠く及ばない。
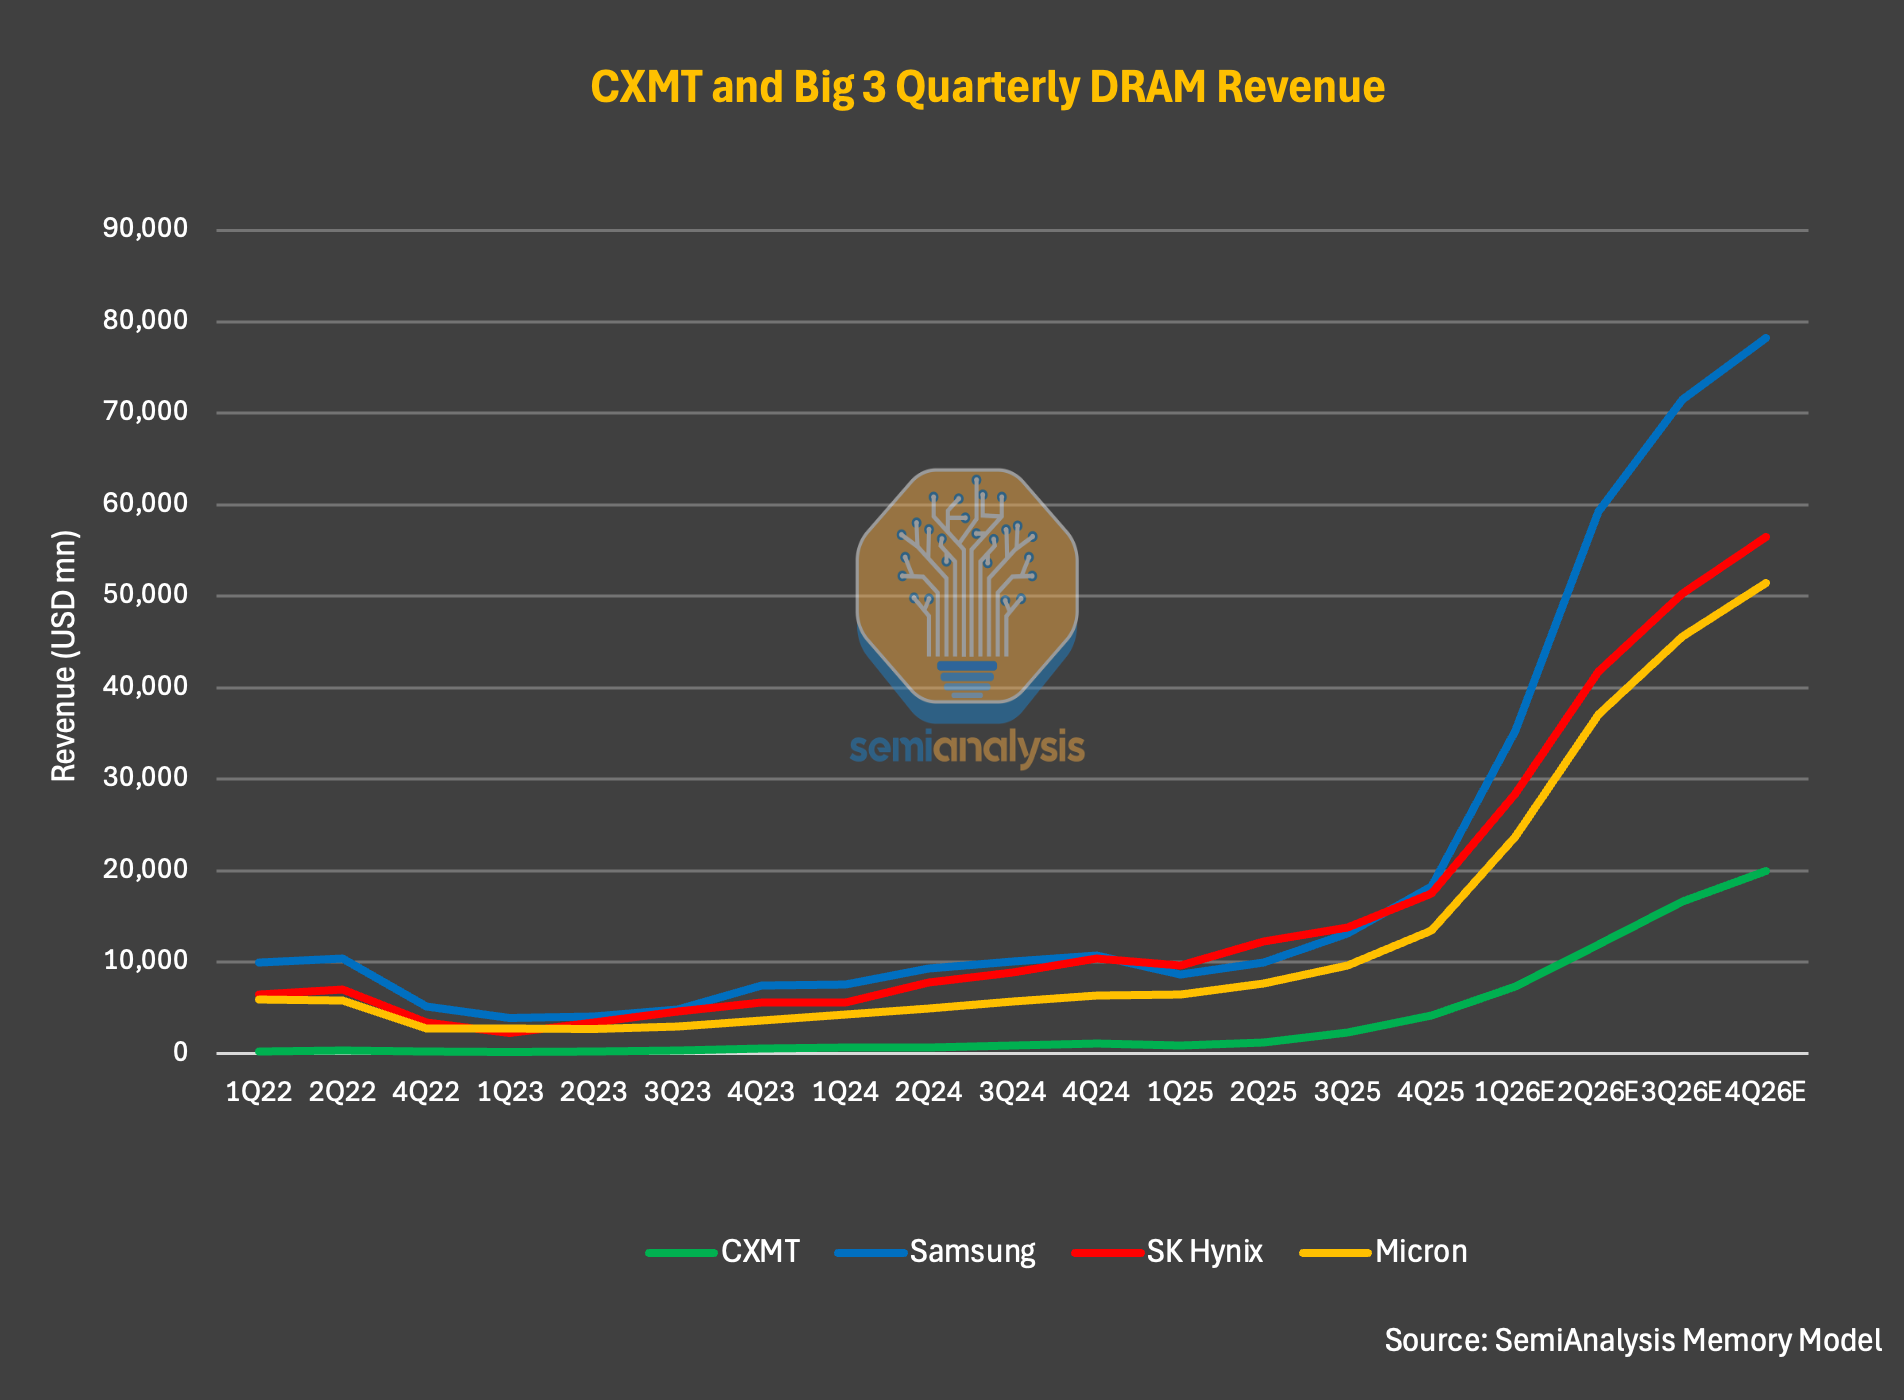
図注:世界のDRAMメーカー売上高比較(出典:SemiAnalysis Memory Model)
2026年第1四半期、長鑫は売上高73億ドルを報告し、前年同期比約700%増となり、四半期売上高だけで2025年通年の水準に迫った。営業利益率も急拡大し、約70%に達した。
SemiAnalysisは、これはまだ始まりに過ぎないと見ている。目論見書の開示内容だけでも、同社の2026年上半期の売上高は前年同期比で7倍増の160億ドル超と予想されている。2026年通年では、SemiAnalysisは長鑫(CXMT)の売上高が500億ドルを超える可能性があると試算している。これが実現すれば、同社は2023年以降毎年売上高が倍増し、2026年には前年比で6倍以上の成長となる。
この爆発的な成長の原動力は、技術や市場シェアというよりも、むしろサイクルそのものにある。データを詳しく見てみよう。2026年第1四半期、長鑫のビット出荷量はわずか11%の増加にとどまったが、ASP(平均販売価格)は約57%上昇した。それ以前の2025年第3四半期と第4四半期のASPは前期比でそれぞれ63%と68%上昇している。業績を実際に押し上げているのは、競合他社からの大幅な市場シェア獲得ではなく、爆発的な価格上昇である。ビット出荷量ベースでは、SemiAnalysisのモデルによると、長鑫の市場シェアは2025年の9%から2027年には12%に拡大する。3%ポイントのシェア増加は小さく見えるかもしれないが、SemiAnalysisが2027年には約1兆ドル規模になると予測する市場においては、これは大きな意味を持つ。
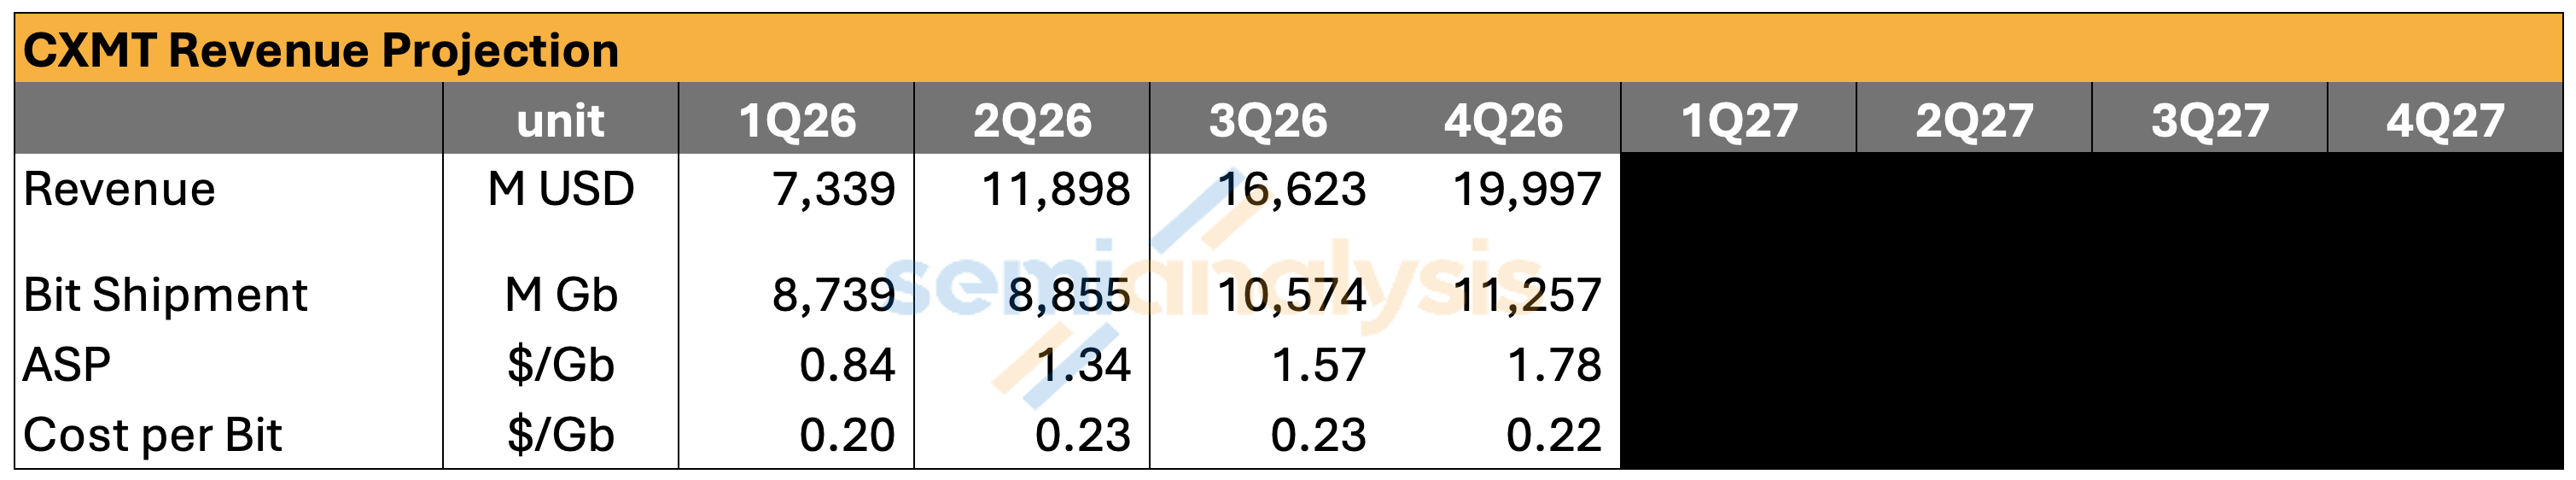
図注:CXMTのASPとビット出荷量の推移(出典:SemiAnalysis Memory Model)
「中国メモリーが市場を席巻する」というナラティブの誤解
長鑫やメモリー市場を深く追跡していない読者にとって、さらに興味深い発見は、長鑫の価格設定と業界リーダーとの比較である。Memory Modelのデータに基づくと、長鑫のDRAM ASPは、中国メモリーは構造的に安価であり、市場に衝撃を与え、世界的な価格を押し下げるという一般的な誤解に疑問を投げかけている。これは過去の特定の状況では当てはまったかもしれないが、今回のサイクルでは正確ではない。
2026年第1四半期を例にとると、長鑫のDRAM ASPは、サムスン、SKハイニックス、マイクロンと比較してわずか5~10%低い程度である。SemiAnalysisは、2026年通年でこの方向性は変わらないものの、その差は徐々に拡大すると予想している。拡大の理由は、内在的な価格差ではなく、製品構成の変化にある。トップメーカーはサーバー向けDRAMとHBMの出荷比率が高く、サーバー向けDRAMの価格見通しはコンシューマー向けDRAMよりも良好である。
2027年末までに、SemiAnalysisはサーバー用DRAMとHBMがDRAMエンドユーザー市場の需要の50%以上を占めると予測しています。サーバー用DRAMとHBMの1GBあたりの単価が高いため、主要メーカーはASP(平均販売価格)で長鑫(CXMT)との差をさらに広げると見られ、特に2027年にはHBM価格が大幅に上昇すると予想されています。
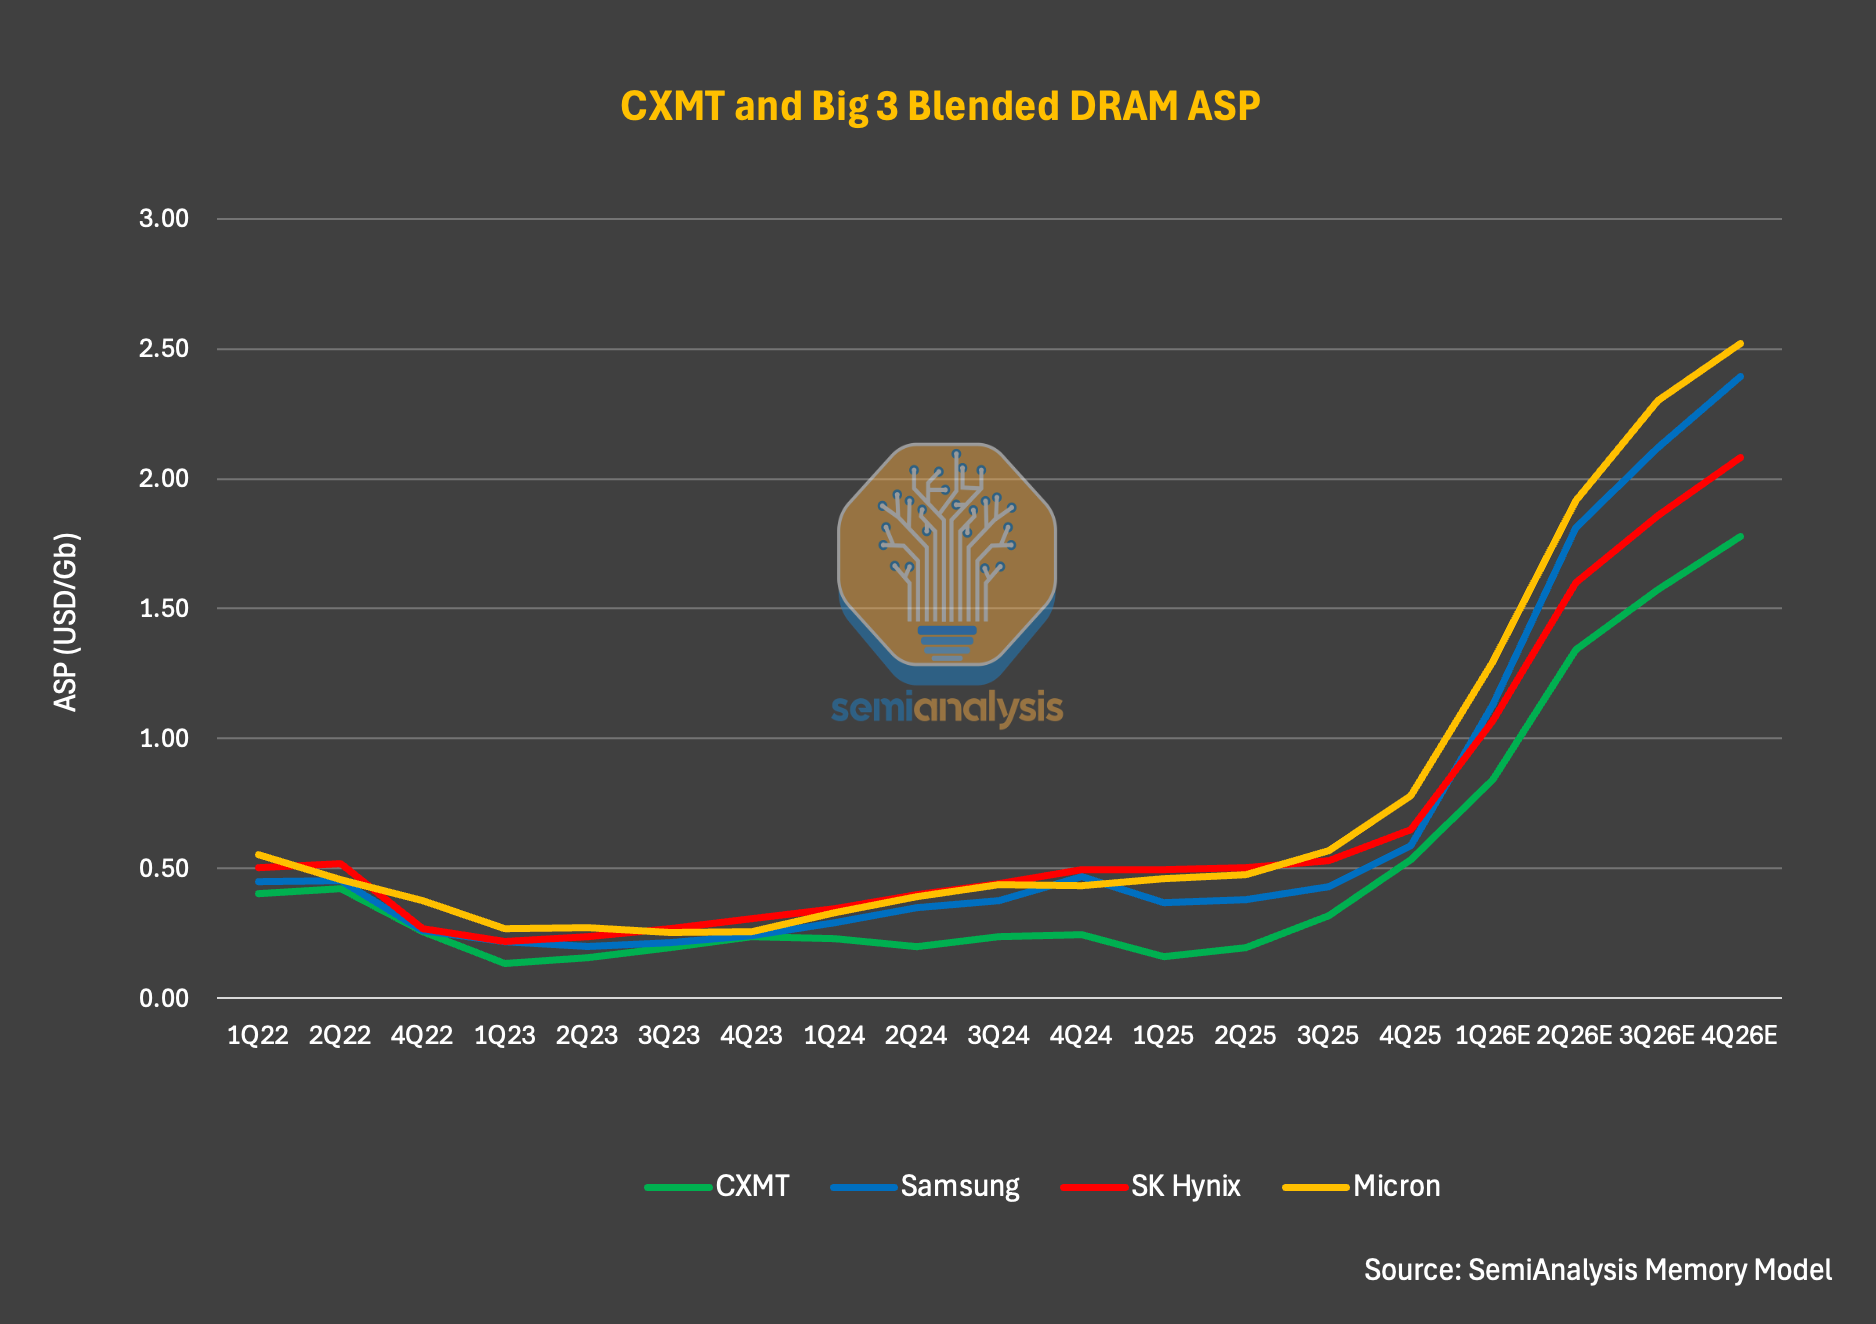
図注:DRAMメーカーのASP比較(出典:SemiAnalysis Memory Model)
利益率:サイクルの恩恵
強力なASPの追い風により、長鑫の利益率は大幅に改善しました。2025年通年の粗利益率は37.8%に達し、サムスンの39.4%やマイクロンの39.8%に迫る一方、SKハイニックスの60.4%(SKハイニックスはHBM出荷比率が高い恩恵を受けている)を大きく下回っています。長鑫の約38%の粗利益率は、2023年の-113%、2024年の-4.7%から大幅な上昇です。2025年は長鑫にとって粗利益率が過去最高となるだけでなく、初めてプラスの粗利益を達成した年でもあります。
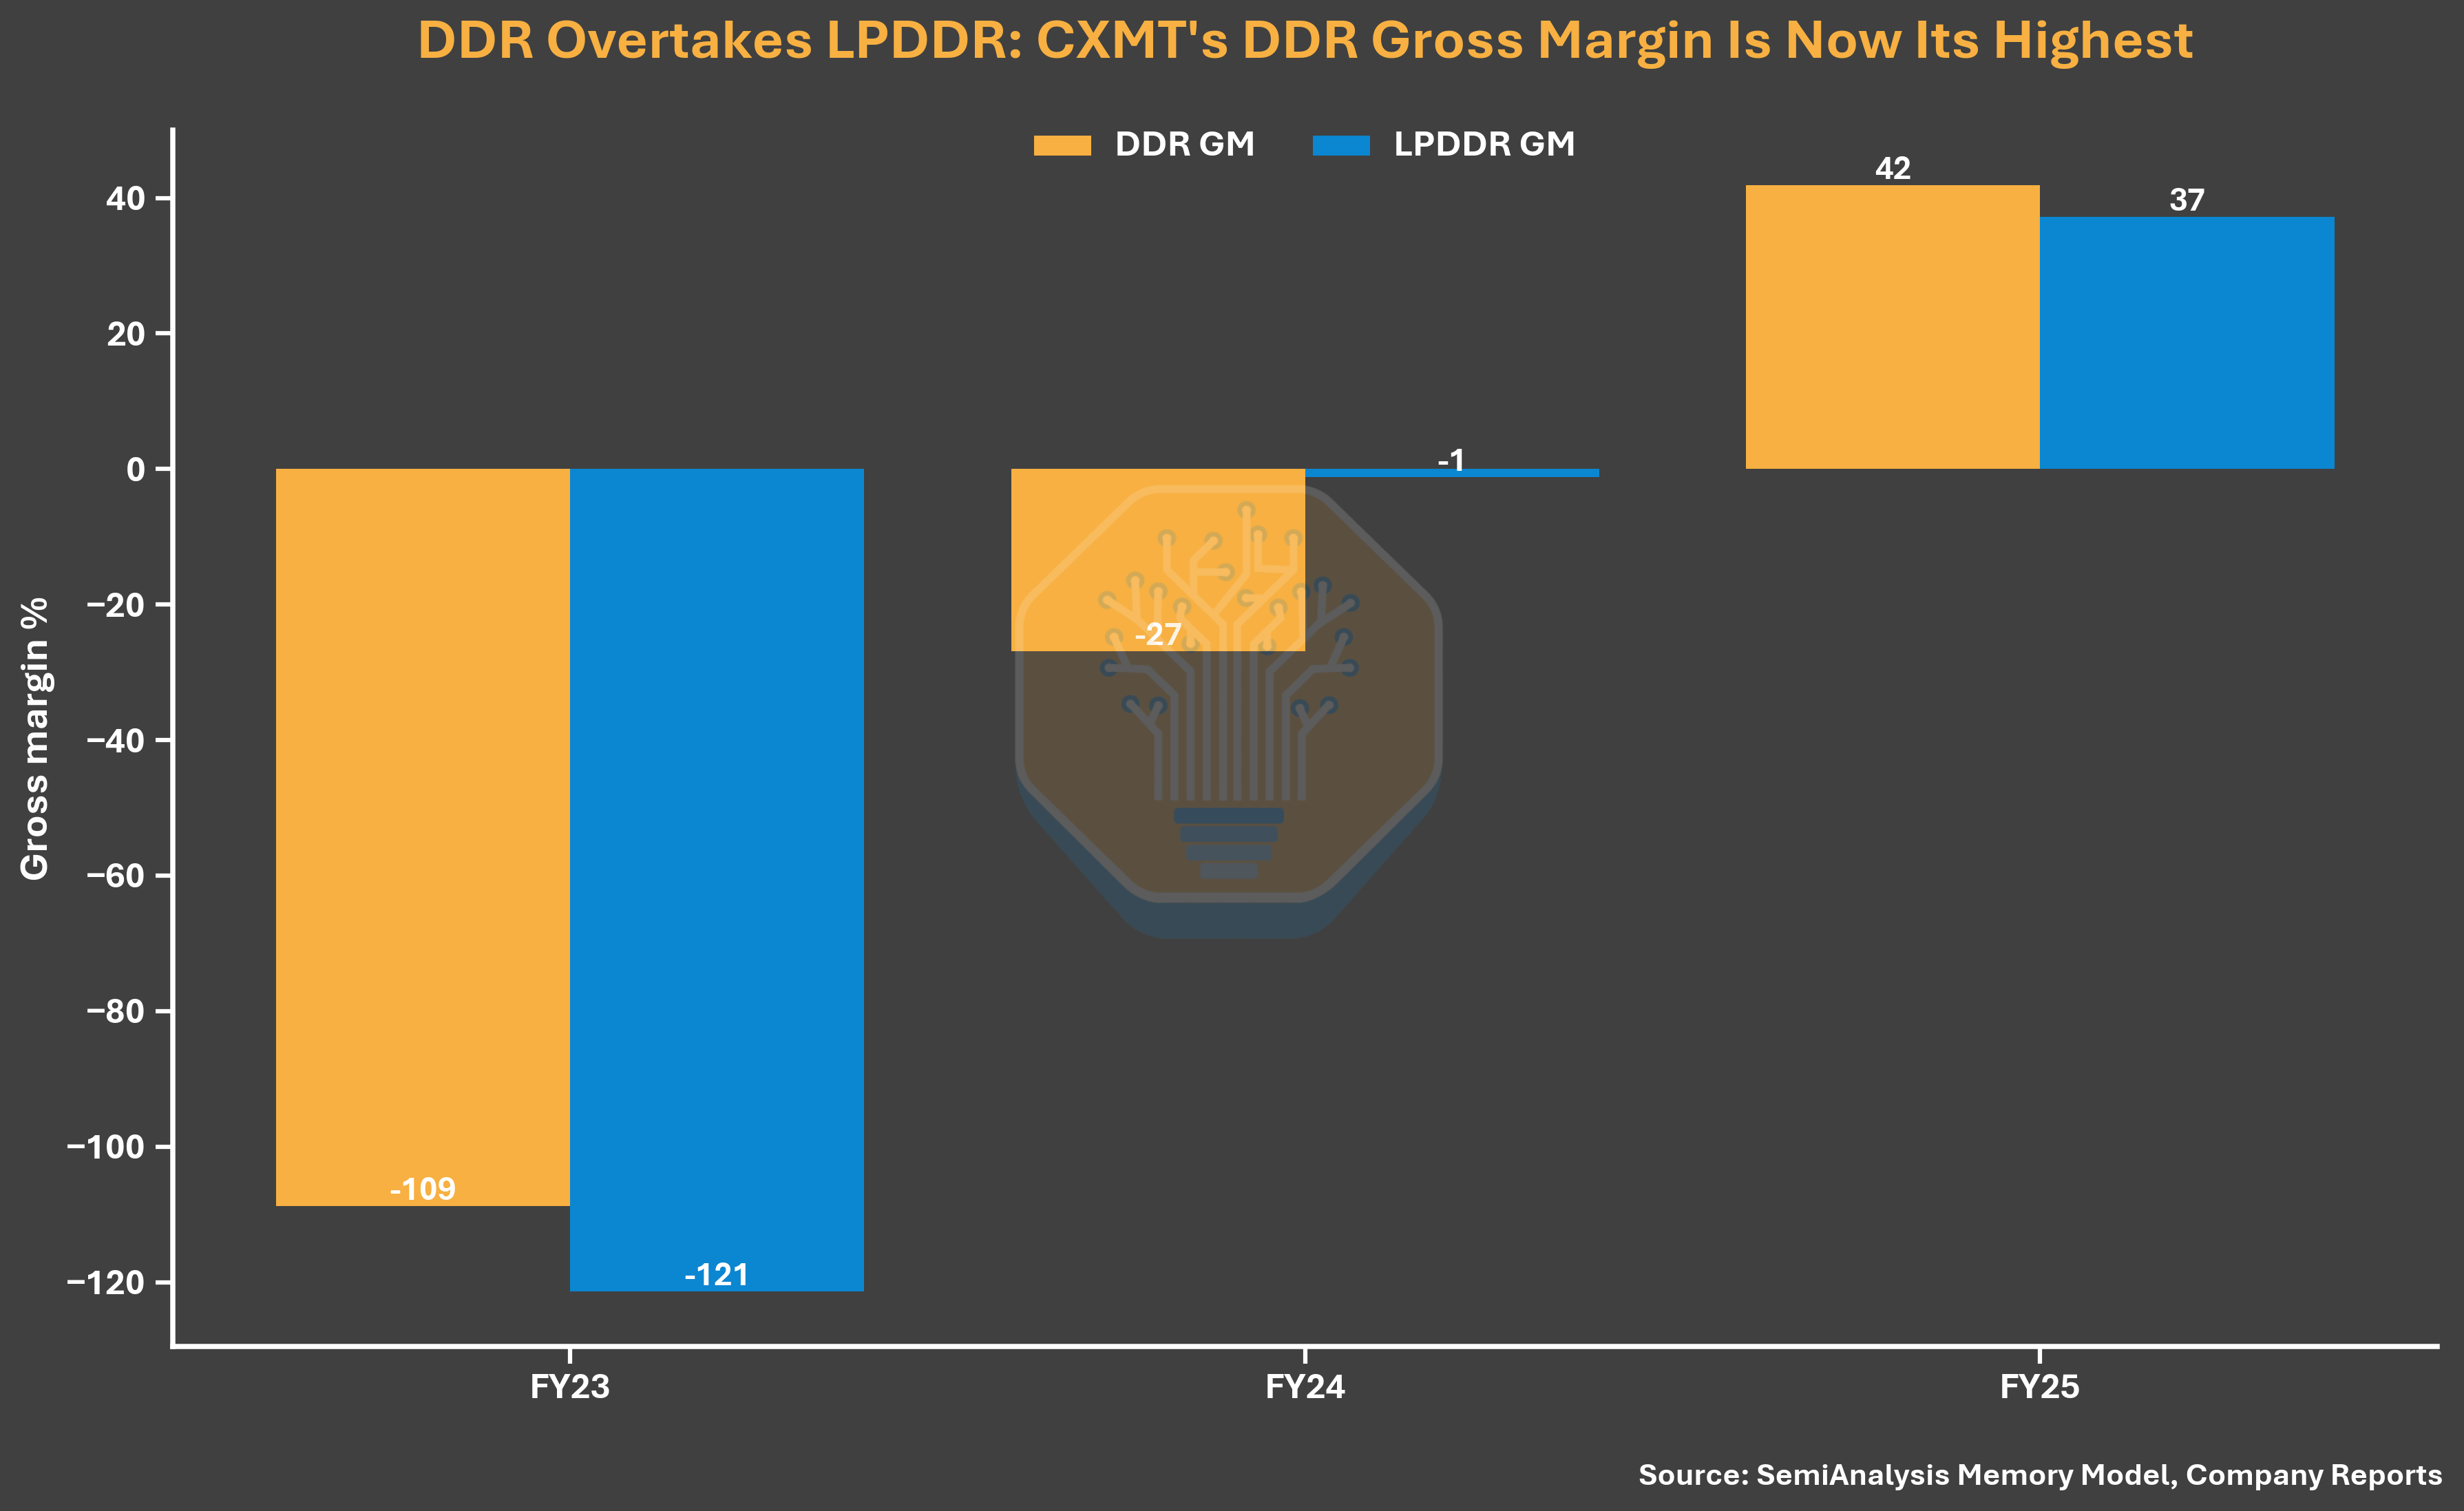
図注:DRAMメーカーの粗利益率比較(出典:SemiAnalysis Memory Model、企業報告書)
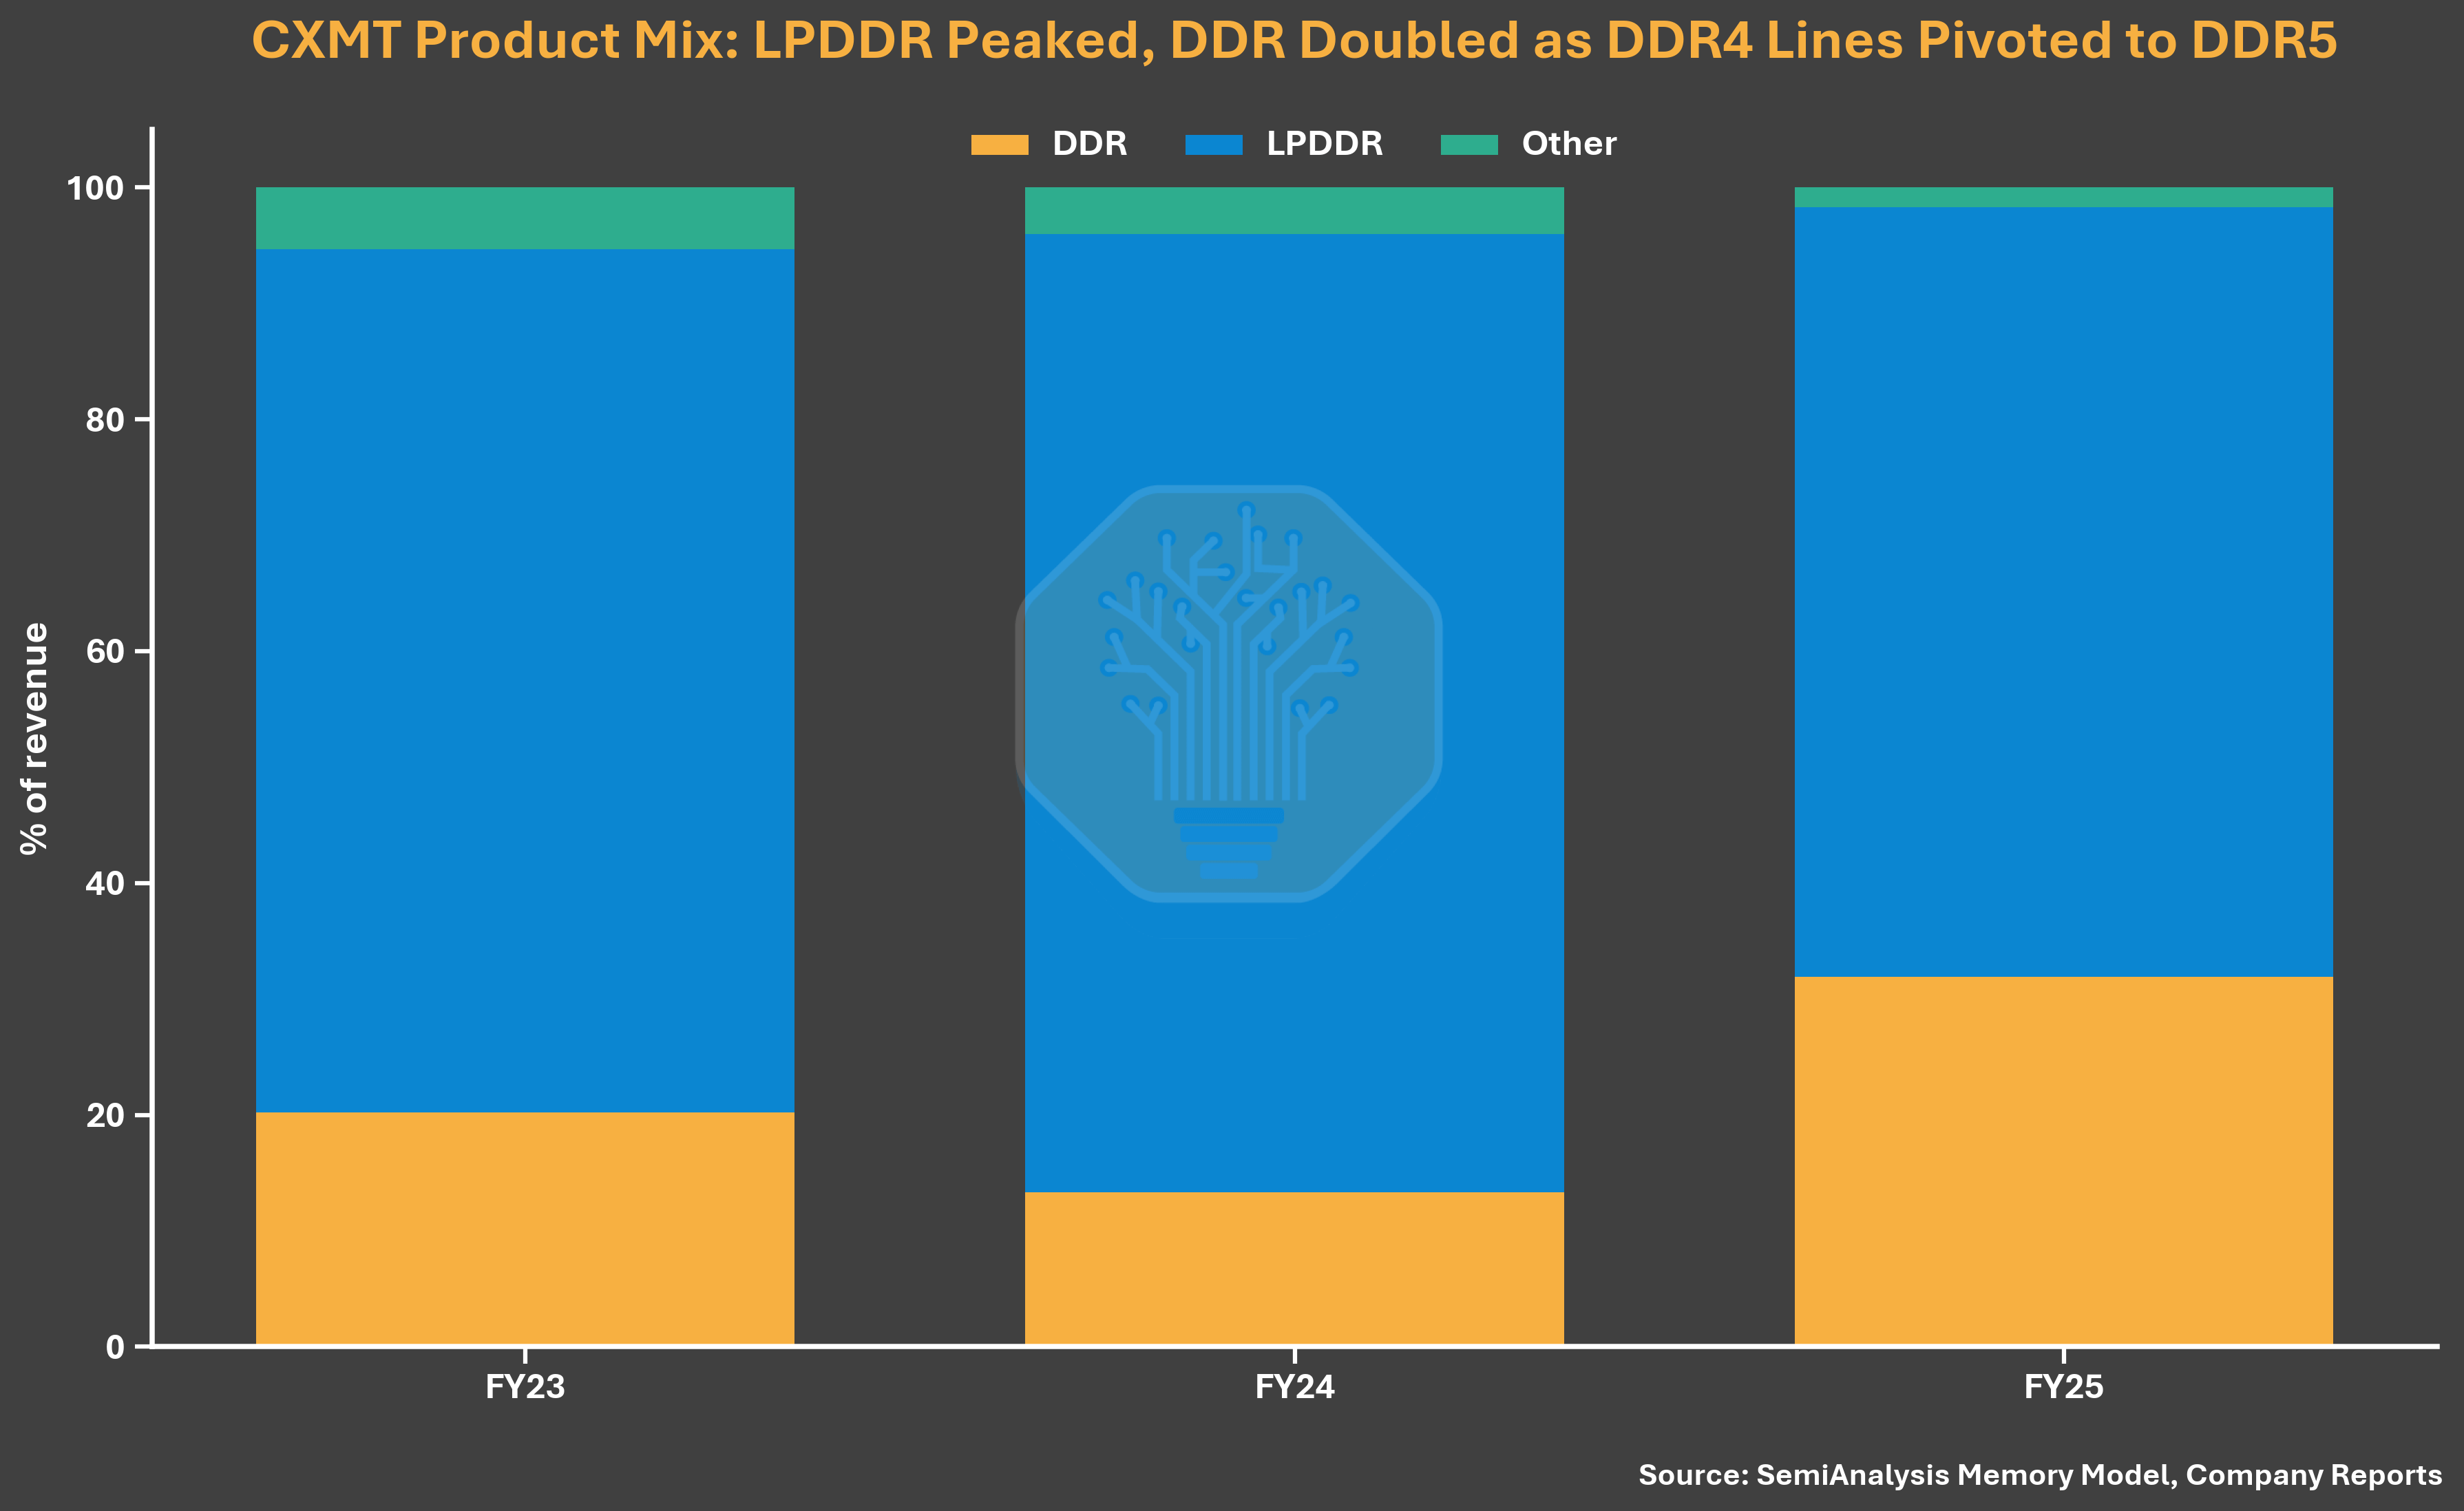
2026年に入ると、利益率はさらに改善しました。第1四半期の営業利益率は70%に達し、同期のSKハイニックスは73%、サムスンは81%、マイクロンは84%でした。ASPの成長に加え、長鑫の利益率向上は、ほぼ完全にコモディティDRAMに特化した製品構成によるものです。現在の環境では、コモディティDRAMの利益率は実際にはHBMよりも高くなっています。目論見書によると、2025年の同社のビット出荷の約99%は従来のLPDDRおよびDDR製品であり、HBMの収益および利益への貢献はごくわずかです。
図注:DRAMメーカーの営業利益率比較(出典:SemiAnalysis Memory Model、企業報告書)
シンプルなDDR5の単位コスト分析で状況が明確になる。SemiAnalysisによると、長鑫(CXMT)のDDR5はビットあたりのコストが依然として大手3社より30%以上高い。しかし、2026年第1四半期のDDR5価格が非常に強気であるため、長鑫の粗利益率は70%以上に押し上げられている。これは、長鑫の利益率改善が主に価格主導であり、製品競争力やコスト構造の実質的な向上によるものではないことを意味する。
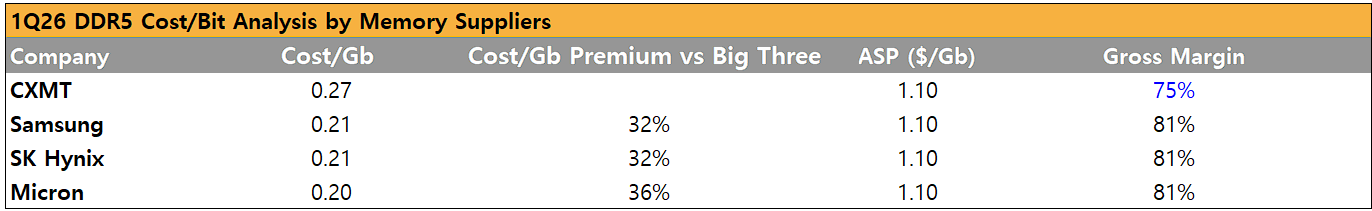
図注:DDR5 ビットあたりコスト比較(出典:SemiAnalysis Memory Model)
生産能力拡大:Micronに迫る
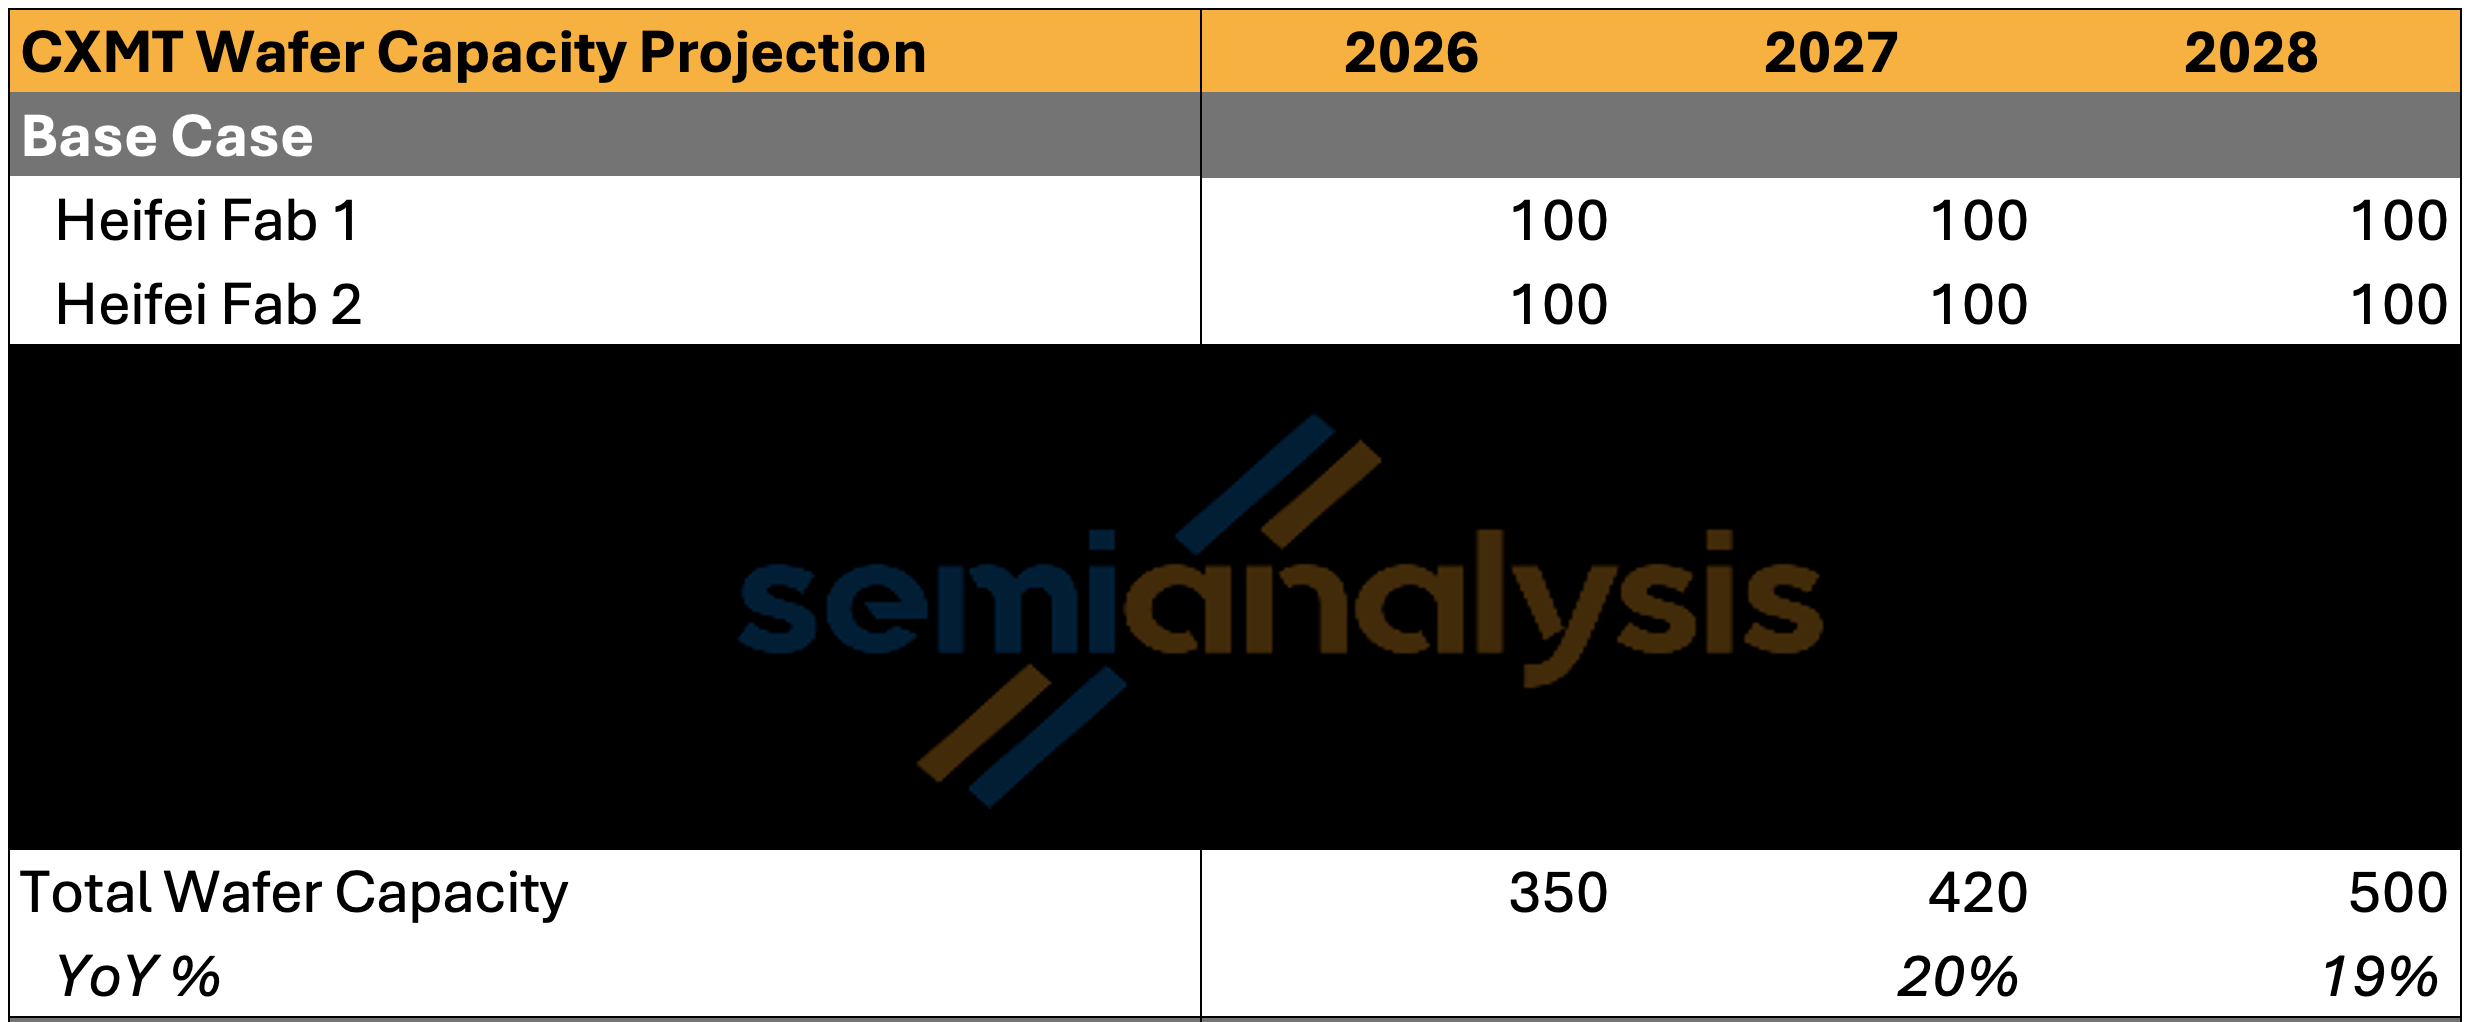
記録的な利益に加え、長鑫は生産能力でも追い上げている。SemiAnalysisは、2026年末までに長鑫のウェハー生産能力が月産約35万枚に達し、Micronの月産約38.5万枚にわずかに及ばないと予測している。ウェハー生産能力で見ると、長鑫は業界第3位のメモリーメーカーになる見込みだ。
図注:世界のDRAMメーカー ウェハー月産能力比較(出典:SemiAnalysis Memory Model)
しかし、長鑫と大手2社(Samsung約72万枚/月、SK hynix約59.5万枚/月)との間には依然として大きな差がある。2027年までに、上海第1期の初期立ち上げと合肥・北京のフル生産により、長鑫の生産能力は月産約42万枚に達し、世界のDRAM生産能力の約17%を占める。これは2025年の約13%から増加した数字だ。ビット出荷量ベースでは、2025年の9%から2027年の12%へとシェアが拡大する。
2028年までに、合肥のフル生産と上海の2期にわたる継続的な立ち上げにより、SemiAnalysisは長鑫が月産50万枚に達し、世界のDRAM供給の約17%を占めると予測している。
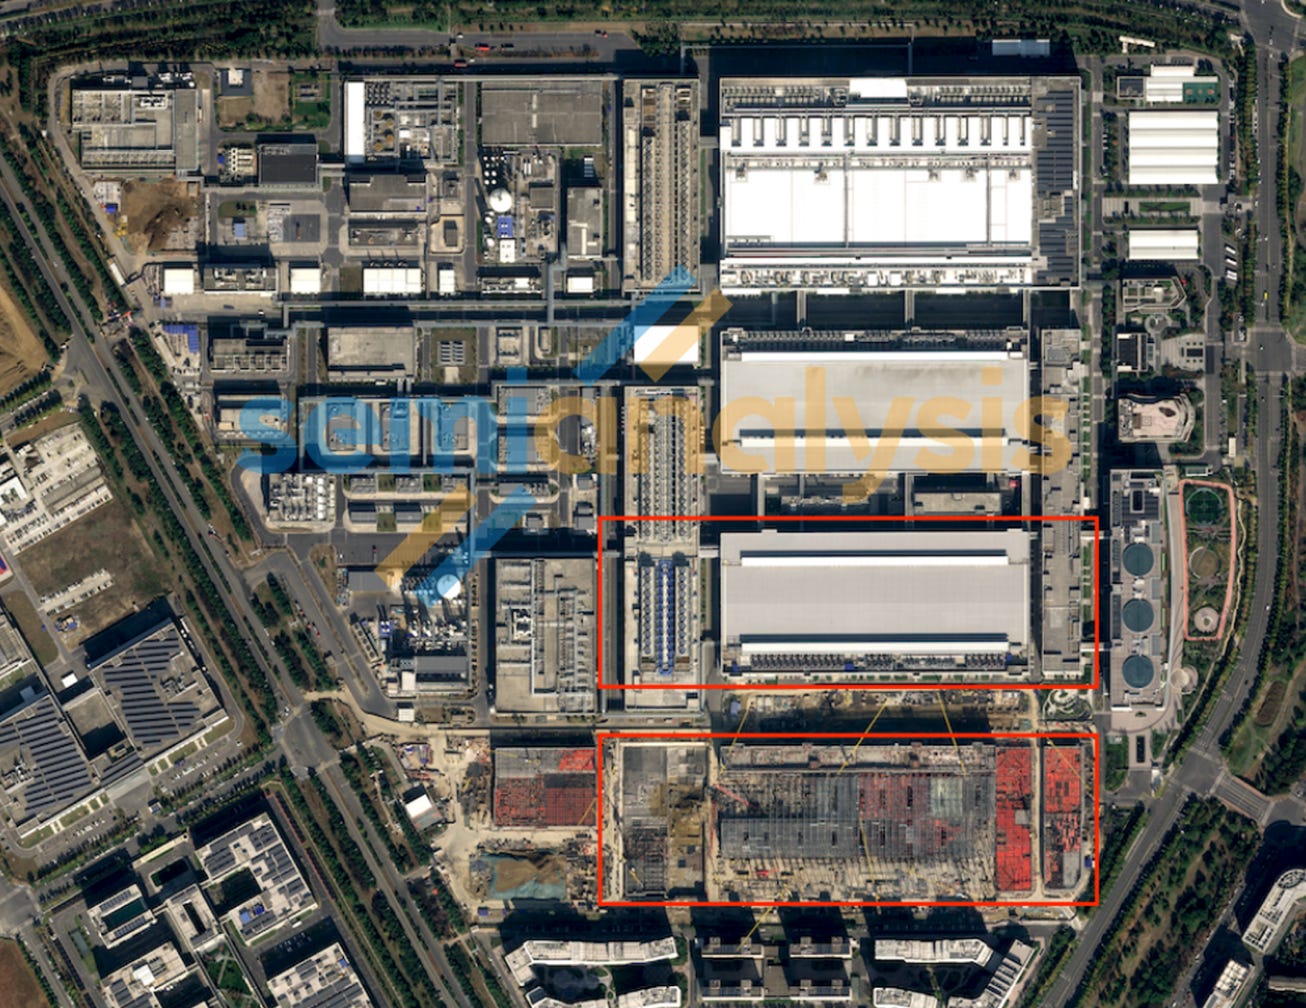
図注:CXMT 合肥工場の生産能力(出典:SemiAnalysis Memory Model)
供給過剰の懸念:少なくとも2年間は心配無用
長鑫が世界のDRAM生産能力においてますます重要な役割を果たす中、過去のサイクルと同様に、投資家は中国メーカーが需給バランスを崩す可能性を懸念している。SemiAnalysisは、この懸念は少なくとも今後2年間は過大評価されていると考える。長鑫や他のメモリメーカーの増加分の生産能力とビット出荷を考慮した場合、稼働率が90%以上であると仮定すると、DRAMの供給は依然として極めて逼迫している。
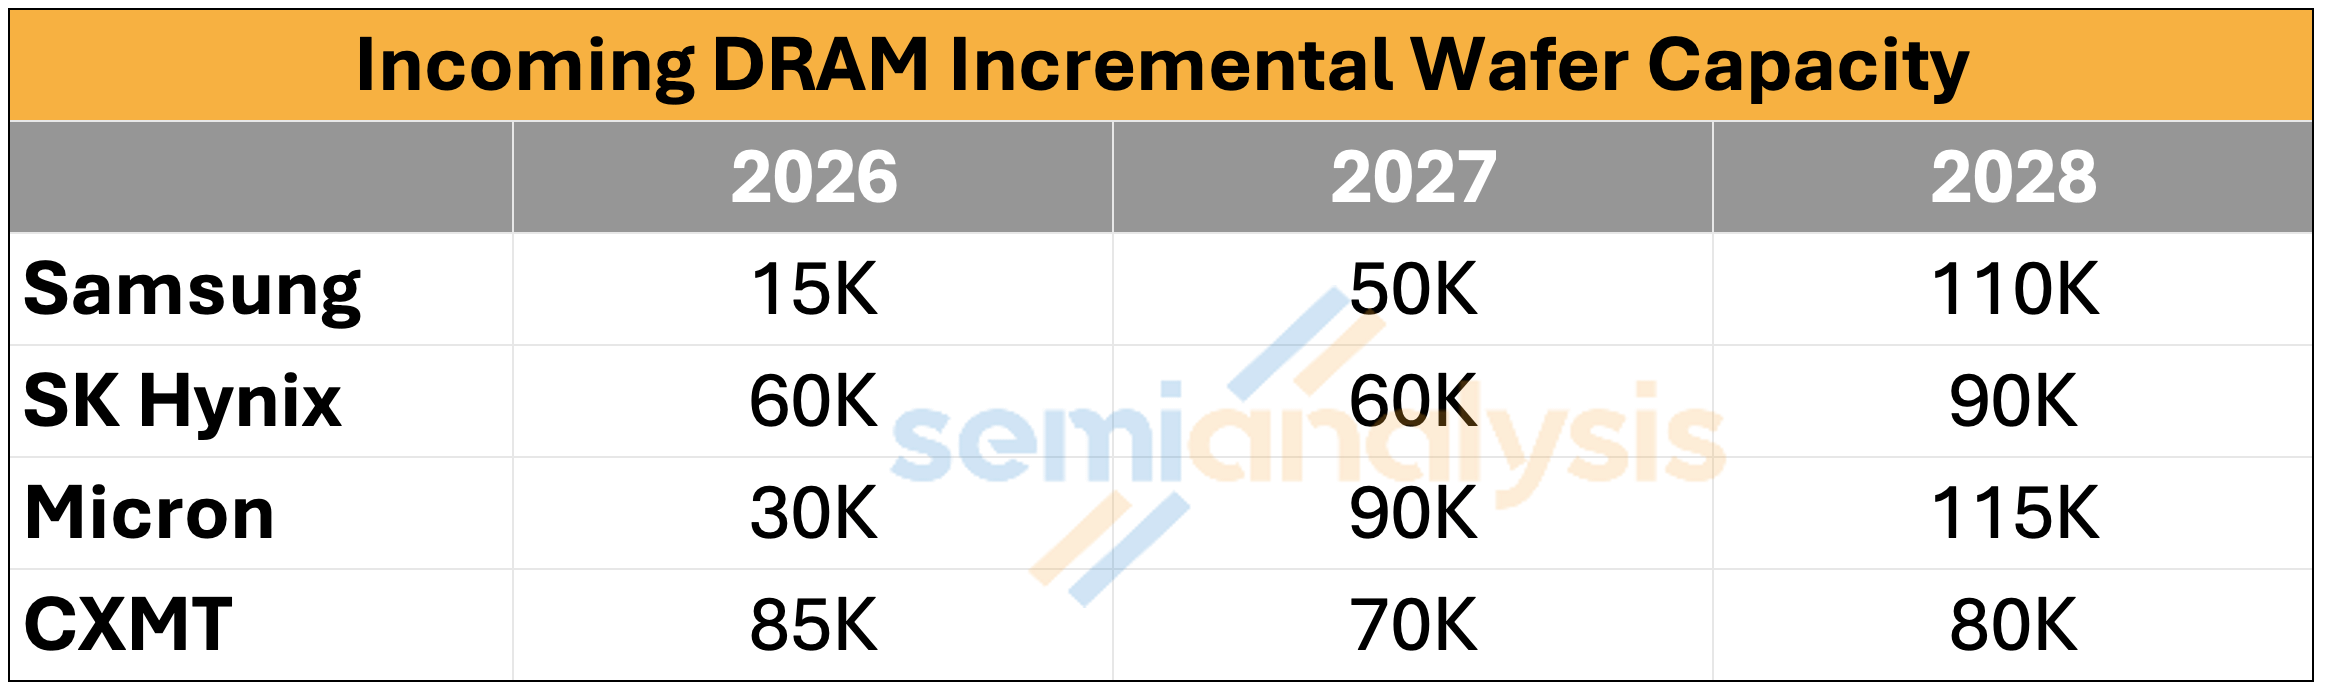
図注:DRAM需給バランス(出典:SemiAnalysis Memory Model)
長鑫の生産能力拡大ペースだけを見ると、2026年から2028年にかけて、それぞれ月産約8.5万枚、7万枚、8万枚の増加が見込まれる。一方、サムスンは1.5万枚/5万枚/11万枚、SKハイニックスは6万枚/6万枚/9万枚、マイクロンは3万枚/9万枚/11.5万枚である。これらの増産分を考慮しても、DRAMは2026年に一桁台後半のパーセントで不足し、2027年にはその不足幅が一桁台後半から二桁台前半に拡大する。SemiAnalysisは以前、DRAMが2028年まで供給不足が続く可能性がある理由を詳述している。
長鑫には、現在のペースを超えて非合理的に生産能力を拡大し、市場を混乱させる能力はない。なぜなら、ウェハー工場の建設には長い時間がかかるからだ。現在の極めて有利な価格設定環境こそが、長鑫の業績爆発の主な原動力であり、長鑫は当然この環境が続くことを望んでいる。SemiAnalysisが追跡するウェハー工場の建設進捗からも、その可能性を示す兆候は見られない。ただし、上海工場のフル生産時の総ウェハー生産能力は月産40万枚を超える可能性があることを強調しておく。
HBM:長鑫の苦境
HBMに関して、長鑫のウェハー配分は非常に限られている。2025年末時点で、長鑫の月産約265万枚の生産能力のうち、HBMに割り当てられているのはわずか約5000枚である。SemiAnalysisは、この数字が2026年末までに約3万枚、2027年末までに約5.5万枚に増加すると予測している。これは、目論見書に開示された2025年の収益の約99%がDDRとLPDDRによるものであるというデータと一致する。
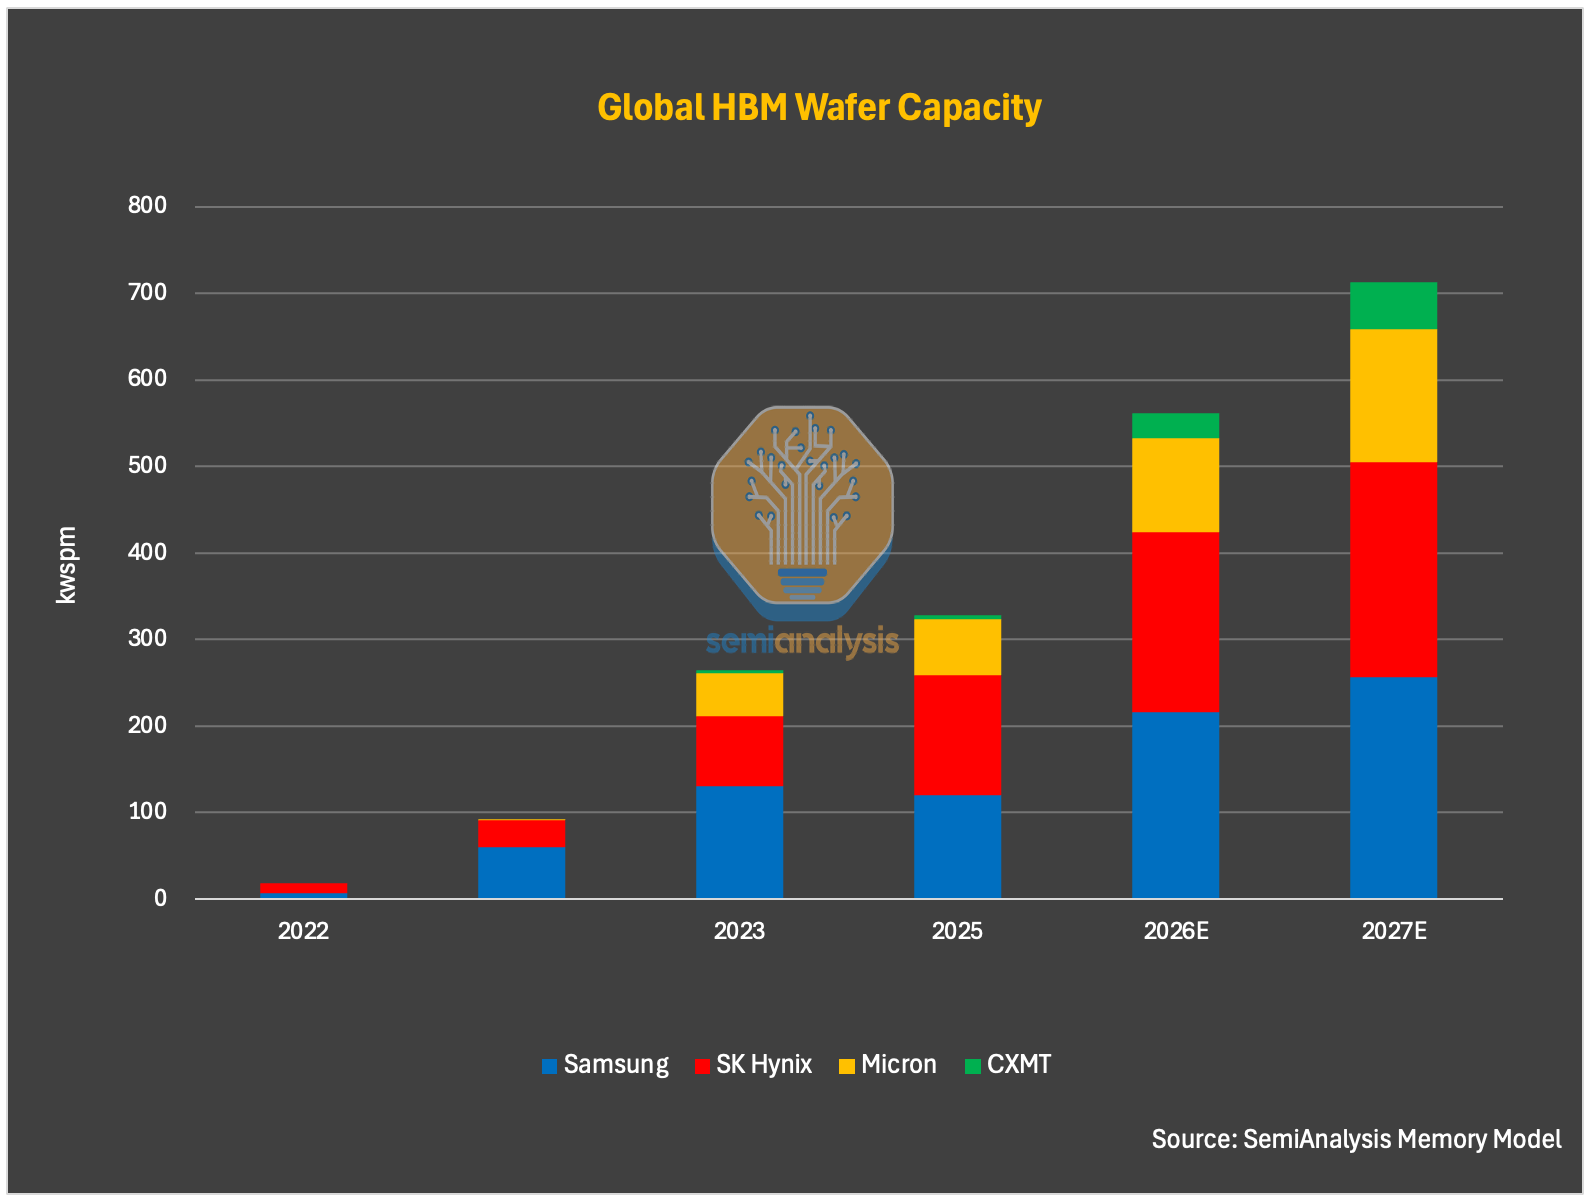
図注:CXMT HBM ウェーハ生産能力配分(出典:SemiAnalysis Memory Model)
しかし、この配分構造は変わる可能性がある。中国のAI計算能力の自主制御推進は、企業の商業的優先順位と衝突する可能性があり、その圧力は時間とともに強まると予想される。SemiAnalysisは、政府が長鑫(CXMT)をHBMに生産能力を振り向けるよう誘導する要素を予測に組み込み、2027年と2028年にHBM生産能力が加速的に拡大すると見込んでいる。長鑫のHBM生産能力は2027年に月産5.5万枚、2028年に月産10万枚に達し、世界のHBMウェーハ供給に占めるシェアは2025年の1%から2028年には12%に増加すると予測されている。
忘れてはならないのは、長鑫は他のメモリーメーカーとは異なり、経済的・技術的に重要な企業であるだけでなく、国家が優先政策目標を推進するために活用できる戦略的資産であるということだ。
短期的なビジネスロジックから見れば、長鑫がHBMではなく汎用DRAMに生産能力を優先的に配分するのは合理的である。現在、汎用DRAMの利益率は長鑫のHBM製品を大幅に上回り、同じウェーハ面積あたりのビット生産量はHBMの3倍以上である。HBM技術が未成熟な段階では、HBM生産能力に大量に投資することは、より高い利益率とより多くの出荷量が見込める汎用DRAMの貴重なウェーハ生産能力を消費することになる。しかし、中国はHBMの展開を進めなければならない。なぜなら、HBMの対中販売は米国の輸出規制によって厳しく制限されており、韓国メーカーの対中出荷は一部の抜け穴に依存しているからだ。
HBM技術格差
技術的な準備状況に関して、SemiAnalysisは長鑫が依然としてHBM3 8-hiの量産安定性に苦戦しており、12-hiではさらに大きな課題に直面していると見ている。
前工程では、長鑫はG4(1zノード相当)の生産安定性において進展を見せており、2026年のDRAM生産の大部分はG4プロセスに基づくものとなる。しかし、HBMに使用されるDRAMコアチップは、より大きなダイ面積と厳しい性能要件のため、ウェーハソート歩留まりは汎用DRAMを大幅に下回るはずである。SemiAnalysisは、前工程の歩留まりが依然として長鑫の大きな課題であり、同業他社との差は依然として大きいと分析している。G4の歩留まりは改善しているものの、2024年と2025年の低い利益率から推測すると、1zノードの業界標準である成熟歩留まり85~90%を依然として下回っている可能性がある。これは、設備制約と製造経験が依然として長鑫が克服すべき持続的な障害であることを示唆している。
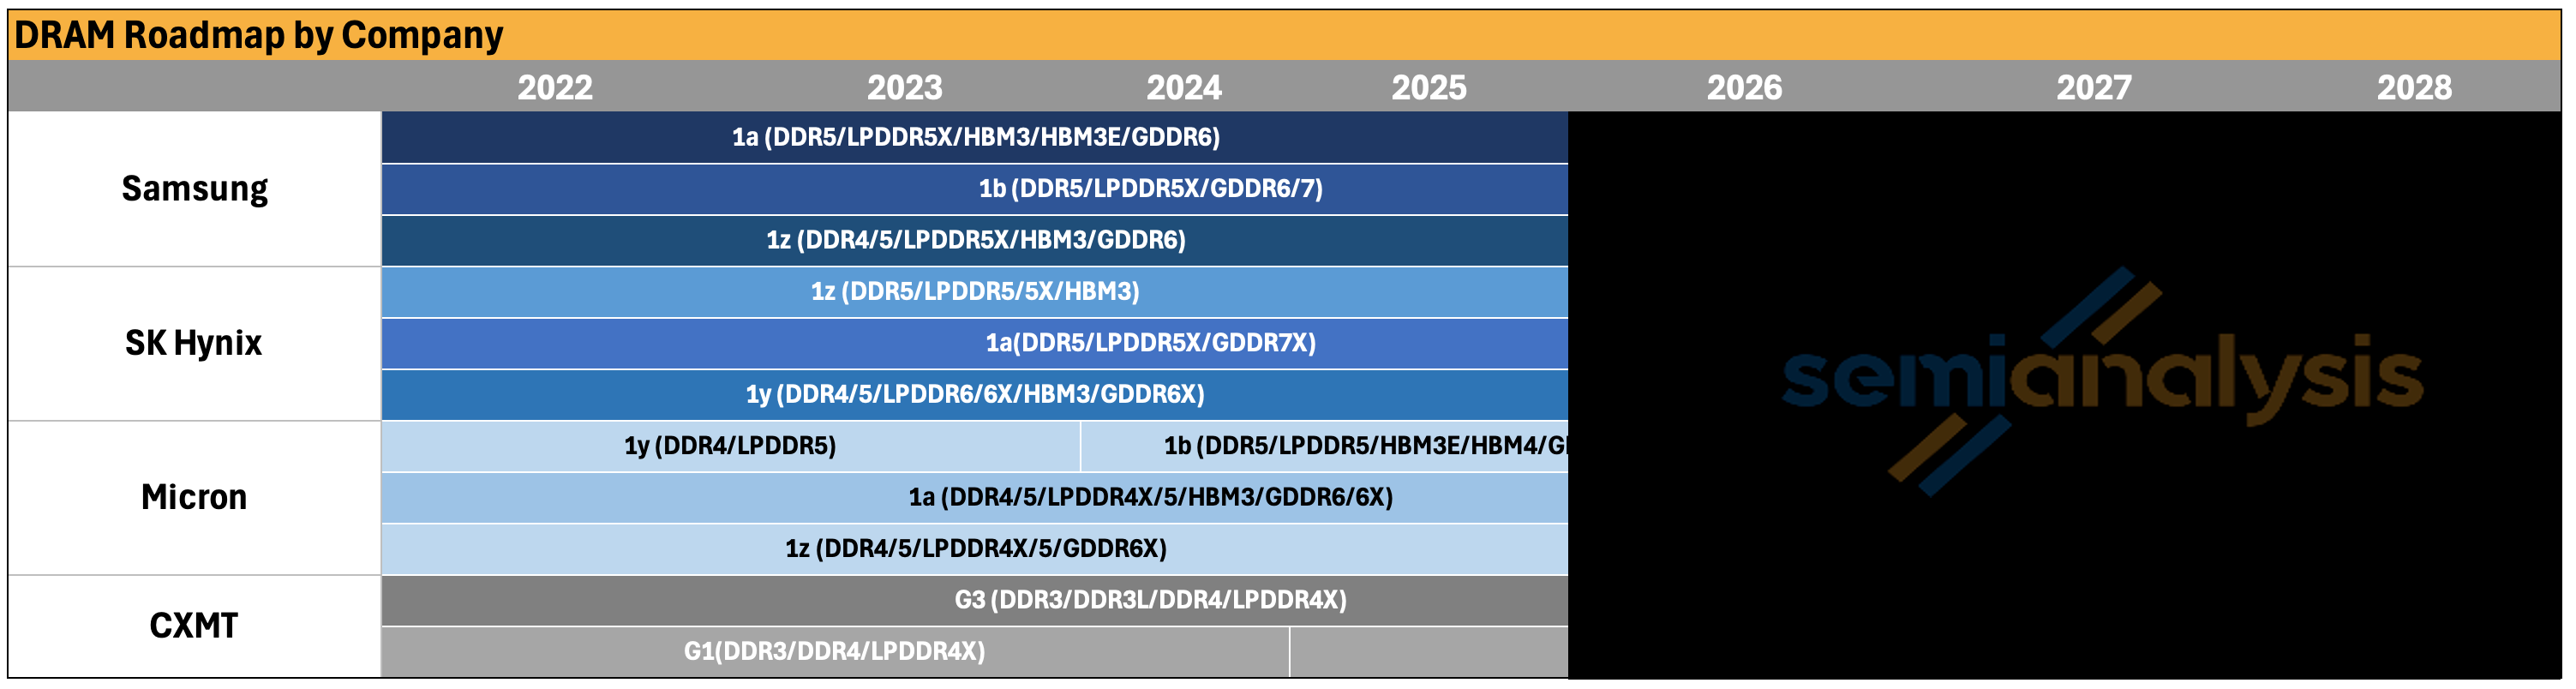
図注:CXMT DRAM プロセスノードロードマップと歩留まり(出典:SemiAnalysis Memory Model)
次世代プロセスノードG5(1aノード相当)は、理論上はMicronの1aと同様にEUV露光装置に依存せずに進めることができるが、製造および設計上の課題がますます大きくなる。これらの課題は、このノードをHBM向けDRAMダイに適用する際にさらに深刻化する。
ダイスタッキングは、長鑫(CXMT)のHBMにおける最大の障壁である。HBMスタッキングは通常、深刻な技術的課題をもたらす:熱応力、ダイのクラック、反り、接合欠陥、および多層スタッキングによる歩留まり低下。HBM3の8-hiからHBM3の12-hi、さらにはHBM3Eへと進むにつれて、これらの問題はより深刻になる。なぜなら、長鑫は12-hi以上のHBMにおける製造経験がまだ不足しているからである。
スタッキングの課題は長鑫だけに特有のものではない。トップメーカーも12-hiのHBM4において、ダイのクラック、熱管理、歩留まり低下などの問題に直面している。16-hiや20-hiはさらに困難である——Rubin Ultraが16-hiではなく12-hiのHBM4Eを採用する理由の一つは供給にある:16-hiはより多くのDRAMウェハーを必要とし、製造が難しく、ウェハー損失が大きく、有効ビット供給が少なくなる。
SemiAnalysisは、長鑫がHBM3をスキップし、HBM3Eの8-hiおよび12-hiに直接注力する可能性が高まっていると見ている。理由は二つある:一つは、顧客が2027年の時間枠でより競争力のあるHBM製品を必要としていること、もう一つは、主流のアクセラレーターがその時点でHBM3E、HBM4、HBM4Eを搭載することになるからである。
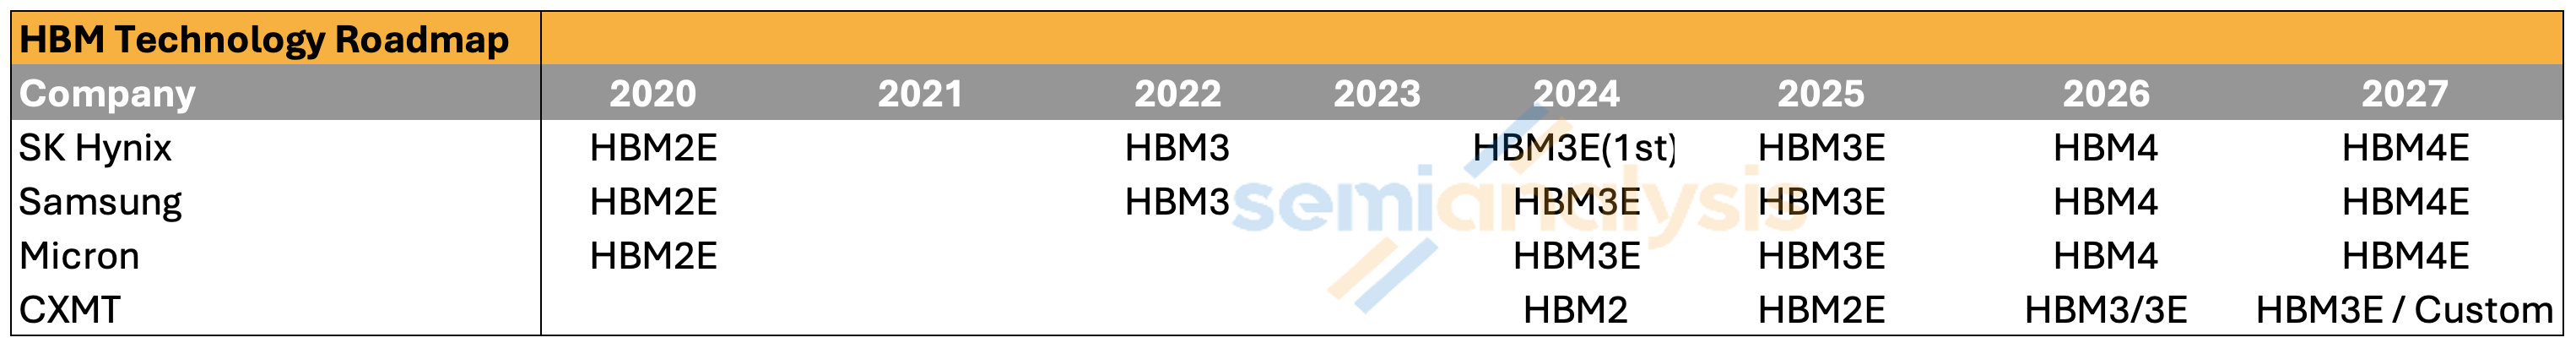
図注:グローバルHBMロードマップ比較(出典:SemiAnalysis Memory Model)
後工程パッケージングに関しては、長鑫がMR-MUFを使用しているのかTC-NCFを使用しているのかについては依然として議論があるが、パッケージングの課題は比較的制御可能である。なぜなら、同社およびそのパッケージング・テストパートナーは輸出規制の下で受ける制限が少ないからである。長鑫は通富微電(TFME)などのトップOSATと緊密に協力しており、後工程能力は徐々に改善されているはずだが、トップメモリメーカーとの差は依然として存在する。
既存の製造上の課題に基づき、SemiAnalysisは長鑫(CXMT)のHBM3 8-hiにおける前工程および後工程の歩留まりをそれぞれ約35%および70%とモデル化しており、総合歩留まりはわずか約25%である。HBM3 12-hiやHBM3E 12-hiは、積層と接合の難易度がさらに高いため、総合歩留まりはさらに低いと見込まれる。この歩留まり水準では、同じウェハー生産能力であっても、長鑫のHBM生産量はトップメーカーを大幅に下回る。さらに重要なのは、生産されたHBMの利益率が極めて低く、特に現在の価格環境における汎用DRAMと比較した場合である。
長鑫のHBMの苦境は、その製品浸透にも反映されている。SemiAnalysisは、長鑫のHBMを採用する可能性があるのは、華為(ファーウェイ)、寒武紀(カンブリコン)、および少数の新興中国AIチップスタートアップに限られると見ているが、採用比率は非常に高くなる可能性がある。国内のAIアクセラレーターメーカーは、可能な限り、利用可能なあらゆるチャネルを通じて、あるいは2024年12月の輸出規制前の在庫を通じて、外国製のHBM3やHBM3Eを依然として好む傾向にある。中国国内のクラウド事業者による設備投資と計算能力構築が急速に拡大するにつれ、国産HBMの需要も急速に高まっている。
注目すべき例外が一つある。華為と長鑫は、JEDEC規格やPHYに依存しないカスタムHBMを開発する予定であり、これにより帯域幅の劣位を補う助けとなるだろう。
中国が直面するHBM供給制約は、国産HBMの開発の遅れ自体が示唆するよりも深刻である可能性がある。主要なHBMサプライヤー3社の供給自体が逼迫しており、2024年12月の米国輸出規制に基づき、中国へのHBM2Eおよびそれ以降の先進的なHBM製品の販売が制限されている。供給が逼迫した環境下では、これらのメーカーがリスクを冒して規制に違反し中国に販売する意欲はさらに低い。
しかし、HBMの転送や密輸により状況はさらに複雑化している。一部の中国企業は、依然としてさまざまなチャネルを通じてHBM3を入手している。海外事務所や第三国パートナーを通じた転送は依然として一つの経路である。一部の第三国のOSATや仲介業者もこれらの流通を促進している。一部の事業体は、完全に組み立てられていないシステムやモジュールの形で輸出し(完成したGPUやASICとはみなされないため、中国への輸出が依然として許可されている)、その後HBMは分解され、国産のGPUやASICに再パッケージされる。
IPOの構造が明らかにするもの
長鑫は中国最大級の半導体IPOの一つとなる可能性があり、その株式構造は帳簿上の財務データよりも注目に値する。長鑫は2025年の連結純利益が714億元であると報告しているが、親会社の株主に帰属する純利益はわずか187億元であり、74%が少数株主持分に帰属している。
その理由は株式構造にある。長鑫(CXMT)は長鑫新橋の経済的権益の30.68%、長鑫集電北京の経済的権益の31.72%しか保有していないが、長期にわたる一致行動者契約により、それぞれ73.01%と75.32%の議決権を支配している。これにより、同社は実質的に大部分を所有していないウェハー工場を連結決算に含めることが可能となり、連結データは一般株主が実際に受け取れる利益を約4倍に過大評価している。
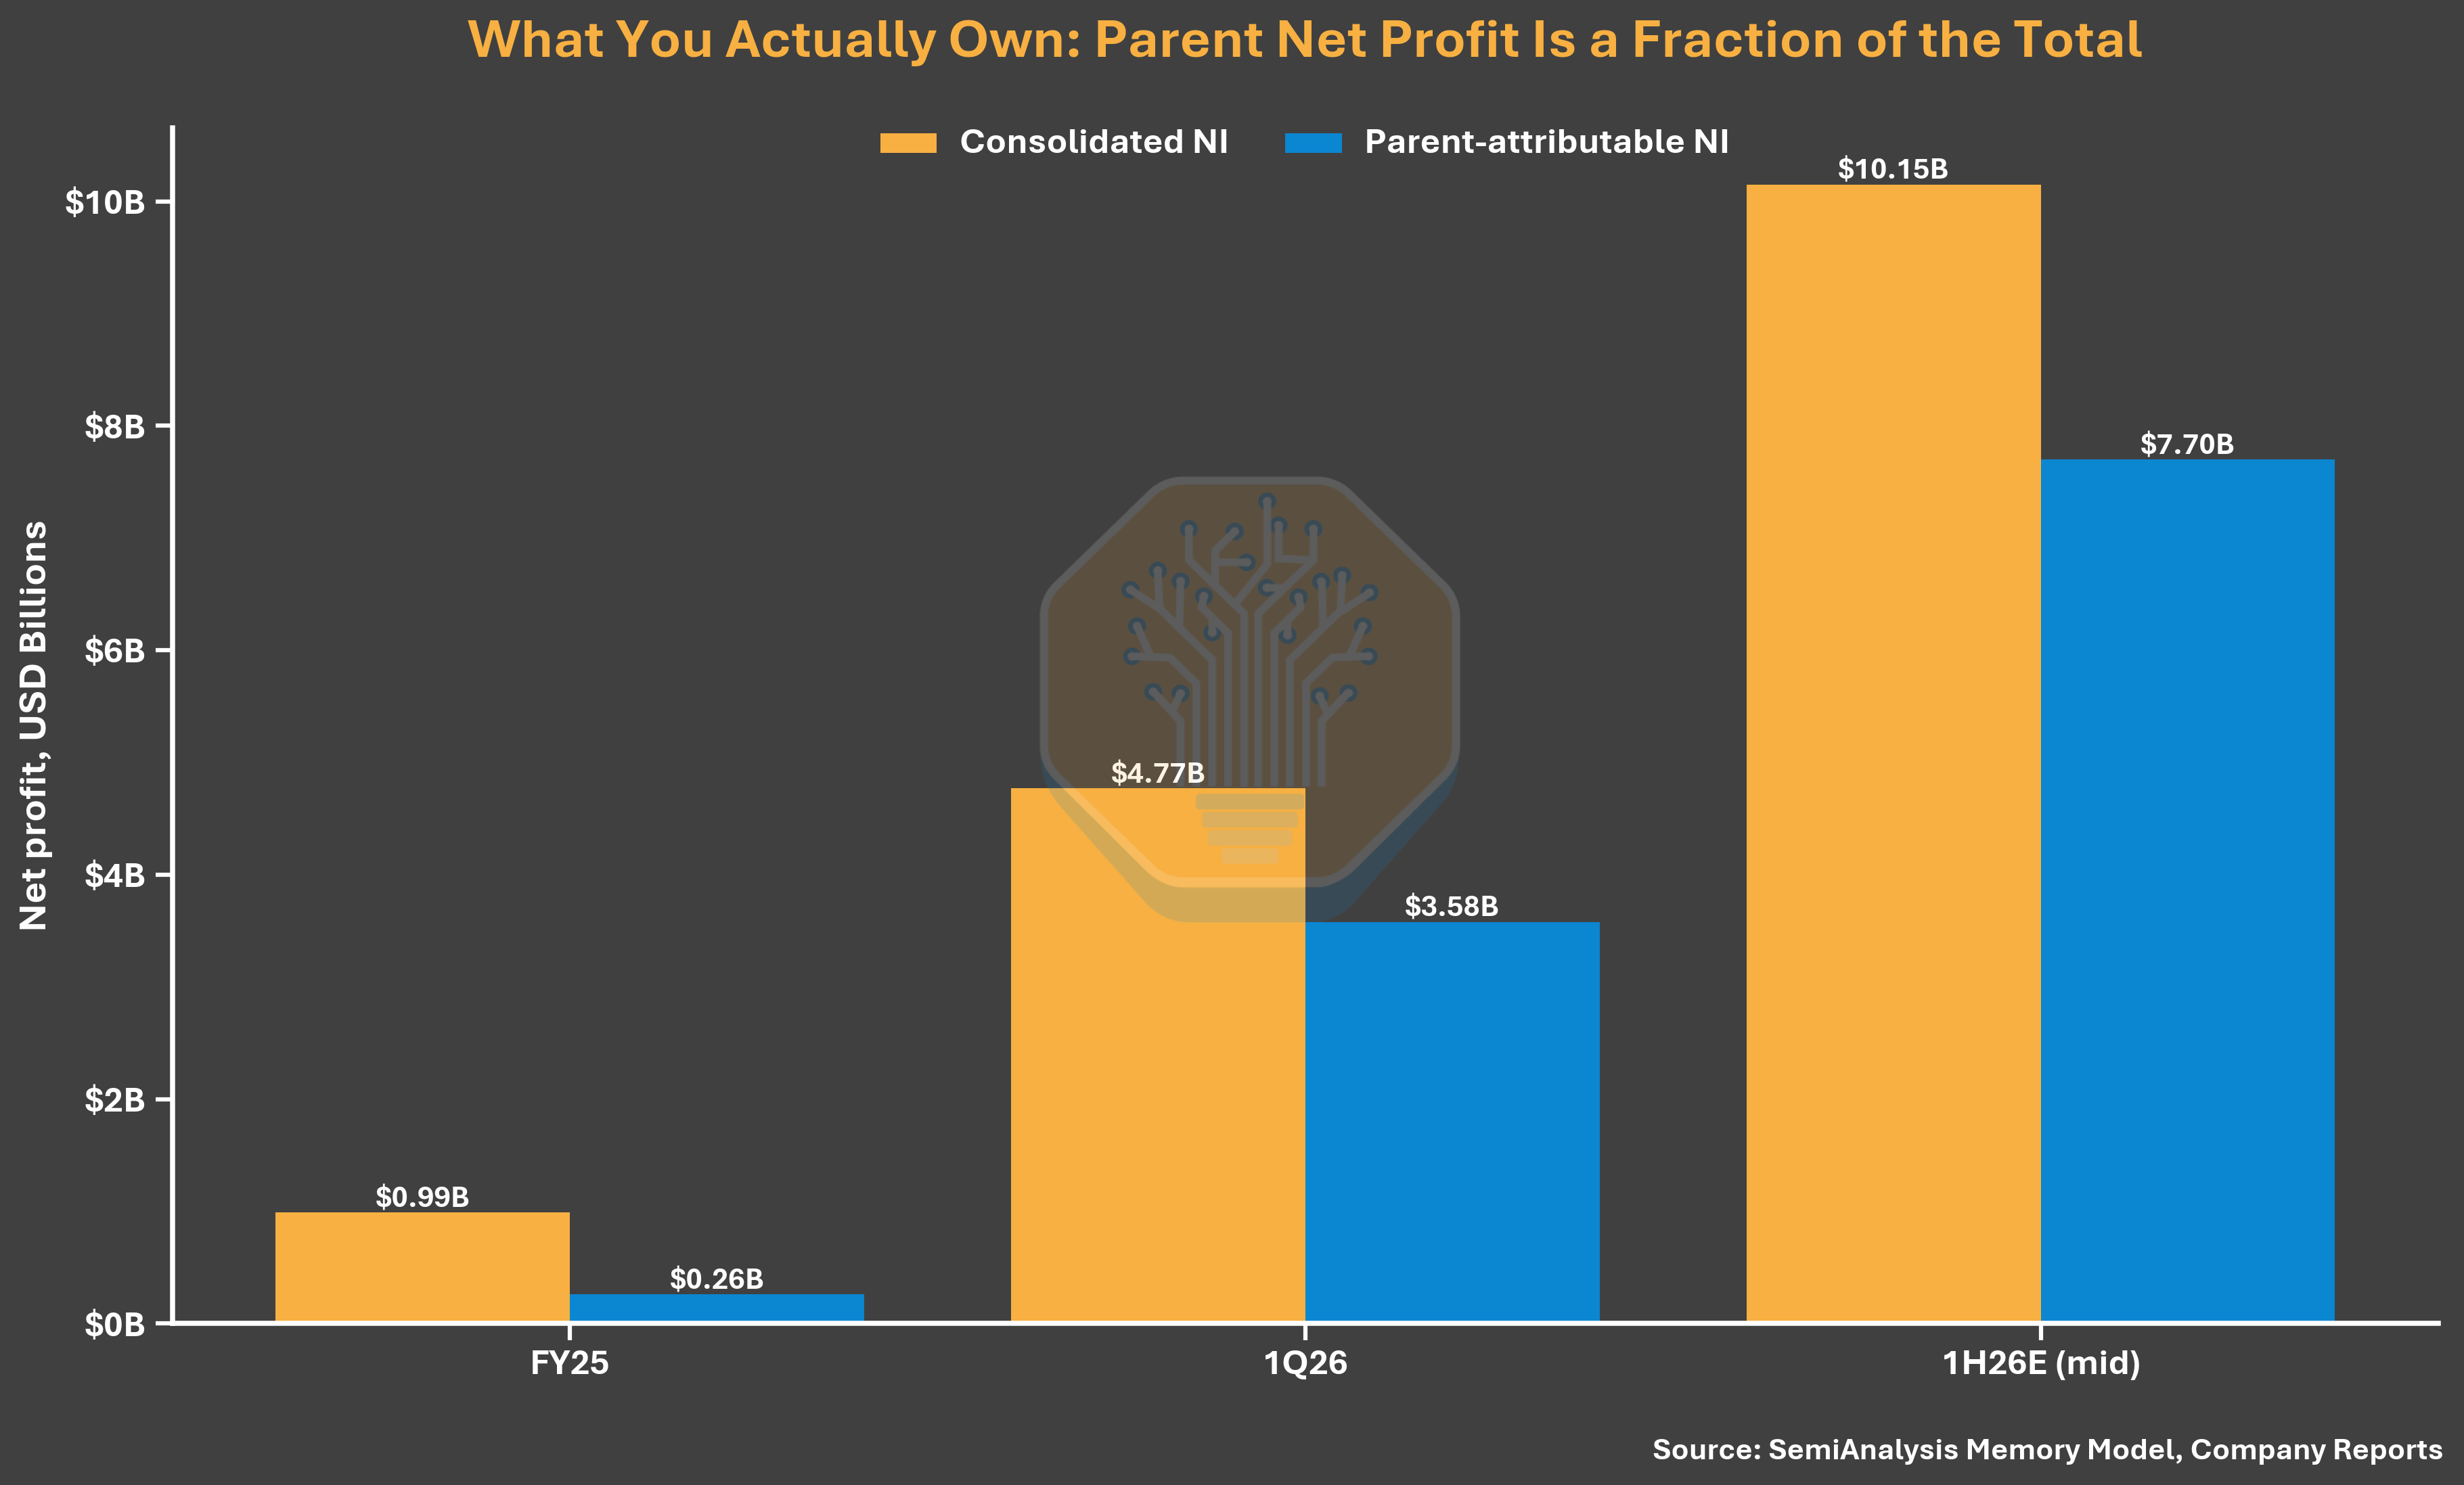
図注:CXMTの連結利益 vs 親会社株主帰属利益(出典:SemiAnalysis Memory Model、企業報告書)
同様の議決権構造により、「支配株主なし、実質的支配者なし」とする同社の声明も説得力を欠いている(目論見書では正式なガバナンスリスクとして記載)。長鑫は一致行動者契約を通じてウェハー工場の過半数の議決権を行使しており、国家集成電路産業投資基金第二期、合肥および安徽の国有企業体は上場後に合計で30%超の株式を保有する。この仕組みは、輸出規制や外国人投資家の認識を管理するためのものと思われ、長鑫と中国政府の関係が最も注目されている今、その意図が問われる。
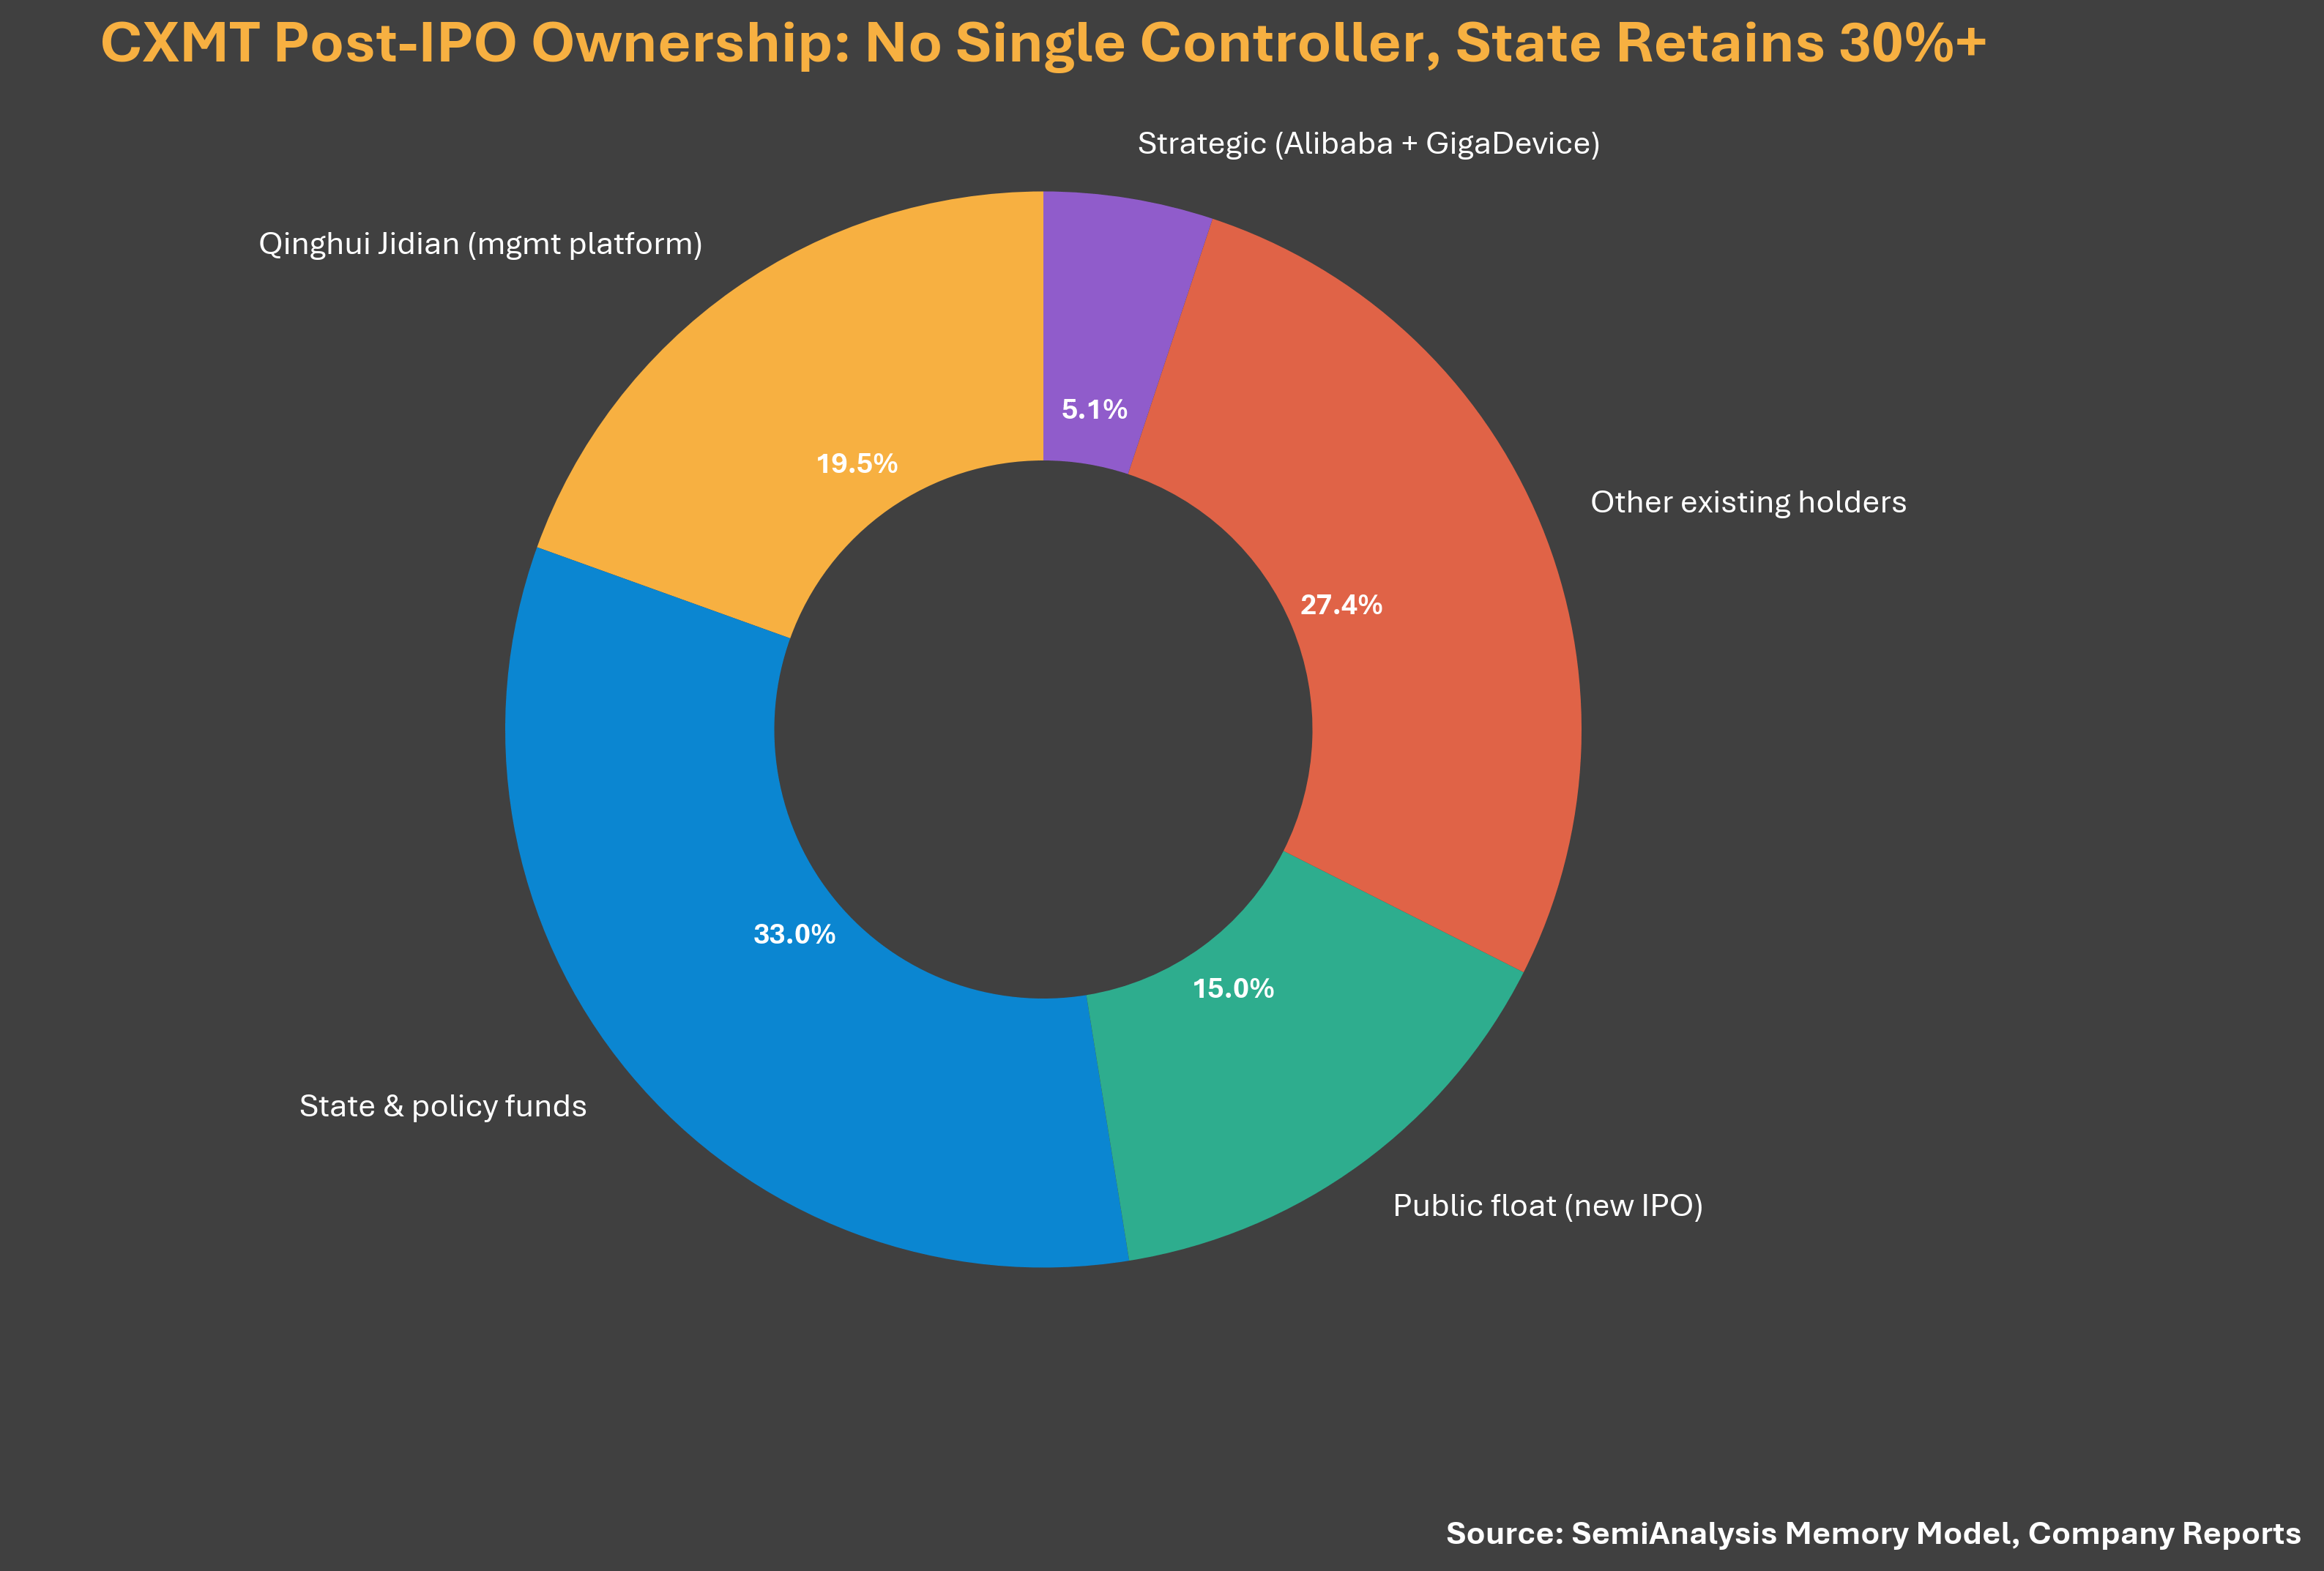
図注:CXMTの株式構造図(出典:SemiAnalysis Memory Model、企業報告書)
評価:過小評価された下限価格
長鑫は295億元(約41億米ドル)の資金調達を計画しており、上場後の総株式数の10~15%を発行する。IPOによる全額調達を前提とすると、10%希薄化時には1株あたり約4.41元、15%希薄化時には約2.78元となる(2025年6月の調達価格は2.63元)。下限価格は前回ラウンドとほぼプレミアムがないが、2026年第1四半期には73億米ドルの売上高と48億米ドルの純利益を達成している。2.78元は約1970億元(約270億米ドル)の評価額に相当し、2026年上半期の親会社株主帰属利益を年率換算した1.8倍に過ぎない。SemiAnalysisは、この評価額の下限は低すぎると考えており、実際の価格設定はもっと高くなるべきだとしている。
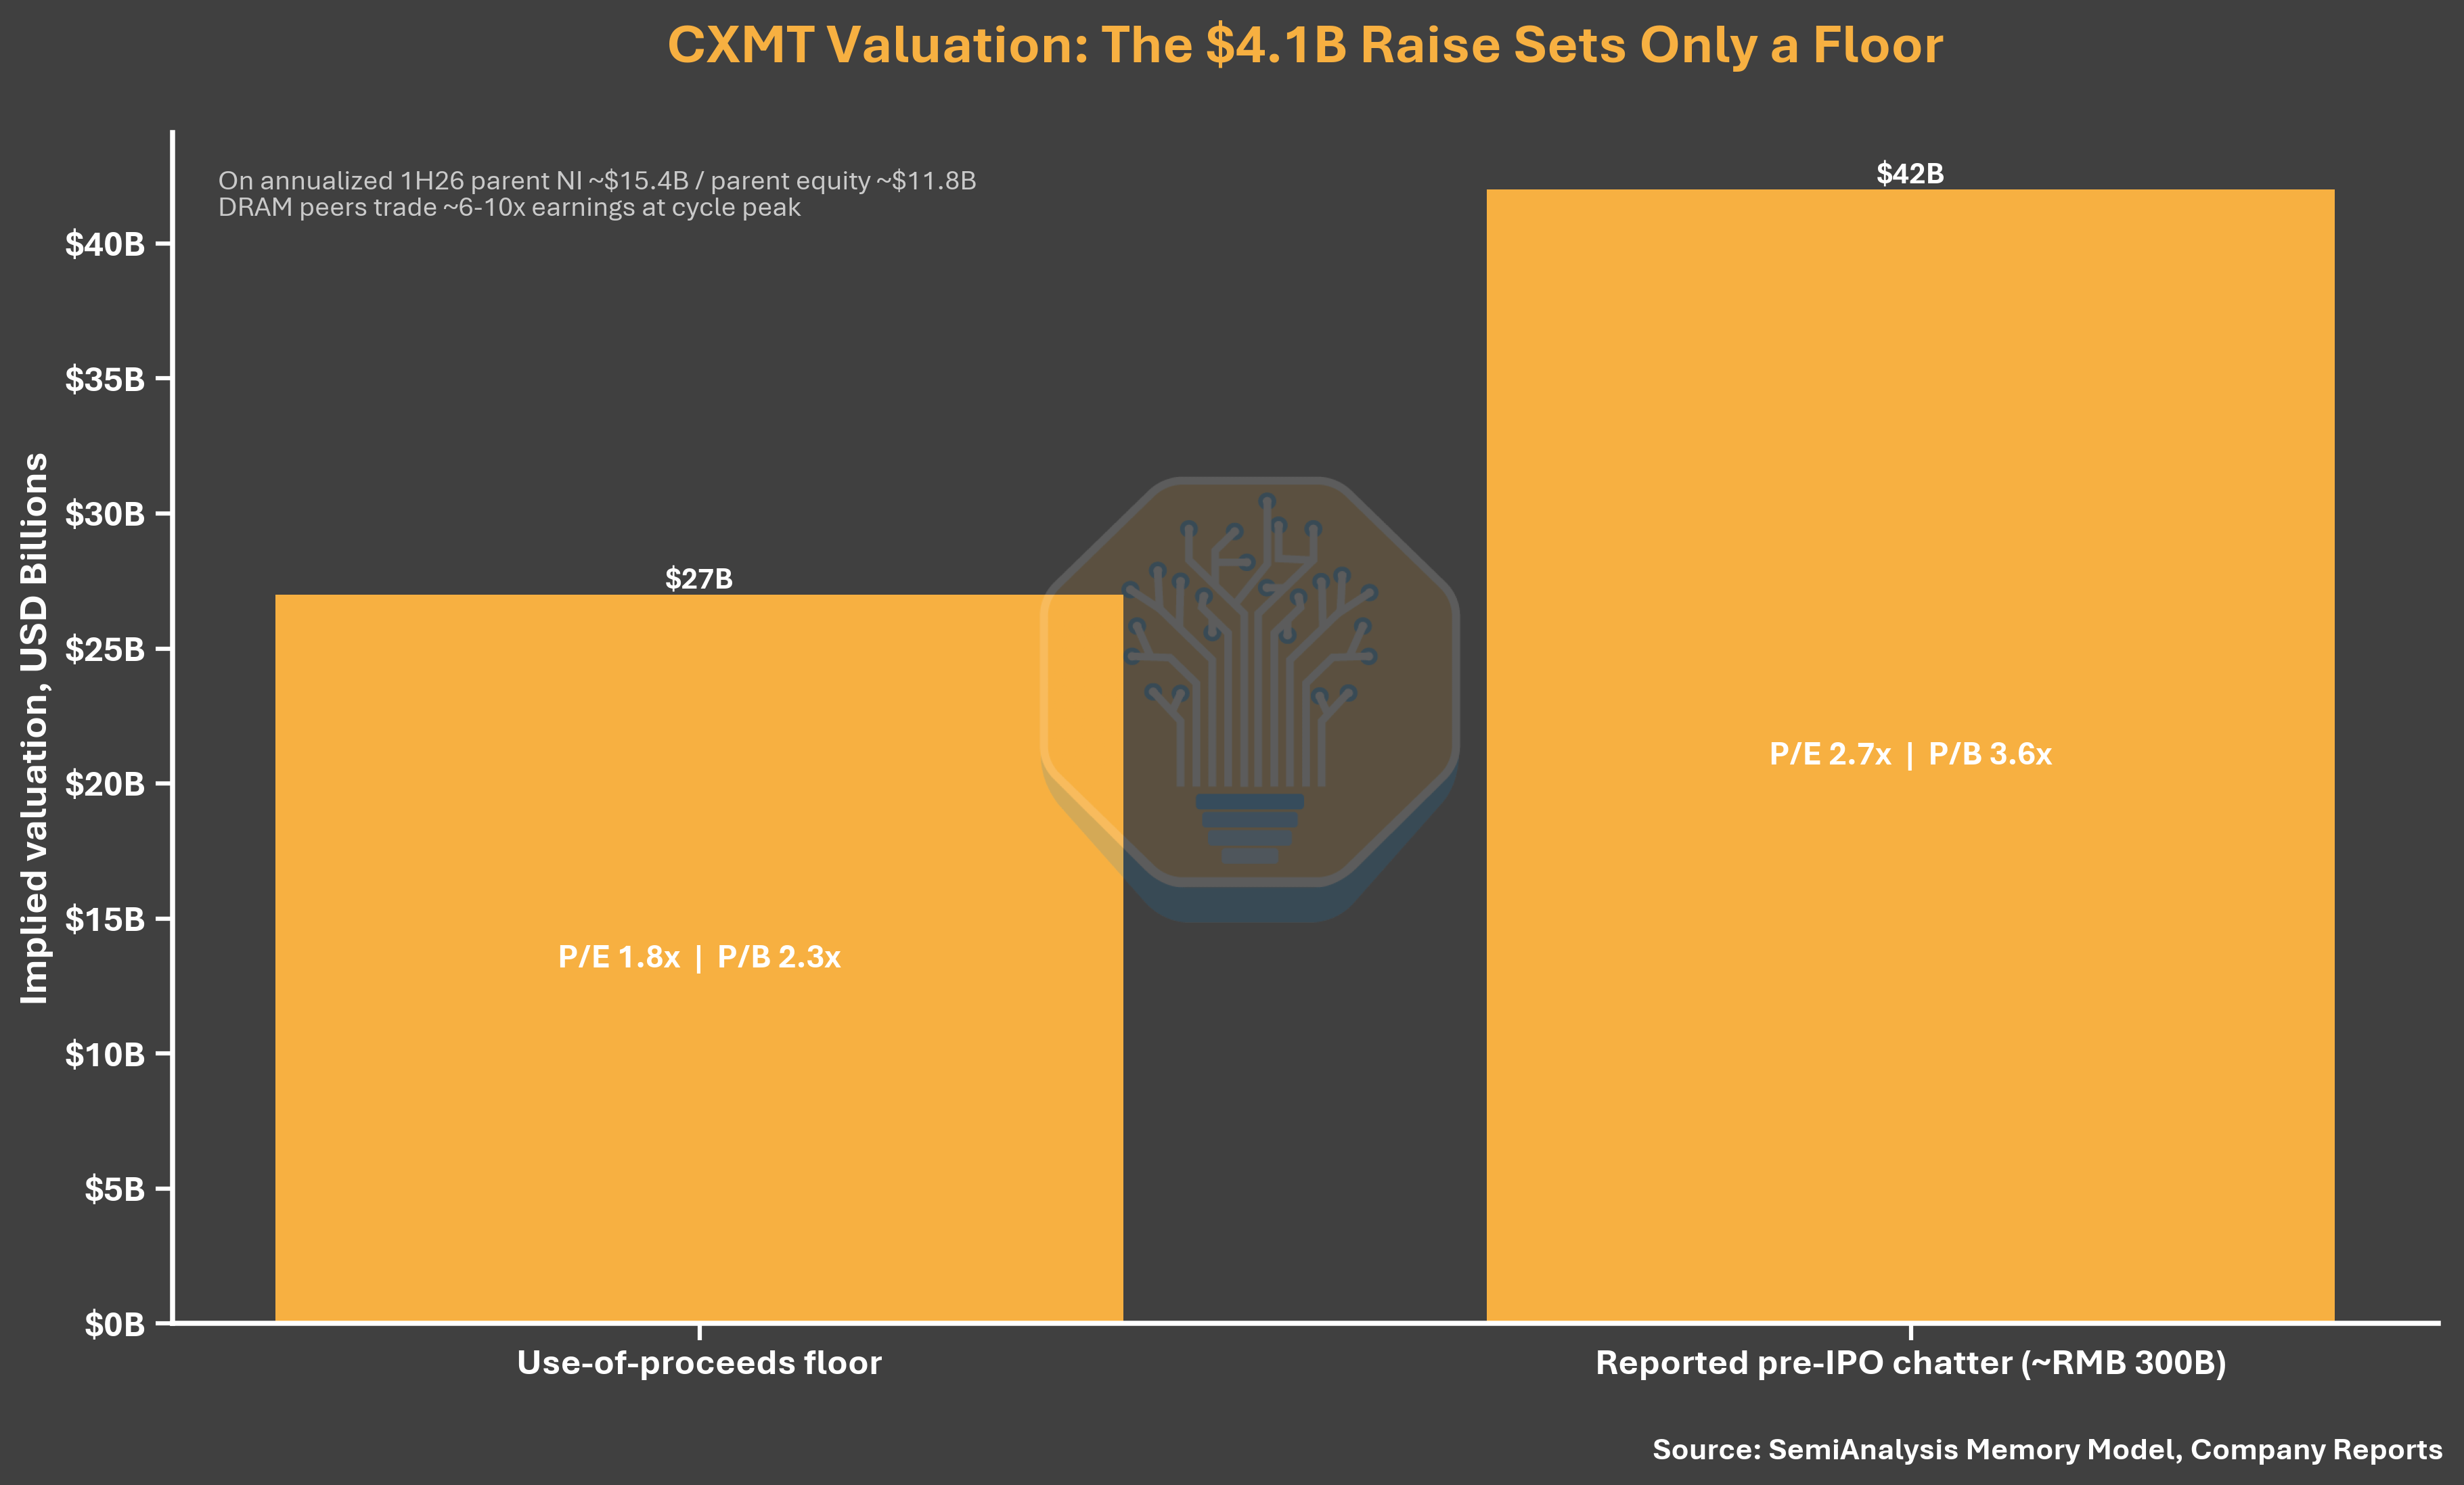
図注:CXMTのIPO評価分析(出典:SemiAnalysis Memory Model、企業報告書)
資金調達目的:HBMではなく、汎用DRAMに注力
295億元の資金調達目的は、長鑫(CXMT)の現在の優先順位を明確に示している。うち205億元(69.5%)はウェハー生産ラインとDRAM技術のアップグレードに、90億元(30.5%)は将来を見据えたDRAM研究に充てられる。目論見書にはHBMに関する特別なプロジェクトは開示されておらず、HBMという言葉すら登場しない。プロジェクトの説明は、より新しいプロセスプラットフォーム、製品の反復、既存生産ラインのミドルハイエンドDRAMへの移行に焦点を当てている。IPOの中心的な役割は、長鑫のDRAM製造と技術基盤を強化することであり、近い将来のHBM拡大に対する公的な資金コミットメントはない。
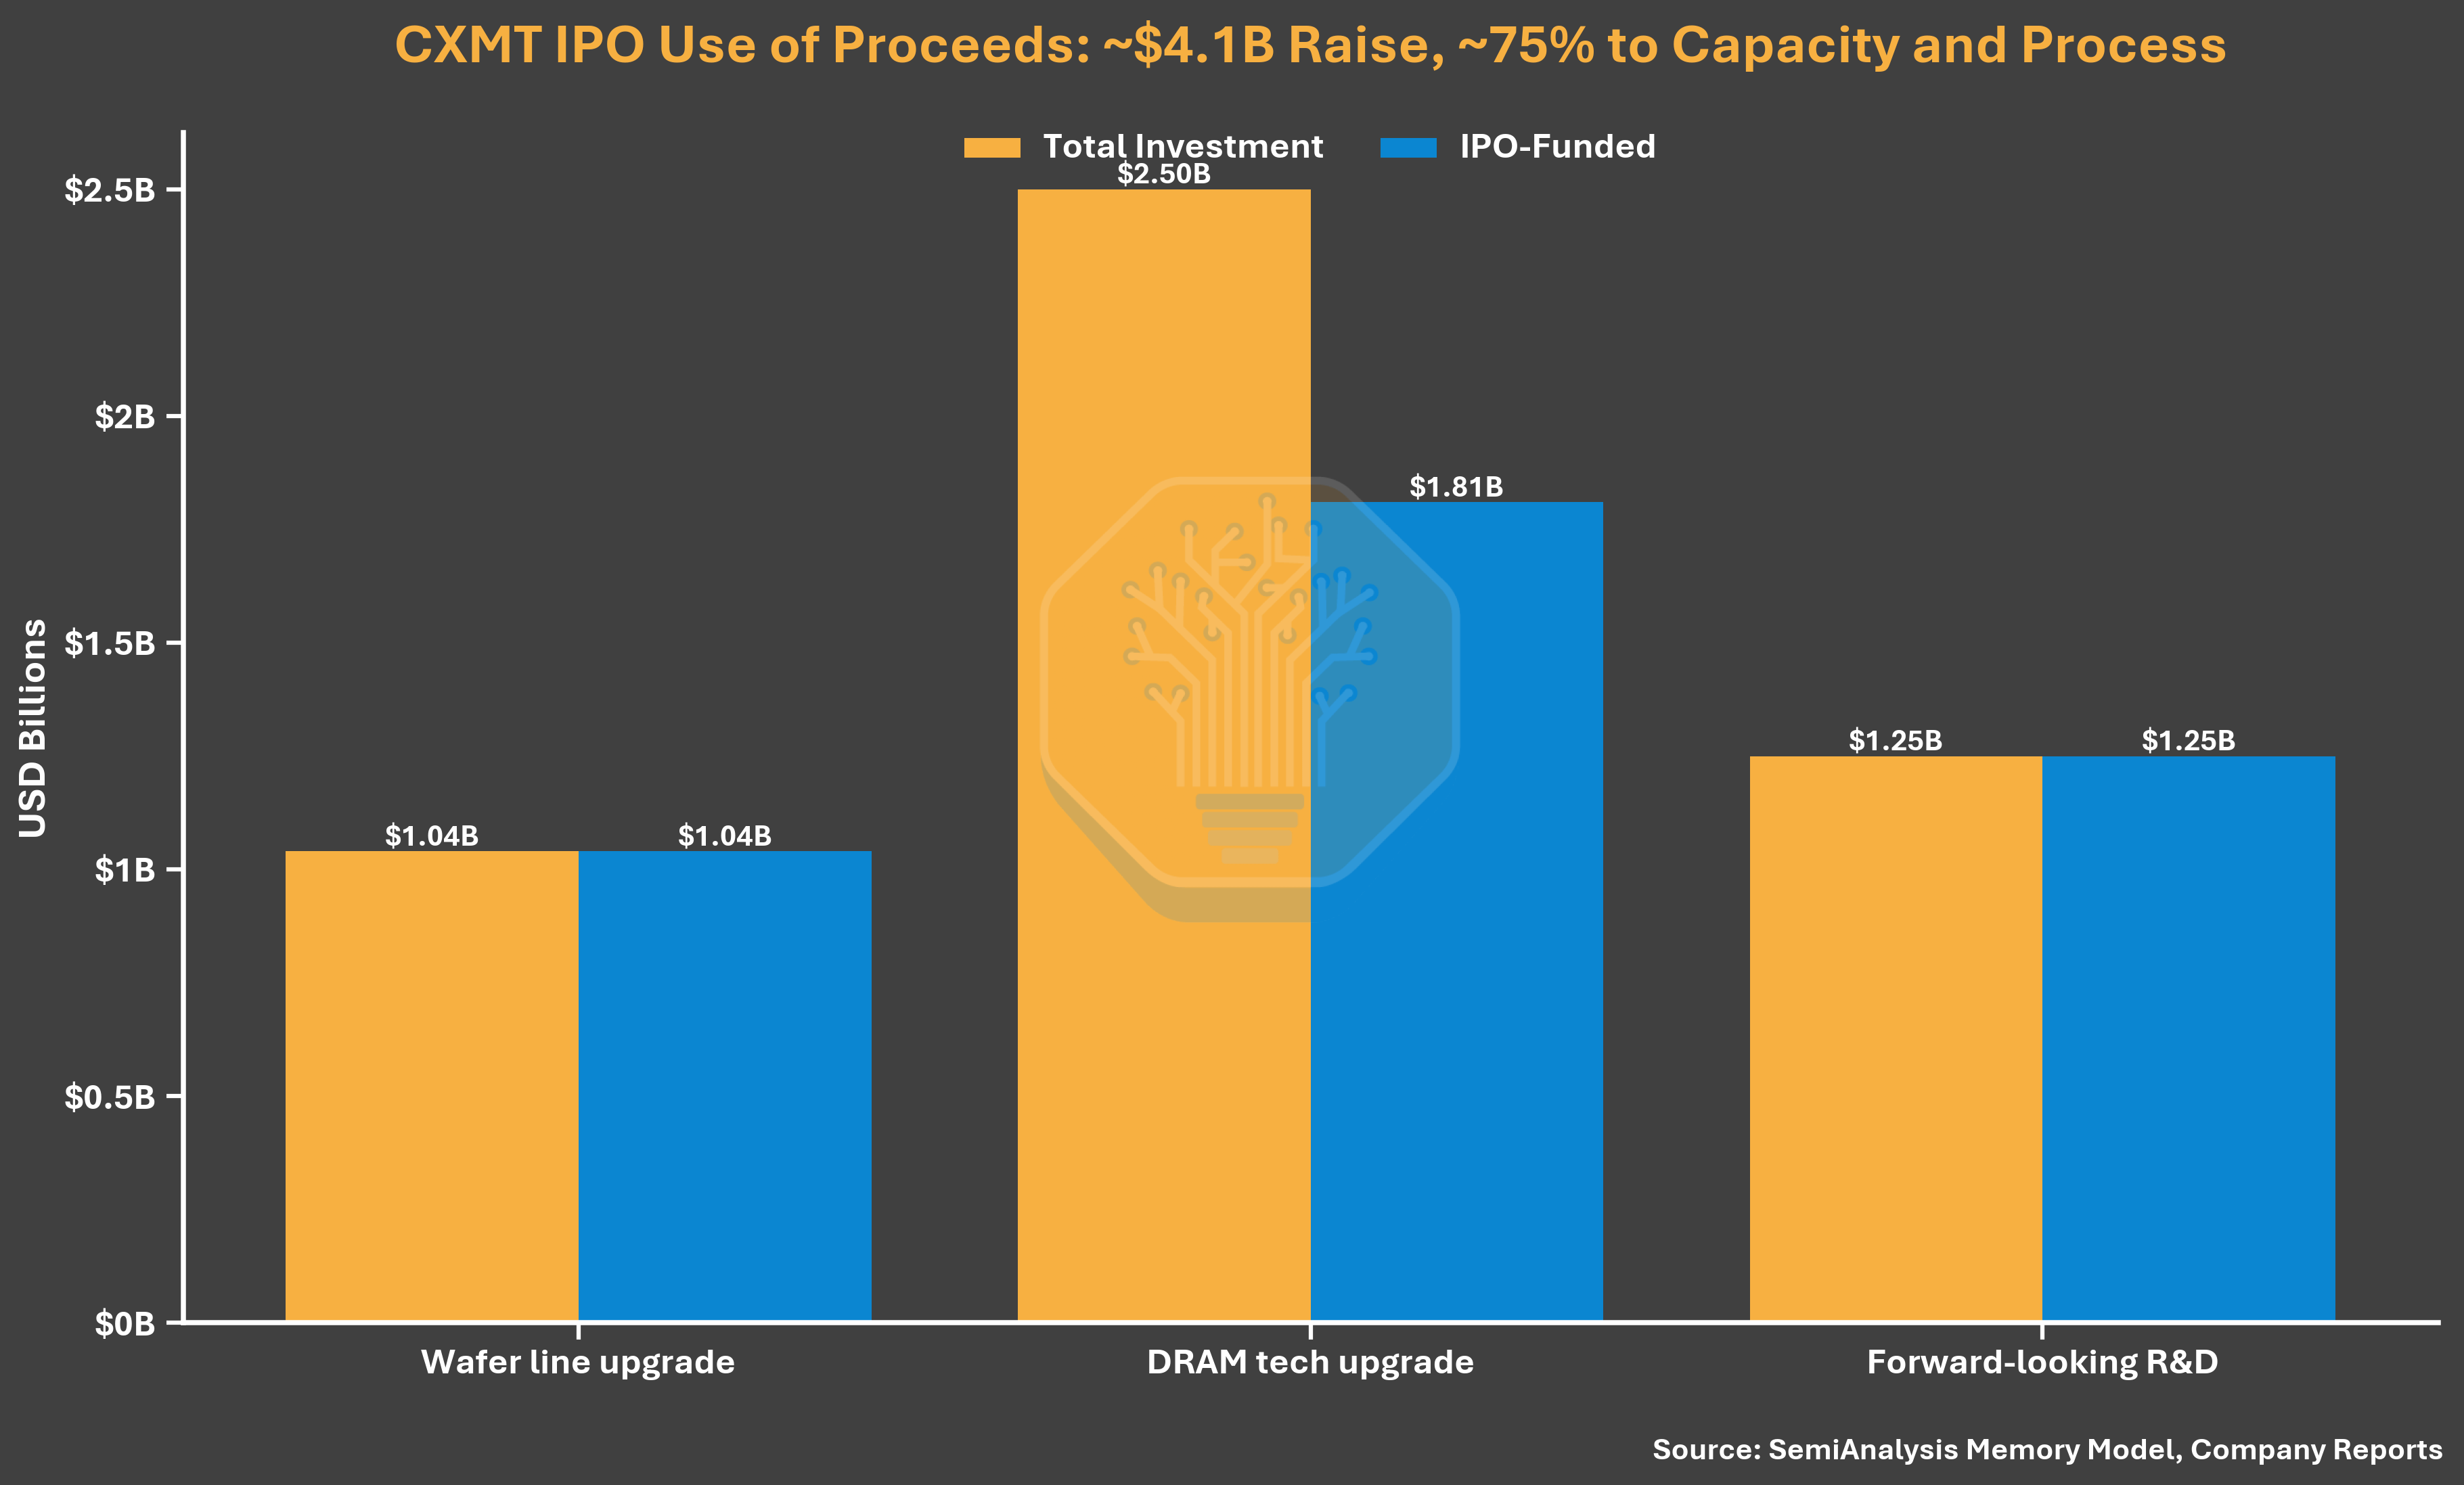
図注:CXMT IPO資金調達目的の配分(出典:SemiAnalysis Memory Model、企業報告書)
サイクルタイミングへの警告
利益変動の幅は、サイクルタイミングに関する注意喚起を必要とする。長鑫は2025年12月の目論見書で、2025年通年の親会社株主帰属損失を6~16億元と予想していた。5カ月後に更新された目論見書では、18.7億元の利益が報告され、合計利益は以前の高めの推定値の2倍以上となった。これは、DRAMのトッププライシングが評価の分母をいかに急速に変え得るかを示している——両方向において。
アリババの二重の役割
最後の詳細:長鑫の株主リストにおけるアリババの役割は、長鑫の需要側の解釈を変えるものだ。アリババクラウドは、中核的なハイパースケール顧客であると同時に、約4%の株式を保有する株主であり、支援者でもあり、朱一明氏の兆易創新(GigaDevice、約1.8%保有)と並ぶ。国内の需要規模はある程度保証されており、これは韓国の大手企業が自国市場では持っていない優位性である。割合は小さいが、その意味ははるかに大きい。
注:本稿後半のCXMTの装置エコシステム、輸出規制の影響、中国のストレージおよびコンピューティング能力の野望に関する詳細分析は、SemiAnalysisの有料コンテンツであり、本翻訳には含まれていない。
原文リンク
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事