機関が金価格を分析:4000ドルの持続的なサポート、金はすでに底を打ったのか

TL;DR
· ステート・ストリートは、6月の現物金が11.7%下落したにもかかわらず、2027年初頭の金価格目標を5000ドルに維持。
· 中央銀行の金購入、世界的な債務圧力、中国の実物需要が、同報告書が引き続き金を強気に見る主な根拠。
· FRBの利上げ観測、実質利回りの上昇、ETFの償還により、金価格はまず4000~4750ドルで推移する可能性。
ステート・ストリート・インベストメント・マネジメントは7月の「マンスリー・ゴールド・モニター」で、現物金が6月に11.7%下落し、4000ドル/オンス近辺のサポートを複数回試したにもかかわらず、2027年初頭の金価格目標を5000ドル/オンスに維持した。
この判断は、金に調整リスクがないという意味ではない。6月には銀価格が22.2%、ビットコインが20.4%下落し、米国上場の金ETFは当月に約53億ドルの純償還を記録した。金利面でも金に不利な方向に転換しており、米国のOISカーブは2026年に約1.5回の利上げを織り込んでいるが、2月時点では市場は2~3回の利下げを予想していた。
しかし、機関投資家の見方では、急落は過去数年間で金にとって最も重要な買い構造を変えていない。中央銀行は依然として購入を増やしており、財政・債務圧力は上昇を続け、中国やアジア太平洋地域の需要が西側からの資金流出の一部を吸収している。基本シナリオでは、今後6~9カ月で金価格が4750~5500ドルのレンジに上昇する確率は70%と見られる。より保守的なもみ合いシナリオの確率は25%に引き上げられ、対応するレンジは4000~4750ドルとなる。
4000ドルが底とは限らず、西側資金は依然として撤退中
4000ドルは今や単なる節目の水準ではない。テクニカル面、ETFの資金フロー、金利観測という三重の試練に直面している。
6月の金価格急落後、米国上場の金ETFでは約53億ドルの純償還が発生した。北米の投資家は1~2月に記録的な115億ドルの季節的流入を見せた後、過去4カ月で187億ドルを清算しており、西側資金の高値圏の金に対する忍耐力が低下していることを示している。
北米、アジア、中国の金ファンドの月次資金フロー;北米は過去4カ月で187億ドルの純流出、中国は年内に59億ドルの純流入、アジア太平洋は上半期に約126億ドルの純買い。
金利圧力はより直接的だ。実質利回りの上昇やドル高は、金を保有する機会費用を押し上げる。報告書ではまた、マネー・マーケット・ファンドの資産規模が7.9兆ドルに拡大し、現金そのものの魅力が高まっていると指摘している。
これこそが、State Streetが短期的な下落を回避できない理由でもある。同社は金価格の強力なサポートを3750~4000ドルのレンジに設定し、4000~4750ドルのレンジで推移するシナリオの確率を25%に引き上げた。米銀のテクニカルアナリスト、Paul Ciana氏も最近、金価格は依然として約3600ドルのサポートを試す可能性があるが、下落は中長期投資家に分割購入の窓を提供する可能性があると指摘している。
5000ドルが実現するかは、中央銀行の買いに左右される
金の強気派にとって最も安定した買い手は、依然として中央銀行である。
ワールド・ゴールド・カウンシルのデータによると、2026年第1四半期の世界の中央銀行による純金購入量は244トンだった。State Streetは、この規模は前期比17%増、前年同期比3%増であり、過去5年間の四半期平均を8%上回ると述べている。同社は2026年通年の中央銀行による純金購入量を680~820トンと予想し、基準予測は765トンとしている。これが実現すれば、世界金融危機以来17年連続の純購入となる。
このような需要は必ずしも毎日金価格を押し上げるわけではないが、市場により安定した底値の買い支えを提供する。中央銀行の金購入は通常、短期的な取引ではなく、準備資産の調整であり、その目的はドルや米国債への過度な依存を減らし、発行体の信用に依存しない資産を増やすことにある。
ワールド・ゴールド・カウンシルの2026年中央銀行金準備調査もこの点を強化している。調査対象となった中央銀行のうち、89%が今後12ヶ月間に世界の金準備が増加すると予想し、45%が自機関の保有増加を見込み、84%が5年以内に金が総準備に占める割合が高まると予想し、74%がドル準備のシェアが低下すると予想している。

中央銀行の金準備に関する予想調査;89%が世界の金準備の増加を予想、45%が自機関の保有増加を見込み、74%がドル準備のシェア低下を予想。
具体的な買い手は依然として行動中である。報告書によると、ポーランドは4月に14トンを購入し、年初来累計で45トンとなった。中国人民銀行は5月までに10トンを増やし、保有量は2332トンとなり、当時19ヶ月連続で金を購入していた。
マクロ的な背景も緩和されていない。2026年上半期、世界の債務総額は353兆ドルに達し、政府債務がその約3分の1を占めている。財政赤字、インフレ圧力、準備資産の多様化需要が同時に存在する限り、金が通貨のヘッジ手段としての需要が一度の調整で消えることは考えにくい。
金が準備資産の中核に浮上、米国債の地位は低下傾向
より長期的な変化は、公的準備資産の内部での再編成に起因する。
ステート・ストリートは欧州中央銀行の推計を引用し、2025年末時点で金が世界の公的準備資産に占める割合は約27%に上昇し、初めて米国債の22%を上回ったと報告している。2026年にはこの比率はさらに28%近くに達し、ドル準備資産のシェアは約40%に低下する見込みだ。
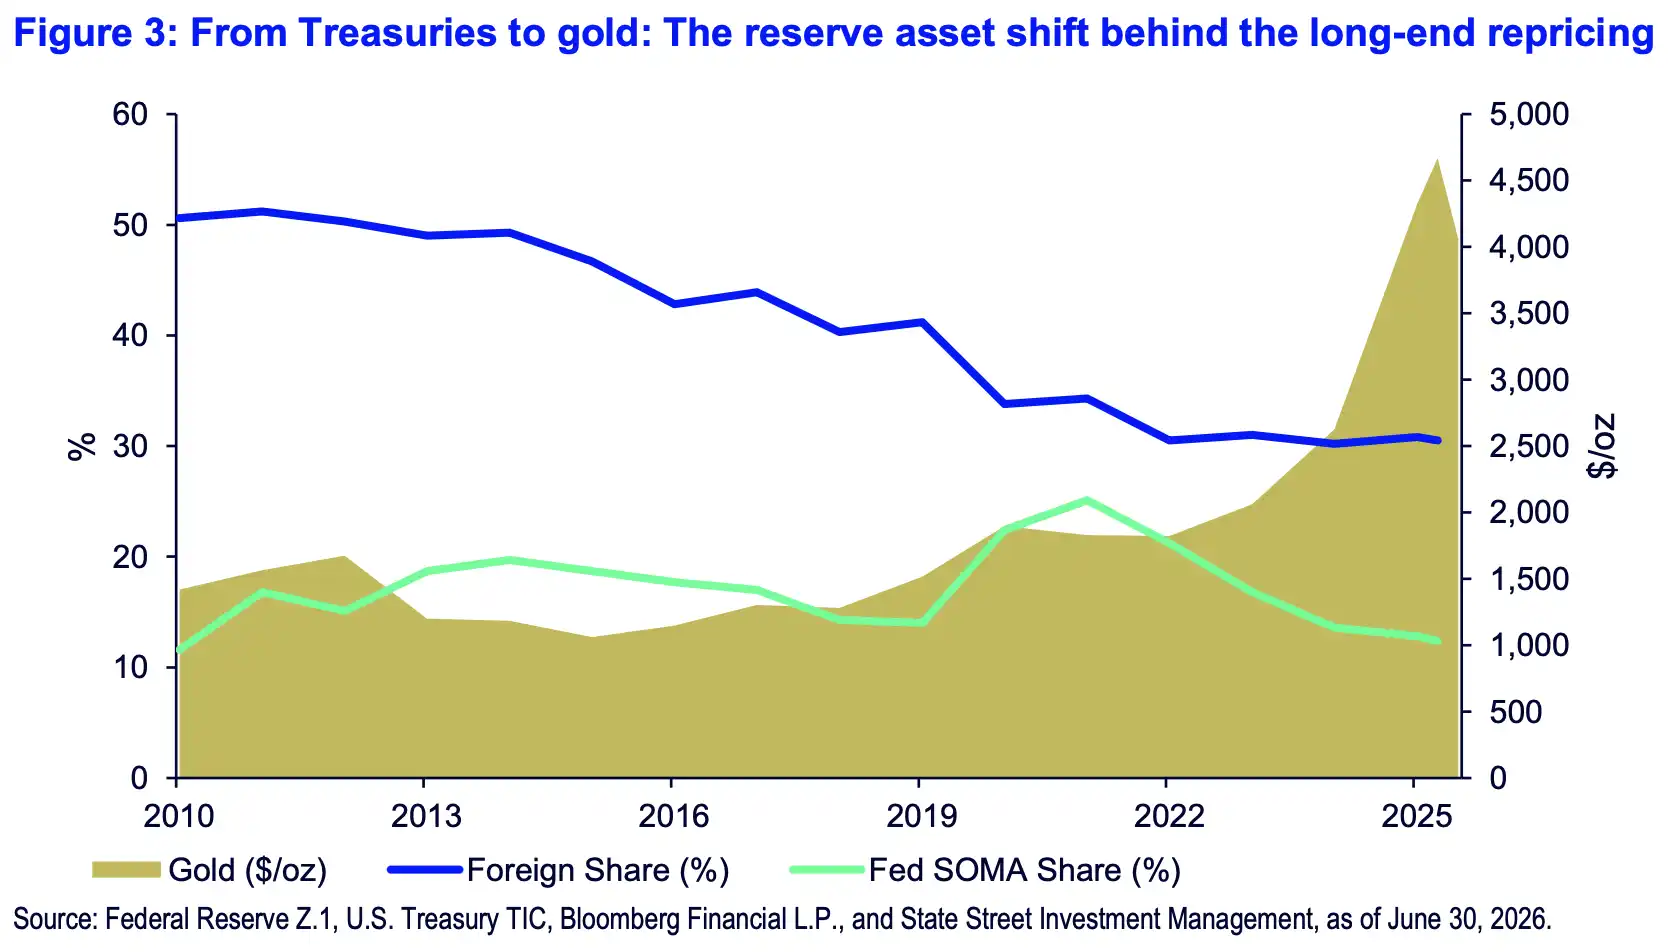
準備資産が米国債から金へシフト;2010~2025年に金準備の割合は27%に上昇し、初めて米国債の22%を上回った。外国保有の米国債比率は約50%から31%に低下。
この変化は金価格に二つの影響を与える。
第一に、中央銀行による金購入により、金需要が個人投資家やETF資金に完全に依存しなくなった。欧米のファンドが短期的に資金を引き揚げる場合でも、公的機関の買いとアジアの実物需要が下落速度を緩和できる。
第二に、米国債の買い手構造が変化している。外国保有の米国債比率は約50%から31%に低下し、FRBのSOMA保有シェアも2021年のピーク時25%から13%に縮小した。米国の債務規模が拡大を続ける一方で、従来の外部買い手が相対的に減少する中、準備資産管理者は資産の一部を金に振り向けるインセンティブを強めている。
これこそが、5000ドル目標の背後にある主要なロジックである。金価格は単にリスク回避感情で高騰しているのではなく、世界的な準備資産構造、債務圧力、中央銀行の配分によって支えられている。
中国需要は下支えに過ぎず、反発にはETFの回帰が必要
中央銀行に加え、中国の実物需要と地域的な資金フローももう一つの支えとなっている。
報告書によると、中国の非貨幣用金輸入は4月に160トンに達し、前年同月比25%増加した。5月は163トンで同63%増、6月の中国国内金価格プレミアムの平均は1.0%で、2025年4月以来の最高水準となった。
これは、世界的な金価格の調整があっても、中国の現地市場が完全に弱含んでいるわけではないことを示している。プレミアムの上昇は通常、現地の買い需要が強いことを意味し、輸入需要は依然として支えられている。
資金フローも明確に二極化している。北米の資金は金ファンドから流出しているが、中国では年初来で59億ドルの純流入があり、アジア太平洋地域では上半期に約126億ドルの純買いが発生した。5~6月にはアジアでも約36億ドルの売りが見られたが、現地プレミアムが上昇していることから、下半期の資金回帰の余地は残されている。
ここには依然として限界がある。実物需要が強いからといって、ETF資金が必ずしも継続的に戻ってくるわけではない。現地プレミアムが上昇しても、国際金価格がすぐに反発するとは限らない。5000ドルの目標にとって、より重要なのは中国の実物需要がファンドの買いに転換され続けるかどうか、そして欧米のETF償還が拡大を止めるかどうかである。
長期的な強気のロジックは変わらず、高金利が上昇ペースを抑える
金は現在、長期的な買い需要は消えていないものの、短期的な保有コストが上昇している状況に直面している。
FRBの利上げ観測がさらに強まり、実質利回りが上昇し続け、ドルが強さを維持すれば、金がすぐに4000ドル付近の圧力から脱却するのは難しい。State Streetが4000〜4750ドルのレンジ相場の確率を25%に引き上げたのは、まさにこの抵抗を認めたからである。
基本シナリオは依然として4750〜5500ドルで、確率は70%である。極端な強気シナリオは5%に低下し、5500〜6250ドルに対応する。5000ドルの目標は変わらないが、上昇の仕方は一本調子の上昇ではなく、レンジ内での修正がより現実的である。
今回の調整における最も現実的なリスクは、欧米の金ETFの償還が拡大し続け、同時にドルと実質利回りが金のバリュエーションを抑えることである。これらの圧力が緩和されなければ、中央銀行や中国の買い需要が支えを提供しても、金価格はまずより広いレンジで6月の急落を消化する可能性がある。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事