AWSは総収益の6割を占め、アマゾンは弱点のない第2四半期を発表した。

米国時間7月30日、アマゾンは第2四半期の業績を発表した。総売上高は2,006億ドルに達し、同社のプレスリリースによると前年同期比で引き続き成長を維持している。小売、第三者販売者サービス、広告、クラウドコンピューティングはすべて前進を続けており、成績表全体に明らかな弱点は見当たらない。
最も目を引くのは純利益だ。それは626億ドルに達し、同期の営業利益はわずか275億ドルだった。アマゾンの開示によると、両者の差は突然急成長した新規事業によるものではなく、損益計算書の下半分に巨額の投資関連収益が計上されたことによるものだ。
この収益により、決算報告はまるで利益のスパートのように読め、本当に注目すべき問題を前面に押し出している。アマゾンはこの四半期、一体何で稼いだのか、そしてその資金のうちどれだけが現金台帳に残っているのか。
626億ドル、その出所はどこか
アマゾンの連結損益計算書によると、営業利益は小売、広告、AWSなどの事業が経営レベルで残した結果の合計だ。営業利益の線より下には利息およびその他の収益があり、その中で最も目立つのは534億ドルの非営業・税引前その他収益だ。同社はプレスリリースで、主に大規模言語モデル企業Anthropicへの投資によるものだという限定を1つだけ示した。
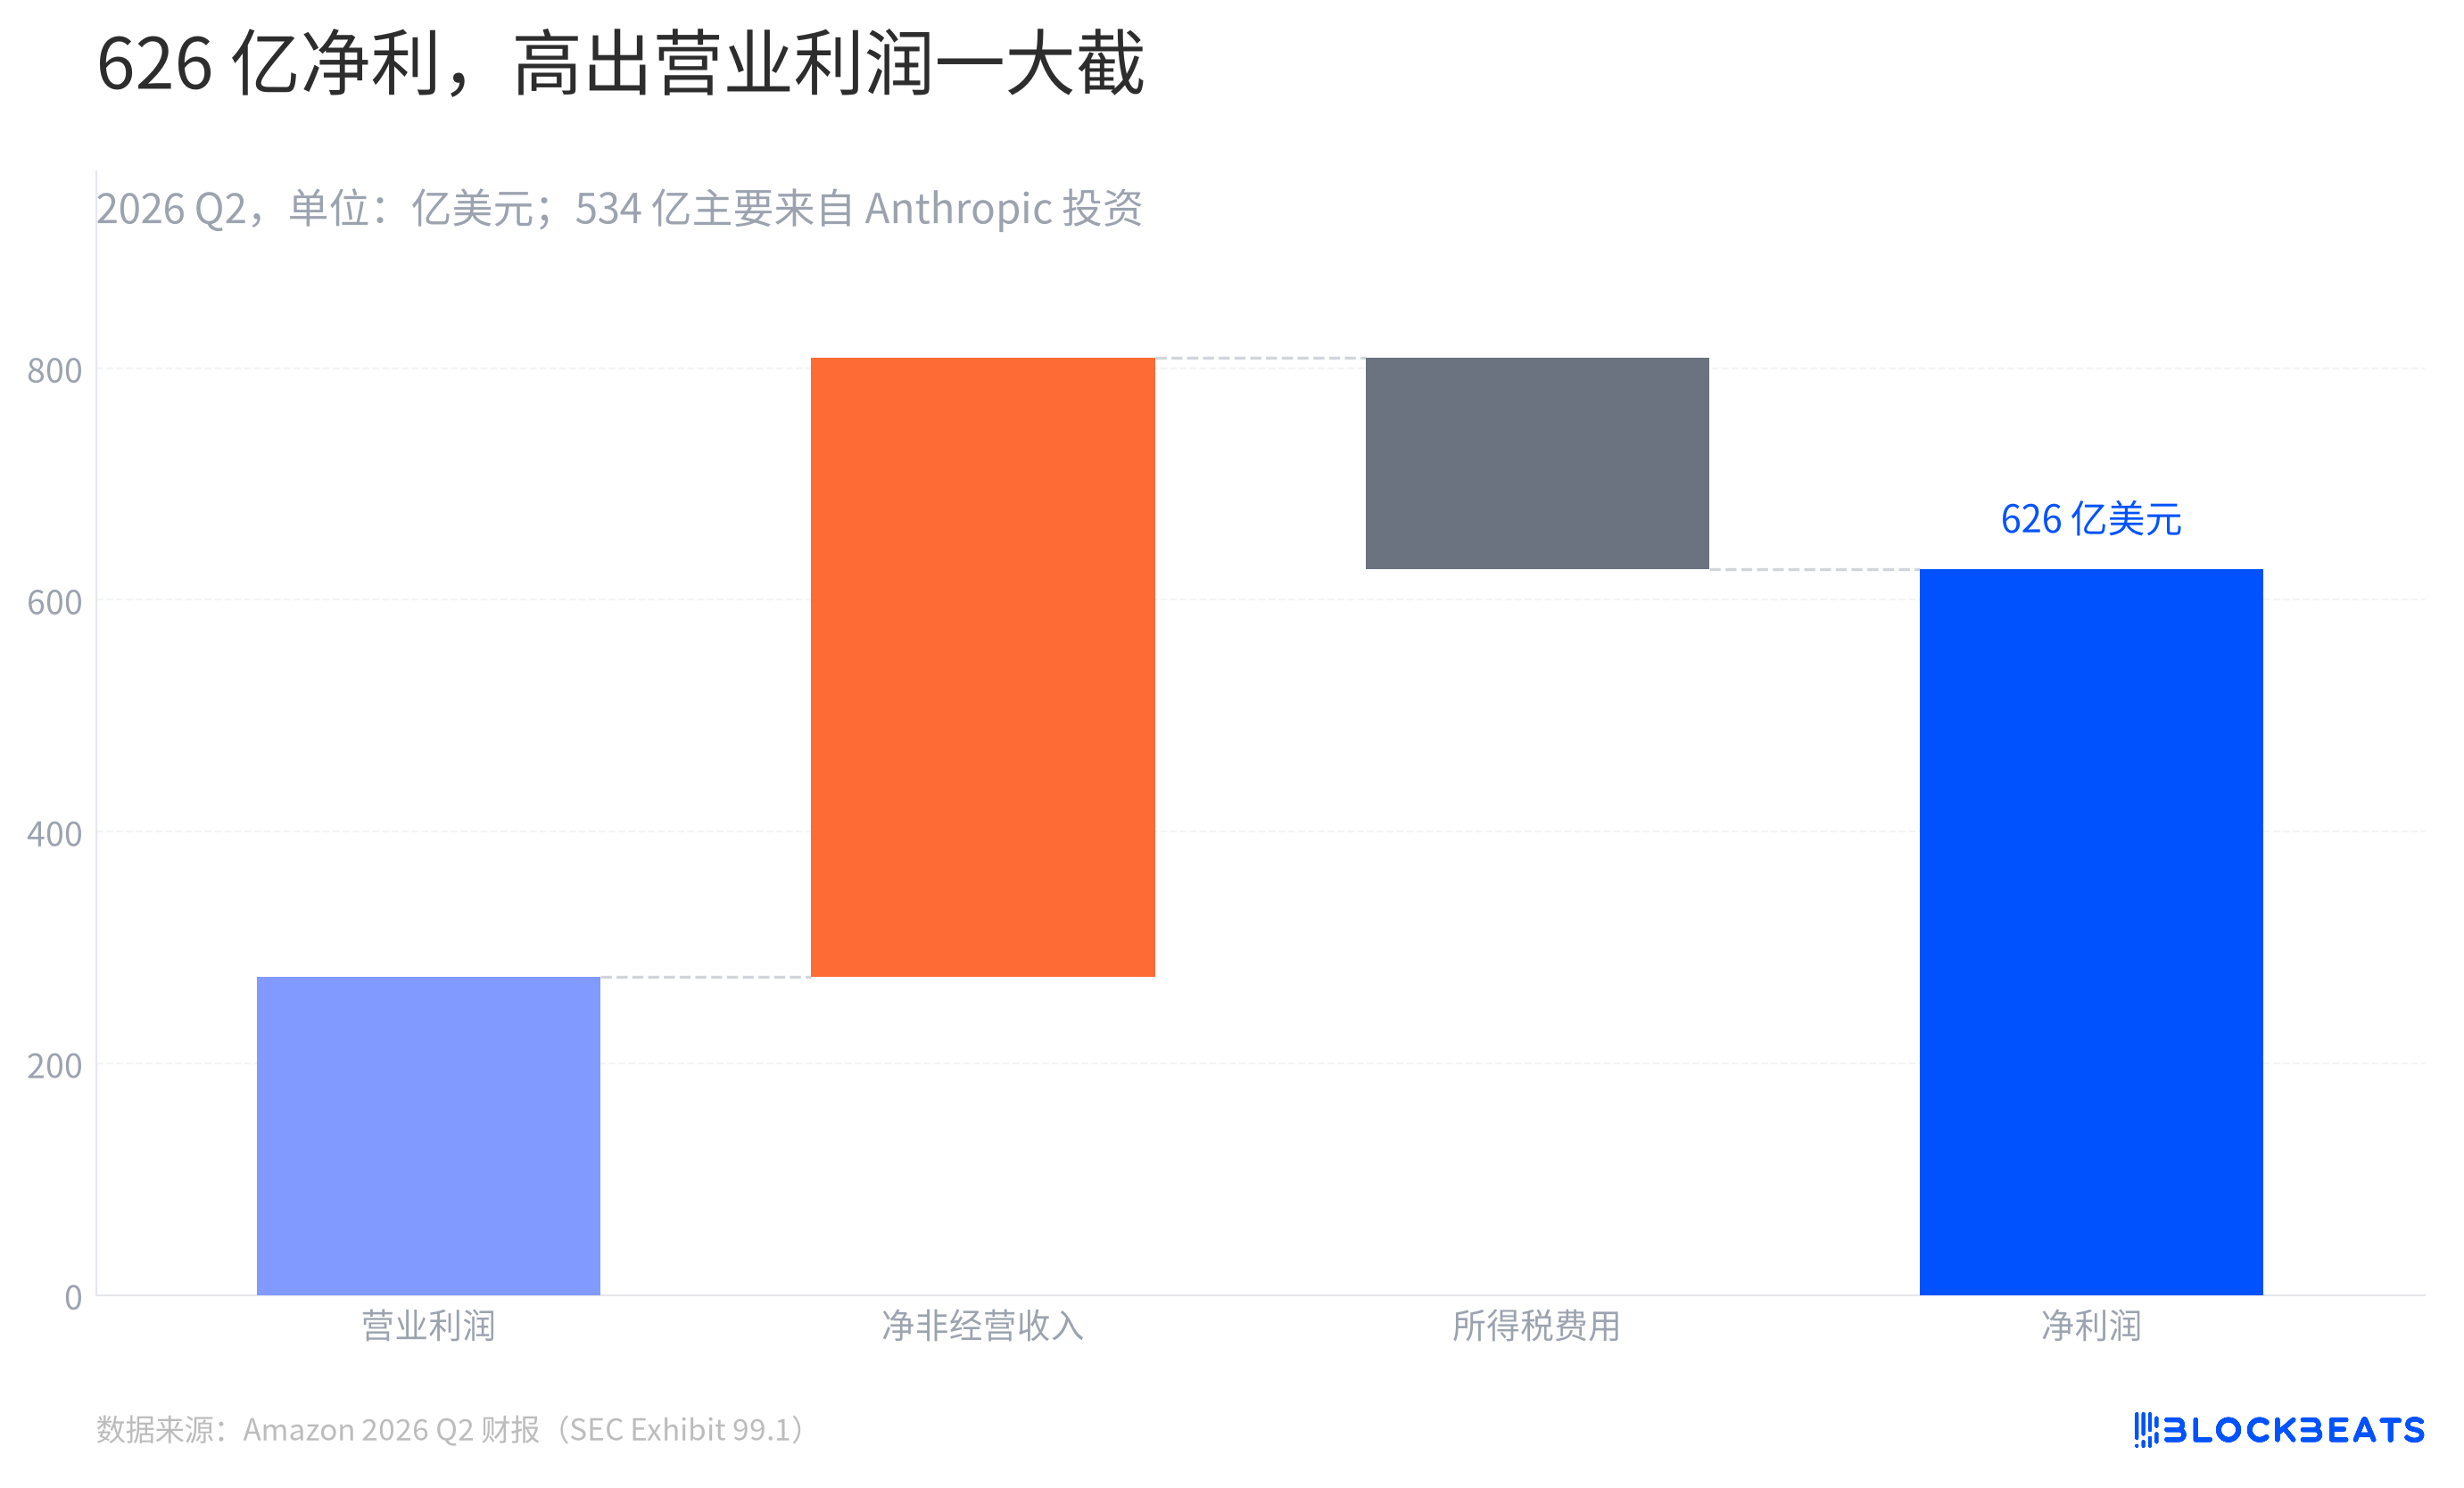
この図が修正しようとしているのは数字そのものではなく、読み方だ。534億ドルはAWSが当四半期に追加販売したクラウドサービスでも、小売運営で節約したコストでもない。それは営業利益の後に発生し、投資関連の非営業項目に属する。
これが、この金額を純利益から単純に差し引いて「Anthropicを除いた純利益」を宣言できない理由も説明している。この収益は税引前ベースであり、アマゾンはその税負担を個別に開示していない。人為的に逆算するよりも、より安定した経営指標は275億ドルの営業利益であり、これこそが各セグメントの事業実績に直接結びついている。
AWSがなぜ営業利益を支えられるのか
投資関連収益をひとまず脇に置くと、クラウドコンピューティング事業AWSの加速は依然として際立っている。財務諸表に開示された収益に基づき再計算すると、AWSの当四半期の前年同期比成長率は36.8%だ。
同じ決算報告によると、AWSの営業利益は166億ドルに達し、前年同期比でほぼ3分の2増加した。
決算報告に記載された北米、国際、AWSのセグメント利益に基づき計算すると、最新四半期においてAWSは単独で同社の営業利益の60.5%を貢献している。
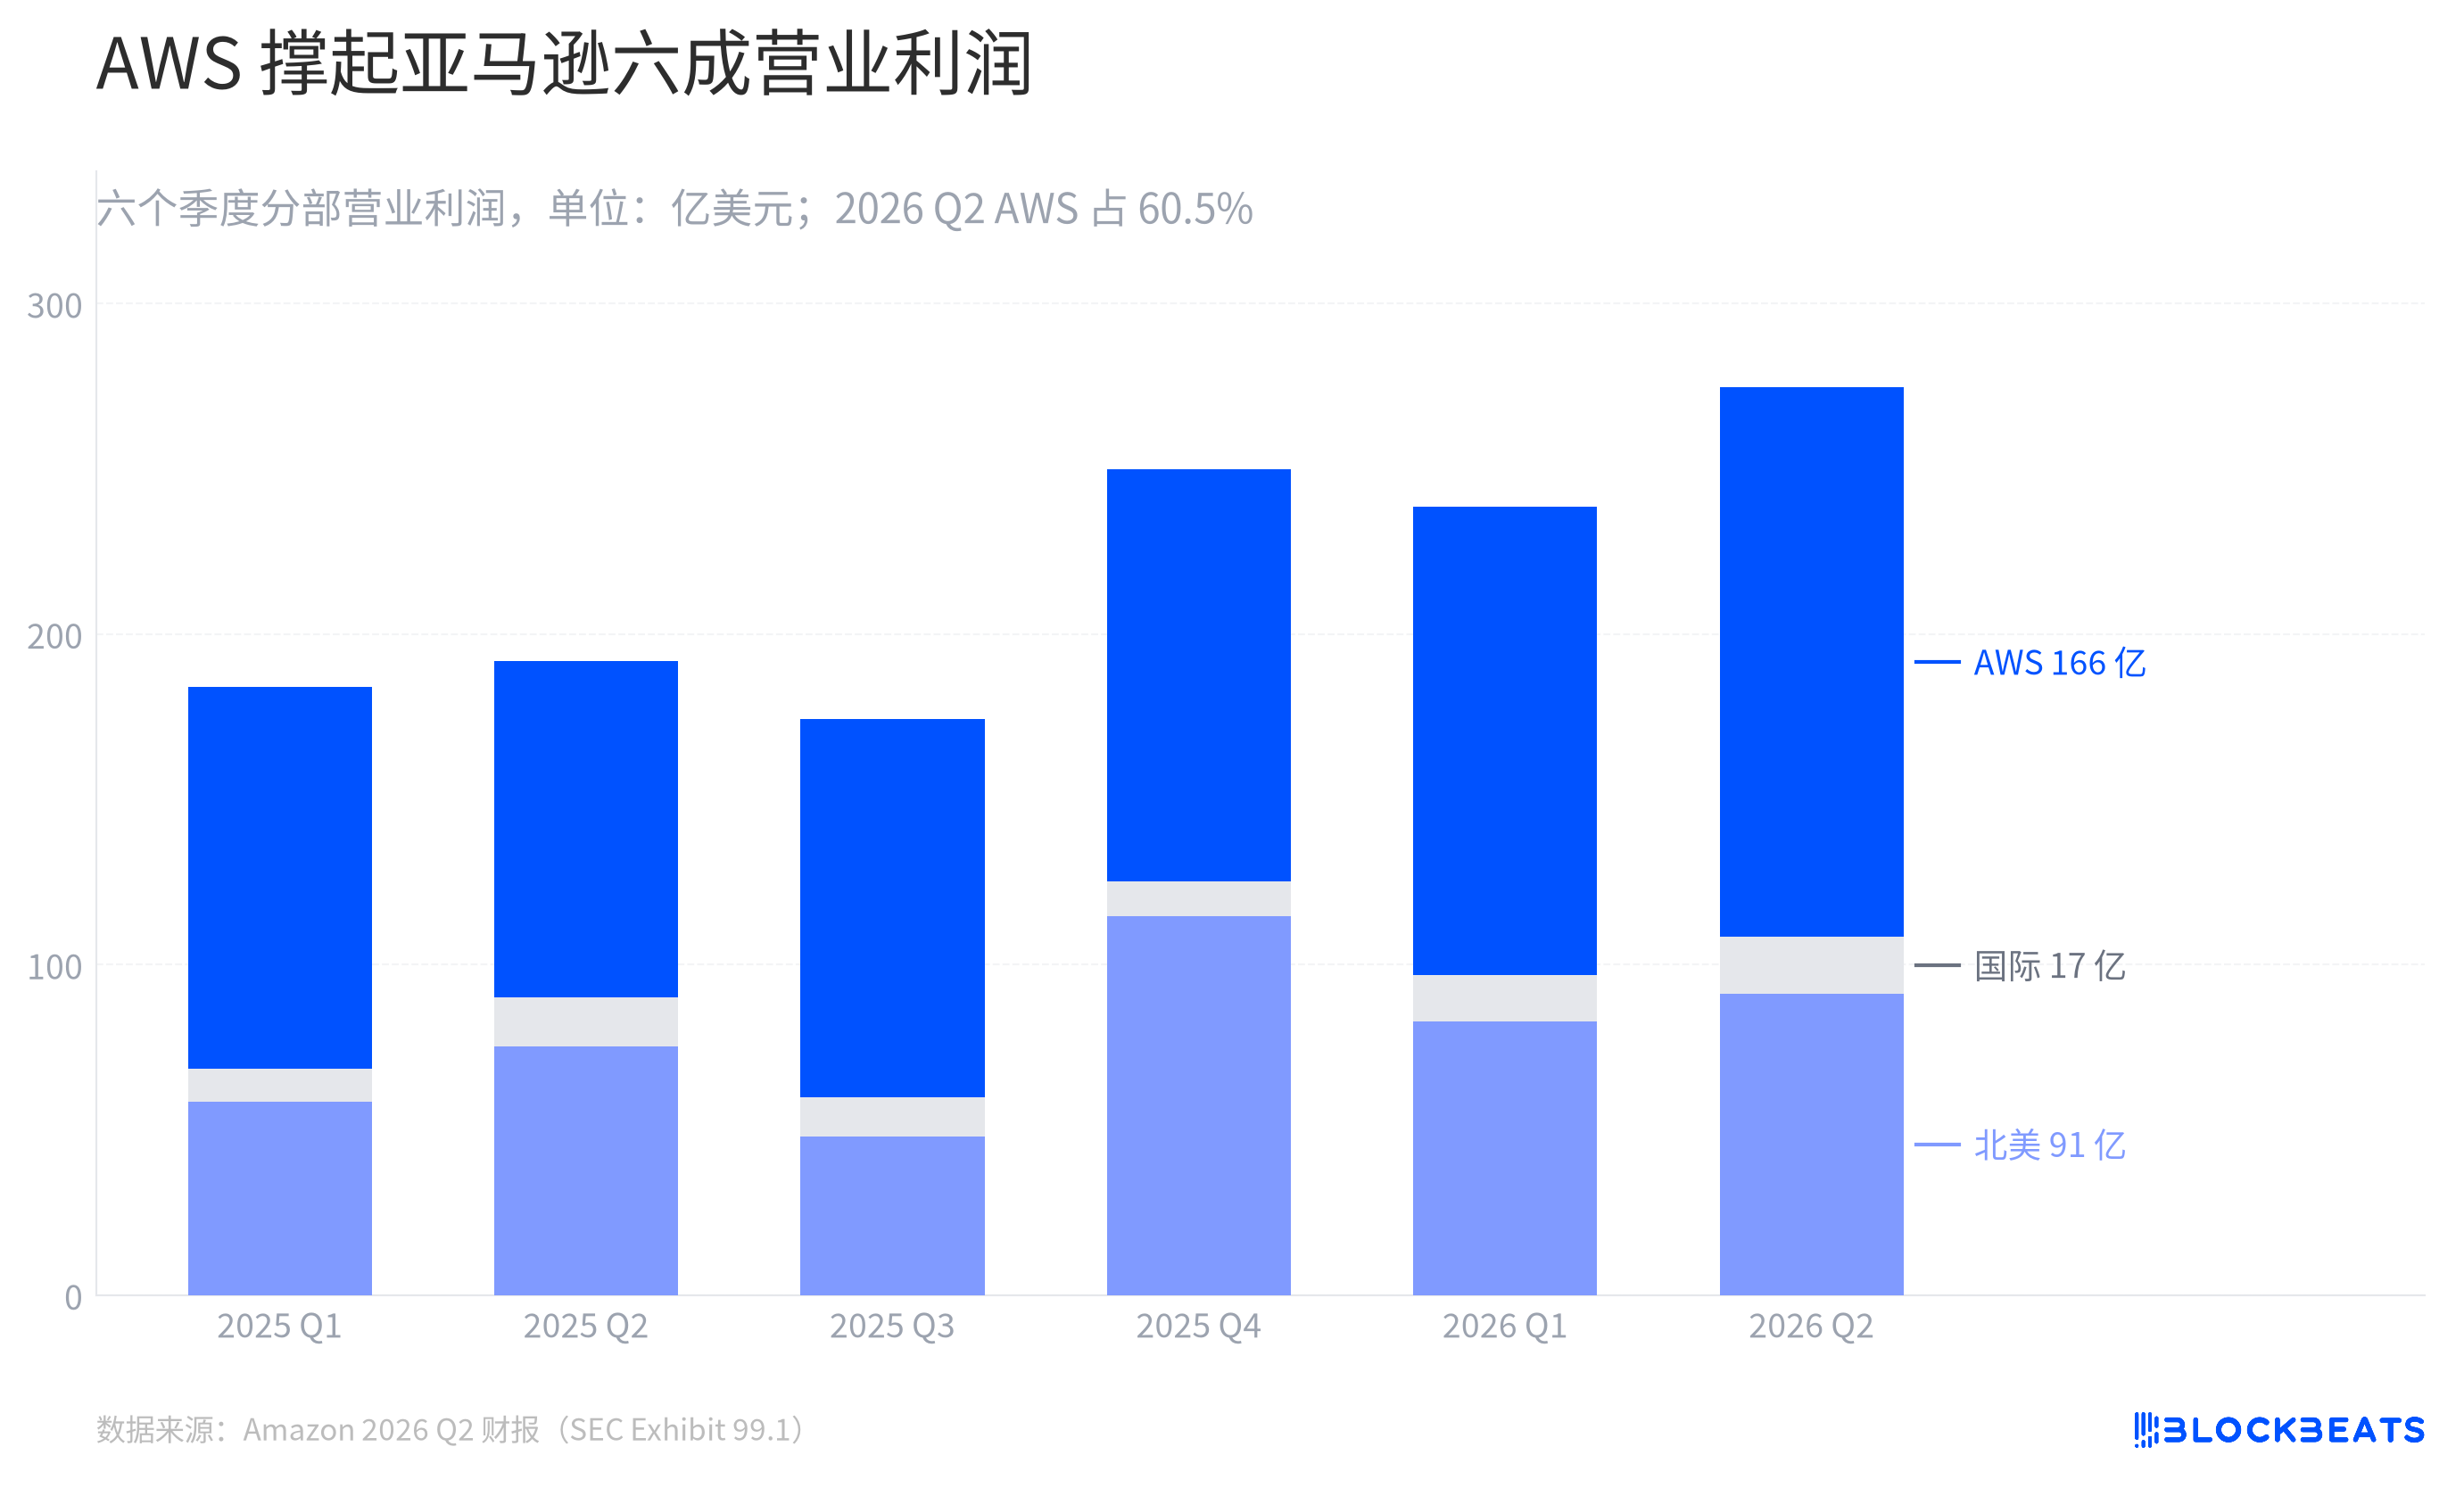
図表の変化は、収益表よりも直感的に伝わる。アマゾンの最大の収益基盤は依然として北米の小売りだが、青色の部分は常に損益計算書の重要な支えとなっており、最新四半期の絶対利益はさらに一段と押し上げられた。国際事業は引き続き黒字を維持し、北米事業も改善しており、AWSが単独で全ての負担を背負う必要はなくなっている。しかし、売上高ではなく利益に焦点を移すと、AWSの位置づけはすぐに無視できないものになる。
これこそが、クラウド事業がアマゾンにとって最も現実的な意味を持つ点だ。AIのストーリーに成長率の高い部門を提供するだけでなく、小売ネットワーク、配送能力、データセンターへの同時投資に、より厚い経営上のバッファーを残している。
稼いだお金は、なぜフリーキャッシュフローに残らないのか
営業利益が厚くなっても、現金が比例して積み上がるわけではない。アマゾンのプレスリリースにある別の表は、単一四半期の支出ではなく、過去12ヶ月の資金の使途を示している。
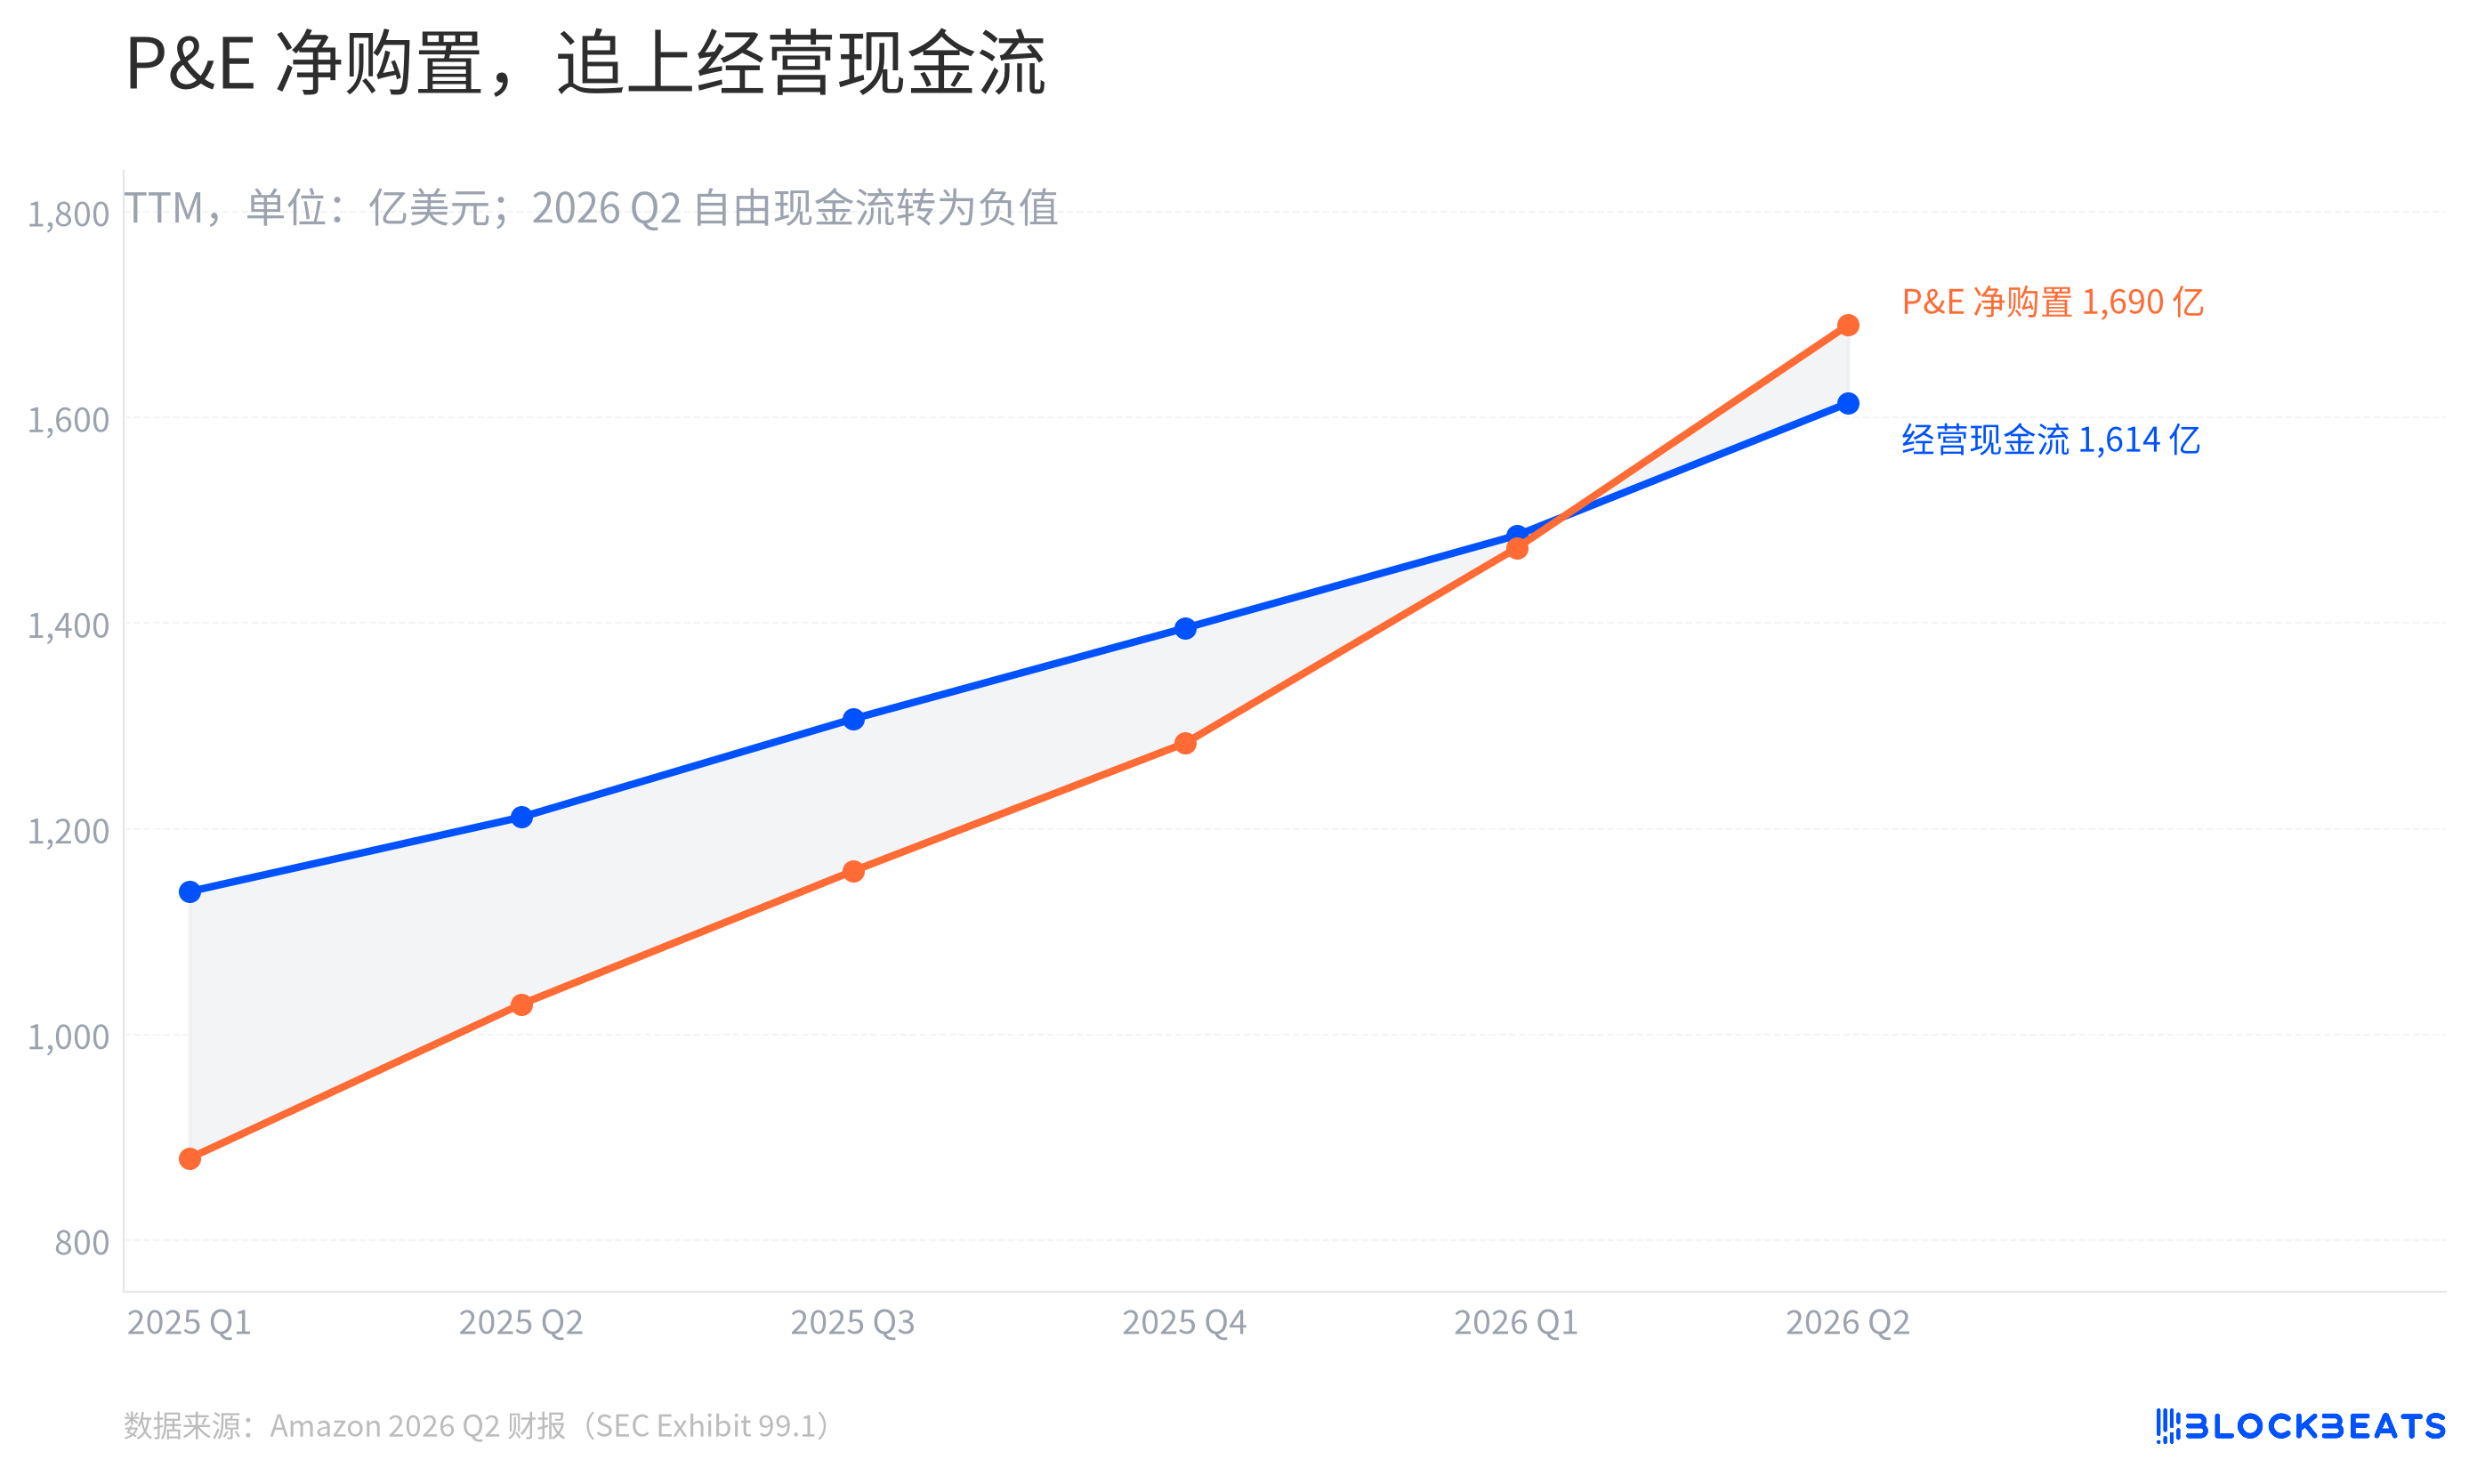
2026年第2四半期までの過去12ヶ月間、会社のプレスリリースによると、アマゾンの営業キャッシュフローは1,614億ドル、有形固定資産の純取得額は1,690億ドルだった。この2つのTTMラインはその時点で交差し、TTMフリーキャッシュフローもプラスからマイナスに転じた。
ここでの「有形固定資産の純取得額」は、単なる抽象的な設備投資ではない。データセンター、サーバー、その他の長期資産への投資が含まれ、売却益やインセンティブを差し引いた口径だ。同社は、この支出の前年比増加は主にAIへの投資を反映していると述べている。これを全てAIに等しいと言うのは、むしろ決算報告を狭く書きすぎることになる。
この対比は、626億ドルをより立体的に見せる。損益計算書上の投資収益が純利益を押し上げる一方、キャッシュフロー計算書では、インフラ投資が営業活動による現金を急速に消費している。この2つは同時に成立し得るが、全く異なる2つの問いに答えている。
AWS以外でも、基盤は加速している
AWSだけに注目すると、アマゾンをクラウドコンピューティング企業として捉えがちだ。会社の収益分類表によると、AWSの前年同期比成長率は17.5%から36.8%に上昇している。
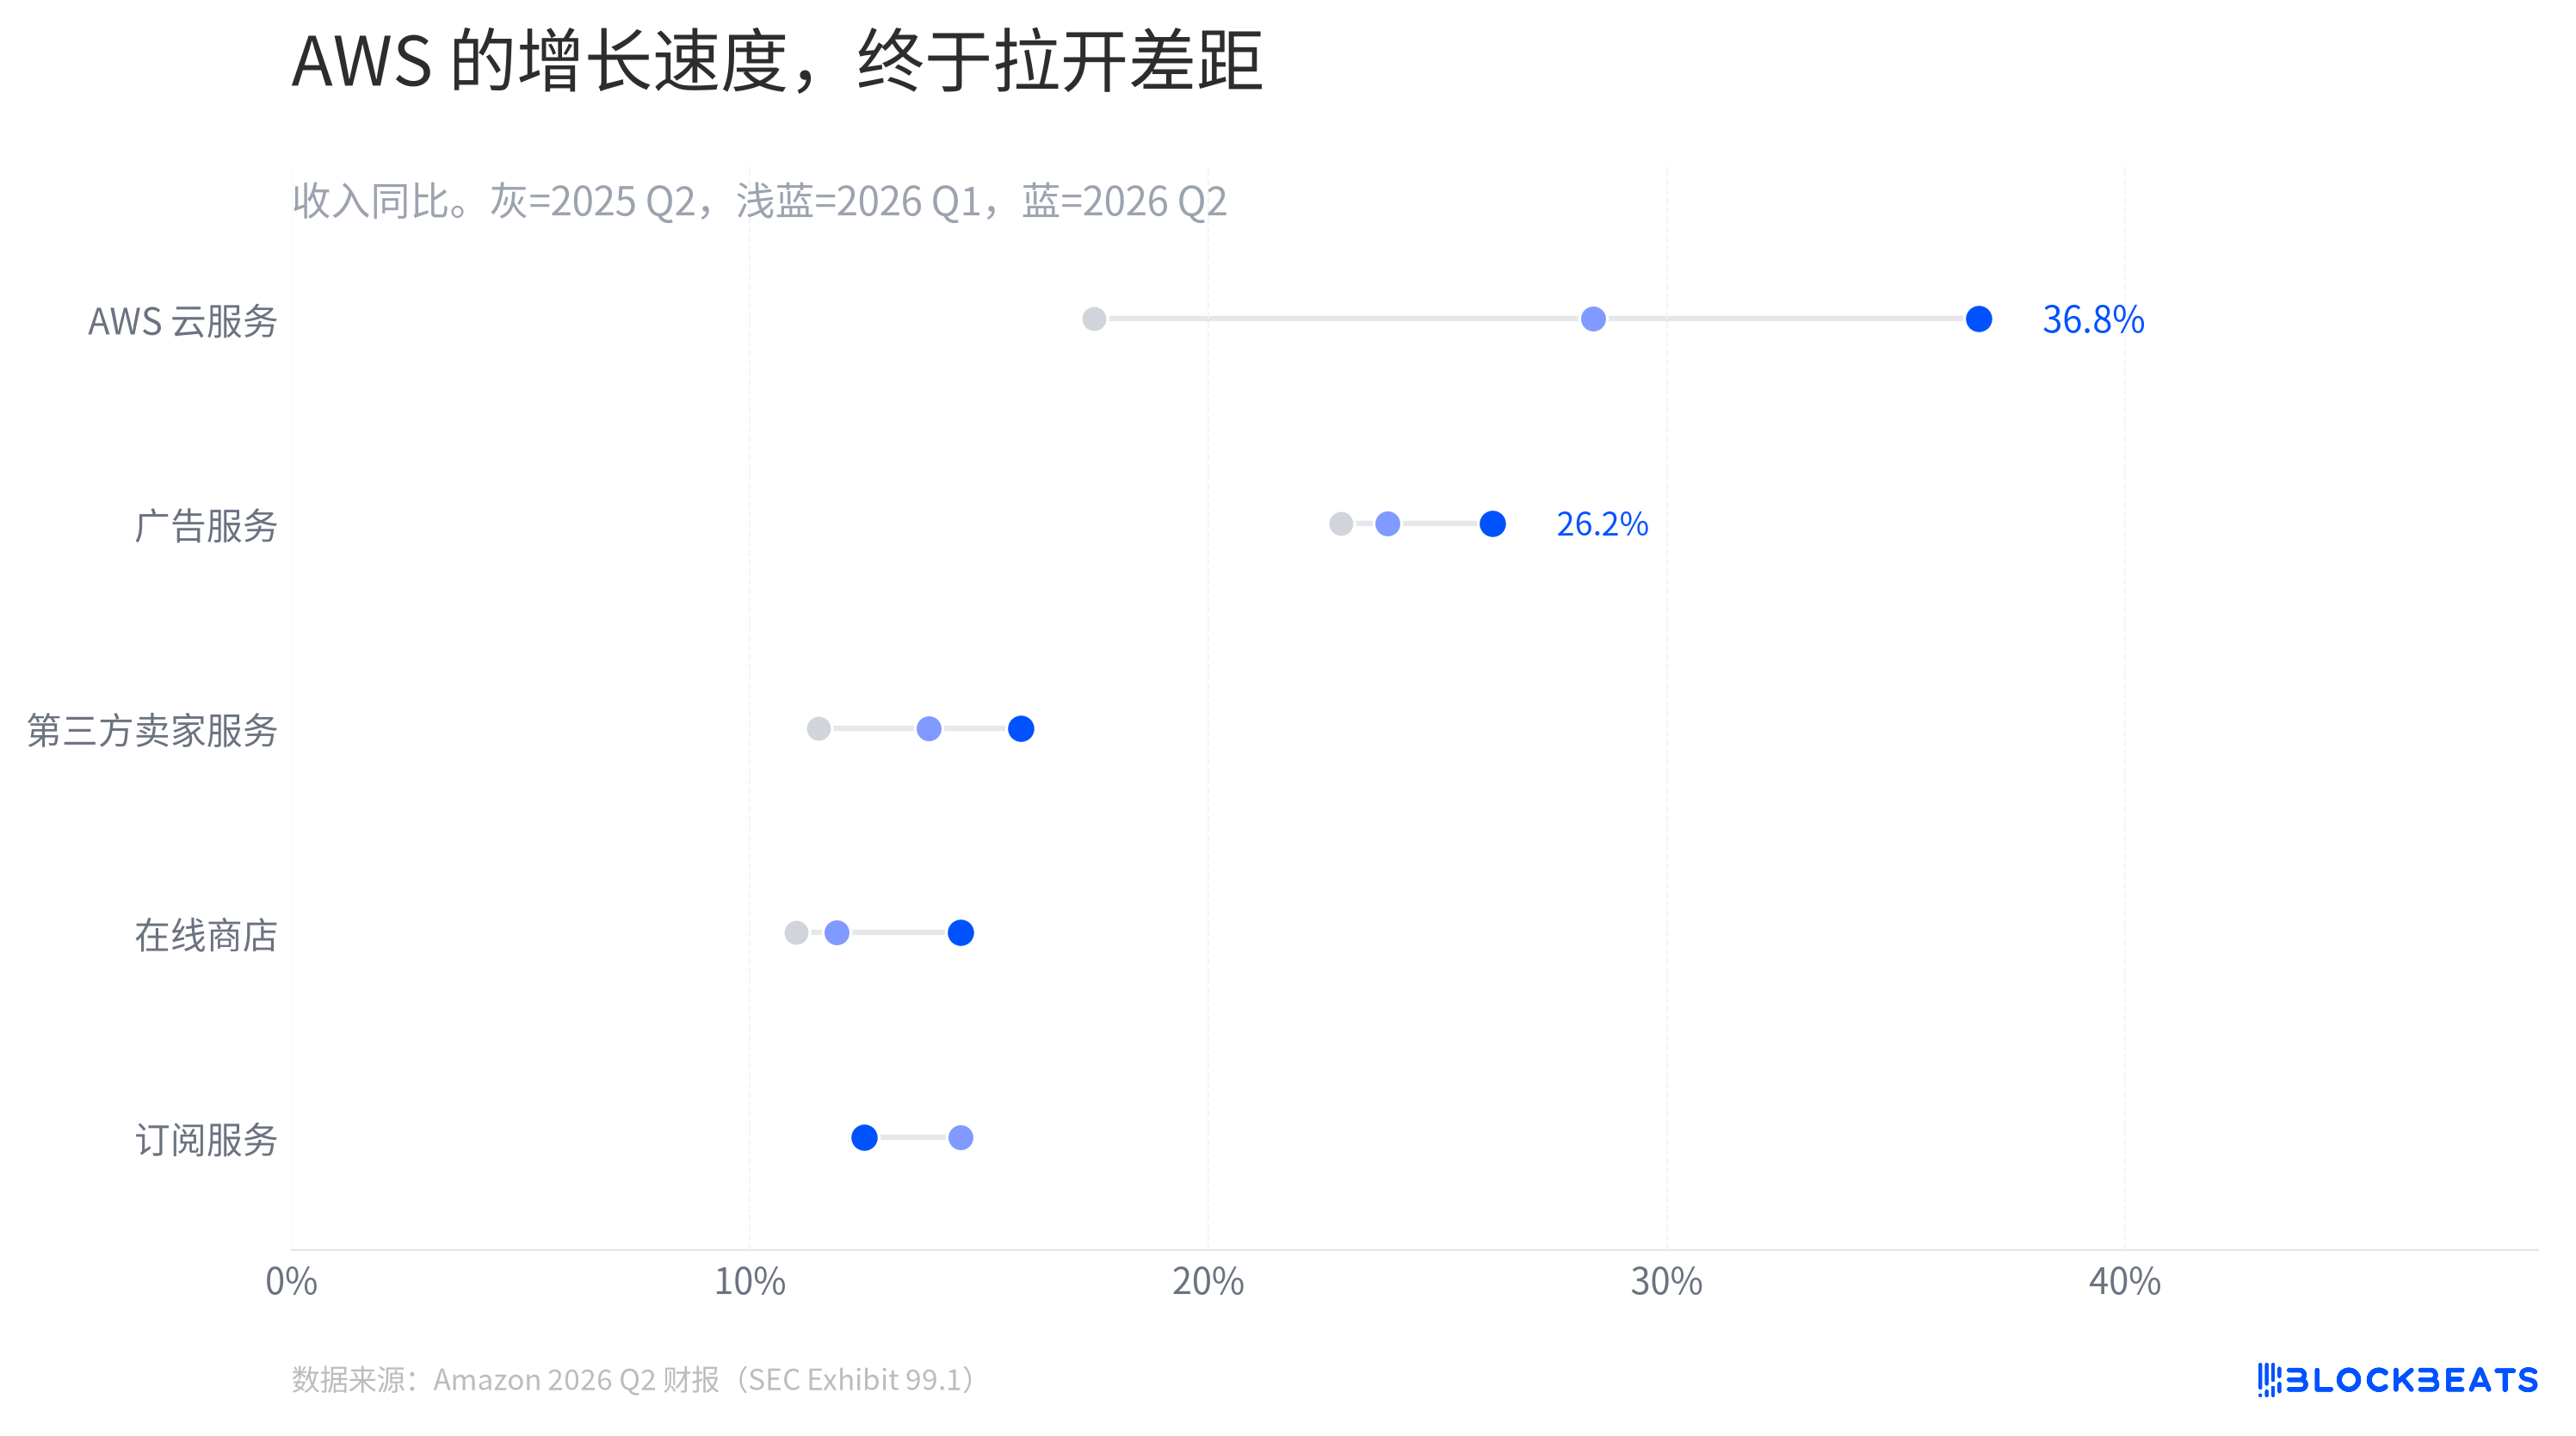
同じ収益分類表によると、広告サービスは今四半期も前年同期比26.2%の成長を維持している。第三者販売者サービスとオンラインストアはAWSほどの速さではないが、いずれも1年前よりスピードを増している。これらが、小売基盤が配送、フルフィルメント、顧客獲得のコストを引き続き負担できるかどうかを決定づける。
AWSの青い柱、Anthropicへの投資を中心とした非営業税引前その他収入、そしてキャッシュフロー計算書における設備投資が、ちょうど同じ四半期報告書に現れている。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事