Google Q2決算分析:売上の2割に過ぎないGoogle Cloudが、増加利益の6割を占める

1,121億ドル。これはGoogleの親会社Alphabetが発表した四半期純利益であり、この決算書で最も誤読されやすい数字でもある。Alphabetが7月22日に発表した第2四半期業績プレスリリースによると、このうち990億ドルは株式証券収益純額によるものであり、検索やCloudが直接稼いだ現金ではない。
一方、同社の主力事業は確かに好調だ。Alphabetの今四半期の総収益は1,198億ドル、Google Cloudの収益は248億ドルに達した。市場が見ているのは非常に美しい損益計算書だ。しかし、キャッシュフロー計算書には別の顔が現れている。データセンターへの投資がフリーキャッシュフローよりも速く資金を消費し始めているのだ。
この二つの帳簿を分解して初めて、Alphabet内部でAI投資が実際にどこに落ちているのかが見えてくる。検索はまだ資金を供給しており、Cloudは利益率を引き上げており、サーバーとチップはまずキャッシュフローを水面下に押し込んでいる。
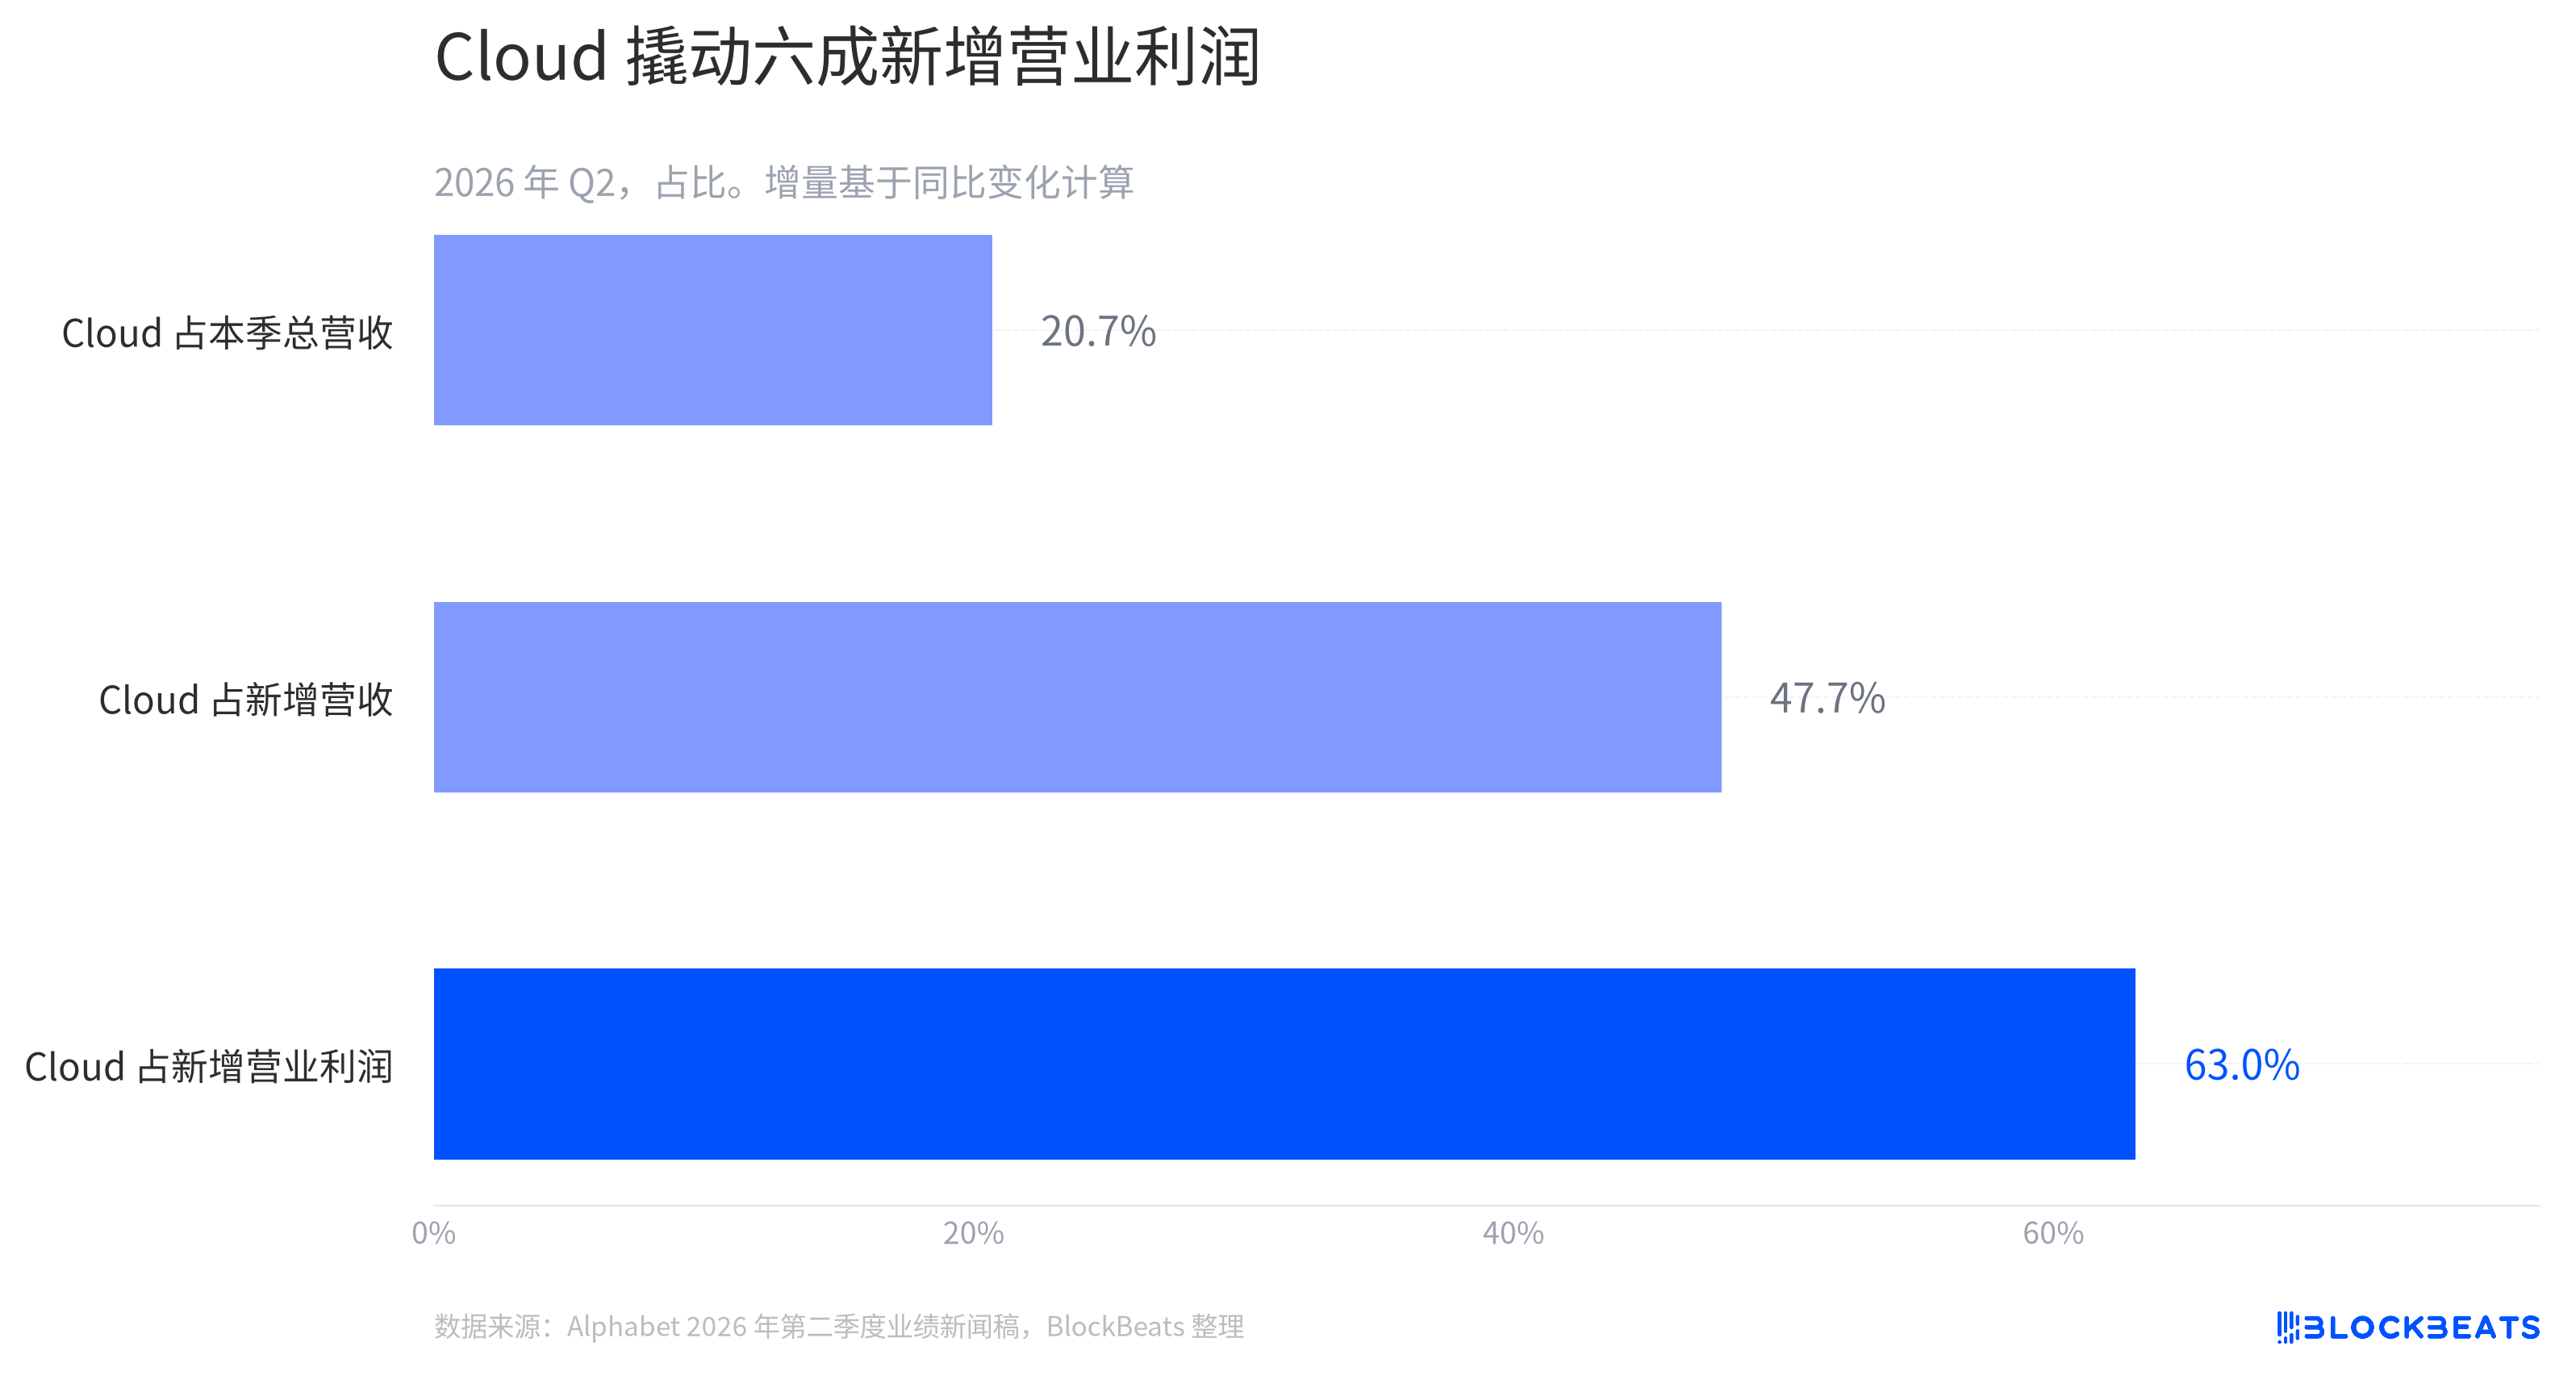
Cloudは依然としてAlphabetの収益構造の中では小規模な存在だ。その規模は今四半期の収益の約5分の1に過ぎない。しかし、「新たに生み出されたお金はどこから来たのか」という問いに変わると、答えは変わる。Cloudは新規収益のほぼ半分を占め、新規営業利益の約6割を獲得した。
旧来のエンジンは止まっていない。同社はGoogle Search & otherの収益が前年同期比17%増加したと開示しており、検索は依然としてAlphabetの最も厚い収益基盤である。Google Servicesは1年間で約120億ドルの収益を増やし、Cloudの増加収益も110億ドルを超えている。一つは盤石を保ち、もう一つは限界利益を押し上げる役割を担っている。
これこそが、この決算書で最も注目すべき構造変化である。Cloudは検索を代替しているわけではなく、むしろ検索キャッシュフローの隣に接続された第二のエンジンのようなものだ。二つの機械の回転数は異なり、そのため設備投資ももはや広告会社の論理だけで読むべきではない。
成長が最初に変えるのは、既存の順位ではなく、新規部分の行き先である。広告の規模は依然としてはるかに大きいため、収益比率が一夜にして逆転することはない。しかし、サービスが売れるたびに、Cloudが新規収益と新規利益に占めるシェアは、その規模比率をはるかに上回っている。Alphabetを広告会社と見なすことに慣れている人にとって、これは総収益の前年同期比の数字よりも、真の変化に近い。
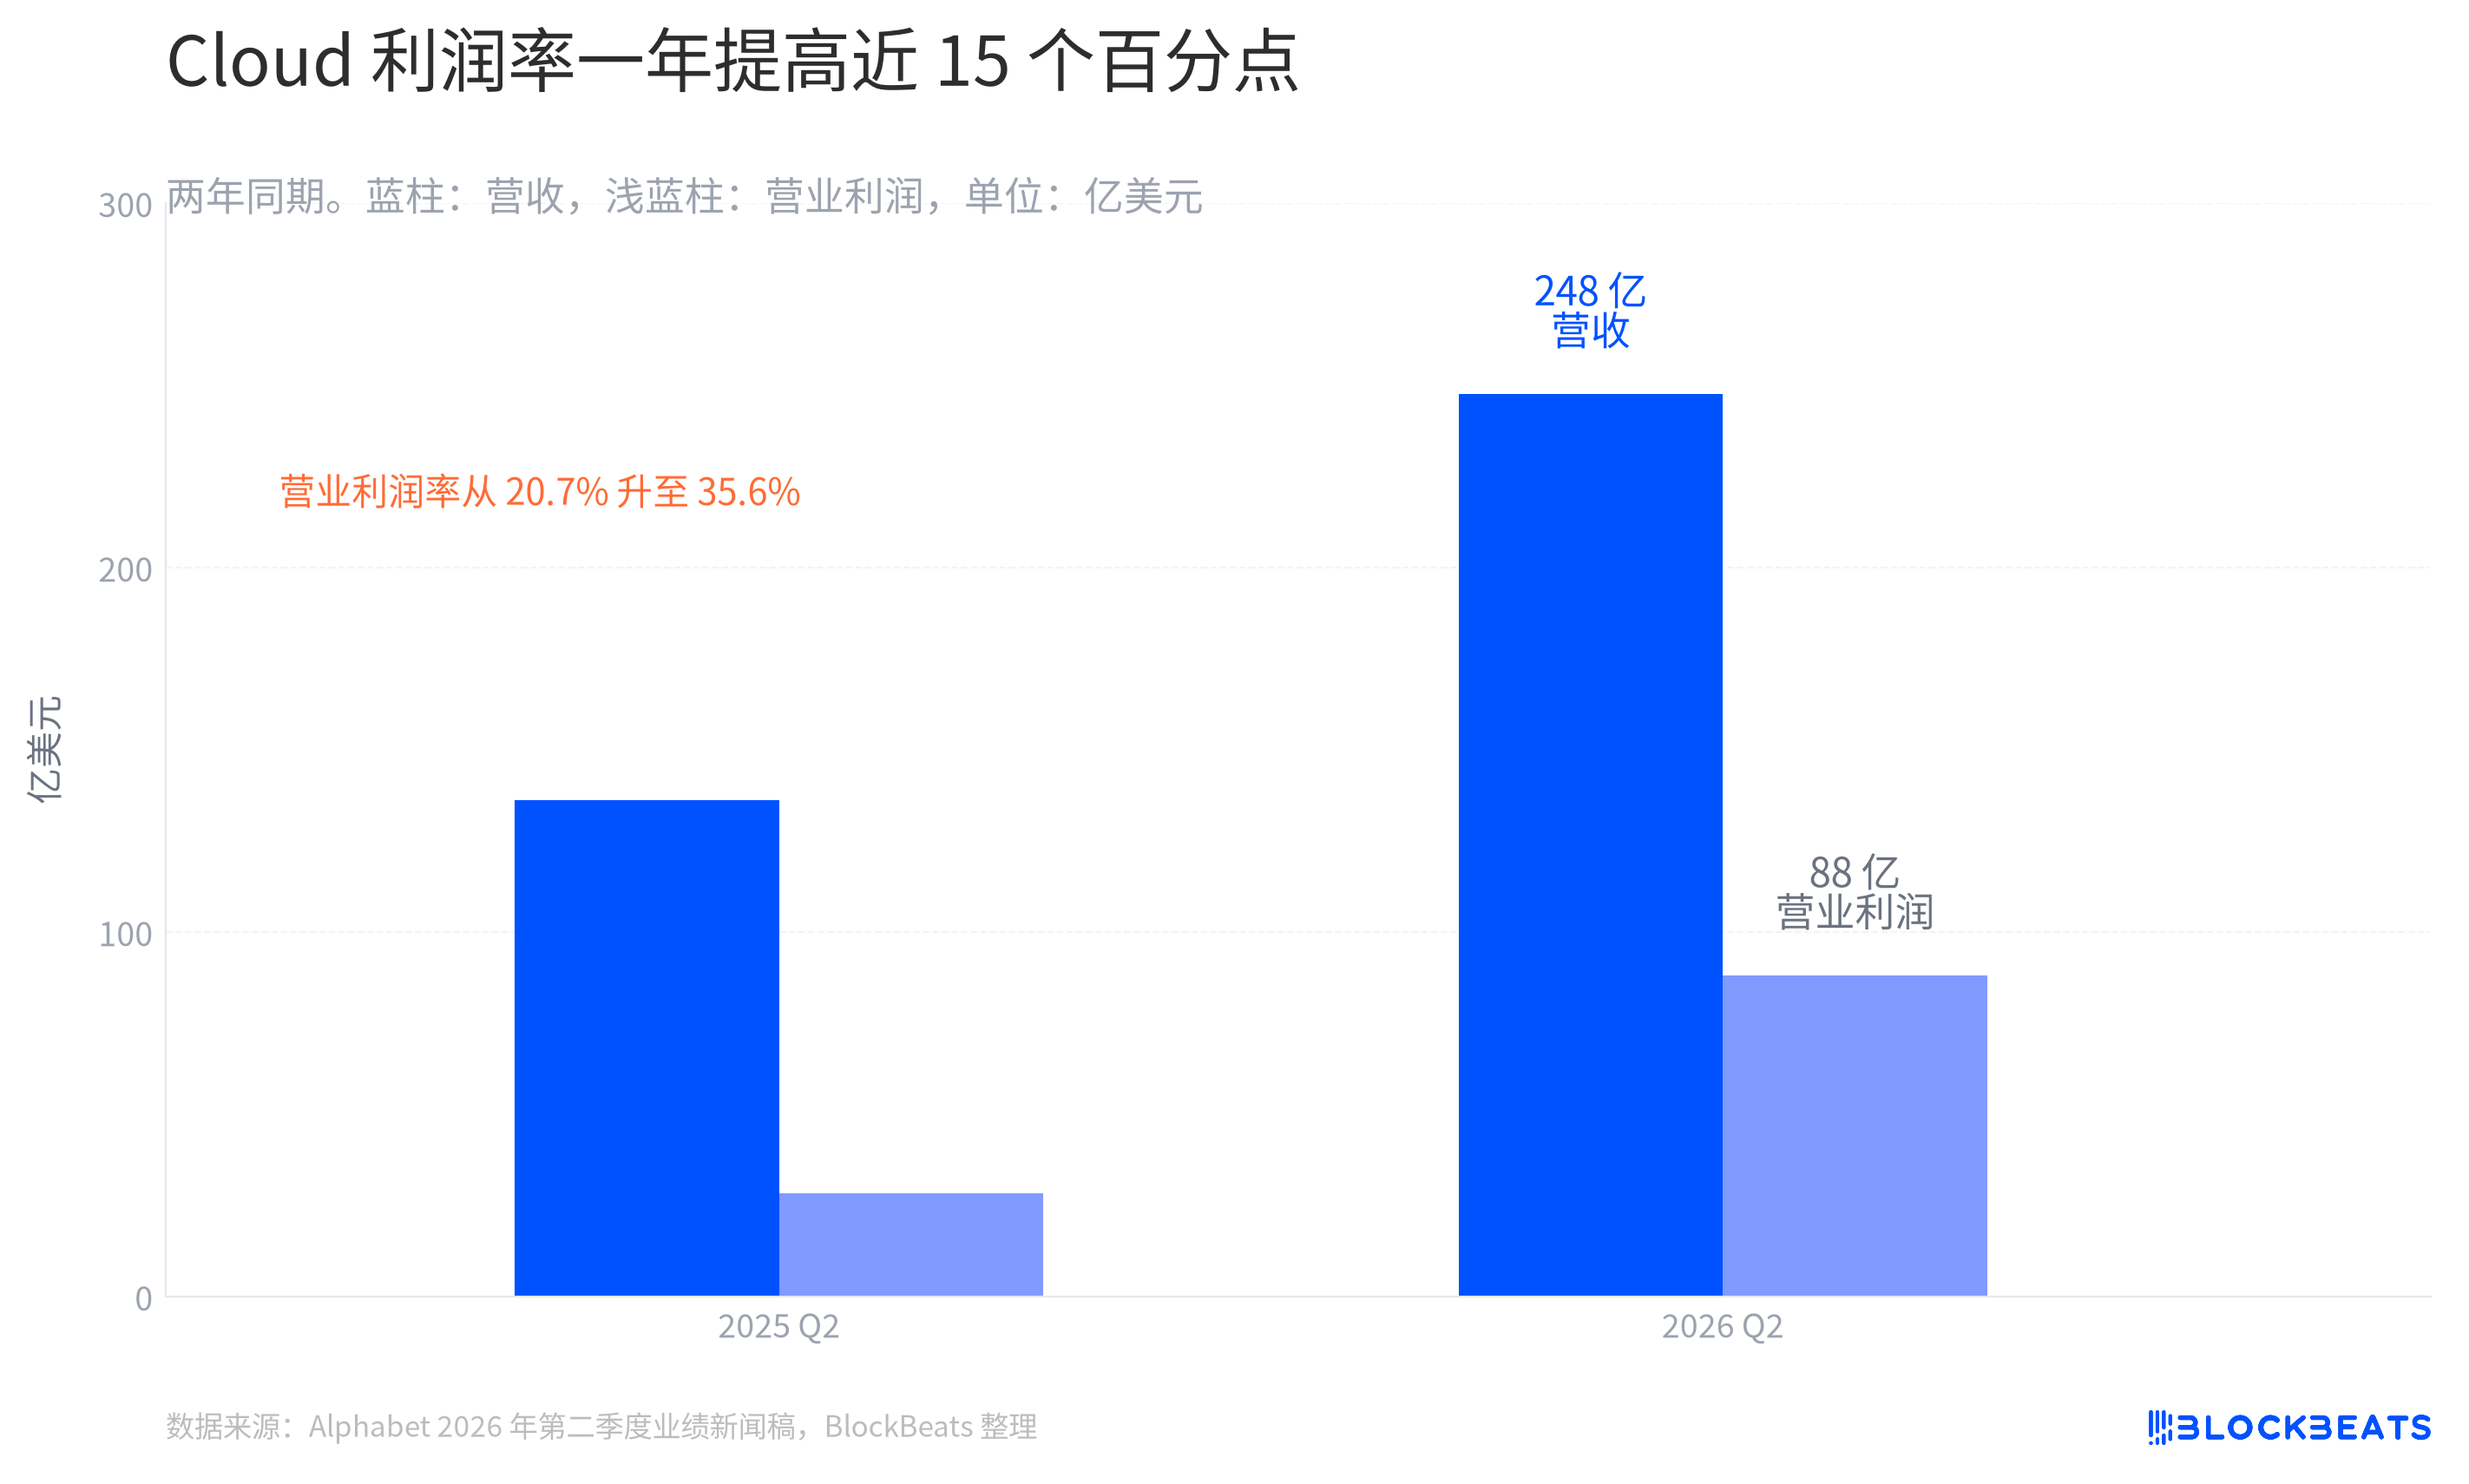
なぜCloudの重要性が突然高まったのか?同社は、企業向けAIソリューション、企業向けAIインフラ、およびコアGCPサービスの需要に加速の要因を帰している。収益の伸びは速く、営業利益はさらに速く上昇しており、図中の利益率の上昇は、新規収益が当期のコストに完全に食われていないことを示している。
これが、経営陣がAIインフラとAIソリューションを同じ業績説明の段落にまとめた理由でもある。前者はまず計算能力を積み上げる必要があり、後者によって企業顧客がその計算能力を自社のワークフローに組み込めるようになる。図表内の収益と利益は同じ速度で動いていない。収益は提供規模を反映し、利益率はインフラがより十分に活用され始めていることを示している。
とはいえ、Cloudの高い利益率がAI全体の収支を表しているわけではない。Alphabetはセグメント表で企業全体の活動を別途計上しており、その中には主にAI研究開発の共通費用が含まれている。Cloudのセグメント利益は厚みを増しているが、モデル研究開発、インフラ、組織レベルの支出は、連結ベースの別の側で引き続き発生している。
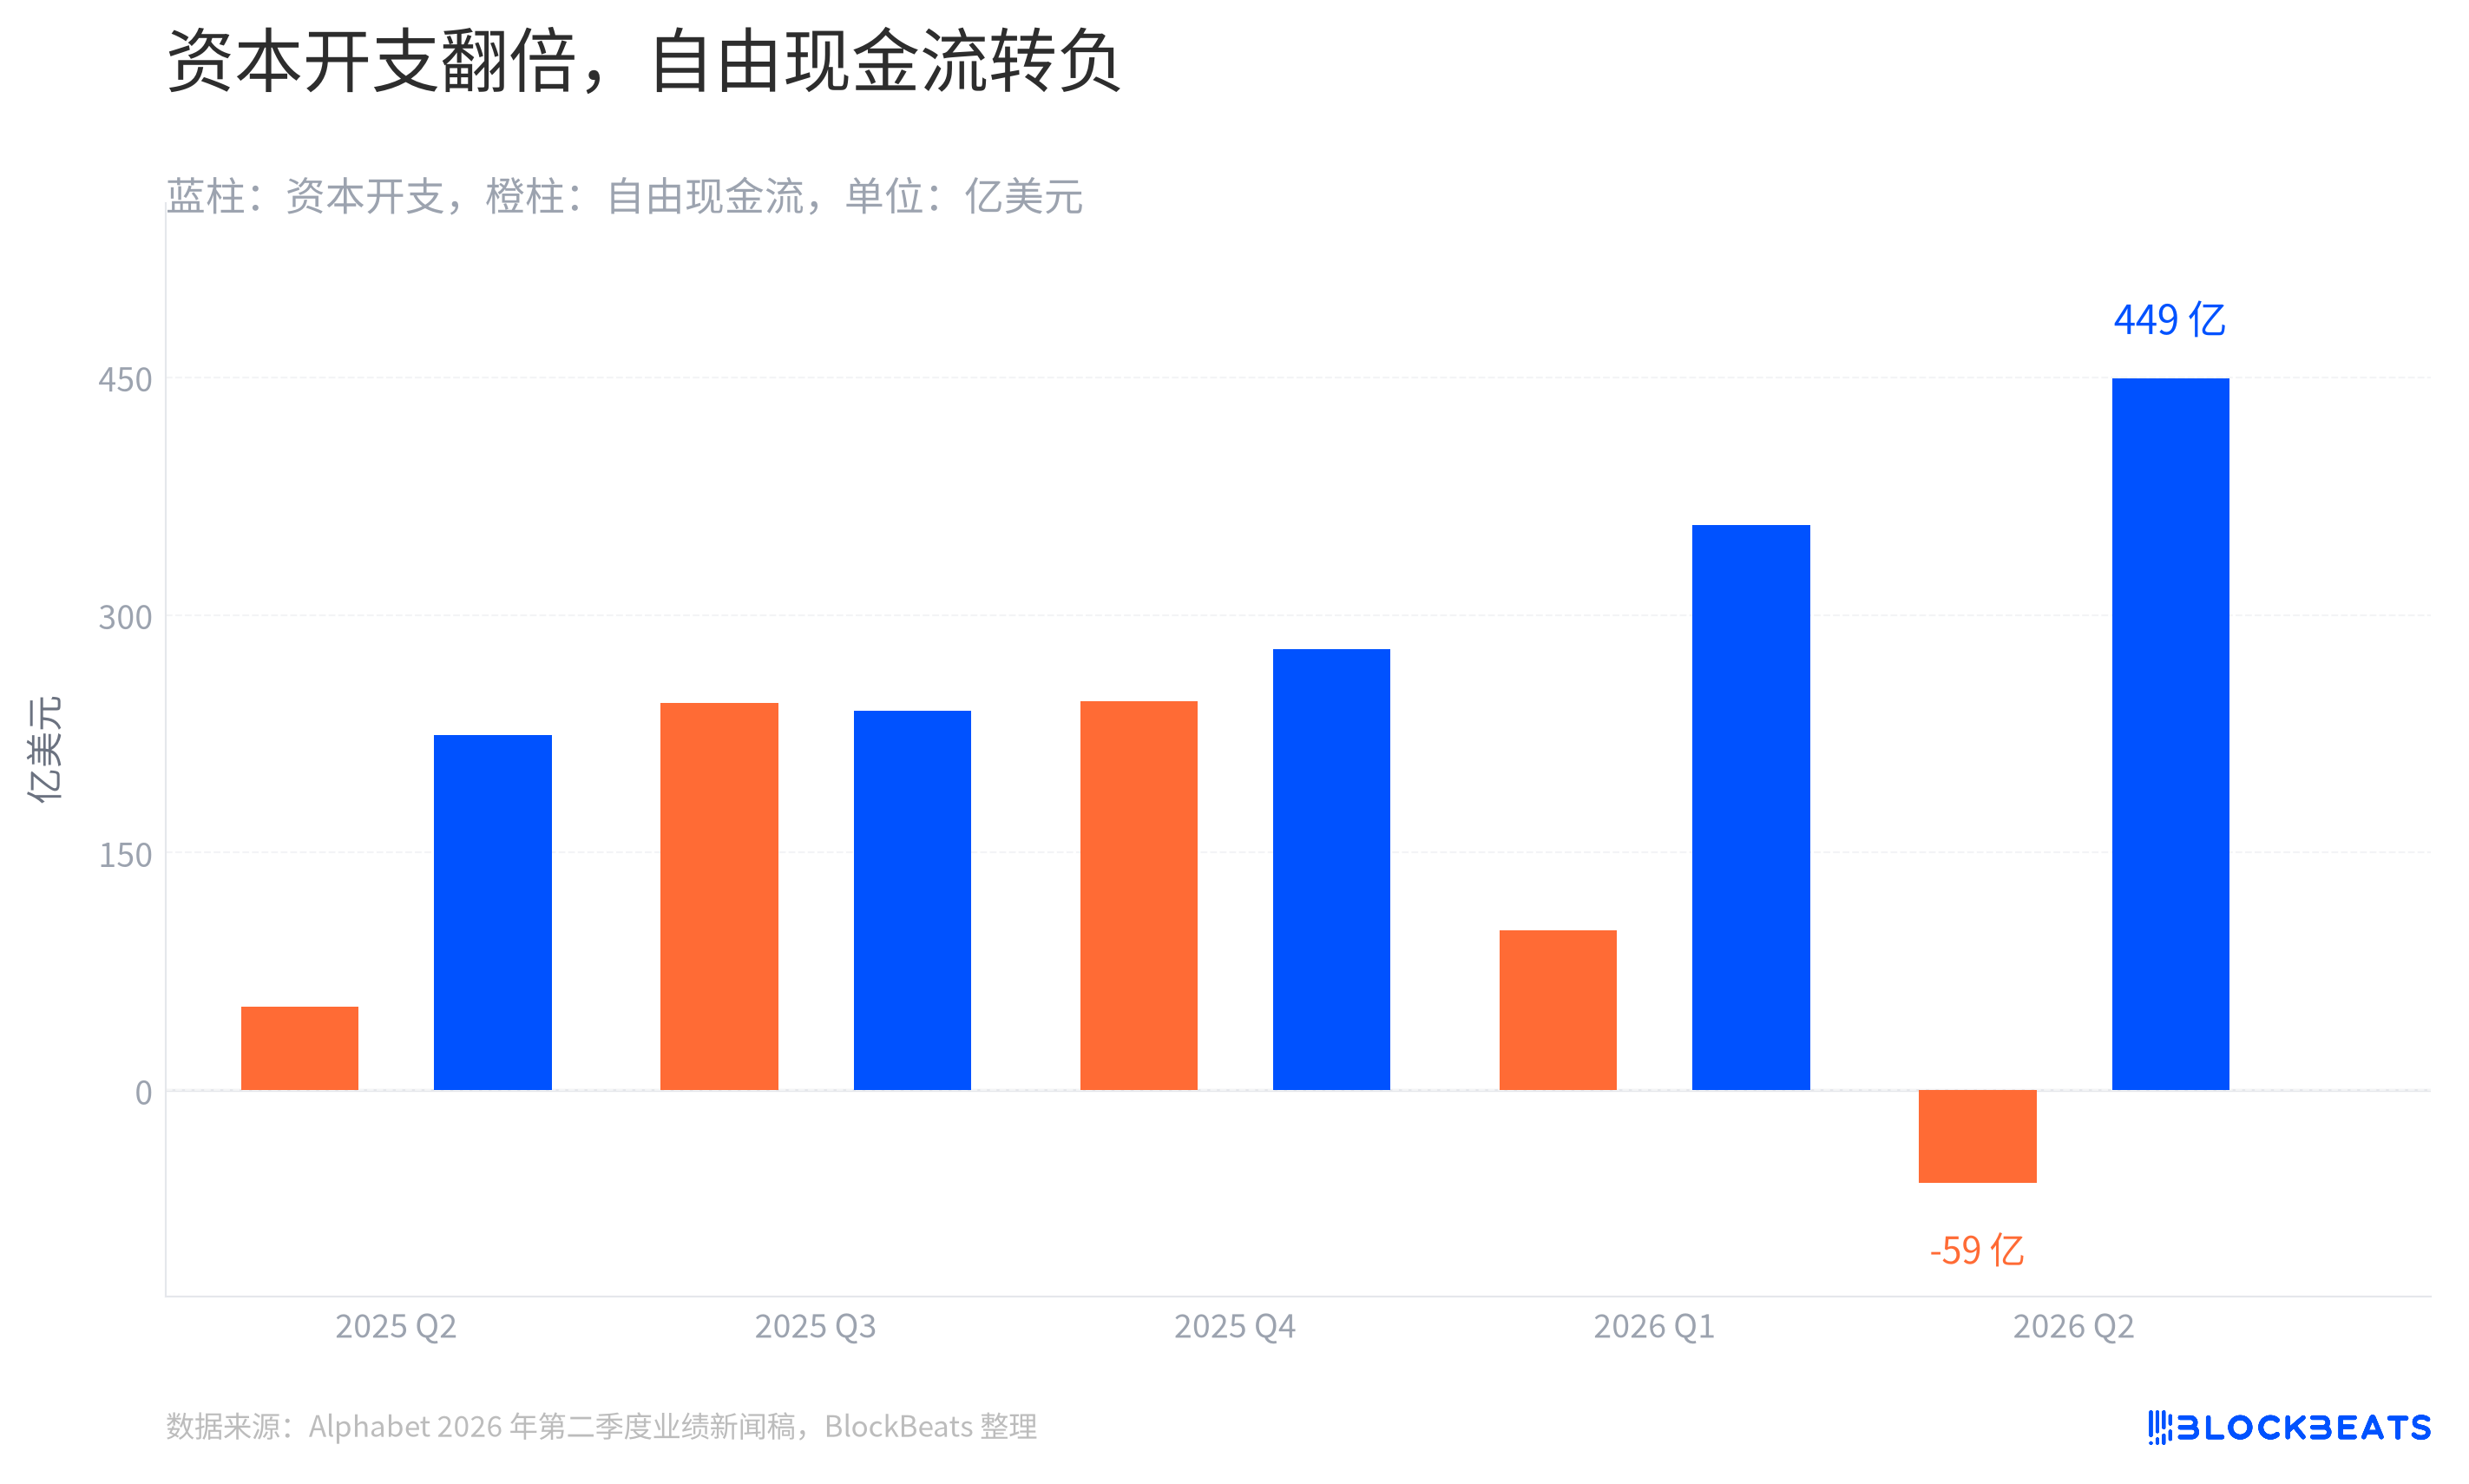
市場を本当に立ち止まらせたのは、キャッシュだ。フリーキャッシュフロー調整表によると、今四半期の設備投資は449億ドルに達し、フリーキャッシュフローはマイナス59億ドルとなった。前者の数字は計算能力の購入を示し、後者の数字はリターンが同じ速度で帳簿に戻っていないことを警告している。
これは単なる費用の増加ではない。設備投資はまずサーバー、ネットワーク、データセンターに変わり、その後、顧客がCloudを継続的に利用することで徐々に回収される機会が生まれる。Alphabetにとって、AIへの投資リターンはCloudの利益からその輪郭が見え始めているが、キャッシュ回収サイクルは別の表でしか把握できない。
フリーキャッシュフローのマイナス転換は、本業がすでに資金を失っていることを意味しない。これは、今四半期に営業活動から流入した資金では、物件や設備の購入にかかるキャッシュ支出をカバーできなかったことを示している。広告とCloudは依然として営業キャッシュフローを生み出しているが、新たな建設の請求書がより早く到来しているだけだ。
このサイクルに備えて企業が用意した資金も、プレスリリースに記載されている。Alphabetは6月にエクイティファイナンスで496億ドルの純収入を得て、203億ドルの無担保社債を発行した。同社は、この資金をAIインフラやグローバルな計算能力の拡大を含む一般的な企業目的に使用すると述べている。そのマイナスのフリーキャッシュフローをここで見ると、単なる四半期の変動ではなく、インフラ拡大の波が残したキャッシュの足跡でもある。
Cloudの利益改善は、このインフラが活用されているかどうかに答え、マイナスのフリーキャッシュフローは、いつ投資をキャッシュに戻せるかを記録している。前者の答えはすでに今四半期のセグメント利益に書かれており、後者の問題は依然としてキャッシュフロー計算書に残っている。
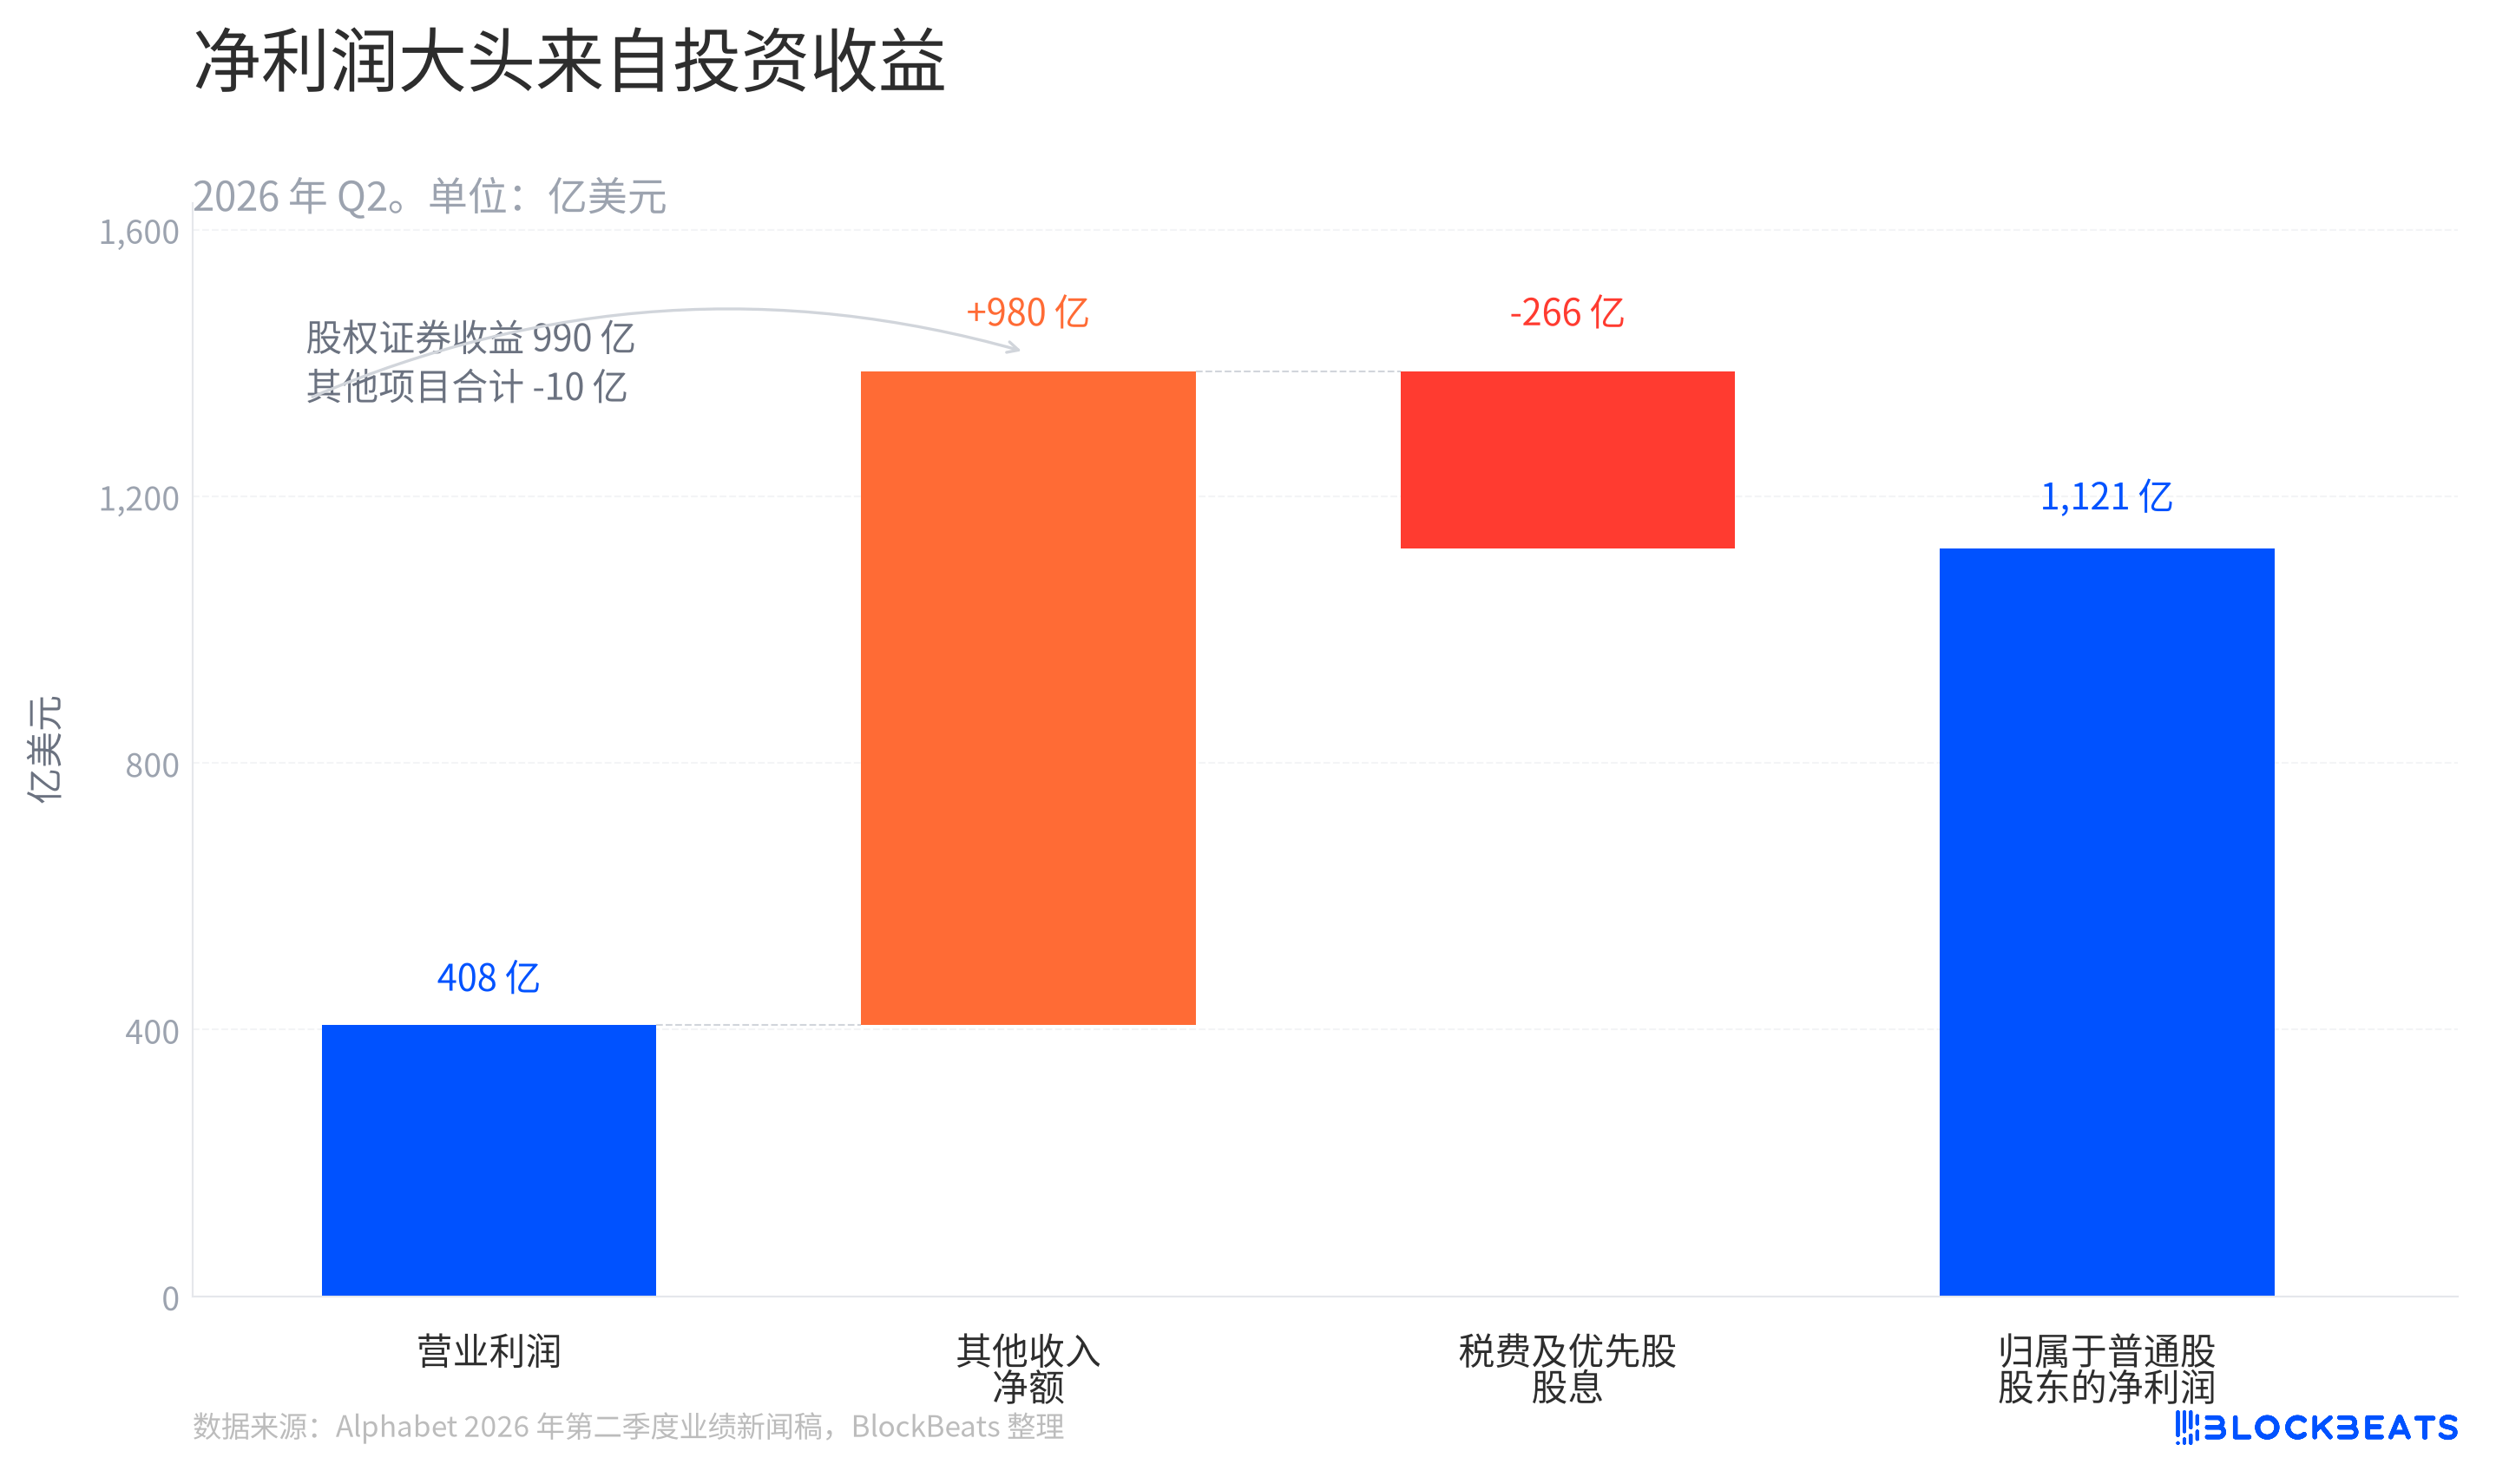
損益計算書の劇的な要素は最後の層から来ている。営業利益以外のその他の収益純額は、本業の営業貢献をはるかに上回っており、その主体は株式証券の収益である。同社はまた、この990億ドルの収益が税引き後、純利益に771億ドルを追加したことを開示している。
このような収益は、実現済みのものもあれば、未実現の帳簿上の変動である場合もある。これにより、四半期の純利益を大幅に押し上げることができるが、Cloud の顧客が毎月支払う利用料や、データセンターがすでに支払った現金の代わりにはならない。これを本業と並べて同じウォーターフォール図に表示しなければ、「事業収益」と「資産価格の上昇」を同じものとして読んでしまうことはない。
これは投資収益をノイズとして扱うことではない。Alphabet の貸借対照表で実際に発生した変化であり、すでに税金も支払われ、純利益にも計上されている。ただ、これを Cloud や設備投資と並べて表示する際、読者はこれを第三の帳簿として捉えるべきであり、本業の運営速度の代わりとして見るべきではない。
Alphabet のこの Q2 の帳簿では、検索が資金供給を担い、Cloud がリターンを示し、算力構築がまず現金を消費し、投資ポートフォリオが純利益を別の高みへと押し上げている。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事