米日が一緒に円を買い、介入で時間を買う

TL;DR
・米国と日本が異例の共同介入を実施し、ドル円は163台から156近辺まで下落。
・市場の焦点は、共同介入が米日金利差、財政拡大、日銀の利上げペースを上回る効果を持つかどうか。
・関連銘柄:USD/JPY、円クロス、ドルインデックス、日経平均、日本国債、リスク資産。
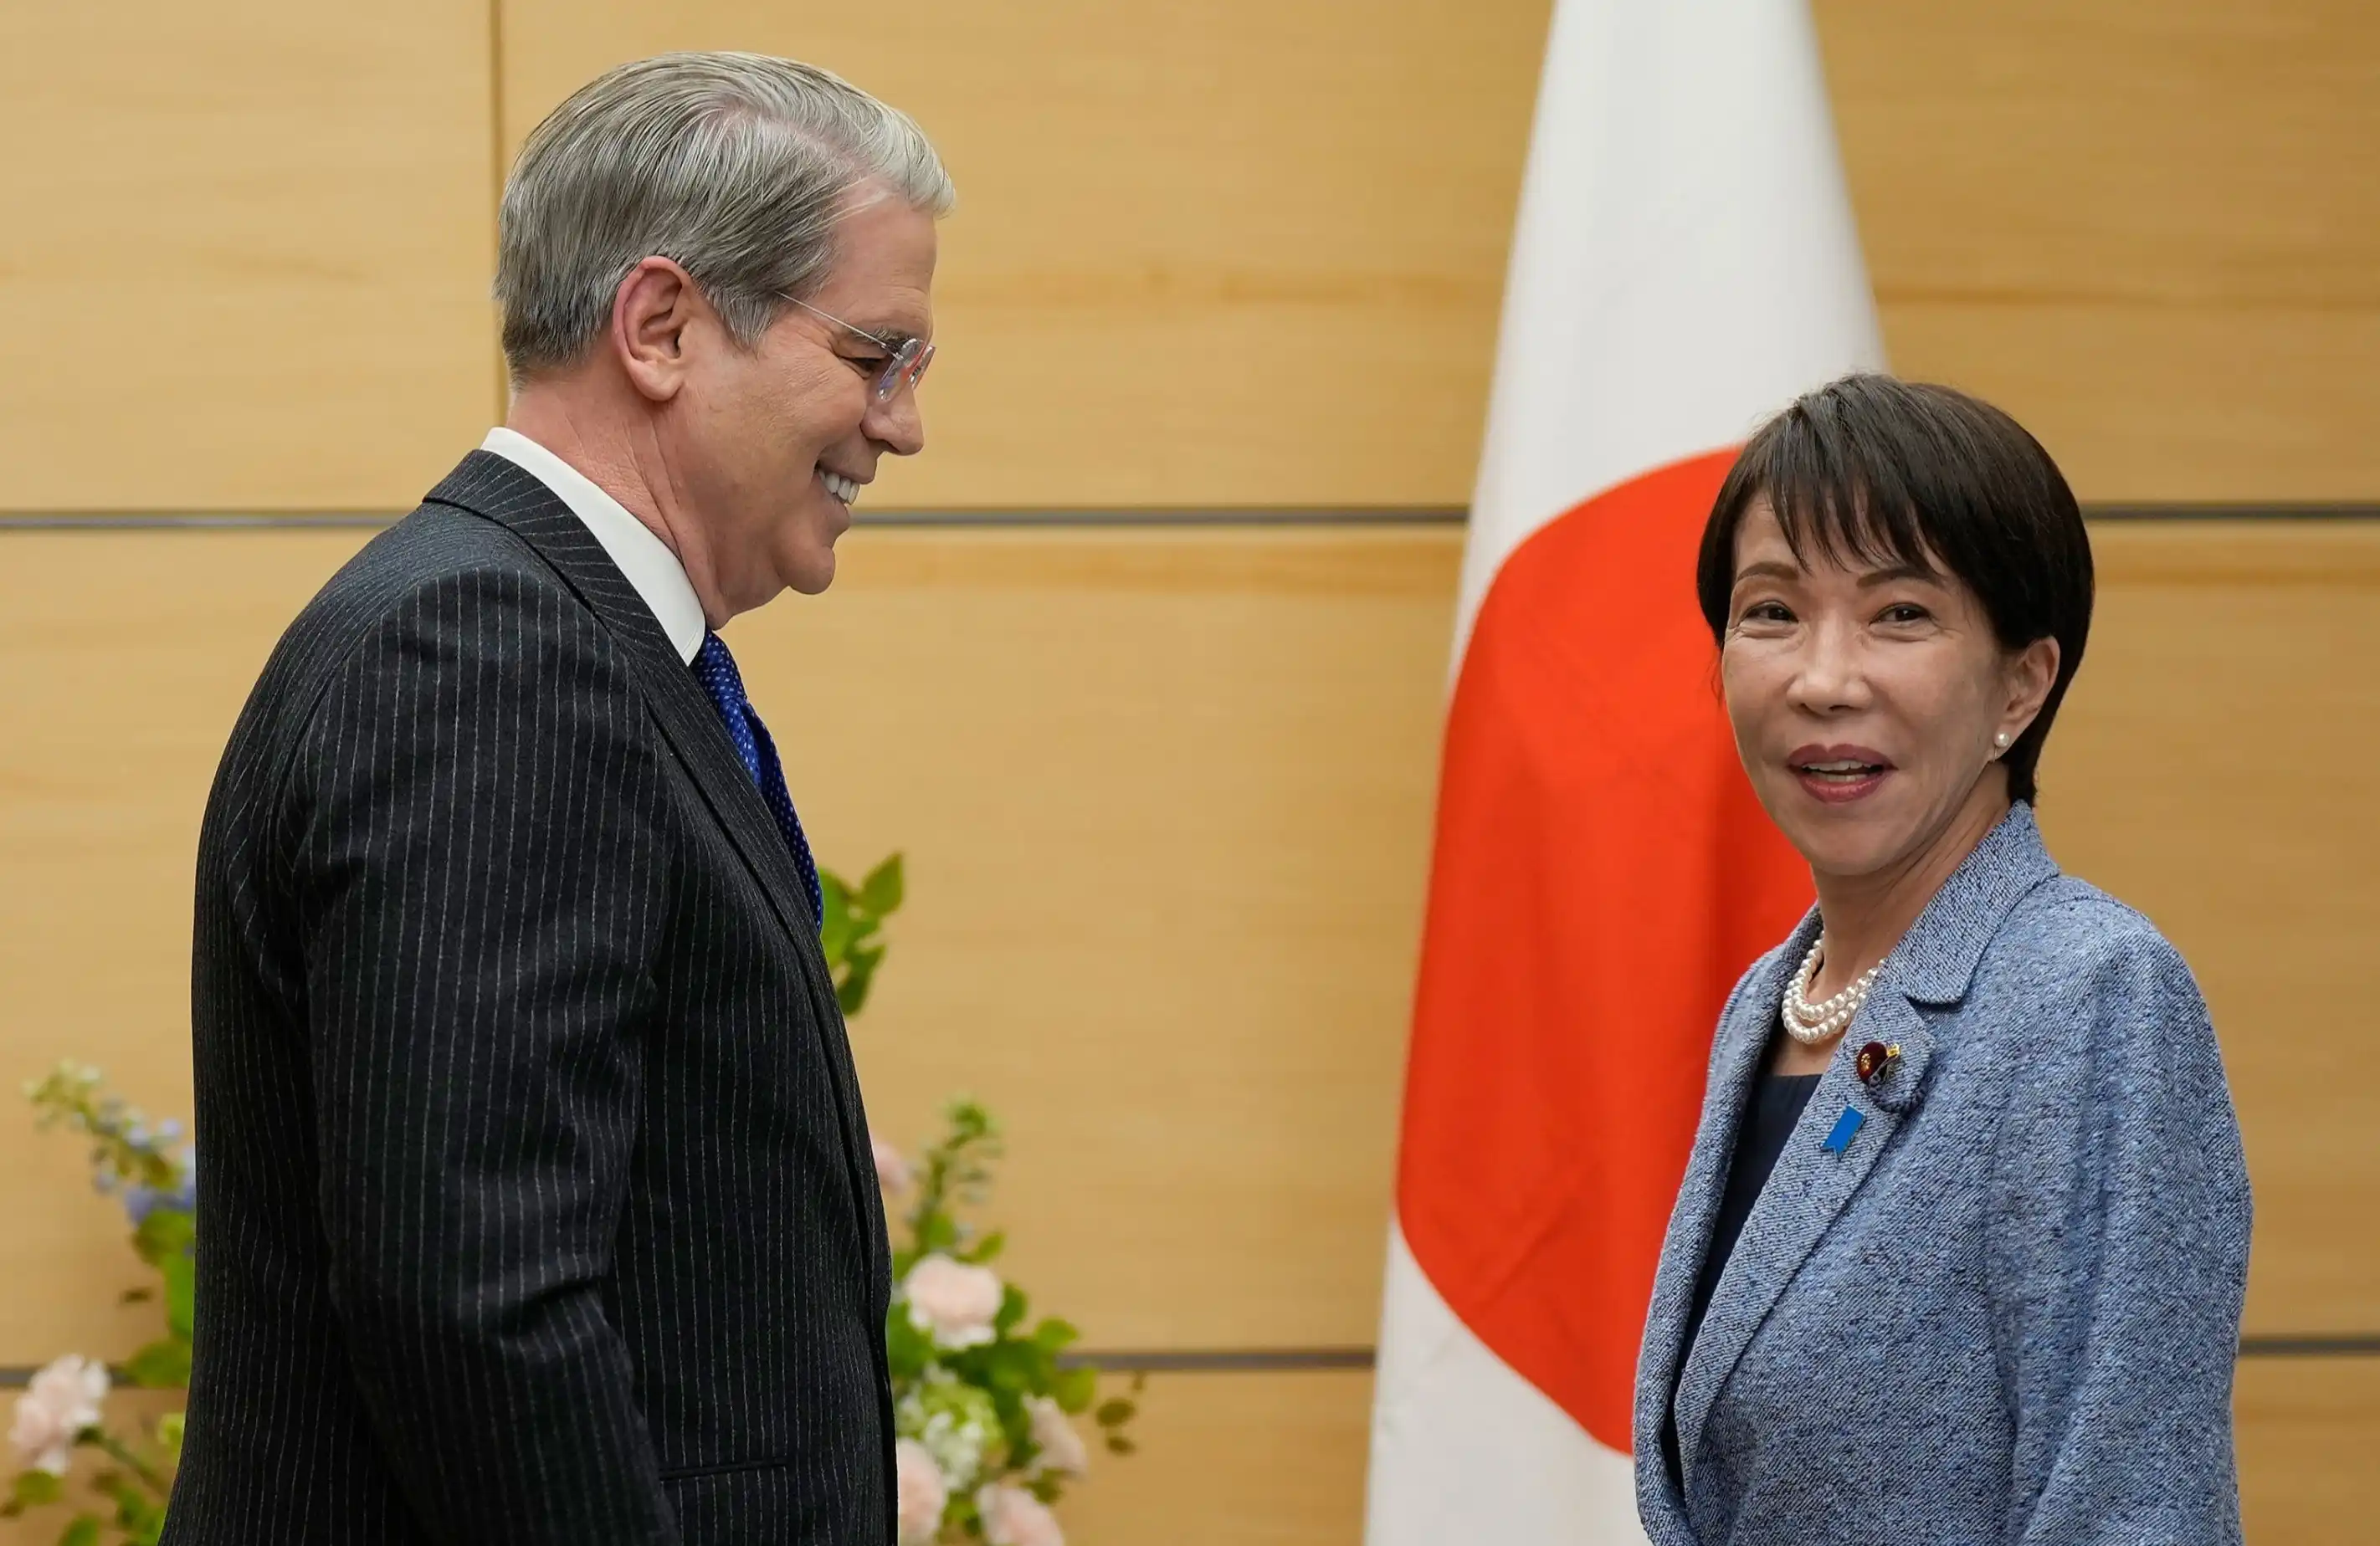
AP通信の8月3日報道によると、トランプ米大統領と片山さつき財務相が、両国が外国為替市場に介入したことを確認した。ドル円は一時163台まで上昇し、円は対ドルで約40年ぶりの安値に接近した後、月曜日の早朝には約156.34まで下落した。
市場が現在取引している問題は明確だ:今回の円高は、共同介入による短期的なポジション調整なのか、それとも円のトレンド修正の始まりなのか?
為替介入のメカニズムは複雑ではない。政府や中央銀行が直接市場に参入して自国通貨を買い、大口資金で価格を支える。投資家にとって、円が急騰すると円キャリートレードにも打撃を与える。過去数年間、低金利の円は高利回り資産の購入に使われることが多く、円が反発すると米国株、暗号資産、ドルインデックス、日本株市場にも波及する可能性がある。
今回がより注目されるのは、米国が関与したからだ。2011年以来、米日がこのような形で共同行動を取ることは稀だった。片山さつき氏が代表する公式の見解は、共同介入によって「過度な円安」を抑えるというものだ。一方、野党の政治家である小川淳也氏は、構造的な調整がなければ、一時的な介入は数日も持たないと批判したと報じられている。
米国の関与が短期的な抑止力を増幅
今回の円高はまずポジション調整から始まった。ドル円は163近辺に迫り、円安トレードはすでに混雑していた。米日共同参入のシグナルが出た後、ショート勢はまずポジションを閉じ、価格は自然に急落した。
今回の円買いの実際の規模は、公式の月次データで確認されるまで待つ必要がある。市場はトレーダーの情報や中央銀行の口座変動に基づき、規模は数百億ドルに達する可能性があると推算している。この規模は短期的なリズムを変えるには十分だが、トレンドが変わったことを証明するにはまだ不十分だ。
米財務省のシグナルも抑止力を強化した。Reutersの報道によると、米財務省は一部の銀行に対し、今後の円介入に備える必要がある可能性を通知した。また、現場の写真には円買い計画がメモに記載されているとの報道もある。これは、完全に実行された公式の約束というよりも、政策姿勢として理解するのが適切だ。
米国の関与が変えたのは、トレーダーのリスク計算だ。過去、日本が単独で為替介入を行った場合、市場は日本がどれだけのドル資産を売却できるのか、どこまで持ちこたえられるのかを問うていた。米国が協力する姿勢を見せれば、短期的にドル円を再び極端な水準へ押し戻すコストはより高くなる。
しかし、介入が解決するのは「速度」の問題であり、「方向性」の問題ではない。米国の金利が依然として日本を明確に上回る限り、円を借りてドル資産を買う収益ロジックは健在だ。為替市場は公式の買い注文を尊重するが、一度の買いだけでキャリートレードを放棄することはない。
日銀のシグナルが有効期限を決定づける
介入を「一発打つ」から「一定期間支える」へと変えるには、日銀の協力が必要だ。日銀は今回、無担保コール翌日物金利の目標を約1.0%で据え置いたが、会合後のトーンはややタカ派寄りだった。植田和男総裁の発言により、市場は今後の利上げ期待を維持している。
タカ派シグナルの意味は、日銀が今回利上げしなかったものの、市場に将来の行動を先取りして価格付けさせることを許容するというものだ。投資家が日本の金利上昇が続くと信じる限り、円売りの魅力は低下する。
これこそが、円反発が長期化するかどうかの核心だ。9月の利上げ期待がさらに高まれば、市場は今回の介入を「政府がまず為替変動を抑え込み、日銀が金利でファンダメンタルズのギャップを埋める」という連携策として捉える傾向が強まる。ドル円のロング筋はより慎重になり、円を調達通貨とする取引もレバレッジを引き下げる可能性がある。
もし日銀が単に口先でタカ派を示すだけで、実際の利上げをさらに先延ばしにすれば、市場はすぐに公式の防衛ラインを再び試すだろう。日本は過去にも何度も介入で短期的な反発をもたらしてきたが、金利差が明確に縮まらない限り、その効果は急速に減衰することが多い。
小川淳也氏の「数日も持たない」という批判は、まさにこの有効期限を指している。為替市場は政府が一度買うことを恐れないが、政策の枠組みが本当に変わることを恐れる。枠組みが変わらなければ、介入は高コストの警告に過ぎない。
減税アジェンダが長期的な信認を弱める
円の問題は財政面にも引っかかっている。日本政府は一方で為替を安定させようとし、他方で国内政治が減税や財政支援を推進している。この二つの線が並ぶことで、市場は政策目標の一貫性に疑問を抱く。
減税は家計と企業の短期的なキャッシュフローを改善するが、投資家がそれが財政赤字を拡大し、国債発行圧力を高めると見なせば、円はむしろ下落圧力を受ける可能性がある。市場は、日本政府が本当に金融環境を引き締めて円を安定させようとしているのか、それとも財政拡大で経済を下支えしようとしているのかを問うだろう。
小川淳也氏の批判の中で、実際に市場の価格形成に影響を与えた部分は、介入と首相・高市早苗氏が自民党に減税意見の取りまとめを推進していることを結びつけた点だ。これは財政と為替の間の綱引きを指し示している。政府は外貨準備で円を買うことはできるが、財政政策が緩和シグナルを出し続ければ、為替市場はその安定がどれだけ続くのか疑念を抱く。
日本にとって、弱い円は単純な輸出の追い風だけではない。円安が進みすぎると輸入コストを押し上げ、家計の購買力を圧縮し、インフレ圧力の抑制をさらに難しくする。政府は為替の暴落を防ぐ必要がある一方で、急激な利上げで経済や財政ファイナンスを傷つけることも避けたい。
今回の米日共同介入は強度が非常に高いが、根本的な矛盾を自動的に解消するものではない。それはむしろ、市場を円の一方的な売りから、政策の検証を待つ状態へと引き戻すようなものだ。
9月の金利と財政スタンスが試される
ドル円が介入後のレンジを維持できるかどうか、その核心的な変数は、すでに買い入れた円の量ではなく、日銀と政府が一貫したシグナルを発信できるかどうかだ。
日銀が9月に利上げ経路をさらに強化し、実際の行動に踏み切れば、市場は今回の介入をトレンド修正の起点として再解釈する可能性がある。その時、圧迫されるのはドル円のロングだけでなく、低金利の円資金調達に依存するクロスアセット取引にも及ぶ。
利上げが見送られ、減税アジェンダが財政拡大期待をさらに強めるなら、円の反発は一時的なポジション調整に後退する可能性が高い。米国の関与は短期的な抑止力を高めるが、長期的に日本の金利差と財政の信認問題を解決することはできない。
米日が共同で円を買い支えたことは、政策の下限が市場予想よりも硬いことを示している。円が反発から反転へと転じるには、日銀と財政政策が同じ答えを出すのを待つ必要がある。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事