米日、約30年ぶりの異例の連携、円キャリートレード時代の終焉

TL;DR
・米国と日本が協調して円買いを確認した後、ドル円は先週の164近辺の高値から一時155近辺まで下落し、円売りポジションを持つトレーダーは介入リスクを再評価せざるを得なくなった。
・Reutersの写真によると、ベッセント財務長官のメモ帳には50億〜100億ドル規模の円買い計画が記されていた。この規模は公式には確認されていないが、米側は再参加の可能性を排除しないと表明している。
・協調介入はキャリートレードのポジション解消を誘発できるが、米日の金利差を解消することはできず、円が持続的に上昇するかどうかは、日銀の利上げと米国債利回りの動向に依存する。
・日本はドル資産を介入支援に活用する可能性があるが、FIMAレポ・ファシリティは米国債の直接売却の必要性を軽減でき、米国債への圧力は機械的な結果ではない。
米日協調介入のシグナルは8月3日前後に急速に広がった。
日本の片山財務大臣は、日本財務省が米国財務省と協調して円買いを行ったことを確認した。トランプ米大統領とスコット・ベッセント財務長官も米国の参加を確認し、再び協調行動を取る可能性を排除しないと表明した。公式発表後、ドル円は先週の164近辺の40年ぶりの高値から急速に下落し、一時155.20近辺まで下落した。AP通信が記録した8月3日朝の為替レートは約156.34だった。
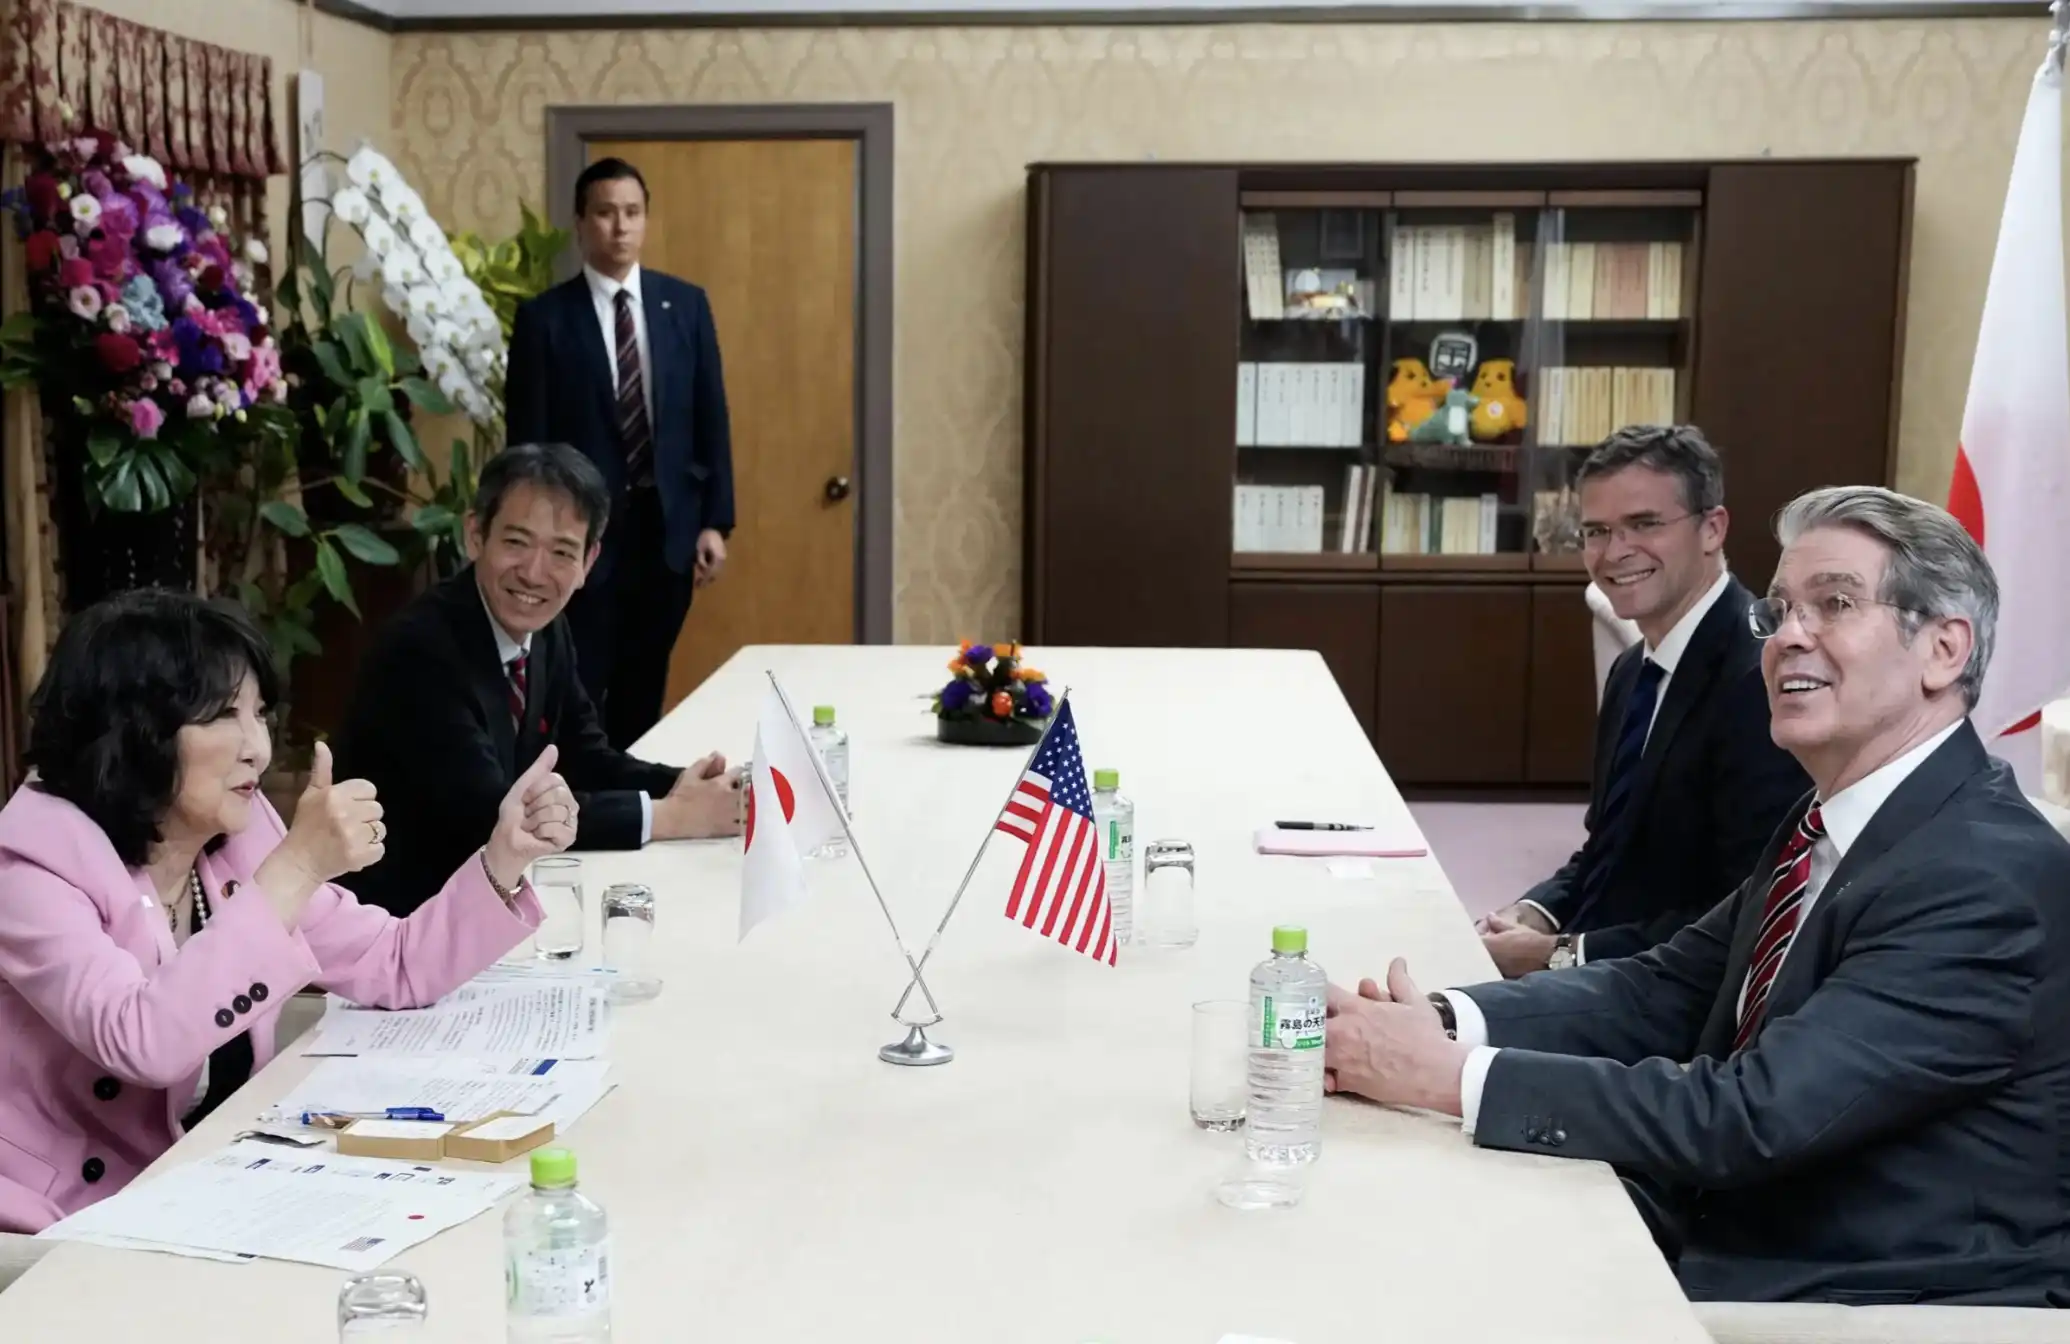
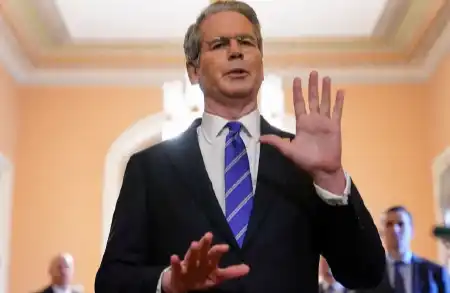
米日財務相会談
この相場変動で最も重要な変化は、日本が再びドル売り・円買いを行ったことだけでなく、米国が口先介入から実際の協調行動へと移行したことだ。
長期的に円安を予想してきたトレーダーにとって、従来のロジックは完全には崩れていない。米国の金利は依然として日本より明確に高く、ドル資産を保有すれば金利差を稼ぐことができる。しかし、この取引のリスク構造はすでに変化している。これまでは主に日本の単独介入の規模と期間を判断していたが、現在は米国の参加、双方の反復操作、そして公式が特定の水準で政策防衛線を形成する可能性も考慮しなければならない。
米日協調介入が実現、円が急速に反発
ドル円が164から急速に下落
円の反発スピード自体が、協調介入が市場心理に与えた影響を最も直接的に示す証拠だ。
7月末、ドル円は一時164に迫り、円は約40年ぶりの安値まで下落した。弱い円は日本の輸出企業の円建て海外利益を増加させる一方、輸入エネルギー、食料品、原材料コストを押し上げ、家計の生活費と企業の経営圧力をさらに悪化させる。為替レートがこれまで敏感なレンジと見なされていた150や160を次々と下回るにつれ、日本政府の円安に対する政治的許容度は明らかに低下した。
日本はこれまでも単独で市場に介入して円を買い入れてきたが、為替レートは往々にして短期的に反発するだけだった。市場がよく知るシナリオはこうだ:財務省が動き、空売り筋が一時的にポジションを手仕舞い、その後、米金利差が再び資金をドル資産へと引き寄せる。
今回、市場が直面しているのはもはや同じシナリオではない。
日本の財務省は明確に「協調介入」という表現を用いており、ベッセント氏は米財務省が引き続き日本側と連絡を取り続け、再び共同行動に参加することを「ためらわない」と述べている。当局が必ずしも巨額の資金を投入し続ける必要はない;トレーダーがドル円が164円に近づいた際に再び二国間介入が行われる可能性があると信じる限り、円を追い空売りし続ける際のテールリスクは著しく上昇する。
50億〜100億ドルのシグナルが露呈、米国は口先支援から実際の参加へ
ロイター通信が7月31日に撮影した写真には、ベッセント氏がキャンプ・デービッドの閣議で使用したメモ帳に「To Do: Buy Japanese Yen (JPY) $5-10 bil.」、すなわち50億〜100億ドル相当の円を買い入れると記されていた。
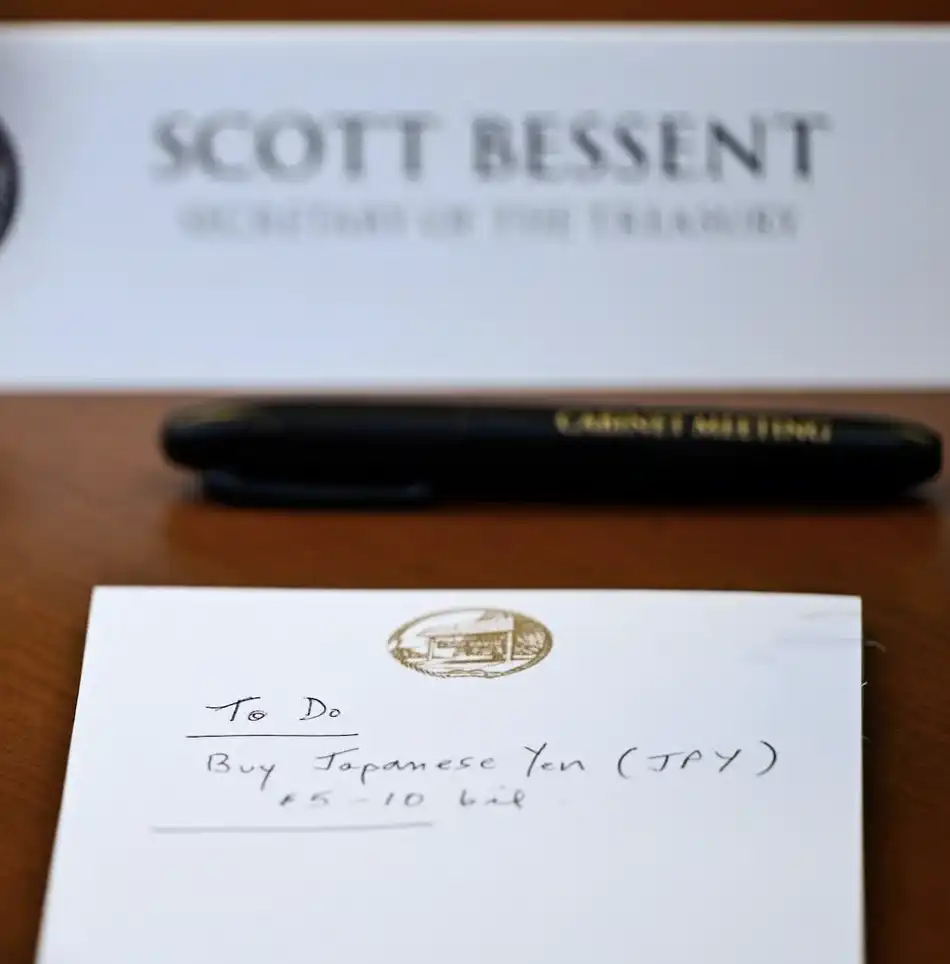
ロイター通信は金曜日の閣議でベッセント氏の前に置かれたメモ帳の写真を掲載した。ベッセント氏は「To Do」の見出しの下に「50億〜100億ドルの円 (JPY) を買い入れる」と記していた。
このメモ帳は、米国が最終的にどれだけの円を買い入れたかを証明するものではない。写真が公開された時点で、米財務省は具体的な金額を確認していなかった。それが提供する重要な情報は、米財務省が少なくとも実際の規模を伴う円買い操作を真剣に検討していたことであり、単に外交上の表明で日本を支援するだけではなかったということだ。
その後、米日両国が正式に協調介入を確認し、この写真の市場的意義はさらに高まった。ベッセント氏はまた、必要があれば米国は行動を繰り返す用意があると公言した。50億〜100億ドルは世界の為替市場の需給関係を長期的に変えるには必ずしも十分ではないが、高レバレッジの円空売り筋が損切りラインやポジション規模を再計算するには十分だ。
介入が実際に効果を発揮する方法は、公式資金が直接為替レートを押し動かすことだけではない。
ドル円が急落する際、円を借り入れてドル資産を購入した投資家には為替差損が生じる。一部の高レバレッジ口座は証拠金の追加が必要となり、一部のトレンド取引やオプションポジションはストップロスが発動される。手仕舞いの過程では投資家がドルを売って円を買い戻す必要があり、これが円の短期的な上昇を増幅させる。
したがって、164付近から155〜156レンジへの急落には、公式介入に加えて、キャリートレードやトレンドポジションの集中的なデレバレッジも含まれている可能性がある。
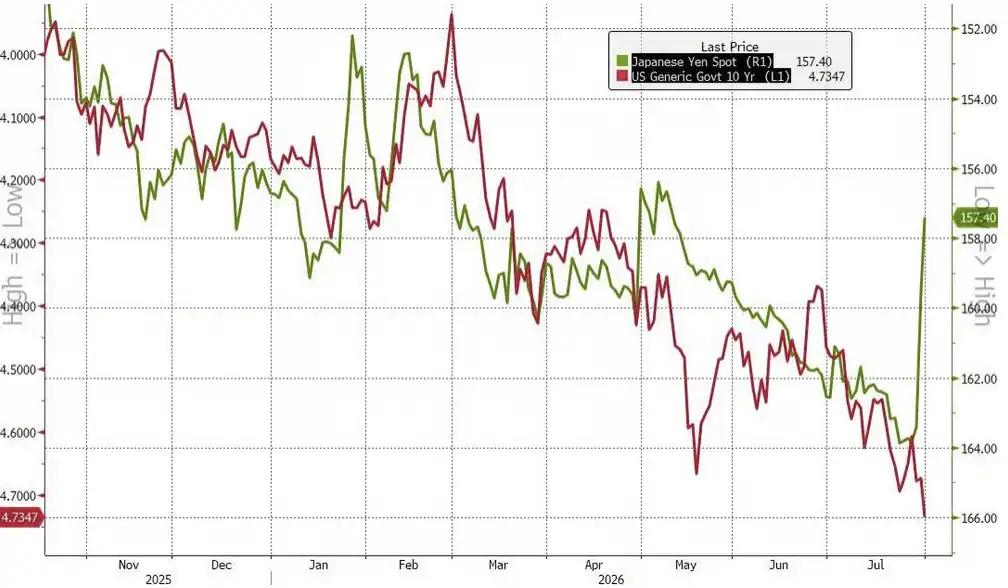
円ショートが撤退を開始、リスクはグローバル資産へ波及
円キャリートレードは終焉していないが、取引のオッズは変化した
市場では「円キャリートレード終焉」との見方が出ているが、この判断はまだ時期尚早だ。
FRBは7月29日にフェデラルファンド金利の目標レンジを3.50%〜3.75%に維持し、日銀は7月31日に短期政策金利を1%に維持した。ヘッジコストを考慮しなくても、米国の短期金利は依然として日本を明確に上回っており、円を借り入れてドル資産を配分する基礎的な収益は消えていない。
協調介入が変えたのは、この取引のリスク・リターン比だ。
過去には、投資家は日本の単独介入が一時的な変動しかもたらさないと考え、円の反発後にショートを再構築することを厭わなかった。現在では、米国の再参入、公式介入の頻度上昇、日銀の早期利上げの可能性に対して、より高いリスクプレミアムを支払う必要がある。
そのため、円ショートはレバレッジを引き下げ、ポジションを縮小し、より多くのオプション保護を購入する可能性があるが、これは資金が利ざや取引を完全に放棄したことを意味しない。米日金利差が高い水準に維持される限り、円の反発のたびに新たな売り圧力に直面する可能性がある。
より正確な判断は次の通りだ。協調介入は円ショートのレバレッジ余地を圧縮したが、円を売るマクロ的な基盤はまだ解消されていない。
米国債には波及リスクがあるが、伝達経路はすでに変化している
円介入のグローバルな影響は外国為替市場だけにとどまらず、日本が円買いのためのドル資金をどのように調達するかにも関わる。
米財務省のTICデータによると、2026年5月末時点で日本は約1兆1430億ドルの米国債を保有しており、最大の海外保有者となっている。TICデータはカストディアン口座の帰属などの影響を受け、最終的な所有権を正確に反映するものではないが、日本の巨額の米国債保有は介入の波及リスクを観察する上で重要な指標である。
従来の運用チェーンは、日本財務省が外貨準備を動員し、市場でドルを売って円を買うというものだ。既存のドル現金が不足する場合、理論上は米国債を含むドル資産を売却できる。大規模かつ持続的な米国債売却は市場供給を増加させ、米国の長期金利に上昇圧力をかける可能性がある。
しかし、この伝達経路が必ず発生するわけではない。
ベッセント氏は、ニューヨーク連銀に預けられた米国債を一時的に担保としてドル融資を受けられるFIMAレポ・ファシリティが今回の行動で役割を果たしたと明かした。この仕組みにより、外国の公的機関は米国債を直接売却することなく、介入に必要なドル流動性を確保できる。ベッセント氏はまた、今後このファシリティの規模を拡大すべきだと提案した。
これは、日米協調の目的の一つが、日本が円を支援する一方で、米国債の集中的な売却や米国の資金調達コストの上昇を可能な限り回避することにある可能性を示している。
米国債リスクは2つの層で理解する必要がある。短期的には、FIMAファシリティが強制売却圧力を緩和できる。しかし、介入規模が拡大し続け、期間が延長されれば、日本は依然としてドル資産配分を調整する可能性があり、その時になって初めて米国債市場はより顕著な供給影響に直面する。
介入は短期的なオッズを変え、金利差が長期的なトレンドを決定する
財務省は時間を買えるが、中央銀行がトレンドを決める
協調介入は短期的なポジションを変えることはできるが、単独で円の中長期的な方向性を決定することは難しい。
日銀はすでに超緩和政策から段階的に撤退し、政策金利は1%に達しているが、その引き締めペースは国内経済、政府の資金調達コスト、日本国債市場の安定性によって制約されている。7月31日、日銀は8対1の投票で金利を据え置き、1人の委員のみが即時の1.25%への利上げを主張した。
これにより、日本の政策は明らかな板挟み状態に直面している。
財務省は円の過度な下落を防ぎ、輸入インフレと政治的圧力を軽減したいと考えている。一方、日銀は為替レートのために迅速に利上げすることはできない。そうすれば日本国債の利回りが上昇し、政府、企業、家計の資金調達負担が重くなるからだ。
介入はこの過程において、より時間稼ぎのような役割を果たしている。双方向の変動を生み出し、空売り筋のレバレッジを強制的に縮小させることで、日銀が段階的に政策を正常化するための窓口を創出する。
しかし、為替トレンドは最終的にファンダメンタルズに依存する。日銀が利上げを継続し、米国の利回りが低下すれば、日米金利差が縮小し、円の反発はより持続しやすくなる。金利差が長期間高水準に維持されれば、介入後の上昇分は徐々に吐き出される可能性がある。
「新プラザ合意」にはまだ遠い
市場では「新プラザ合意」「円キャリートレード時代の終焉」といった壮大な物語が登場しているが、現在の事実はこれらの判断を裏付けるには不十分だ。
1985年のプラザ合意は、複数の主要経済国が共同でドルの秩序ある下落を推進し、より広範な政策協調とグローバルな為替再編を伴うものだった。今回の行動は範囲がより狭く、直接の目標は円の過度かつ無秩序な下落を抑制し、為替と債券市場の変動がグローバル金融システムに波及するのを防ぐことにある。
現時点で確認できるのは、米国と日本が協調して円を買い入れたことだ。ベセントのメモによれば、米国は50億〜100億ドル規模の介入を検討しており、両国は再度の介入可能性も明確に留保している。ドル円は直近の164近辺から急速に155〜156レンジまで下落した。
これは短期的なトレードを変えるには十分だが、円が長期的な上昇サイクルに入ったことを証明するにはまだ足りない。
次に本当に注視すべきは三つの点だ。米国が再び実際の取引に参加するか、日銀が利上げペースを加速するか、そしてFIMAツールが日本に米国債市場へ大きな影響を与えずにドル流動性を継続的に供給できるかどうかだ。
これらの問題に答えが出るまで、円売りポジションは完全には消えないだろう。しかし、かつてのように日本の介入が単なる一時的な風だと軽く見積もることは、もはや難しくなっている。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事