モルガン・スタンレーの120ページに及ぶ調査レポートの深掘り解説:AIの大幅な調整をどう捉えるべきか?
原文タイトル:《AI大調整をどう見るか、モルガン・スタンレー120ページの詳細レポートを深読み》
原文著者:費斌杰、Alpha Engineer
6月下旬以降、世界のAIセクターは顕著な調整局面を経験しました。
これは一時的なテクニカル調整なのか、それともサイクルの天井を示すシグナルなのか、これは千金の価値がある問題です。
Morgan Stanleyは7月27日に、この問題を探る120ページに及ぶ詳細レポートを発表しました。タイトルは『Playing the AI Infrastructure Dip』です。
レポートは明確な判断を示しています:調整の主な原動力はテクニカル要因であり、ポジションの混雑度の消化、証拠金融資のデレバレッジ、モメンタム因子の反転が含まれますが、ファンダメンタルズのロジックの破壊ではありません。
私はこのレポートを注意深く読み、多くの収穫を得ました。皆さんに主要内容を解説します。
(1)資本市場の懸念その1:Tokenmaxxingのナラティブ逆転?
多くの企業が従業員のAI Token使用量に予算上限を課し始めており、これにより大規模言語モデル企業の収益成長の持続可能性に対する疑問が生じています。
この懸念は根拠が薄弱です。
まず、現在の企業従業員のToken支出ベースは極めて低く、ROIは極めて高いです。
大摩は多数のエンタープライズ向けAIアプリケーションシナリオの調査で、平均的な単回AI呼び出しで約55ドルの人件費を節約できる一方、Agentの協働によるエンタープライズ級タスクの平均コストはわずか2〜5ドルであり、ROIは10倍を超えることを示しました。
ROI倍率が10倍以上のツールは、その採用が予算決定の問題ではなく、中核的競争力の問題です。AI能力を積極的に展開していない企業は、ますます顕著な競争上の不利に直面するでしょう。
次に、GPUの世代進化はデータセンターの利益率を向上させます。これは将来、Tokenを大幅に値下げしても収益性を損なわず、さらに需要を解放できることを意味します。
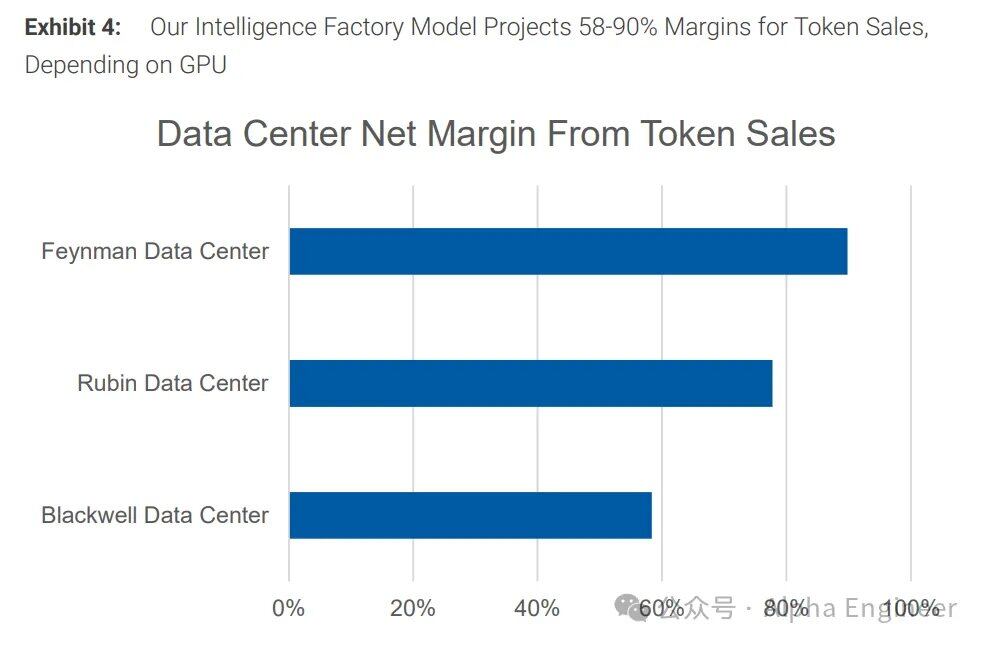
大摩のIntelligence Factoryモデルの試算によると、BlackwellベースのデータセンターToken販売の純利益率は約58%です。
Rubin および Feynman 世代の GPU 導入後、利益率はそれぞれ約 80% と 90% に上昇しました。
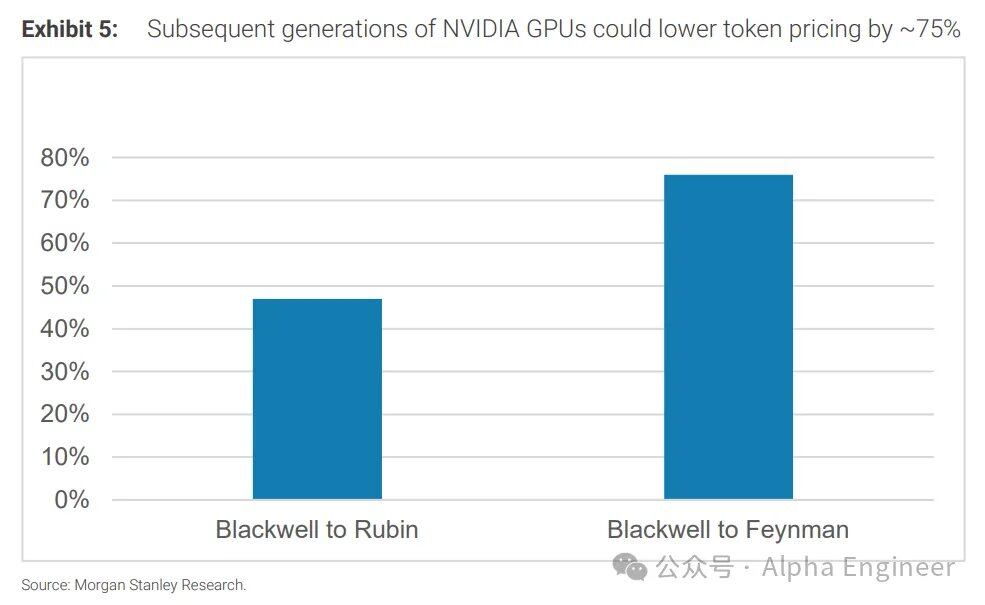
これは、Hyperscaler が利益率を維持したまま Token 価格を約 75% 引き下げられることを意味します。コスト曲線の下方シフト余地は十分にあり、値下げと収益性の両立が可能です。
(2)資本市場の懸念その二:Kimi の瞬間が資本支出の妥当性を否定するのか?
Kimi K3 の発表により、資本市場は核心的な前提を再検証しています:中国がより低いコストで性能が同等の最先端モデルを訓練できるなら、米国の Hyperscaler が毎年 1 兆ドルを超える AI 資本支出(Capex)を投じることは、リターン率の下方修正に直面するのか?
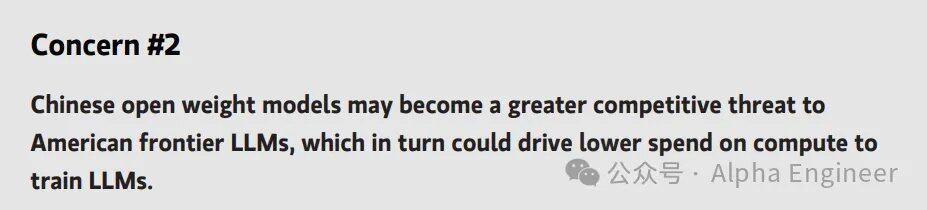
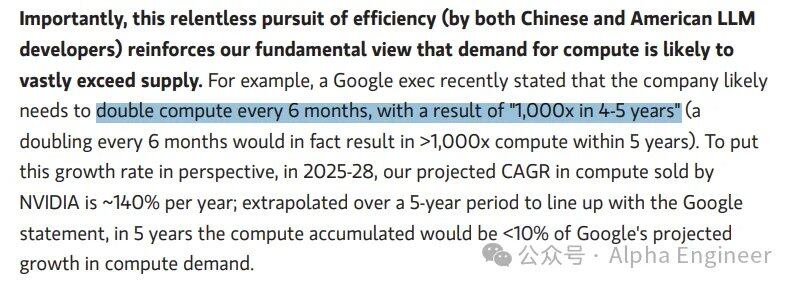
モルガン・スタンレーは、米中両国の大規模言語モデル企業による効率性への極限的な追求は、算力需要を弱めるものではないと考えています。むしろ逆に、「需要が供給をはるかに上回る」という構造的判断を強化しています。
19 世紀の経済学者ウィリアム・スタンレー・ジェヴォンズは、ワットによる蒸気機関の改良が石炭燃焼効率を大幅に向上させた一方で、英国の石炭総消費量はむしろ急増したことを観察しました。これは、蒸気機関が経済的に実現可能になったことで、これまで以上に多くの工場や鉱山に導入されたためです。
そこで彼は有名なジェヴォンズのパラドックスを提唱しました:ある資源の使用効率が向上すると、その資源の総消費量は減少せず、むしろ増加するというものです。
ジェヴォンズのパラドックスは現在の AI 革命の波にも同様に当てはまります:算力効率の向上は単位 Token あたりのコストを引き下げ、より低いコストはより多くのシナリオ、より多くのユーザー、より高頻度の呼び出しを意味し、最終的に総計算消費量を押し上げます。
モルガン・スタンレーは、この需給不均衡の深刻さを定量化するデータを引用しています:
Google の幹部は最近、同社が 6 か月ごとに算力を倍増させる必要があるかもしれない、つまり 5 年以内に 1000 倍の成長を実現する必要があると述べています。
しかし供給側を見ると、NVIDIA の 2025〜2028 年の AI チップ販売 CAGR は約 140% であり、このペースで 5 年間外挿したとしても、累計納入算力は Google 単独の需要予測の 10% にも達しません。
言い換えれば、世界最大の算力供給業者が過去最高のペースで全力生産しても、単一顧客の需要のほんの一部しか賄えないのである。
(3)資本市場の懸念その3:供給側の制約はハードな上限となるのか?
資本市場の3つ目の懸念は、需要側の確実性が十分であっても、物理世界の制約により算力インフラが必要に応じて納品できない可能性があるという点である。
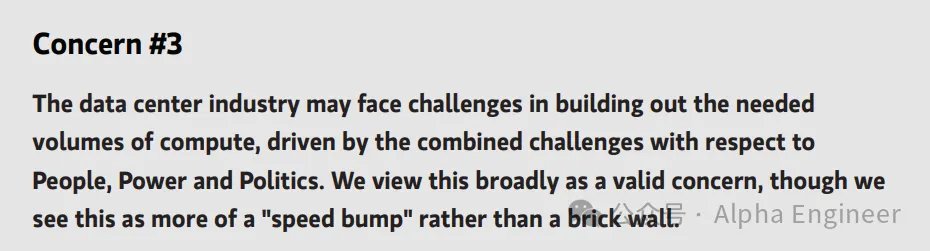
モルガン・スタンレーは物理世界の制約を総称して「3P」と呼んでいる:People(人材)、Power(電力)、Politics(政治)。
People(人材):データセンター建設に必要な熟練工(電気技師、溶接工、配管工)は構造的な不足状態にある。
Power(電力):系統連系の待機期間は一部地域で5〜7年に延長されており、データセンター稼働開始における最大の単一時間的ボトルネックとなっている。
Politics(政治):データセンター建設は地方から連邦レベルまでの多層的な政治的抵抗に直面しており、その風向きは構造的に逆転しつつある。
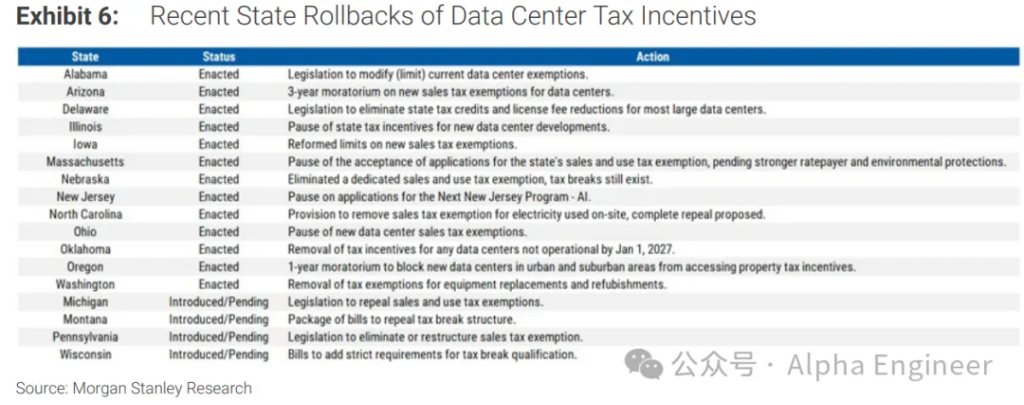
過去数年間、各州はデータセンター誘致のため競って寛大な投資誘致政策を提供してきたが、現在はその傾向が逆転し、各州はデータセンター向け税制優遇措置を停止、条件付き化、または直接撤回し始めている。
データセンターの開発ペースを緩め、データセンター建設コストの影響から一般家庭の電気料金を守るといったテーマが、州知事選挙の公約としてますます取り上げられるようになっており、11月の選挙における重要な有権者争点になると予想される。
一方、連邦レベルでは全国的な「データセンター関税」の創設が試みられている。
下院ではレートペイヤー保護法(Ratepayer Protection Act)が審議されており、これはインフラ建設コストの分担に関する初の連邦レベルの立法試行であり、各州の公益事業会社に対し「大負荷基準」の創設を検討するよう求め、データセンターに送電網のアップグレード費用を負担させようとするものである。
以前(3月)、Amazon、Google、Meta、Microsoft、Oracle、xAIなどはホワイトハウスのレートペイヤー保護誓約(Ratepayer Protection Pledge)に署名し、既存の消費者をデータセンター建設コストの影響から保護することを自主的に約束した。
この法案は、この自主的なコミットメントを法制化し、実質的に全国的なデータセンター電力附加金制度を形成するものです。
モルガン・スタンレーはこの懸念の妥当性を認めつつも、それを「構造的障壁」ではなく「スピードバンプ」と位置付けています。
系統連系の待機期間が一部地域で5年を超え、データセンターが「自家発電」への圧力に直面する中、現場での自家発電が中核的な解決策となっています。
(4)Time to Power:過小評価されている電力の時間的裁定取引
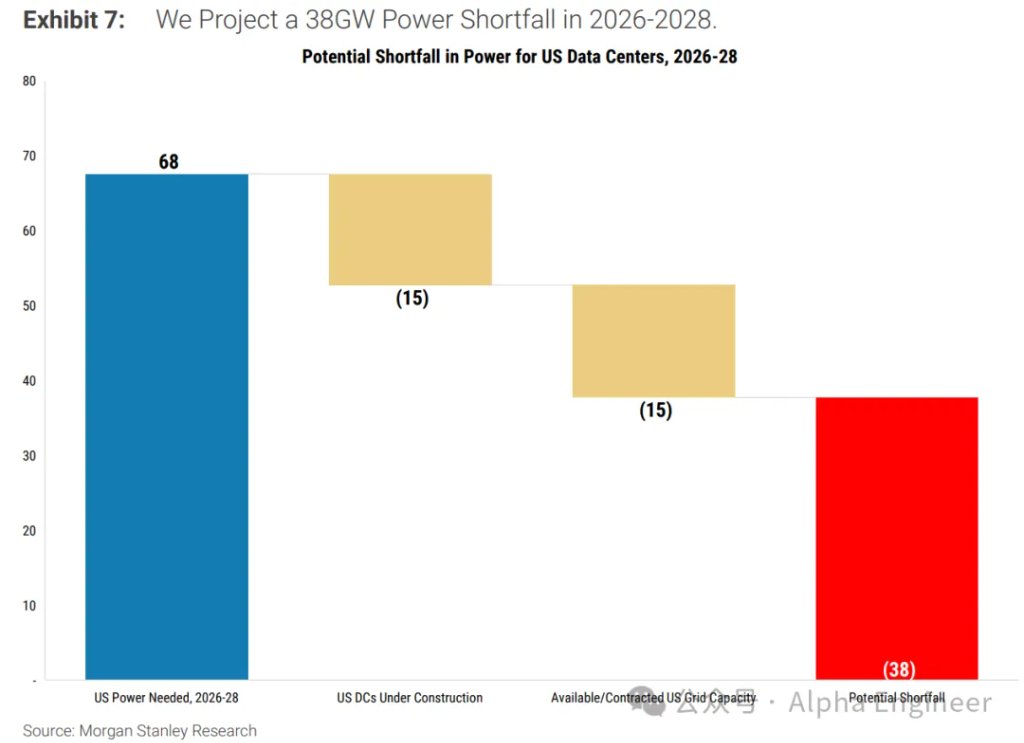
モルガン・スタンレーは、米国データセンターの電力不足について定量的な試算を行いました。
結論として、2026〜2028年の米国データセンターの電力需要は約68GW、建設中の施設(15GW)と契約済みの系統容量(15GW)を差し引くと、潜在的な不足は38GWに達し、系統連系の待機期間は一部地域で5〜7年に達しています。
この背景のもと、モルガン・スタンレーは電力アクセスの時間的価値(Time to Power)が現在の市場における価格乖離が最も大きい方向性であると考えています。
背後にあるロジックチェーンは非常に明確です:データセンターの稼働開始は電力供給に制約される → 系統連系の待機期間は5〜7年 → 1〜3年以内に電力を提供できる代替案には顕著な時間的裁定取引の価値がある。
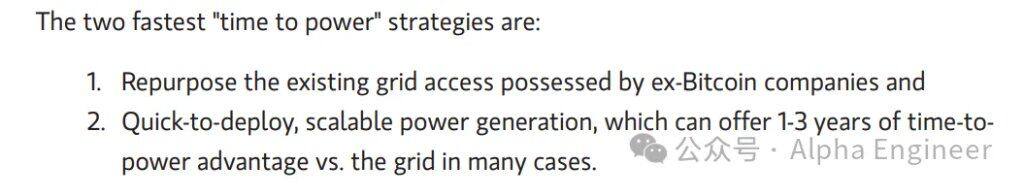
モルガン・スタンレーが特定した2つの核心的な「ボトルネック解消」経路:
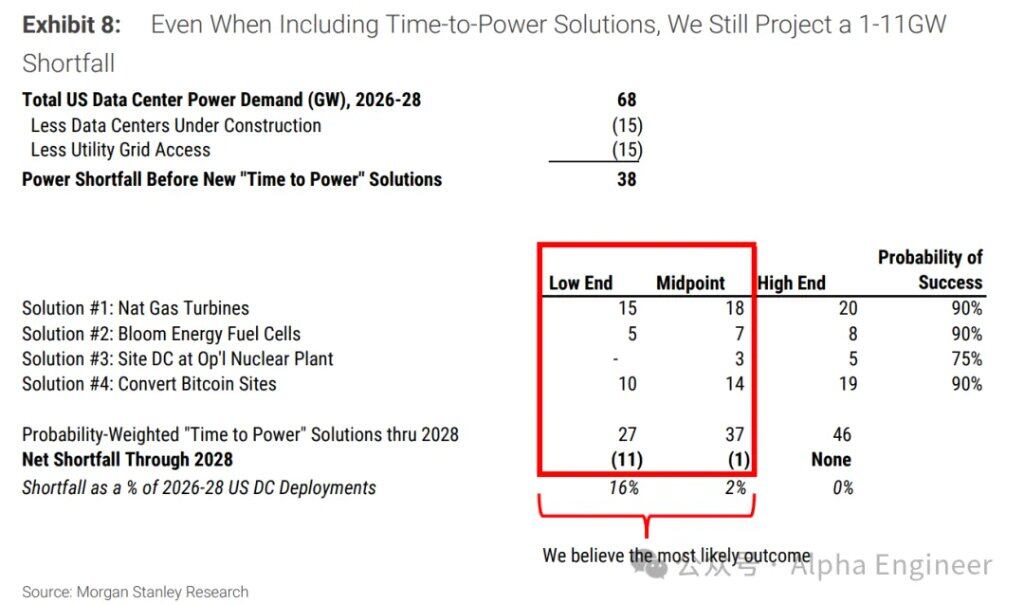
・ビットコインマイニング施設:これらの企業は既に相当な系統連系容量と物理的な用地を保有しており、データセンター用途に直接転換可能な容量は10〜19GWです。
・迅速な導入を支援する発電ソリューション:系統連系と比較して1〜3年の時間的優位性を提供し、ガスタービンは15〜20GW、燃料電池は5〜8GWの貢献が可能です。
ガスタービン、燃料電池、原子力発電所からの直接供給、ビットコインマイニング施設の転換などの「Time-to-Power」ソリューションを確率加重計算に組み込んだ場合でも、中位シナリオでは依然として約1GWの純不足が生じ、悲観シナリオでは不足は11GWに拡大します。
言い換えれば、ハイパースケーラーが現在最も不足しているのはCapexではなく、電力が利用可能な物理的空間、すなわち「Powered Shell」なのです。
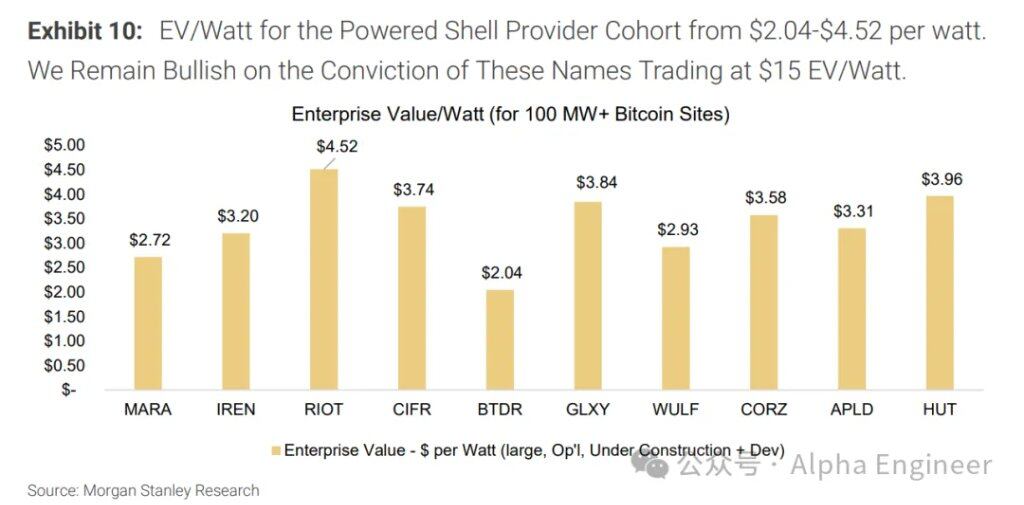
モルガン・スタンレーの調査によると、現在の市場はこの種のPowered Shell Provider銘柄を十分に価格反映していない。
この過小評価を定量化するため、モルガン・スタンレーは従来型の再生可能エネルギーPPAを参照基準として比較を行った。詳細は以下の表の通り:
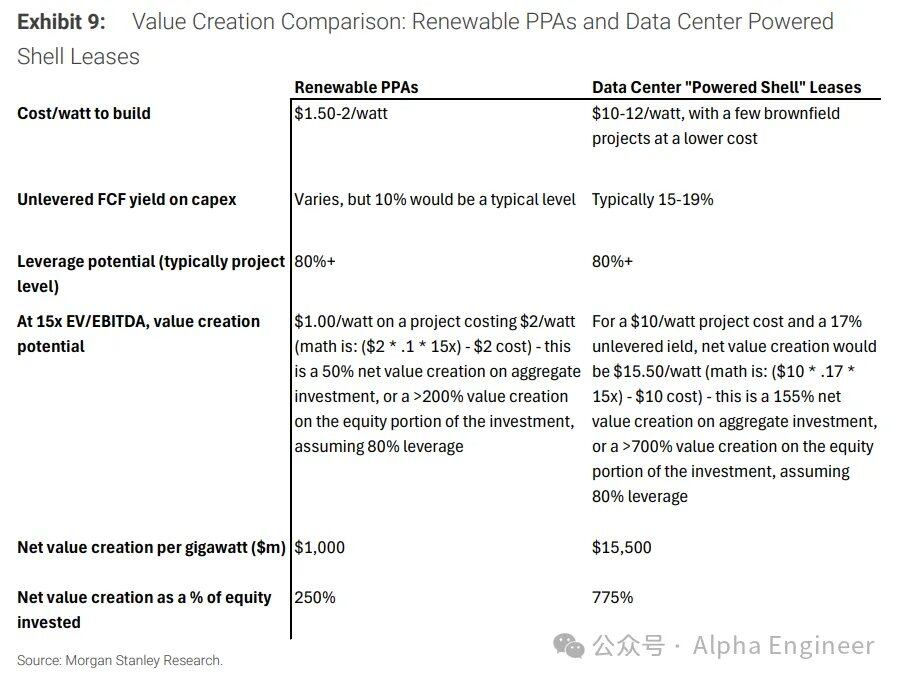
現在、この種のPowered Shell ProviderのEV/Wattはわずか$2-4の範囲にあり、TeraWulf、Cipher Mining、HUT 8、Riot Platforms、Applied Digital、Galaxy Digitalなどの企業が含まれる。
成熟したデータセンター運営事業者(例:Equinix、Digital Realty)の20-25倍のEV/Wattを参照基準として、モルガン・スタンレーはこれらの転換企業に対し、15倍のEV/Wattというディスカウント目標評価を与えている。
原文リンク
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事