

モルガン・スタンレー解釈:エンタープライズ向けSSD容量が倍増、ストレージ供給が試練に直面

TL;DR
· モルガン・スタンレーはTSRデータを引用し、2026年のデータセンター向けエンタープライズSSD出荷容量が525EBに達すると予測。
· 容量増加は主に高容量製品の比率上昇によるもので、ニアラインHDDも1845EBに増加すると予測。
· SSDはAIとクラウドワークロードの恩恵を受け、ニアラインHDDの増産は依然として磁気ヘッドとテスト生産能力の制約を受ける。
モルガン・スタンレー日本電子部品チームがTSRデータを引用したところによると、2026年のデータセンター向けエンタープライズSSD出荷容量は525.0EBに達し、前年比で倍増すると予測。データセンター向けニアラインHDD(NL HDD)の出荷容量は1845EBに増加し、前年比30.4%増となる見込み。
この予測の意味は明確だ。AIとクラウドデータセンターの拡大が、両タイプのストレージ需要を同時に押し上げている。一方でエンタープライズSSDはより高速なデータ読み書きを担い、他方でニアラインHDDは大規模かつ低コストなデータ保存を引き続き担う。需要増加は単純に「HDDを何枚か多く購入する」というものではなく、より大容量・高密度の製品へのシフトが進み、容量の成長速度が台数成長を明確に上回っている。
TSRの基準では、2026年の総SSD出荷容量は775.03EBに上昇し、前年比55.6%増、前月予測の759.36EBを上回る。その中で、データセンター向けエンタープライズSSDが最も顕著な増加要因となっている。ニアラインHDDの需要も上方修正されたが、増産は磁気ヘッド供給とテスト生産能力の制約を受けやすい。
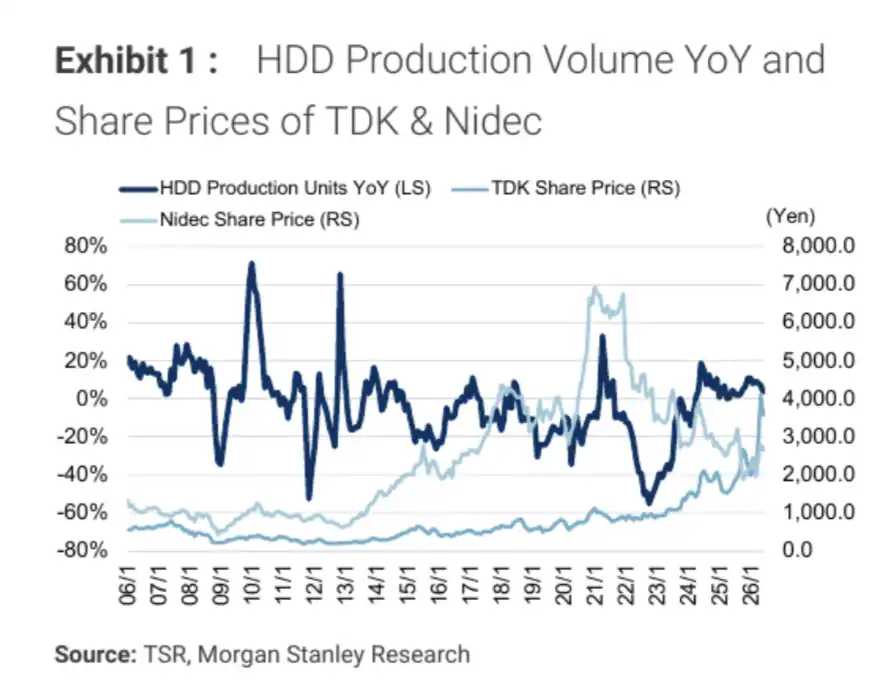
HDD生産量の前年比変化およびTDK、Nidecの株価動向。2023年のボトム後、HDD生産量が2024〜2025年に回復する様子を示す。
エンタープライズSSDが最強:6月容量は前年比124.5%増
エンタープライズSSDはすでに月次データで高い成長を示している。
6月、データセンター向けエンタープライズSSDの出荷容量は46.33EBに達し、前年比124.5%増、前月比12.0%増。ユニット出荷台数は635万台で、前年比41.1%増。容量成長が台数成長を大きく上回る背景には、より高容量製品の比率上昇がある。
これも2026年予測が上方修正された理由の一つだ。TSRの2026年データセンター向けエンタープライズSSD出荷容量予測は、前月の509.33EBから525.0EBに引き上げられ、前年比増加率は100.0%に達する。2025年のこの数字は262.5EBと予測され、前年比58.2%増となる。
SSD市場全体で見ても、成長は顕著です。2025年の総SSD出荷容量は498.0EBと予測され、前年比38.0%増加します。2026年にはさらに775.03EBへと上昇し、前年比55.6%増加する見込みです。エンタープライズ向けデータセンター製品が最も強い成長率に貢献しています。
投資家にとってより重要なのは、データセンターの拡張がGPU、サーバー、ネットワーク機器の需要を押し上げるだけでなく、バックエンドのストレージ容量需要も牽引する点です。モデルトレーニング、推論ログ、ベクトルデータベース、バックアップ、アーカイブにはすべてより多くのストレージスペースが必要であり、エンタープライズ向けSSDは高性能データアクセスにおける重要なハードウェアです。
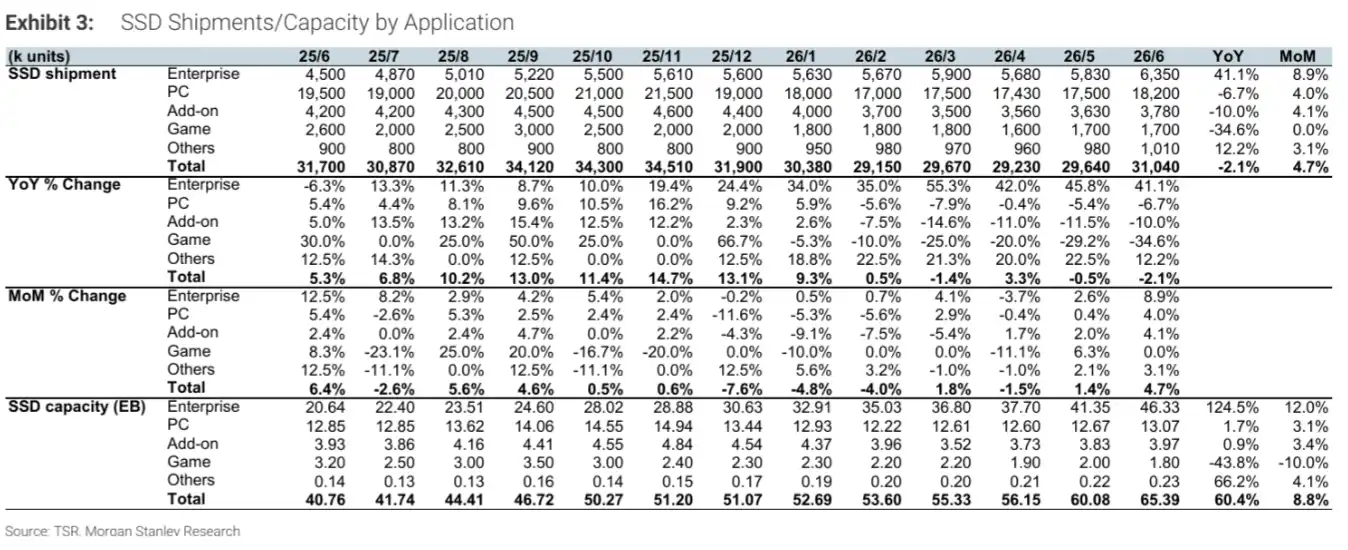
SSDのアプリケーション別出荷台数/容量表、エンタープライズSSDの6月容量は46.33EB、前年比+124.5%、前月比+12.0%です。
ニアラインHDDも増加中、ただし「大容量ドライブ」で容量を支える
ニアラインHDDの成長も同様に力強いですが、構造は異なります。
TSRベースでは、2026年のデータセンター向けNL HDD出荷容量は1845EBに達し、前年比30.4%増加する見込みです。同期間の総HDD出荷容量は2053.5EBと予測され、前年比26.1%増加します。2025年の総HDD容量は1627.9EBと予測され、前年比29.5%増加します。
台数で見ると、成長は容量の数字ほど劇的ではありません。6月のNL HDD生産台数は703万台で、前年比12.3%増加、前月比0.6%減少しました。2026年通年のNL HDD生産台数は8439万台と予測され、前年比12.8%増加します。これは、ニアラインHDDの容量成長が主に単一ドライブの容量向上によるものであり、ユニット出荷の大幅な拡大によるものではないことを示しています。
より高容量のヘリウム充填製品の割合は上昇を続けています。6月のHe充填製品の生産台数は595万台で、前年比17.4%増加し、全体のNL HDD生産台数の成長率を上回っています。クラウドベンダーやAIデータセンターにとって、単一ドライブの容量向上は、ラックスペース、電力、運用コストを一定または限定的に増加させるだけで、より多くのデータを収容することを可能にします。
TDKの公式資料もこの方向性を支持しています。TDKはFY3/26の業績説明会で、ニアラインHDDの需要は高容量ストレージ需要の成長により引き続き増加しており、HDDメーカーは単一ドライブの容量向上によって需要を満たす傾向があると述べています。ただし、TDKが示したFY3/27のニアラインHDD生産台数予測は7600万台、前年比7%増であり、TSRの暦年ベースとは基準が異なるため、直接比較することは適切ではありません。
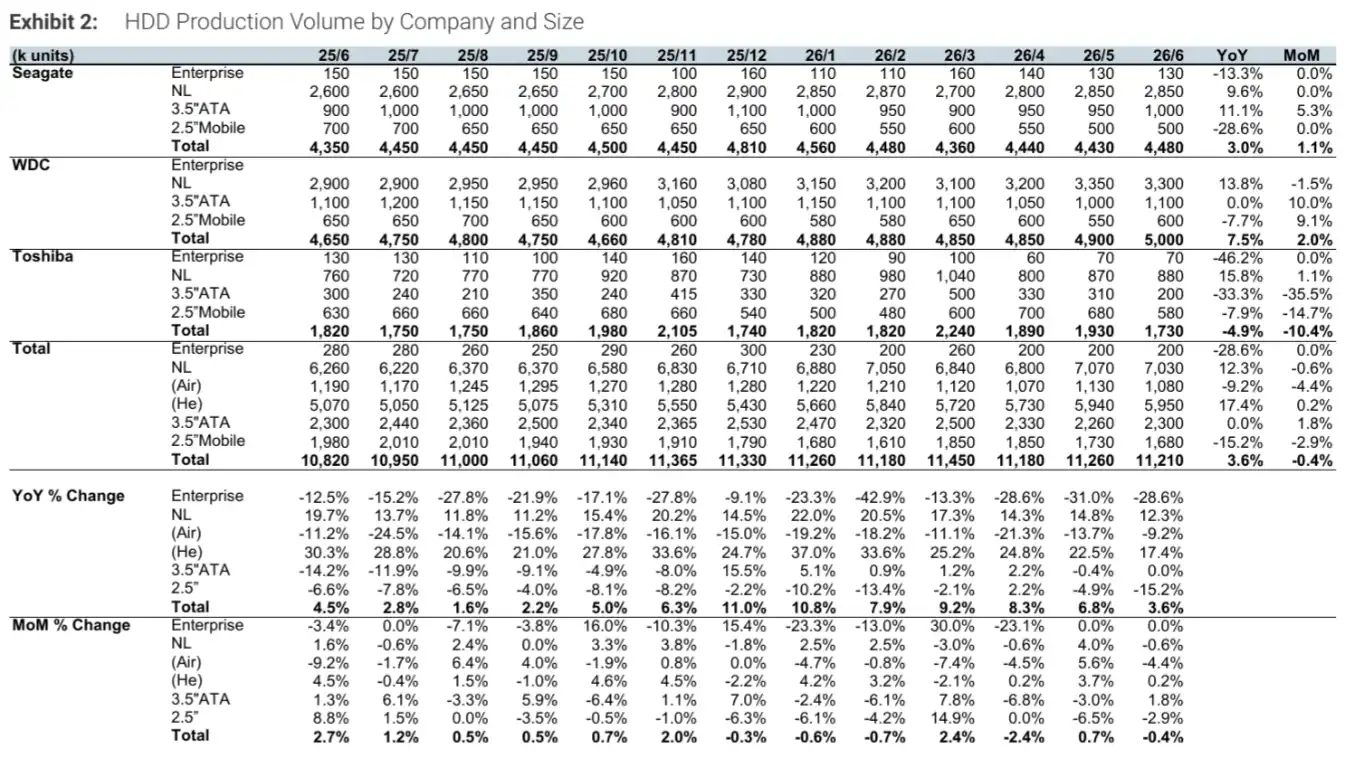
HDDメーカー別・仕様別生産量表、6月のNL総生産台数は703万台、He充填製品は595万台、前年同期比+17.4%。
需要予測の上方修正は、サプライチェーンに圧力がないことを意味しない
ストレージ需要が旺盛だと、供給が自然に追いつくと誤解されがちだ。ニアラインHDDはSSDよりも製造・テスト上の制約に直面しやすい。
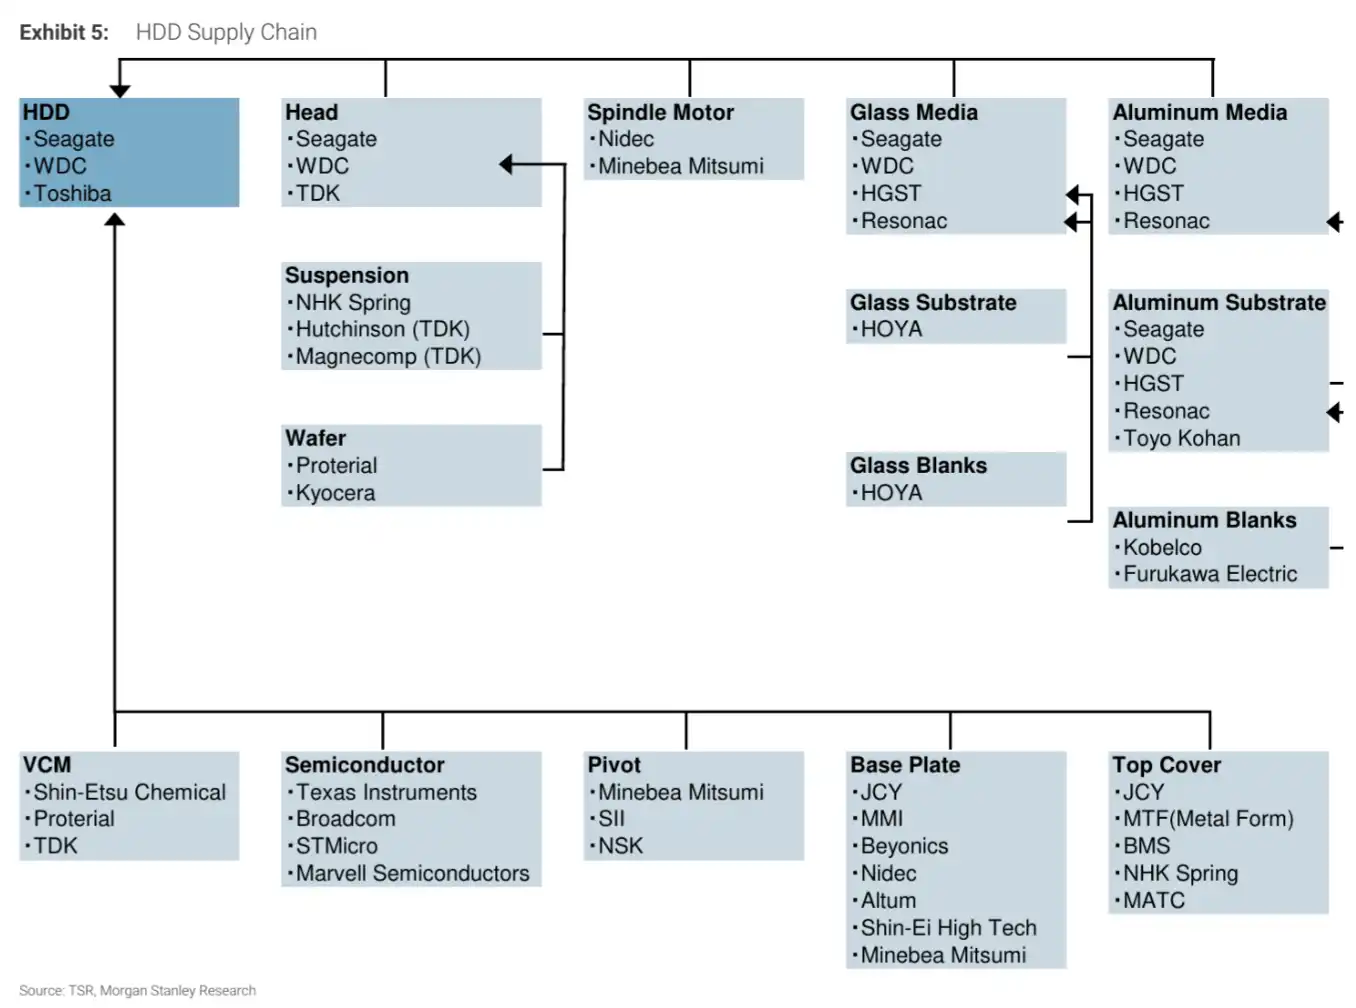
NL HDDの生産チェーンでは、磁気ヘッド、モーター、ディスク、テスト工程が最終出荷に影響を与える可能性がある。レポートによると、さらなる増産は磁気ヘッド供給とテスト施設拡張の進捗に制約される可能性がある。サプライチェーンシェアの観点では、TDKのNL HDD磁気ヘッド市場シェアは約12%〜13%で、SeagateとWestern Digitalは高い自給率を誇る。
TDKの全体シェアは低く見えるが、外部供給や増分供給の部分では市場の注目を集める。データセンター顧客が需要を追加し続け、大手HDDメーカー内部の磁気ヘッド生産能力とテスト能力が同時に拡張できない場合、容量予測の実現は難しくなる。
テスト生産能力も同様に重要だ。高容量HDDは生産されればすぐに納品できるわけではなく、信頼性検証とテスト時間が生産ライン能力を占有する。容量が高くなるほど、顧客は安定性と歩留まりに対する要求が高まり、供給側の立ち上がり速度も制約を受けやすくなる。
外部情報も同じ圧力ポイントを指している。Seagateは2026年第1四半期の10-Qで、データセンター事業は主にクラウドおよびエンタープライズ顧客向けの高容量ニアライン製品を含み、AIアプリケーションがデータ生成とストレージ需要の成長を牽引していると述べている。TrendForceの7月22日報道によると、AIデータセンターがHDD需要を牽引し、日本のHDD部品サプライヤーが増産しており、ニアラインHDD価格は4〜6月に前期比約10%上昇し、ハイパースケール顧客は依然として供給逼迫に直面している。
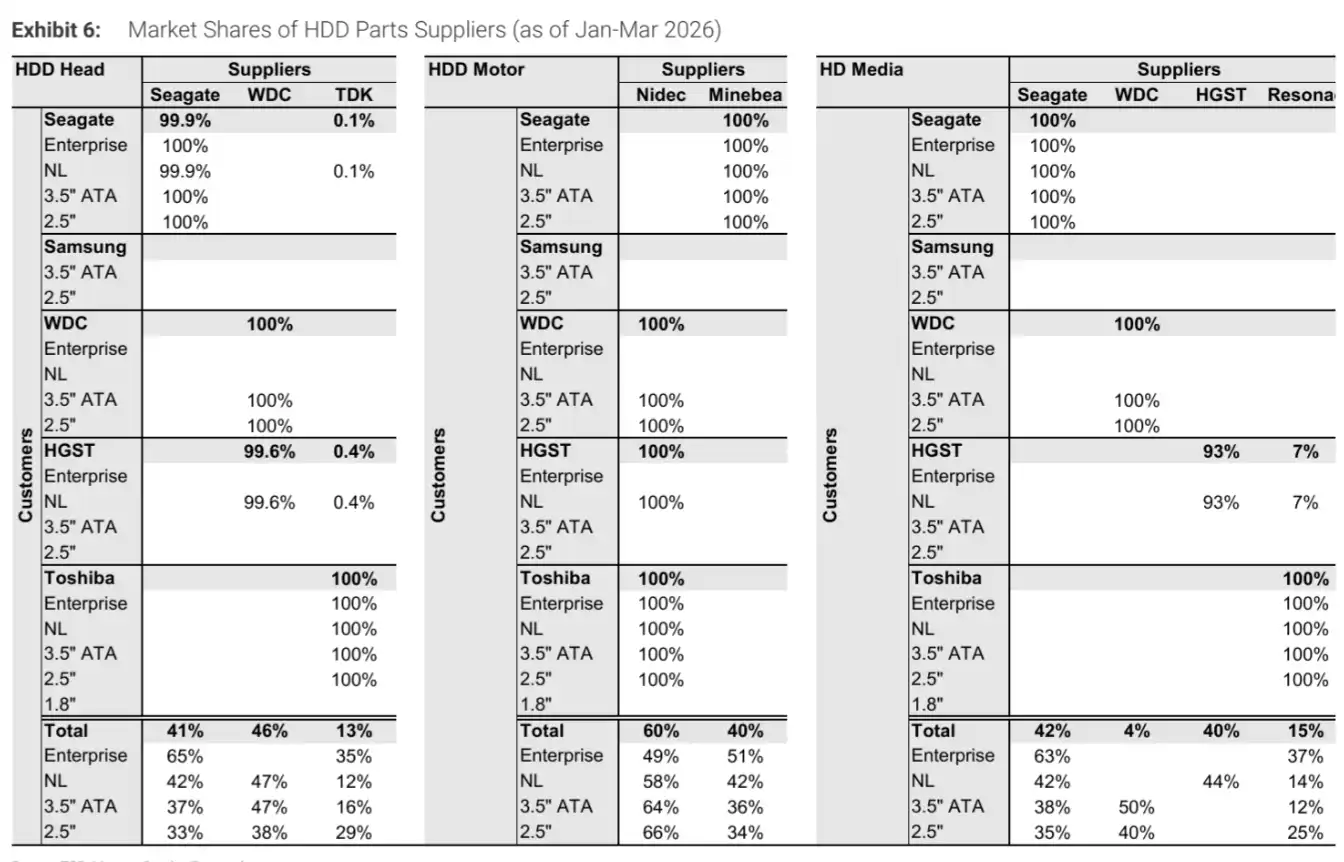
HDDサプライチェーンおよび部品シェア表、HeadセグメントではSeagate/WDC/TDKの市場シェアが約41%/46%/13%。
525EBと1845EBはまだ予測値に過ぎない
この予測の最も重要なシグナルは、ストレージ業界が全面的に不足しているということではなく、データセンターの容量需要が引き続き上方修正されており、SSDとニアラインHDDの両方が恩恵を受けているということだ。
エンタープライズ向けSSDの主軸はより直接的だ。AIとクラウドのワークロードが高性能ストレージの需要を押し上げ、高容量製品がEB規模の成長を拡大している。ニアラインHDDの主軸はより供給側に偏っている。長期的なコールドデータ、トレーニングデータ、バックアップ、アーカイブには依然として低コストで大容量のストレージが必要だが、増産速度は部品とテスト能力に制約されている。
525EBと1845EBという2つの数字は、2026年の出荷予測として理解されるべきであり、すでに確定した納品結果ではない。磁気ヘッドの供給、テスト設備、または高容量製品の歩留まりがタイムリーに追いつかなければ、NL HDDの実際の供給は予測を下回る可能性がある。また、クラウド事業者の設備投資やAIデータストレージ需要が減速すれば、SSDの容量成長も現在の想定を下回る可能性がある。
今回のデータセンターストレージ拡大における相違は、最終的に2つの現実的な問題に帰着する。エンタープライズ向けSSDの月次容量成長率が高水準を維持できるか、そしてニアラインHDDメーカーが高容量製品を安定的に量産できるかだ。需要はすでに予測表に組み込まれており、供給制約こそが実現の難しさである。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia






