モルガン・スタンレー解説:SIMO目標株価を400ドルに引き上げ、AIサーバーがNANDサイクルを変革

TL;DR
· モルガン・スタンレーはSIMOの目標株価を155ドルから400ドルに引き上げ、その核となる理由はAIによるエンタープライズ向けSSDとブートドライブ需要の加速。
· 同社は2026年に世界のNANDが15%不足、2027年も9%不足すると予測し、AI関連需要は2027年までに609EBに達すると見込む。
· サプライヤーとコントローラーメーカーはより直接的に恩恵を受けるが、消費者向けの価格上昇は限定的で、YMTCの増産とAI向け設備投資の減速が2028年の需給を変える可能性がある。
モルガン・スタンレーは最新のレポートでSilicon Motion(SIMO.O)とLongsysの目標株価を大幅に引き上げ、その核となる理由をAIサーバーによるNAND需要ギャップに求めた。投資家にとって、これは単なるSSD価格上昇の予想ではなく、AIデータセンターがNAND需要をスマートフォンやPCなどのコンシューマーエレクトロニクスサイクルから、エンタープライズ向けSSD、AIブートドライブ、クラウド事業者による長期調達が牽引する新たなサイクルへと押し上げていることを示している。
最も大胆な調整はSIMOに対して行われた。モルガン・スタンレーは目標株価を155ドルから400ドルに引き上げ、これは2027年の予想EPSの23倍に相当し、同社の2026年の売上高は過去最高を更新すると予測している。Longsysの目標株価も300元から673元に、Phisonの目標株価も2248台湾ドルから2588台湾ドルに引き上げられた。ただし、モルガン・スタンレーはLongsysとPhisonに対してEqual Weightの評価を維持しており、この相場がすべてのモジュールメーカーに無差別に恩恵をもたらすわけではないことを示している。
このレポートの核心的な判断は、AIによるNANDへの押し上げ効果が2027年まで続くという点だ。2025年には前回の在庫過剰の影響で世界のNAND需給は約2%の過剰状態にあるが、2026年には市場は15%の不足に転じると予測され、2027年には供給が引き続き拡大してもなお9%の不足が生じる可能性がある。その背後にある鍵はスマートフォンやPCではなく、AIサーバー、クラウド事業者のSSD、エンタープライズ向けストレージ、ブートドライブ需要である。
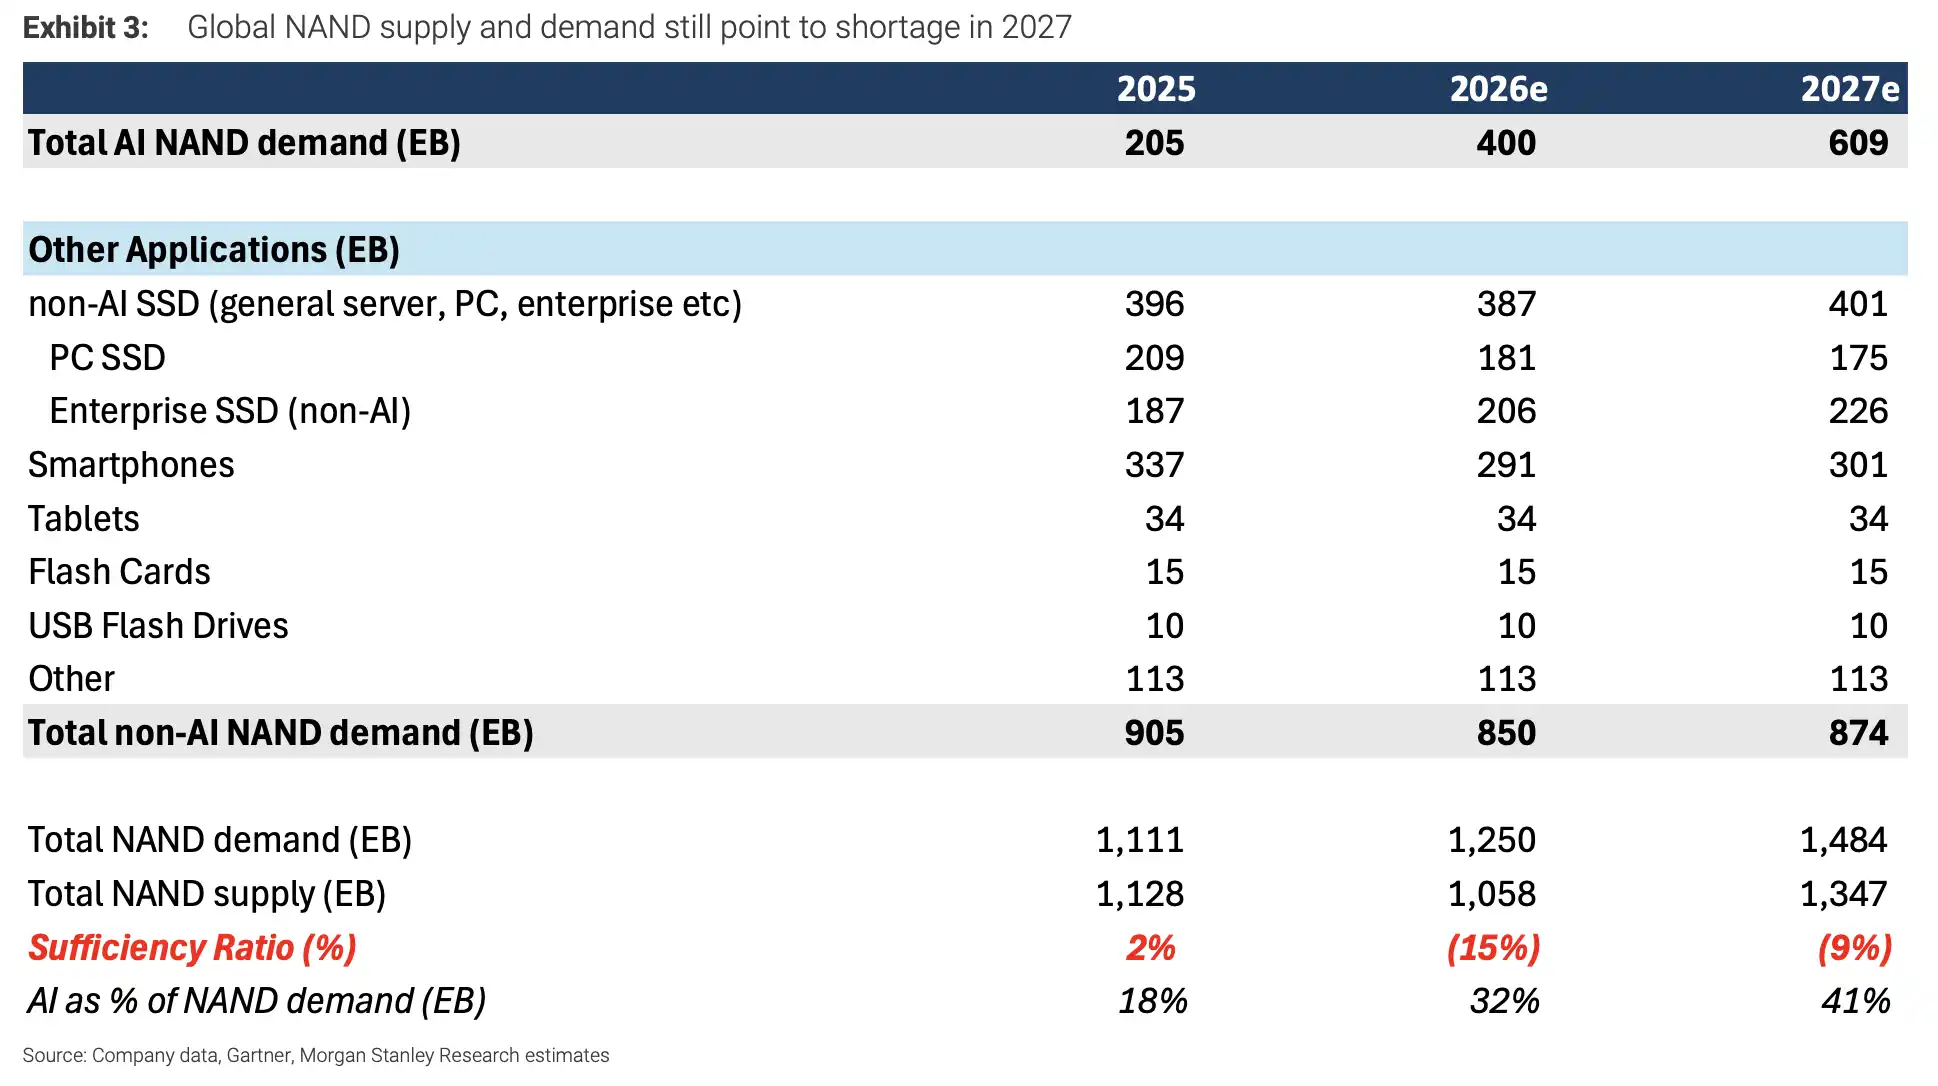
世界のNAND需給は依然として2027年の不足を示している。2025-2027eの総需要は1111/1250/1484 EB、供給は1128/1058/1347 EBで、需給比率は2%から-15%、-9%に転じる。
AIがNAND需要の重心を家電からデータセンターへと移行させる
かつてNANDは、スマートフォン、PC、コンシューマー向けSSDの在庫サイクルに左右されやすかった。しかし現在の変化は、AIサーバーがGPUやHBMだけでなく、大量のローカルストレージ、エンタープライズ向けSSD、ブートドライブも必要としている点にある。クラウド事業者が長期契約で調達を始めれば、NANDの価格や需給の変動パターンも変化する。
モルガン・スタンレーは、2027年にはAI関連のNAND需要が前年比60%増の609EBに達し、NAND全体需要の41%を占めると予測している。同年の世界のNAND総需要は1484EB、供給は1347EBと見込まれ、約9%の供給不足に相当する。一方、スマートフォンやPCに関する前提は控えめで、端末あたりのNAND容量はほぼ横ばい、端末出荷台数はハードウェアチームのモデルに基づき減少傾向にある。
つまり、このレポートにおける供給不足の判断は、家電の全面回復に基づくものではなく、AIサーバーとクラウドへの設備投資の継続的な拡大に基づいている。AI需要の貢献が大きくなるほど、NANDサイクルはCSP(クラウドサービスプロバイダー)の調達、サーバー構成、エンタープライズ向けSSD供給に対する感応度が高まる。
チャネル価格もすでに二極化し始めている。2026年第3四半期のチャネル調査によると、TLCエンタープライズ向けSSDの価格は前期比で約30%上昇、サーバー向けDRAMは20%上昇、DDR3/DDR4などのレガシーDRAMは30%~40%上昇した。しかし、コンシューマー向けNANDの上昇幅は明らかに小さく、スマートフォンやPCの顧客は利益圧力が大きく、同程度の価格上昇を受け入れられないためだ。
言い換えれば、値上げは確かに発生しているが、最も強く上昇しているのはデータセンター関連製品であり、すべてのNANDカテゴリーではない。
SIMOが最も大きく引き上げられた理由
SIMOの目標株価が今回引き上げられたのは、その事業がAIストレージの増加分における2つの分野、すなわちエンタープライズ向けSSDコントローラーとAIブートドライブモジュールに合致していることが核心だ。
MonTitanエンタープライズ向けSSD事業は、同社にとって今後数年間で最も重要な新たな成長ドライバーと見なされている。モルガン・スタンレーは、同事業が2026年、2027年、2028年にそれぞれSIMOの売上高の5%、13%、19%を占めると予測している。同時に、ブートドライブモジュールも出荷が本格化し、2026年と2027年にはそれぞれ同社の売上高の約15%と21%を占めると見込まれている。
AIサーバーにとって、ブートドライブは最も目立つ部品ではないが、システムの起動、管理、運用に不可欠なストレージ構成である。AIサーバーの出荷が増加するにつれて、関連するコントローラーやモジュールの需要も同時に増加する。SIMOはこれまで市場でコンシューマー向けコントローラー企業と見なされやすかったが、今回のバリュエーション修正の鍵は、エンタープライズ向けおよびAI関連の売上比率が急速に高まる可能性にある。
しかし、これはあくまで予測であり、まだ確定した利益ではない。モルガン・スタンレーが示した400ドルの目標株価は、2027年の予想EPSの23倍に相当し、その前提として、エンタープライズ向けSSDとブートドライブの出荷が順調に進み、顧客導入が継続的に進展し、AIサーバー需要が大幅に減速しないことが暗に含まれている。これらのいずれかの要素が期待を下回れば、バリュエーションが維持できるかどうかに影響を与える。
モジュールメーカーの目標株価は引き上げられたが、最大の利益を得られるとは限らない
LongsysとPhisonもストレージ価格の上昇とAIサーバー需要の恩恵を受けているが、レポートでは両社の格付けをより強気な水準に引き上げていない。その理由は、モジュールメーカーが今回のサイクルで直面する現実的な制約にある。NANDの供給が逼迫した場合、メーカーは大規模クラウド事業者や主要なCSP顧客に生産能力を優先的に割り当てる可能性が高く、モジュールメーカーが確保できる増加分は必ずしも十分ではない。
これが、目標株価は引き上げられても、格付けがEqual Weightに維持されている理由でもある。価格上昇は在庫とASPに有利であり、エンタープライズ向け製品構成の改善も利益率を支えるが、上流サプライヤーや大口顧客によって数量が制限されれば、モジュールメーカーの収益弾力性は制約を受ける。
長期購入契約(LTA)ももう一つの重要な要素である。サプライヤーはLTAを通じて一定の価格下落リスクを軽減でき、Kioxiaの2027年のLTAカバレッジ率は50%を超えると予想されている。しかし、こうした契約は一方的な好材料ではない。Micronも指摘するように、LTAにはしばしば価格の上限と下限が同時に設定される。これにより価格暴落のリスクは減るが、極端な供給不足の際にサプライヤーの値上げ余地を制限する可能性もある。
モジュールメーカーは、TCMなどのモデルを通じて在庫リスクをより多く顧客に転嫁し、長期的な粗利益率を25%~35%の範囲で安定させることを目指している。しかし、これも顧客の受け入れ度合い、供給逼迫の度合い、製品が十分にハイエンドであるかどうかに依存する。
2028年のリスクは供給とAI支出にある
今回の楽観的な予測の最大の限界は2028年にある。
モルガン・スタンレーのベースシナリオでは、2028年になってもAI NAND需要が前年比60%増加し、YMTCの生産能力が約310kwpmに維持された場合、市場には約5%の供給不足が生じる可能性がある。しかし、YMTCの生産能力が470kwpmに上昇し、同時にAIの成長が鈍化すれば、NAND市場は供給不足から過剰に転じる可能性がある。
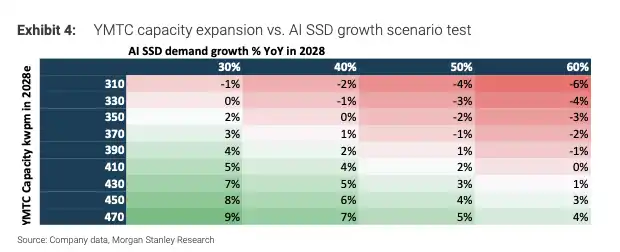
YMTCの2028年の生産能力拡大とAI SSDの成長シナリオテスト。マトリックスは、YMTCの生産能力が310~470kwpm、AI成長率が30%~60%の組み合わせにおいて、需給が不足から均衡近く、あるいは過剰に転じる可能性を示している。
これこそがメモリーサイクルの判断を最も難しくしている点でもある。短期的な価格上昇と在庫の低水準は楽観的な見通しを強めやすいが、半導体ストレージの供給規律が一度緩むと、供給過剰がすぐに戻ってくる可能性がある。消費者側ではすでに一部の注文削減が見られ、スマートフォンやPCの顧客は値上げに対する耐性が限定的であり、コンシューマー向けNANDの価格天井はエンタープライズ向け製品よりも早く訪れる可能性がある。
したがって、このレポートが市場に真に投げかけている問題は「SSDが値上げするかどうか」ではなく、AI需要が今後2年間の新規供給を吸収するのに十分強いかどうかである。SIMOなどのコントローラーやAIストレージチェーン企業にとって、2026年はエンタープライズ向けおよびAI事業の本格的な立ち上がりの起点となる可能性がある。一方、NANDサイクル全体としては、2028年にYMTCなどのメーカーの増産ペース、CSPの設備投資強度、そしてサプライヤーの規律こそが、供給不足が継続するかどうかを決定づける鍵となる。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事