モルガン・スタンレーがキオクシアを分析:BiCS-10生産開始、32%のスペースは実現可能か?

TL;DR
· キオクシアとサンディスクは北上K2でBiCS-10の生産を開始し、1Tb TLCサンプルの出荷を開始した。
· BiCS-10のインターフェース速度は4.8Gb/sに向上したが、2027年3月までは主にBiCS-8の量産に依存する。
· 目標株価は約11万円で、約32%の上昇余地に相当する。リスクは顧客認証、K2の立ち上げ、供給変動。
キオクシアとサンディスク(SanDisk)は7月3日、岩手県北上市の北上工場Fab2/K2で第10世代3Dフラッシュ、すなわちBiCS-10の生産を開始したと発表。キオクシアは同日、1Tb TLC BiCS-10のサンプル出荷を開始し、主にエンタープライズ向けおよびデータセンター向けSSDを対象としている。
これにより、キオクシアのAIデータセンター向けストレージロードマップは量産立ち上げ前の段階に入ったが、すぐに利益に結びつくわけではない。サンプルは顧客の機能確認用であり、量産仕様は今後調整される可能性がある。その後、エンタープライズ向けSSDの認証、製品導入、K2工場の立ち上げを経る必要がある。
モルガン・スタンレーは最新のレポートでキオクシアの「オーバーウェイト」評価を維持している。レポートの目標株価約11万円、7月3日の株価83,300円から計算すると、約32%の上昇余地に相当する。この判断はBiCS-10の短期的な量産拡大に賭けるものではなく、キオクシアがより高速なインターフェース、より高いビット密度、より低い消費電力を、AIデータセンター向けSSDのシェア拡大とより良いキャッシュフローに転換できるかどうかに焦点を当てている。
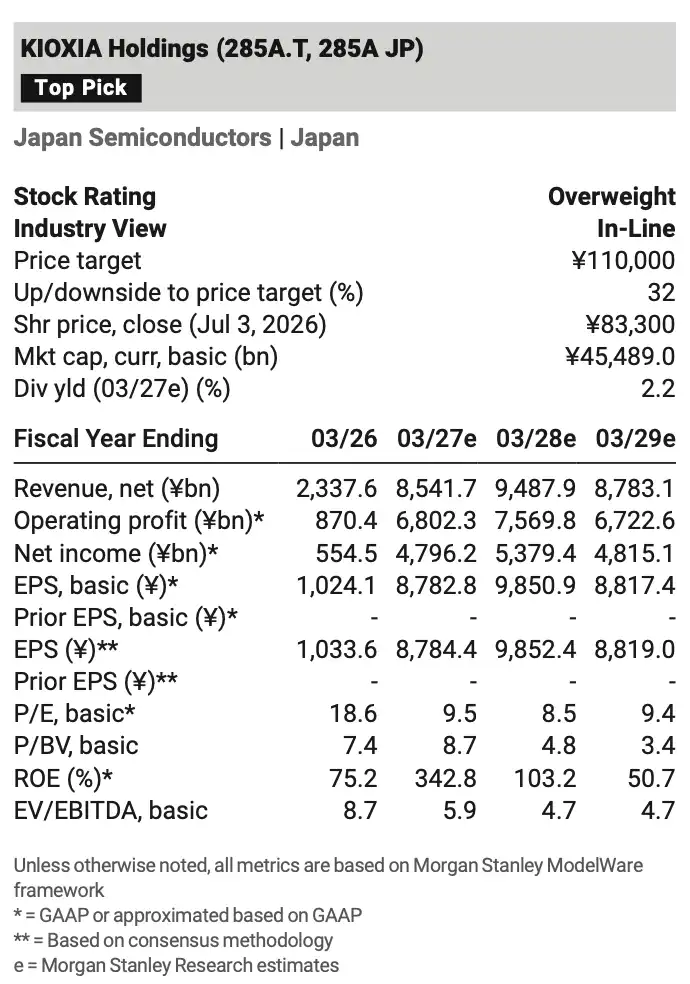
財務予測表によると、FY2027eの売上高は約8.54兆円、FY2028eの売上高は約9.49兆円であり、収益見通しは製品構成の高度化と連動している。
インターフェースを4.8Gb/sに向上、キオクシアは高帯域AI SSDを狙う
BiCS-10の最も直接的な変化は、NANDインターフェース速度をBiCS-8の3.6Gb/sから4.8Gb/sに約33%向上させたことだ。コンシューマー向けストレージにとって、この指標は必ずしも直感的ではないが、エンタープライズ向けSSDやAIサーバーにとっては、インターフェース速度がデータスループット、レイテンシ、キャッシュ効率に影響を与える。
キオクシアが今回出荷する1Tb TLCサンプルは、エンタープライズ向けおよびデータセンター向けSSDを対象としている。同社は2026 Investor Dayの資料で、CMシリーズを「TLCフラッシュメモリ搭載の高帯域SSD」と位置づけ、NVIDIA CMX Serverへの対応やKVキャッシュ負荷の最適化に言及している。これは、NANDがAIサーバーにおいて単なる安価な大容量ストレージではなく、よりコンピューティングに近いデータキャッシュやアクセス処理の役割も担うことを意味する。
BiCS-10は332層の3Dフラッシュです。BiCS-8と比較して、公式発表ではビット密度が59%向上し、書き込み電力効率が18%、読み取り電力効率が30%改善されています。ビット密度はウェハあたりの生産容量に影響し、消費電力はデータセンターの運用コストに影響します。クラウド事業者が最終的に注目するのは、1TBあたりのコスト、SSDのパフォーマンス、そしてサーバー全体の消費電力です。
しかし、技術パラメータの優位性は商業化の完了を意味しません。エンタープライズ向けSSDは通常、特に高性能、低レイテンシ、AIワークロード向け製品において、長い認証期間を必要とします。BiCS-10はすでに生産を開始し、サンプル出荷も行われていますが、キオクシアの主要な出荷および収益源となるには、顧客からの注文確定が必要です。
短期的な利益はBiCS-8に依存、BiCS-10がすぐに量産されるわけではない
見落とされがちなのは、キオクシアの今後1年から1年半のコスト改善は、主にBiCS-8に依存しているという点です。
モルガン・スタンレーのモデルによると、2026年から2027年前半にかけての生産拡大とGBあたりのコスト削減は、依然としてBiCS-8が牽引すると予想されています。2027年3月末時点で、BiCS Gen.8は生産GBベースで80%以上のシェアを占めると見込まれています。BiCS-10は、中長期的な製品構成のアップグレードの起点であり、短期的な業績をすぐに変える単一の触媒ではありません。
このペースは矛盾していません。NANDの新世代プロセスは、試作、サンプル出荷から本格的な導入に至るまで、通常、生産ラインの切り替え、歩留まりの向上、顧客検証、製品ポートフォリオの調整を経る必要があります。K2工場は2025年9月から生産を開始し、それまでは第8世代3Dフラッシュを生産していました。第10世代製品の導入に伴い、全体の生産能力は拡大し続けますが、損益計算書に反映されるには、設備稼働率、歩留まり、顧客注文がすべて追いつく必要があります。
キオクシアの中長期的な目標は、データセンターおよびエンタープライズ市場向けの販売比率を60%以上に引き上げることです。BiCS-10の重要性はここにあります。新世代NANDがハイエンドのエンタープライズSSDにスムーズに導入され、AIサーバーストレージでのシェアを拡大できれば、キオクシアの収益構成はよりエンタープライズ市場にシフトするでしょう。
32%の上昇余地はバリュエーションと製品構成の実現に基づく
約32%の上昇余地の背景には、単なるNAND価格の上昇への期待だけでなく、技術アップグレード、データセンター向けSSDのシェア拡大、フリーキャッシュフローの改善が組み合わされています。
バリュエーション面では、目標株価はFY2028eのフリーキャッシュフロー利回り約10%に基づいており、これはPER約11倍に相当します。モデルでは、FY2027eの売上高は約8.54兆円、FY2028eは約9.49兆円に上昇し、一株当たり利益(EPS)はそれぞれ約8,782.8円、9,850.9円と見込まれています。ここでの前提は、キオクシアが需要の増加と供給制約のバランスの中で、技術アップグレードをより優れた製品価格とコスト構造に転換できるかどうかにかかっています。
市場がキオクシアに高い評価を与える理由の一部は、AIストレージ需要にある。コンシューマーエレクトロニクスや従来のPCサイクルと比較して、データセンター向けSSDはクラウドへの設備投資、AIクラスターの構築、エンタープライズストレージのアップグレードに牽引されている。BiCS-10がハイエンドのエンタープライズSSDに採用されれば、キオクシアの収益の質やサイクル変動は改善する可能性がある。
しかし、この実現までの道のりは長い。技術パラメータがまず製品になり、製品が顧客の認証を受け、認証後に出荷が始まり、最終的に収益と利益に結びつく。どの段階でも遅延が生じれば、2027年以降の収益性に対する市場の判断に影響を与える。
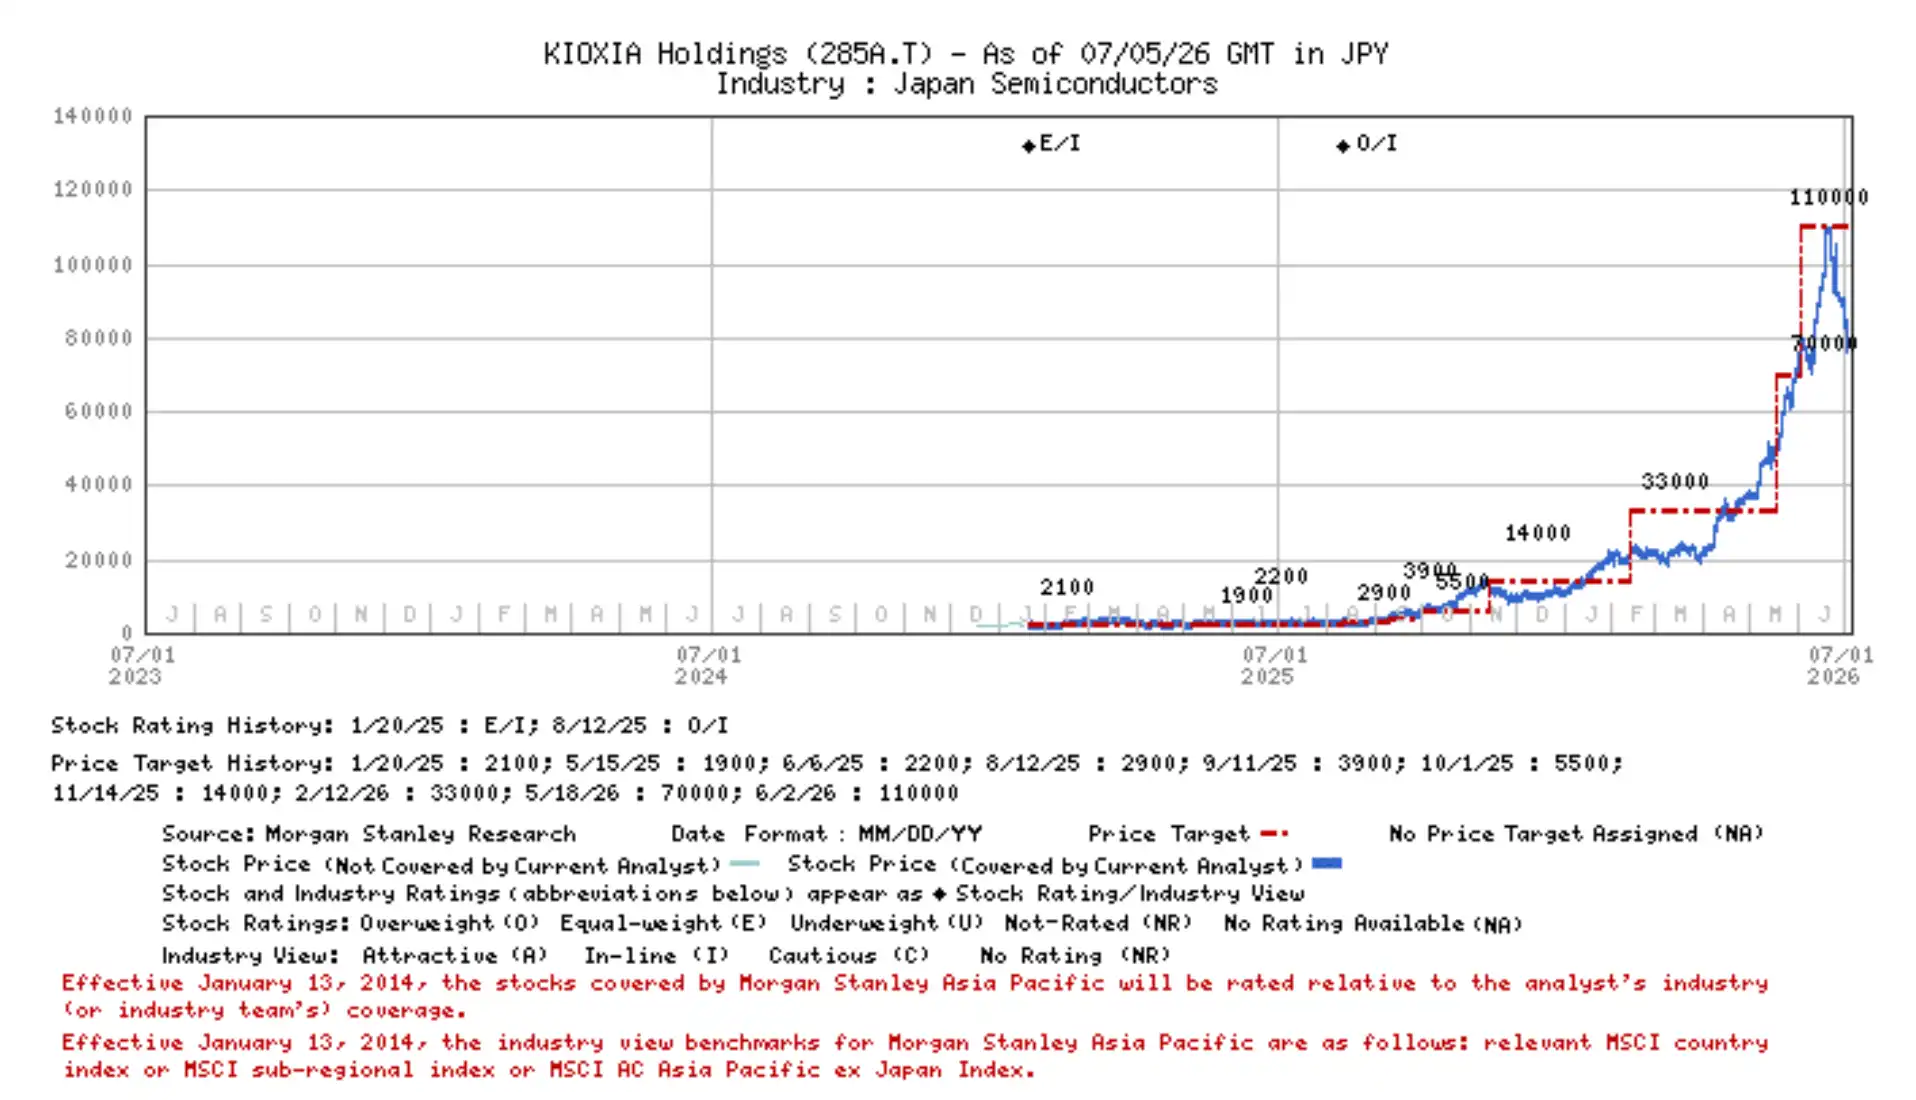
株価チャートは、キオクシアの株価が2026年7月3日時点で約83,300円であることを示し、「オーバーウェイト」評価のマークが重ねられている。
分岐点は技術パラメータではなく、立ち上げと需給にある
BiCS-10の方向性は比較的明確だが、真の不確実性は実行力にある。
第一に、顧客認証。ハイエンドのエンタープライズSSDがクラウドベンダーやデータセンターの顧客基盤に参入するには、性能、安定性、消費電力、長期供給の要件を満たす必要がある。サンプル出荷は始まりに過ぎず、認証期間と受注規模が、BiCS-10がいつ収益に実質的に貢献するかを決定する。
第二に、K2工場の立ち上げ。新プロセスへの切り替えは、通常、歩留まりやコスト曲線に影響を与える。生産ラインがすでに稼働していても、生産能力の稼働率向上には時間がかかる。立ち上げが予想より遅れれば、BiCS-10の単位コスト優位性やビット密度による収益効果の発現が遅れる。
第三に、業界の供給。中国メーカーによるNAND増産は、特に需要回復が期待に及ばない場合、世界の需給バランスを乱し、新たな供給が価格と利益率を押し下げる可能性がある。キオクシアがAI SSDからの収益比率を高めようとしても、依然としてストレージ価格サイクルや競争環境の変化に直面する。
為替も直接的なリスクである。モルガン・スタンレーの感応度分析によると、円が対ドルで1円上昇するごとに、キオクシアの年間営業利益は約60億円減少する。グローバルに販売し、円建てで決算を行うストレージメーカーにとって、為替変動は収益予測の不確実性を拡大させる。
BiCS-10は、キオクシアがAIデータセンター向けSSD市場で競争するためのチケットに過ぎず、すでに確定した勝利ではない。短期的な決算は依然としてBiCS-8の比率向上とコスト削減に依存し、中長期的にはBiCS-10の認証、K2の立ち上げ、エンタープライズSSDの顧客導入が焦点となる。これらのプロセスが順調に進めば、約32%の上昇余地がより強固なものとなるが、いずれかの段階で遅延が生じれば、技術的な優位性は決算で確認されるまで待たなければならない。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事