新高値更新にもかかわらず、ストレージは依然として割安。
文|加六
本日のマイクロンは、半導体セクター全体に大きな自信を与える歴史的な決算を発表した。
FY2026年第3四半期の売上高は414億6000万ドルで、市場予想を約60億ドル上回った。数十年にわたり「低粗利のコモディティ」というレッテルを貼られてきたストレージ企業が、ソフトウェア企業レベルの粗利率ガイダンスを示した。時間外取引で株価は直接13%から14%上昇し、時価総額は1兆1600億ドルに達した。
マイクロンの今年の上昇率はすでに驚異的だ。6月22日終値1211.38ドルで、年内に3倍以上上昇し、過去12カ月で850%以上上昇。2026年のS&P 500で3番目に好調な銘柄であり、上位2銘柄はサンディスクとウエスタンデジタルで、いずれもストレージ関連だ。セクター全体がこの規模で上昇している。SKハイニックスは過去52週間で800%以上、サムスンは52週間で400%以上上昇した。
このような上昇を見せると、多くの人がまず「高すぎる」と感じるだろう。しかし実際には、株価が大きく上昇したからといって、必ずしもバリュエーションが高いとは限らない。多くの観点から見て、ストレージは依然として非常に「割安」な人気セクターである。
株価は9倍になったが、PERは横ばい
ある企業の株が割高かどうかを判断する際、最もよく使われる指標の一つがPER、すなわち株価収益率である。
簡単に言えば、PERは市場がその企業の1ドルの利益に対してどれだけの金額を支払う意思があるかを示す。PERが10倍ということは、投資家が年間1ドルの利益を得るために10ドルを支払うことを意味する。PERが高い場合、通常は市場が将来の強い成長を信じていることを示し、PERが低い場合は株が割安であるか、あるいは市場が現在の利益はサイクルのピークであり、すぐに減少すると考えていることを示す可能性がある。
ストレージ株が今最も直感に反する点はここにある。株価は大きく上昇したが、PERは依然として低いのだ。
FactSetのデータによると、MarketWatchが6月中旬に報じた数字では、マイクロンの今後12カ月のPERは約9倍、SKハイニックスとサムスンは約6.5倍だった。バロンズは、マイクロンのフォワードPERは約9.74倍だが、同期のナスダック総合指数は約25.5倍、S&P 500は約20.3倍としている。GuruFocusの6月21日時点のデータでは、マイクロンのフォワードPERは9.90倍、SKハイニックスは5月末時点で5.92倍、サムスンは約5.45倍だった。
つまり、ほとんどのデータソースは、ストレージ大手3社の先物PERがすべて一桁台から10倍程度になると推測している。
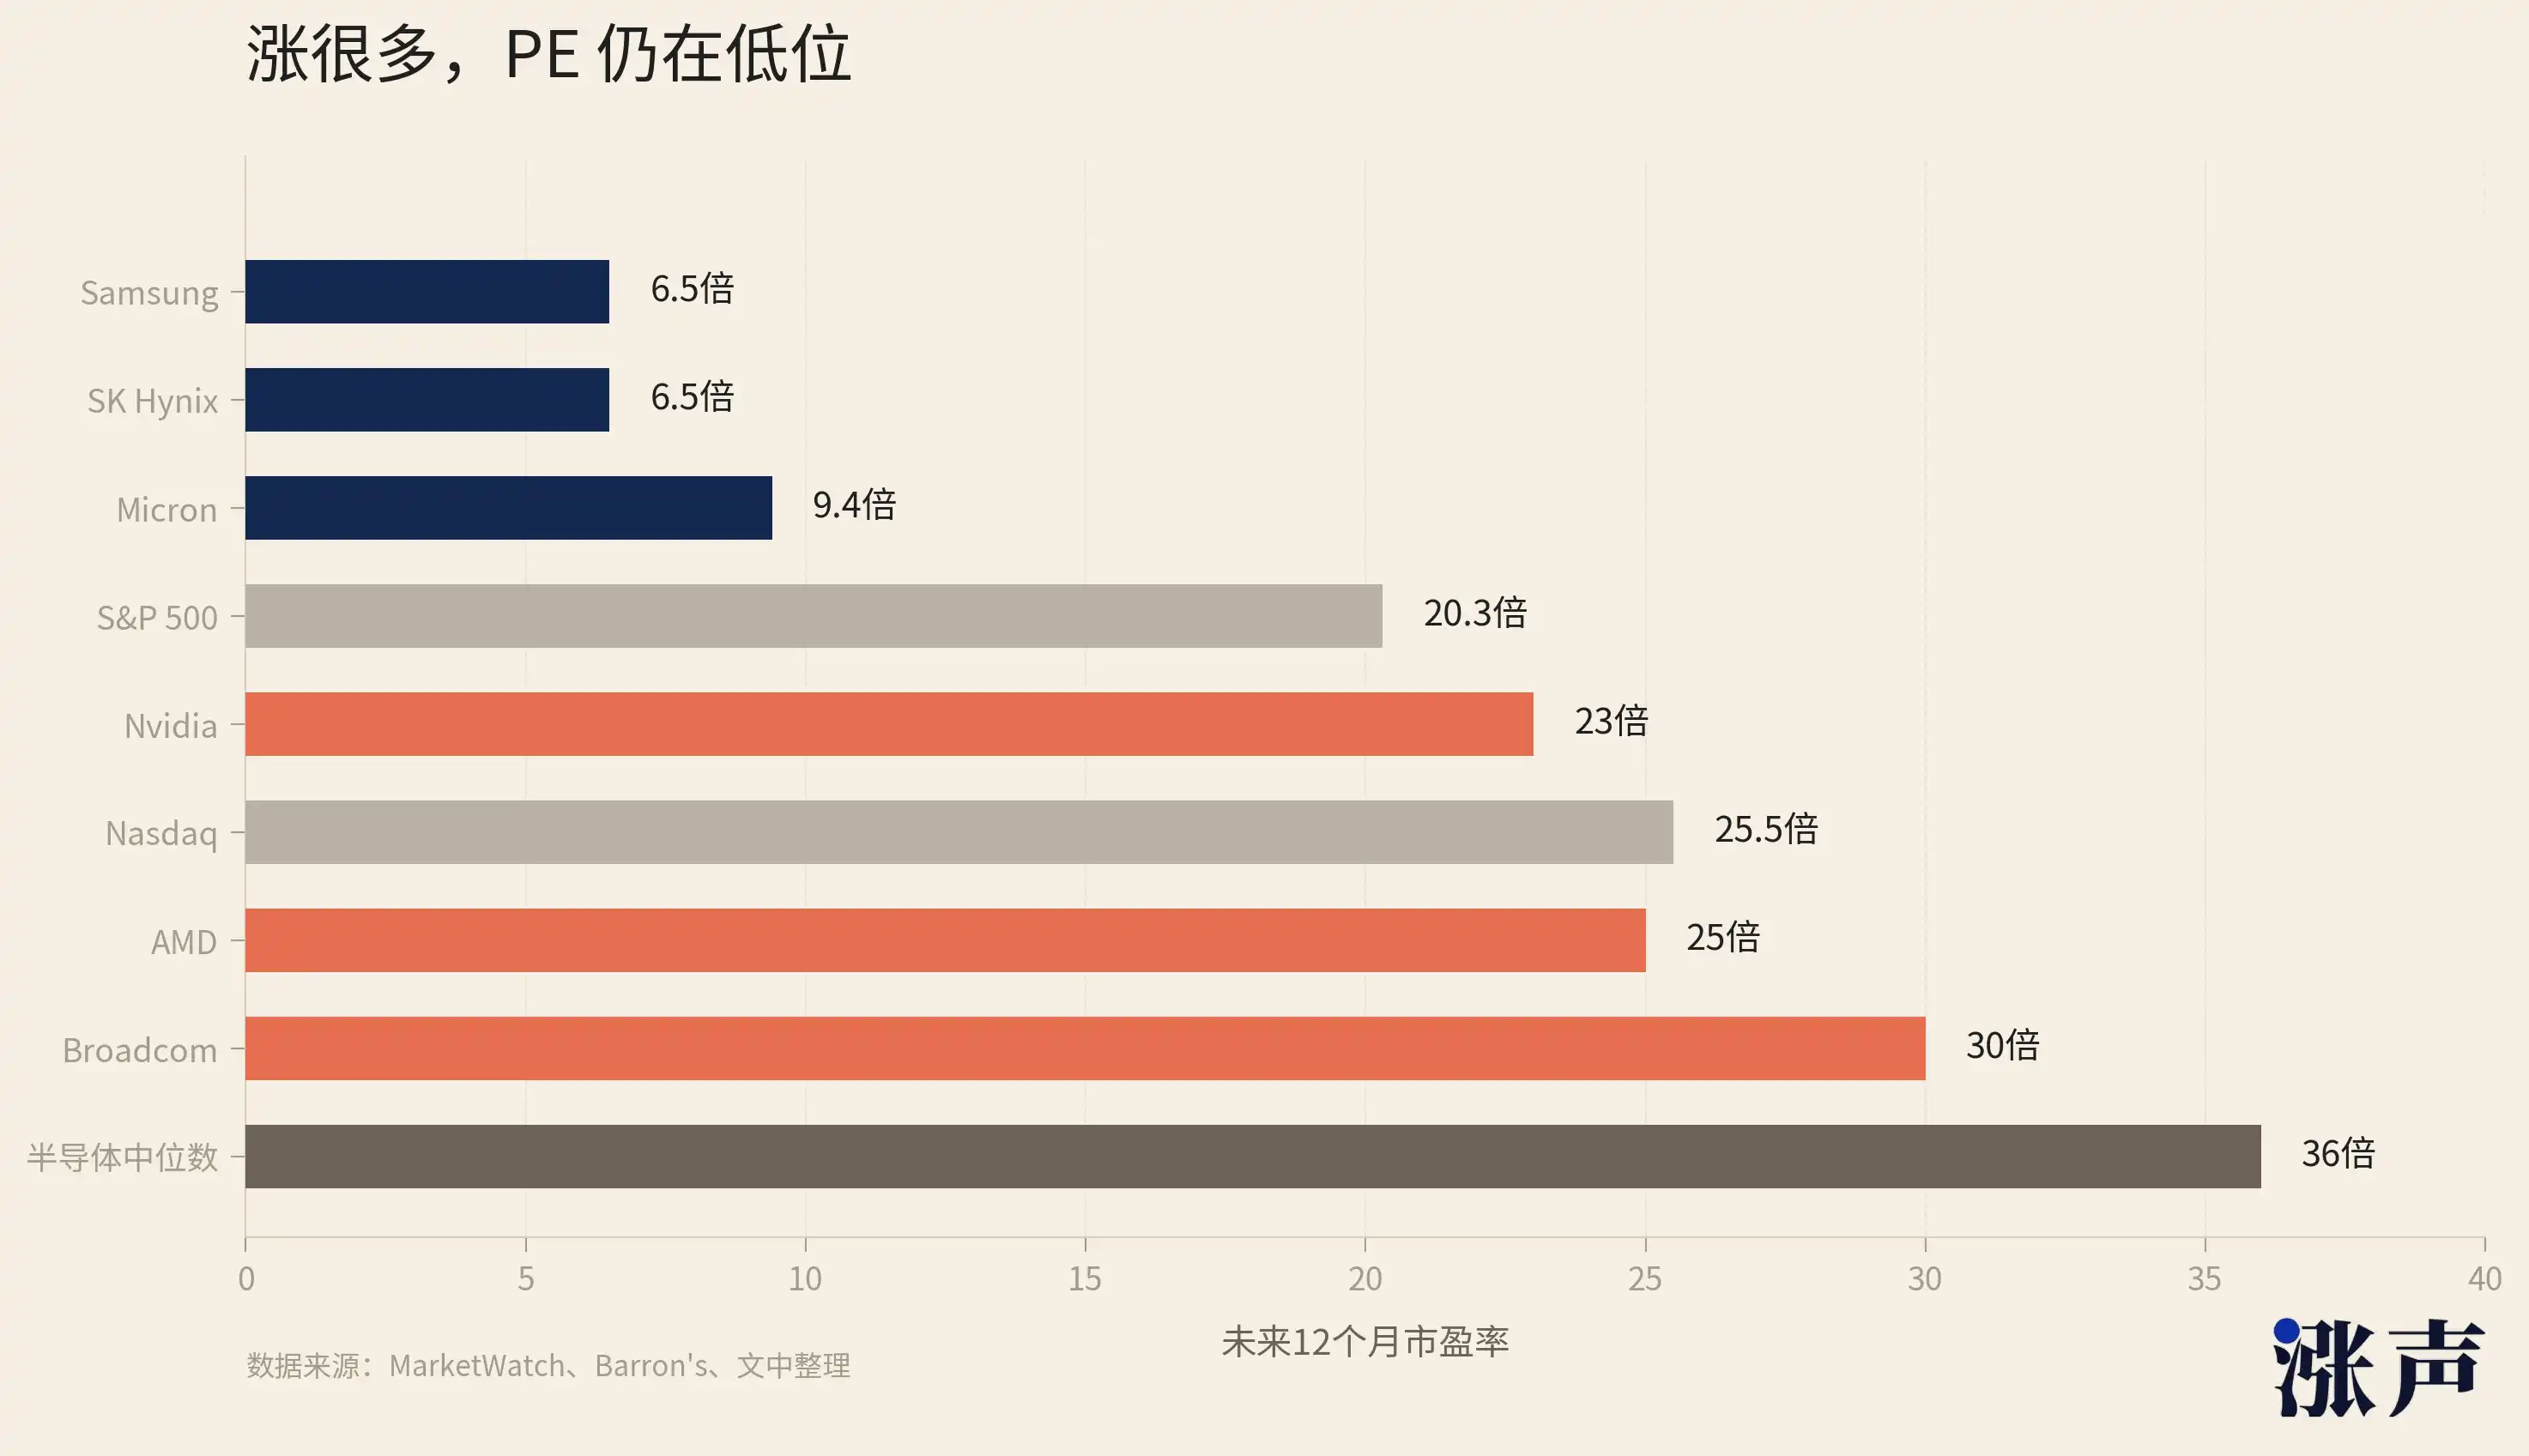
この数字は、AI産業チェーン全体で見ると、ほぼ最低水準である。
エヌビディアの先物PERは約23倍、ブロードコムは約30倍、AMDは約25倍、TSMCは約20倍、半導体業界全体の中央値は約36倍だ。つまり、ストレージ大手3社のバリュエーション水準は、エヌビディアの約3分の1、半導体業界の中央値の約4分の1に過ぎない。
しかし皮肉なことに、AI業界で稼がれる資金は、ますますストレージ分野に流れ込んでいる。
AIサーバーはGPUだけではない。高性能AIアクセラレーターカードにはすべてHBMが必要であり、推論サーバーには大容量DRAMが必要だ。KVキャッシュ、モデルウェイト、ローカルキャッシュ、データスループットはすべてSSDに依存している。HBMがなければGPUトレーニングクラスターは成り立たず、サーバーDRAMがなければ推論クラスターは機能せず、大容量NANDがなければAIアプリケーションのストレージとキャッシュコストは下げられない。
ストレージはもはやAI産業チェーンにおける単なる部品ではなく、すべてのAI資本支出が避けて通れない物理的なボトルネックとなっている。マイクロンの今回の決算には、この問題を示す数字がある:四半期のデータセンター収入は250億ドルで、そのうちエンタープライズSSD収入は50億ドル、データセンター収入の20%を占めている。
このボトルネックは、今やコンシューマーエレクトロニクスにも波及し始めていることがわかる。
AIデータセンターがHBM、DRAM、NANDの生産能力と価格を押し上げた結果、アップルのような価格交渉力の強い端末企業でさえ、コスト圧力に直面し、値上げの一部を消費者に転嫁せざるを得なくなっている。かつてAIで儲けると言えば、まずエヌビディアが思い浮かんだ。しかし今では、AIの請求書の大部分がストレージメーカーに流れていることがますます明らかになっている。
ストレージ株の株価は確かに大きく上昇したが、利益はさらに速いペースで増加している。
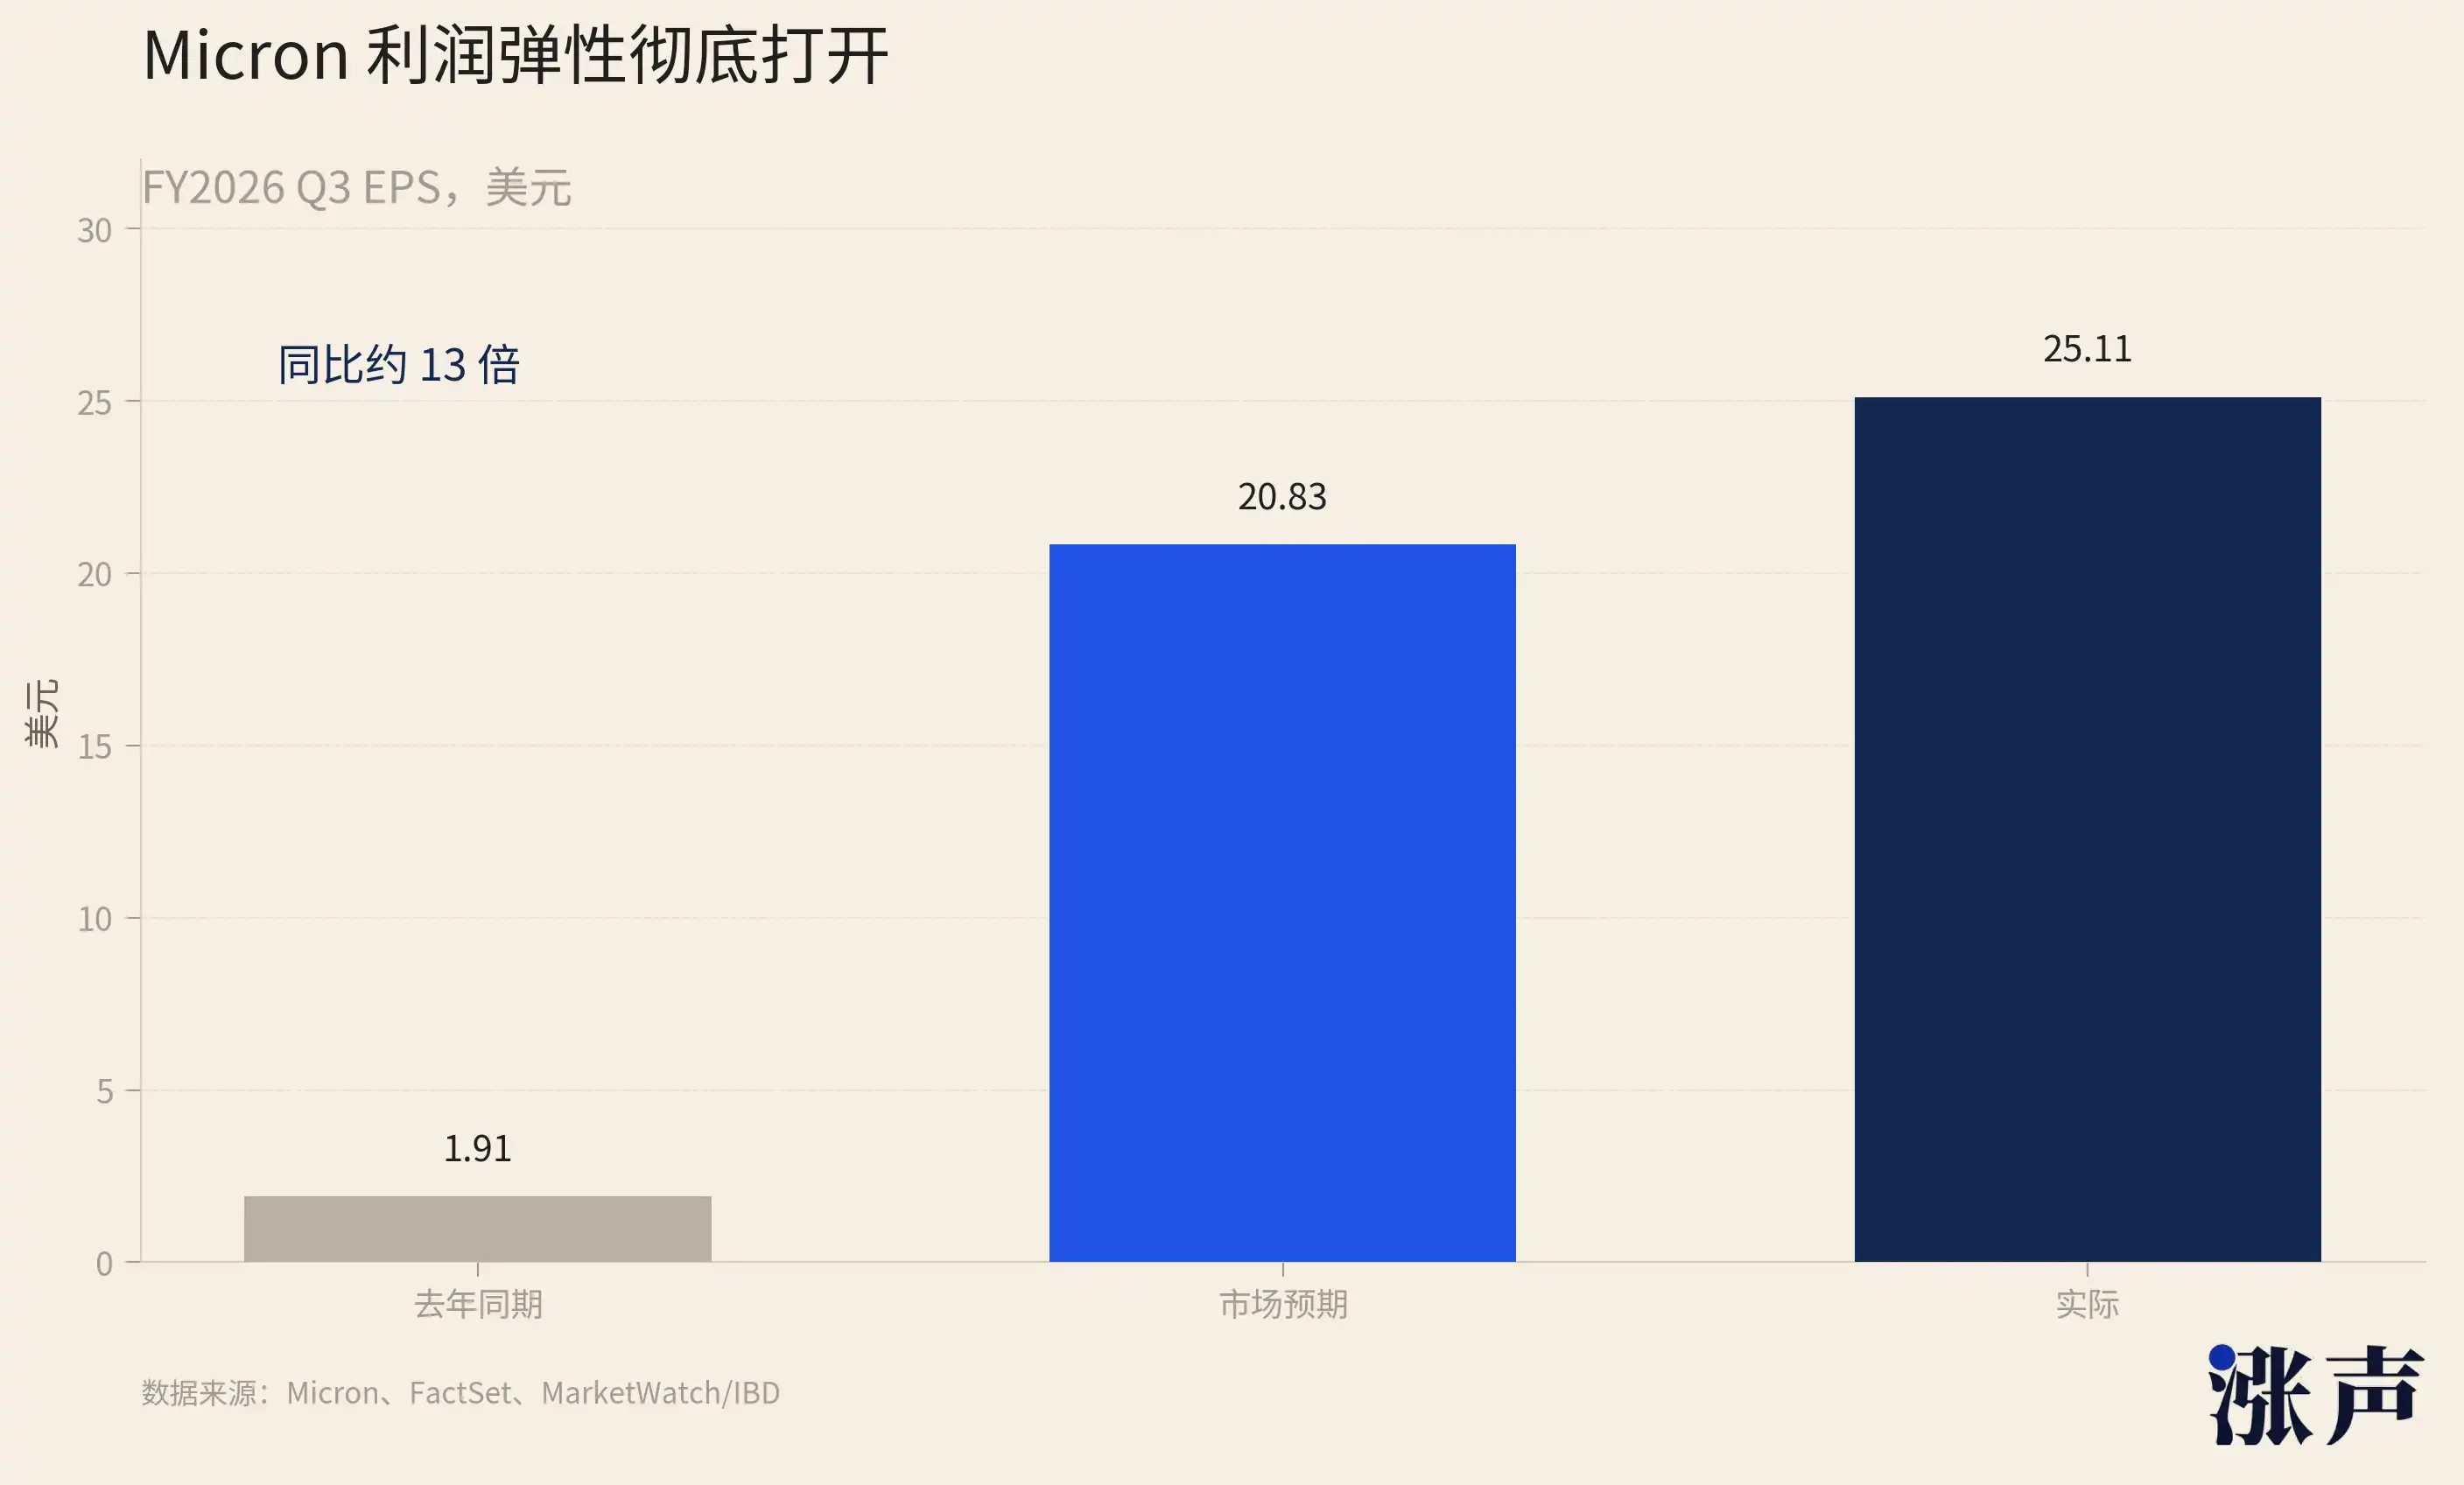
マイクロンが発表した第3四半期のEPSは25.11ドルで、前年同期は1.91ドルだった。1年で10倍以上に跳ね上がった。SKハイニックスの2026年第1四半期の営業利益は37.61兆ウォンで、前年同期比405%増加した。サムスン半導体部門の第1四半期の営業利益は前年同期比で8倍以上に増加した。株価は数倍になったが、利益はそれを上回るペースで増加しており、PERはむしろ引き上げられていない。
AIの資金が、確実にストレージメーカーの損益計算書に流れ込んでいる。
セクター集中で好材料放出、マイクロンは第一弾に過ぎない
マイクロンのこの決算は、今回のストレージ決算シーズンの号砲となる。
これから、ストレージセクターは情報密度が極めて高い1ヶ月に突入する:TSMCは7月16日、サムスンは7月23日、SKハイニックスとウエスタンデジタルは7月29日だ。
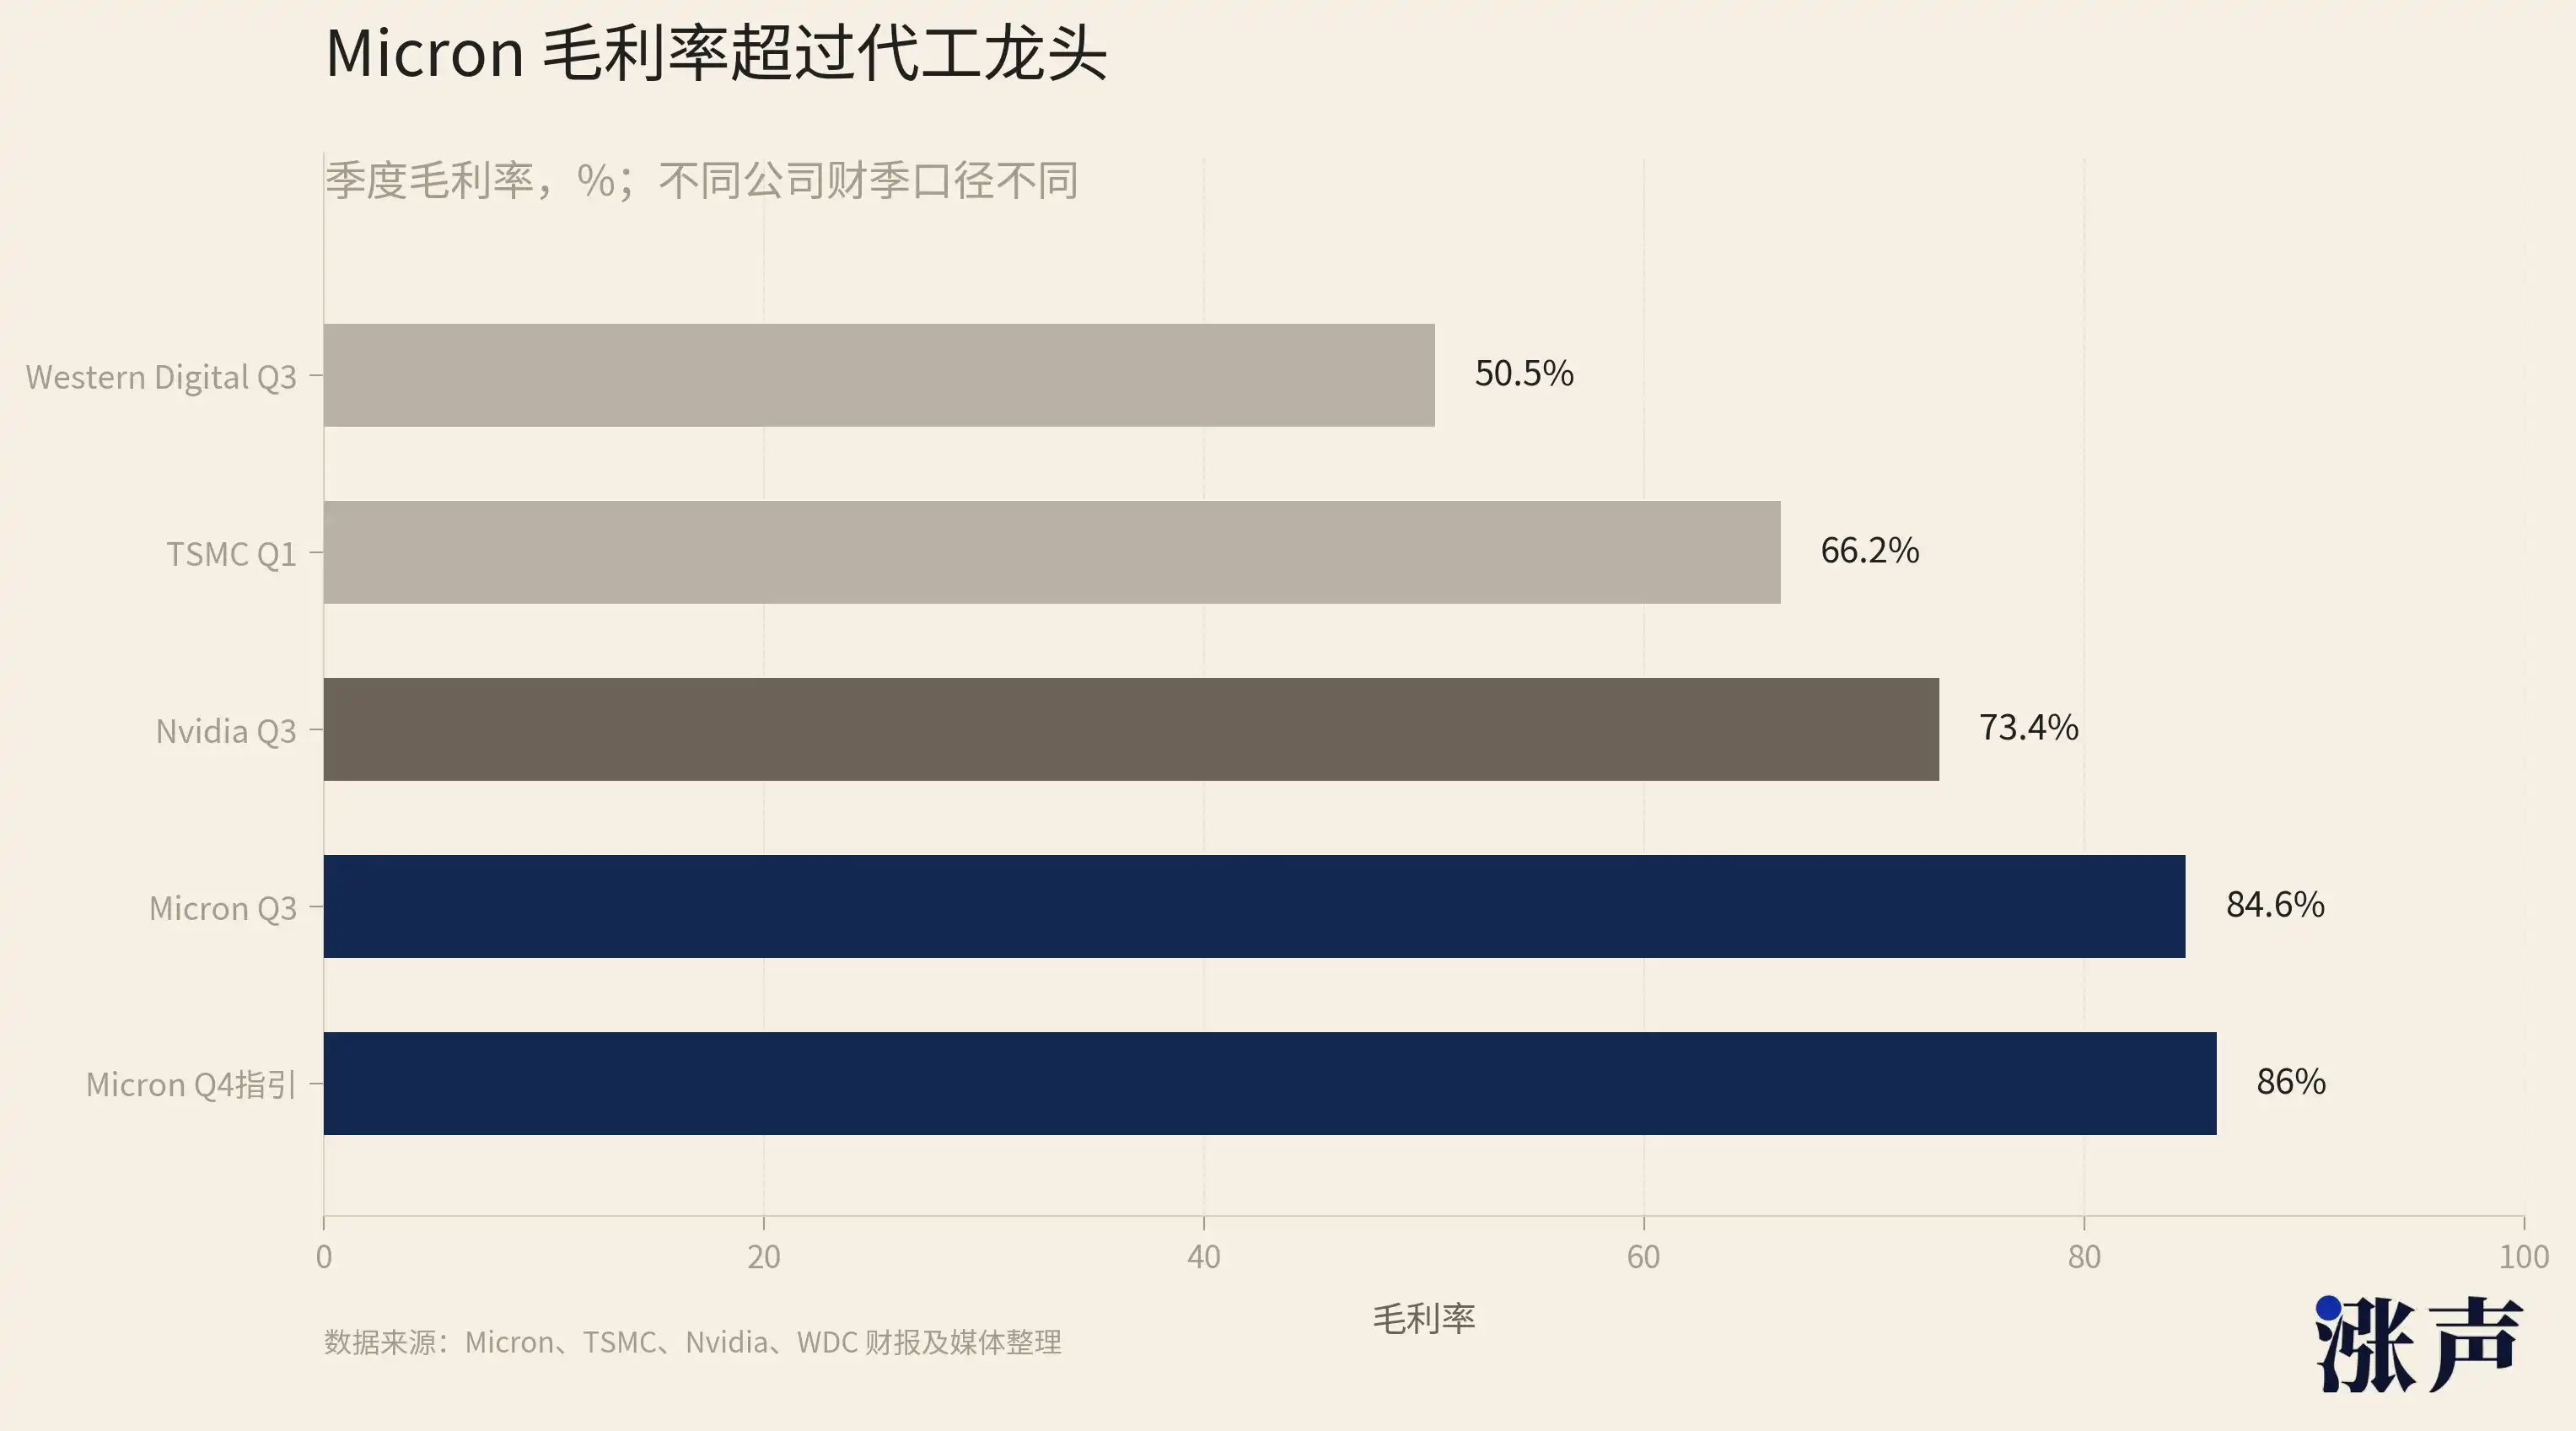
そして、マイクロンのこの一発の威力が、後続の数社の基調を決定づけた。最も重要な情報は、単四半期の予想超えではなく、第4四半期の500億ドルの売上高、86%の粗利益率というガイダンスだ。
このガイダンスは、市場に対して値上げが天井に達していないどころか、加速していることを示している。後続の4社は、本質的に異なる市場で、異なる製品構成を用いて、マイクロンのガイダンスが示す同じトレンドを検証または反証することになる。
まず、7月16日に決算を発表するTSMCを見てみよう。
TSMCはストレージを手掛けないが、AIチップサプライチェーン全体の基盤である。エヌビディアのGPU、ブロードコムのカスタムアクセラレーター、AMDのデータセンター向けチップは、すべて同社の生産ラインから生み出される。TSMCが答える問題は、ストレージよりもさらに根本的だ:AIチップの生産能力のボトルネックは、実際に解消されたのかどうか。第1四半期の売上高は359億ドルで、前年同期比40.6%増、粗利益率は66.2%、先端プロセスがウェハー売上高の74%を占めた。第2四半期のガイダンスは、売上高390億~402億ドル。
TSMCとストレージの間には乗数関係がある。同社が先端プロセスウェハーを1枚多く販売するごとに、下流ではAIアクセラレーターが1つ増え、アクセラレーターが1つ増えるごとに、複数のHBMスタックが増える。エヌビディアのVera Rubinプラットフォームでは、1つのGPUに搭載されるHBM容量が前世代の数倍になる。TSMCの出荷が増えれば増えるほど、ストレージの生産能力は逼迫する。
7月23日はサムスンの決算だ。
15の証券会社は、サムスンの第2四半期の営業利益が約88.3兆ウォンになると予想しており、営業利益率は第1四半期の66%と同水準か、それ以上となる見込みだ。スマートフォン、パネル、家電など何でも手掛ける複合企業グループでありながら、利益率がストレージ部門だけでこの水準にまで押し上げられている。
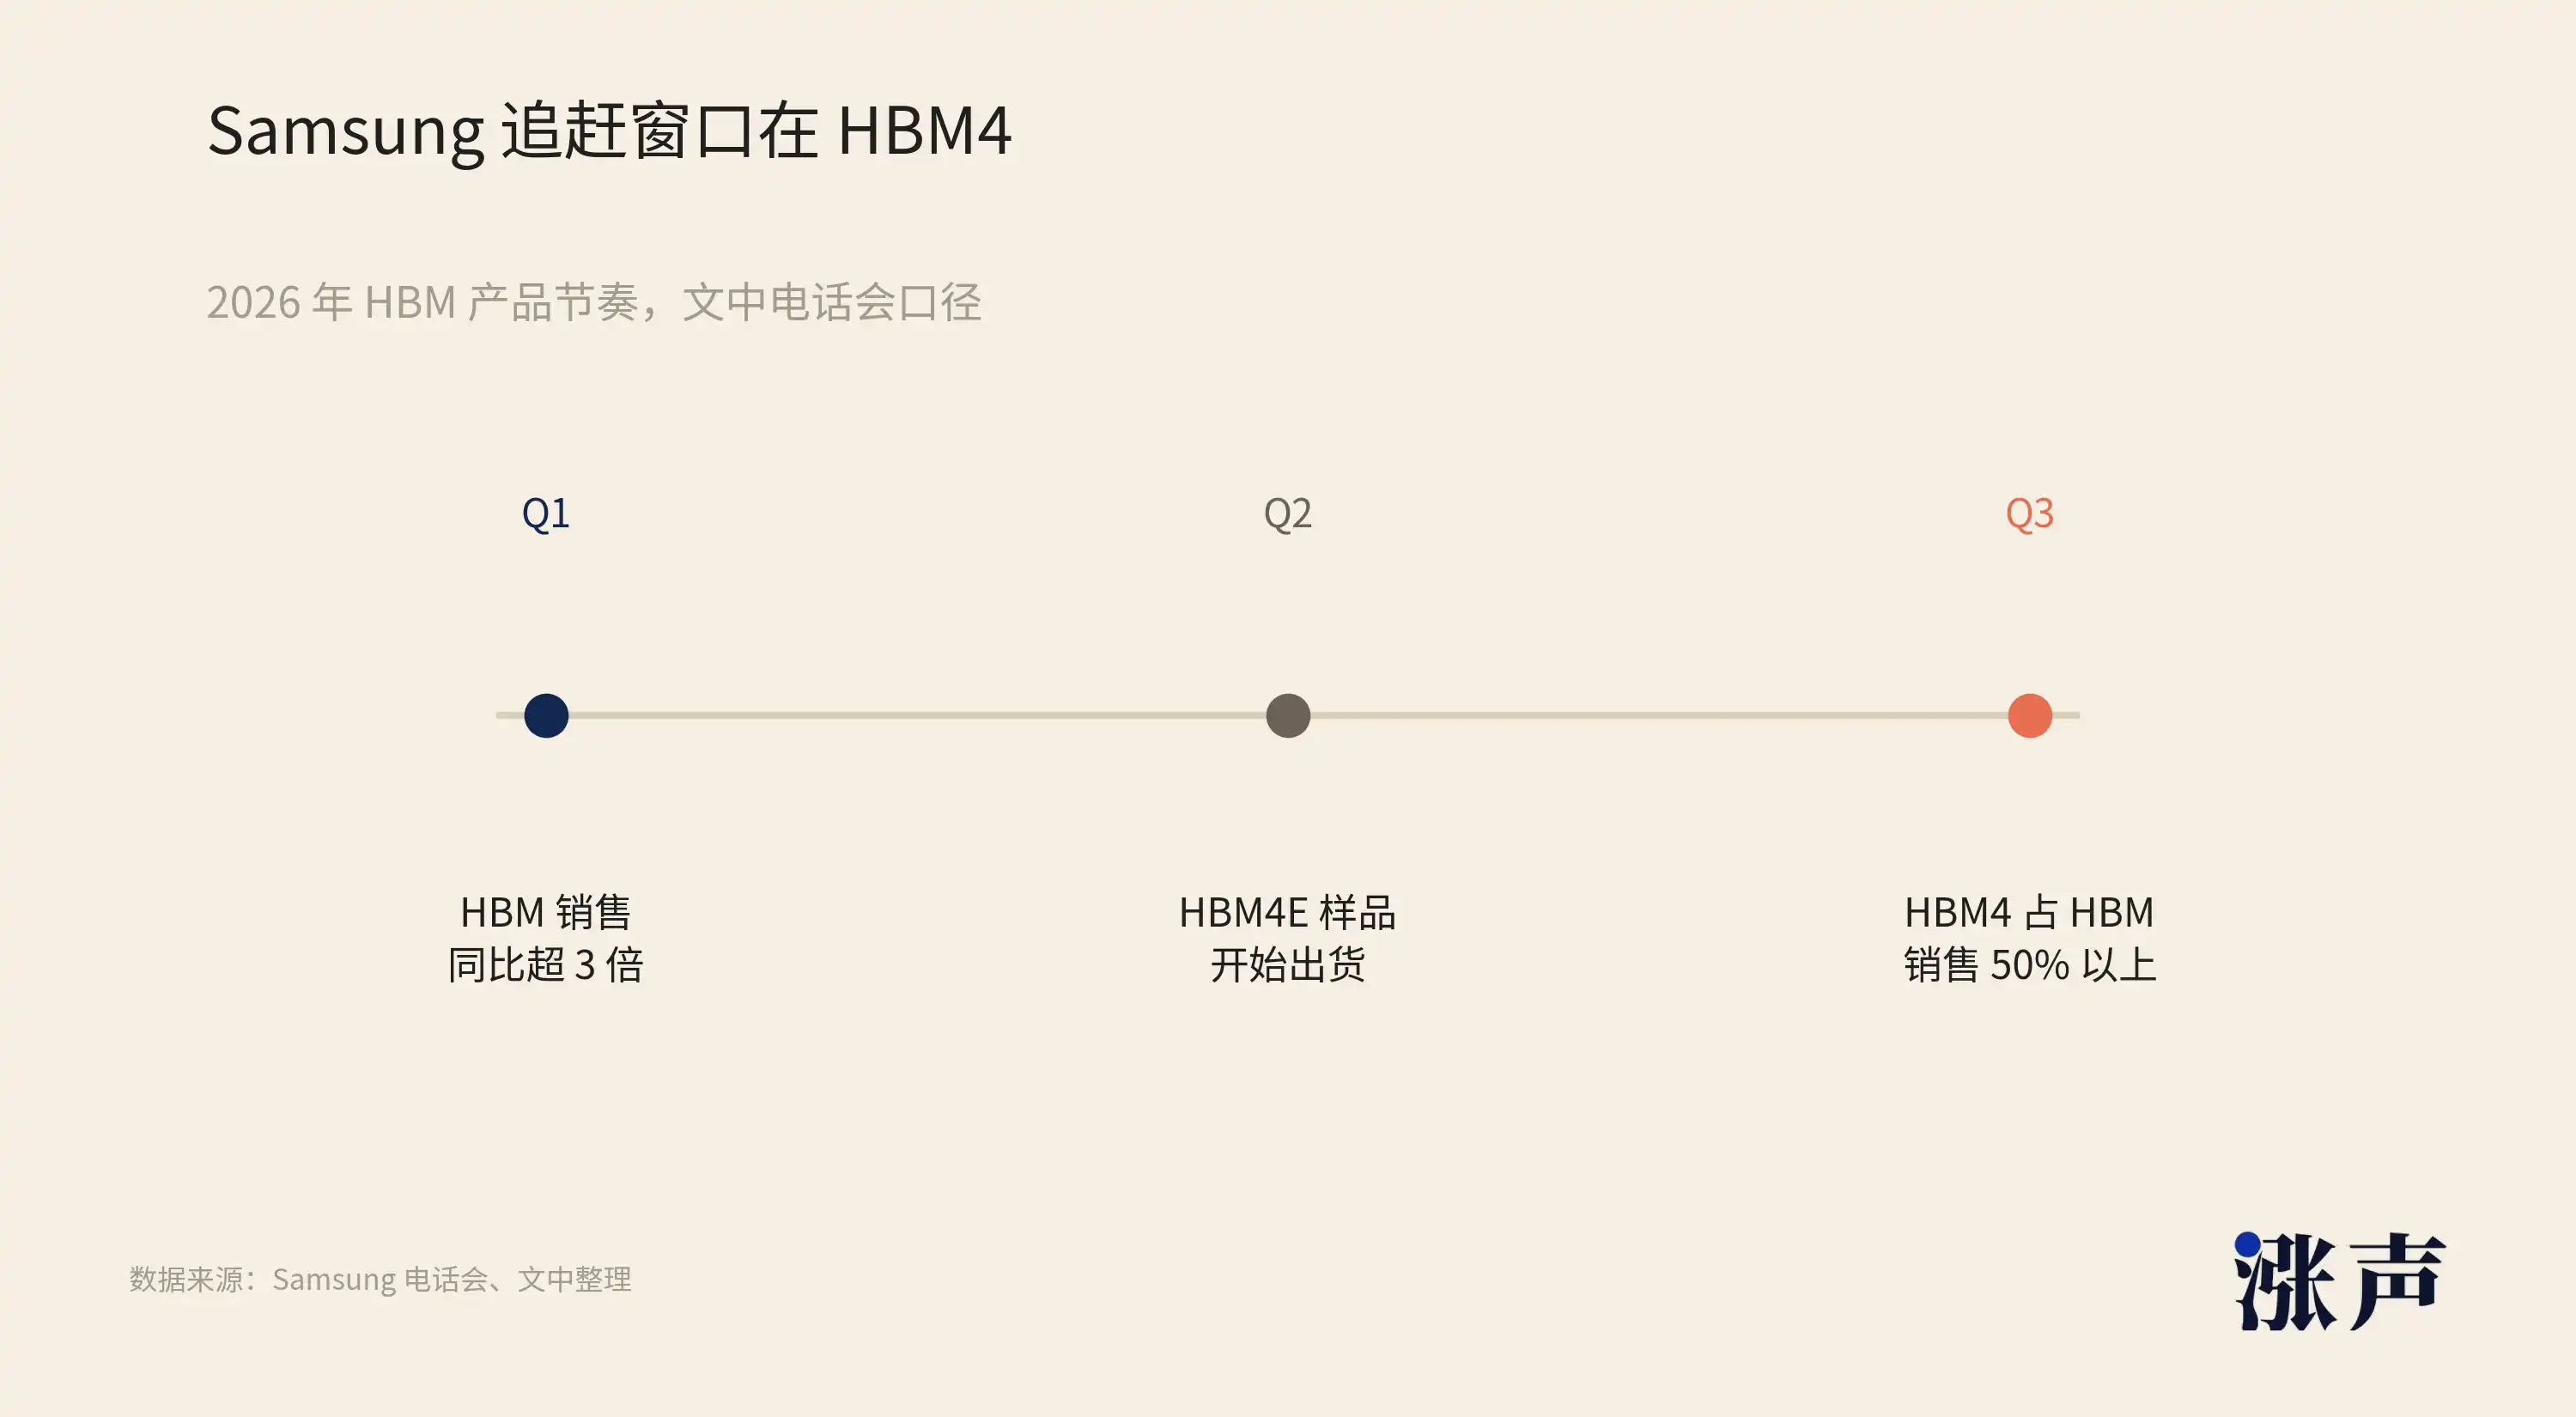
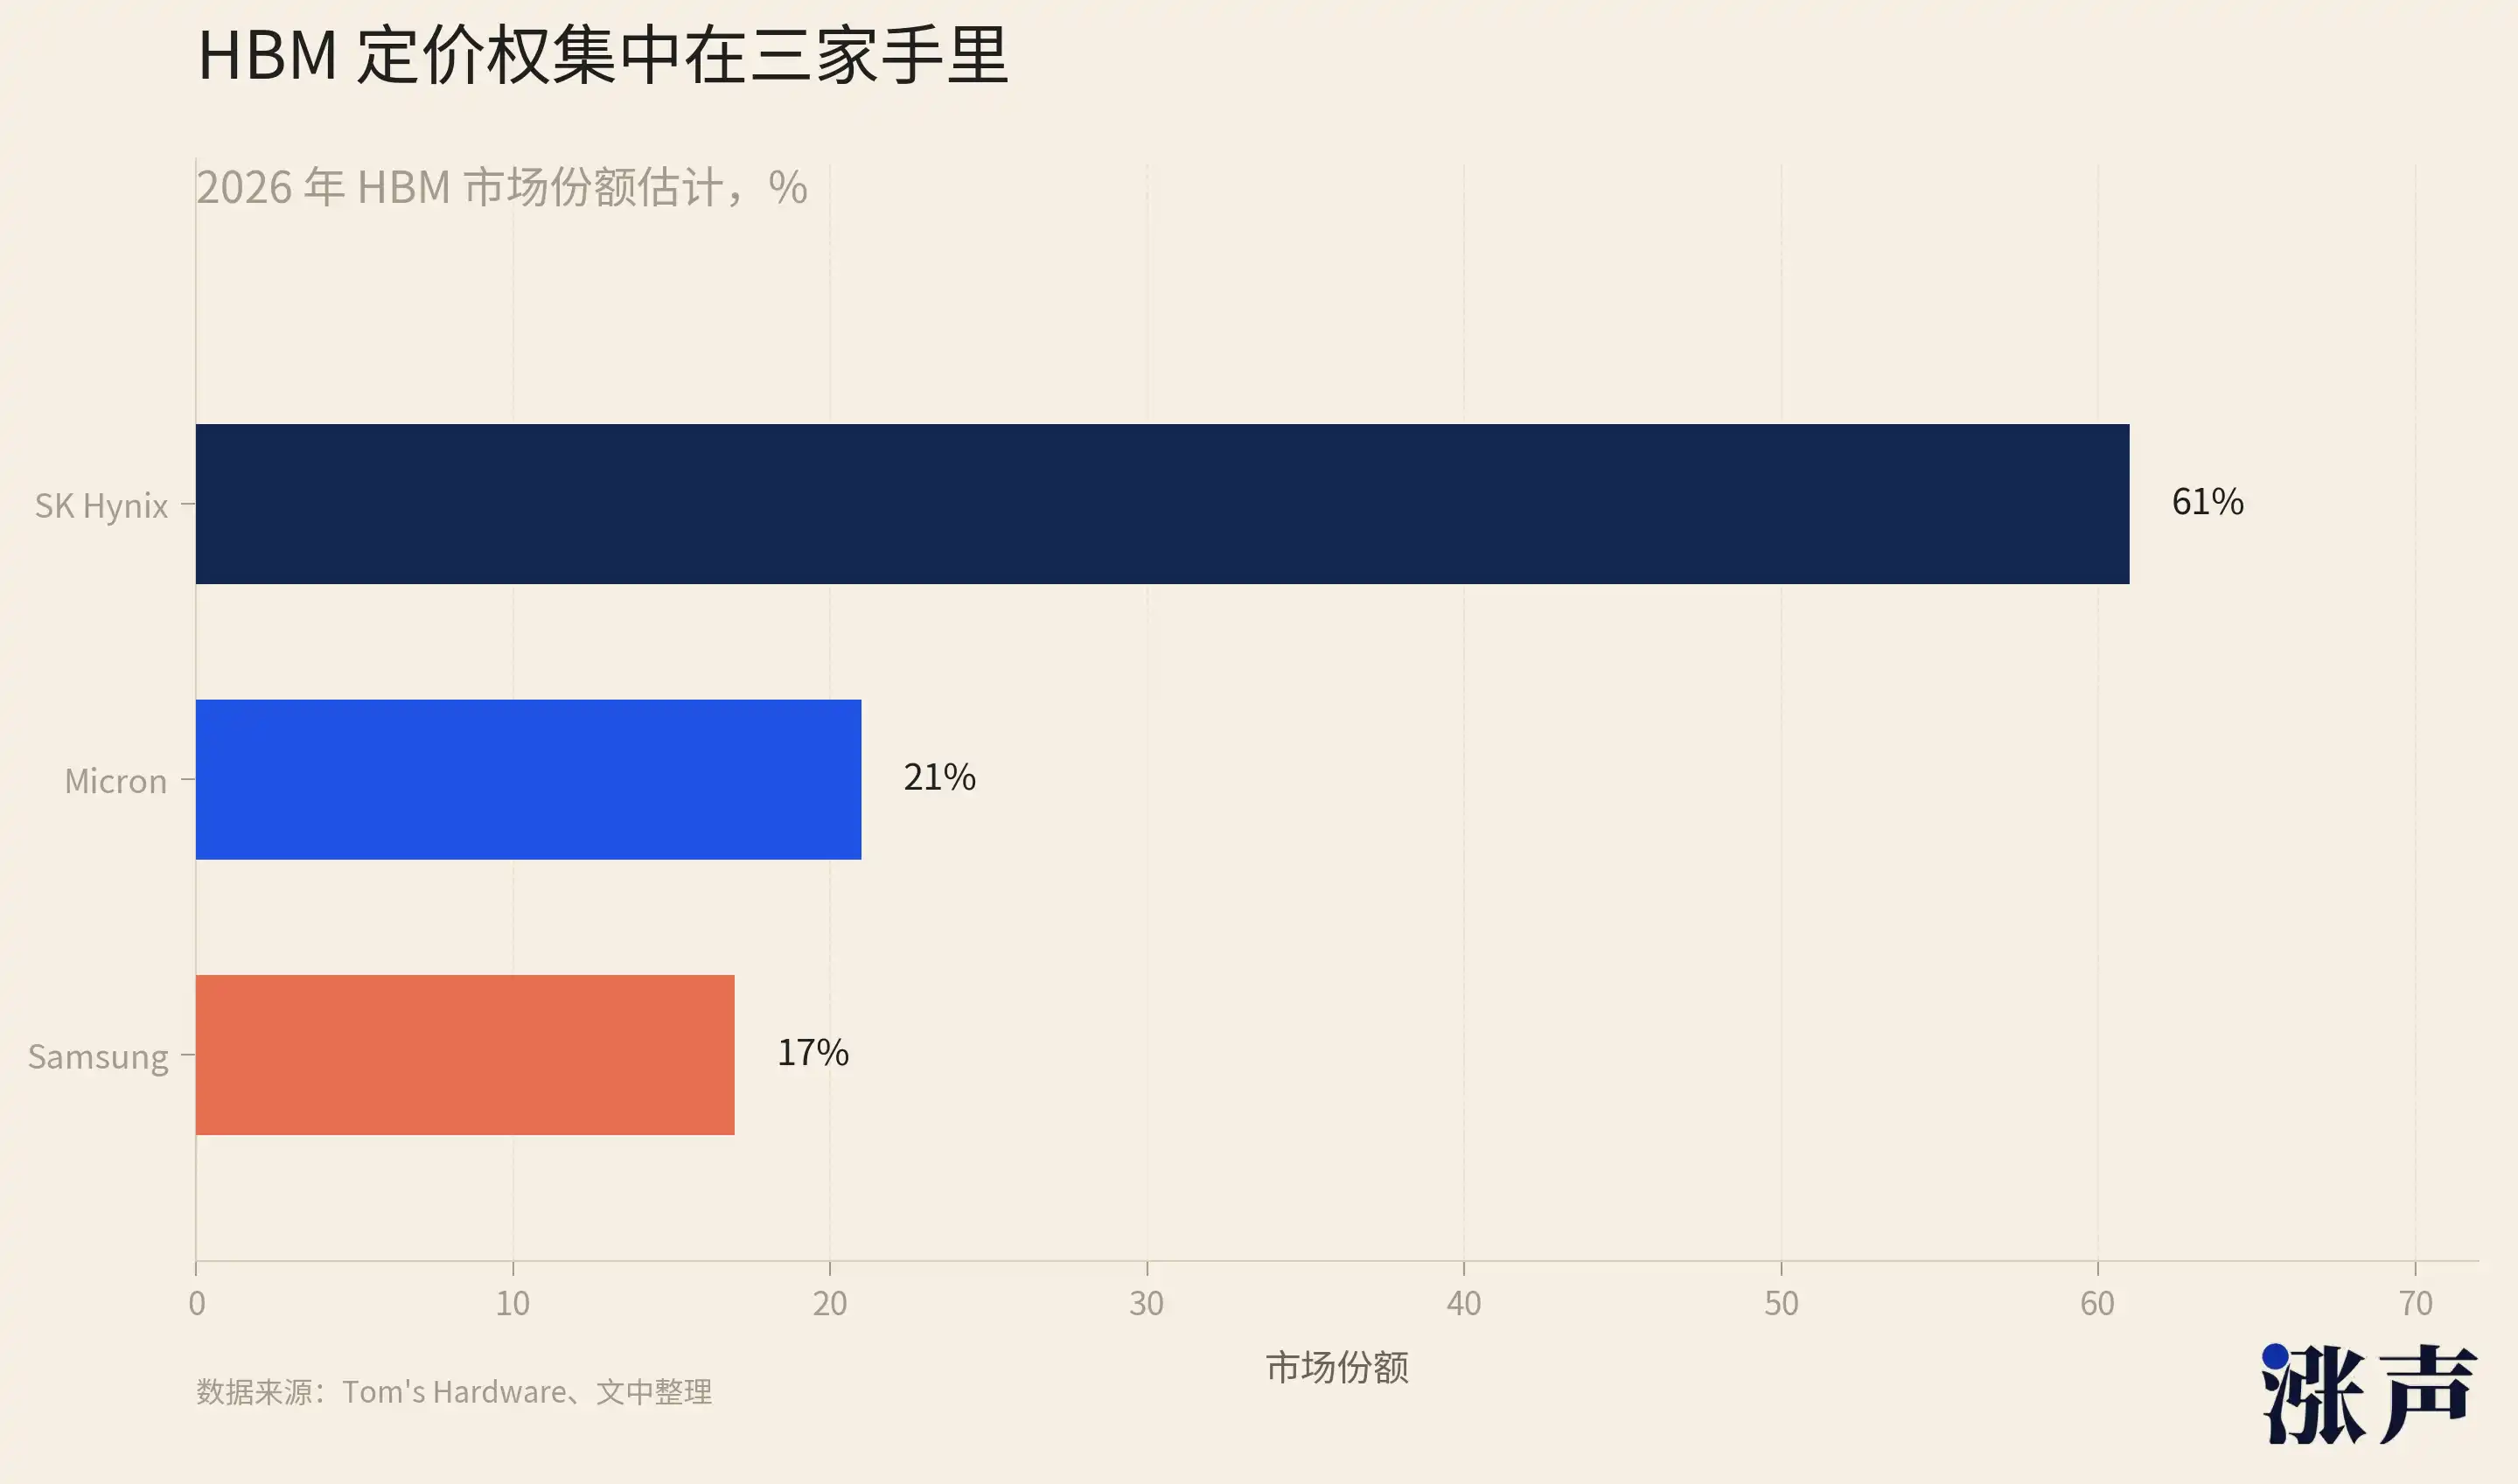
しかし、サムスンの今回の決算で最も重要なのは利益の数字ではなく、HBM4だ。サムスンはHBM市場で約17%のシェアしかなく、SKハイニックスの62%、マイクロンの21%に大きく後れを取っている。HBM4への世代交代は、サムスンが差を縮める唯一の機会だ。第1四半期の電話会議で、同社はいくつか具体的な発言をしている:2026年のHBM売上高は前年比3倍以上に成長し、第3四半期からHBM4がHBM売上高の50%以上を占める。マイクロンは、HBM4 36GB 12-Hiの量産出荷を開始したばかりだ。3社によるHBM4を巡るポジション争いは、下半期に最も注目すべき戦いでもある。
7月29日、SKハイニックスとウェスタンデジタルが同日に決算を発表した。
SKハイニックスの第1四半期は教科書的な内容だった:四半期収益は52兆6000億ウォンで前年同期比198%増、営業利益率72%、純利益率77%。ハードウェアメーカーで純利益率77%は、Appleが約25%、NVIDIAが約58%であることを考えると驚異的だ。第2四半期については、一部の証券会社が営業利益率が80%近くに迫ると予測している。Micronは既に営業利益率81.2%を達成し、TSMCを上回っている。HBMシェアトップのSKハイニックスは、第2四半期にMicronに劣らない業績を出す可能性が高い。SamsungとSKハイニックスの第2四半期の合計営業利益は150兆ウォンを超えると予想され、Micronを加えた3社の四半期合計利益は過去最高を更新する見込みだ。
ウェスタンデジタルは同日に第4四半期決算を発表した。DRAMやHBMはなく、純粋なNANDとSSDが対象だ。これはAIストレージ需要の別の側面を示している:推論のKVキャッシュには大容量SSDが必要となる。第3四半期のクラウド収入は前年同期比48%増、粗利率50.5%で過去最高を記録した。特筆すべきは、ウェスタンデジタルと分離されたSanDiskが2026年のS&P 500で最も好調な2銘柄であり、Micronを上回っている点だ。NANDラインの成長はDRAMほど急激ではないが、方向性は完全に一致している。
AIがストレージをコモディティからラグジュアリーに変えた
株価は最高値を更新しているのにPERは低く、決算はどれも驚異的だ。
ここまで書いても、これが持続可能なのか、それともまた崩壊する周期の熱狂なのかと疑う人がいるかもしれない。
そこで、Citrini Researchの半導体アナリスト、Jukan氏の分析を見てみよう。
2024年第1四半期、SKハイニックスとMicronがパンデミック後のDRAM在庫過剰と株価低迷に苦しんでいた頃、Citriniチームはこの2社がアウトパフォームすると叫んでいた。その後、両銘柄は数倍から10倍近く上昇した。彼らは今回のストレージ相場をほぼ完璧に読み切っている。今年6月初めには、彼の市場での立場を示す詳細がある:彼がSemiAnalysisのNVIDIA Rubinサーバーメモリ構成調整に関するレポートをリツイートしたところ、その日にMicronとSKハイニックスに顕著なプレッシャーがかかった。
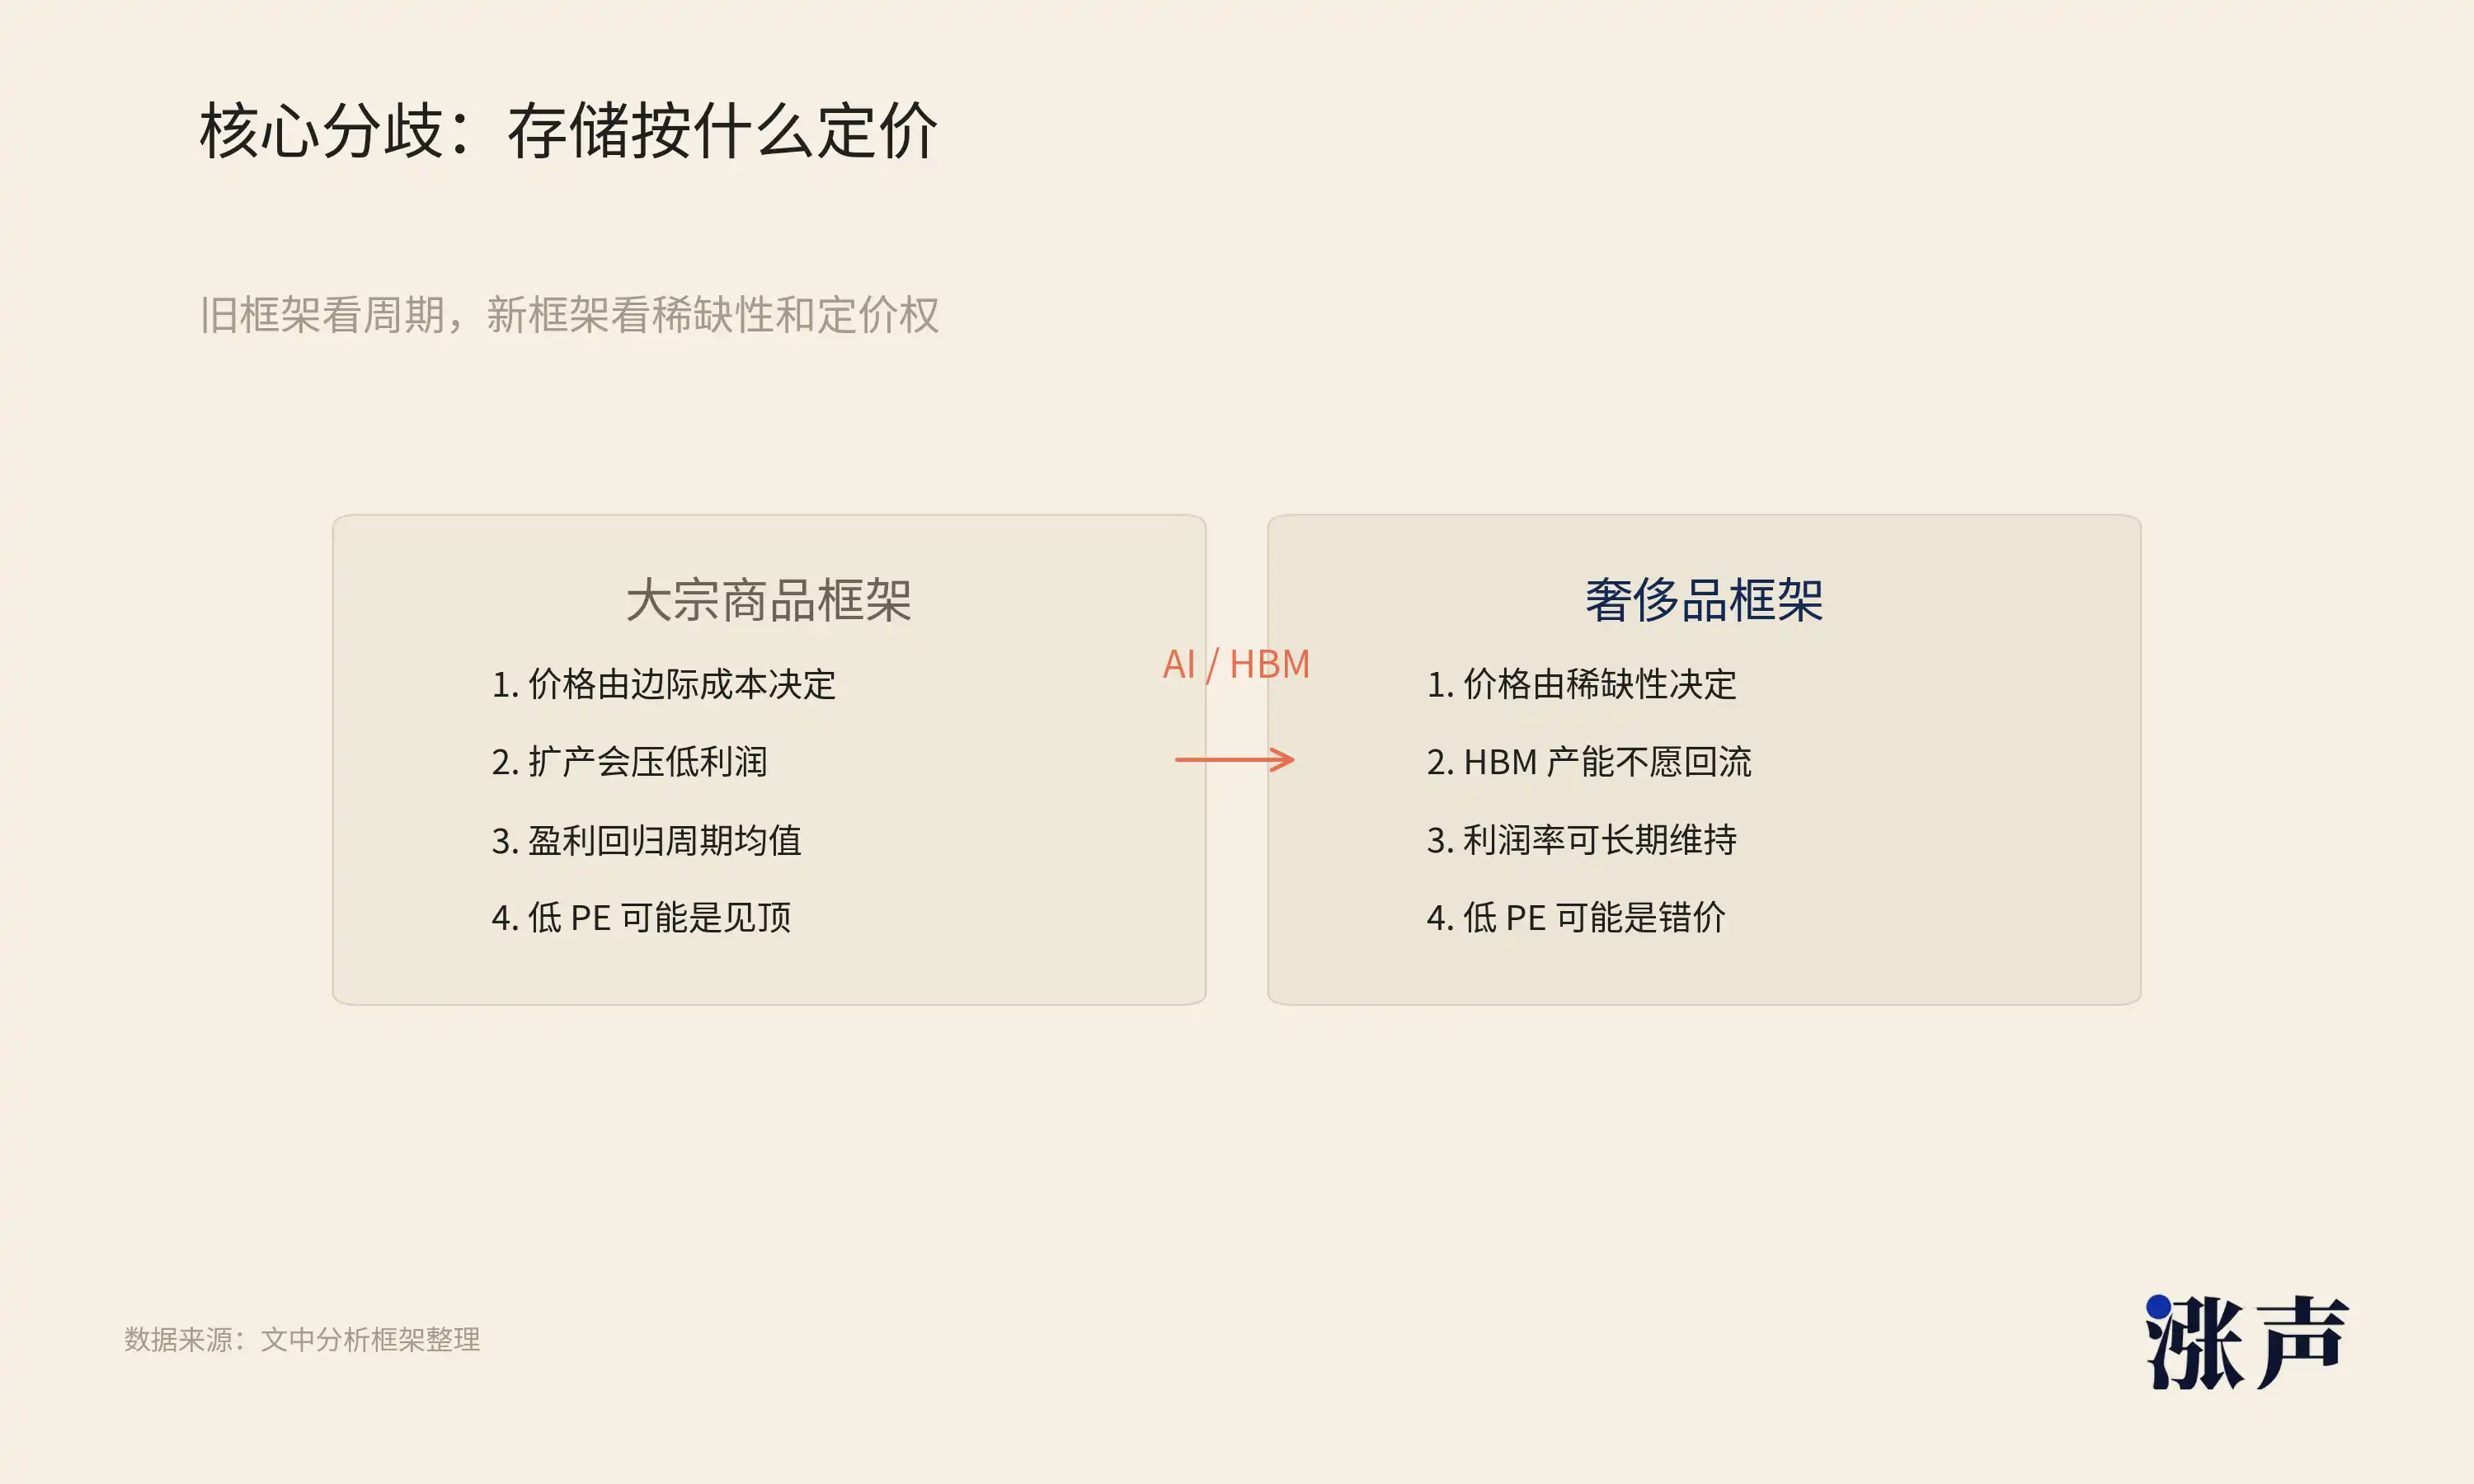
Jukan氏がストレージを強気に見る核心的な論点は「価格が上がる」といった短期的な判断ではなく、次のようなものだ:AIがストレージをコモディティからラグジュアリーに変えた。
まず、HBMは60年にわたる曲線を断ち切った。1957年から2020年まで、DRAMの1Gbあたりのコストは約5年ごとに1桁ずつ低下し、価格は常に下落していた。これがストレージ業界の根本的な法則であり、業界全体の競争モデルと評価フレームワークはこの線上に構築されていた。Jukan氏は、AIによるHBM需要がこの法則を完全に打ち破ったと指摘する。メーカーは生産能力を、より複雑なプロセスでシリコン面積を多く消費するHBMに振り向け、従来のDRAM供給が圧迫されている。
現在、HBMの生産ラインを従来のDRAMに戻す計画を立てているメーカーは一社もない。理由は単純で、HBMの利益率は通常のDRAMをはるかに上回っており、合理的なメーカーは高利益の生産ラインを低利益の製品に戻すことはない。これにより、供給逼迫は周期的な現象から、AI需要が続く限り逆転しない構造的な現象へと変わった。
したがって、HBMストレージの継続的な値上げは長期的なものとなる。
HBMの年間の数量と価格は年初にほぼ確定しており、メーカーに極めて強い収益の可視性をもたらしている。TrendForceのデータがこれを裏付けている:2026年第1四半期の従来型DRAMの契約価格は前期比で90%から95%上昇し、過去最大の四半期上昇率となり、第2四半期も上昇を続ける見込みだ。通常のDRAMサイクルでは、価格上昇局面は通常4~6四半期でピークを迎えるが、今回の上昇は8四半期近く続いても止まらない。JPモルガンは、DRAM価格が4年連続で上昇する可能性があるとさえ判断しており、これは業界史上前例がない。
したがって、ストレージはコモディティからラグジュアリーへと変わったと言っても過言ではない。
そして、ラグジュアリーとコモディティの最大の違いは価格設定にある。コモディティの価格は限界費用によって決まり、誰でも生産拡大が可能で、利益は最終的に競争によって平準化されるため、低い評価が与えられる。ラグジュアリーの価格は希少性と価格決定力によって決まり、供給はコントロールされ、利益は長期的に高水準を維持できるため、プレミアムがつく。「PERが低い=天井」という旧来のルールの前提は、利益が長期下降トレンド線に回帰するというものだ。しかし、トレンド線自体が反転した場合、どこに回帰するかは未解決の問題となる。
冒頭の矛盾に戻ろう。株価は史上最高値圏にあり、バリュエーションは史上最低水準にある。この異常が存在するのは、市場がまだコモディティの旧来の枠組みで、すでにラグジュアリーと化した業界を評価しているからだ。Micronは、粗利益率84.9%の決算と86%の粗利益率ガイダンスで、この旧来の枠組みに一撃を加えた。もし元に戻れないのであれば、現在のPER5~10倍は誤りである。
したがって、当社は、ストレージ株が新高値を更新しても依然として割高ではないと考えています。
HBMの次は、NANDこそが本当のメインディッシュか?
大型相場が中盤に差し掛かるたびに、市場は同じ質問を投げかけます:リーダー株が上昇し終えた後、次にバトンを受け継ぐのは誰か、と。
HBMとDRAMは今回のストレージ相場の絶対的な主役であり、3大メーカーの急騰はほぼこれらに起因しています。NANDは常に脇役と見なされてきました。
しかし、需給構造を詳しく見ると、直感に反する事実に気づきます:あの紫蘇の葉のように扱われてきたNANDこそが、実はメインディッシュかもしれません。その逼迫度合いは、ある意味でHBMよりも深刻です。
まず、なぜHBMがそれほど注目されているのか説明します。HBMはAIアクセラレーターカードの標準搭載品であり、単価が高く、利益率が厚く、技術的障壁も高いです。SKハイニックスはこれにより62%の市場シェアと77%の純利益率を達成しました。これらはすべて事実です。しかし、HBMには一つの特徴があります:供給は逼迫しているものの、増産の道筋は明確であるということです。3大メーカーはこぞってHBMに巨額の投資を行い生産能力を拡大しており、サムスンやマイクロンもハイニックスを追いかけ、HBM4、HBM4Eと世代を重ねています。供給は目に見える速度で増加しており、一時的に需要に追いついていないだけです。
一方、NANDメーカーはここ数年、増産を行っていません。
2022年から2023年にかけてのNAND価格の暴落により、すべてのプレイヤーが恐怖を味わったからです。キオクシア、ウエスタンデジタル、サムスン、ハイニックスはNANDへの設備投資を極限まで削減し、新ラインの建設は先延ばしにされ、早くとも2027年まで待たなければなりません。
3大メーカーはウェハー生産能力と設備投資を優先的にHBMとハイエンドDRAMに振り向けており、NANDに割り当てられるリソースはもともと圧縮されています。マイクロンに至っては、コンシューマー向けのCrucial事業を直接閉鎖し、全生産能力をエンタープライズ向けおよびGPU向けストレージに振り向けました。
NANDの供給は不足している一方で、需要は非常に大きいです。
大規模モデルの推論には膨大なKVキャッシュとデータスループットが必要であり、これがエンタープライズ向けSSD(eSSD)への爆発的な需要を直接引き起こしています。2026年第1四半期、世界のeSSD収入は前期比86%増加しました。もう一つの理由はHDDの不足です。HDDの供給も同様に逼迫しており、データセンターはやむを得ず大容量SSDでHDDを代替し、本来HDDに向かうはずだった需要の一部がNANDに移っています。
群聯電子のCEOは「すべてのNANDメーカーが、2026年分は完売したと教えてくれている」と述べています。キオクシアも2026年通年のNAND生産能力がすべて完売したことを確認しています。1TbのTLC NANDの価格は、2025年7月の約4.8ドルから、2025年末には約10.7ドルまで上昇し、数ヶ月で2倍以上になりました。
HBMは不足しているが、供給は確実に増加している。一方、NANDも不足しているが、供給側にはほとんど増加がない。HBMの逼迫には解決策があるが、効果が現れるのは遅い。NANDの逼迫には当面解決策がなく、そもそも誰も対策を講じていない。この観点から見ると、NANDの需給ギャップはHBMよりも硬直的であり、価格の持続性がより強い可能性がある。
これこそが、2026年のS&P 500で最も好調な2銘柄が、HBMのリーダーであるSKハイニックスでもマイクロンでもなく、純粋なNANDとSSDを手掛けるウェスタンデジタルと、そこからスピンオフしたサンディスクである理由だ。市場はすでに行動で示し、静かにNANDを脇役から主役の座へと移しているが、ほとんどの人はまだ気づいていない。
もちろん、NANDにはリスクもある。HBMのようにAIアクセラレーターカードという強固な需要に支えられているわけではなく、下流の需要には依然としてコンシューマーエレクトロニクスの周期的変動が混在している。NANDの逼迫ロジックが成立する前提は、AI推論とHDD代替という2つの需要が持続することだ。しかし少なくとも現時点では、契約価格、在庫サイクル、増産意欲の3つの観点から見て、NANDの逼迫はHBMよりも純粋である。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事