ハードコア調査レポート:驚異的なスタートの後、Robinhood Chainの収益ポテンシャルをフレームごとに分析する
原文タイトル:Robinhood Chain:ロビンフッドの収益を動かせるか?
原文著者:ACJ、Blockworks
原文編集:Azuma、Odaily 星球日報
核心見解
· ロビンフッド全体の事業が過去最高を記録しても、その暗号資産事業は衰退している。2026年第2四半期、ロビンフッドの暗号資産事業収入は前年同期比38%減の1億ドルとなり、同社総収入のわずか8%を占めるに過ぎない。個人投資家の暗号資産取引量は前年同期比36%減、暗号資産が顧客総資産管理規模(AUC)に占める割合も過去最低の7%に落ち込んだ。
· Robinhood Chainは、最近最も力強い立ち上がりを見せたLayer 2(L2)ネットワークの一つである。このチェーンは7月に360万ドルの実質経済価値(REV)を生み出し、growthepieが追跡する全L2ネットワーク収入の38%を占め、PolygonやBaseなどの成熟したネットワークを上回った。
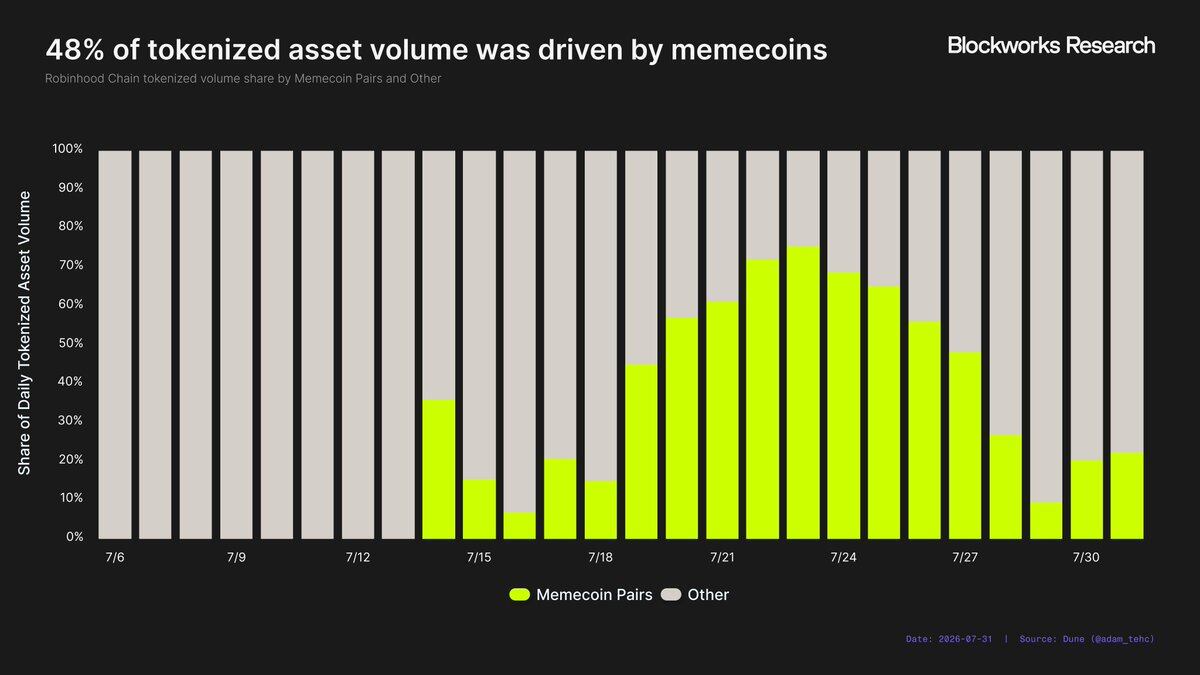
· Robinhood Chainの初期アクティビティを牽引したのは、現実世界資産(RWA)ではなくMemeコインである。7月、MemeコインはRobinhood Chainの現物取引量の51%を占め、RWAはわずか5%だった。さらに、RWA取引量の48%はRWAとMemeコインで構成される流動性プールからのものだ。
· ロビンフッドの最も明確な収益化の機会は、インフラ層ではなくアプリケーション層にある。現在、USDGステーブルコインは年間約1050万ドルの利息収入を生み出せる。Morphoの事例は、ロビンフッドのメインアプリの配布能力の価値を証明している。一方、LighterはRobinhood Walletとの統合を通じて得た取引量が、その永久先物総取引量のわずか0.2%を占めるに過ぎない。
· 現時点でRobinhood Chainは、ロビンフッドの利益に大きな影響を与えることはできない。既知のRobinhood Chain収入源の合計年換算規模は約5480万ドルで、ロビンフッドの暗号資産事業の年換算収入の14%に相当する。Robinhood Chainが重要な事業ラインになるためには、同社はUSDGの規模を拡大し、メインアプリのトラフィックを商業化するか、このチェーンをユーザーがより高付加価値の製品へ入る入口として活用する必要がある。
はじめに:Robinhoodの暗号事業は岐路に立つ
個人投資家の台頭というトレンドを象徴する企業は、おそらくRobinhood以上にふさわしいものはないだろう。それは個人投資の代名詞となり、その基盤となるビジネスも急速な成長を遂げてきた。
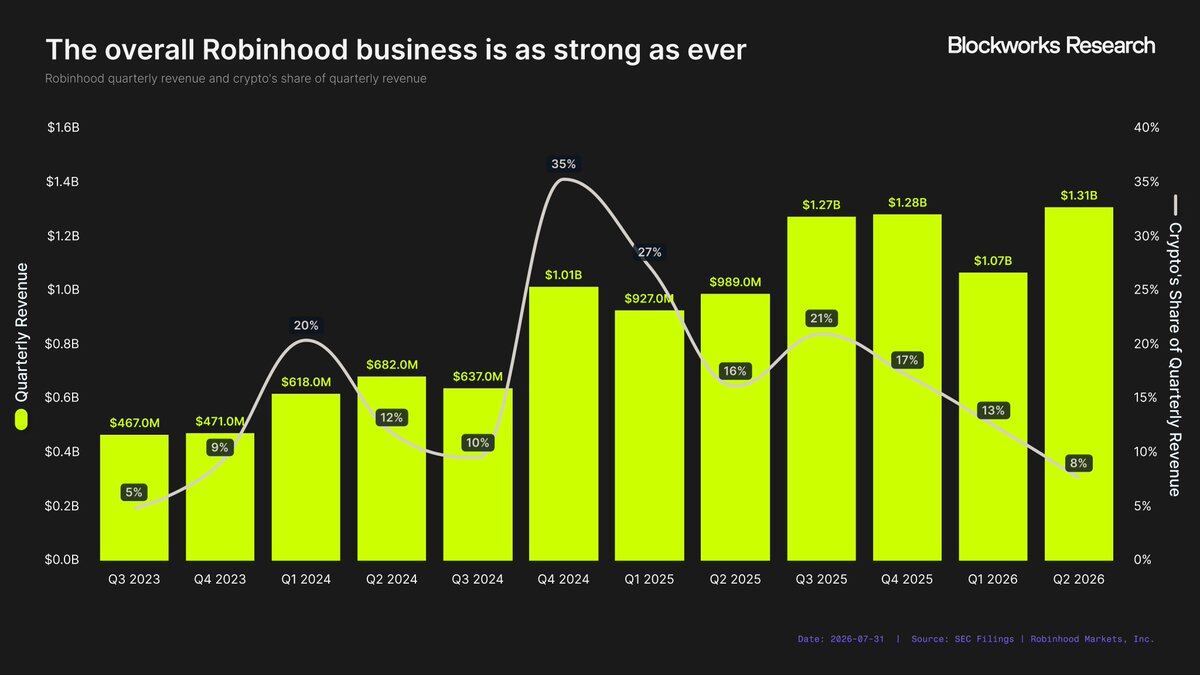
2026年第2四半期、Robinhoodの四半期収益は13億1000万ドルに達し、過去最高を記録した。前年同期比32%増、2024年第2四半期比では92%増となった。この成長は中核となる株式・オプション取引事業だけでなく、拡大を続ける製品群にも支えられている。現在、Robinhoodには年間収益が1億ドルを超える事業ラインが13本存在する。実際、2026年第2四半期には、取引ベースの収益事業ラインはすべて前年同期比で二桁成長を達成している……
ただ一つの例外を除いて——暗号事業だ。
かつてRobinhoodの収益の3分の1以上を占めていた暗号事業は、今やほぼ無視できる規模にまで縮小している。2026年第2四半期、Robinhoodの総収益のうち暗号事業からの収益はわずか8%で、2023年第3四半期以来の最低水準となった。
暗号事業のRobinhoodの収益構造における重要性は大幅に低下している——昨年ようやく開始されたイベント契約(予測市場)でさえ、第2四半期には暗号事業を上回る収益を生み出している:
・イベント契約収益:1億5600万ドル;
・暗号事業収益:1億ドル;
この低迷は収益比率の低下だけでなく、Robinhoodのコアユーザーが暗号資産への関心を失いつつあることにも表れている。このトレンドはRobinhoodに限ったものではないが、その下落幅は依然として驚くべきものだ。
最も顕著な表れは取引活動にある。2026年第2四半期、Robinhoodアプリでの個人暗号通貨取引高はわずか182億ドルで、前年同期比36%減、2024年第3四半期以来の最低四半期水準となった。
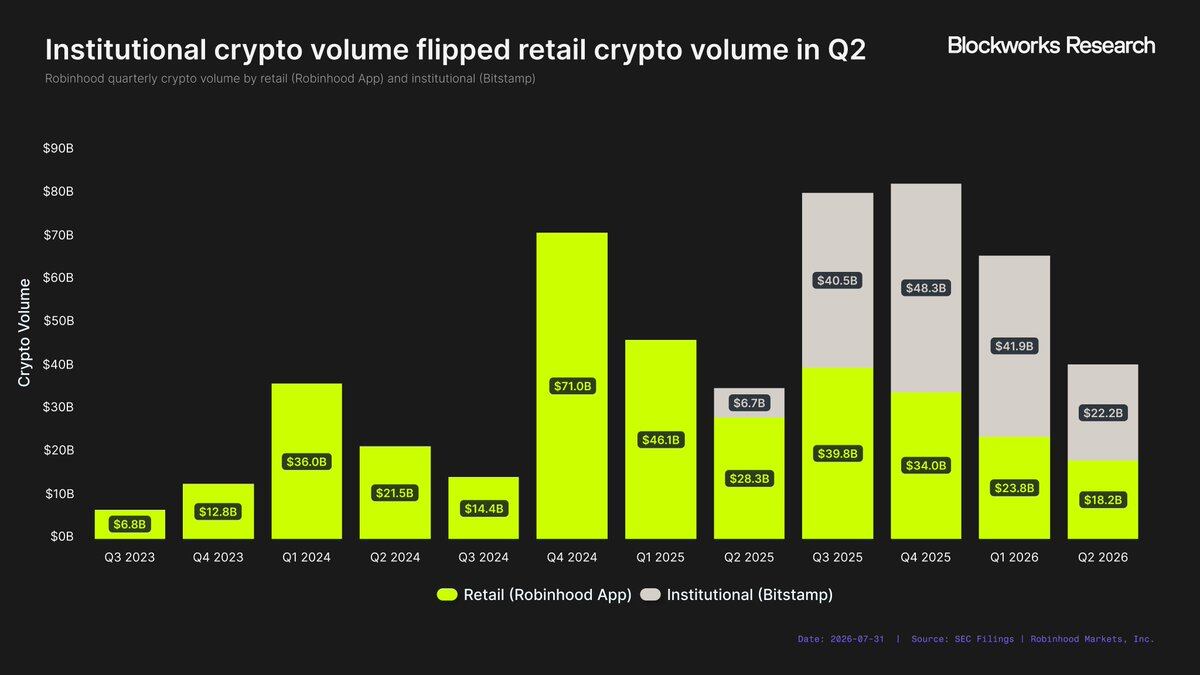
下落幅は非常に大きく、Bitstampでの機関投資家取引高が初めてRobinhoodの個人取引高を上回った。同期間の機関投資家の取引活動も実際にはそれほど活発ではなかった——Bitstampの第2四半期取引高は222億ドルで、歴史的に見て2番目に低い四半期パフォーマンスだった。
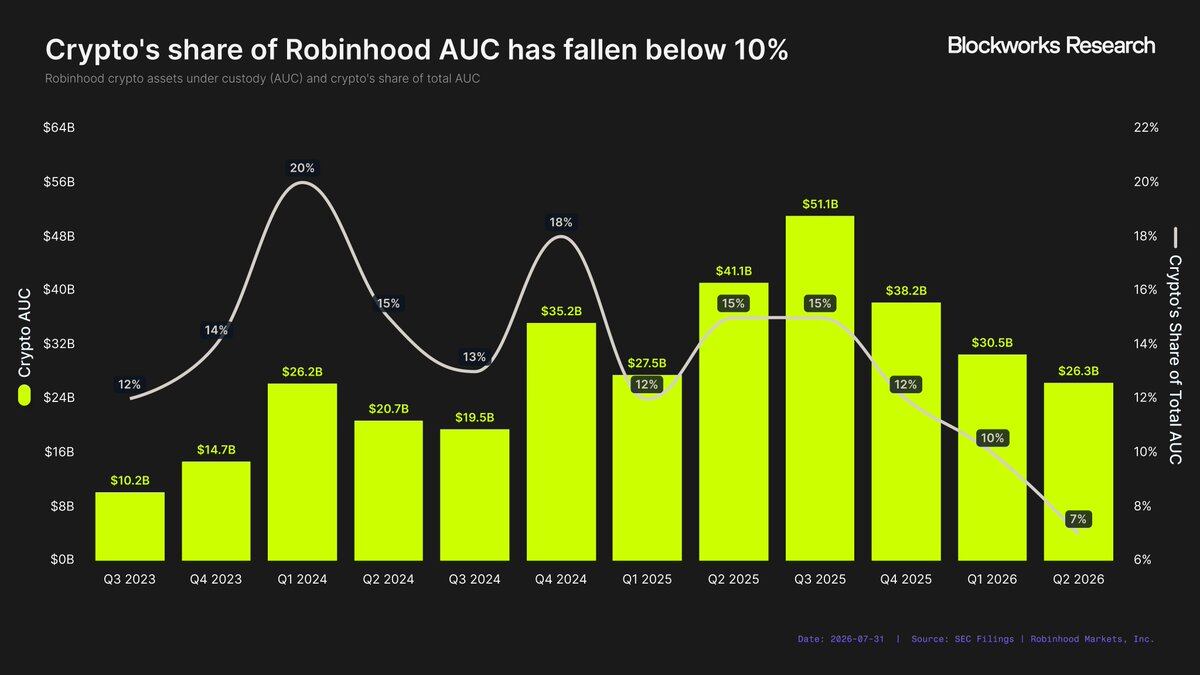
取引量は、暗号資産ビジネスの縮小を示す唯一の指標ではない。2024年第1四半期、暗号資産の預かり資産(AUC)は262億ドルで、Robinhood全体のAUCの20%を占めていた。2年以上が経過した現在、暗号AUCは263億ドルとほぼ横ばいだが、全体のAUCに占める割合はわずか7%に低下し、四半期ベースで過去最低を記録した。
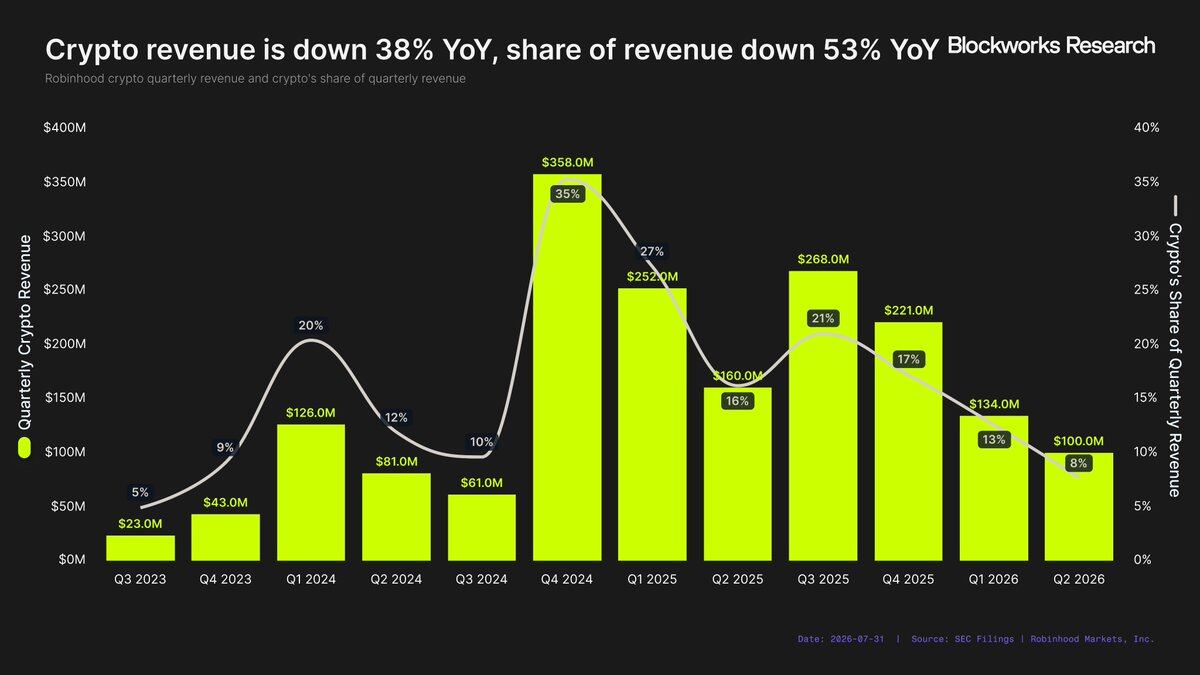
こうした背景の中、Robinhoodの暗号収入は大きな打撃を受けた。第2四半期の暗号収入は前年同期比38%減となり、総収入に占める割合は53%低下した。要するに、Robinhood全体は成長しているが、暗号ビジネスは成長していない。
しかし、Robinhoodは暗号分野から撤退したわけではない。むしろ、同社はこれまでで最大の暗号への賭けとなるRobinhood Chainを発表した。Robinhoodはほぼ完全に取引収入に依存するのをやめ、より広範で持続可能な暗号ビジネスの構築を目指している。重要な問題は、Robinhood Chainが暗号を再びRobinhoodの成長における有意義な原動力にできるかどうかだ。
Robinhood Chainの収益化の可能性はどの程度か?
2026年7月1日、RobinhoodはThe World Is FlatイベントでRobinhood Chainメインネットの稼働を正式に発表した。これはRobinhoodが独自に開発したレイヤー2(L2)ブロックチェーンであり、同社の成長を続けるオンチェーンエコシステムを支えることを目的としている。稼働開始以来、Robinhood Chainは最近立ち上げられたブロックチェーンの中で最も急速に成長したものの一つとなっている。
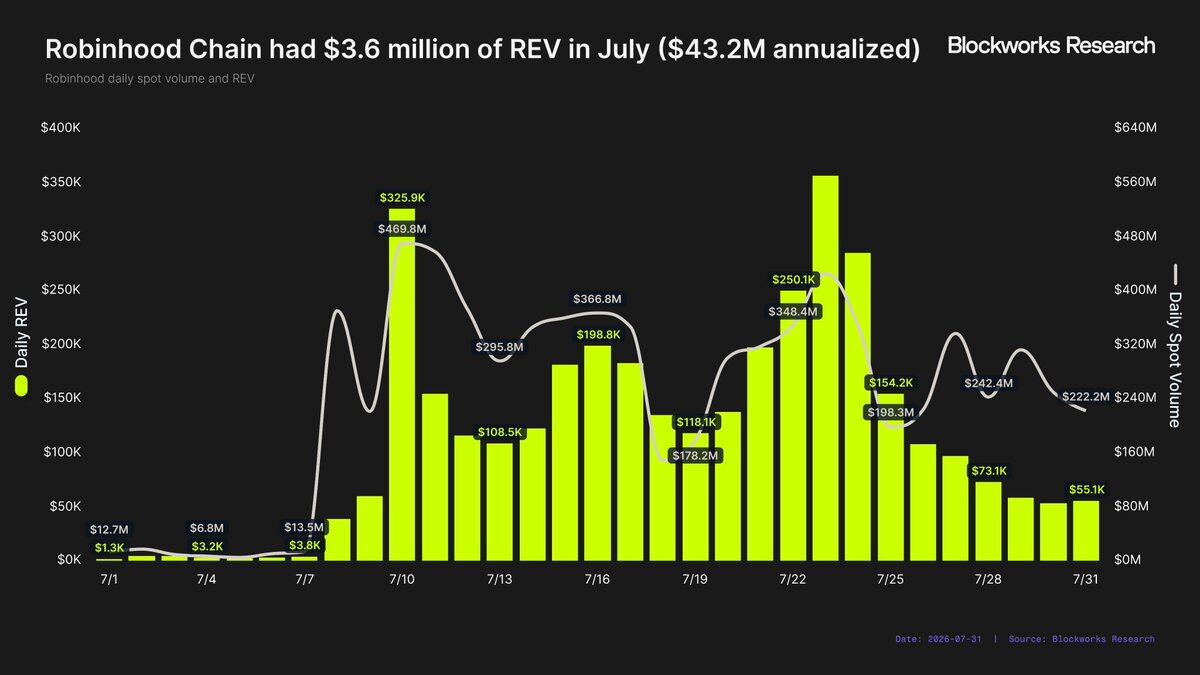
稼働後最初の1か月で、Robinhood Chainは360万ドルの実質経済価値(REV、Real Economic Value)を生み出した。この活動水準が持続可能かどうかを判断するのはまだ時期尚早だが、単純に最初の1か月のデータを年率換算すると、Robinhood Chainの年間REVは約4320万ドルとなる。
これは良い出発点だが、この規模だけでは、Robinhoodの暗号ビジネス収入の減少傾向を覆すにはまだ程遠い。
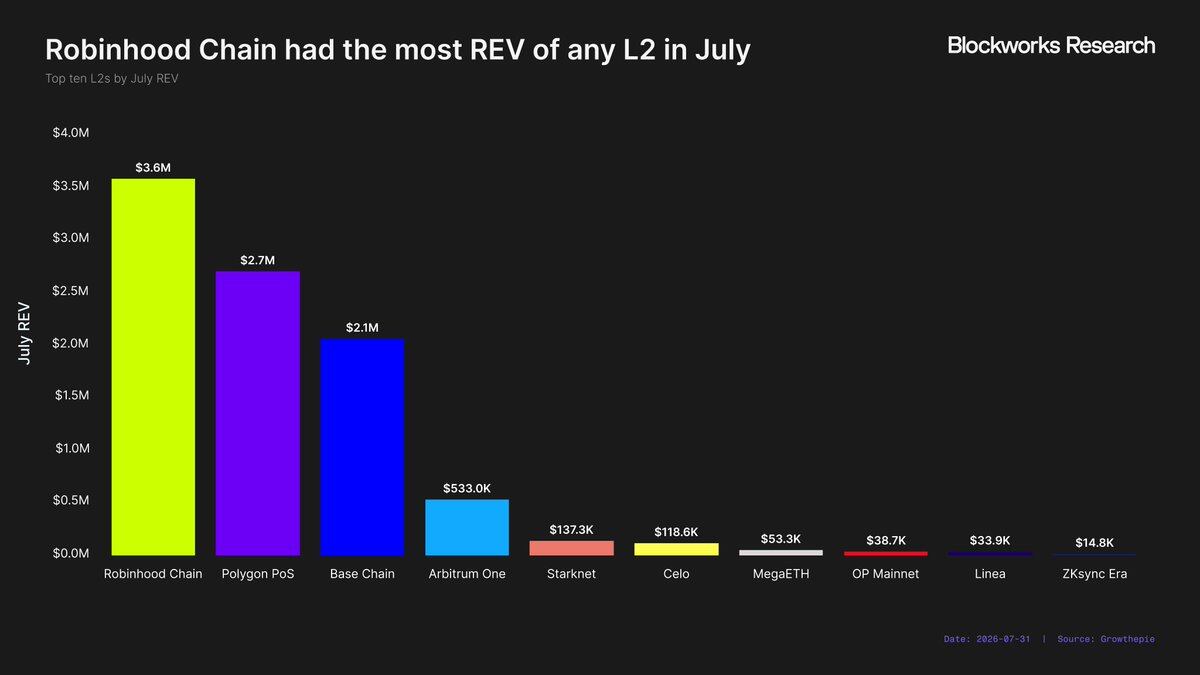
それでも、Robinhood Chainの立ち上げパフォーマンスは依然として印象的です。7月、Robinhood ChainはすべてのL2ネットワークの中で収益ランキング第1位となり、Polygon(270万ドル)やBase(210万ドル)など、長年運営されてきた成熟ネットワークの多くを上回りました。
growthepieが追跡したデータによると、Robinhood Chainは現在、全L2ネットワークのチェーン収益の38%を占めています。言い換えれば、Robinhood Chainはすでにチェーン収益が最大のL2ですが、依然として62%の市場シェアは他のネットワークに帰属しています。L2チェーン収益の総量が停滞していても、Robinhood Chainはより大きな市場シェアを獲得することで顕著な成長を達成できます。
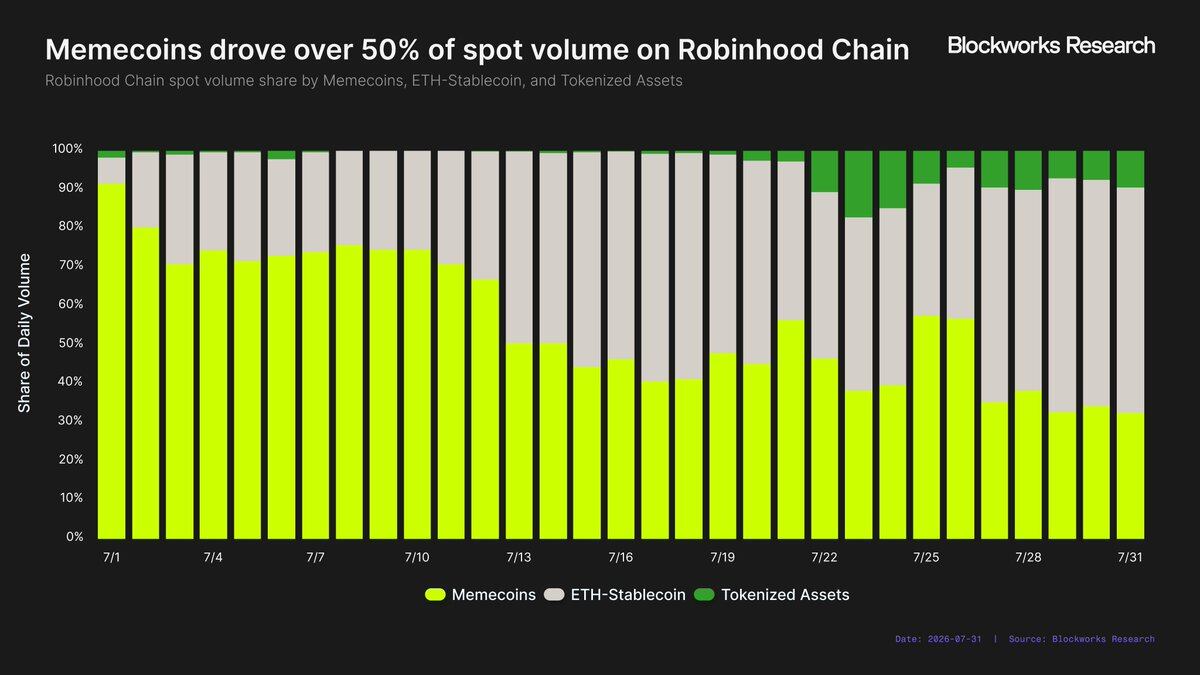
ただし、Robinhood Chainの初期の成功には重要な前提があります。現在のアクティビティの大部分はMemeコインに起因しており、Memeコインは歴史的にブロックチェーンのREVの最大の推進要因の1つです。Robinhoodはこれを受け入れているようで、創業者のVlad TenevはMemeへの支持を何度も表明しています。
それでも、MemeコインがRobinhood Chainのアクティビティを促進する程度は依然として驚異的です。同チェーンは7月に69.3億ドルの現物取引量を促進し、そのうち35.5億ドル(51%)がMemeコインによるものでした。対照的に、Robinhood Chainが中核ユースケースと主張するRWAは、わずか3.132億ドル、つまり総取引量の5%に過ぎません。
さらに、MemeコインのRobinhood Chain取引量における直接的な割合は、ネットワークのアクティビティへの実際の影響を過小評価している可能性があります。RWAを例に挙げます。Memeコイン発射プラットフォームL()ngが推進する戦略の1つは、Memeコインとトークン化された株式やETFを流動性プールにペアリングし、Memeコインの価格動向を基盤となるRWAに連動させることです。基盤となるRWAが上昇した場合、例えば5%上昇すると、Memeコインの価格も5%上昇します(売買がないと仮定)。したがって、一見RWA取引量に見えるもののかなりの部分も、実際にはMemeコインによって駆動されています。7月6日から7月31日まで、RWA取引量の48%がMemeコインとRWAがペアリングされた流動性プールで発生しました。
ミームコインはチェーン収益の成長を効果的に促進できるものの、歴史的に見て長期的に安定した収益源となることはほとんどありません。ミームコインの活発さは高度なローテーション性を持ち、イーサリアム、Avalanche、TRON、Baseはいずれもそれぞれの投機ブーム期を経験しましたが、最終的には資金とユーザーは他のネットワークへ移りました。Robinhood Chainが今後これらの活動を維持できるかどうかは、現時点ではまだ不透明です。1か月分のデータだけでは、ミームコインがRobinhood Chainの持続可能なREV源となるのか、それとも資金ローテーションにおけるまた別の一時的な滞在場所に過ぎず、最終的にはSolanaに戻るのかを証明するには不十分です。
よりマクロな視点から見ると、Robinhood ChainのREVだけではRobinhoodの暗号資産事業を立て直すことは難しいでしょう。業界全体を見ると、ネットワーク収益は構造的な減少局面にあります。第一世代のスマートコントラクトプラットフォームは、かつてブロックスペースの希少性によって多額の手数料収入を得ていましたが、ブロックスペースが徐々にコモディティ化するにつれ、新興チェーンがインフラ自体から大きな収益を生み出すことはますます困難になっています。
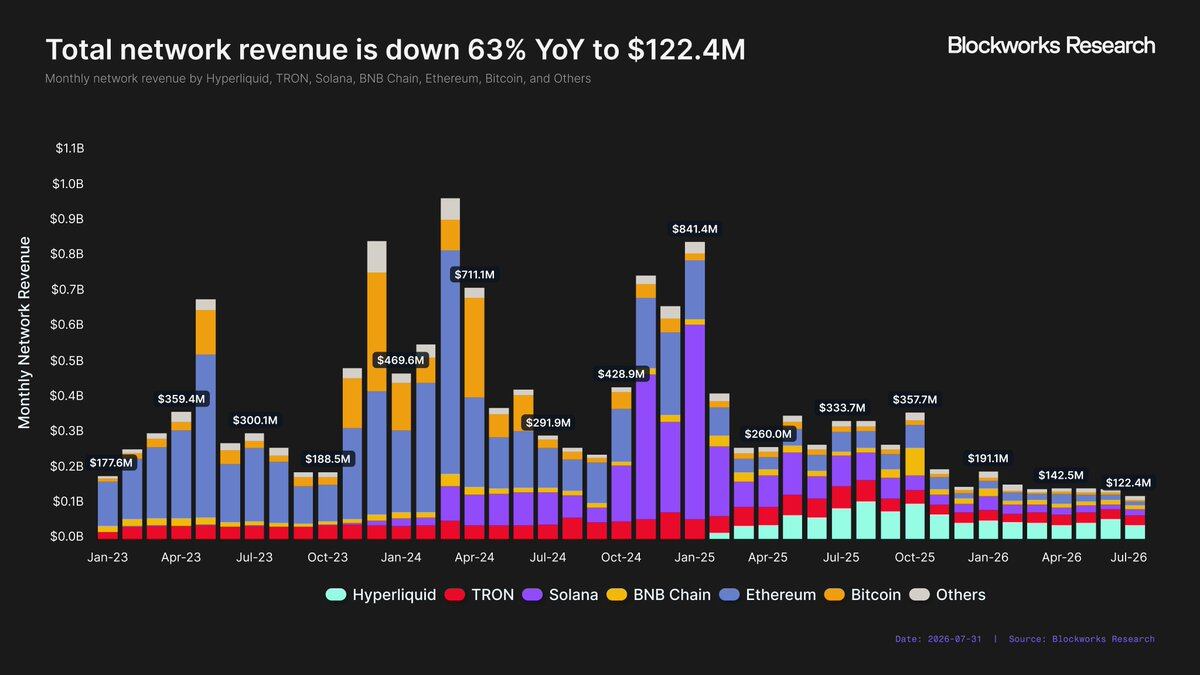
7月、Blockworksが追跡するブロックチェーンは合計1億2240万ドルのネットワーク収益を生み出し、3年半ぶりの最低月次総額となりました。比較すると、2025年7月のネットワーク収益は3億3370万ドルで、前年同期比63%減です。この悪化は単純に市場サイクルに帰することはできません。2023年7月、前回の弱気相場の期間中も、チェーンは3億10万ドルのネットワーク収益を生み出していました。
前述の通り、Robinhoodはすでに13の事業ラインで年換算収益1億ドル以上を達成しており、ネットワーク収益だけでRobinhood Chainがこの仲間入りを果たすとは考えにくいです。たとえRobinhood ChainがL2のアクティブシェアを継続的に拡大しても、そのチェーン収益は最終的に年換算約1億ドルの市場上限に達するでしょう。
この上限を突破するには、Robinhoodが既存のユーザーベースをオンチェーンに引き込む必要があります。しかし、Robinhoodのユーザーベースは主に米国に所在しているため、現在の規制環境下では、その多くがRobinhoodアプリを通じてRobinhood Chainにアクセスできず、このプロセスには時間がかかる可能性があります。
RobinhoodがRobinhood Chainを短期的に次の1億ドル規模の事業ラインにしたいのであれば、同社は単純なネットワーク収益モデルを超えた取り組みが必要です。
アプリケーション層の商業化
暗号業界における価値捕捉は、徐々にインフラストラクチャ層からアプリケーション層へと移行しつつある。Solana はその好例である。
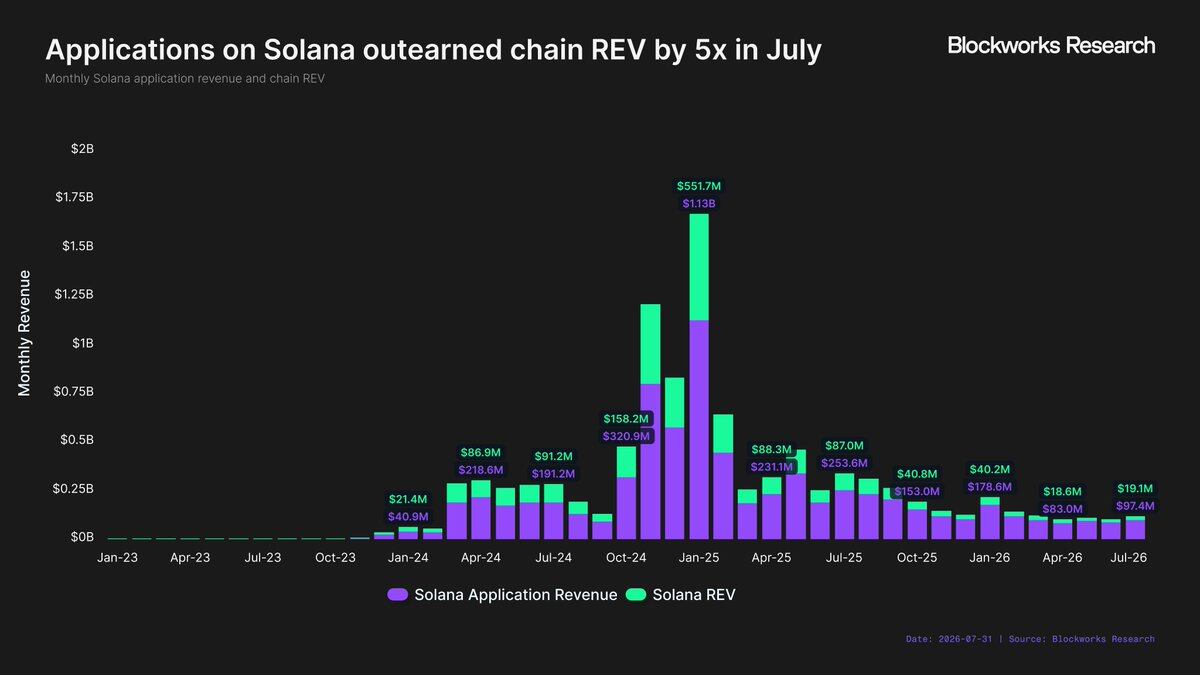
2024年1月のSolana復活当初、Solanaアプリは合計4090万ドルの収益を生み出し、Solanaネットワークは2140万ドルのREVを生み出しており、アプリ収益はネットワーク収益の約1.9倍であった。2025年1月のSolanaの強気相場のピーク時には、アプリ収益は11.3億ドルに達し、Solana REVは5.517億ドルで、比率は約2倍を維持した。しかし、その後この差はさらに拡大した。2026年7月には、Solanaエコシステムのアプリが1ドルの収益を生み出すごとに、ネットワーク自体が得られるのは約0.2ドルに過ぎない。
言い換えれば、アプリケーション層がますます多くの価値を捕捉しており、基盤となるブロックチェーンが得る価値の割合は低下している。Robinhood が Robinhood Chain を次の1億ドル規模のビジネスラインにしたいのであれば、チェーン上のアプリケーションの商業化に直接関与しなければならない。Robinhood はまだこの戦略を正式に発表していないが、その初期の動きはすでにこの方向を指し示している。
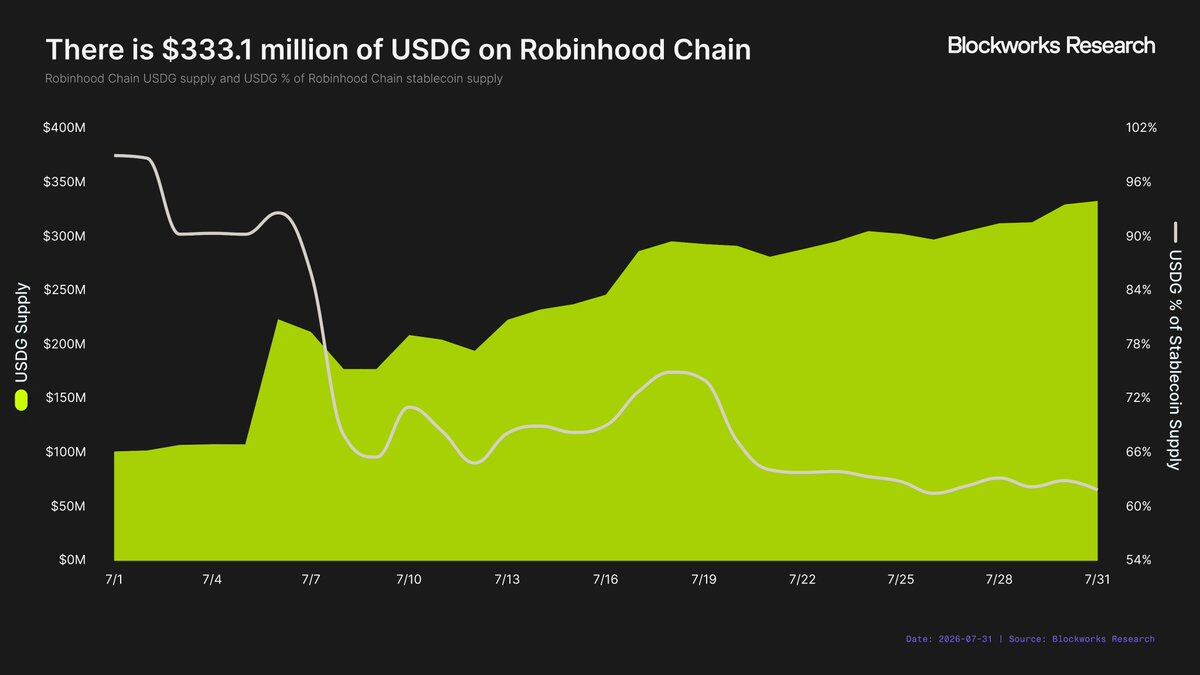
これまでで最も顕著な事例は、Robinhood のステーブルコイン戦略である。ほとんどのブロックチェーンが Circle の USDC や Tether の USDT に依存しているのとは異なり、Robinhood は USDG を Robinhood Chain のネイティブステーブルコインとして指定した。これにより、Robinhood は追加の収益源——USDG の裏付け資産から生じる利息収入——を創出している。7月末時点で、Robinhood Chain 上の USDG の時価総額は3.331億ドルである。裏付け資産の利回りが3.5%で、関連する利息収入の90%が Robinhood に帰属すると仮定すると、USDG は約1050万ドルの年間収入を追加で生み出すことになる。
Robinhood は USDG の供給量をさらに拡大し、持続的な収入源を生み出すことは難しくないはずだ。USDG の供給量が10億ドルに達した場合(これは合理的な目標である。すでに11のブロックチェーンでステーブルコインの供給量が少なくとも10億ドルに達しているため)、3150万ドルの年間収入を生み出し、これは Robinhood Chain の現在のチェーン収入とほぼ同等になる。
Robinhood Chainは、ステーブルコイン以外にもアプリケーション層を拡張しているようだ。LighterはRobinhood Chain上にPerp DEXのカスタムデプロイを開始し、取引手数料をRobinhoodと折半する。この提携の一環として、Robinhoodのメインアプリとは独立したセルフカストディウォレットであるRobinhood Walletが、アプリ内でLighterの永久先物を直接表示する。
さらに、MorphoもRobinhoodアプリ内への統合のためにRobinhoodに手数料を支払ったと噂されている。もしこれが事実なら、従来のブロックチェーンエコシステムとは明らかに異なるビジネスモデルとなる。これまでは通常、ブロックチェーンがアプリにインセンティブを支払ってデプロイを誘致していたが、Robinhoodはその逆、つまりアプリがRobinhoodユーザーへの配信チャネルを得るために手数料を支払うというモデルを試みている。
Robinhoodの配信力はいくらの価値があるのか?
アプリケーション層戦略全体の実現可能性は、最終的にRobinhoodの配信チャネルの価値にかかっている。プロトコル側がRobinhoodユーザーにリーチするために対価を支払う用意があれば、Robinhoodはこのトラフィック資産を商業化できる。
現在の事例を見ると、Robinhood Chain上のプロトコルは主に2つのチャネルを通じてユーザーを獲得できる:
・Robinhoodメインアプリ(例:Morpho)
・独立したRobinhood Wallet(例:Lighter)
Robinhoodメインアプリの配信力は市場で広く知られているが、Robinhood Walletを通じた配信の価値ははるかに不透明である。
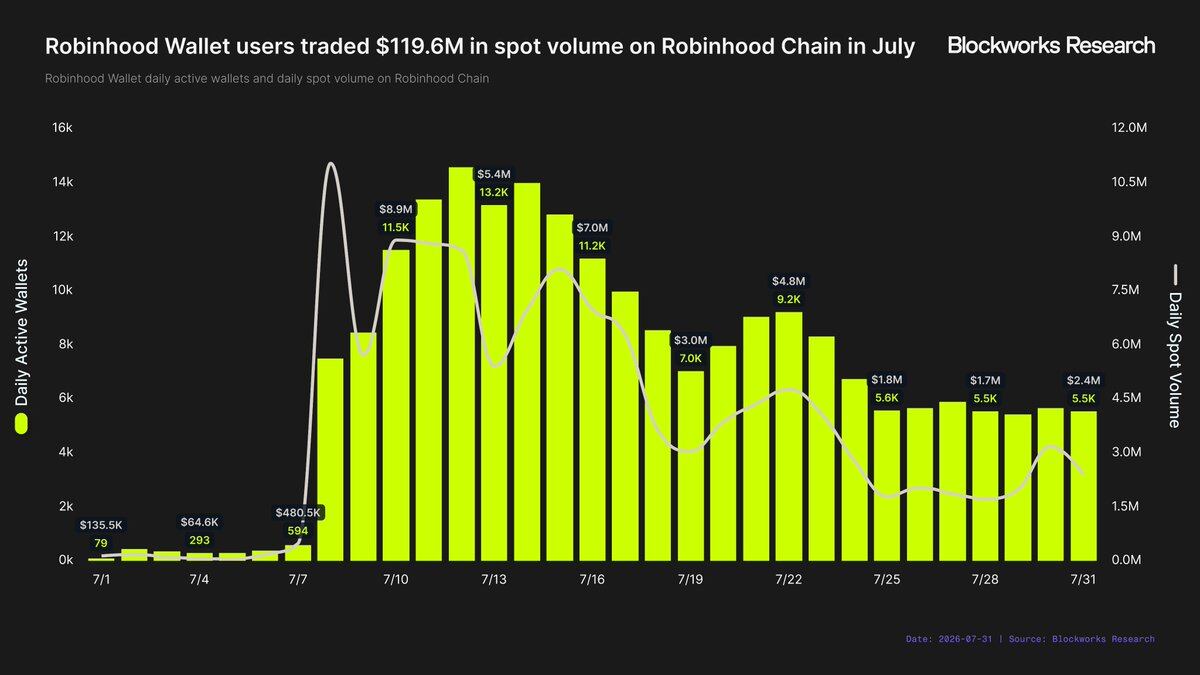
Robinhood Chain上のアクティビティだけを見ると、Robinhood Walletユーザーは7月に1億1960万ドルの取引量を生み出した。日次取引量は7月8日に1100万ドルのピークに達し、当月最終週には日平均210万ドルまで低下した。Robinhood Walletの7月の日次アクティブウォレット数もわずかに7000を下回る水準だった。本分析ではシビル攻撃フィルタリングを適用していないため、実際の独立ユーザー数はさらに低い可能性がある。
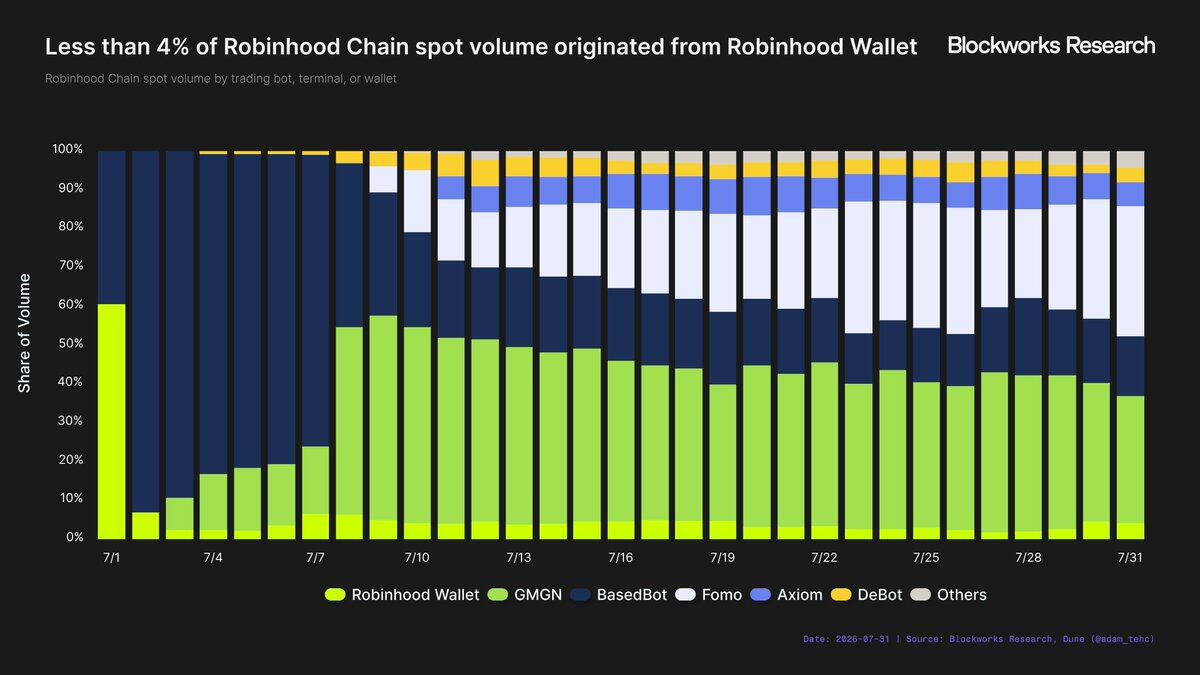
Robinhood Walletは、Robinhood Chain上のより広範なウォレットおよび取引アプリのエコシステムと比較すると、依然として比較的小規模なプレイヤーです。追跡対象のウォレットおよび取引アプリは7月に合計30.8億ドルの取引高を生み出し、そのうちRobinhood Walletは1.196億ドルを占め、市場シェアは4%未満です。しかし、これらのアプリの取引高は主にヘビーユーザーによって牽引されています。Robinhood Walletは日次アクティブウォレット数のランキングで4位に位置していますが、取引高では6位です。
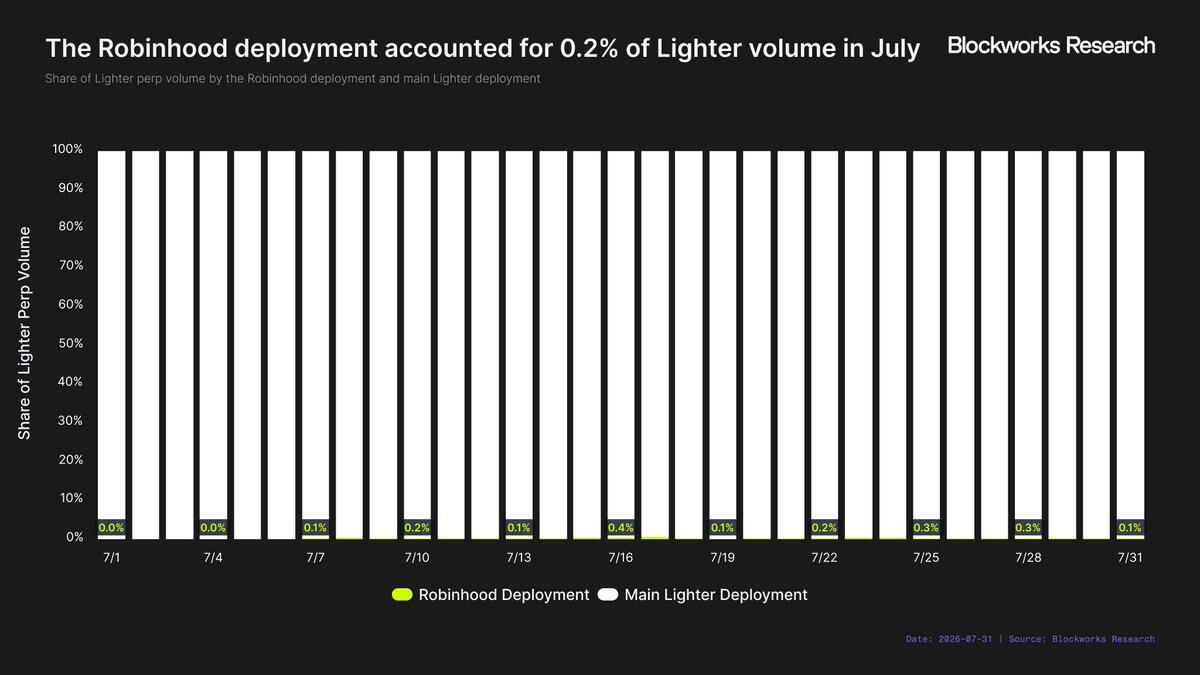
Lighterの統合は、Robinhood Walletの配布価値の限界をさらに証明しています。Robinhood Walletへの統合以来、LighterのRobinhoodデプロイは、その無期限契約の総取引高のわずか0.2%を占めるに過ぎません。7月には、この数字は8680万ドルで、同月中にRobinhood Walletを通じて生成された現物取引高を下回りました。
さらに懸念されるのは、LighterがRobinhood Walletを通じて無期限契約取引を直接インセンティブ化しており、そのために1100万枚のLITトークン(現在の価値は約2500万ドル)を割り当てていることです。現在の限られた取引高でさえインセンティブに牽引されており、これらの報酬がなければさらに低くなる可能性があります。現時点では、Robinhood Walletの配布だけでどれだけの価値がもたらされるかを結論付けるのは困難です。
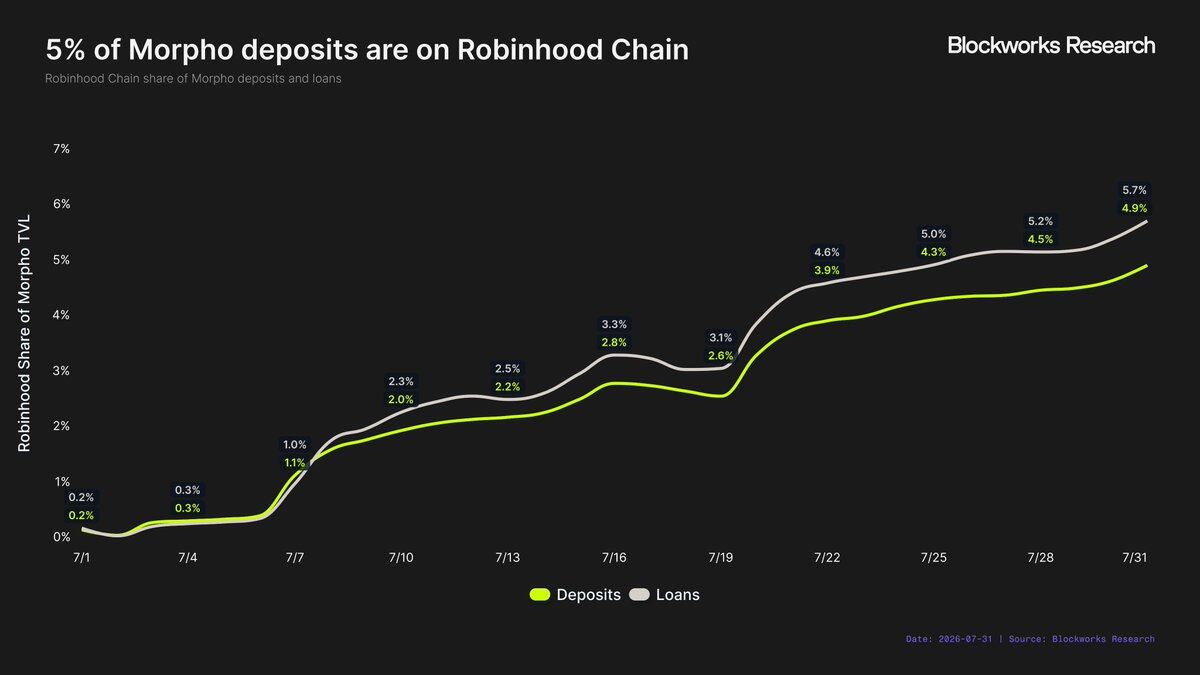
Robinhood Walletが提供する配布価値は限定的かもしれませんが、Robinhoodメインアプリはまったく異なります。Morphoが最も明確な例を示しており、Robinhoodユーザーはメインアプリを通じて直接ステーブルコインをMorphoに預け入れ、インセンティブ適用後の年利7%を得ることができます。7月末時点で、MorphoがRobinhood Chain上にデプロイした市場は、Morphoの総預金の5%、全貸付の約6%を占めています。わずか1か月の稼働で、Robinhood ChainはすでにMorphoのTVLで3番目に大きな市場となっています。
このTVLの一部もインセンティブによるものであることは認める必要があります。それでも、RobinhoodメインアプリとRobinhood Walletを通じた配布の違いは依然として顕著です。完全に同類の比較ではありませんが、Robinhood Chain市場がMorphoの総預金に占める割合は、Robinhoodデプロイ市場がLighterの無期限契約総取引高に占める割合の25倍です。
したがって、Robinhoodの価値分配に関する初期の結論は分かれている。Robinhoodのメインアプリへの直接統合を勝ち取ることができるプロトコルにとって、分配価値は極めて高いように思われる。しかし、Robinhood Walletのみによる分配では、はるかに魅力的ではない。Wallet統合が最終的にメインアプリへ到達するための足がかりとして機能しない限り、プロトコルが有意義な経済的利益を犠牲にしてまでこれを行う理由を理解するのは難しい。
確かに、この結論はわずか2つの初期事例に基づいている。Robinhoodはまだアプリ層の分配取引をより広範な戦略として正式に位置付けておらず、同社がこの種の提携をどの程度推進するつもりなのかも不明確である。しかし、これまでに観察された差異は顕著である。Robinhoodの分配能力の真の価値は、「Robinhoodというブランドとの関連」や「Robinhood Chainへの展開」から来るのではなく、Robinhoodのメインアプリ内のユーザーに直接アクセスできることから来る。
Robinhood Chainは暗号事業を再活性化できるか
本レポートは核心的な問いから始まった——Robinhood Chainは暗号を再びRobinhoodの成長における有意義な原動力にできるのか?
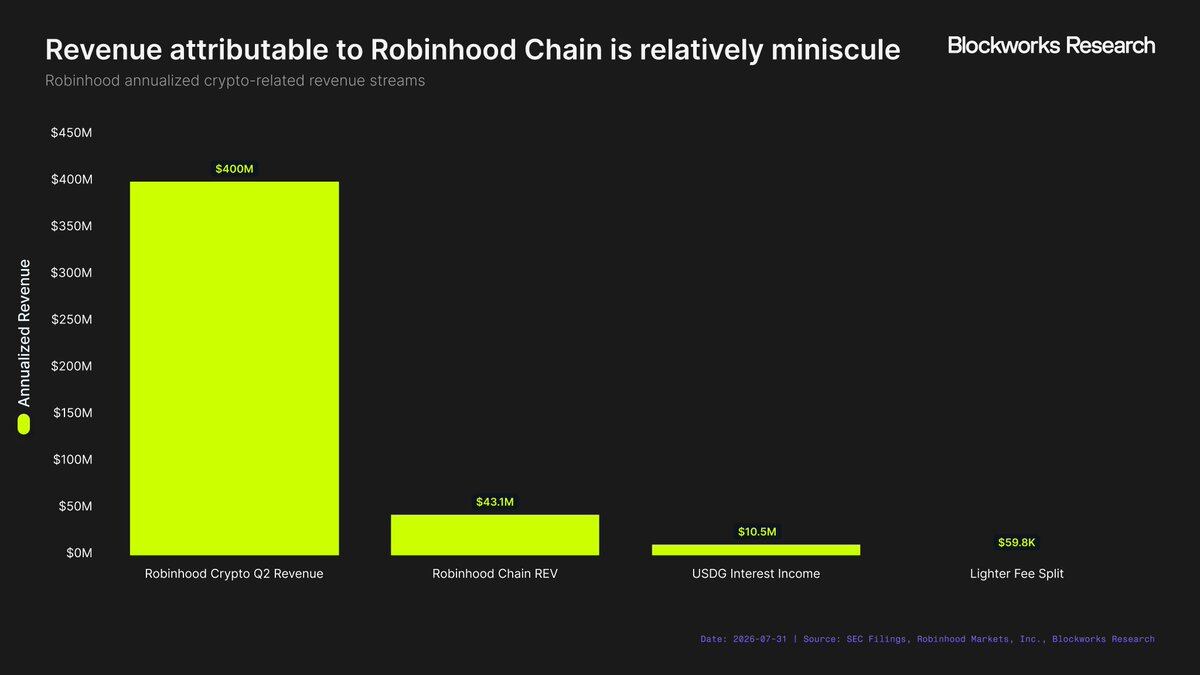
初期データはかなり明確な全体像を描き出している。Robinhood Chainはブロックチェーンとして目覚ましい成功を収めたが、まだRobinhoodのビジネスへの有意義な貢献者にはなっていない。Robinhoodの第2四半期の暗号収入は1億ドルで、年換算で約4億ドルである。対照的に、Robinhood Chainに関連する既知の定量化可能な収入源(チェーンREV、USDG利息収入、Robinhoodが分け合うLighter手数料)は合計で年換算わずか5480万ドルであり、Robinhoodの暗号事業の年換算収入の約14%に相当する。確かに、この比較はRobinhood Chainの初月データを年換算したものに過ぎず、長期的な収入可能性と誤解されるべきではない。
率直に言って、ネットワーク収入だけでは、Robinhood Chainは決してRobinhoodに実質的な影響を与えることはないだろう。ブロックスペースはすでに過度にコモディティ化されており、L2収入市場全体も小さすぎる。Robinhood Chainが暗号事業を再びRobinhoodの成長における有意義な原動力にするためには、同社はインフラ層の上にある経済活動を収益化する必要がある。
ステーブルコインは最も明確な道筋を提供する。Tether と Circle は、ステーブルコイン準備金から生み出される利息収入がどれほど大きくなり得るかを証明している。利回り3.5%で計算すると、USDG の供給量が10億ドルごとに、Robinhood は年間3500万ドルの収入を得ることになる(関連する利息収入をすべて保持すると仮定)。供給量が100億ドルに達すれば、この数字は年間3.5億ドルに増加し、Robinhood の現在の年間暗号資産収入とほぼ同等になる。これは一朝一夕には実現しないが、Robinhood のビジネスの規模と大きさを考慮すれば、この目標を達成することは想像に難くない。
アプリの配布はもう一つの魅力的な機会である。Robinhood は、他のほぼすべてのブロックチェーンが欠いているもの——膨大な個人投資家層への直接的なリーチ——を有している。オンチェーンプロトコルがこれらのユーザーへのアクセスに対して料金を支払うか、Robinhood と収益を分け合う用意があれば、Robinhood はチェーン自体が生み出す手数料に依存するだけでなく、その配布能力を収益化できる。初期の結果は、プロトコルが Robinhood のメインアプリに統合された際にこの戦略が実際に機能することを示しているが、Robinhood Wallet の配布自体の価値は極めて低い。
もう一つの可能性として、Robinhood は Robinhood Chain を独立した収益事業とは見なしていないかもしれない。その代わりに、このチェーンをユーザー獲得とコンバージョンの経路と見なす可能性がある。Robinhood Chain は、ユーザーをより広範な Robinhood エコシステムに引き込む前に、トークン化資産に触れさせるための導線として機能し、株式、オプション、暗号資産などの取引へと導くことができる。このモデルでは、チェーンの価値は必ずしもネットワーク収入に現れるわけではなく、Robinhood の他の事業領域における高いエンゲージメントと収入として表れる。
現時点では、本レポートの冒頭で提起した問いに対する答えは依然として「いいえ」である。Robinhood Chain はまだ Robinhood の成長にとって有意義な原動力にはなっておらず、ネットワーク収入だけでは決してそれを実現することはない。答えを最終的に「はい」にするためには、Robinhood は USDG の規模を拡大するか、Robinhood メインアプリのユーザー配布能力を商業化する必要がある。そうでなければ、Robinhood Chain はおそらく間接的な財務価値しか持たず、Robinhood のビジネスを牽引してきた高価値製品への導線としてのみ機能するだろう。
原文リンク
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事