金は4350ドル台に回帰、貴金属の調整は終わったのか?

TL;DR
· Sprottは、2026年の金銀下落は長期的な強気相場における周期的な調整に過ぎず、金は8月7日に4350ドル/オンスを突破したと見ている。
· 第2四半期の世界の中央銀行による純購入量は289トンで、第1四半期の修正後57トンの約5倍に達したが、上半期の購入規模は依然として2022年以来の最低水準。
· 銀は6年連続で供給不足が見込まれるが、産業需要は減速しており、ドル、実質金利、流動性が短期的な変動を増幅させる可能性がある。
Sprott Asset Managementは最近、貴金属レポートを発表し、2026年以降の金銀の下落を長期的な強気相場における周期的な調整と位置付け、2025年以降の相場の終焉ではないとした。
8月7日時点で、金は一時4350ドル/オンスを突破し、7週間ぶりの高値を更新した。それ以前は、金価格は4000〜4100ドル圏で安定しており、安全資産への需要と資金心理の修復が始まっていることを示していた。
このレポートが答えようとしている問いは非常に直接的だ:2025年に金が64.58%、銀が147.95%上昇した後、2026年の最初の7ヶ月における明確な下落は、トレンドの反転を意味するのか、それともレバレッジと資金心理の整理後のリバランスなのか?
7月31日時点で、金は4046.15ドル/オンスで引け、年初来6.33%下落;銀は57.60ドル/オンスで引け、年初来19.63%下落した。両銘柄とも年初からは下落しているものの、価格は依然として1年前を大幅に上回っている。投資家にとって本当に注視すべきは、金銀に調整が起きているかどうかではなく、前回の上昇を支えた長期的な需要に変化があるかどうかだ。
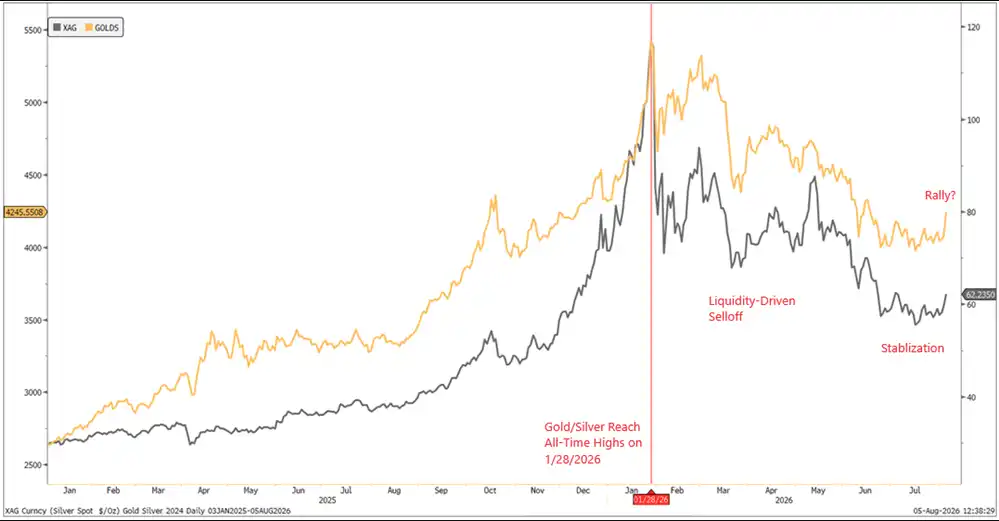
2025年に金と銀が大幅に上昇し、2026年初頭に高値を付けた後、明確な下落が見られたが、7月末時点でも1年前の水準を上回っている
金価格は4000ドル付近で安定、先物資金が回帰し始める
Sprottの判断は、貴金属が下落を続けないというものではなく、この調整が長期的な支援要因をまだ破壊していないというものだ。
2025年の金銀の上昇幅は過大で、2026年初頭にも史上最高値を更新し続けたため、市場には多くのレバレッジと利食いポジションが蓄積されていた。Sprottは、3月の地政学的衝突が予想外に世界の流動性を引き締め、一部のレバレッジ投資家が現金調達のために金を売却せざるを得なくなったと見ている。第2四半期に入ると、米イラン情勢の緩和、原油価格の下落、ドル高、そして米国の金利がより長期間高水準に維持される可能性への期待が、貴金属価格をさらに圧迫した。
初夏に入ると、一部の売り圧力が徐々に解消され、金は4000ドル付近で実物需要と中央銀行の買い支えを再び獲得し、その後8月7日に4350ドルを突破して上昇した。銀の変動はより激しかったが、55〜60ドル圏で安定し、一時60ドル台を再び回復した。
先物ポジションにも回帰の兆しが見られた。Saxo BankがCFTCデータを整理したところによると、8月4日までの週に、ヘッジファンドは金のテクニカル突破前に貴金属エクスポージャーを増やしていた。銀先物の投機的ネットロングポジションは前月比32%増加し、金のネットロングも引き続き上昇して1月以来の高水準に達した。
一方、投機筋は1週間で約130億ドルのドルロングを削減し、6年ぶりの最大の週間減少幅となった。ただし、全体のドルポジションは依然として明確にロング寄りであり、これだけでドル相場のトレンドが反転したと判断することはできない。
COTデータは短期的な資金センチメントを観察するのに適している。これは貴金属が再び投機資金を引き寄せていることを示すが、単独で新たな強気相場が始まったことを証明するものではない。
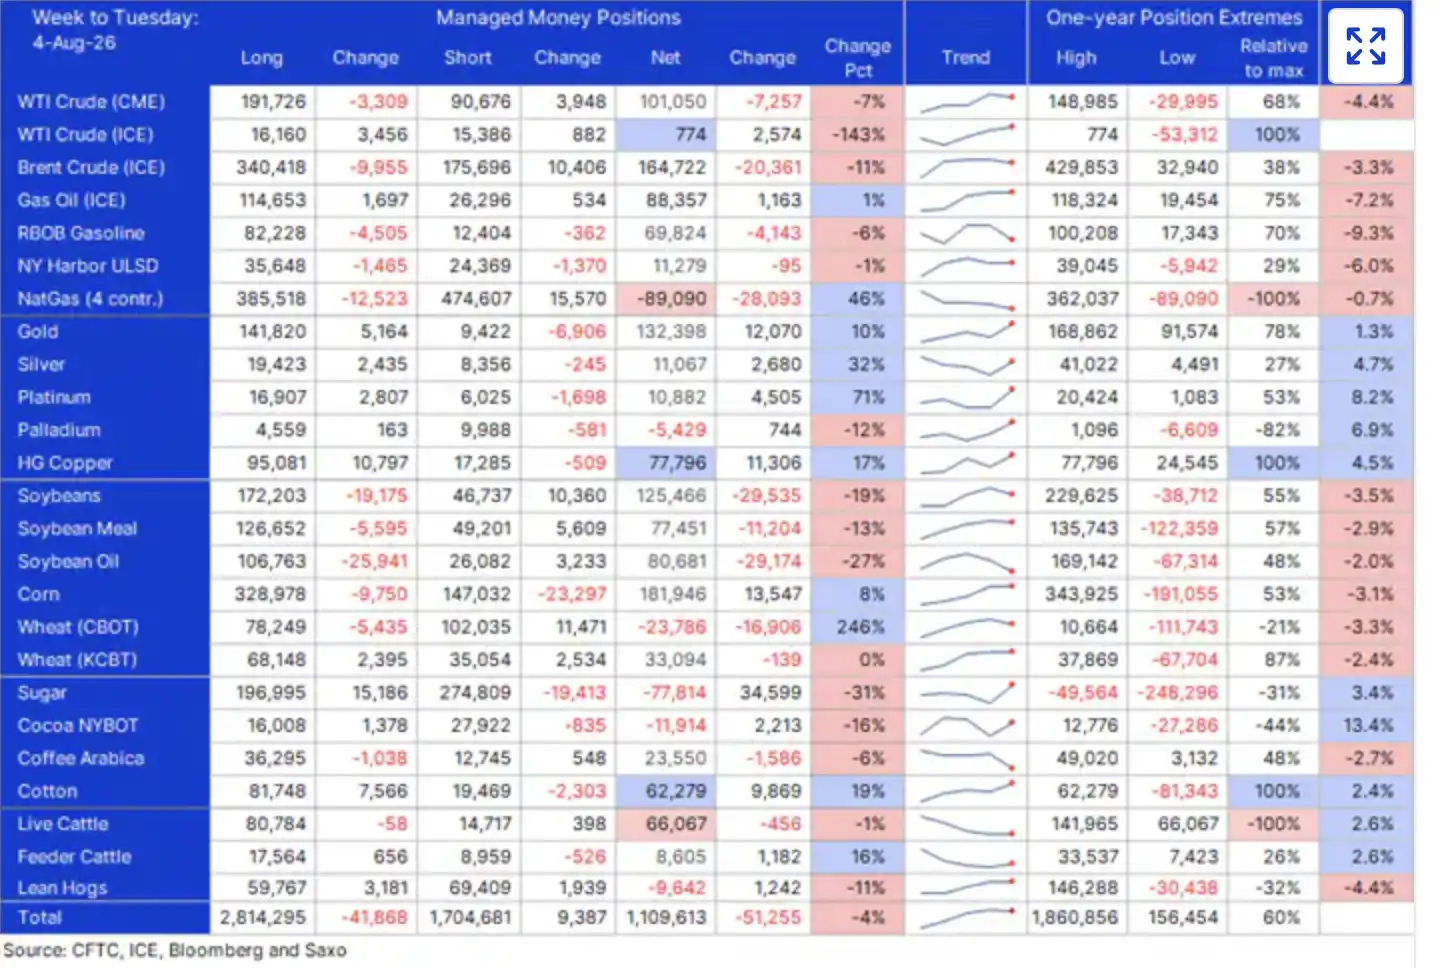
8月4日までの週、金の管理ファンドネットロングは13.2万枚に上昇し、1月以来の高水準に達した。銀のネットロングは前月比32%増の約1.1万枚となったが、全体のポジションは依然として比較的低水準にある。
第2四半期の中央銀行純購入量は289トン、ただし上半期の需要は完全には回復していない
金の長期的な下支えは依然として中央銀行とソブリン資金に依存している。
ワールドゴールドカウンシルのデータによると、2026年第2四半期の世界の中央銀行による純購入量は289トンに達し、第1四半期の修正後57トンの約5倍、前年同期比62%増となり、統計開始以来最高の第2四半期水準を記録した。
ただし、このデータにはもう一つの側面も見る必要がある。第1四半期の購入規模が大幅に下方修正されたため、2026年上半期の中央銀行純購入量は合計345トンとなり、2022年以来最低の上半期水準となった。これは中央銀行の需要が第2四半期に明確に回復したことを意味するが、持続的な加速段階に再び入ったかどうかは、今後のデータで確認する必要がある。
開示済みのデータを見ると、ポーランドと中国が第2四半期の比較的顕著な買い手であり、それぞれ約51トンと33トンを増加させた。公的部門が引き続き金を配分している背景には、依然としてソブリン債務の拡大、財政赤字、地政学的な分断、外貨準備の多様化といった長期的な要因がある。
金は単一の主权信用に依存しないため、一部の中央銀行は依然として伝統的な外貨準備に加えた戦略的資産と見なしている。こうした買い入れは必ずしも短期的な価格を押し上げるわけではないが、ETFの流出、レバレッジ解消、投資家心理の悪化時には、現物需要を下支えする可能性がある。
中央銀行の金購入が強さを維持できるかどうかは、4000ドル付近のサポートが堅固かどうかを判断する上での重要な変数の一つとなる。
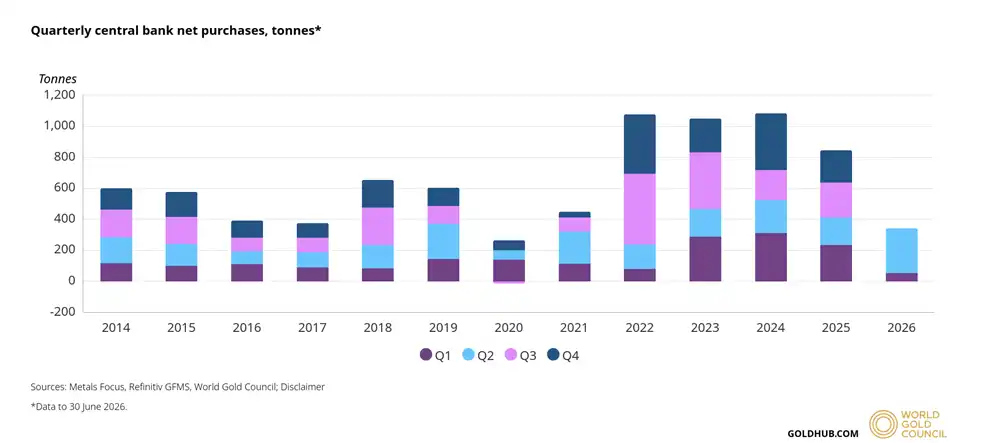
2026年第2四半期の世界の中央銀行による純金購入量は289トンで、第1四半期の修正後57トンの約5倍となり、統計開始以来最高の第2四半期水準を記録した。しかし、上半期の純購入規模は依然として2022年以来の最低水準である
銀の工業需要は減速するも、供給ギャップはなお拡大
銀の価格決定ロジックは金よりも複雑である。銀は通貨的・投資的属性を持つ一方で、工業需要、鉱山供給、在庫変動の影響も受ける。
Silver InstituteとMetals Focusが4月に発表した『World Silver Survey 2026』によると、2025年の世界の銀市場のギャップは4030万オンスで、2026年には4630万オンスに拡大すると予測されており、6年連続の供給不足となる見込みである。
連続的な赤字は、市場が依然として地上在庫を消費して需給ギャップを埋める必要があることを意味する。ただし、2026年の工業需要は全面的な成長ではない。
報告書は、2026年の銀の工業需要が6億3960万オンスに減少し、前年比約3%減になると予測している。そのうち、太陽光発電向けの銀需要は19%減少すると見込まれる。これは主に、高銀価格が太陽光発電企業に単位製品あたりの銀使用量の削減を促していることを反映しており、すべての工業用途が同時に拡大しているわけではない。
送電網投資、電化、AIインフラ、先進製造業は依然として銀の長期的な需要源であるが、2026年にすべての工業セグメントが成長すると単純に解釈することはできない。銀のギャップ拡大も工業需要だけで決まるわけではなく、鉱山供給、リサイクル供給、投資需要の変化にも関連している。
これこそが、銀の変動が通常金よりも大きい理由である。上昇時には、市場規模の小ささ、在庫逼迫、投機資金の流入が価格の弾力性を増幅させる。下落時には、工業需要への懸念、流動性の引き締め、レバレッジポジションの解消が下落幅をさらに深める。
銀は2026年の最初の7ヶ月で約20%下落し、金を明らかに下回った。価格が55〜60ドルのレンジで安定するにつれ、市場は連続赤字、投資需要の回復、金の反発が銀に与える波及効果を再評価している。
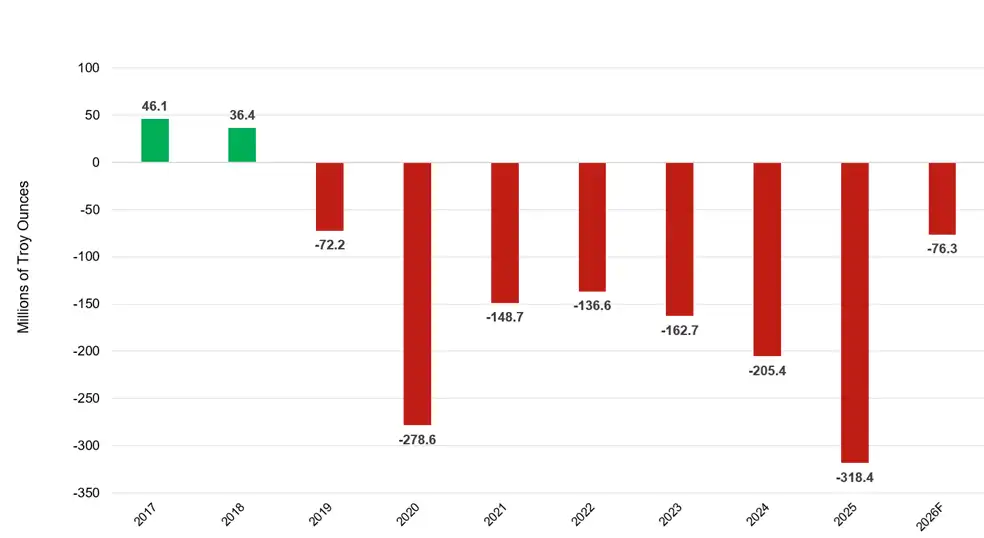
世界の銀市場は2025年に4030万オンスの供給不足が発生し、2026年には4630万オンスに拡大すると予想されており、6年連続の供給不足となる見通しだ
長期ロジックはまだ崩れていないが、短期的な反転は依然として確認待ち
Sprottの長期的な強気スタンスは明確だが、「調整は強気相場の終わりではない」ということは、「新たな上昇が確認された」と直接イコールではない。
貴金属が直面する最大の撹乱要因は依然としてマクロ環境にある。ドルが再び強含み、実質金利が上昇を続けるか、あるいは世界の流動性が再び引き締まれば、金と銀の反発は中断される可能性がある。銀は工業的性質を兼ね備え、市場規模がより小さく、レバレッジ取引の参加度が高いため、短期的な変動は金よりも大きくなり続ける可能性がある。
中央銀行の金購入と銀の赤字は中長期的な下支え要因であり、価格が急激に調整しないことを意味するものではない。第2四半期の中央銀行の買い入れは明らかに回復したものの、上半期の規模は依然として近年の水準を下回っている。銀は継続的に供給不足が発生しているが、工業需要は減速している。COTは資金の回帰を示しているが、先物ポジションもドルと米国債利回りの変化に伴って急速に反転する可能性がある。
したがって、4350ドルの意義は単なる価格水準ではなく、金が4000ドル付近で安定した後、市場が貴金属の長期強気相場が依然として成立するかを再検証し始めたことを意味する。
今後、金銀の反発が持続するかどうかは、主に4つの変数に依存する:中央銀行の金購入が強度を維持できるか、銀の赤字が在庫を消費し続けるか、ドルと実質金利が再び上昇するか、そして先物資金の回帰が持続できるかである。
既存のデータは「長期強気ロジックはまだ崩れていない」ことを支持しているが、新たな一方的な上昇が始まったことを証明するにはまだ不十分である。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事