サムスンとSKハイニックスの買いは自社株買いのみとなり、韓国株は世界のAI相場とデカップリングし始めた。
TL;DR
· 10月8日、サムスン電子は第3四半期の営業利益予告107.4兆ウォンを発表し、世界のテック企業の四半期として過去最高を記録した。同日、KOSPIは2.62%下落して引け、史上最高値から約27.3%の調整となった。
· サムスン電子とSKハイニックスの合計ウェイトが半分を超え、外国人投資家がこの2銘柄を集中的に売却、ウォン高が外国人投資家のドル建てリターンを侵食、個人投資家が米国株へシフト、両社合計約55兆ウォンの自社株買いも執行完了に近づいており、指数は最後の安定した純買い手を失いつつある。
· 関連銘柄:サムスン電子、SKハイニックス、KOSPI。
10月8日、サムスン電子は第3四半期の営業利益予告107.4兆ウォン、売上高約195兆ウォンを発表し、四半期利益が初めて100兆ウォンを突破した。同日、KOSPIは2.62%下落して6625.93ポイントで引け、史上最高値9114.55ポイントから約27.3%の調整となった。上半期には世界で最もパフォーマンスの良い主要株価指数の一つだったが、下半期には米国株、日本株、台湾株が依然として最高値を更新する中、独り下落している。
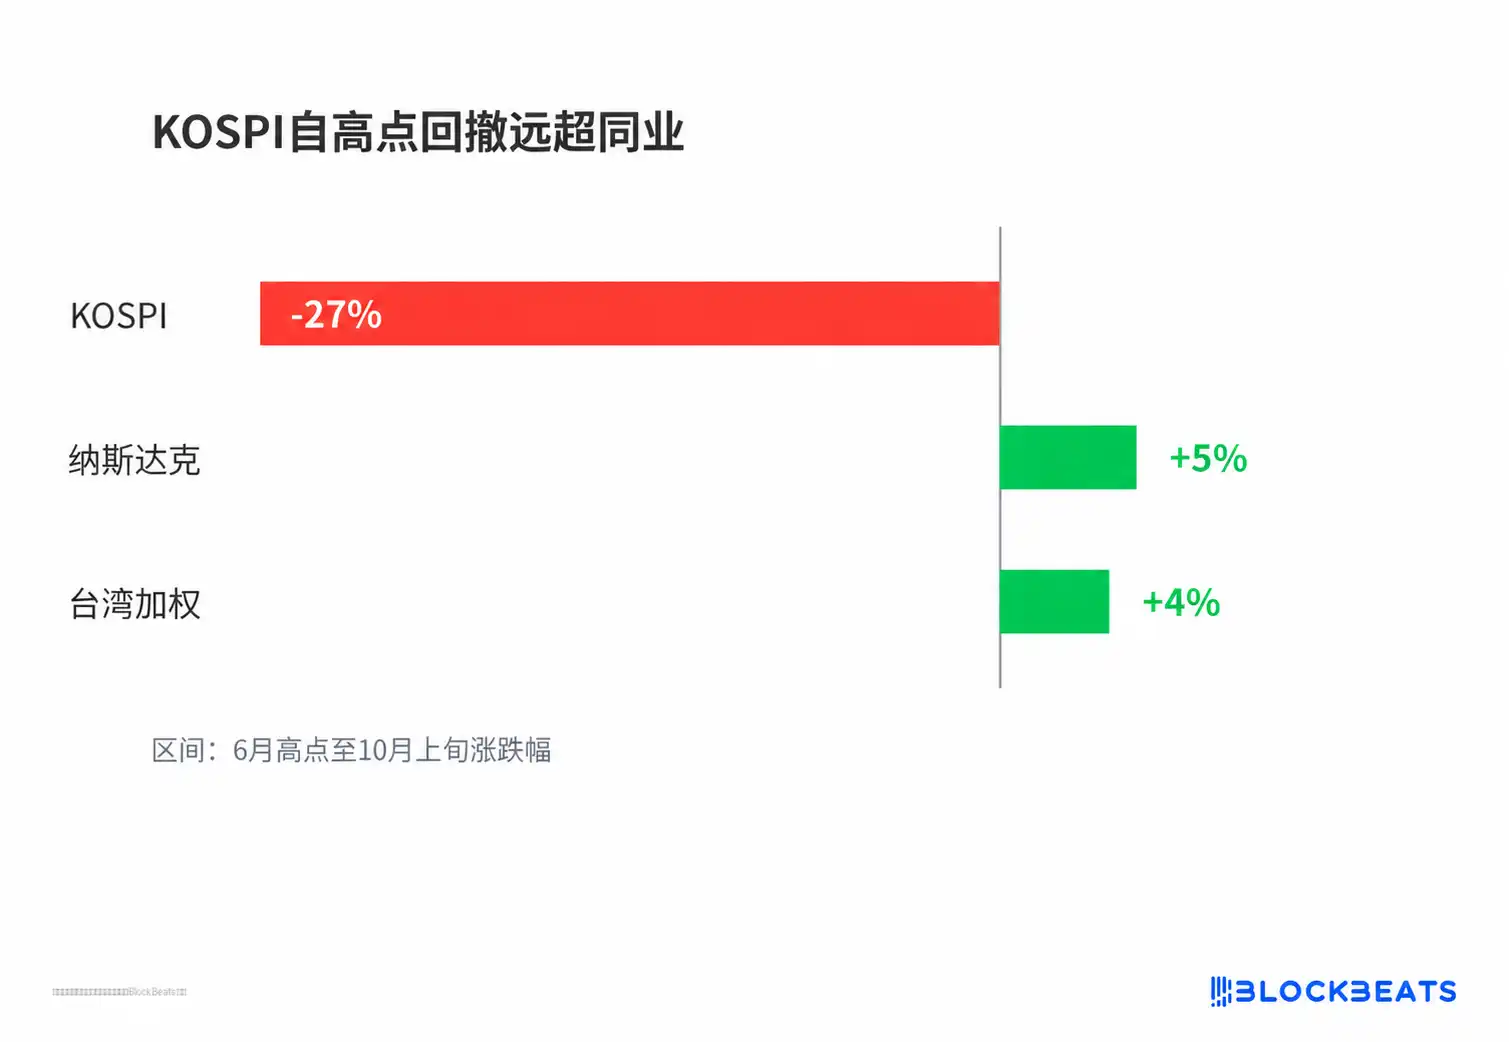
KOSPIの高値からの調整は同業他社を大きく上回る
市場が再価格設定しているのはサムスンの収益力ではなく、買い手の構造である。これほどウェイトが集中した指数にとって、誰が買っているかは、どれだけ稼いだかよりも短期的な価格を左右する。サムスン電子とSKハイニックスは合計でKOSPIのウェイトの半分以上を占め、指数の騰落はほぼメモリセクターの騰落と等しい。
指数の半分は2つのメモリ企業
2026年上半期、AIデータセンターのHBM(高帯域幅メモリ)需要がサムスンとSKハイニックスを世界で最も混雑した取引の一つに押し上げ、KOSPIを主要株価指数の首位に押し上げた。ウェイトが半分を超えるということは、この指数に分散は存在せず、2社が下落すれば韓国も下落することを意味する。
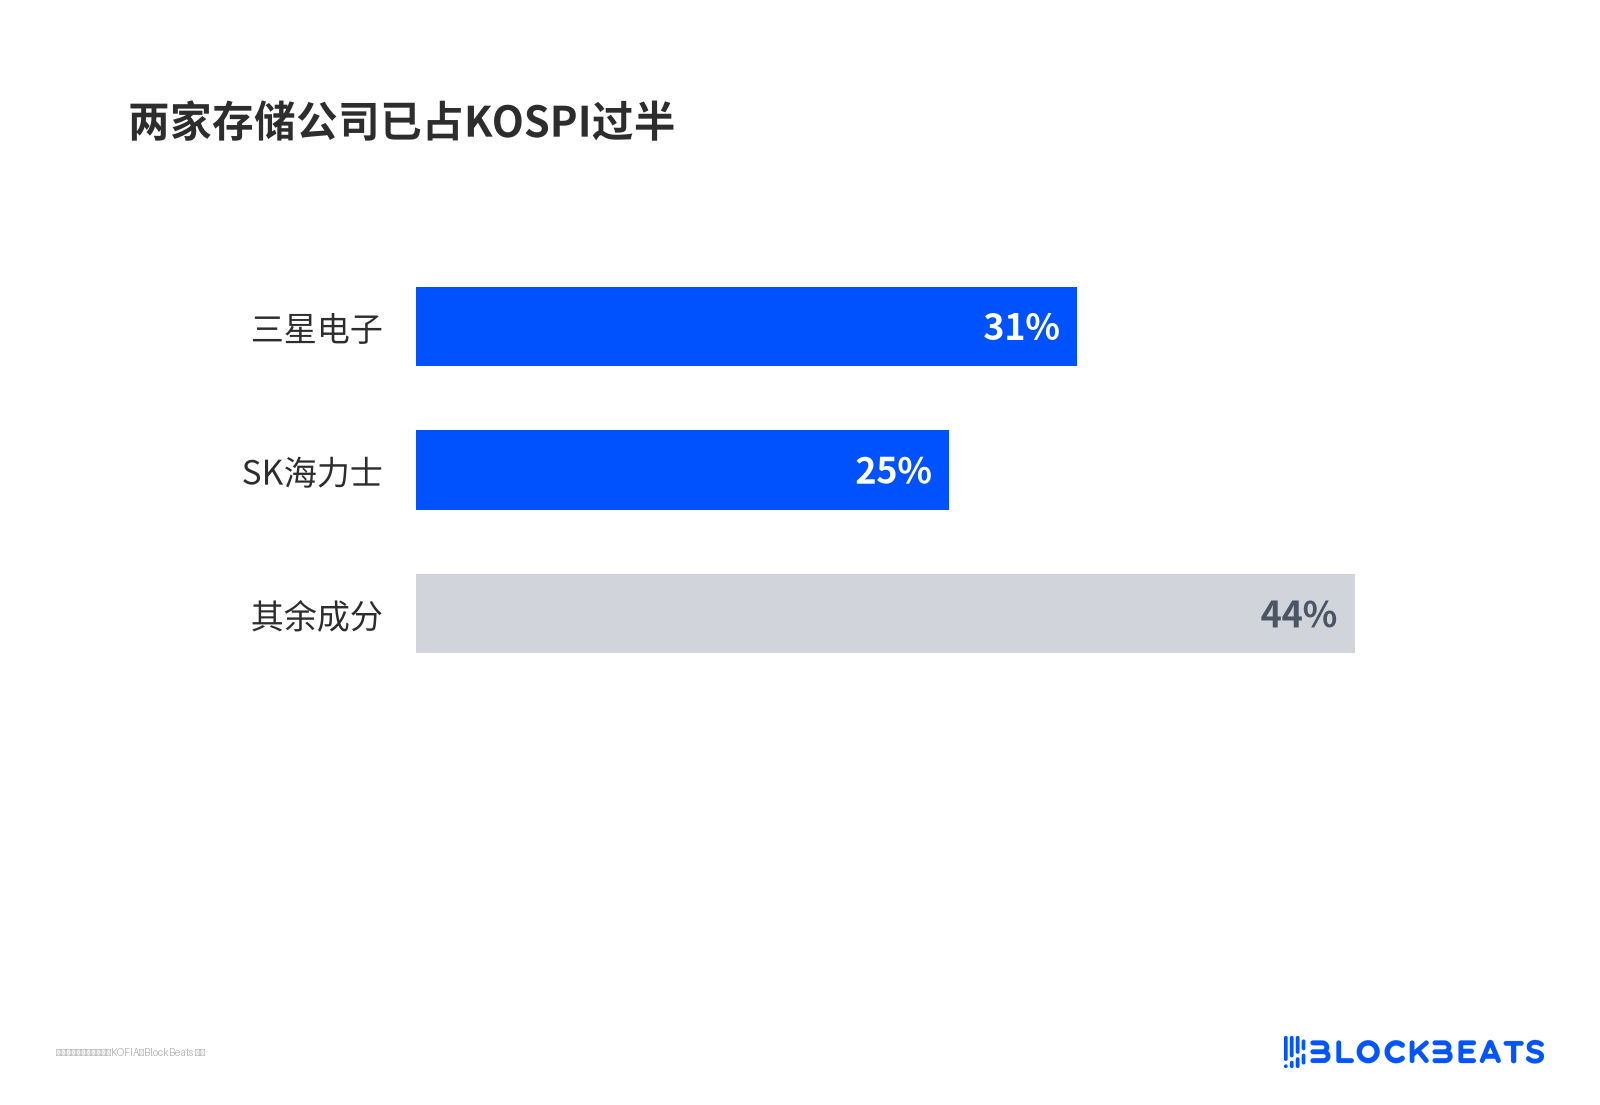
2つのメモリ企業がすでにKOSPIの半分以上を占める
デレバレッジは上昇よりも速い。ブルームバーグが集計したデータによると、KOSPIの売買代金は5月末のピークから約70%減少し、信用残高は6月の高値約38.6兆ウォンから約33兆ウォンに回落した。利益は崩壊しておらず、問題はレバレッジの退潮後に残された流動性の空白にある。
外国人売り圧力は2つの主力株に集中
外国人投資家は今年、韓国株式市場から約1310億ドルを純流出させ、アジア主要市場で最大の流出となった。9月単月の外国人純売りにおいて、サムスン電子とSKハイニックスが合計76.6%を占めた。外国人持株比率はサムスン約46.38%、SKハイニックス約49.59%まで低下し、2008年金融危機以来の低水準に近づいている。
ウォンは同期間に升值し、7月初旬の約1550ウォン兑1ドルから10月上旬には1338ウォン付近まで上昇した。韓国株を保有する外国人にとって、為替の升值はドル換算後のリターンを直接削り、株価が動かなくてもドル建て収益は一段減る。この升值を押し上げたのは外国人資金の流入ではなく輸出業者の決済であり、韓国の9月半導体輸出は前年比大幅増、貿易黒字は記録的となった。業績が良いほど決済が増え、外国人の帳簿上のリターンはむしろ薄くなる。
自社株買いが唯一の安定した純買い手、弾薬はほぼ尽きかけ
韓国統計では自社株買いを「その他法人」項目に計上しており、買い注文の変化を見るのに最も直接的だ。公告で決定した買付額と、毎日実際に市場に入る資金は同じではない。規制開示によると、今年1〜9月のKOSPI企業の自社株買い決定額は前年同期の約5.45倍で、2つの半導体大手がその9割以上を占め、この2社を除けば他の企業の自社株買い金額は前年比減少した。下支えは決して市場全体の行為ではない。
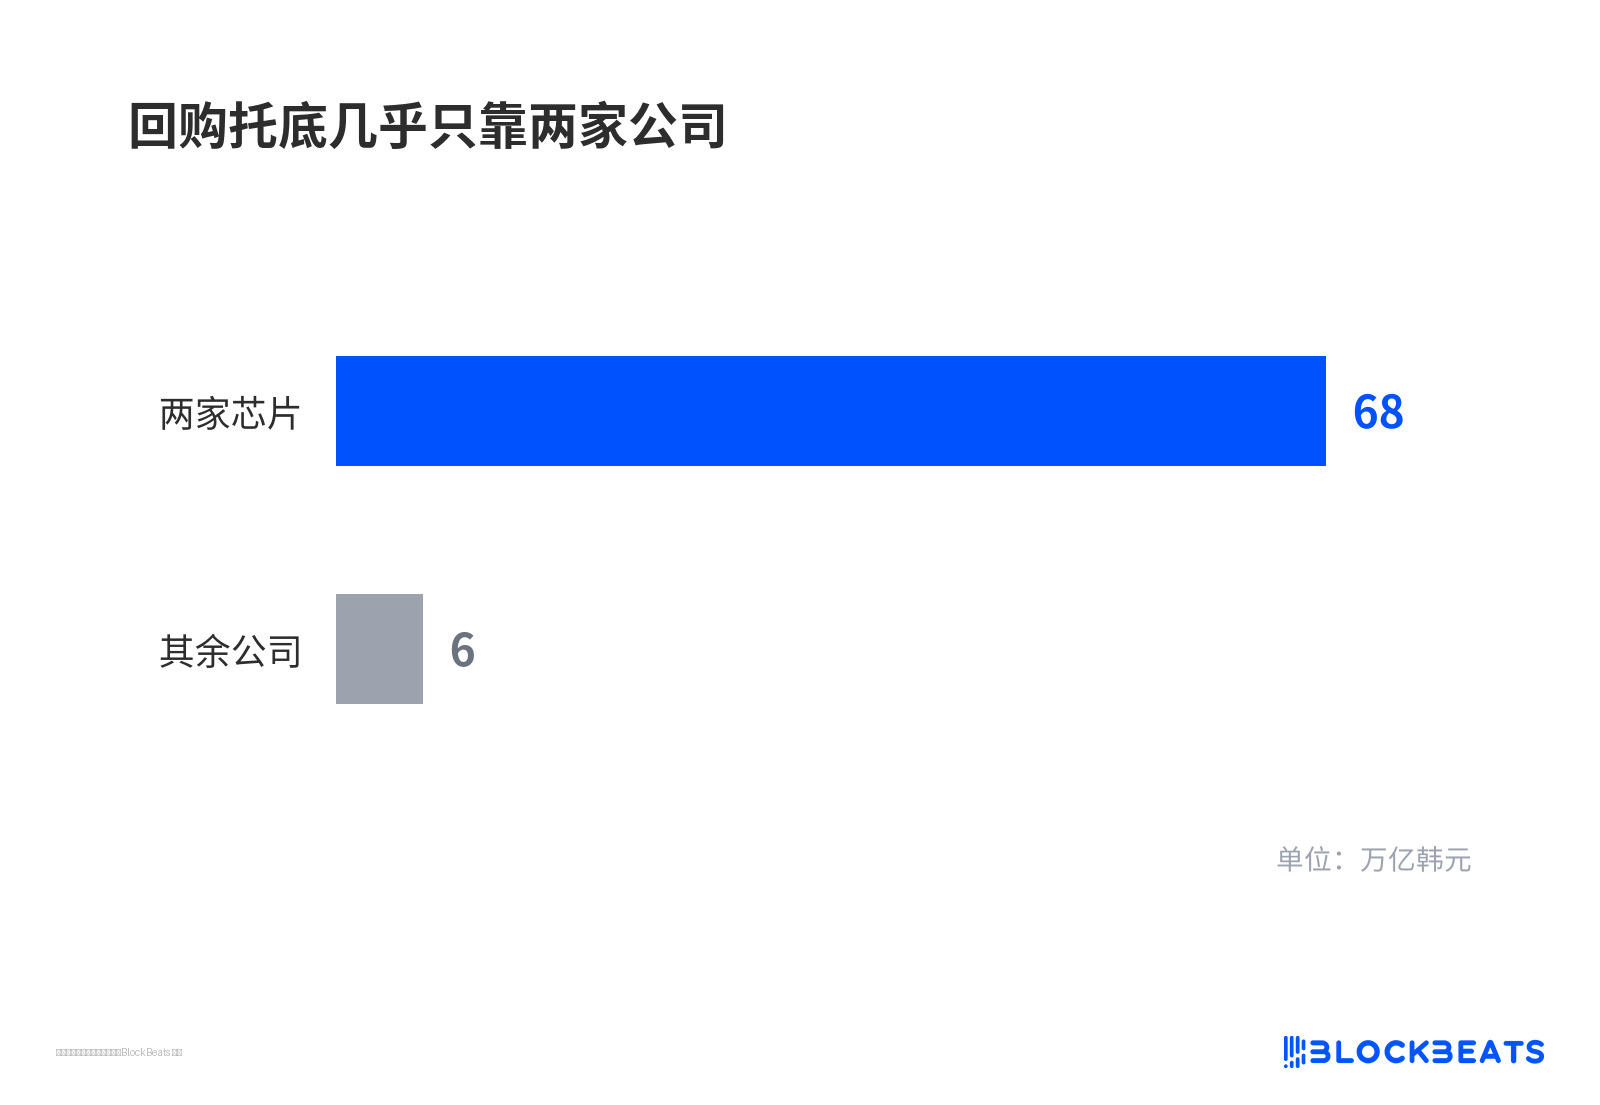
自社株買いによる下支えはほぼ2社のみに依存
執行面がさらに重要だ。サムスンが8月に開始した約15兆ウォンの自社株買いは従業員の業績賞与と特別賞与に充てられ、10月上旬に実質完了し、株数は計画を甚至上回った。SKハイニックスの約40兆ウォン、株式消却予定の自社株買いは10月上旬時点で進捗約8割、1日あたりの買い注文は既に鈍化している。ゴールドマン・サックスのソウルトレーディングデスクの推計では、9月22日までの4週間で企業の自社株買いが約270億ドルの売り圧力を吸収したが、これはトレーディングデスク口径の推計である。両社の第一の動機は資本配分と報酬安排であり、指数の安定ではない。
個人は韓国株を売り米国株を買い、機関は一致して韓国離れしていない
個人投資家は第3四半期にKOSPIで5兆5902億ウォンを純売りし、うち9月単月で14兆1970億ウォンを純売り、同期間に米国株を約76億3200万ドル純買いした。
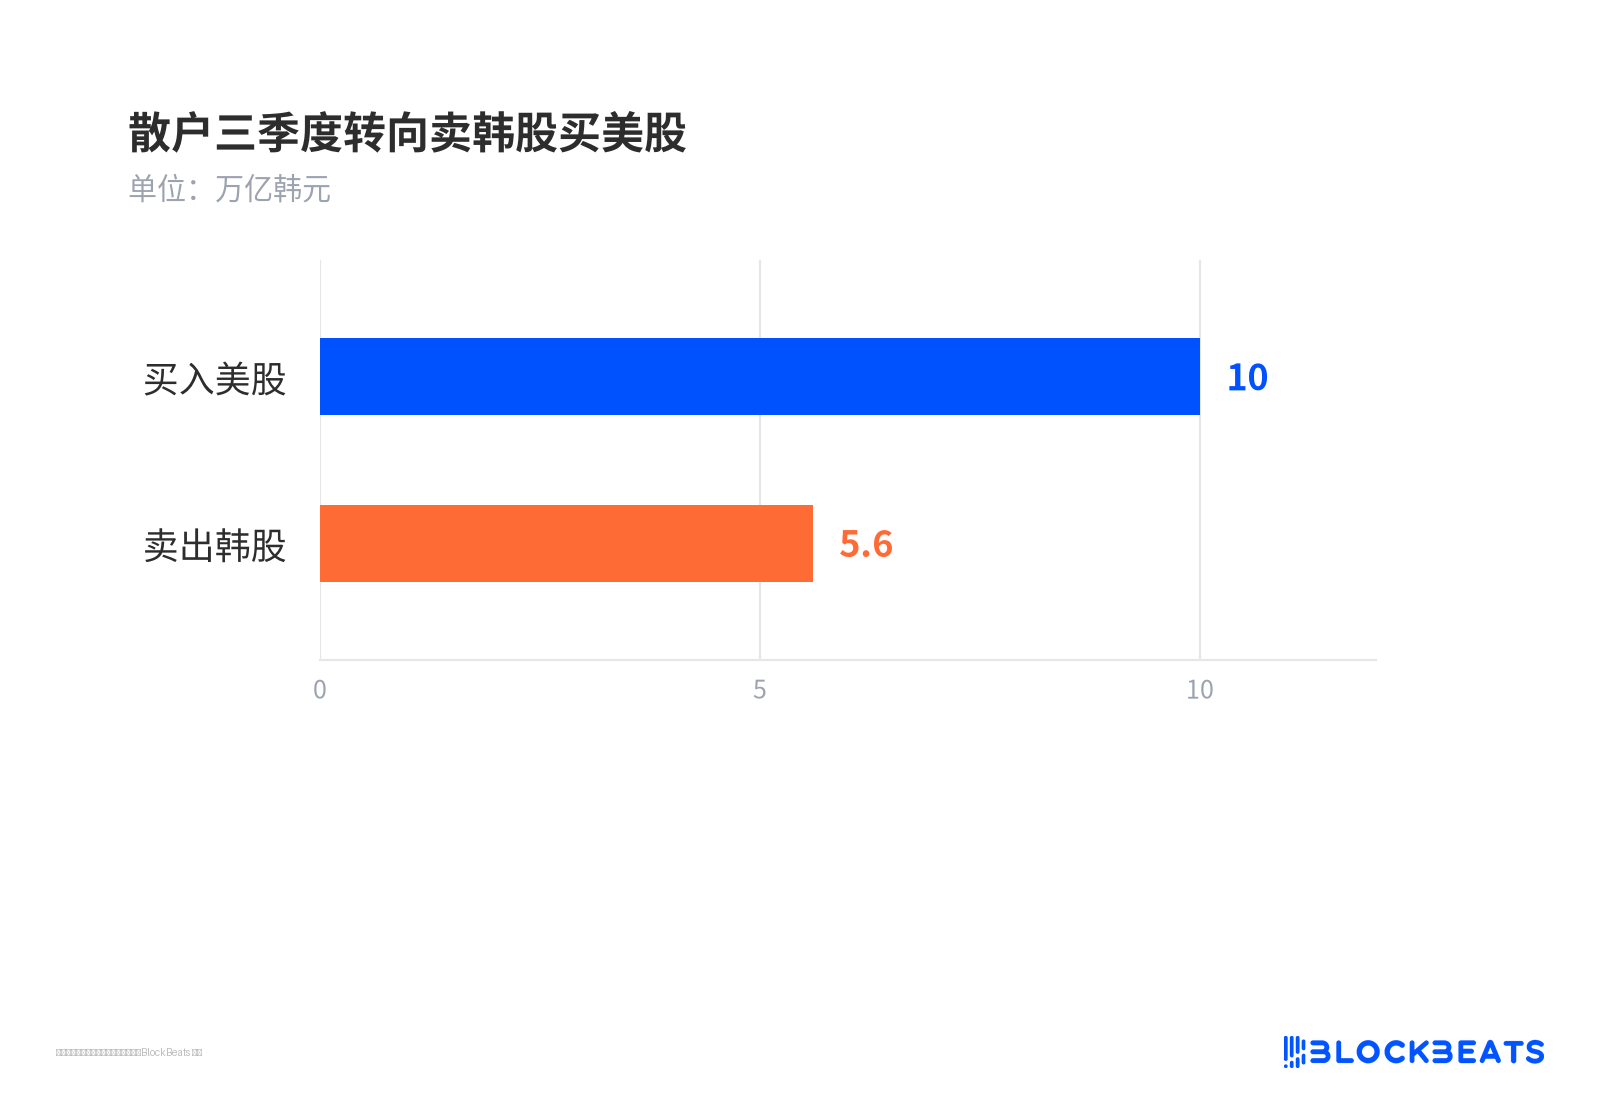
個人は第3四半期に韓国株売り・米国株買いへ転換
上半期には彼らはKOSPIを約99.17兆ウォン純買い越しており、同期の米国株の純買いの約8倍であった。10月の最初の8営業日には再び約3兆ウォンの純買い越しに転じた。方向性は米国株に偏っているが、一方向的な永久離脱ではない。
海外と国内の機関の意見の相違も拡大している。一部のポートフォリオマネージャーは、メモリの「楽な利益はすでに得た」と考え、サムスンとSKハイニックスの配分を減らした。また、トレーディングデスク関係者は、自社株買いの早期終了が買い手の空白を残すと警告している。目標株価も分裂しており、海外投資銀行のKOSPI12ヶ月目標は依然として全般的に高水準にある一方、国内証券会社は資金フローを懸念して下方修正している。
年金基金と企業が穴を埋められるかが、ボラティリティの拡大か収束かを決める
自社株買いが退場した後、国民年金などの国内年金基金や企業法人が買いを増やすかどうかについて、現在利用可能なデータはなく、未解決の変数として扱うしかない。HBMの受注とメモリ価格が力強さを維持すれば、新たな買い手が徐々に現れる可能性がある。もし価格が先に弱含みになれば、公式の買い支えを失った価格発見によりボラティリティが拡大する。10月中旬の米国インフレデータも、外国資本のウォン建て資産に対するリスク選好に直接影響を与える。
今回の調整は最も混雑したメモリセクターに集中している。外国資本が減らしたのは主にこの2つの主力株であり、韓国資産全体が除外されたわけでも、AIサプライチェーンの物語が終わったわけでもない。TSMCとメモリは異なる段階にある。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia